
เพิ่ม 500 บริษัทในกลุ่มบังคับจัดทำบัญชีคาร์บอน เป้าลดคาร์บอนปี 2030 สูงสุด 30%
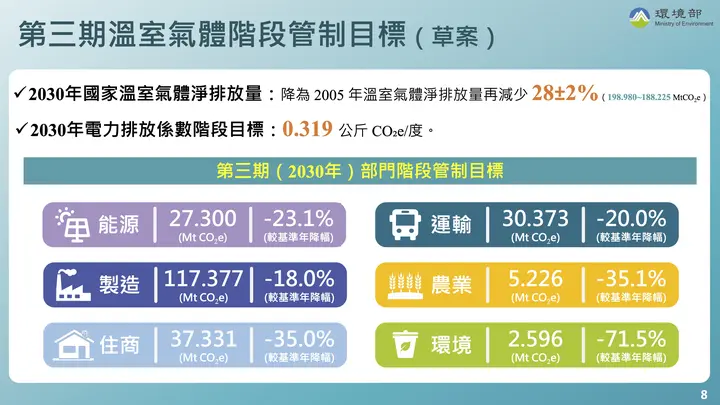
เป้าลดคาร์บอนใหม่ปี 2030 ของไต้หวันคือการลดจากปีฐาน 2005 ที่ 28% บวกลบ 2 จุดเปอร์เซ็นต์ พร้อมขยายกลุ่มที่ต้องจัดทำบัญชีและขึ้นทะเบียน
อ่านจบแล้วให้ประเมินก่อน หากยังอยู่ในขั้นศึกษา ให้ยืนยันก่อนว่างานที่ต้องทำคือรายงาน บัญชีคาร์บอน การอ้างอิงการเปิดเผยของบริษัทในอุตสาหกรรมเดียวกัน หรือการเลือกซอฟต์แวร์
สารบัญ
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยอัปเดตประกาศทางการ กฎขึ้นทะเบียนรายปี และข้อมูลบัญชีก๊าซเรือนกระจกแห่งชาติ พร้อมเชื่อมโยงเกณฑ์กำกับดูแลกับเครื่องมือจัดทำบัญชี
บริบท: แรงกดดันและโอกาสในการลดคาร์บอน
เมื่อกระแสการปล่อยคาร์บอนสุทธิเป็นศูนย์ทั่วโลกเร่งตัว การประเมินตำแหน่งความคืบหน้าของไต้หวันในเอเชียยิ่งสำคัญ บัญชีก๊าซเรือนกระจกแห่งชาติฉบับ 2026 ของกระทรวงสิ่งแวดล้อมไต้หวัน (Ministry of Environment) ระบุว่าในปี 2024 ไต้หวันปล่อยก๊าซเรือนกระจกสุทธิ 251.404 ล้านตัน CO₂e ลดลง 6.59% จากปีฐาน 2005 แต่ยังห่างไกลจากเป้าสุทธิเป็นศูนย์ปี 2050 เมื่อเทียบเป้าลดคาร์บอนของประเทศเพื่อนบ้านในเอเชีย เป้าปี 2030 ใหม่ที่กระทรวงประกาศคือการลด 28% จากปีฐาน 2005 เป็นรองเพียงญี่ปุ่นที่ 41% สะท้อนความกระตือรือร้นในภูมิภาค และกำหนดเป้าระหว่างทางของค่าการปล่อยไฟฟ้าปี 2030 ที่ 0.319 กิโลกรัม CO2e/kWh อย่างไรก็ตาม ท่ามกลางการแข่งขันสุทธิเป็นศูนย์ที่เข้มข้น ไต้หวันยังต้องเสริมมาตรการลดคาร์บอนต่อเนื่อง เพื่อรักษาสถานะสากลและพันธสัญญาความยั่งยืน
สไลด์แถลงข่าวเป้าหมายระยะที่ 3 และขยายบัญชีการปล่อย
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
นัยเชิงนโยบาย: เหตุผลเบื้องหลังเป้าหมายระยะที่ 3
เป้าลดคาร์บอนปี 2030 ใหม่นี้เป็นก้าวสำคัญภายใต้กฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศของไต้หวัน การยกระดับเป้าทีละระยะสะท้อนบทบาทสากลที่เพิ่มขึ้น พร้อมสร้างแรงกดดันเชิงนโยบายและโอกาสเปลี่ยนผ่านเศรษฐกิจให้ภาคส่วนในประเทศ ไต้หวันประกาศ NDC 3.0 แล้ว โดยตั้งเป้าลดจากปี 2005 ที่ 28±2%, 32±2% และ 38±2% สำหรับปี 2030, 2032 และ 2035 ตามลำดับ
มองไปข้างหน้า: กลยุทธ์ภาพรวมและผลกระทบสำคัญ
เมื่อเส้นตายสุทธิเป็นศูนย์ใกล้เข้ามา การเพิ่มความเข้มข้นของการดำเนินงานภูมิอากาศเพื่อยกระดับการแข่งขันสากลเป็นโจทย์ที่รัฐและอุตสาหกรรมหลีกเลี่ยงไม่ได้ การขยายกลุ่มที่ต้องจัดทำบัญชีคาร์บอนเป็นแนวโน้มสำคัญที่ทุกอุตสาหกรรมต้องติดตาม และเพื่อบรรลุเป้าใหม่ ขอบเขตผู้ที่อยู่ภายใต้ข้อกำหนดในอนาคตย่อมขยายอีก การเปรียบเทียบความคืบหน้าการเติบโตเศรษฐกิจกับการลดคาร์บอนระหว่างประเทศในนโยบายนี้ให้ฐานอ้างอิงกลยุทธ์อนาคต และสร้างโอกาสใหม่ให้บริษัทไต้หวันเร่งปรับตัวรับโอกาสกับความท้าทายของข้อกำหนดลดคาร์บอนสากล
ขยายกลุ่มจัดทำบัญชีคาร์บอนเพื่อบรรลุเป้าหมาย
สไลด์แถลงข่าวเป้าหมายระยะที่ 3 และขยายบัญชีการปล่อย
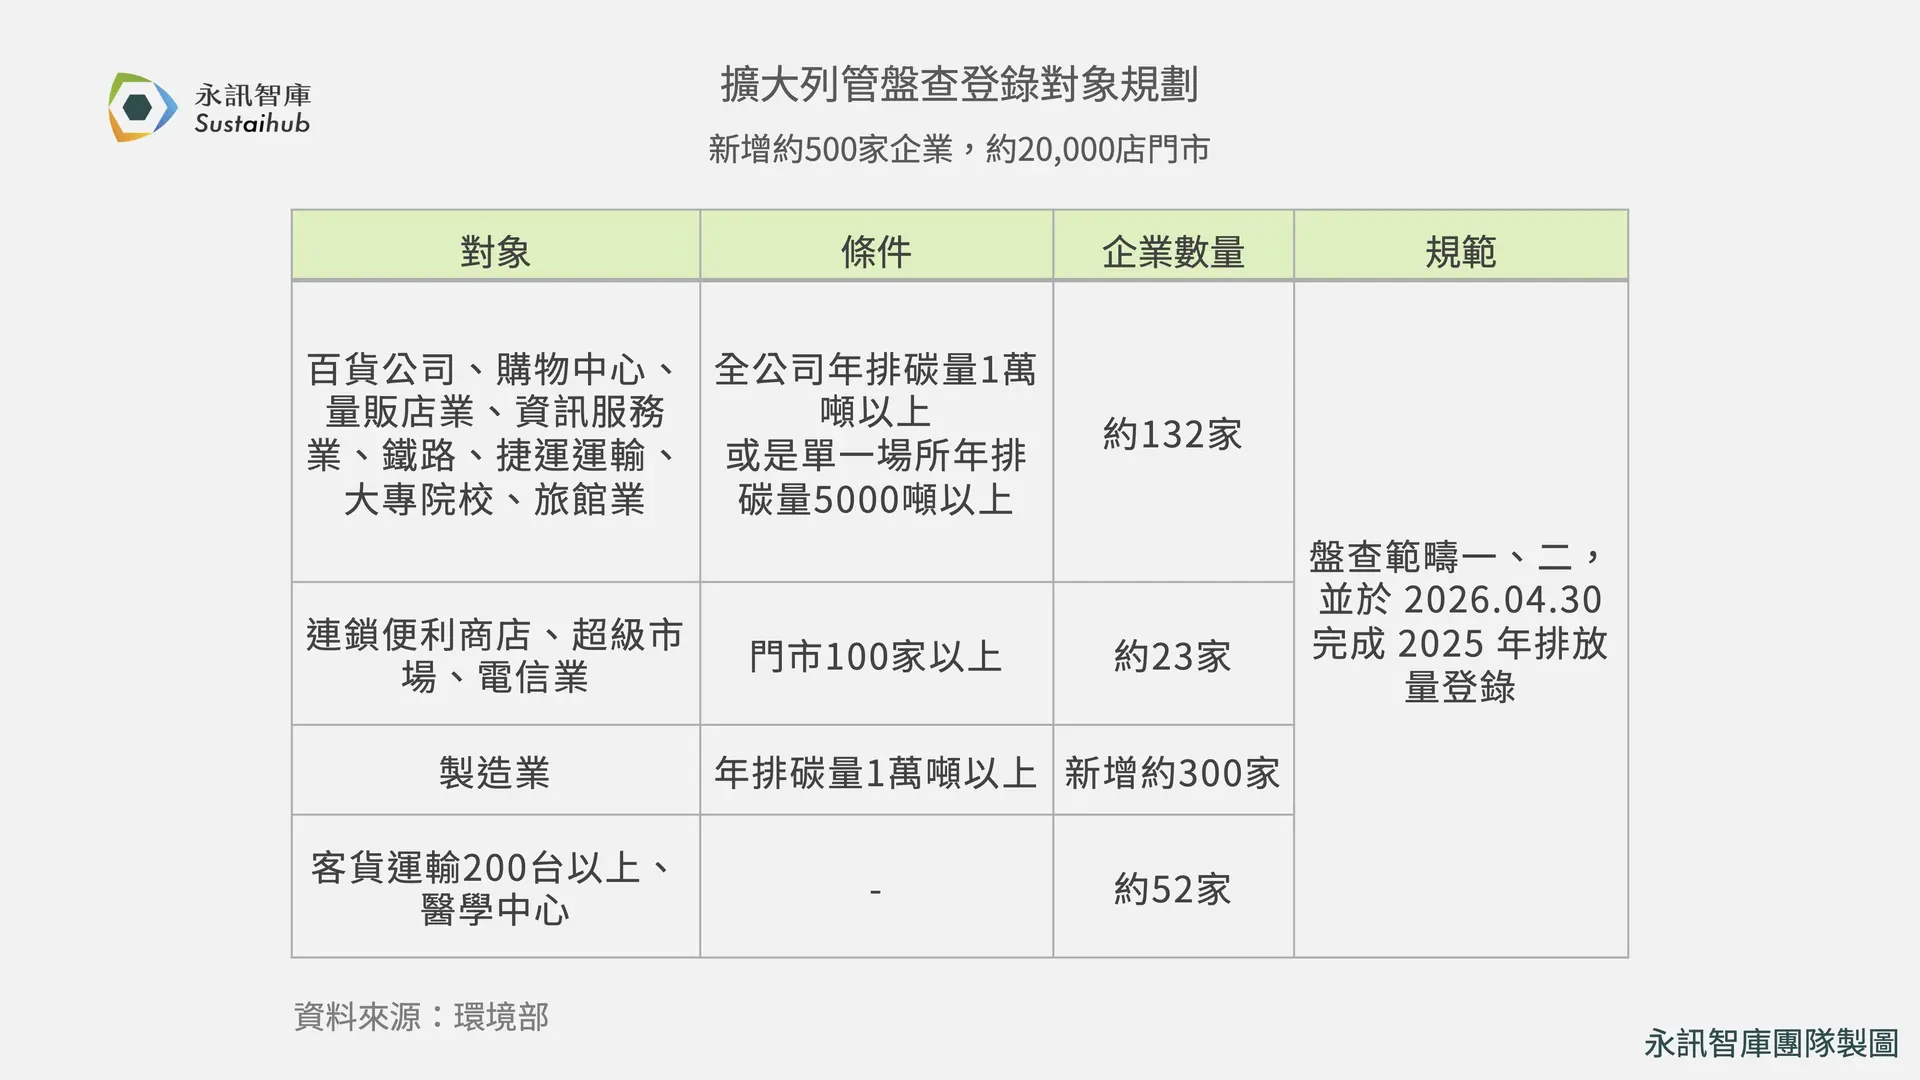
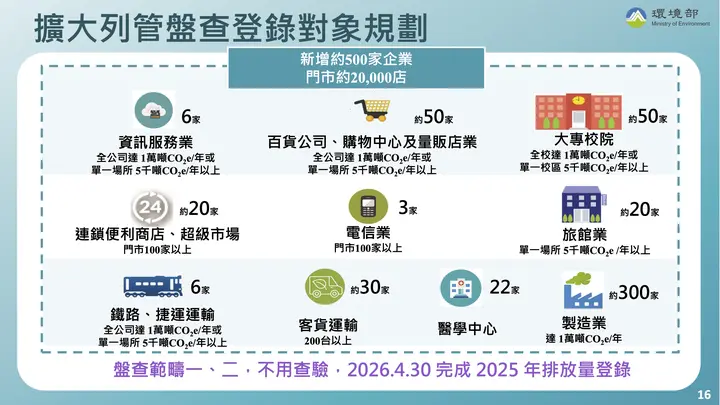
ภาพข้างต้นเป็นสไลด์ช่วงวางแผนนโยบาย การเข้าเกณฑ์กำกับดูแลต้องยึดเงื่อนไขการใช้พลังงาน จำนวนสาขา จำนวนรถ และการรับรองโรงพยาบาลในประกาศทางการวันที่ 4 มีนาคม 2025 ไม่ใช่ใช้ปริมาณคาร์บอนประมาณการเป็นเกณฑ์เดียว
กระทรวงคาดว่าจะเพิ่มธุรกิจประมาณ 500 แห่ง กลุ่มใหม่ต้องจัดทำบัญชี Scope 1 และ 2 แต่ไม่ต้องทวนสอบ ตั้งแต่ปี 2026 ต้องจัดทำบัญชีและขึ้นทะเบียนการปล่อยปีก่อนหน้าให้เสร็จก่อนวันที่ 30 เมษายนทุกปี เงื่อนไขครบถ้วนดูได้ที่กระทรวงสิ่งแวดล้อมขยายการบังคับจัดทำบัญชีคาร์บอน: เปลี่ยนความท้าทายเป็นโอกาสสู่ธุรกิจคาร์บอนต่ำและประกาศทางการกระทรวงสิ่งแวดล้อม.
จัดทำบัญชีคาร์บอนตามข้อกำหนดใหม่อย่างไร?
กระทรวงประกาศแหล่งปล่อยที่ธุรกิจต้องจัดทำบัญชีและขึ้นทะเบียนก๊าซเรือนกระจกเมื่อ 4 มีนาคม 2025 เพิ่มธุรกิจประมาณ 500 แห่ง ตั้งแต่ปี 2026 ต้องจัดทำบัญชีและขึ้นทะเบียนการปล่อยปีก่อนหน้าภายในวันที่ 30 เมษายนทุกปี โดยมีแนวทางสำหรับ 4 กลุ่มธุรกิจและเครื่องมือคำนวณให้ใช้แล้ว
การสร้างกระบวนการบัญชีประจำปีตามประกาศและแนวทางทางการช่วยลดแรงกดดันก่อนขึ้นทะเบียนแต่ละปี แนะนำให้เริ่มงานพื้นฐานบัญชีคาร์บอนระดับองค์กรจากประเด็นต่อไปนี้:
- สำรวจแหล่งปล่อย: เข้าใจแหล่งปล่อยคาร์บอนโดยตรงและโดยอ้อมภายในองค์กรและห่วงโซ่อุปทานให้ชัดเจน
- สร้างฐานข้อมูล: เก็บข้อมูลการใช้พลังงานย้อนหลังเพื่อเป็นฐานที่น่าเชื่อถือของบัญชีคาร์บอน
- ระบุหน่วยงานรับผิดชอบ: ยืนยันแผนกและบุคลากรที่รับผิดชอบ เพื่อประสานการเก็บและจัดการข้อมูลการปล่อย
นอกจากนี้ การใช้เครื่องมือบัญชีคาร์บอนดิจิทัลจะเป็นทางเลือกที่จำเป็นเพื่อเพิ่มประสิทธิภาพและรับความต้องการลดคาร์บอนในอนาคต เครื่องมือช่วยจัดการข้อมูลสะดวก ติดตามการเปลี่ยนแปลง และสร้างรายงานอย่างรวดเร็ว ตอบการจัดทำบัญชีและขึ้นทะเบียนประจำปี อีกทั้งวิเคราะห์แนวโน้มการปล่อยและกำหนดกลยุทธ์ลดคาร์บอนที่ตรงจุด ช่วยให้ได้เปรียบในการควบคุมการปล่อย
การลงมือล่วงหน้าช่วยให้บริษัทรับมือกฎหมายอย่างคล่องตัว และวางรากฐานมั่นคงสำหรับการเปลี่ยนผ่านสู่สุทธิเป็นศูนย์
กรอกแบบฟอร์ม รับสิทธิ์ทดลองฟรี 14 วันทันที!
บัญชีคาร์บอนไม่เพียงเป็นขั้นตอนจำเป็นของการปฏิบัติตามกฎหมาย แต่ยังเป็นก้าวสำคัญสู่การดำเนินธุรกิจอย่างยั่งยืน ด้วยระบบคลาวด์บัญชีคาร์บอน DCarbon โซลูชันครบวงจร บริษัทรับมือความท้าทายซับซ้อนของการจัดการความยั่งยืนอย่างมืออาชีพและมีประสิทธิภาพได้ ระบบช่วยลดความยุ่งยากของกระบวนการเดิม ให้จัดทำบัญชีคาร์บอนได้รวดเร็วและถูกต้องตามข้อกำหนด สมัครทดลองฟรี 14 วันทันที เรียนรู้โซลูชันบริหารคาร์บอนเพิ่มเติม และสร้างความได้เปรียบในยุคลดคาร์บอน!
เอกสารอ้างอิง: United Daily News (2024/12/31), เพิ่ม 500 บริษัทในกลุ่มบัญชีคาร์บอน เป้าลดคาร์บอนปี 2030 สูงสุด 30%
แหล่งข้อมูลนโยบายแห่งชาติ:บัญชีก๊าซเรือนกระจกแห่งชาติฉบับ 2026, เป้าหมายลดการปล่อยปี 2030/2032/2035 บทความนี้เน้นเป้าหมายนโยบาย สำหรับเกณฑ์กำกับดูแล ดูกระทรวงสิ่งแวดล้อมขยายการบังคับจัดทำบัญชีคาร์บอน: เปลี่ยนความท้าทายเป็นโอกาสสู่ธุรกิจคาร์บอนต่ำ ส่วนการคำนวณและแนวทางรายอุตสาหกรรม ดู4 กลุ่มธุรกิจยังไม่รู้วิธีจัดทำบัญชีคาร์บอน? รวมประโยชน์ของเครื่องมือคำนวณและแนวทางใหม่จากกระทรวงสิ่งแวดล้อม.
คำถามที่พบบ่อย
ดูทั้งหมดเป้าลดคาร์บอนปี 2030 ของไต้หวันเท่าใด?
เป้าปี 2030 ของไต้หวันคือการลดก๊าซเรือนกระจก 28% จากปีฐาน 2005 เป็นรองเพียงญี่ปุ่นที่ 41% สะท้อนความกระตือรือร้นในภูมิภาคเอเชีย
อุตสาหกรรมใดต้องจัดทำบัญชีคาร์บอนตามขอบเขตขยาย?
อุตสาหกรรมที่อยู่ในขอบเขตขยาย ได้แก่ ห้างสรรพสินค้า ศูนย์การค้า ไฮเปอร์มาร์เก็ต บริการสารสนเทศ รถไฟ รถไฟฟ้า สถาบันอุดมศึกษา โรงแรม ร้านสะดวกซื้อแบบเครือข่าย ซูเปอร์มาร์เก็ต โทรคมนาคม การผลิต ขนส่งผู้โดยสารและสินค้า และศูนย์การแพทย์
กลุ่มที่เพิ่มใหม่ต้องขึ้นทะเบียนปริมาณการปล่อยเมื่อใด?
ครั้งนี้เพิ่มธุรกิจประมาณ 500 แห่ง ตั้งแต่ปี 2026 ต้องจัดทำบัญชีและขึ้นทะเบียนการปล่อยของปีก่อนหน้าภายในวันที่ 30 เมษายนทุกปี
เลือกงาน ESG ที่ต้องการทำก่อน
ยังอยู่ในช่วงค้นคว้าอยู่ใช่ไหม? ดูว่าบริษัทในอุตสาหกรรมเดียวกันเขียนอย่างไรในฐานข้อมูลรายงาน หรือเปรียบเทียบ Syber กับ DCarbon
วิธีประเมินขั้นต่อไปเริ่มจากคิดให้ชัดก่อน: คุณต้องการคำตอบ ดูกฎระเบียบ ดูตัวอย่างจากอุตสาหกรรมเดียวกัน หรือเลือกเครื่องมือ?