บทความ
อัปเดตกฎระเบียบ การจัดทำบัญชีก๊าซเรือนกระจกและการใช้ AI ประสบการณ์การนำ IFRS ไปใช้ กรณีศึกษาจากองค์กรจริง และอัปเดตระบบ เขียนโดยทีมที่ปรึกษาและวิศวกร
-
การให้ความเชื่อมั่นรายงานความยั่งยืนและ Scope 3 ของบริษัทไต้หวัน 2026
ในรายงานความยั่งยืนของบริษัทจดทะเบียนปีที่รายงาน 2025 มี 45.4% ที่ระบุการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม และ 25.5% ได้รับการให้ความเชื่อมั่นจากสำนักงานสอบบัญชี โดยมีการให้ความเชื่อมั่นอย่างสมเหตุสมผลเพียง 2 บริษัท ส่วนบริษัท 1,962 แห่งในข้อมูลเปิดด้าน ESG มี 65.6% ที่เปิดเผย Scope 3 แล้ว หน้านี้มีการเปรียบเทียบรายปีและรายอุตสาหกรรม พร้อมชุดข้อมูลและโปรแกรมสำหรับคำนวณซ้ำ
-
ภาพรวมกฎระเบียบความยั่งยืนไต้หวัน: บัญชี GHG ค่าธรรมเนียมคาร์บอน IFRS
กฎระเบียบด้านความยั่งยืนของไต้หวันแบ่งเป็น 2 สาย คือการเปิดเผยข้อมูลภายใต้คณะกรรมการกำกับดูแลภาคการเงิน และการจัดการคาร์บอนของกระทรวงสิ่งแวดล้อม หน้านี้สรุปหน่วยงานกำกับดูแล ผู้อยู่ในข่าย และกำหนดเวลาของ 8 ระบบตามเส้นเวลา อธิบายผลกระทบจริงต่อองค์กร และแนบข้อมูลสถานะการให้ความเชื่อมั่นของรายงานความยั่งยืน
-
เลือกระบบจัดทำบัญชีคาร์บอนอย่างไร: 8 คำถามที่ควรรู้ก่อนตัดสินใจ
ก่อนเลือกเครื่องมือจัดทำบัญชีคาร์บอน ควรแยกให้ชัดว่าต้องการประมาณการคร่าว ๆ ตอบลูกค้า ขึ้นทะเบียนตามกฎหมาย หรือเตรียมรับการทวนสอบ คำถามที่พบบ่อย 8 ข้อด้านล่างเปรียบเทียบว่าเครื่องมือประมาณการของกระทรวงสิ่งแวดล้อมไต้หวัน (環境部) Excel แพลตฟอร์ม ESG ระบบเฉพาะทาง และที่ปรึกษา เหมาะกับสถานการณ์ใด พร้อมเช็กลิสต์เปรียบเทียบที่นำไปใช้ได้ทันที
-
เลือกจุดเริ่มต้นตามงานที่คุณกำลังทำ
ค้นหารายงานของบริษัทในอุตสาหกรรมเดียวกันฐานข้อมูลรายงานความยั่งยืนดูรายงาน ESG ของบริษัทในไต้หวันฟรี (รายงานกว่า 10,000 ฉบับ)ค้นหารายงานของบริษัทในอุตสาหกรรมเดียวกัน → คู่มือเลือกใช้ระบบคู่มือการเลือกซอฟต์แวร์รายงาน ESG ในไต้หวันเปรียบเทียบฟีเจอร์และค่าใช้จ่ายของระบบรายงาน ESG ก่อนตัดสินใจเลือกเครื่องมือดูคู่มือการเลือก → Syberทำงานร่วมกันด้านการเปิดเผยข้อมูลด้วย Syberแบ่งงานรายบท รวบรวมข้อมูล ร่างแรกด้วย AI และบันทึกการตรวจทานดูเวิร์กโฟลว์รายงานของ Syber →ยังเปรียบเทียบระบบอยู่หรือไม่ คู่มือการเลือกซอฟต์แวร์รายงาน ESG ในไต้หวัน คู่มือการเลือกระบบจัดทำบัญชีก๊าซเรือนกระจกในไต้หวัน -
ปรับ IFRS ระยะที่ 3: บริษัทที่ต้องใช้ลดจาก 1,970 เหลือราว 560 แห่ง สรุปมาตรการเปลี่ยนผ่าน 4 ข้อของ FSC
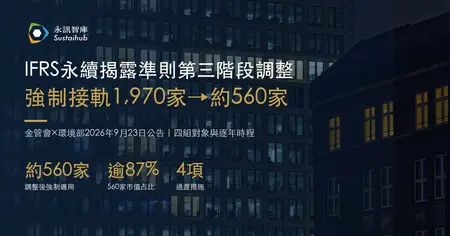
FSC และ Ministry of Environment ประกาศปรับขอบเขตมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS เมื่อวันที่ 23 กันยายน 2026 ลดบริษัทจดทะเบียน TWSE/TPEx ที่ต้องใช้จาก 1,970 เหลือราว 560 แห่ง ระยะที่ 3 เปิดเผยเฉพาะสภาพภูมิอากาศใน 2 ปีแรกและเปลี่ยน Scope 3 เป็นสมัครใจ ระยะที่ 2 และ 3 จะยกเว้นความเชื่อมั่นระดับบริษัทแม่เฉพาะกิจการ และช่วงเปลี่ยนผ่านเสนอให้เลื่อนยื่นหมวดความยั่งยืนถึง 14 วันก่อนประชุมผู้ถือหุ้น บทความสรุปบริษัท 4 กลุ่ม กำหนดการรายปี และประเด็นเตรียมพร้อม
-
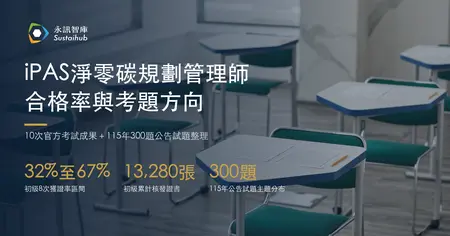
อัตราผ่านผู้จัดการวางแผนคาร์บอนสุทธิเป็นศูนย์ iPAS 32% ถึง 67%: ข้อมูลสอบ 10 ครั้งและแนวข้อสอบ
รวบรวมผลทางการ iPAS ผู้จัดการวางแผนคาร์บอนสุทธิเป็นศูนย์ ระดับต้น 8 ครั้งและระดับกลาง 2 ครั้ง: ระดับต้นมีอัตราได้รับใบรับรอง 32.05% ถึง 67.43% ออกใบรับรองสะสม 13,280 ฉบับ และ 7 จาก 8 ครั้ง วิชา 1 มีอัตราผ่านต่ำกว่าวิชา 2 พร้อมการกระจายหัวข้อจากข้อสอบเผยแพร่ปี 115 (2026) จำนวน 6 ชุด 300 ข้อ และลำดับเตรียมตัว ระดับต้นครั้งที่ 3 รับสมัครรายบุคคลถึงเที่ยงวันที่ 22 กันยายน
-
อภิธานศัพท์ ESG: นิยามและแหล่งอ้างอิงทางการของ 27 คำด้านความยั่งยืน
27 คำศัพท์ ESG และการจัดการคาร์บอนที่พบบ่อย จัดเป็น 6 กลุ่ม ได้แก่ รายงาน มาตรฐาน บัญชีก๊าซเรือนกระจก การให้ความเชื่อมั่น การกำหนดราคาคาร์บอน และการจัดอันดับ แต่ละคำมีนิยามสั้น ๆ พร้อมแหล่งอ้างอิงทางการ และชี้คู่แนวคิดที่มักใช้ปนกัน เช่น บัญชีก๊าซเรือนกระจกกับคาร์บอนฟุตพริ้นท์ Net Zero กับความเป็นกลางทางคาร์บอน และการให้ความเชื่อมั่นกับการทวนสอบ
-
ความเป็นกลางทางคาร์บอนคืออะไร? ISO 14068 ฉบับใหม่และแนวปฏิบัติไต้หวัน
การประกาศความเป็นกลางทางคาร์บอนต้องมีหลักฐานด้านการจัดทำบัญชี การลดการปล่อย การชดเชย และการเปิดเผย ตั้งแต่องค์ประกอบของการประกาศหนึ่งประโยค การเปลี่ยนฉบับของ ISO 14068 ไปจนถึงเงื่อนไขเครดิตและสถานะทางกฎหมายของแนวปฏิบัติของกระทรวงสิ่งแวดล้อมไต้หวัน ช่วยประเมินว่าข้อมูลของคุณเพียงพอสำหรับการประกาศต่อสาธารณะหรือไม่
-
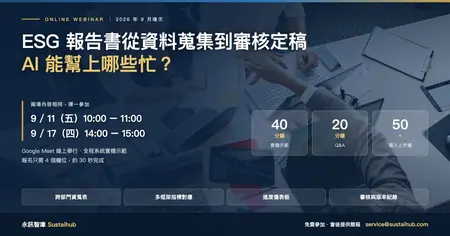
ตั้งแต่รวบรวมข้อมูลจนตรวจอนุมัติรายงาน ESG ฉบับสุดท้าย AI ช่วยอะไรได้บ้าง?|สัมมนาออนไลน์กันยายน|Sustaihub
สัมมนาออนไลน์ ESG × AI กันยายน 2026 ของ Sustaihub สองรอบ 9/11 (ศุกร์) 10:00 และ 9/17 (พฤหัสบดี) 14:00 เข้าร่วมฟรี สาธิตระบบจริง 40 นาที ทั้งแบบฟอร์มข้อมูลข้ามฝ่าย การจับคู่ตัวชี้วัดหลายกรอบ เช่น GRI และ ISSB กับบทอัตโนมัติ แดชบอร์ดความคืบหน้ารายงาน ขั้นตอนทบทวน และบันทึกเวอร์ชัน พร้อม Q&A 20 นาที และสไลด์หลังงาน
-
Net Zero คืออะไร? เส้นทางปี 2050 ของไต้หวัน กฎหมาย และเป้าหมายองค์กร
Net Zero คือความสมดุลระหว่างการปล่อยกับการดูดกลับของแหล่งดูดซับคาร์บอน ไม่ใช่การปล่อยเป็นศูนย์ ตั้งแต่เส้นทางสู่ Net Zero ที่ประกาศในปี 2022 การบัญญัติเป็นกฎหมายในปี 2023 ไปจนถึงกำหนดเวลาของฉบับ SBTi ช่วยแยกเส้นแบ่งระหว่างเป้าหมายประเทศกับหน้าที่ขององค์กร และวิธีเตรียมตัวโดยเริ่มจากการจัดทำบัญชี
-
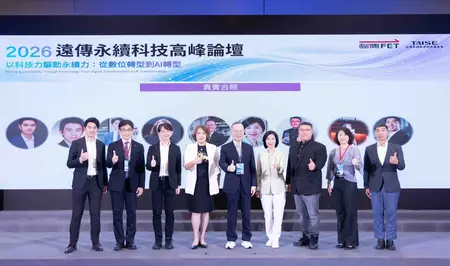
จากดิจิทัลสู่ AI: Sustaihub เสนอ “4 คำถาม ESG AI” ใน Far EasTone Sustainable Technology Summit 2026
Far EasTone Sustainable Technology Summit 2026 จัดวันที่ 28 สิงหาคม ณ Asia-Pacific Sustainability Expo หลี่ เจิ้นเป่ย CEO ของ Sustaihub เสนอ “4 คำถาม ESG AI”: ตรงมาตรฐานไหม หาแหล่งที่มาได้ไหม ความรับผิดชอบชัดไหม ผ่านการตรวจได้ไหม เพื่ออธิบายการประเมินความน่าเชื่อถือคำตอบเมื่อธุรกิจใช้ ESG AI พร้อมสรุปกำหนดใช้มาตรฐานความยั่งยืน IFRS ทั้ง 3 ระยะ