
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าปี 114 (2025) อยู่ที่ 0.467: วิเคราะห์การปล่อยที่ลดต่อเนื่องและผลการเปลี่ยนผ่านพลังงาน
Energy Administration, Ministry of Economic Affairs ประกาศเมื่อ 2 มิถุนายน 2026 ว่าค่าสัมประสิทธิ์การปล่อยไฟฟ้าผู้จำหน่ายสาธารณะปี 114 ตามปฏิทินสาธารณรัฐจีน (2025) เท่ากับ 0.467 กก. CO₂e/หน่วย ลดประมาณ 1.5% จากปี 113 (2024) และสะสมประมาณ 12% จากปี 105 (2016) ปีนี้แบ่งค่าเป็นภาคธุรกิจ 0.466 กับครัวเรือน 0.471 เป็นครั้งแรก พร้อมค่าทั่วประเทศที่รวมซื้อขายสีเขียวเอกชนประมาณเบื้องต้น 0.456 สำหรับธุรกิจที่ต้องทำบัญชีก๊าซเรือนกระจก รายงาน Scope 2 หรือตอบข้อกำหนดลดคาร์บอนของห่วงโซ่โลก ชุดตัวเลขปรับทุกปีนี้เป็นฐานคำนวณการปล่อยจากไฟฟ้า บทความสรุปความต่างทั้งสี่ค่า แนวโน้มห้าปี และวิธีใช้ค่าทางการอย่างถูกต้องในการทำบัญชีคาร์บอน
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- สรุปประเด็นสำคัญจาก Sustaihub
- รวมค่าสัมประสิทธิ์หลัก 4 ค่าในปี 114
- ค่าสัมประสิทธิ์การปล่อยไฟฟ้าคืออะไร? 3 คำที่มักสับสน
- ค่าสัมประสิทธิ์การปล่อยไฟฟ้าของผู้จำหน่ายไฟฟ้าสาธารณะ
- ค่าสัมประสิทธิ์การปล่อยไฟฟ้าทั่วประเทศ
- เปรียบเทียบนิยามและผู้ใช้ค่าสัมประสิทธิ์สามประเภท
- ระบบใหม่ปี 114: ภาคธุรกิจ 0.466 กับครัวเรือน 0.471
- เหตุใดค่าภาคธุรกิจต่ำกว่าครัวเรือน?
- บริษัทควรใช้ค่าใดในการทำบัญชีคาร์บอน?
- แนวโน้ม 5 ปี: จาก 0.509 สู่ 0.467
- การลดสะสม 5 ปีและเทียบปีฐาน
- เหตุใดการปล่อยจึงลดต่อเนื่อง? 3 แรงขับการเปลี่ยนผ่านพลังงาน
- ช่องว่างจากค่าอ้างอิงนโยบาย: 0.467 กับ 0.424
- แรงต้านจากการใช้ไฟฟ้าเพิ่ม: เซมิคอนดักเตอร์ AI และศูนย์ข้อมูล
- เหตุใดห่วงโซ่อุปทานโลกจึงให้ความสำคัญกับค่าสัมประสิทธิ์การปล่อยไฟฟ้า
- ผลต่อธุรกิจในทางปฏิบัติ: จัดทำบัญชีคาร์บอนอย่างไร
- คำนวณการปล่อย Scope 2 อย่างไร
- 3 การดำเนินการที่เริ่มได้ทันที
- ให้แพลตฟอร์ม Sustaihub ช่วยจัดการข้อมูลความยั่งยืนครบในที่เดียว
- คำถามที่พบบ่อย FAQ
- อ่านเพิ่มเติม
- แหล่งข้อมูลทางการ
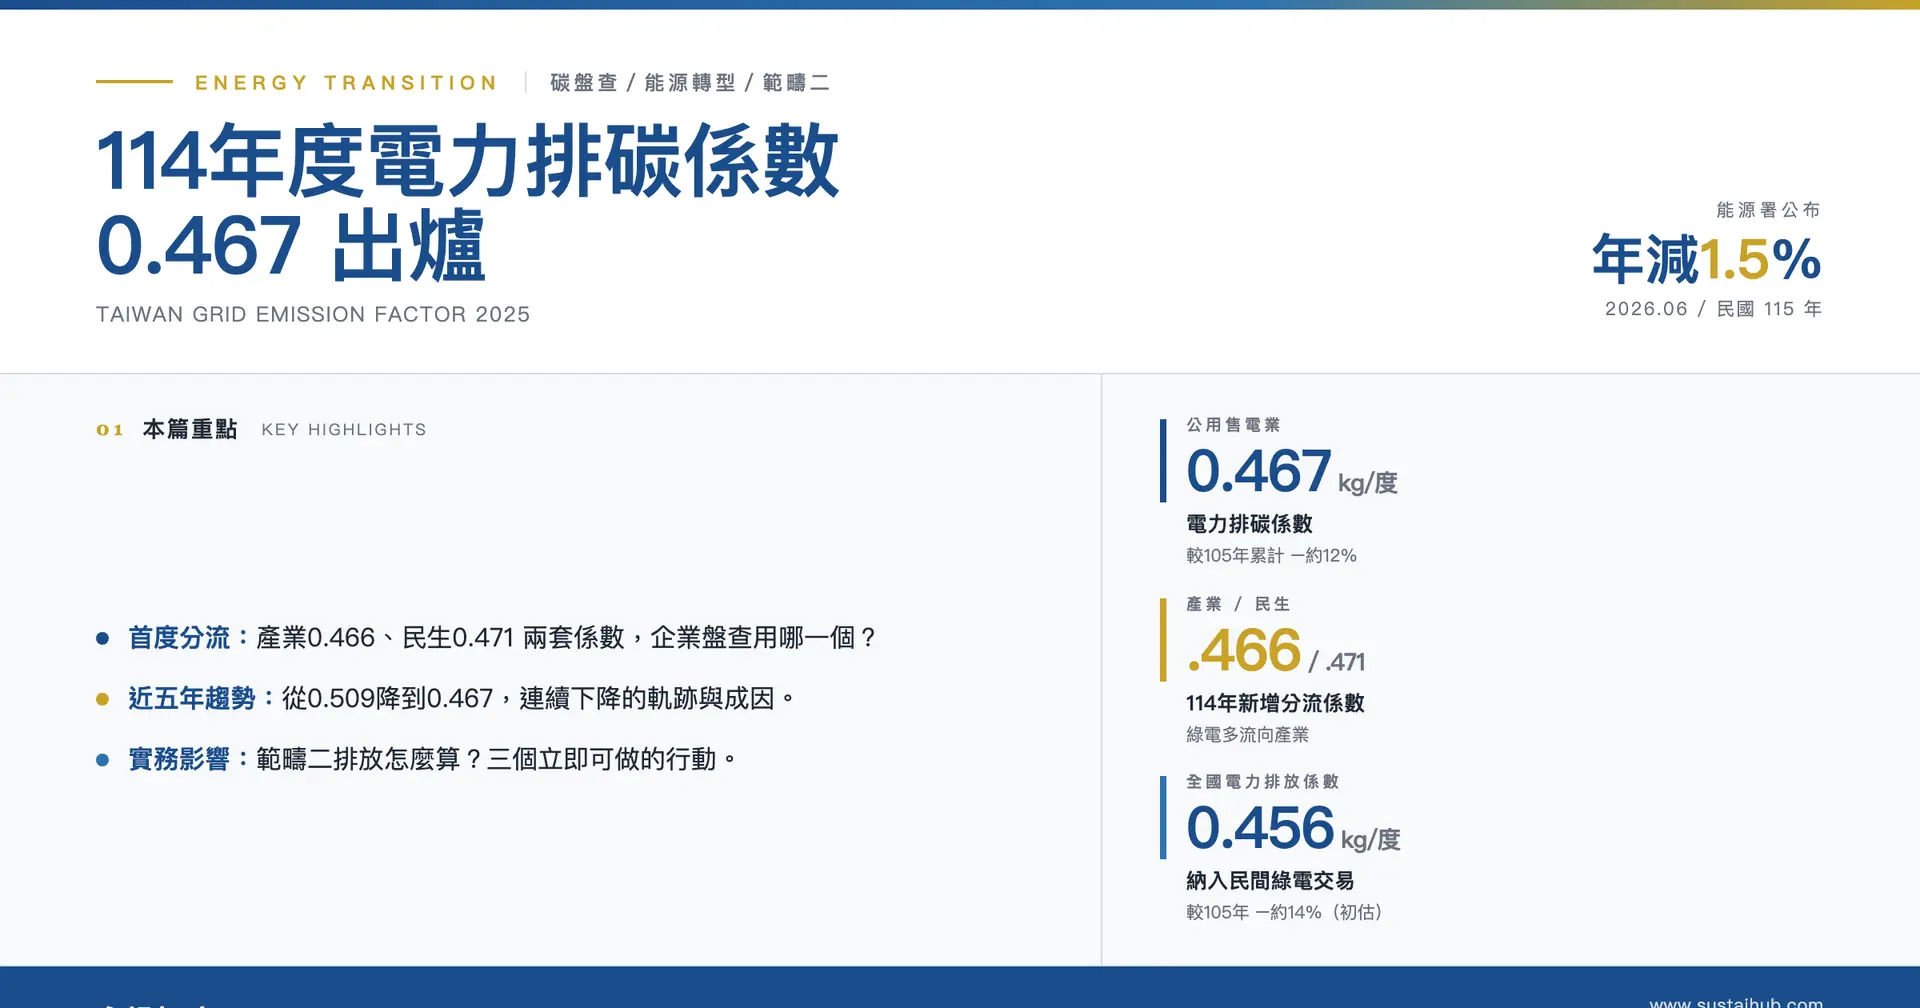
สรุปประเด็นสำคัญจาก Sustaihub
- ตามประกาศของ Energy Administration (能源署) ภาคธุรกิจที่จัดทำบัญชี Scope 2 ใช้ค่าสัมประสิทธิ์การปล่อยไฟฟ้าภาคธุรกิจ 0.466 (ผู้ใช้แสงสว่างมิเตอร์เพื่อธุรกิจ ไฟฟ้าแรงดันต่ำ สูง และสูงพิเศษ) ส่วนผู้ใช้แสงสว่างมิเตอร์ที่ไม่ใช่ธุรกิจและแบบเหมาจ่ายใช้ 0.471 การใช้จริงยังต้องยึดข้อกำหนดของหน่วยงานกำกับหรือผู้ทวนสอบและผู้ให้ความเชื่อมั่น
- ค่าสัมประสิทธิ์นี้เป็นค่าเฉลี่ยรายปีฝั่งจำหน่ายไฟฟ้า ซึ่งรวมการสูญเสียในการส่งและจำหน่ายแล้ว ไม่ต้องบวกเพิ่ม รายงานที่ครอบคลุมหลายปีต้องตรวจว่าปีของค่าสัมประสิทธิ์สอดคล้องกัน
- หากซื้อไฟฟ้าสีเขียวหรือใบรับรองพลังงานหมุนเวียนเอง ต้องหักแยกด้วยวิธี market-based เพื่อไม่ให้นับซ้ำ
- ค่าผู้จำหน่ายไฟฟ้าสาธารณะลดจาก 0.509 ในปี 2021 เหลือ 0.467 ในปี 2025 ลดสะสม 5 ปีประมาณ 8.3% แต่ยังสูงกว่าค่าอ้างอิงปี 114 (2025) ที่ Ministry of Economic Affairs (經濟部) ประกาศไว้ที่ 0.424 ประมาณ 10%
Sustaihub รวบรวมข้อมูลเปิดด้านการเปิดเผยข้อมูล ESG ของ Taiwan Stock Exchange (TWSE, 證交所) และ Taipei Exchange (TPEx, 櫃買中心) ปี 2025 ครอบคลุมบริษัทจดทะเบียน TWSE/TPEx 1,962 แห่ง (รายงานของแต่ละบริษัทดูได้ที่ฐานข้อมูลรายงานความยั่งยืนของ Sustaihub) พบว่า 99.5% เปิดเผยการปล่อย Scope 2 (นับว่าเปิดเผยเมื่อปริมาณการปล่อยมากกว่า 0) และค่ามัธยฐานอัตราการใช้พลังงานหมุนเวียนของ 702 บริษัทที่กรอกข้อมูลอยู่ที่ 1.6% หากเลือกปีหรือประเภทของค่าสัมประสิทธิ์ไฟฟ้าผิด ตัวเลข Scope 2 ที่บริษัทจดทะเบียนแทบทุกแห่งเปิดเผยจะได้รับผลกระทบ Sustaihub เปรียบเทียบรายอุตสาหกรรมเพิ่มเติม พบว่าในอุตสาหกรรมที่มีรายงานปีรายงาน 2025 ตั้งแต่ 30 ฉบับขึ้นไป อุตสาหกรรมการเงินและประกันภัย (15.5%) และอุตสาหกรรมคอมพิวเตอร์และอุปกรณ์ต่อพ่วง (14.0%) มีค่ามัธยฐานอัตราการใช้พลังงานหมุนเวียนสูงกว่าอย่างเห็นได้ชัด
Energy Administration ภายใต้ Ministry of Economic Affairs ประกาศเมื่อวันที่ 2 มิถุนายน 2026 ว่าค่าสัมประสิทธิ์การปล่อยไฟฟ้าของผู้จำหน่ายไฟฟ้าสาธารณะปี 114 ตามปฏิทินสาธารณรัฐจีน (2025)เท่ากับ 0.467 กก. CO₂e/หน่วย ลดลงประมาณ 1.5% จาก 0.474 ในปี 113 (2024) และลดสะสมประมาณ 12% จากปี 105 (2016) สำหรับบริษัทที่ต้องจัดทำบัญชีก๊าซเรือนกระจก รายงานการปล่อย Scope 2 หรือตอบข้อกำหนดลดคาร์บอนของห่วงโซ่อุปทานโลก ตัวเลขปรับปรุงทุกปีนี้เป็นฐานสำคัญในการคำนวณรอยเท้าคาร์บอนจากไฟฟ้า (หมายเหตุ: ปีสาธารณรัฐจีนในบทความกำกับด้วย ค.ศ. ทุกครั้ง โดยปี 114=2025, 113=2024, 112=2023, 111=2022, 110=2021, 105=2016)
นอกจากนี้ ตั้งแต่ปี 114 (2025) Energy Administration แบ่งค่าสัมประสิทธิ์เป็นครั้งแรก โดยเพิ่มค่าสัมประสิทธิ์การปล่อยไฟฟ้าภาคธุรกิจ และค่าสัมประสิทธิ์การปล่อยไฟฟ้าครัวเรือน สองประเภท พร้อมประกาศค่าประมาณเบื้องต้นของค่าสัมประสิทธิ์การปล่อยไฟฟ้าทั่วประเทศ ที่รวมการซื้อขายไฟฟ้าสีเขียวภาคเอกชน บทความนี้สรุปความต่างทั้งสี่ค่า แนวโน้ม 5 ปี และผลต่อบัญชีคาร์บอนกับการเปิดเผยข้อมูลบริษัท
สำหรับฝ่ายความยั่งยืนและการเงิน ค่าสัมประสิทธิ์การปล่อยไฟฟ้าเป็นพารามิเตอร์ที่ใช้ทุกปี ทั้งบริษัทจดทะเบียนใน Taiwan Stock Exchange (TWSE)/Taipei Exchange (TPEx) ที่จัดทำรายงานความยั่งยืนและเปิดเผยบัญชีก๊าซเรือนกระจกตาม Financial Supervisory Commission (FSC) ซัพพลายเออร์ที่ส่งรอยเท้าคาร์บอนผลิตภัณฑ์ และผู้ส่งออกที่รายงานตามกลไกปรับคาร์บอนก่อนข้ามพรมแดนสหภาพยุโรป (CBAM) ต่างต้องอ้างอิงค่านี้ เมื่ออัปเดตค่าต้องคำนวณ Scope 2 ใหม่ จึงต้องเข้าใจนิยามและวิธีใช้อย่างถูกต้อง
รวมค่าสัมประสิทธิ์หลัก 4 ค่าในปี 114
ประกาศปี 114 (2025) ต่างจากปีก่อน โดยเปลี่ยนจากค่าเดียวเป็นชุดค่าสัมประสิทธิ์ บริษัทต้องตรวจประเภทและวัตถุประสงค์การใช้ไฟฟ้าก่อนเลือกค่าที่ตรงกัน ต่อไปนี้เป็นค่าหลัก 4 ค่า:
เดิมบริษัทส่วนใหญ่ใช้ค่าเฉลี่ยเดียวของผู้จำหน่ายไฟฟ้าสาธารณะไม่ว่ารูปแบบใช้ไฟฟ้าใด ตั้งแต่ปี 114 (2025) เพิ่มค่าภาคธุรกิจและครัวเรือนแยกกัน เพื่อสะท้อนว่าภาคธุรกิจซื้อไฟฟ้าสีเขียวมากกว่าในช่วงหลัง ผู้ผลิตเพื่อส่งออกใช้ค่าภาคธุรกิจตามข้อกำหนดในการคำนวณการปล่อยทางอ้อมได้
1. ขอบเขตใช้: ตรวจการปล่อยเฉลี่ยของไฟฟ้าทั้งหมดที่ผู้จำหน่ายไฟฟ้าสาธารณะขาย เพื่อเป็นฐานกำกับของหน่วยงานกำกับกิจการไฟฟ้า
2. เนื่องจากภาคธุรกิจซื้อไฟฟ้าสีเขียวมากกว่า จึงกำหนดค่าสำหรับบัญชีภาคธุรกิจปี 114 เป็น 0.466 กก. CO₂e/หน่วย ใช้กับประเภทอัตราค่าไฟฟ้าผู้ใช้ไฟฟ้าแสงสว่างแบบมิเตอร์เพื่อธุรกิจ ไฟฟ้าแรงดันต่ำ แรงดันสูง และแรงดันสูงพิเศษ。
3. สำหรับประเภทอัตราค่าไฟฟ้าผู้ใช้ไฟฟ้าแสงสว่างแบบมิเตอร์ที่ไม่ใช่ธุรกิจ และแบบเหมาจ่าย ใช้ค่าสัมประสิทธิ์การปล่อยไฟฟ้า 0.471 กก. CO₂e/หน่วย。
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าคืออะไร? 3 คำที่มักสับสน
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าฟังเหมือนมีค่าเดียว แต่เอกสารนโยบายใช้คำอย่างน้อยสามแบบที่มีขอบเขตคำนวณต่างกัน ต้องแยกนิยามก่อนจึงจะเข้าใจความต่างของตัวเลข
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าของผู้จำหน่ายไฟฟ้าสาธารณะ
นี่เป็นตัวเลขที่อ้างอิงบ่อยที่สุดและเป็นค่าหลักในการจัดทำบัญชีคาร์บอนธุรกิจ โดยวัดการปล่อยคาร์บอนต่อไฟฟ้าหนึ่งหน่วยที่ระบบ Taipower จำหน่าย สูตรทางการคือ:
(การปล่อยจากไฟฟ้าที่ผู้ผลิตและผู้ติดตั้งอุปกรณ์ผลิตใช้เองขายส่งให้ผู้จำหน่ายไฟฟ้าสาธารณะ − การปล่อยที่จัดสรรให้การสูญเสียในสายส่ง) ÷ ปริมาณไฟฟ้าที่ผู้จำหน่ายไฟฟ้าสาธารณะขายทั้งหมด
กล่าวง่าย ๆ คือ นำการปล่อยรวมจากผลิตไฟฟ้าทั่วประเทศ หักส่วนการสูญเสียในการส่งและจำหน่าย แล้วหารด้วยไฟฟ้าที่ขายถึงผู้ใช้จริง ปี 114 ค่านี้เท่ากับ0.467。
มีรายละเอียดที่มักถูกมองข้ามสองข้อ ข้อแรก ค่าคำนวณที่ฝั่งขายไฟฟ้าไม่ใช่ฝั่งผลิต จึงรวมการจัดสรรการสูญเสียในระบบส่งและจำหน่ายแล้ว บริษัทไม่ต้องบวกส่วนสูญเสียเพิ่ม ข้อสอง เป็นค่าเฉลี่ยรายปีที่คำนวณหลังปิดข้อมูล ค่าที่ประกาศสำหรับปี 114 สะท้อนสัดส่วนการผลิตจริงของโรงไฟฟ้าทั้งหมดในไต้หวันในปีที่ปิดข้อมูลก่อนหน้า ทั้งถ่านหิน ก๊าซ น้ำมัน นิวเคลียร์ และพลังงานหมุนเวียน จึงไม่ใช่ค่าเรียลไทม์ แต่เป็นผลโครงสร้างไฟฟ้ารวมของปีนั้น เมื่อสัดส่วนถ่านหินลดและไฟฟ้าสีเขียวกับก๊าซเพิ่ม ค่าก็ลดตาม
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าทั่วประเทศ
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าทั่วประเทศใช้ฐานจากค่าของผู้จำหน่ายไฟฟ้าสาธารณะ แล้วรวมไฟฟ้าหมุนเวียนที่ส่งตรงและส่งผ่านระบบในการซื้อขายสีเขียวเสรีของเอกชนเพิ่มเติม กล่าวคือ รวมไฟฟ้าสะอาดที่บริษัทซื้อเองจากผู้ขายสีเขียวโดยไม่ผ่านระบบ Taipower จึงสะท้อนการปล่อยจากการใช้ไฟฟ้าทั่วประเทศครบกว่า ค่าประมาณเบื้องต้นปี 114 คือ0.456 ต่ำกว่าค่าผู้จำหน่ายไฟฟ้าสาธารณะ สะท้อนการเติบโตของการซื้อขายสีเขียวเอกชน ค่าทั่วประเทศมักสรุปช้ากว่าค่าผู้จำหน่ายสาธารณะ จึงมักประกาศเป็นค่าประมาณก่อน แล้วสรุปเมื่อข้อมูลซื้อขายครบ บริษัทควรตรวจว่าเป็นฉบับประมาณหรือทางการ และยึดประกาศสุดท้ายของ Energy Administration
เปรียบเทียบนิยามและผู้ใช้ค่าสัมประสิทธิ์สามประเภท
| ชื่อค่าสัมประสิทธิ์ | ค่าปี 114 (2025) | ขอบเขตคำนวณ | กลุ่มผู้ใช้หลัก |
|---|---|---|---|
| ค่าสัมประสิทธิ์การปล่อยไฟฟ้าของผู้จำหน่ายไฟฟ้าสาธารณะ | 0.467 | การปล่อยเฉลี่ยของไฟฟ้าที่ระบบ Taipower ขาย | ฐานบัญชีคาร์บอนจากการใช้ไฟฟ้าทั่วไป |
| ค่าสัมประสิทธิ์การปล่อยไฟฟ้าภาคธุรกิจ | 0.466 | ส่วนการใช้ไฟฟ้าภาคธุรกิจในระบบผู้จำหน่ายสาธารณะ | ผู้ใช้แสงสว่างแบบมิเตอร์เพื่อธุรกิจ และไฟฟ้าแรงดันต่ำ สูง สูงพิเศษ |
| ค่าสัมประสิทธิ์การปล่อยไฟฟ้าครัวเรือน | 0.471 | ส่วนการใช้ไฟฟ้าครัวเรือนในระบบผู้จำหน่ายสาธารณะ | ผู้ใช้ไฟฟ้าแสงสว่างแบบมิเตอร์ที่ไม่ใช่ธุรกิจ และแบบเหมาจ่าย |
| ค่าสัมประสิทธิ์การปล่อยไฟฟ้าทั่วประเทศ | 0.456 | รวมไฟฟ้าสีเขียวเอกชนที่ส่งตรง/ส่งผ่านระบบเพิ่ม | แสดงการปล่อยโดยรวมทั่วประเทศ |
ที่มา: ประกาศค่าสัมประสิทธิ์การปล่อยไฟฟ้าปี 114 (2025) ของ Energy Administration, Ministry of Economic Affairs | Sustaihub เรียบเรียง
ค่าสัมประสิทธิ์มีหน่วยคาร์บอน (กก. CO₂e/หน่วย) ไม่ใช่หน่วยเงิน ใช้คำนวณการปล่อยก๊าซเรือนกระจกเท่านั้น ไม่เกี่ยวกับอัตราหรือการปรับค่าไฟ ข้อผิดพลาดที่พบบ่อยคือใช้ค่าผิดปีหรือผิดประเภท ทำให้ต้องคำนวณข้อมูลทั้งหมดใหม่ และอาจกระทบความน่าเชื่อถือของข้อมูลที่เปิดเผย
ระบบใหม่ปี 114: ภาคธุรกิจ 0.466 กับครัวเรือน 0.471
การปรับระบบหลักในปี 114 (2025) คือแยกค่าผู้จำหน่ายไฟฟ้าสาธารณะเป็นภาคธุรกิจกับครัวเรือน ค่าภาคธุรกิจ 0.466 และครัวเรือน 0.471 ต่างกัน 0.005 โดยหลักสะท้อนสัดส่วนซื้อไฟฟ้าสีเขียวที่ต่างกัน
เหตุใดค่าภาคธุรกิจต่ำกว่าครัวเรือน?
หัวใจสำคัญคือทิศทางการจัดสรรไฟฟ้าสีเขียว ช่วงหลังภาคธุรกิจซื้อไฟฟ้าสีเขียวจำนวนมากหลายช่องทางเพื่อรับความต้องการห่วงโซ่อุปทานโลก เช่น RE100 ลูกค้า และ EU CBAM ไฟฟ้าสะอาดเหล่านี้เข้าสู่ภาคธุรกิจเป็นหลัก ทำให้ปริมาณคาร์บอนในไฟฟ้าที่ใช้จริงต่ำลง ส่วนครัวเรือนซื้อสีเขียวน้อยกว่า จึงมีคาร์บอนเฉลี่ยสูงกว่าเล็กน้อย
เมื่อคำนวณรวม ธุรกิจและครัวเรือนใช้ค่าเฉลี่ยเดียวกัน เมื่อแยกกลุ่ม การซื้อไฟฟ้าสีเขียวของแต่ละภาคสะท้อนในค่าของตน ทำให้ใกล้รูปแบบใช้ไฟฟ้าจริงขึ้น
ตามประกาศ Energy Administration บัญชีคาร์บอนภาคธุรกิจใช้ค่าสัมประสิทธิ์การปล่อยไฟฟ้าภาคธุรกิจ 0.466 ซึ่งใกล้โครงสร้างใช้ไฟฟ้ารวมของภาคธุรกิจมากกว่า สำหรับผู้ส่งออกคำนวณการปล่อยทางอ้อมและตอบข้อกำหนดลดคาร์บอนสากล
บริษัทควรใช้ค่าใดในการทำบัญชีคาร์บอน?
บริษัทที่ผลิตหรือประกอบธุรกิจ เมื่อจัดทำบัญชีและเปิดเผย Scope 2 ควรใช้ค่าสัมประสิทธิ์การปล่อยไฟฟ้าภาคธุรกิจ 0.466 ในทางปฏิบัติต้องระวังสามข้อ: ยึดข้อกำหนดหน่วยงานกำกับหรือผู้ทวนสอบ เช่น Ministry of Environment, FSC หรือผู้ให้ความเชื่อมั่นภายนอก หากซื้อไฟฟ้าสีเขียวหรือใบรับรองเอง ให้หักแยกด้วยวิธี market-based เพื่อไม่ให้นับซ้ำ และรายงานข้ามปีต้องตรวจปีของค่าให้สอดคล้อง หากไม่แน่ใจประเภทให้สอบถามผู้ทวนสอบหรือที่ปรึกษาโดยตรง การเลือกผิดมักพบเมื่อทวนสอบซึ่งต้องทำบัญชีใหม่
เมื่อจัดทำบัญชีคาร์บอนและคำนวณ Scope 2 บริษัทควรใช้ค่าการปล่อยไฟฟ้าตามประกาศทางการประจำปีของ Energy Administration, Ministry of Economic Affairs และเลือกให้ตรงประเภทไฟฟ้า (ธุรกิจ 0.466 ครัวเรือนแสงสว่างมิเตอร์ที่ไม่ใช่ธุรกิจและเหมาจ่าย 0.471) ไม่ควรประมาณเองหรือใช้ค่าปีก่อน วิธีและค่าที่ใช้จริงยังต้องยึดข้อกำหนดหน่วยงานกำกับ (Ministry of Environment, FSC) หรือผู้ทวนสอบ/ให้ความเชื่อมั่น
แนวโน้ม 5 ปี: จาก 0.509 สู่ 0.467
เมื่อมองระยะยาว ค่าสัมประสิทธิ์การปล่อยไฟฟ้าผู้จำหน่ายสาธารณะมีแนวโน้มลดทุกปี ต่อไปนี้คือการเปลี่ยนแปลงห้าปีล่าสุด (ปี 110 ถึง 114 หรือ ค.ศ. 2021 ถึง 2025):
การลดสะสม 5 ปีและเทียบปีฐาน
จาก 0.509 ในปี 110 (2021) ลงสู่ 0.467 ในปี 114 (2025) ลดสะสมในห้าปี 0.042 กก. CO₂e/หน่วย ลดสะสมประมาณ 8.3% เฉลี่ยประมาณ 2% ต่อปี หากใช้ปีฐาน 105 (2016) ที่ 0.529 ปี 114 ลดสะสมประมาณ 12% แม้ระหว่างปี 112 ถึง 113 ลดมากครั้งหนึ่ง (0.494→0.474 ประมาณ −4%) แต่ทิศทางรวมลดลงต่อเนื่อง
อัตราลดแต่ละปีไม่เท่ากัน ปี 111 ถึง 112 (2022 ถึง 2023) แทบคงที่ (0.495→0.494 เพียง −0.2%) สะท้อนว่าการใช้ไฟฟ้าเพิ่มกับไฟฟ้าสีเขียวที่เพิ่มหักล้างกันใกล้เคียง ส่วนปี 113 ลดชัดเพราะทยอยปลดโรงไฟฟ้าถ่านหินและทดแทนด้วยก๊าซกับสีเขียวพร้อมกัน การลดจึงไม่สม่ำเสมอทุกปี แต่ขึ้นกับกำหนดปลดหน่วยผลิต เชื่อมโรงไฟฟ้าใหม่ และจบโครงการสีเขียว เมื่อกำหนดฐานเป้าหมายลดหลายปี เช่น SBTi และจำลองสถานการณ์ บริษัทควรพิจารณาลักษณะไม่เป็นเส้นตรงนี้ ไม่ควรสมมติว่าลดเท่ากันทุกปี
| ปี (สาธารณรัฐจีน / ค.ศ.) | ค่าสัมประสิทธิ์ผู้จำหน่ายไฟฟ้าสาธารณะ | การเปลี่ยนจากปีก่อน | สะสมเทียบปี 105 |
|---|---|---|---|
| 105 (2016 ปีฐาน) | 0.529 | — | — |
| 110(2021) | 0.509 | — | −3.8% |
| 111(2022) | 0.495 | −2.8% | −6.4% |
| 112(2023) | 0.494 | −0.2% | −6.6% |
| 113(2024) | 0.474 | −4.2% | −10.4% |
| 114(2025) | 0.467 | −1.5% | −ประมาณ 12% |
ที่มา: ประกาศค่าสัมประสิทธิ์การปล่อยไฟฟ้ารายปีของ Energy Administration, Ministry of Economic Affairs | Sustaihub เรียบเรียง
ค่าลดต่อเนื่องห้าปี และค่าทั่วประเทศ 0.456 ต่ำกว่าผู้จำหน่ายสาธารณะ 0.467 แสดงความคืบหน้าทั้งเพิ่มไฟฟ้าคาร์บอนต่ำและการซื้อขายสีเขียวเอกชน สำหรับบริษัท การใช้ไฟฟ้าเท่าเดิมจะมี Scope 2 ลดเล็กน้อยตามค่าแต่ละปี แต่ยังห่างค่าอ้างอิงนโยบาย 0.424 จึงไม่ควรพึ่งการลดของค่าสัมประสิทธิ์เพียงอย่างเดียว
เหตุใดการปล่อยจึงลดต่อเนื่อง? 3 แรงขับการเปลี่ยนผ่านพลังงาน
การลดทุกปีไม่ได้เกิดเอง แต่เป็นผลของโครงสร้างพลังงานที่เปลี่ยน ค่าสัมประสิทธิ์คือคาร์บอนเฉลี่ยต่อไฟฟ้าหนึ่งหน่วย หลักการลดคือทำให้การผลิตแต่ละหน่วยปล่อย CO₂ น้อยลง ในระบบไฟฟ้าคือปรับส่วนผสมการผลิต ใช้แหล่งคาร์บอนต่ำหรือศูนย์แทนคาร์บอนสูง Energy Administration สรุปสาเหตุว่าเป็นการขับเคลื่อนเปลี่ยนผ่านพลังงาน เพิ่มไฟฟ้าคาร์บอนต่ำ และปรับโครงสร้างไฟฟ้าความร้อน แยกได้เป็น 3 แรงขับ
-
1แรงขับ 1: ขยายการติดตั้งพลังงานหมุนเวียน
กำลังติดตั้งแสงอาทิตย์และลมนอกชายฝั่งเพิ่มเร็วทุกปี ทำให้สีเขียวมีสัดส่วนสูงขึ้น ทุกหน่วยพลังงานหมุนเวียนที่แทนถ่านหินหรือน้ำมันช่วยลดค่ารวม จึงเป็นทิศทางหลักของนโยบาย -
2แรงขับ 2: ปรับโครงสร้างไฟฟ้าความร้อน (ใช้ก๊าซแทนถ่านหิน)
ในช่วงที่พลังงานหมุนเวียนยังรองรับภาระฐานและการจัดสรรกำลังผลิตทั้งหมดไม่ได้ รัฐทยอยใช้ก๊าซธรรมชาติคาร์บอนต่ำกว่าแทนถ่านหิน แม้เป็นไฟฟ้าความร้อนเหมือนกัน ก๊าซปล่อยต่อหน่วยต่ำกว่าอย่างชัดเจน การใช้ก๊าซแทนถ่านหินจึงเป็นเครื่องมือหลักลดค่าในช่วงเปลี่ยนผ่าน -
3แรงขับ 3: การซื้อขายไฟฟ้าสีเขียวเสรีของเอกชนเติบโต
ภาคธุรกิจซื้อพลังงานหมุนเวียนจำนวนมากผ่านการส่งตรงและส่งผ่านระบบเพื่อตอบลูกค้าและห่วงโซ่อุปทานโลก ไฟฟ้าส่วนนี้แม้ไม่จำเป็นต้องผ่านระบบ Taipower แต่ลดการปล่อยทั่วประเทศจริง เป็นสาเหตุหลักที่ค่าทั่วประเทศ 0.456 ต่ำกว่าผู้จำหน่ายสาธารณะ 0.467
แรงขับทั้งสามทำงานร่วมกัน พลังงานหมุนเวียนเป็นแหล่งลดหลักแต่ไม่ต่อเนื่อง แสงอาทิตย์ผลิตกลางวัน ส่วนลมขึ้นกับสภาพลม จึงยังจ่ายตลอดวันลำพังได้ยาก ช่วงเปลี่ยนผ่านต้องใช้ก๊าซที่ปรับกำลังได้เร็วและปล่อยต่ำกว่าชดเชยเพื่อรักษาเสถียรภาพโครงข่าย การซื้อขายสีเขียวเอกชนช่วยให้บริษัทซื้อหมุนเวียนตรงได้โดยไม่รอค่าเฉลี่ยโครงข่ายลด จึงทำให้ค่าทั่วประเทศต่ำกว่าค่าผู้จำหน่ายสาธารณะ ตามแผนทางการ เมื่อโครงการลมนอกชายฝั่งและแสงอาทิตย์เชื่อมเพิ่ม ค่าคาดว่าจะลดต่อ แต่ขนาดการลดยังขึ้นกับการใช้ไฟฟ้าที่เติบโต
ช่องว่างจากค่าอ้างอิงนโยบาย: 0.467 กับ 0.424
การลดเป็นข่าวดี แต่เมื่อเทียบค่าอ้างอิงนโยบายยังมีความท้าทายมาก Ministry of Economic Affairs ประกาศตั้งแต่ปี 2022 ว่าค่าอ้างอิงการปล่อยไฟฟ้าปีสาธารณรัฐจีน 114 (2025) กำหนดไว้ที่ 0.424 กก. CO₂e/หน่วย แต่ค่าผู้จำหน่ายสาธารณะที่ประกาศจริง 0.467 สูงกว่าประมาณ 0.043 หรือ 10% ยังมีช่องว่างชัด ค่าอ้างอิงนี้กำหนดตามเป้าหมายควบคุมก๊าซเรือนกระจกระยะที่สองที่ Executive Yuan อนุมัติ และประมาณการส่งตรง/ส่งผ่านของพลังงานหมุนเวียน เป็นเกณฑ์ที่ต้องบรรลุ การที่ค่าจริงยังไม่ถึงเตือนว่าแม้เปลี่ยนผ่านมีผลแล้วก็ต้องเร่งต่อ
แรงต้านจากการใช้ไฟฟ้าเพิ่ม: เซมิคอนดักเตอร์ AI และศูนย์ข้อมูล
เบื้องหลังช่องว่างคือแรงกดดันเชิงโครงสร้างของไต้หวัน การผลิตเซมิคอนดักเตอร์ การประมวลผล AI และศูนย์ข้อมูลใช้ไฟฟ้าเพิ่มเร็ว ทำให้ความต้องการรวมขยาย ไฟฟ้าใหม่ส่วนมากยังต้องใช้ถ่านหินและก๊าซ จึงหักล้างผลลดจากหมุนเวียนบางส่วนและจำกัดความเร็วการลดค่า กล่าวคือ ค่าที่ยังลดทุกปีแม้การใช้รวมเพิ่ม มาจากสัดส่วนหมุนเวียนและก๊าซที่สูงขึ้นเป็นหลัก
ช่องว่างนี้เตือนว่าอย่าใช้ค่าอ้างอิงนโยบายแทนค่าที่บรรลุแล้ว เพราะอาจต้องพยายามอีกหลายปี ในการวางสถานการณ์ ควรใช้ค่าประกาศจริงเป็นฐาน แล้วประมาณการลดอนาคตอย่างระมัดระวังตามเส้นทางเปลี่ยนผ่านทางการ ไม่ใช่ใช้ 0.424 ที่ยังเป็นเป้าหมายทันที ความเร็วบรรลุขึ้นมากกับการติดตั้งหมุนเวียน การส่งก๊าซและเดินเครื่อง และแนวโน้มการใช้ไฟฟ้า หากส่วนใดล่าช้า ค่าจะลดช้าลง นี่เป็นอีกเหตุให้ผู้ผลิตใช้ไฟฟ้าสูงประเมินซื้อสีเขียวเองควบคู่กับพึ่งการลดของโครงข่าย
Energy Administration ย้ำว่าเมื่อการใช้ไฟฟ้าเพิ่ม ต้องขยายหมุนเวียนพร้อมมีก๊าซคาร์บอนต่ำรองรับการจัดสรรกำลังที่เสถียร โครงสร้างเหล่านี้เป็นฐานร่วมของความมั่นคงไฟฟ้า ความยืดหยุ่นระบบ และการลดค่าสัมประสิทธิ์ จึงอธิบายว่าทำไมไต้หวันไม่อาจไปสุทธิเป็นศูนย์ในก้าวเดียว แต่ต้องเดินหน้าหมุนเวียน ก๊าซคาร์บอนต่ำ และความยืดหยุ่นพร้อมกัน
เหตุใดห่วงโซ่อุปทานโลกจึงให้ความสำคัญกับค่าสัมประสิทธิ์การปล่อยไฟฟ้า
ค่าการปล่อยไฟฟ้าที่ลดไม่ได้เป็นเพียงผลงานนโยบายภายใน แต่กระทบสถานะธุรกิจไต้หวันในห่วงโซ่โลกโดยตรง เศรษฐกิจเน้นส่งออก ทั้งเซมิคอนดักเตอร์ อิเล็กทรอนิกส์ เครื่องจักร และสิ่งทอมีลูกค้าในยุโรป สหรัฐฯ ญี่ปุ่น ซึ่งช่วงหลังรวมรอยเท้าคาร์บอนซัพพลายเออร์ในเงื่อนไขซื้อ เมื่อแบรนด์ใหญ่ผูกพัน RE100 (พลังงานหมุนเวียน 100%) หรือเป้าสุทธิเป็นศูนย์ ข้อกำหนดลดจะส่งต่อขึ้นไปตามห่วงโซ่ กระทบผู้รับจ้างผลิตและผู้ผลิตชิ้นส่วน
ในบริบทนี้ ค่าสัมประสิทธิ์การปล่อยไฟฟ้าต่ำหมายถึงต้นทุนคาร์บอนระดับประเทศที่ต่ำลง สำหรับผลิตภัณฑ์ภายใต้ EU CBAM ยิ่งการปล่อยไฟฟ้าฝังในสินค้าต่ำ ต้นทุนใบรับรองคาร์บอนที่ต้องซื้อในอนาคตยิ่งน้อย Energy Administration แยกค่าภาคธุรกิจ 0.466 เพื่อให้ผู้ส่งออกใช้ค่าที่ใกล้โครงสร้างภาคธุรกิจในการทำบัญชีและตอบลูกค้าต่างประเทศกับศุลกากร
ต้องแยกให้ชัดว่าค่าที่รัฐประกาศสะท้อนความสะอาดเฉลี่ยทั่วประเทศ เป็นวิธี location-based หากบริษัทต้องการรายงานผลงานที่สะอาดกว่าค่าเฉลี่ย วิธีเดียวคือซื้อไฟฟ้าสีเขียวหรือใบรับรองพลังงานหมุนเวียนเอง และเปิดเผยแบบ market-based การลดค่าระดับประเทศสะท้อนในบัญชีทุกบริษัทพร้อมกัน หากต้องการแสดงการปล่อยต่ำกว่าค่าเฉลี่ย ยังต้องซื้อไฟฟ้าสีเขียวหรือใบรับรองเอง
ผลต่อธุรกิจในทางปฏิบัติ: จัดทำบัญชีคาร์บอนอย่างไร
สำหรับบริษัท ค่าสัมประสิทธิ์ไม่ใช่ตัวเลขนโยบายไกลตัว แต่เป็นพารามิเตอร์ประจำปี แม้ค่าลดช่วยลดคาร์บอนแบบรับผลอัตโนมัติ หน่วยงานกำกับและห่วงโซ่อุปทานจะเข้มงวดขึ้น ธุรกิจยังต้องดำเนินการเชิงรุก
คำนวณการปล่อย Scope 2 อย่างไร
การปล่อยทางอ้อมจากไฟฟ้าซื้อภายนอกอยู่ใน Scope 2 ของบัญชีก๊าซเรือนกระจก สูตรพื้นฐานแบบ location-based คือ:
การปล่อย Scope 2 (กก. CO₂e) = ไฟฟ้าซื้อภายนอกรายปี (หน่วย) × ค่าสัมประสิทธิ์การปล่อยไฟฟ้า (กก. CO₂e/หน่วย)
เช่น โรงงานใช้ไฟฟ้าปีละ 500 หมื่นหน่วย คำนวณด้วย 0.466 ได้ Scope 2 ประมาณ 2,330 เมตริกตัน CO₂e หากซื้อสีเขียวหรือใบรับรองเอง ให้ใช้ market-based หักไฟฟ้าสีเขียวที่ซื้อจากการใช้เพื่อแสดงการปล่อยจริงต่ำลง ในทางปฏิบัติแนะนำเปิดเผยทั้ง location-based และ market-based เพื่อสอดคล้องข้อกำหนดสองวิธีของกรอบสากล เช่น GHG Protocol และ CDP และแสดงผลลดเพิ่มเติมจากการซื้อสีเขียวชัดเจน ไม่ให้ผู้อ่านเข้าใจว่าประโยชน์จากค่าประเทศลดเป็นผลงานบริษัทเอง
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าใช้เฉพาะกับการปล่อย Scope 2 จากไฟฟ้าที่ซื้อจากภายนอก การปล่อยจากการเผาเชื้อเพลิงในอุปกรณ์ของบริษัทเอง เช่น เครื่องกำเนิดไฟฟ้าแบบอยู่กับที่และรถยนต์ของบริษัท จัดเป็น Scope 1 ต้องใช้ค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจกที่ Ministry of Environment ประกาศ และเลือกฉบับตามปีที่เกิดการปล่อย เช่น การคำนวณการปล่อยปี 112 (2023) ควรใช้ค่าฉบับ 6.0.4 ดูรายละเอียดที่ปีที่ใช้ฉบับ 6.0.4 และค่าการปล่อยที่ประกาศ ข้อมูลเชื้อเพลิงรายปีมีประกาศแยกต่างหาก: Ministry of Environment ประกาศค่าความร้อนของน้ำมันเบนซินสำหรับยานยนต์ น้ำมันดีเซล ก๊าซปิโตรเลียมเหลว และก๊าซธรรมชาติ ปี 114 (2025) เมื่อ 10 กุมภาพันธ์ 2026 เมื่อนำไปใช้ต้องแยกการเผาไหม้อยู่กับที่และการเผาไหม้เคลื่อนที่ และหน่วยข้อมูลกิจกรรมต้องตรงกับตัวหารของค่าสัมประสิทธิ์ ดูวิธีตรวจที่ตรวจค่าความร้อนเชื้อเพลิงปี 114 (2025) กับประกาศปี 2026 เมื่อค่าความร้อนเชื้อเพลิงอัปเดต ไม่จำเป็นต้องเปลี่ยนค่าสัมประสิทธิ์ไฟฟ้า เพราะแต่ละค่าเป็นไปตามประกาศรายปีของตนเอง
3 การดำเนินการที่เริ่มได้ทันที
เมื่อค่าและข้อกำหนดอัปเดตทุกปี หลังประกาศค่าใหม่ บริษัทตรวจสามเรื่องต่อไปนี้ควบคู่กำหนดการจัดทำบัญชีประจำปีได้
| การดำเนินการ | คำอธิบาย | เหตุใดจึงสำคัญ |
|---|---|---|
| อัปเดตปีของค่าสัมประสิทธิ์ | ใช้ค่าภาคธุรกิจปี 114 เท่ากับ 0.466 ในรายงานบัญชี | ป้องกันข้อมูลคลาดเคลื่อนหรือถูกส่งคืนจากการใช้ค่าล้าสมัย |
| สำรวจไฟฟ้าสีเขียวที่มี | ยืนยันไฟฟ้าสีเขียว/ใบรับรองที่ซื้อเอง และเปิดเผยแบบ market-based | ป้องกันนับซ้ำและสะท้อนผลลดจริง |
| กำหนดการลดเชิงรุก | เดินหน้าประหยัดพลังงาน ซื้อสีเขียว และระบบจัดการพลังงานพร้อมกัน | การลดของค่าตามระบบอย่างเดียวไม่พอต่อเป้าห่วงโซ่อุปทานและสุทธิเป็นศูนย์ |
ที่มา: Sustaihub เรียบเรียง
โดยรวม ปี 114 (2025) ค่าผู้จำหน่ายไฟฟ้าสาธารณะลดสู่ 0.467 พร้อมเพิ่มค่าภาคธุรกิจ ครัวเรือน และทั่วประเทศ มีนัยต่อธุรกิจสองข้อ: ใช้ไฟฟ้าเท่าเดิมจะมี Scope 2 ลดเล็กน้อยตามค่าทุกปี แต่ยังห่างค่าอ้างอิง 0.424 ขณะที่การใช้ไฟฟ้าและข้อกำหนดสากลเพิ่มต่อ ในการทำบัญชีจึงควรใช้ค่าทางการของปีที่ตรงประเภท และประเมินซื้อสีเขียว ประหยัดพลังงาน และตั้งเป้าลดตามความจำเป็น
ให้แพลตฟอร์ม Sustaihub ช่วยจัดการข้อมูลความยั่งยืนครบในที่เดียว
Sustaihub เป็นแพลตฟอร์มที่ออกแบบโดยเฉพาะสำหรับบริษัทจดทะเบียนใน TWSE/TPEx ของไต้หวัน ด้านแพลตฟอร์มจัดการข้อมูลความยั่งยืน รวมการประเมินกำกับดูแลกิจการ การแก้ไขรายงานความยั่งยืน การเก็บข้อมูล ESG และกระบวนการทวนสอบภายนอกในระบบเดียว
นัดปรึกษาฟรี 30 นาทีทันที →คำถามที่พบบ่อย FAQ
อ่านเพิ่มเติม
- GHG Protocol ปรับปรุงกันยายน 2025 | 3 บทเรียนของการแก้ Scope 2 ต่อบัญชีไฟฟ้าธุรกิจ
- เลือกมาตรฐานใดทำบัญชีคาร์บอน? วิเคราะห์และแนะนำ ISO 14064 กับ GHG Protocol
- 4 กลุ่มอุตสาหกรรมยังไม่รู้วิธีจัดทำบัญชี? Ministry of Environment เปิดตัวเครื่องมือคำนวณและแนวทางบัญชีคาร์บอนใหม่
แหล่งข้อมูลทางการ
- หน้าค่าสัมประสิทธิ์การปล่อยไฟฟ้าของ Energy Administration, Ministry of Economic Affairs — ค่าทางการรายปี (แหล่งประกาศค่า 0.467 ปี 114)
- ค่าอ้างอิงการปล่อยไฟฟ้าปีสาธารณรัฐจีน 114 (กฎหมาย) — ฐานกฎหมายค่าอ้างอิง 0.424 ปี 114
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
บทความปรับปรุง 6 ตุลาคม 2026 รวบรวมค่าสัมประสิทธิ์การปล่อยไฟฟ้าปี 114 และแนวโน้มรายปี เพื่อให้ธุรกิจใช้อ้างอิงเมื่อตรวจสอบค่า
คำถามที่พบบ่อย
ดูทั้งหมดESG คืออะไร?
ESG ย่อมาจาก Environmental (สิ่งแวดล้อม), Social (สังคม) และ Governance (การกำกับดูแล) ซึ่งเป็นปัจจัยสำคัญสามประการที่ใช้ประเมินความยั่งยืนและการปฏิบัติด้านจริยธรรมของบริษัท ปัจจัยด้านสิ่งแวดล้อมรวมถึงการปล่อยคาร์บอนและการใช้ทรัพยากร ปัจจัยด้านสังคมครอบคลุมความสัมพันธ์กับพนักงานและผลกระทบต่อชุมชน การกำกับดูแลเกี่ยวข้องกับความเป็นผู้นำ จริยธรรม และความโปร่งใส
มีระบบรายงาน ESG อะไรบ้างในไต้หวัน?
แนวทางที่บริษัทไต้หวันพบบ่อย ได้แก่ ระบบรายงานในพื้นที่ SaaS ระดับสากล โครงการที่ปรึกษาพร้อม Excel และการทำงานด้วยมือทั้งหมด ก่อนเลือกควรเปรียบเทียบรูปแบบของตลาดหลักทรัพย์ไต้หวัน กรอบ GRI / IFRS / TCFD การทำงานร่วมกันภาษาจีนตัวเต็มและอังกฤษ การเก็บข้อมูล บันทึกการตรวจทาน และความสามารถในการใช้ต่อปีถัดไป
เลือกระบบจัดทำบัญชีก๊าซเรือนกระจกอย่างไร? ควรพิจารณาอะไรบ้าง?
เมื่อเลือกระบบจัดทำบัญชีก๊าซเรือนกระจก ควรยืนยันก่อนว่าระบบรองรับ ISO 14064-1, GHG Protocol, ขอบเขตที่ 1 ถึง 3, เวอร์ชันของค่าสัมประสิทธิ์การปล่อย, การรวบรวมข้อมูลกิจกรรม, การจัดการเอกสารหลักฐานประกอบ, บันทึกการตรวจทาน และการเตรียมรับการทวนสอบโดยบุคคลที่สามหรือไม่
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่