
XBRL คืออะไร? เข้าใจแนวโน้มอนาคตรายงาน ESG และความยั่งยืนดิจิทัลในบทความเดียว
ในการประชุม 2025 ESG Summit ที่ Accounting Research and Development Foundation จัดขึ้นเมื่อเดือนที่แล้ว ความยั่งยืนดิจิทัลเป็นประเด็นสำคัญ โดยมีการกล่าวถึง XBRL หลายครั้งและเป็นหัวข้อที่หลายเวทีให้ความสนใจ ผู้เชี่ยวชาญจำนวนมากเห็นว่าการใช้ XBRL ช่วยเพิ่มความโปร่งใสและความสามารถเปรียบเทียบข้อมูล เมื่อโลกเข้มงวดกับคุณภาพข้อมูลความยั่งยืนมากขึ้น XBRL จึงถูกมองเป็นแนวโน้มสำคัญของรายงานความยั่งยืนในอนาคต บทความนี้อธิบายแนวคิดพื้นฐานและสำรวจวิธีที่ XBRL ขับเคลื่อนข้อมูลความยั่งยืนสู่ดิจิทัล เร่งการใช้เครื่องมือ ESG และเพิ่มประสิทธิภาพการเปิดเผย
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยเพิ่มผลการใช้ Inline XBRL ของไต้หวันปี 2026 และความคืบหน้าร่าง Taxonomy ทางการของญี่ปุ่น
XBRL คืออะไร?
XBRL (eXtensible Business Reporting Language หรือภาษารายงานธุรกิจที่ขยายได้) เป็นภาษาสำหรับทำข้อมูลทางการเงินและธุรกิจให้เป็นดิจิทัล มีมาตรฐาน และแลกเปลี่ยนกันได้
หน้าที่หลักคือแปลงข้อมูลเป็นรูปแบบมาตรฐาน เพื่อให้คอมพิวเตอร์ประมวลผลและวิเคราะห์อัตโนมัติ เช่น ตัวเลขที่เดิมพิมพ์อยู่ใน PDF สามารถจัดทำข้อมูลเบื้องหลังเป็นดิจิทัลด้วย XBRL ให้คอมพิวเตอร์และ AI วิเคราะห์ง่ายขึ้น XBRL ช่วยให้บริษัท รัฐบาล และองค์กรอื่นรายงานและแลกเปลี่ยนข้อมูลการเงิน ESG และข้อมูลอื่นในรูปแบบเดียวกัน เพื่อเพิ่มความโปร่งใสและความสามารถเปรียบเทียบรายงาน พร้อมส่งเสริมการไหลเวียนข้อมูลระหว่างระบบ
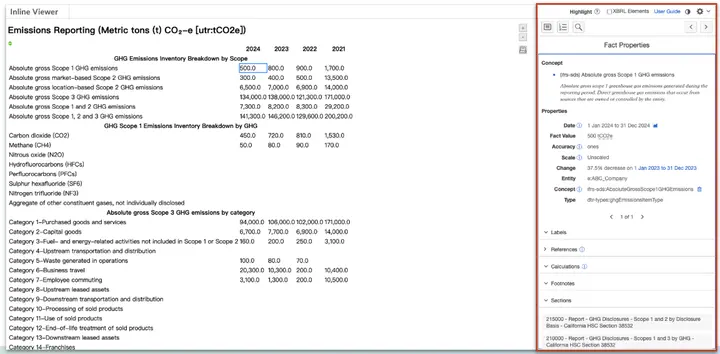
XBRL US ยังมีแพลตฟอร์มเครื่องมือ ESG ช่วยบริษัทแปลงรายงานการปล่อยก๊าซเรือนกระจกเป็น XBRL บริษัทอัปโหลดไฟล์ Excel ข้อมูลการปล่อยตามรูปแบบที่กำหนด แล้วระบบสร้างรายงาน XBRL อัตโนมัติ ให้คอมพิวเตอร์และ AI อ่านข้อมูลการปล่อยได้เอง เพิ่มการนำข้อมูลไปใช้ประโยชน์
ภาพด้านล่าง ด้านซ้ายคือข้อมูลบัญชีก๊าซเรือนกระจกที่อัปโหลด ส่วนกรอบสีแดงด้านขวาแสดงรูปแบบและแท็ก XBRL
คำอธิบายและแหล่งข้อมูล:
Create a Digital Corporate GHG Emissions Report ใช้สร้างรายงานการปล่อยก๊าซเรือนกระจกที่เครื่องอ่านได้ เพียงดาวน์โหลดแม่แบบ กรอกข้อมูลการปล่อย และอัปโหลดไฟล์ ก็แปลงรายงานได้
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ความคืบหน้าการใช้ XBRL ในไต้หวันและทั่วโลกเป็นอย่างไร?
ตามข้อกำหนด Taiwan Stock Exchange (TWSE) ตั้งแต่ปี 2010 หน่วยงานกำกับกำหนดให้บริษัทจดทะเบียนทั้งหมดส่งรายงานทางการเงินในรูปแบบ XBRL เพื่อเพิ่มความโปร่งใสและความสามารถเปรียบเทียบข้อมูล ส่งเสริมการพัฒนาตลาดทุนอย่างมั่นคง
ปัจจุบัน XBRL ไม่จำกัดเฉพาะรายงานการเงิน เมื่อข้อกำหนดสิ่งแวดล้อม สังคม และการกำกับดูแล (ESG) สูงขึ้น จึงนำ XBRL มาใช้เปิดเผยข้อมูลความยั่งยืนมากขึ้นด้วย
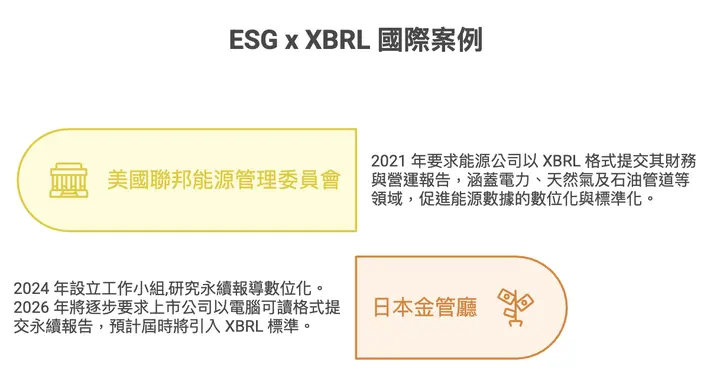
Federal Energy Regulatory Commission (FERC) ของสหรัฐฯ กำหนดให้บริษัทพลังงานส่งรายงานการเงินและการดำเนินงานใน XBRL ตั้งแต่ไตรมาส 3 ปี 2021 ครอบคลุมไฟฟ้า ก๊าซธรรมชาติ และท่อส่งน้ำมัน เป็นต้น เพื่อทำข้อมูลพลังงานให้เป็นดิจิทัลและมีมาตรฐาน
Financial Services Agency ของญี่ปุ่นเผยแพร่ร่าง EDINET Taxonomy ฉบับ 2027 เมื่อ 11 กันยายน 2026 เพิ่ม Taxonomy การเปิดเผยข้อมูลความยั่งยืนและอ้างอิง ISSB Taxonomy ร่างระบุว่าจะใช้กับรายงานหลักทรัพย์สำหรับปีธุรกิจที่สิ้นสุดตั้งแต่ 31 มีนาคม 2027 เป็นต้นไป นี่คือเวลาเริ่มใช้ Taxonomy ที่ปรับปรุง ไม่อาจตีความว่าบริษัทจดทะเบียนทุกแห่งต้องส่งรายงานความยั่งยืน XBRL ตั้งแต่ปี 2026 แหล่งข้อมูล:ร่าง EDINET Taxonomy ฉบับ 2027 ของ Financial Services Agency ญี่ปุ่น.
ความคืบหน้า Inline XBRL ของไต้หวันปี 2026
ตามคำอธิบาย Accounting Research and Development Foundation วันที่ 13 กรกฎาคม 2026 ในส่วนผลการใช้ IFRS 17 ไต้หวันบรรลุการส่ง Inline XBRL ตรงเวลา 100% ทุกอุตสาหกรรม ณ สิ้นเดือนพฤษภาคม 2026 ผลนี้เป็นการทำรายงานทางการเงินให้เป็นดิจิทัล ไม่ได้หมายความว่ารายงานความยั่งยืนทุกฉบับใช้ Inline XBRL แล้ว TWSE ยังเริ่มใช้ AI ดึงข้อมูล ESG จากรายงานประจำปีในปี 2026 เพื่อลดภาระกรอกข้อมูลซ้ำของบริษัท แหล่งข้อมูล:รายงานระบบนิเวศความร่วมมือ XBRL ของไต้หวัน.
มาตรฐาน ESG หลักใช้ XBRL อย่างไร?
เมื่อความต้องการรายงาน ESG เพิ่มขึ้น การเปลี่ยนผ่านการเปิดเผยข้อมูล ESG สู่ดิจิทัลก็เป็นแนวโน้มโลก และ XBRL เป็นเครื่องมือสำคัญเพิ่มความโปร่งใสและความสามารถเปรียบเทียบข้อมูล
องค์กรมาตรฐานความยั่งยืนหลัก 2 แห่งของโลก ได้แก่ISSB (International Sustainability Standards Board) และ GRI (Global Reporting Initiative) ต่างพัฒนา XBRL Taxonomy หรือโครงสร้างแท็กข้อมูลเฉพาะ เพื่อช่วยบริษัทแปลง ESG เป็นรูปแบบมาตรฐานที่เครื่องอ่านได้
ISSB เผยแพร่ Taxonomy ที่สอดคล้องพร้อมมาตรฐาน IFRS S1 และ S2 ให้นักลงทุนและหน่วยงานกำกับเปรียบเทียบข้อมูลแต่ละบริษัทได้มีประสิทธิภาพยิ่งขึ้น ส่วน GRI เปิดตัว GRI Taxonomy เพื่อให้บริษัทนำเสนอผลด้านสิ่งแวดล้อม สังคม และการกำกับดูแลอย่างมีโครงสร้าง
แม้ปัจจุบันยังไม่มีข้อบังคับทั่วโลกให้บริษัทใช้ XBRL เปิดเผย ESG แต่เทคโนโลยีนี้กำลังเป็นทิศทางสำคัญของการเปิดเผยดิจิทัลในอนาคต โดยรวมมาตรฐานหลักอย่าง ISSB และ GRI สนับสนุนการใช้ XBRL และมองเป็นเครื่องมือหลักเพิ่มความโปร่งใส ความสามารถเปรียบเทียบ และความสอดคล้องของข้อมูล ESG เมื่อความต้องการรายงานความยั่งยืนสากลเพิ่มต่อเนื่อง XBRL ย่อมมีบทบาทสำคัญยิ่งขึ้น
ความยั่งยืนดิจิทัลเป็นแนวโน้มที่ย้อนกลับไม่ได้ บริษัทควรเริ่มอย่างไร?
เมื่อข้อเรียกร้องความยั่งยืนทั่วโลกสูงขึ้น ความยั่งยืนดิจิทัลจึงเป็นแนวโน้มที่ย้อนกลับไม่ได้ หากต้องการได้เปรียบ บริษัทควรเริ่มนำเครื่องมือ ESG มาใช้ ช่วยเพิ่มความถูกต้องและโปร่งใสของรายงาน เพิ่มประสิทธิภาพประมวลผล และลดความเสี่ยงจากความผิดพลาดของคน
หลายบริษัทใช้ระบบดิจิทัลแล้ว โดยกำหนดสิทธิ์ บันทึกประวัติ และกระบวนการตรวจสอบ เพื่อเพิ่มประสิทธิภาพจัดทำรายงานพร้อมเสริมความโปร่งใสและการปฏิบัติตามข้อกำหนด สร้างฐานการควบคุมภายในสำหรับข้อมูลความยั่งยืน
Sustaihub ระบบจัดการความยั่งยืน Syber มี 3 คุณสมบัติหลักช่วยให้บริษัทมั่นใจในความถูกต้องของข้อมูล:
- บันทึกประวัติและกระบวนการตรวจสอบ: เพิ่มความน่าเชื่อถือของข้อมูล
- ควบคุมสิทธิ์หลายระดับ: เสริมความปลอดภัยข้อมูลความยั่งยืน
- ผู้ช่วย AI: จัดทำและสร้างรายงานความยั่งยืนอย่างรวดเร็ว
ผ่านระบบจัดการความยั่งยืน Syber บริษัทบริหารความยั่งยืนดิจิทัลได้ทั้งมีประสิทธิภาพและข้อมูลถูกต้อง เป็นแพลตฟอร์มความร่วมมือจัดทำรายงานความยั่งยืนที่เหมาะอย่างยิ่งสำหรับธุรกิจ
คำถามที่พบบ่อย
ดูทั้งหมดความคืบหน้าการใช้ XBRL ในไต้หวันเป็นอย่างไร?
ตามข้อกำหนด TWSE ตั้งแต่ปี 2010 บริษัทจดทะเบียนทั้งหมดต้องส่งรายงานการเงินเป็น XBRL เพื่อเพิ่มความโปร่งใสและความสามารถเปรียบเทียบข้อมูล ส่งเสริมตลาดทุนอย่างมั่นคง ตามคำอธิบาย Accounting Research and Development Foundation เดือนกรกฎาคม 2026 ทุกอุตสาหกรรมส่งรายงานการเงิน Inline XBRL ตรงเวลา 100% ณ สิ้นพฤษภาคม 2026 และ TWSE เริ่มใช้ AI ดึง ESG จากรายงานประจำปีด้วย
FERC เริ่มกำหนดให้ส่งรายงาน XBRL เมื่อใด?
Federal Energy Regulatory Commission (FERC) ของสหรัฐฯ กำหนดให้บริษัทพลังงานส่งรายงานการเงินและการดำเนินงานเป็น XBRL ตั้งแต่ไตรมาส 3 ปี 2021 ครอบคลุมไฟฟ้า ก๊าซธรรมชาติ และท่อส่งน้ำมัน เพื่อทำข้อมูลพลังงานให้เป็นดิจิทัลและมีมาตรฐาน
ญี่ปุ่นมีแผนทำรายงานความยั่งยืนให้เป็นดิจิทัลอย่างไร?
Financial Services Agency ญี่ปุ่นเผยแพร่ร่าง EDINET Taxonomy ฉบับ 2027 ในเดือนกันยายน 2026 เพิ่ม Taxonomy การเปิดเผยข้อมูลความยั่งยืน โดยวางแผนใช้กับรายงานหลักทรัพย์สำหรับปีธุรกิจที่สิ้นสุดตั้งแต่ 31 มีนาคม 2027 เป็นต้นไป ต้องยืนยันกลุ่มที่ใช้และข้อกำหนดรายงานตามฉบับประกาศทางการ
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่