
115 年 ESG 評鑑
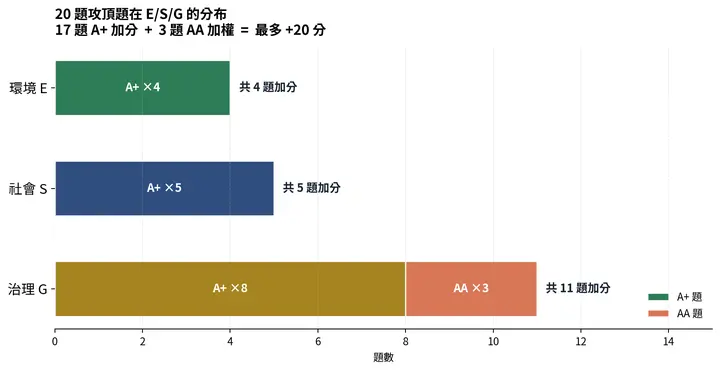
一句話結論:115 年 ESG 評鑑滿分不是 100,是 120。多出來的 20 分藏在「3 題 AA 加權(G-18 風險管理委員會、G-19 董事會外部績效評估、G-26 自願揭露董事個別酬金)」+「17 題 A+ 分級加分」這份 20 題清單裡。本文以證交所公告的指標框架原文為基礎,逐題拆解要件、講產業實際情形與 CP 值排序與 CP
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
目錄
- 為什麼做完 75 題只能拿 100 分?制度數學
先算清楚 - 3 題 AA 加權題:G-18、G-19、G-26 — 治理透明度的
關鍵三題 - G-18:風險管理委員會督導
風險管理 - G-19:董事會外部
績效評估 - G-26:自願揭露董事
個別酬金 - 17 題 A+ 分級加分題:E/S/G 各構面的
「第二層要件」 - E 構面 4 題 A+
(環境加分) - S 構面 5 題 A+
(社會加分) - G 構面 8 題 A+
(治理加分) - 投入×鑑別度 2×2 矩陣:你最該先打
哪幾題? - 3 個月內可補強的 Top 5 高 CP
值 A+/AA 題 - 6–12 個月規劃的
進階項 - 需董事會決議 &
長期規劃 - 結語:把 100 分推到 120 分的關鍵,是「制度」而
不是「補件」 - 立即
可用資源
如果你已經看過我們前兩篇〈2026年ESG評鑑新制對企業3大衝擊與應對策略〉與〈2026 ESG 評鑑最後檢核時機〉,那麼 75 題、E 21% / S 31% / G 48%、評鑑期間 115/1/1~115/12/31、永續報告書 2026/8/31 申報截止(不等於評鑑資料全部截止)、A/B/A+/AA 這些資訊應該都有
本文不會
我們今年協助客戶看初稿時最常被問的反而是另一個問題,「我們要從中段衝到前 5%,要做什麼?」答案就在 3 題 AA + 17 題 A+ 共 20 題加
下面每一題我會分成「要件原文」、「市場觀察」、「預估時程」三段,但每題只挑最該講的那一段重點寫。原因很簡單,有些題目最大的關卡是「沒人想做」,再寫多少要件
資料來源聲明:本文所有指標要件原文均直接取自證交所「115 年度(第一屆)ESG 評鑑指標」官方公告。任何措辭差異(「至少」與「應」、「一年一次」與「年度」)都可能影響符合判定,建議發布前同步比對 證交所 ESG 評鑑專區的最新版
為什麼
證交所今年的評分公式
總分 = [E 得分 ÷ E 適用
+ S 得分 ÷ S 適用
+ G 得分 ÷ G 適用
+ AA 題加權分(最
+ A+ 題加分(最
± 額外加減分(依事由加或扣總分 1 分以上,扣至 0
重要:分母為「適用題數」而非固定 16/23/36。證交所 115 年度宣導範例以 E=16、S=23、G=35 為例(G 構面有 1 題依公司情況不適用,故 36−1=35)。實際分母會依公司不適用
三個構面用百分制加總後相加,最多就 100。AA 與 A+ 共 20 題全數達成再加 20 分,總分最高 120 分;額外加分題另依事由加分,額外減分則最多扣至 0 分。這 20 題加分題的設計使本屆評鑑的鑑別度比過去更顯著,得分高低可能因加分題完成度而有 20 分
一個真實的
假設 A、B 兩家公司在 75 題基本題
| 項目 | ||
|---|---|---|
|
基本 75 |
100 分 | 100 分 |
|
A+ 加分(最 |
0 分 | +12 分 |
|
AA 加權(最 |
0 分 | +3 分 |
|
額外 |
0 分 | +2 分 |
| 總分 | 100 分 | 117 分 |
|
推估級距(一般組 |
21–35% | 前 5% |
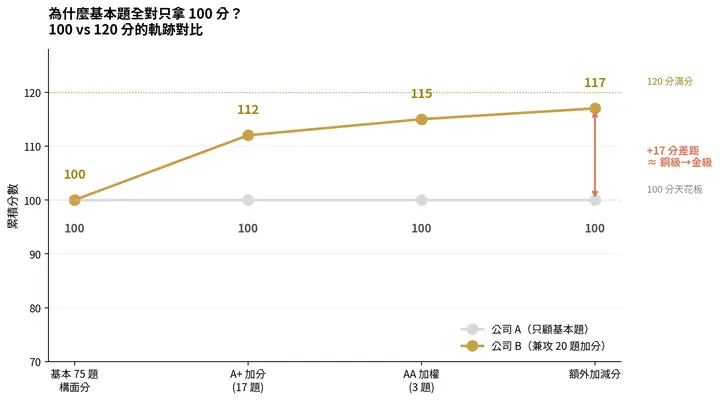
兩家公司寫了一樣的環境、社會、治理段落,但因為 B 多做了 20 件「具體加分動作」,級距整整
重點:資源不夠時,與其把某一題的篇幅從 800 字寫到 1500 字,不如花同樣力氣把這 20 題的加分要件
3 題 AA 加權
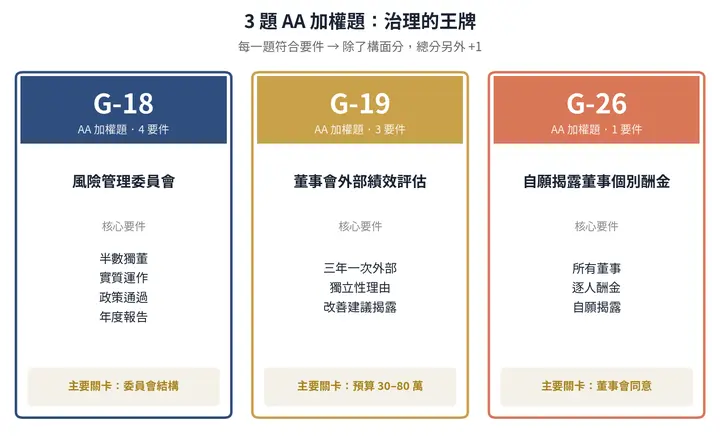
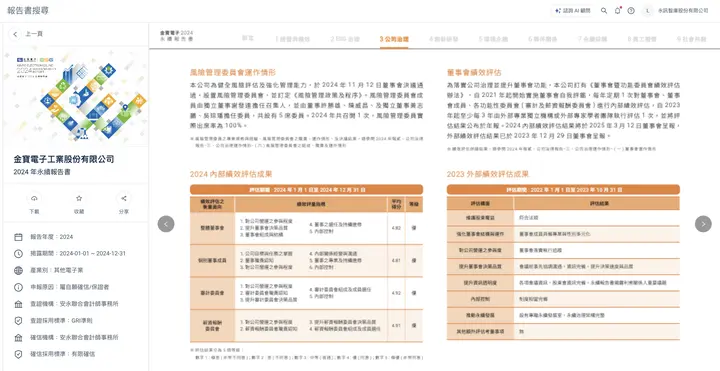
AA 題是本屆制度最特殊的設計:符合要件除了計入構面分,總分另外再加 1 分。三題全集中在 G 構面,意味著證交所認為「這 3 件事是治理透明度的
G
要件原文(須同時符合 4 項,計構面分 +
- 由審計委員會或董事會層級功能性委員會(如風險管理委員會)督導風險管理,委員會成員 3 人(含)以上、半數(含)以上
為獨立董事 - 2. 風險管理政策與程序經董事會通過
並揭露 - 3. 揭露風險管理組織架構、風險管理程序及 115 年度
運作情形 - 4. 揭露向董事會報告頻率(至少一年一次)或當年度
報告日期
我們的市場觀察:上半年我們複盤過幾家上市櫃客戶的現況,最常見不是沒有委員會,而是「委員會獨董佔比湊不到一半」,年中有獨董辭任、補選慢、或者把監察人算進去。第二常見是把風險管理併進審計委員會,但審計委員會一年的會議紀錄裡找不到「風險議題」單獨成案。這兩種狀況評審都會直接判
重點:G-18 不是「有沒有委員會」的題目,是「委員會結構 + 當年度有沒有實際開會討論風險」
G
要件原文(須同時符合 3 項,計構面分 +
- 董事會績效評估辦法經董事會通過、明定至少每三年執行外部
評估一次 - 2. 揭露最近三年內(113–115 年)執行日期、外部機構名稱或專家主持人、獨立性理由、評估方式(問卷/實地訪查)、內容項目,以及結果提報
董事會日期 - 3. 摘要說明外部評估結果,含改善建議與未來
改善計畫
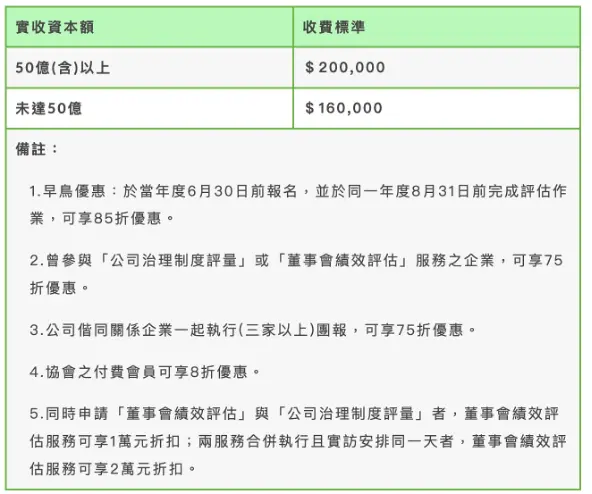
外部評估選哪家?市場行情與評估
對於初次進行外部評估的公司,可以參考「中華公司
專業機構通常從以下五個維度,深入診斷董事會的
- 董事會之組成與分工:成員背景是否多元?委員會設置是否
發揮職能? - 董事會之指導與監督:是否有效引導企業策略,並監督
管理層績效? - 董事會之授權與風管:授權機制是否明確?風險控管體系
是否健全? - 董事會之溝通與協作:董事間、以及與管理層間的資訊傳遞
是否順暢? - 董事會之自律與精進:董事的持續進修與倫理規範
執行狀況。
G
要件原文(符合其中一項即可,計構面分 +
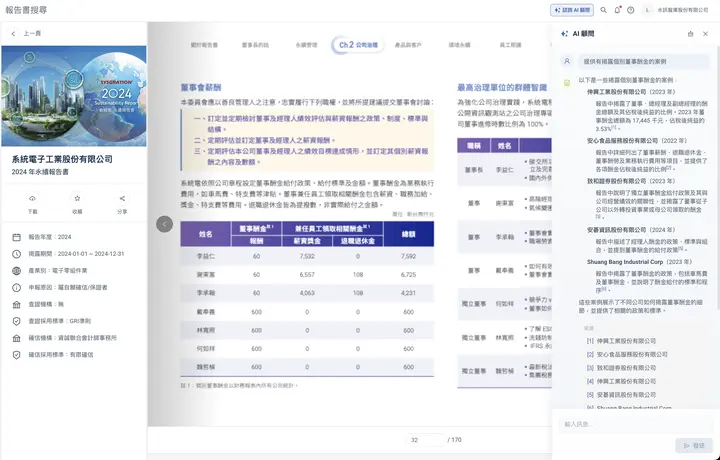
- 自願揭露所有董事的個別
酬金細目 - 依法規須揭露部分董事後,公司自願揭露其餘所有董事的個別
酬金細目
這題的要件最短,但通常是 3 題 AA 中最難推動的一題。原因不在報告書怎麼寫,而
曾經碰過幾次這樣的情境:永續部門希望全揭露,但董事會(尤其家族企業、大股東董事)強烈反對,理由通常是「個資」、「同業比較」、「家族隱私」。但證交所看重這題的原因正在於此,敢揭露的公司,治理透明度已經比 90% 同業高一個等級,這個訊號對外資、主權基金、ETF 選股
重點:G-26 是 3 題 AA 裡唯一「寫不寫的關卡在董事會、不在報告書」的題目。建議由董事長、獨立董事帶頭先揭露,再逐步擴展
小結:3 題 AA 都不是「寫多一點」就能解決的,委員會結構要動、外部評估預算要編、酬金揭露要董事會點頭。簡要估算,3 題 AA 都沒拿、A+ 也少於 10 題的公司,今年要進前 5% 幾乎
17 題 A
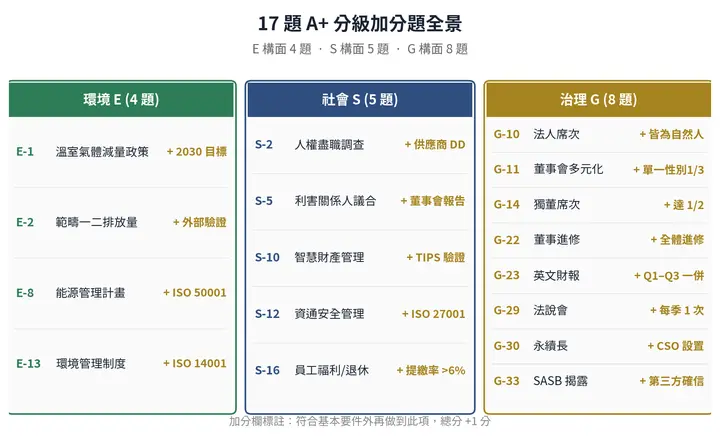
A+ 題的設計很單純:符合基本要件 → 本構面計分;多符合一項加分要件 → 總分另加 1 分。17 題共可加 17 分。E 構面 4 題、S 構面 5 題、G
重點:E 構面 A+ 加分有 3 題卡在外部認證(ISO、第三方驗證),這類認證少則半年、多則一年。如果 4 月才開始準備,E-2 / E-8 / E-13 多半趕不上 8/
E 構面 4 題 A
| 指標 | |||
|---|---|---|---|
|
E-1 溫室氣體減量 |
訂立並揭露未來年度量化管理目標+ |
另訂立並揭露2030 年量化目標、策略 |
中 |
|
E-2 過去兩年範疇一、二 |
揭露 113、114 年範疇一、二年排放量(114 年邊界須為合併財報 |
113、114 年皆取得 |
高 |
|
E-8 |
揭露能源管理計畫 |
取得 ISO 50001 等能源管理認證,並揭露認證效期(須涵蓋 |
高 |
|
E-13 環境 |
揭露環境管理制度 |
取得 ISO 14001、Oeko-Tex 1000(紡織業)或 bluesign®(紡織業)認證,並揭露 |
中–高 |
S 構面 5 題 A
| 指標 | |||
|---|---|---|---|
|
S-2 人權盡職 |
揭露流程+當年度調查範圍、重大議題、減緩/ |
另揭露針對供應商的人權盡職調查流程 |
中 |
|
S-5 利害關係人辨別 |
揭露利害關係人身份、議題、溝通管道 |
定期將與各利害關係人溝通情形報告 |
低 |
|
S-10 智慧財產 |
揭露 IP 管理計畫+向董事會 |
導入 TIPS、ISO 56001 或類似系統並經 |
高 |
|
S-12 資通 |
建置資安風管架構+資安政策+資源 |
導入 ISO 27001 / CNS 27001 等並取得 |
高 |
|
S-16 員工福利 |
列舉福利事項+退休制度具體內容(不得以「已依法提撥」 |
公司 114/12–115/11 平均勞退新制雇主提繳率超過 6% 人數占比 |
高 |
G 構面 8 題 A
G 構面 A+ 題最多,分結構類與揭露類兩組性質很
| 指標 | ||
|---|---|---|
|
G-10 單一法人占 |
單一法人及子公司代表可占 1/ |
所有董事皆為自然人(不含 |
|
G-11 董事會 |
訂定多元化政策+管理目標+揭露 |
受評年度年底單一性別董事 |
|
G-14 獨立 |
年底獨董席次達 1/ |
年底獨董席次達 1/ |
|
G-30 永續發展 |
設委員會(3 人以上,1 人為董事)+ |
由永續長(CSO)執行永續事務,並向董事會報告(年 |
| 指標 | ||
|---|---|---|
|
G-22 獨立 |
獨立董事依規範完成 |
全體董事均依規範 |
|
G-23 |
股東常會前 18 日揭露 114 年英文版合併/ |
另揭露 115 年 Q1–Q3 英文財報(中文版申報期限後兩個月內 |
|
G-29 法人 |
至少 2 次(年度首尾間隔 3 個月以上)+ |
每季至少 1 次(對 Q4/114–Q3/115 營運狀況 |
|
G-33 SASB |
參考 SASB 準則揭露 114 年 |
針對 SASB 行業指標資訊取得第三方確信 |
投入
20 題都重要,但若只剩 3–6 個月衝刺,必須依「投入低 × 鑑別度高」排序。下面這份排序來自過去半年我們協助上市櫃客戶的實際
3 個
| 排序 | 指標 | ||
|---|---|---|---|
| 1 |
G-22 全體 |
年底前可安排進修課程 |
低(< NT$ 5 萬) |
| 2 |
S-5 利害關係人議合「報告 |
把年度議合結果排入董事會 |
低 |
| 3 |
E-1 2030 年溫室氣體減量 |
若已有減量目標,延伸到 2030 |
中 |
| 4 |
G-26 自願揭露董事 |
董事會決議+年報更新;主要成本是 |
低(需 |
| 5 |
G-33 SASB 第三方 |
若已做 ISAE 3000 確信,可延伸加做 SASB 範圍 |
中(+ |
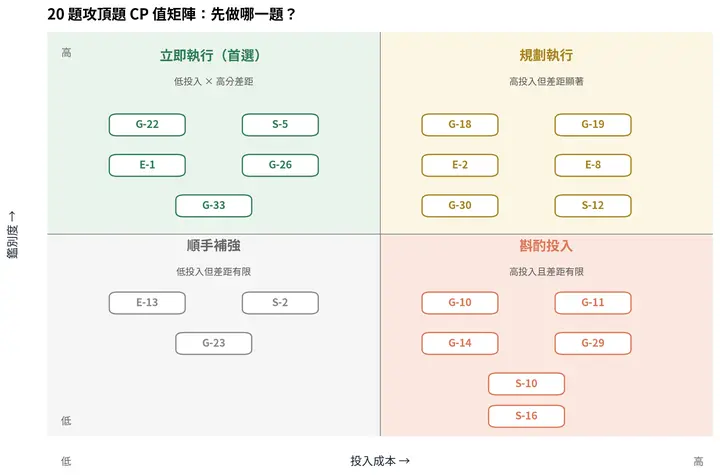
6
- E-2 範疇一、二外部驗證(SGS、BSI、DNV、BV,+ 3–
6 個月) - E-8 ISO 50001 能源管理認證(+ 6–
9 個月) - E-13 ISO 14001 環境管理認證(多數公司已有,若無則 + 6–
9 個月) - S-12 ISO 27001 資訊安全認證(+ 6–
12 個月) - G-19 董事會外部評估(CGA 或顧問公司,+ 1–2 個
月排程)
需
- G-10 所有董事皆為自然人(下屆
董事選任) - G-14 獨立董事席次 1/2 以上(下屆
董事選任) - G-18 風險管理委員會半數以上獨立董事(章程/
委員會組成) - G-30 永續長設置(董事會決議
新增職位)
結語:
很多公司每年「臨評鑑前 3 個月才開始補件」,但 ESG 評鑑的本質不是補件遊戲 — 是治理制度。指標背後考的是「公司是否真的有這個治理機制」,不是「報告書是否寫了
真正能把 100 分推到 120 分的公司,做了三件事:把治理結構先改造好(G-10/14/18/30);再把營運數據揭露完整(E-2/8/13、S-9/12、G-3/7/21);最後把驗證/保證做到位(E-13、S-10、G-26)。從制度起步、數據跟上、完善品質,這個順序做對的公司,120 分是
立即
👉 免費試用 SustainAI 案例搜尋資料庫→:直接搜「永續長」、「外部績效評估」、「董事個別薪酬」等關鍵字,比對已取得加分的上市櫃公司
常見問題
查看全部如何
在 115 年 ESG 評鑑中,從中段衝到前 5%需要完成 3 題 AA 和 17 題 A+ 的加分題。這 20 題加分題可以讓公司在基本 75 題的基礎上,從 100 分提升到最多 120 分。具體來說,AA 題可以提供最多 3 分的加權分,而 A+ 題可以提供最多 17
在 ESG 評鑑
G-18 題的主要挑戰在於「委員會結構」和「實際開會討論風險」。這題要求風險管理委員會由至少半數獨立董事組成,並且需要揭露風險管理政策、程序及運作情形。此外,委員會必須至少每年向董事會報告一次
G
G-19 題的外部績效評估費用視公司規模與需求而定。中華公司治理協會(CGA)的基礎收費約在 NT$ 16 萬至 20 萬之間,而大型會計事務所或外部機構的費用可能提升到 30-80 萬。評估需揭露最近三年內的執行日期
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書