
พัฒนาการควบคุมข้อมูลความยั่งยืนภายใน: ธุรกิจจะรับมือกฎใหม่ให้สอดคล้องและแข่งขันได้อย่างไร?
ธุรกิจจะรับมือกฎใหม่การควบคุมข้อมูลความยั่งยืนอย่างไร? ตั้งแต่สร้างกลไกจนรวมแผนตรวจสอบ เพื่อให้ข้อมูลสอดคล้องและเพิ่มการแข่งขัน
อ่านจบแล้วให้ประเมินก่อน หากยังอยู่ในขั้นศึกษา ให้ยืนยันก่อนว่างานที่ต้องทำคือรายงาน บัญชีคาร์บอน การอ้างอิงการเปิดเผยของบริษัทในอุตสาหกรรมเดียวกัน หรือการเลือกซอฟต์แวร์
สารบัญ
บทความปรับปรุงวันที่ 6 ตุลาคม 2026 ทำให้วันบังคับใช้การควบคุมข้อมูลความยั่งยืนตรงกัน และเพิ่มการปรับขอบเขตบังคับใช้ IFRS
เมื่อ IFRS Sustainability Disclosure Standards (มาตรฐาน ISSB) ทยอยขับเคลื่อน ระบบควบคุมข้อมูลความยั่งยืนภายใน (Sustainability Information Internal Control, SIIC) เปลี่ยนจากทางเลือกเป็นข้อบังคับ Financial Supervisory Commission (FSC) แก้ “ระเบียบการจัดตั้งระบบควบคุมภายในของบริษัทมหาชน” เมื่อ 22 เมษายน 2024 โดยบทบัญญัติที่เกี่ยวข้องมีผล 1 มกราคม 2025 กำหนดให้บริษัทจดทะเบียน Taiwan Stock Exchange (TWSE) และ Taipei Exchange (TPEx) รวมการบริหารข้อมูลความยั่งยืนไว้ในการควบคุมภายในและแผนตรวจสอบภายใน การเปลี่ยนนี้เพิ่มทั้งความโปร่งใสของการเปิดเผยและมาตรฐานด้านการรวมข้อมูลการเงิน การปรับกระบวนการภายใน และการบริหารความเสี่ยงองค์กรให้สูงขึ้น
กฎใหม่นี้ไม่ใช่เพียงปรับรูปแบบ แต่เป็นงานเชิงระบบที่เกี่ยวกับความร่วมมือข้ามฝ่าย การบริหารข้อมูล การทบทวนการควบคุม และการป้องกันความเสี่ยงการปฏิบัติตามกฎอย่างครบวงจรธุรกิจจะให้ข้อมูลเปิดเผยถูกต้องอย่างไร? จะยกระดับการควบคุมเพื่อรองรับ IFRS อย่างไร? และใช้ตรวจสอบภายในเสริมการบริหารความยั่งยืนอย่างไร? บทความนี้วิเคราะห์การทยอยสร้างและปรับระบบควบคุมข้อมูลความยั่งยืน เพื่อให้สอดคล้องและเพิ่มความได้เปรียบ
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ฐานกฎหมาย:มาตรา 8, 13 และ 47 ของระเบียบการจัดตั้งระบบควบคุมภายในของบริษัทมหาชน.
แนวโน้มบริหารข้อมูลความยั่งยืนโลก: จากกฎสู่ความสามารถแข่งขัน
เศรษฐกิจหลักทั่วโลกเร่งสร้างมาตรฐานบริหารข้อมูลความยั่งยืนในช่วงหลายปี เพื่อเพิ่มความโปร่งใสและความสอดคล้องของข้อมูล กฎเหล่านี้ไม่เพียงกำหนดให้ปฏิบัติตาม แต่กระทบการประเมินมูลค่าและความไว้วางใจในตลาดด้วย
- IFRS Sustainability Disclosure Standards (ISSB S1 & S2) – มาตรฐานสากลที่ให้เปิดเผยข้อมูลความยั่งยืนเกี่ยวกับการเงิน และให้ตรวจสอบกับเปรียบเทียบได้
- Corporate Sustainability Reporting Directive (CSRD) ของสหภาพยุโรป – ใช้ “สาระสำคัญด้านผลกระทบ (Impact Materiality)” และ “สาระสำคัญทางการเงิน (Financial Materiality)” เป็นฐานเปิดเผย และกำหนดให้รายงานผ่านการทวนสอบบุคคลที่สาม
- FSC ไต้หวันแก้ระเบียบควบคุมภายใน – บทบัญญัติที่แก้ 22 เมษายน 2024 มีผล 1 มกราคม 2025 บริษัทจดทะเบียน TWSE/TPEx ต้องรวมการบริหารข้อมูลความยั่งยืนในระบบควบคุมและแผนตรวจสอบประจำปี
แนวโน้มเหล่านี้แสดงว่าข้อมูลความยั่งยืนไม่เพียงเป็นส่วนของการปฏิบัติตามกฎ แต่เป็นตัวชี้วัดสำคัญของการกำกับดูแล การตัดสินใจการเงิน และการแข่งขันในตลาด ธุรกิจที่วางแผนล่วงหน้าและสร้างระบบควบคุมมั่นคงจะได้เปรียบในตลาดการเงินยั่งยืนและดึงความสนใจนักลงทุนสถาบันเพิ่มขึ้น
ความท้าทายและปัญหาของธุรกิจ
1. การสร้างและปรับระบบควบคุมข้อมูลความยั่งยืนภายใน
กฎใหม่ให้บริษัทจดทะเบียน TWSE/TPEx สร้างระบบนี้ แต่หลายแห่งพบอุปสรรค:
- ระบบควบคุมไม่ครบ: กรอบเดิมเน้นความเสี่ยงการเงินและดำเนินงาน ขาดการควบคุมข้อมูล ESG ที่มีประสิทธิผล
- ทำงานข้ามฝ่ายยาก: ข้อมูลเกี่ยวกับฝ่ายกฎหมาย การเงิน ห่วงโซ่อุปทาน และหน่วย ESG โดยเฉพาะ จึงรวมกันยาก
- แรงกดดันตรวจสอบและปฏิบัติตามกฎเพิ่ม: ต้องเสนอกรอบควบคุมข้อมูลความยั่งยืนให้คณะกรรมการตรวจ เพื่อให้ตรงข้อกำกับ
2. ผลของการใช้ IFRS Sustainability Disclosure Standards
ตั้งแต่ปี 2026 บริษัทจดทะเบียนทุนถึง 100 ร้อยล้านดอลลาร์ไต้หวันจะเริ่มใช้ก่อน ตามแผนปรับของ FSC และ Ministry of Environment วันที่ 23 กันยายน 2026 บริษัทบังคับใช้มีประมาณ 560 แห่ง ผู้มีทุนชำระแล้วต่ำกว่า 20 ร้อยล้านและไม่อยู่ภายใต้ Ministry of Environment ที่ต้องจัดทำบัญชีและตรวจสอบทวนสอบ ไม่บังคับใช้แต่ยังต้องเปิดเผยข้อมูลภูมิอากาศพื้นฐาน การเงิน ประกันภัย และหลักทรัพย์กับสัญญาซื้อขายล่วงหน้าให้ใช้กฎเฉพาะ ทั้งนี้ยึดกฎที่หน่วยงานกำกับประกาศอย่างเป็นทางการ ดูการปรับ IFRS ระยะที่สามและประกาศ FSC ซึ่งเพิ่มแรงกดดันต่อการบริหารข้อมูลและการรายงานภายในดังนี้:
- คุณภาพข้อมูลต้องสูงขึ้น: ข้อมูลความยั่งยืนต้องตรงกับการเงิน ตรวจสอบย้อนกลับและทวนสอบได้
- ปรับกระบวนการควบคุมภายใน: ต้องทบทวนการเก็บ ทวนสอบ และรายงานความยั่งยืนใหม่ เพื่อให้ข้อมูลเปิดเผยถูกต้องและมีการกำกับกับตรวจทานที่เหมาะสม
3. การควบคุมข้อมูลความยั่งยืนของกลุ่มบริษัท
กลุ่มที่มีบริษัทย่อยหลายแห่งมีความซับซ้อนเพิ่ม:
- แรงกดดันกฎข้ามประเทศ: บริษัทย่อยต้องทำตามทั้งกฎท้องถิ่นและมาตรฐานบริษัทแม่ เพิ่มความยากในการบริหาร
- ความสอดคล้องการควบคุม: หากบริษัทย่อยตั้งกระบวนการเอง อาจมีมาตรฐานข้อมูลความยั่งยืนต่างกัน กระทบคุณภาพการเปิดเผยของกลุ่ม
ธุรกิจจะทำระบบควบคุมข้อมูลความยั่งยืนให้ครบถ้วนอย่างไร?

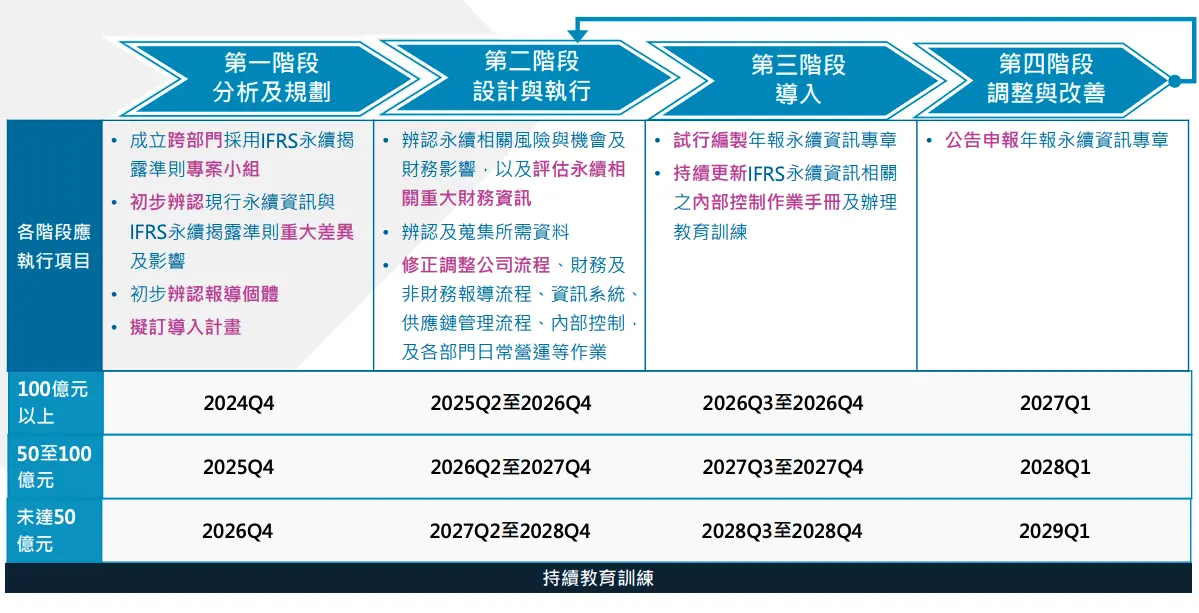
เพื่อรับ IFRS Sustainability Disclosure Standards ธุรกิจต้องทั้งปฏิบัติตามกฎและสร้างระบบควบคุมที่ดำเนินต่อได้ ให้ข้อมูลถูกต้องและเชื่อถือได้ ตามระเบียบการจัดตั้งระบบควบคุมภายในของบริษัทมหาชน FSC เตือนว่าบริษัทจดทะเบียน TWSE/TPEx ต้องสร้างตั้งแต่ 1 มกราคม 2025ระบบควบคุมภายใน “การบริหารข้อมูลความยั่งยืน” และรวมในแผนตรวจสอบ พร้อมอ้างอิงรายการควบคุมภายในตัวอย่างที่ TWSE และ TPEx เผยแพร่ เพื่อปรับกลไกบริหารต่อเนื่อง ตามข้อกำหนดแต่ละระยะสามารถใช้กลยุทธ์ดังนี้:
1. สร้างกรอบควบคุมที่เข้มแข็ง
- ตั้งทีมโครงการ: รวมฝ่ายการเงิน ESG และระบบสารสนเทศให้ร่วมมือ โดยคณะกรรมการกำกับความคืบหน้า
- ระบุช่องว่างและผลกระทบสำคัญ: สำรวจความต่างระหว่างข้อมูลความยั่งยืนปัจจุบันกับ IFRS และวิเคราะห์ผลต่อการรายงานการเงิน เพื่อกำหนดกลยุทธ์ควบคุมที่ได้ผล
- กำหนดหน่วยงานรายงานและแผน: ระบุขอบเขตให้ตรงกับงบการเงินรวม และจัดแผนละเอียดที่ปฏิบัติได้
2. ใช้กระบวนการควบคุมข้อมูลความยั่งยืนภายใน
- ระบุความเสี่ยงและโอกาสหลัก: ประเมินผลความเสี่ยงความยั่งยืนต่อการเงิน พร้อมกลไกตรวจทานภายในเพื่อเปิดเผยครบ
- ปรับกระบวนการองค์กร: แก้งานเก็บข้อมูลการเงินและไม่ใช่การเงิน ห่วงโซ่อุปทาน และการควบคุม ให้ตรง IFRS Sustainability Disclosure Standards
- สร้างกลไกข้อมูลและตรวจสอบภายใน: ให้แหล่งข้อมูล วิธีคำนวณ และกระบวนการรายงานตรงมาตรฐานควบคุม และรวมในแผนตรวจสอบประจำปี
3. ทดลองและปรับปรุง
- ทดลองหมวดความยั่งยืนในรายงานประจำปี: จัดทำเบื้องต้นตาม IFRS เพื่อทดสอบความเหมาะสมและความครบถ้วนการเปิดเผย
- ปรับปรุงการควบคุมต่อเนื่อง: ใช้การทดสอบภายในและประเมินผลงานแก้กระบวนการกับกลไกตรวจสอบ เพื่อให้ข้อมูลถูกต้อง
- อบรมทุกคน: จัดอบรมการควบคุมข้อมูลความยั่งยืน IFRS เป็นประจำ ให้ทุกฝ่ายคุ้นเคยมาตรฐานและกฎเปิดเผย
คำแนะนำปฏิบัติและมุมมองอนาคต

ระยะสั้น (ภายใน 1 ปี): วางกลไกควบคุมและฐานปฏิบัติตามกฎ
- ตั้งทีมข้ามฝ่ายและเริ่มแผนใช้ IFRS Sustainability Disclosure Standards
- ระบุความต่างสำคัญระหว่างข้อมูลความยั่งยืนกับการเงินเบื้องต้น ให้ขอบเขตรายงานตรงกับระบบควบคุม
- สร้างกระบวนการควบคุมและกลไกข้อมูล รวมไว้ในแผนตรวจสอบภายใน เพื่อให้ข้อมูลถูกต้องและทวนสอบได้
ระยะกลาง (ภายใน 1-3 ปี): ทดลองใช้และปรับกระบวนการตรวจสอบ
- ทดลองหมวดความยั่งยืนในรายงานประจำปีเพื่อตรวจความเหมาะสมในการใช้ IFRS
- ประเมินและปรับการควบคุม ให้ข้อมูลการเงินกับความยั่งยืนสอดคล้องสูง
- เสริมบริหารความเสี่ยงและการดูแลข้อมูลห่วงโซ่อุปทาน ให้ข้อมูลภายในและภายนอกเชื่อมกันได้ผล
ระยะยาว (ตั้งแต่ 3 ปี): ปรับครบด้านและผสานกลยุทธ์
- เชื่อมการควบคุมข้อมูลความยั่งยืนกับกลยุทธ์ธุรกิจอย่างใกล้ชิด ให้เป็นส่วนหนึ่งของการตัดสินใจ
- อัปเดตคู่มือควบคุมต่อเนื่องและทำการอบรมเป็นระบบ ให้กลายเป็น DNA องค์กร
- ปรับเป็นระยะตามแนวโน้มสากลและกฎหมาย เพื่อรักษาการแข่งขันและการปฏิบัติตามกฎ
ใช้เทคโนโลยีสารสนเทศเสริมคุณภาพและประสิทธิภาพรายงานความยั่งยืน!
IFRS Sustainability Disclosure Standards เป็นมาตรฐานใหม่ของธุรกิจแล้ว การเตรียมล่วงหน้าและปรับการควบคุมคือกุญแจสู่ความสอดคล้องและการแข่งขัน ทีมที่ปรึกษาความยั่งยืนดิจิทัล Sustaihub มุ่งค้นหาวิธีช่วยธุรกิจบรรลุเป้าบริหารความยั่งยืนอย่างได้ผล!
Sustaihub ระบบบริหารความยั่งยืน Syber มีสามคุณสมบัติช่วยให้ข้อมูลความยั่งยืนถูกต้อง:
- ประวัติการดำเนินงาน ขั้นตอนตรวจทาน และสิทธิหลายระดับ:เพิ่มความน่าเชื่อถือข้อมูล
- รวมข้อมูลข้ามฝ่าย แก้การกระจัดกระจาย:เร่งการรวมข้อมูล
- บริหารโครงการอัตโนมัติและใช้ AI ช่วยร่วมงาน:ลดภาระบุคลากร
ระบบบริหารความยั่งยืน Syber ช่วยปฏิบัติตามกฎและเพิ่มประสิทธิภาพภายในโดยไม่ใช้แรงงานกับเวลามาก สนับสนุนความยั่งยืนครบด้าน เป็นแพลตฟอร์มทำรายงานร่วมกันที่เหมาะที่สุดสำหรับธุรกิจ
แหล่งอ้างอิง:
- FSC เตือนบริษัทจดทะเบียน TWSE/TPEx ให้สร้างระบบควบคุมภายใน “การบริหารข้อมูลความยั่งยืน” – เว็บไซต์ Financial Supervisory Commission, 2025/01/16
- แนวปฏิบัติควบคุมภายในเกี่ยวกับ IFRS Sustainability Disclosure Standards – ศูนย์กำกับดูแลกิจการ TWSE, 2024/08/27
- มุมมองผู้สอบบัญชีต่อข่าว / พัฒนาการควบคุมข้อมูลความยั่งยืนภายใน – UDN, 2024/11/15
คำถามที่พบบ่อย
ดูทั้งหมดFSC กำหนดให้เริ่มรวมการบริหารข้อมูลความยั่งยืนในการควบคุมภายในเมื่อไร?
FSC แก้ระเบียบการจัดตั้งระบบควบคุมภายในของบริษัทมหาชนวันที่ 22 เมษายน 2024 บทบัญญัติที่เกี่ยวข้องมีผล 1 มกราคม 2025 บริษัทจดทะเบียน TWSE/TPEx ต้องรวมการบริหารข้อมูลความยั่งยืนในการควบคุมและแผนตรวจสอบประจำปี
ธุรกิจพบอุปสรรคหลักใดเมื่อเริ่มควบคุมข้อมูลความยั่งยืนภายใน?
อุปสรรคคือระบบควบคุมไม่ครบ ความร่วมมือข้ามฝ่ายยาก และแรงกดดันตรวจสอบกับปฏิบัติตามกฎเพิ่ม ธุรกิจจึงต้องปรับกรอบควบคุมให้ตรงข้อกำกับใหม่
จะให้ข้อมูลความยั่งยืนถูกต้องและเชื่อถือได้อย่างไร?
ต้องสร้างกรอบควบคุมเข้มแข็ง ตั้งทีมข้ามฝ่ายให้คณะกรรมการกำกับความคืบหน้า ระบุช่องว่างและผลกระทบสำคัญ กำหนดหน่วยงานรายงานกับแผน เพื่อให้ข้อมูลถูกต้องและเชื่อถือได้
เลือกงาน ESG ที่ต้องการทำก่อน
ยังอยู่ในช่วงค้นคว้าอยู่ใช่ไหม? ดูว่าบริษัทในอุตสาหกรรมเดียวกันเขียนอย่างไรในฐานข้อมูลรายงาน หรือเปรียบเทียบ Syber กับ DCarbon
วิธีประเมินขั้นต่อไปเริ่มจากคิดให้ชัดก่อน: คุณต้องการคำตอบ ดูกฎระเบียบ ดูตัวอย่างจากอุตสาหกรรมเดียวกัน หรือเลือกเครื่องมือ?