Financial Supervisory Commission (FSC) และ Ministry of Environment ร่วมประกาศเมื่อวันที่ 23 กันยายน 2026 ปรับข้อกำหนดที่บริษัทจดทะเบียน Taiwan Stock Exchange (TWSE) / Taipei Exchange (TPEx) ต้องใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS โดยลดบริษัทที่ต้องใช้จากบริษัทจดทะเบียนทั้งหมด 1,970 แห่งเหลือราว 560 แห่ง บริษัททุนต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวันและไม่อยู่ในรายชื่อจัดทำบัญชีของ Ministry of Environment เปลี่ยนเป็นเปิดเผยข้อมูลสภาพภูมิอากาศพื้นฐาน
การปรับครั้งนี้เน้นIFRS ระยะที่ 3 แต่การขยายเวลายื่นใช้กับระยะที่ 1 และ 2 ด้วย และข้อยกเว้นความเชื่อมั่นบริษัทแม่เฉพาะกิจการใช้กับระยะที่ 2 ด้วย บทความอ้างอิงข่าว FSC และเอกสารแนบ 3 ฉบับ สรุปมาตรการ 4 ข้อ ความต่างของบริษัท 4 กลุ่ม และกำหนดการแต่ละกลุ่มตั้งแต่ปัจจุบันถึง 2031 ข้อมูลต่อไปนี้อธิบายตามข้อเสนอนโยบายและแผนแก้ไขที่ประกาศแล้ว ส่วนการใช้กฎหมายและคำสั่งให้ยึดฉบับทางการที่จะเผยแพร่ต่อไป
(บทความระบุปีคริสต์ศักราชกำกับปีสาธารณรัฐจีน: 115=2026, 116=2027, 117=2028, 118=2029, 119=2030, 120=2031, 121=2032, 112=2023, 114=2025)
1. สาระประกาศ: วันที่ 23 กันยายนประกาศอะไร
ข่าว FSC ใช้ชื่อ “ก้าวสู่มาตรฐานสากลอย่างมั่นคงและยั่งยืน – Ministry of Environment × FSC ร่วมปรับแนวทางเปิดเผยความยั่งยืน คำนึงทั้งคุณภาพข้อมูลและความสามารถแข่งขันของอุตสาหกรรม” พร้อมเอกสารแนบ 3 ฉบับ: ตารางเปรียบเทียบมาตรการ (แนบ 1) แผนการนำมาใช้และแผนพัฒนาความยั่งยืนฉบับแก้ไข (แนบ 2) และสไลด์อธิบาย (แนบ 3)
เริ่มจากตัวเลข ทั้ง 4 รายการต่อไปมาจากข่าวและสไลด์แนบ 3 จำนวนบริษัทและมูลค่าตลาดเป็นสถิติ ณ 30 มิถุนายน 2026 ที่ระบุในสไลด์
ข่าวระบุลักษณะการปรับชัดเจนว่ากำหนดการนำมาใช้ของบริษัทจดทะเบียนทั้งหมดไม่เปลี่ยน สิ่งที่เปลี่ยนคือใครต้องใช้ ช่วงปีแรกเปิดเผยอะไร ความเชื่อมั่นครอบคลุมระดับใด และส่งหมวดพิเศษเมื่อใด แบ่งเป็น 4 ด้าน:
- ขอบเขตการใช้: เปลี่ยนเกณฑ์บังคับเป็นทุนชำระแล้วตั้งแต่ 2,000 ล้านดอลลาร์ไต้หวัน รวมบริษัทจดทะเบียนที่แหล่งปล่อยอยู่ในกำกับ Ministry of Environment และต้องจัดทำบัญชีกับทวนสอบ
- เนื้อหาการเปิดเผย: บริษัทระยะที่ 3 เปิดเผยเฉพาะข้อมูลสภาพภูมิอากาศใน 2 ปีแรก ส่วนการปล่อย Scope 3 เปลี่ยนเป็นสมัครใจ
- ข้อกำหนดความเชื่อมั่น: บริษัทระยะที่ 2 และ 3 ไม่ต้องรับความเชื่อมั่นก๊าซเรือนกระจก (Scope 1, 2) ระดับบริษัทแม่เฉพาะกิจการอีก บริษัททุนต่ำกว่า 2,000 ล้านที่ไม่อยู่ในกลุ่มต้องจัดทำบัญชี ลงทะเบียน และทวนสอบตามประกาศ Ministry of Environment รับความเชื่อมั่นโดยสมัครใจได้ ส่วนภาคการเงิน เหล็ก ปูนซีเมนต์ ฯลฯ ใช้ข้อกำหนดที่เกี่ยวข้องแยก
- กำหนดยื่น: 2 รอบบัญชีแรกนับจากปีเริ่มใช้เป็นช่วงเปลี่ยนผ่าน เลื่อนยื่นหมวดความยั่งยืนถึงกำหนดรายงานประจำปี (14 วันก่อนประชุมผู้ถือหุ้น) ได้
| รายการ | ข้อกำหนดปัจจุบัน | แนวทางลดความซับซ้อน | ประเด็นปรับและประโยชน์ |
|---|---|---|---|
| กลุ่มที่นำมาใช้ | บริษัทจดทะเบียน TWSE/TPEx ทั้งหมด (1,970 แห่ง) ต้องใช้ | ① ทุนชำระแล้วตั้งแต่ 2,000 ล้านดอลลาร์ไต้หวัน (ราว 535 แห่ง) ② ต่ำกว่า 2,000 ล้านแต่อยู่ในกลุ่มที่ Ministry of Environment กำหนดให้จัดทำบัญชี ลงทะเบียน และทวนสอบ (ราว 25 แห่ง) | เน้นบริษัทที่มีทรัพยากรเพียงพอกว่าและมีผลกระทบมากกว่า |
| ข้อมูลนอกเหนือสภาพภูมิอากาศ (IFRS S1) | ยกเว้นได้ในปีแรก ตั้งแต่ปีที่ 2 ต้องเปิดเผยข้อมูลความยั่งยืนอื่นนอกเหนือสภาพภูมิอากาศ | ใช้กับบริษัทระยะที่ 3: ① ยกเว้นข้อมูลความยั่งยืนอื่นนอกเหนือสภาพภูมิอากาศได้ใน 2 รอบบัญชีแรกที่ใช้ ② เริ่มเปิดเผยข้อมูลความยั่งยืนอื่นตั้งแต่ปีที่ 3 (2030) | ช่วงเริ่มต้นเน้นสภาพภูมิอากาศก่อน ลดแรงกดดันซ้อนจาก “สภาพภูมิอากาศ + ประเด็นความยั่งยืนอื่น” |
| การปล่อยก๊าซเรือนกระจก Scope 3 | ยกเว้นได้ใน 3 รอบบัญชีแรก บังคับเปิดเผยตั้งแต่ปีที่ 4 | บริษัทระยะที่ 3 เปิดเผยโดยสมัครใจ | เน้น Scope 1, 2 ก่อน ลดต้นทุนและภาระบุคลากรในการหาข้อมูลห่วงโซ่อุปทานที่ได้รับความเชื่อมั่น |
| ความเชื่อมั่นก๊าซเรือนกระจก Scope 1&2 | ทั้งระดับเฉพาะกิจการและงบรวมต้องได้รับความเชื่อมั่นแบบจำกัดจากบุคคลที่สามอิสระ | ยกเว้นความเชื่อมั่นระดับบริษัทแม่เฉพาะกิจการ | ลดต้นทุนความเชื่อมั่นพร้อมคงคุณภาพข้อมูล |
| กำหนดการยื่น | หมวดความยั่งยืนต้องยื่นพร้อมงบการเงิน (ก่อนสิ้นเดือนมีนาคม) | 2 ปีแรกที่ใช้ ยื่นหมวดตามกำหนดรายงานประจำปี (14 วันก่อนประชุมผู้ถือหุ้น) ได้ ตั้งแต่ปีที่ 3 ยังต้องยื่นพร้อมงบการเงิน | ผ่อนคลายเวลายื่นในช่วงเปลี่ยนผ่าน เพื่อช่วยปรับกำหนดการทำงาน |
2. เหตุผลการปรับ: แนวทางต่างประเทศ แบบสำรวจ และกระบวนการหารือ
แนวทางต่างประเทศที่ FSC อ้างอิง
ข่าวใช้การลดขอบเขตCorporate Sustainability Reporting Directive (CSRD)ของสหภาพยุโรปเป็นภูมิหลังนโยบาย โดย EU เริ่มใช้คำสั่งOmnibus Iอย่างเป็นทางการในเดือนมีนาคม 2026 ตามที่ FSC อ้าง บริษัทที่ต้องใช้ลดจากราว 50,000 เหลือราว 5,000 แห่ง หรือลดราว 90% ข่าวยังกล่าวถึงการลดจุดข้อมูลบังคับกว่า 60% แต่ตามประกาศ European Commission นี่คือ European Sustainability Reporting Standards (ESRS) ฉบับแก้ไขที่ผ่านวันที่ 3 กรกฎาคม 2026 ซึ่งยังต้องผ่านช่วงพิจารณาของรัฐสภายุโรปและคณะมนตรีก่อนใช้ เป็นคนละมาตรการกับคำสั่ง Omnibus I และมีเวลามีผลต่างกัน ส่วนญี่ปุ่น เกาหลีใต้ ออสเตรเลีย ใช้แนวทางแบ่งระยะและขนาด
สไลด์แนบ 3 หน้า 6 ระบุเกณฑ์ญี่ปุ่นและเกาหลีใต้ด้วย: ญี่ปุ่นวางแผนให้บริษัทตลาด Prime ของ Tokyo Stock Exchange ที่มูลค่าตลาดตั้งแต่ 500,000 ล้านเยนทยอยใช้มาตรฐาน SSBJ ตามมูลค่าตลาด (แผนของ Financial Services Agency ญี่ปุ่น) ส่วนเกาหลีใต้ใช้กับสินทรัพย์รวมเกิน 5 ล้านล้านวอน (ตามที่สไลด์ FSC อ้าง)
แผนเดิมของไต้หวัน
FSC เผยแพร่แผนการนำมาตรฐานความยั่งยืน IFRS มาใช้วันที่ 17 สิงหาคม 2023 (ปีสาธารณรัฐจีน 112) และแก้ไขข้อบังคับรายการในรายงานประจำปี (ต่อไปเรียกข้อบังคับรายงานประจำปี) กับคำสั่งที่เกี่ยวข้องในปี 2025 (114) กำหนดให้บริษัทจดทะเบียน TWSE/TPEx เริ่มรอบบัญชี 2026 (115) แบ่ง 3 ระยะตามทุนชำระแล้ว และเปิดเผยข้อมูลทางการเงินเกี่ยวกับความยั่งยืนเป็นหมวดในรายงานประจำปี:
| ระยะเดิม | ทุนชำระแล้ว | รอบบัญชีแรกที่ใช้ |
|---|---|---|
| ระยะที่ 1 | ตั้งแต่ 10,000 ล้านดอลลาร์ไต้หวัน | รอบปี 2026 (ปีสาธารณรัฐจีน 115) |
| ระยะที่ 2 | ตั้งแต่ 5,000 ล้าน แต่ต่ำกว่า 10,000 ล้านดอลลาร์ไต้หวัน | รอบปี 2027 (ปีสาธารณรัฐจีน 116) |
| ระยะที่ 3 | ต่ำกว่า 5,000 ล้านดอลลาร์ไต้หวัน (บริษัทจดทะเบียนอื่น) | รอบปี 2028 (ปีสาธารณรัฐจีน 117) |
ข่าวระบุว่าบริษัทจดทะเบียนขนาดใหญ่ในระยะที่ 1 และ 2 ดำเนินตามกำหนดแล้ว ส่วนระยะที่ 3 มีจำนวนมากและทรัพยากรจำกัดกว่า จึงเป็นจุดเน้นการปรับครั้งนี้
แบบสำรวจและกระบวนการหารือ
สไลด์แนบ 3 หน้า 7 แสดงกระบวนการปรับครั้งนี้ ข่าวอธิบายว่าผลสำรวจพบว่าธุรกิจส่วนใหญ่มีปัญหาตัดสินข้อมูลความยั่งยืนที่ไม่ใช่สภาพภูมิอากาศ และเผชิญอุปสรรคข้อมูลห่วงโซ่อุปทาน
-
พฤษภาคม–มิถุนายนแบบสำรวจ
ผ่านคณะที่ปรึกษารับรองมาตรฐานความยั่งยืน IFRS สำรวจบริษัทระยะที่ 3 กว่า 1,700 แห่ง ได้คำตอบ 1,643 แห่ง พร้อมรวบรวมความเห็นสถาบันลงทุนและสินเชื่อกับสำนักงานบัญชี -
7/1ประชุมทีมโครงการ
คณะทำงานย่อยที่ 3 ของทีมโครงการ FSC (สไลด์เรียก “สำนักงานฯ”) เชิญผู้แทน Ministry of Environment, Ministry of Economic Affairs, Ministry of Transportation and Communications ฯลฯ หารือเบื้องต้นเรื่องข้อเสนอคณะที่ปรึกษา -
7/20ประชุมคณะที่ปรึกษาครั้งที่ 1
เชิญนักวิชาการ ผู้เชี่ยวชาญ ผู้แทนอุตสาหกรรม (20 บริษัท) สมาคมที่เกี่ยวข้อง หน่วยทวนสอบ และผู้แทน Ministry of Environment กับ Ministry of Economic Affairs ข้อตกลงในสไลด์คืออ้างอิง EU และปรับในทิศทาง “เป้าหมายเดิม วิธีง่ายขึ้น” -
สิงหาคมหารือกับ Ministry of Environment
วันที่ 5 สิงหาคม Ministry of Environment ประชุมเรื่องฐานค่าสัมประสิทธิ์ Scope 3 และการปรับกฎบัญชีให้สอดคล้อง วันที่ 19 และ 25 สิงหาคมหารือแนวทางลดความซับซ้อนอีกครั้ง กระทรวงเสนอให้อ้างอิง EU ตั้งเกณฑ์และลดขอบเขตการใช้ -
8/28ประชุมคณะที่ปรึกษาครั้งที่ 2
เห็นพ้องข้อเสนอและมีมติ “เป้าหมายความยั่งยืนไม่เปลี่ยน ปรับขั้นตอน” FSC และ Ministry of Environment ร่วมประกาศต่อสาธารณะวันที่ 23 กันยายน
3. บริษัทคุณอยู่กลุ่มใด
มาตรการครั้งนี้ยังไม่ใช้กับธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า ซึ่งดำเนินตามแผนปฏิบัติการการเงินสีเขียวและการเปลี่ยนผ่านของ FSC และแผนสำนักงานกำกับเฉพาะ ด้านบัญชีและความเชื่อมั่นก๊าซเรือนกระจก อุตสาหกรรมเหล็กและปูนซีเมนต์ใช้แผนเดิม ไม่ควรตัดสินตามทุนเพียงอย่างเดียว
หลังปรับ บริษัทจดทะเบียนทั้งหมดแบ่งได้ 4 กลุ่ม สามกลุ่มแรกยังบังคับใช้แต่เริ่มต่างปี กลุ่มที่ 4 ไม่บังคับใช้มาตรฐาน IFRS แล้ว แต่ยังต้องเปิดเผยข้อมูลสภาพภูมิอากาศ
| กลุ่ม | เงื่อนไขพิจารณา | จำนวน (แนบ 2) | หน้าที่หลังปรับ |
|---|---|---|---|
| ระยะที่ 1 | ทุนชำระแล้วตั้งแต่ 10,000 ล้านดอลลาร์ไต้หวัน | 126 แห่ง | บังคับตั้งแต่รอบปี 2026 (115) |
| ระยะที่ 2 | ทุนชำระแล้วตั้งแต่ 5,000 ล้าน แต่ต่ำกว่า 10,000 ล้านดอลลาร์ไต้หวัน | 118 แห่ง | บังคับตั้งแต่รอบปี 2027 (116) |
| ระยะที่ 3 | ทุนชำระแล้วตั้งแต่ 2,000 ล้าน แต่ต่ำกว่า 5,000 ล้านดอลลาร์ไต้หวัน หรือทุนต่ำกว่า 2,000 ล้านแต่ Ministry of Environment กำหนดให้จัดทำบัญชี ลงทะเบียน และทวนสอบ | 316 แห่ง | บังคับตั้งแต่รอบปี 2028 (117) และใช้มาตรการเปลี่ยนผ่านใหม่ครั้งนี้ |
| กลุ่มที่ 4 | ทุนชำระแล้วต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวัน และไม่อยู่ในกลุ่มที่ Ministry of Environment กำหนดให้จัดทำบัญชี ลงทะเบียน และทวนสอบ | 1,410 แห่ง | ไม่บังคับใช้ แต่ต้องเปิดเผยข้อมูลสภาพภูมิอากาศพื้นฐาน (เช่น ธรรมาภิบาล บริหารความเสี่ยง และก๊าซเรือนกระจก Scope 1, 2) |
316 แห่งในระยะที่ 3 ประกอบด้วย 2 ส่วน ตามสไลด์แนบ 3 หน้า 9 บริษัททุน 2,000–5,000 ล้านมี 291 แห่ง อีกประมาณ 25 แห่งทุนต่ำกว่า 2,000 ล้านแต่ Ministry of Environment กำหนดให้จัดทำบัญชี ลงทะเบียน และทวนสอบ ข่าวระบุว่าบริษัทกลุ่มนี้ “อาจเผชิญความเสี่ยงเปลี่ยนผ่านสภาพภูมิอากาศสูงกว่า เพื่อประโยชน์ต่อการตัดสินใจลงทุนและให้สินเชื่อ” จึงรวมในกลุ่มบังคับ
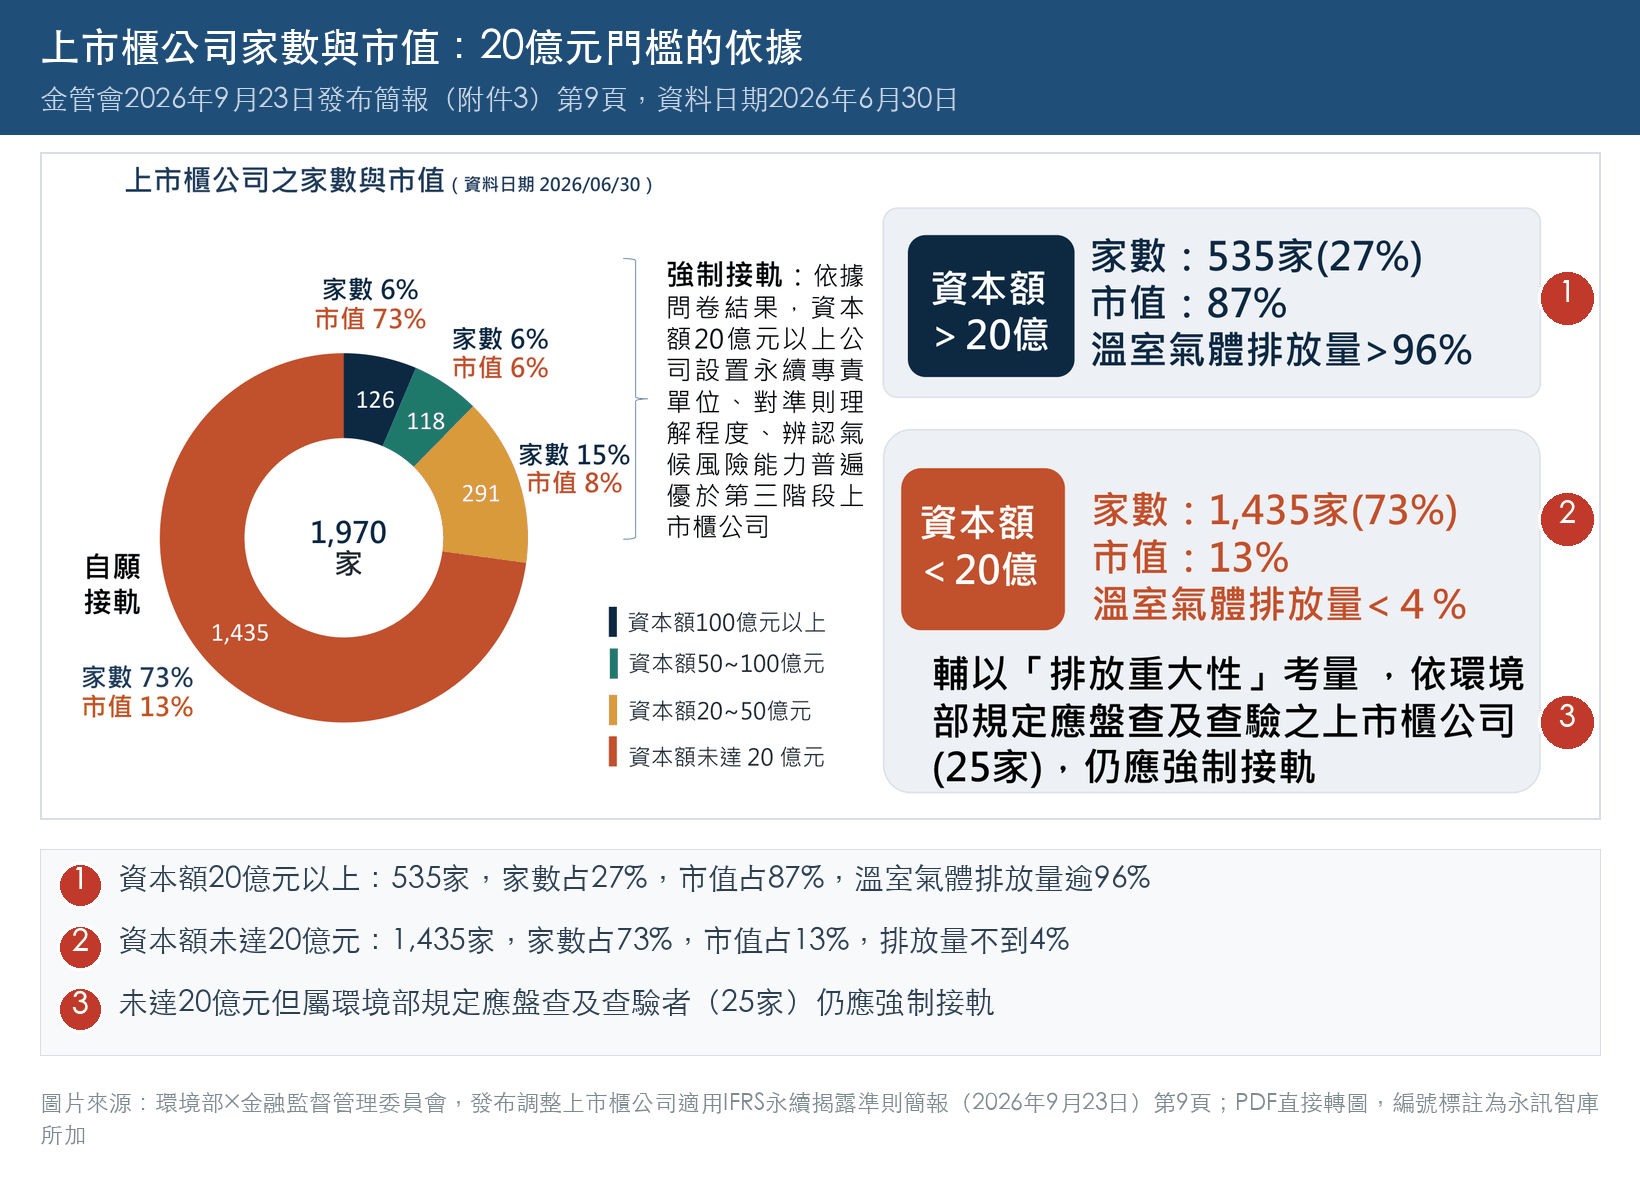
สไลด์แนบ 3 หน้า 9 ระบุบริษัททุนต่ำกว่า 2,000 ล้าน 1,435 แห่ง แต่กลุ่มที่ 4 ในแผนแนบ 2 มี 1,410 แห่ง ส่วนต่าง 25 แห่งคือบริษัททุนต่ำกว่า 2,000 ล้านที่ Ministry of Environment กำหนดให้จัดทำบัญชี ลงทะเบียน และทวนสอบ ซึ่งจัดอยู่ในระยะที่ 3 แล้ว
2 เรื่องที่ต้องระวังในการพิจารณา
เรื่องแรก วันที่ใช้พิจารณาทุน ข่าวและเอกสารแนบยังไม่ระบุว่าเกณฑ์ 2,000 ล้านใช้ทุนชำระแล้ว ณ วันใด ข้อบังคับรายงานประจำปีปัจจุบันแบ่ง 3 ระยะตามคำสั่งเงื่อนไขเฉพาะ สไลด์แนบ 3 หน้า 19 ระบุว่า FSC จะแก้ “คำสั่งเงื่อนไขตามมาตรา 7 ของข้อบังคับรายงานประจำปี (คำสั่ง 114.11.12 หรือ 12 พฤศจิกายน 2025)” บริษัททุนใกล้ 2,000 ล้านควรยึดคำสั่งแก้ไขที่จะประกาศก่อนสิ้นปี ไม่ควรจัดกลุ่มเองจากทุนปัจจุบัน
เรื่องที่สอง รายชื่อจัดทำบัญชีของ Ministry of Environment ข่าวใช้คำว่า “บริษัทจดทะเบียนที่แหล่งปล่อยอยู่ในกำกับ Ministry of Environment และต้องจัดทำบัญชีกับทวนสอบ” ตามความเข้าใจในบทความ หากแหล่งปล่อยของบริษัทมีหน้าที่จัดทำบัญชี ลงทะเบียน และทวนสอบตามประกาศกระทรวง ก็อยู่ในกลุ่มนี้ หากไม่แน่ใจ ให้ยึดประกาศและยืนยันกับหน่วยงานที่รับผิดชอบบัญชีก๊าซเรือนกระจก
4. เจาะมาตรการเปลี่ยนผ่าน 4 ข้อ
1. ขอบเขต: จาก 1,970 เหลือราว 560 แห่ง
ข่าวให้เหตุผล 2 ข้อ: บริษัททุนชำระแล้วตั้งแต่ 2,000 ล้านมีธรรมาภิบาลความยั่งยืนและบริหารความเสี่ยงพัฒนามากกว่า ส่วนบริษัทต่ำกว่า 2,000 ล้านปล่อยก๊าซเรือนกระจกราว 4% ของบริษัทจดทะเบียนทั้งหมด
ข่าวระบุด้วยว่า แม้จำนวนที่บังคับลดจาก 1,970 เหลือราว 560 แห่ง แต่กลุ่มนี้มีมูลค่าตลาดกว่า 87% ของบริษัทจดทะเบียนทั้งหมด และกำหนดการนำมาใช้โดยรวมไม่เปลี่ยน
กลุ่มที่ 4 ไม่ได้หมดหน้าที่ ข่าวระบุว่ายังต้องเปิดเผยข้อมูลพื้นฐาน เช่น ธรรมาภิบาลสภาพภูมิอากาศ บริหารความเสี่ยง ก๊าซเรือนกระจก Scope 1 และ 2 FSC จะกำหนดตัวอย่างเปิดเผยแบบง่าย และใช้คะแนนเพิ่มในการประเมิน ESGส่งเสริมบริษัทจดทะเบียนขนาดเล็กให้นำมาใช้โดยสมัครใจ หลักการให้คะแนน ESG ดูได้ในคู่มือมุ่งอันดับสูงสุดในการประเมิน ESG ปี 2026 (115) ส่วนวิธีให้คะแนนเพิ่มที่ชัดเจนรอประกาศหน่วยงานกำกับ
2. เนื้อหาเปิดเผย: เลื่อนข้อมูลที่ไม่ใช่สภาพภูมิอากาศ และเปลี่ยน Scope 3 เป็นสมัครใจ
มาตรการนี้ใช้เฉพาะบริษัทระยะที่ 3 โดยแบ่งเป็น 2 ส่วน
ข้อมูลความยั่งยืนอื่นนอกเหนือสภาพภูมิอากาศ (IFRS S1) เดิมยกเว้นได้ในปีแรก และเริ่มเปิดเผยข้อมูลอื่นตาม IFRS S1 ตั้งแต่ปีที่ 2 ระยะที่ 3 เริ่มรอบปี 2028 (117) เดิมจึงต้องรวมตั้งแต่ปี 2029 (118) หลังปรับ ยกเว้นได้ 2 รอบบัญชีแรก และเริ่มรวมข้อมูลทางการเงินความยั่งยืนอื่นที่มีสาระสำคัญในปีที่ 3 คือรอบปี 2030 (119) ซึ่งโดยทั่วไปยื่นปี 2031 (120) ช่วงสองปีแรกที่เปิดเผยเฉพาะสภาพภูมิอากาศยังต้องใช้ข้อกำหนดทั่วไป IFRS S1 ที่เกี่ยวข้องกับความเสี่ยงและโอกาสสภาพภูมิอากาศ ไม่ใช่เลื่อน S1 ทั้งฉบับ (ตัวอย่างเปิดเผย IFRS S2 ของ TPEx อ้าง IFRS S1 ย่อหน้า E5) ข่าวระบุว่าอ้างแนวทาง climate-first ของญี่ปุ่นและมาเลเซีย บริษัทก็ยังเปิดเผยประเด็นความยั่งยืนอื่นที่มีสาระสำคัญตามอุตสาหกรรมโดยสมัครใจได้
การปล่อยก๊าซเรือนกระจก Scope 3 เดิมระยะที่ 3 ต้องทำบัญชี Scope 3 ตั้งแต่รอบปี 2031 (120) และเปิดเผยปี 2032 (121) หลังปรับเป็นสมัครใจ ข่าวอธิบายว่าบริษัทระยะนี้มีคนและทรัพยากรจำกัด หาข้อมูลห่วงโซ่คุณค่ายาก และตลาดเอเชียใกล้เคียง เช่น สิงคโปร์ ฮ่องกง เกาหลีใต้ ไม่บังคับบริษัทจดทะเบียนขนาดเล็กเปิดเผย
ต่อไปนี้เป็นข้อแนะนำปฏิบัติ ไม่ใช่คำอธิบายหน่วยงานกำกับ Scope 3 ที่เปลี่ยนเป็นสมัครใจหมายถึงหน้าที่เปิดเผยตามกฎหมายในหมวดความยั่งยืน ส่วนข้อมูลปล่อยคาร์บอนและคาร์บอนฟุตพรินต์ผลิตภัณฑ์ที่ลูกค้าในห่วงโซ่อุปทานขอ เป็นข้อกำหนดทางธุรกิจซึ่งไม่เปลี่ยนตามมาตรการนี้ บริษัทที่ลูกค้าขอ Scope 3 หรือข้อมูลคาร์บอนผลิตภัณฑ์แล้วต้องเตรียมตามคำขอต่อ ดูวิธีเตรียมฝั่งห่วงโซ่อุปทานได้ที่SME จะตอบข้อกำหนดบัญชีคาร์บอนของลูกค้าได้อย่างไรเพื่อเป็นแนวทาง
3. ความเชื่อมั่น: ยกเว้นระดับบริษัทแม่เฉพาะกิจการ
ตามแผนพัฒนาความยั่งยืนบริษัทจดทะเบียน TWSE/TPExปัจจุบัน ระยะที่ 2 และ 3 เดิมต้องรับความเชื่อมั่นข้อมูลการปล่อยระดับบริษัทแม่เฉพาะกิจการจากบุคคลที่สามอิสระในปี 2027 (116) และ 2028 (117) ตามลำดับ ข่าวอธิบายว่าเมื่อใช้มาตรฐานแล้วจะเปิดเผยข้อมูลปล่อยระดับกลุ่มรวม จึงยกเว้นระดับบริษัทแม่เฉพาะกิจการของสองระยะนี้
บริษัทจดทะเบียนทุนต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวันรับความเชื่อมั่นข้อมูลบัญชีโดยสมัครใจได้ ยกเว้นบริษัทที่ Ministry of Environment กำกับให้จัดทำบัญชี ลงทะเบียน และทวนสอบยังต้องทำตามข้อกำหนดกระทรวง หัวข้อ 5 จะอธิบายแผนรายปี
4. กำหนดยื่น: ช่วงเปลี่ยนผ่านเลื่อนได้ถึง 14 วันก่อนประชุมผู้ถือหุ้น
ปัจจุบันต้องยื่นหมวดความยั่งยืนพร้อมงบการเงินก่อนสิ้นเดือนมีนาคม ข่าวระบุข้อเสนอผ่อนคลายให้ 2 รอบบัญชีแรกนับจากปีเริ่มใช้เป็นช่วงเปลี่ยนผ่าน หากยื่นพร้อมงบการเงินภายในสิ้นมีนาคมไม่ทัน ให้ยื่นพร้อมรายงานประจำปีอย่างช้าตามกำหนด คือ14 วันก่อนประชุมผู้ถือหุ้น ตั้งแต่ปีที่ 3 ยังต้องยื่นพร้อมงบการเงิน
ตามสไลด์แนบ 3 หน้า 14 การผ่อนคลายนี้ใช้กับบริษัทที่นำมาใช้ทั้งหมด รวมระยะที่ 1 และ 2 แต่ยังไม่รวมธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า วิธีจัดการยื่นหมวดพิเศษ รายงานประจำปี และงบการเงิน อ่านเพิ่มที่เมื่อหมวดความยั่งยืนออกพร้อมรายงานประจำปี บริษัทจดทะเบียนจะทำงานให้สั้นลงได้อย่างไรได้
| หลังสิ้นรอบบัญชี | ก่อนสิ้นมีนาคม | 14 วันก่อนประชุมผู้ถือหุ้น |
|---|---|---|
| ข้อกำหนดปัจจุบัน | งบการเงิน + หมวดความยั่งยืน | ข้อมูลอื่นในรายงานประจำปี |
| ช่วงเปลี่ยนผ่าน (2 รอบบัญชีแรกนับจากปีเริ่มใช้) | งบการเงิน | เลื่อนหมวดความยั่งยืนมายื่นพร้อมรายงานประจำปีได้ |
| ตั้งแต่ปีที่ 3 | งบการเงิน + หมวดความยั่งยืน | ข้อมูลอื่นในรายงานประจำปี |
5. บัญชีก๊าซเรือนกระจกและความเชื่อมั่น: แผนเปลี่ยนอย่างไร
หน้า 2 ของแนบ 2 คือแผนพัฒนาความยั่งยืนบริษัทจดทะเบียนฉบับแก้ไข เหนือตารางมีปี 2 แถว แถวบนเป็นปีที่แผนกำหนดให้เปิดเผยข้อมูลก๊าซเรือนกระจก แถวล่างเป็นรอบบัญชีของข้อมูล เช่น ระยะที่ 3 ช่อง “2027” (รอบบัญชีข้อมูล 2027) ระบุยกเว้นความเชื่อมั่นบริษัทแม่ ซึ่งตรงกับที่ข่าวบอกว่าเดิมต้องได้รับในปี 2028 (117)
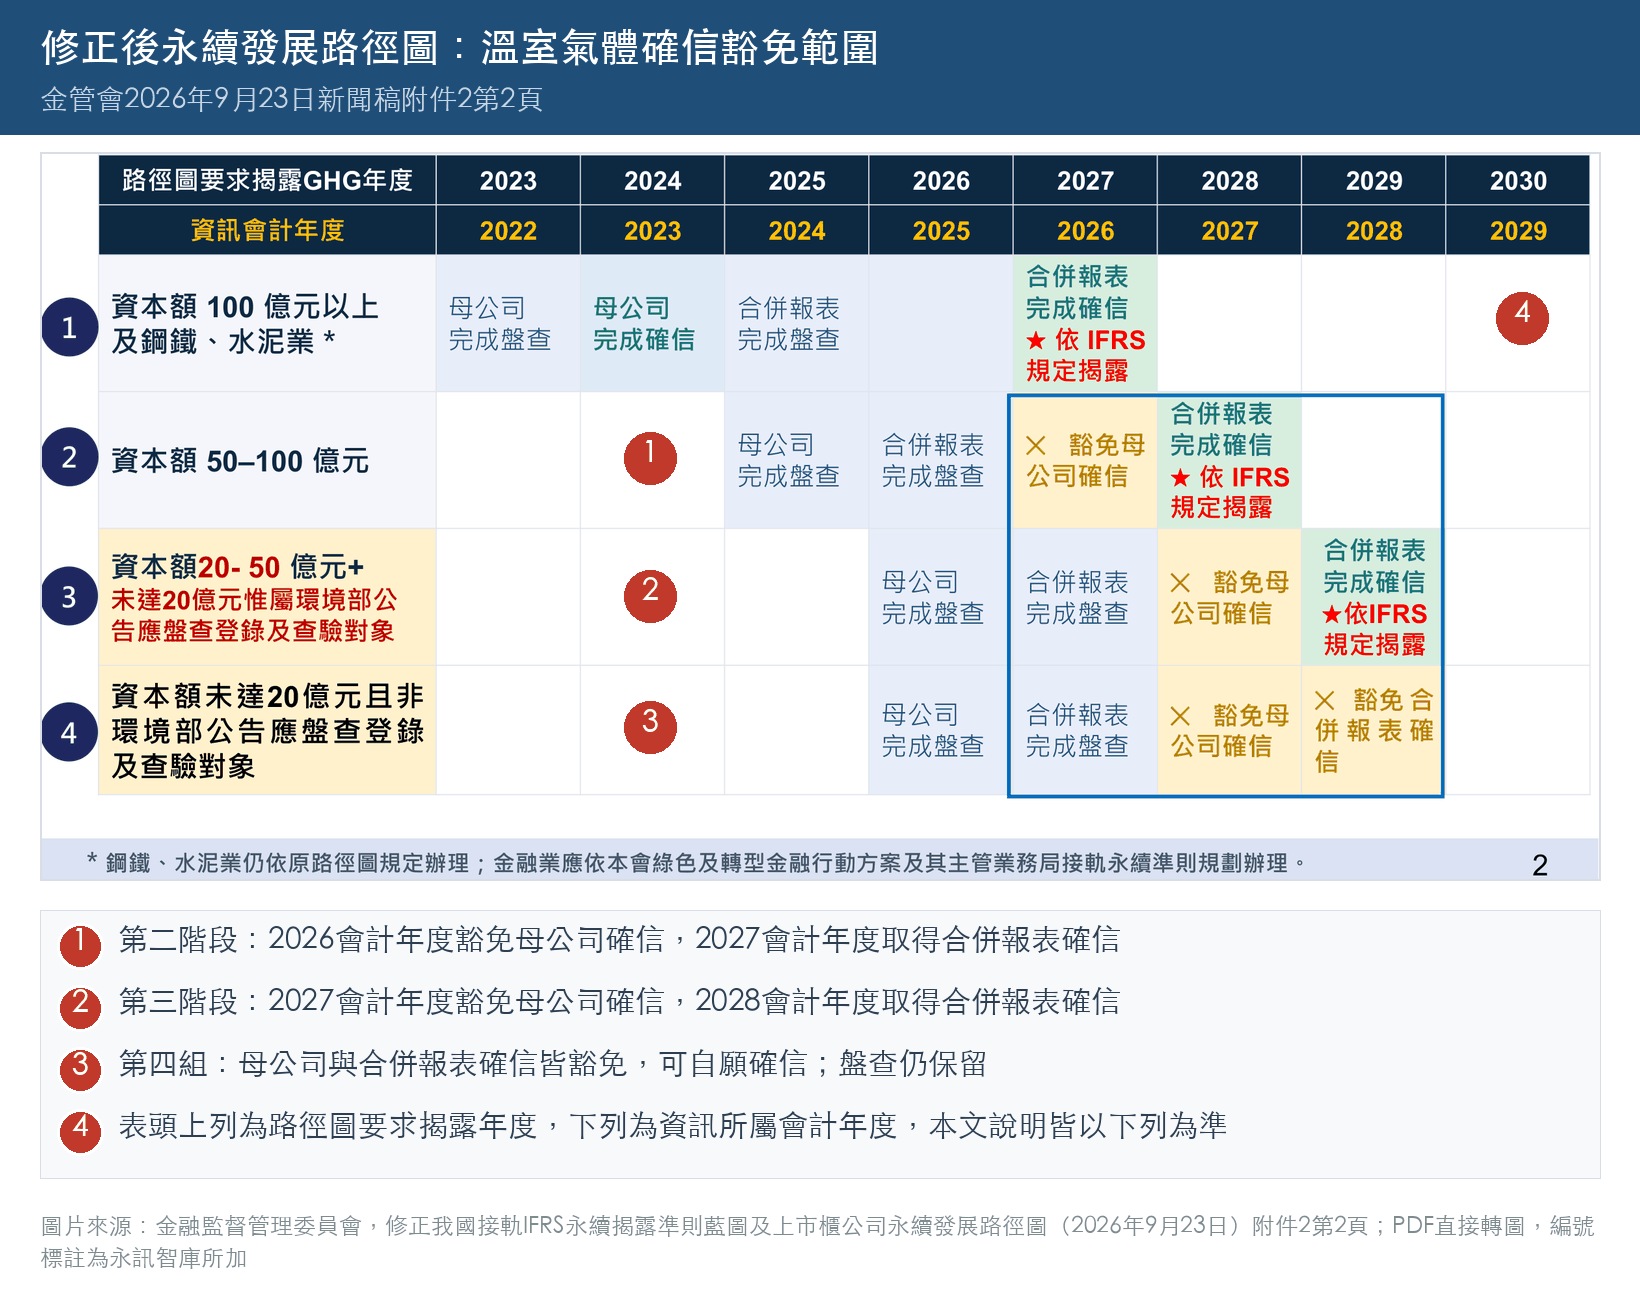
ตามภาพ 2 ข้อกำหนดบัญชีและความเชื่อมั่นแต่ละกลุ่มสรุปดังนี้ (ปีในตารางคือรอบบัญชีของข้อมูล เหล็กและปูนซีเมนต์ใช้แผนเดิม ภาคการเงินใช้แผนการเงินสีเขียวและการเปลี่ยนผ่านแยก):
| กลุ่ม | บัญชีที่เสร็จแล้วหรือกำลังทำ | ข้อยกเว้นครั้งนี้ | ความเชื่อมั่นที่ยังต้องได้รับ |
|---|---|---|---|
| ระยะที่ 1 (แถว 1 ของแผน: ทุนตั้งแต่ 10,000 ล้านและอุตสาหกรรมเหล็ก ปูนซีเมนต์) | บัญชีบริษัทแม่และงบรวม | ไม่มี | ความเชื่อมั่นขอบเขตงบรวมรอบบัญชี 2026 (แนบ 2 ระบุ “เปิดเผยตาม IFRS”) |
| ระยะที่ 2 | บัญชีบริษัทแม่ปี 2024 และงบรวมปี 2025 | ความเชื่อมั่นบริษัทแม่รอบบัญชี 2026 | ความเชื่อมั่นงบรวมรอบบัญชี 2027 (แนบ 2 ระบุ “เปิดเผยตาม IFRS”) |
| ระยะที่ 3 | บัญชีบริษัทแม่ปี 2025 และงบรวมปี 2026 | ความเชื่อมั่นบริษัทแม่รอบบัญชี 2027 | ความเชื่อมั่นงบรวมรอบบัญชี 2028 (แนบ 2 ระบุ “เปิดเผยตาม IFRS”) |
| กลุ่มที่ 4 | บัญชีบริษัทแม่ปี 2025 และงบรวมปี 2026 | ความเชื่อมั่นบริษัทแม่รอบบัญชี 2027 และงบรวมรอบบัญชี 2028 | ไม่บังคับ รับความเชื่อมั่นโดยสมัครใจได้ |
หมายเหตุแนบ 2 ระบุว่าเหล็กและปูนซีเมนต์ยังใช้แผนเดิม ส่วนระยะที่ใช้มาตรฐาน IFRS ยังพิจารณาตามทุนชำระแล้ว ข่าวยังระบุว่าระยะที่ 3 กลุ่มที่ Ministry of Environment กำกับให้ทำบัญชี ลงทะเบียน และทวนสอบ (ราว 25 แห่ง) ยังต้องปฏิบัติตามกระทรวงต่อ
ช่อง “บริษัทแม่จัดทำบัญชีเสร็จ” และ “งบรวมจัดทำบัญชีเสร็จ” ในรอบบัญชี 2025, 2026 ของระยะที่ 3 และกลุ่มที่ 4 ในภาพ 2 ไม่ได้ระบุยกเว้น กลุ่มที่ 4 ยกเว้นความเชื่อมั่นบริษัทแม่และงบรวม แต่ยังต้องทำบัญชีและเปิดเผย Scope 1, 2 ขอบเขตองค์กรของบัญชีรวมต้องตรงงบการเงินรวม ดูวิธีตั้งขอบเขตได้ที่เลือกวิธีกำหนดขอบเขตบัญชีคาร์บอนอย่างไร และดูความต่างมาตรฐานได้ที่เปรียบเทียบ ISO 14064 กับ GHG Protocolเพิ่มเติม
ข่าวยังกล่าวว่า FSC จะประสาน Ministry of Environment ให้กลไกหน่วยทวนสอบก๊าซเรือนกระจกกับการให้ความเชื่อมั่นของผู้สอบบัญชีสอดคล้องกัน เพื่อลดงานซ้ำของสองวิชาชีพ ยังไม่ประกาศวิธีที่ชัดเจน
6. กำหนดการรายปีและประเด็นเตรียมพร้อมแต่ละกลุ่ม
หน้า 1 ของแนบ 2 เป็นแผนการนำมาใช้ฉบับแก้ไข แสดงการจัดการบริษัททั้ง 4 กลุ่มตั้งแต่ปี 2026 (115) ถึง 2031 (120) ในภาพเดียว
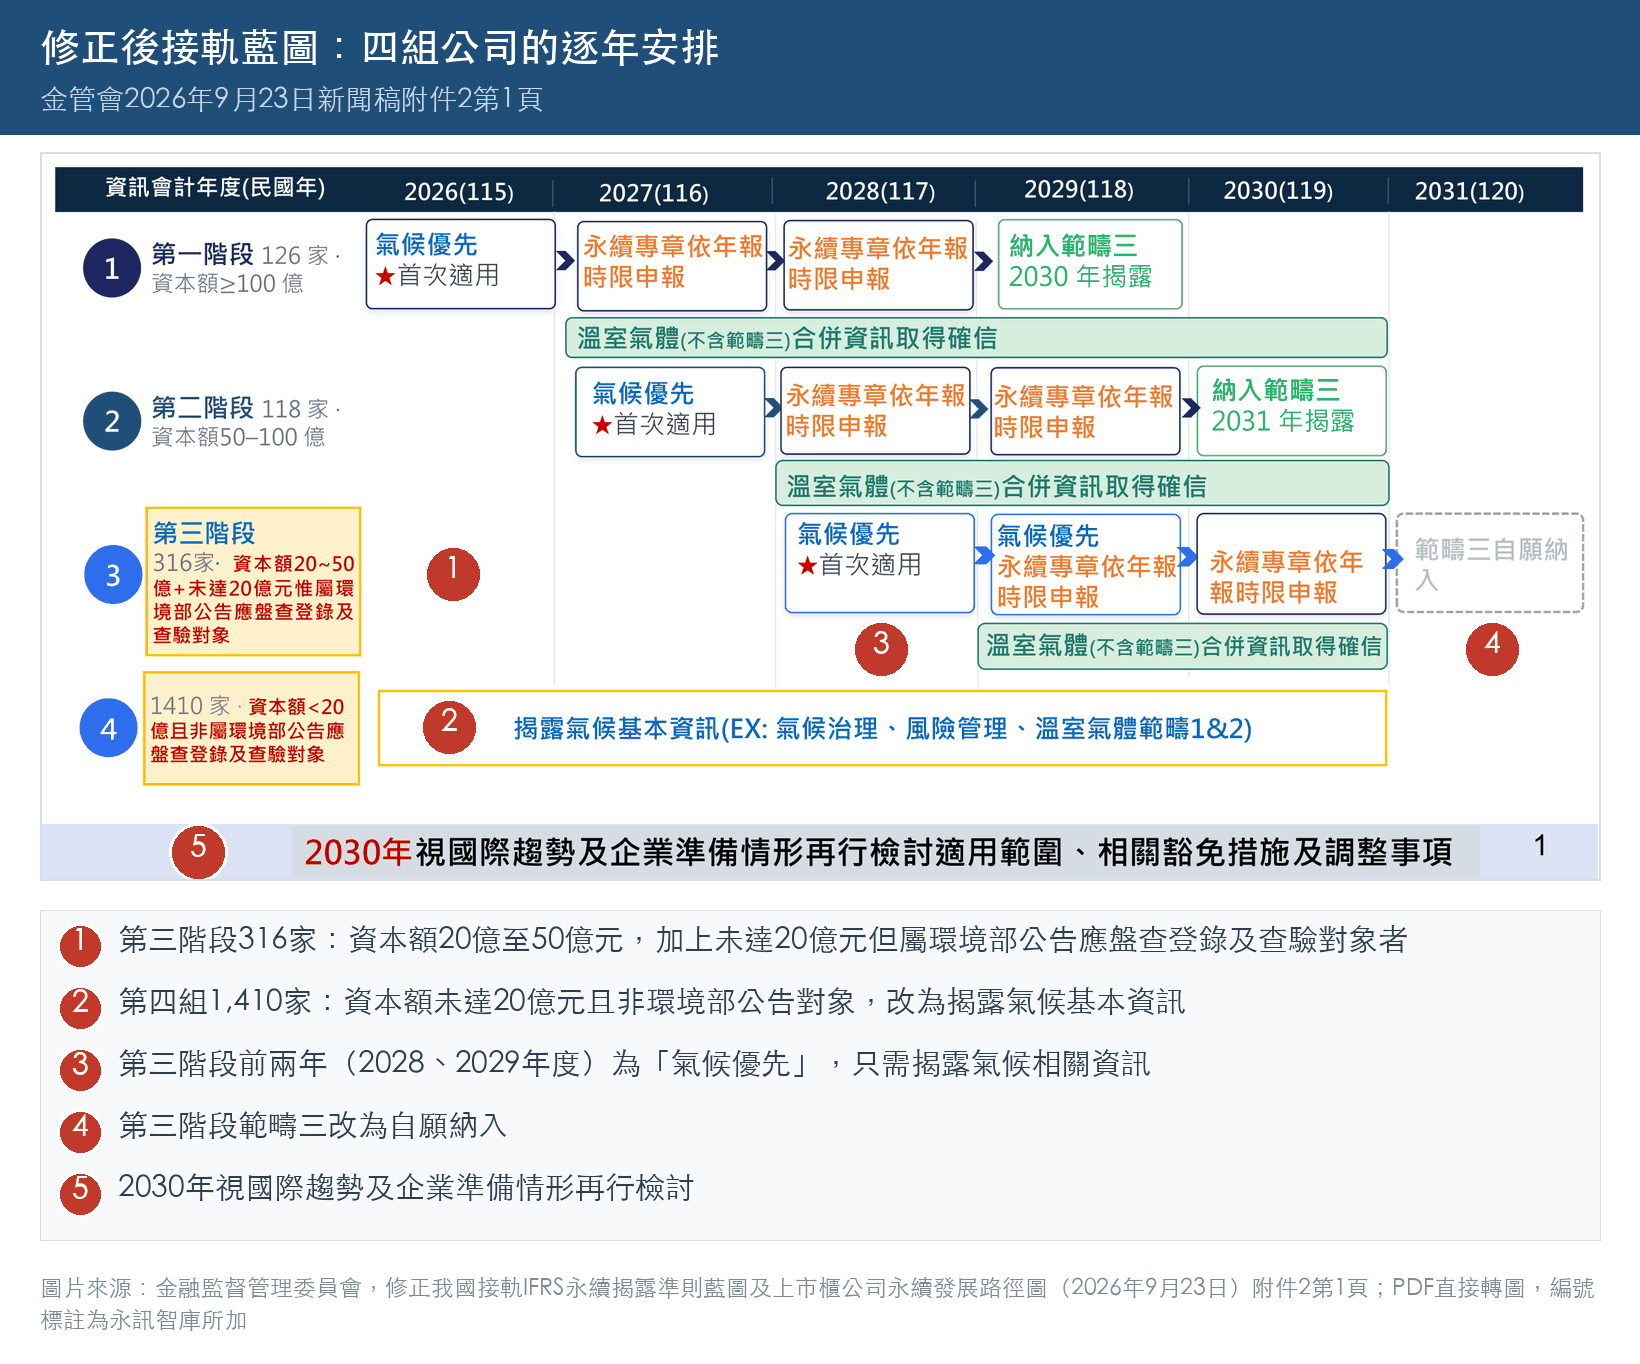
ตามข่าว แนบ 1 และแนบ 2 บทความสรุปปีสำคัญของ 3 ระยะแรกดังนี้ แถว “ปีเริ่มข้อมูลอื่นนอกเหนือสภาพภูมิอากาศ” และ “ยื่นหมวดตามกำหนดรายงานประจำปีได้” คำนวณจากปีแรกที่ใช้และ 2 รอบบัญชีแรกนับจากปีนั้น ในภาพแนบ 2 ช่องยื่นตามกำหนดรายงานประจำปีอยู่ที่ปีที่ยื่น (เช่น ระยะที่ 1 อยู่ช่อง 2027, 2028) บทความเข้าใจข้อความแนบ 1 ว่า 2 ปีแรกคือข้อมูลรอบ 2026, 2027 (115, 116) ซึ่งยื่นปี 2027, 2028 (116, 117) ข้อกำหนดทางการให้ยึดมาตรา 23 ของข้อบังคับรายงานประจำปีฉบับแก้ไข
| รายการ | ระยะที่ 1 | ระยะที่ 2 | ระยะที่ 3 |
|---|---|---|---|
| รอบบัญชีแรกที่ใช้ | รอบปี 2026 (115) | รอบปี 2027 (116) | รอบปี 2028 (117) |
| ปีเริ่มข้อมูลอื่นนอกเหนือสภาพภูมิอากาศ | รอบปี 2027 (116) ไม่เปลี่ยน | รอบปี 2028 (117) ไม่เปลี่ยน | รอบปี 2030 (119) เลื่อน 1 ปี |
| ยื่นหมวดตามกำหนดรายงานประจำปีได้ | ข้อมูลรอบปี 2026, 2027 (115, 116) | ข้อมูลรอบปี 2027, 2028 (116, 117) | ข้อมูลรอบปี 2028, 2029 (117, 118) |
| Scope 3 | แนบ 2 ระบุ “เปิดเผยปี 2030” | แนบ 2 ระบุ “เปิดเผยปี 2031” | เปิดเผยโดยสมัครใจ |
| ความเชื่อมั่นก๊าซเรือนกระจก | ข้อมูลรวม (ไม่รวม Scope 3) | ข้อมูลรวม (ไม่รวม Scope 3) ยกเว้นความเชื่อมั่นบริษัทแม่เฉพาะกิจการ | ข้อมูลรวม (ไม่รวม Scope 3) ยกเว้นความเชื่อมั่นบริษัทแม่เฉพาะกิจการ |
ด้านล่างแนบ 2 ระบุว่า “ปี 2030 จะทบทวนขอบเขต ข้อยกเว้น และรายการปรับอีกครั้งตามแนวโน้มสากลและความพร้อมบริษัท” การเปลี่ยน Scope 3 ของระยะที่ 3 เป็นสมัครใจและขอบเขตกลุ่มที่ 4 อาจปรับอีกในการทบทวนปี 2030 (119)
สิ่งที่แต่ละกลุ่มเริ่มทำได้ตอนนี้
ต่อไปนี้เป็นคำแนะนำเตรียมพร้อมในทางปฏิบัติ ไม่ใช่ข้อกำหนดหน่วยงานกำกับ:
- ระยะที่ 1: รอบปี 2026 (115) เป็นปีแรก เมื่อผ่อนคลายกำหนดยื่น หมวดพิเศษยื่นพร้อมรายงานประจำปีอย่างช้า 14 วันก่อนประชุมได้ แต่กิจการและรอบรายงานต้องตรงงบการเงิน หากข้อมูล สมมติฐาน หรือหน่วยวัดที่ใช้ต่างจากงบปัจจุบันอย่างมีสาระสำคัญต้องเปิดเผย (ข้อบังคับรายงานประจำปี มาตรา 10-1 ข้อ 2 และ 4) แนะนำเผื่อเวลาให้ผู้สอบบัญชีและผู้ให้ความเชื่อมั่นทำกระบวนการ ไม่ใช้การผ่อนคลายเป็นเหตุเลื่อนเตรียมงาน
- ระยะที่ 2: เริ่มรอบปี 2027 (116) ตามข้อเสนอครั้งนี้จะยกเว้นความเชื่อมั่นบริษัทแม่เฉพาะกิจการ (การใช้จริงยึดคำสั่งแก้ไขที่จะประกาศ) จัดทรัพยากรความเชื่อมั่นไปที่ขอบเขตงบรวมข้อมูลปี 2027 (116) ได้ ซึ่งแผนกำหนดเปิดเผยปี 2028 แนะนำยืนยันขอบเขตบัญชีรวมให้ตรงกิจการในงบการเงินรวมก่อน
- ระยะที่ 3: เริ่มรอบปี 2028 (117) สองปีแรกเปิดเผยเฉพาะสภาพภูมิอากาศ แผนนำมาใช้เน้นธรรมาภิบาล กลยุทธ์ บริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย IFRS S2 ก่อนได้ แม้ Scope 3 สมัครใจแล้ว แต่ผู้มีคำขอลูกค้ายังควรรวบรวมต่อ ดูขั้นตอนวางแผนได้ที่ขั้นตอนและคำแนะนำแผนนำมาตรฐานความยั่งยืน IFRS มาใช้ในบทความเดียวเพิ่มเติม
- กลุ่มที่ 4: ไม่บังคับ IFRS แล้ว แต่ยังต้องเปิดเผยข้อมูลพื้นฐานธรรมาภิบาลสภาพภูมิอากาศ บริหารความเสี่ยง และ Scope 1, 2 และไม่ได้ยกเว้นบัญชีก๊าซเรือนกระจก แนะนำติดตามตัวอย่างเปิดเผยแบบง่ายและเงื่อนไขคะแนนเพิ่ม ESG ที่ FSC จะประกาศ ก่อนตัดสินใจใช้โดยสมัครใจ
แนวคิดพื้นฐาน IFRS S1, S2 และสรุปชุดคำถาม–คำตอบครบถ้วน ดูได้ที่เจาะลึกชุดคำถาม–คำตอบมาตรฐานความยั่งยืน IFRS ฉบับล่าสุด 2026เพิ่มเติม
7. อุตสาหกรรมนอกขอบเขตปรับและมาตรการต่อเนื่อง
การเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า
ข่าวระบุชัดว่า “มาตรการยังไม่ใช้กับธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า” ไม่ว่าขนาดใดยังต้องทำตามแผนการเงินสีเขียวและการเปลี่ยนผ่านของ FSC หมายเหตุแนบ 2 ก็ระบุให้ภาคการเงินดำเนินตามแผนนี้และแผนนำมาตรฐานมาใช้ของสำนักงานกำกับเฉพาะ
เหล็กและปูนซีเมนต์
หมายเหตุแนบ 2 หน้า 2: อุตสาหกรรมเหล็กและปูนซีเมนต์ยังทำตามแผนเดิม
มาตรการต่อเนื่องที่ FSC ระบุ
-
1แก้แผนการนำมาใช้ แผนพัฒนาความยั่งยืน และข้อบังคับรายงานประจำปี
แผนทั้งสองแก้พร้อมแล้ว (แนบ 2) FSC คาดว่าจะทบทวนแก้ข้อบังคับรายงานประจำปีและคำสั่งที่เกี่ยวข้องก่อนสิ้นปี สไลด์แนบ 3 หน้า 19 ระบุฐานแก้ ได้แก่ คำสั่งเงื่อนไขตามมาตรา 7 มาตรา 10-1 มาตรา 23 และคำสั่งวันที่ 13 พฤศจิกายน 2023 (112) กับชุดคำถาม–คำตอบที่เกี่ยวข้อง -
2แนวปฏิบัติและตัวอย่างเปิดเผย
ตามสไลด์แนบ 3 หน้า 20 จะเผยแพร่ตัวอย่างแผนนำมาใช้สำหรับระยะที่ 3 ตัวอย่างแบบง่ายสำหรับบริษัทนอกภาคการผลิตขนาดกลางและเล็ก และแนะนำให้ใช้อ้างอิง SASB ตามอุตสาหกรรมเพื่อระบุประเด็นเกี่ยวข้อง ส่วนบริษัททุนต่ำกว่า 2,000 ล้านที่ไม่อยู่ในกลุ่มจัดทำบัญชี ลงทะเบียน และทวนสอบของ Ministry of Environment มีแผนให้ตัวอย่างข้อมูลสภาพภูมิอากาศพื้นฐาน เอกสารเรียนรู้และคำถาม–คำตอบอยู่ในส่วนข้อมูลมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRSดังกล่าว -
3ความร่วมมือระหว่างกระทรวงกับ Ministry of Environment
ปรับฐานค่าสัมประสิทธิ์คาร์บอนฟุตพรินต์ผลิตภัณฑ์เพื่อลดต้นทุนหาข้อมูล Scope 3 และทำกลไกหน่วยทวนสอบกับความเชื่อมั่นผู้สอบบัญชีให้สอดคล้อง เพื่อลดงานซ้ำสองวิชาชีพ
สิ่งที่ประกาศ 23 กันยายนคือทิศทางนโยบายและแผนทั้งสองฉบับแก้ไข ข้อบังคับรายงานประจำปีและคำสั่งคาดจะแก้เสร็จก่อนสิ้นปี รายละเอียดวันพิจารณาทุนและการนับช่วงเปลี่ยนผ่านให้ยึดข้อความที่ประกาศอย่างเป็นทางการ ณ วันเผยแพร่บทความ ฐานข้อมูลกฎหมายแห่งชาติระบุวันที่แก้ข้อบังคับรายงานประจำปีล่าสุดเป็น 19 ธันวาคม 2025 (114) ยังไม่รวมการปรับครั้งนี้
8. เมื่อปรับขอบเขตความเชื่อมั่น ผลลัพธ์จะผ่านการทบทวนหรือไม่
ระยะที่ 2 และ 3 ยกเว้นเฉพาะความเชื่อมั่นระดับบริษัทแม่เฉพาะกิจการ ข้อมูลปล่อย Scope 1, 2 ระดับกลุ่มรวมยังต้องรับความเชื่อมั่นตามข้อบังคับรายงานประจำปีและคำสั่งที่เกี่ยวข้อง และเปิดเผยตามมาตรฐาน IFRS ที่ FSC รับรอง (มาตรา 10-1 ข้อ 8) เดิมต้องทำทั้งแม่และรวม ตอนนี้ยกเว้นชั้นแม่เท่านั้น ชั้นรวมไม่เปลี่ยน คำถามที่ต้องตอบคือบริษัทย่อยในบัญชีรวมตรงงบการเงินรวมหรือไม่ ข้อมูลกิจกรรมทุกจุดย้อนถึงใบแจ้งหนี้หรือบันทึกระบบได้หรือไม่ และตัวเลขแก้กี่ครั้ง ใครอนุมัติ
ไม่มีเรื่องใดใน 3 เรื่องนี้ลดลงเพราะข้อยกเว้น ยิ่งบริษัทย่อยมากและกระจายกว้าง หลักฐานยิ่งมีโอกาสอยู่คนละมือ ในทางปฏิบัติมักพบว่าตัวเลขตรงแต่เอกสารต้นฉบับหาไม่เจอ หรือยอดรวมตรงแต่แยกโรงงานแล้วไม่ตรง
สามข้อนี้เป็นจุดเตรียมก่อนรับความเชื่อมั่น ไม่ใช่เงื่อนไขเพียงพอที่จะผ่าน วิธีวัด การคำนวณ ความครบถ้วน และเรื่องอื่นยังต้องทำตามกระบวนการผู้ให้ความเชื่อมั่น DCarbon ผูกข้อมูลกิจกรรมกับไฟล์หลักฐานไว้ใต้แหล่งปล่อยที่เกี่ยวข้องและเก็บประวัติทบทวน จึงไล่จากยอดรวมลงถึงโรงงานและเอกสารต้นฉบับได้ ส่วนเนื้อหาอื่นในหมวดต้องย้อนไปถึงเลขข้อของมาตรฐานและแหล่งข้อมูล ใช้รายการจับคู่มาตรฐานของ Syber จัดการได้
ขอบเขตความเชื่อมั่นเปลี่ยนแล้ว ข้อมูลก๊าซเรือนกระจกของคุณผ่านการทบทวนได้หรือไม่
ตามข้อเสนอ ระยะที่ 2 และ 3 จะยกเว้นความเชื่อมั่นบริษัทแม่เฉพาะกิจการ แต่ระดับรวมยังอยู่ ตรวจ 3 เรื่องต่อไปก่อนได้ และทำกระบวนการจำเป็นอื่นตามที่ผู้ให้ความเชื่อมั่นกำหนด
DCarbon ผูกข้อมูลกิจกรรมและไฟล์หลักฐานกับแหล่งปล่อยพร้อมเก็บประวัติทบทวน ส่วน Syber ระบุมาตรฐานเปิดเผยและแหล่งข้อมูลที่ตรงกับแต่ละย่อหน้าได้
คำถามที่พบบ่อย FAQ
Q1. บริษัทจดทะเบียนทุนต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวันยังต้องจัดหมวดความยั่งยืน IFRS หรือไม่?
หากไม่อยู่ในกลุ่มที่ Ministry of Environment กำหนดให้ทำบัญชี ลงทะเบียน และทวนสอบ ตามข่าว FSC วันที่ 23 กันยายน 2026 จะไม่บังคับ IFRS แล้ว (การเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้าใช้แผนเฉพาะ) แต่ยังต้องเปิดเผยข้อมูลพื้นฐานธรรมาภิบาลสภาพภูมิอากาศ บริหารความเสี่ยง และ Scope 1, 2 FSC จะให้ตัวอย่างแบบง่ายและใช้คะแนนเพิ่ม ESG ส่งเสริมสมัครใจ ข้อกำหนดทางการยึดข้อบังคับรายงานประจำปีและคำสั่งที่จะแก้ก่อนสิ้นปี
Q2. จะรู้ได้อย่างไรว่าตนอยู่ในกลุ่มที่ Ministry of Environment กำหนดให้จัดทำบัญชี ลงทะเบียน และทวนสอบ?
ข่าวใช้คำว่า “บริษัทจดทะเบียนที่แหล่งปล่อยอยู่ในกำกับ Ministry of Environment และต้องจัดทำบัญชีกับทวนสอบ” แนบ 1 ของ FSC ระบุว่ามีบริษัทราว 25 แห่งที่ทุนต่ำกว่า 2,000 ล้านแต่เข้ากลุ่มนี้และยังต้องใช้ IFRS หากไม่แน่ใจให้ยึดประกาศกระทรวงและยืนยันกับฝ่ายบัญชีก๊าซเรือนกระจกของบริษัท
Q3. บริษัท IFRS ระยะที่ 3 ต้องเปิดเผยความยั่งยืนอื่นนอกเหนือสภาพภูมิอากาศเมื่อใด?
ตามแนบ 1 ยกเว้นข้อมูลอื่นได้ใน 2 รอบบัญชีแรกนับจากปีเริ่มใช้ และเริ่มเปิดเผยในปีที่ 3 (2030) ระยะที่ 3 เริ่มรอบปี 2028 (117) จึงเปิดเผยเฉพาะสภาพภูมิอากาศในรอบ 2028, 2029 (117, 118) โดยยังใช้ข้อกำหนดทั่วไป IFRS S1 ที่เกี่ยวกับสภาพภูมิอากาศ ตั้งแต่ข้อมูลรอบปี 2030 (119) รวมข้อมูลทางการเงินความยั่งยืนอื่นที่มีสาระสำคัญ บริษัทเปิดเผยล่วงหน้าโดยสมัครใจตามอุตสาหกรรมได้
Q4. เมื่อ Scope 3 สมัครใจแล้ว ไม่ต้องทำบัญชีใช่หรือไม่?
สิ่งที่ปรับคือหน้าที่ตามกฎหมายในหมวดความยั่งยืนของระยะที่ 3 เดิมทำบัญชีรอบปี 2031 (120) และเปิดเผยปี 2032 (121) เปลี่ยนเป็นสมัครใจ การปรับนี้เกี่ยวกับหน้าที่ตามกฎหมายเท่านั้น ข้อมูล Scope 3 หรือคาร์บอนฟุตพรินต์ผลิตภัณฑ์ที่ลูกค้าหรือแบรนด์ขอเพื่อบริหารห่วงโซ่อุปทานเป็นข้อกำหนดธุรกิจ นอกขอบเขตครั้งนี้ บริษัทที่ลูกค้าขอข้อมูลแล้วต้องเตรียมตามคำขอต่อ
Q5. บริษัทระยะที่ 1 และ 2 ได้รับผลจากการปรับครั้งนี้หรือไม่?
มี 2 ข้อ ข้อแรก ผ่อนคลายกำหนดยื่นกับบริษัทที่นำมาใช้ทั้งหมด (ยกเว้นการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า) ข่าวเสนอให้หมวดของ 2 รอบบัญชีแรกนับจากปีเริ่มใช้ยื่นตามกำหนดรายงานประจำปีได้ (14 วันก่อนประชุมผู้ถือหุ้น) ข้อสอง ระยะที่ 2 จะยกเว้นความเชื่อมั่นการปล่อย Scope 1, 2 ระดับบริษัทแม่เฉพาะกิจการ การใช้จริงยึดคำสั่งที่จะแก้ ส่วนการเลื่อนข้อมูลอื่นและ Scope 3 สมัครใจใช้เฉพาะระยะที่ 3
Q6. หลังยกเว้นความเชื่อมั่นบริษัทแม่เฉพาะกิจการ ข้อมูลก๊าซเรือนกระจกยังผ่านการทบทวนได้หรือไม่?
ต้องพิจารณาว่าข้อมูลปล่อย Scope 1, 2 ระดับกลุ่มรวมผ่านความเชื่อมั่นได้หรือไม่ เพราะแนบ 2 ยังให้ระยะที่ 2 และ 3 รับความเชื่อมั่นข้อมูลรวม (ไม่รวม Scope 3) ตามข้อบังคับรายงานประจำปีและคำสั่ง และเปิดเผยตาม IFRS ที่ FSC รับรอง ตรวจทีละรายการว่าขอบเขตบัญชีรวมตรงงบรวม ข้อมูลกิจกรรมย้อนถึงเอกสารต้นฉบับ และเก็บบันทึกแก้ไขหรือไม่ สามข้อนี้เป็นประเด็นเตรียม ไม่ใช่เกณฑ์ตัดสินครบทั้งหมด หากไม่พร้อม อาจพบยอดรวมตรงแต่แยกโรงงานไม่ตรง แล้วต้องเร่งเติมข้อมูลใกล้กำหนดยื่น
Q7. การเงินและประกันภัยใช้การปรับครั้งนี้ด้วยหรือไม่?
ไม่ใช้ ข่าวระบุว่ายังไม่รวมธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า ทุกขนาดยังใช้แผนการเงินสีเขียวและการเปลี่ยนผ่านของ FSC นอกจากนี้หมายเหตุแนบ 2 ระบุว่าบัญชีและความเชื่อมั่นก๊าซเรือนกระจกของเหล็กกับปูนซีเมนต์ยังใช้แผนพัฒนาความยั่งยืนเดิม
อ่านเพิ่มเติม
- เจาะลึกชุดคำถาม–คำตอบมาตรฐานความยั่งยืน IFRS ล่าสุด 2026|ครบ S1, S2 กำหนดการ Scope 3 และควบคุมภายใน
- IFRS S1/S2 มาแล้ว เมื่อหมวดความยั่งยืนออกพร้อมรายงานประจำปี บริษัทจดทะเบียนจะลดขั้นตอนอย่างไร?
- บริษัทจะเริ่มวางแผนนำมาตรฐานความยั่งยืน IFRS มาใช้อย่างไร? ครบขั้นตอนและคำแนะนำในบทความเดียว
- เลือกมาตรฐานบัญชีคาร์บอนอย่างไร? เปรียบเทียบ ISO 14064 vs GHG Protocol
- คู่มือมุ่งอันดับสูงสุด ESG ปี 2026 (115): เจาะครบ 3 ข้อ AA + 17 ข้อ A+
แหล่งข้อมูลทางการ
- ข่าว FSC: Ministry of Environment × FSC ร่วมปรับแนวทางนำการเปิดเผยความยั่งยืนมาใช้ (23 กันยายน 2026): แหล่งหลักของบทความ รวมดาวน์โหลดแนบ 1 ถึง 3
- แนบ 1: มาตรการปรับการใช้มาตรฐานความยั่งยืน IFRS ของบริษัทจดทะเบียน TWSE/TPEx: ตารางเทียบข้อกำหนดปัจจุบันและแนวทางลดความซับซ้อน
- แนบ 2: แผนนำมาตรฐานความยั่งยืน IFRS มาใช้ในไต้หวันและแผนพัฒนาความยั่งยืนบริษัทจดทะเบียนฉบับแก้ไข: กำหนดการรายปีของ 4 กลุ่มและข้อกำหนดความเชื่อมั่นก๊าซเรือนกระจก
- แนบ 3: สไลด์ประกาศปรับการใช้มาตรฐานความยั่งยืน IFRS ของบริษัทจดทะเบียน: สถิติจำนวนและมูลค่าตลาด (ข้อมูล 30 มิถุนายน 2026) กระบวนการหารือ และมาตรการสนับสนุน
- FSC: ประกาศแผนนำมาตรฐานความยั่งยืน IFRS มาใช้ในไต้หวัน (17 สิงหาคม 2023 หรือปีสาธารณรัฐจีน 112): แผนเดิม 3 ระยะ
- ข้อบังคับรายการที่ต้องระบุในรายงานประจำปีของบริษัทมหาชน (ฐานข้อมูลกฎหมายแห่งชาติ): ข้อความปัจจุบัน FSC คาดทบทวนแก้ก่อนสิ้นปี
- European Commission: ผ่านมาตรฐานรายงานความยั่งยืนยุโรปฉบับแก้ไข (3 กรกฎาคม 2026): ที่มาการลดจุดข้อมูลบังคับกว่า 60% และกระบวนการมีผล
- Financial Services Agency ญี่ปุ่น: แผนการเปิดเผยความยั่งยืนและความเชื่อมั่น: ทยอยใช้ SSBJ กับบริษัทตลาด Prime มูลค่าตั้งแต่ 500,000 ล้านเยน
- ส่วนข้อมูลมาตรฐานความยั่งยืน IFRS (TWSE, TPEx): เอกสารชี้แจง ชุดคำถาม–คำตอบ และตัวอย่างเปิดเผย
บทความเรียบเรียงจากข่าว FSC วันที่ 23 กันยายน 2026 และแนบ 1 ถึง 3 จำนวนบริษัทและมูลค่าตลาดเป็นสถิติ 30 มิถุนายน 2026 ในสไลด์ FSC ซึ่งจะเปลี่ยนตามจำนวนบริษัทจดทะเบียนและทุนชำระแล้ว ข้อมูล EU และญี่ปุ่นเทียบประกาศ European Commission และ Financial Services Agency เพิ่มเติม ส่วนเกณฑ์เกาหลีใต้อ้างจากสไลด์ FSC ข้อกำหนดทางการของมาตรการให้ยึดข้อบังคับรายงานประจำปีและคำสั่งที่ FSC คาดจะแก้ก่อนสิ้นปี บทความใช้เป็นข้อมูลอ้างอิงเท่านั้น การยื่นจริงให้ปฏิบัติตามประกาศล่าสุดและความเห็นผู้สอบบัญชีกับผู้ให้ความเชื่อมั่น