
ต้องอ่านก่อนยื่น! ข้อบกพร่องที่พบบ่อยในรายงาน ESG: ผลทบทวนรายงานปี 2024 พร้อมตัวอย่างบริษัท
Taiwan Stock Exchange (TWSE) และ Taipei Exchange (TPEx) สุ่มตรวจรายงานความยั่งยืนเป็นระยะ บริษัทจดทะเบียนทุกรายถูกทบทวนอย่างน้อยหนึ่งครั้งทุกห้าปี หากเปิดเผยไม่ตรงข้อกำหนด อาจต้องแก้ไข ปรับปรุง หรือกระทบการประเมิน ESG (เปลี่ยนจากการประเมินกำกับดูแลกิจการตั้งแต่ปี 2026)
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- ใครบ้างอาจถูกสุ่มตรวจ?
- เนื้อหาและจุดสำคัญที่หน่วยงานกำกับทบทวน
- ผลทบทวนรายงานปี 2024: ข้อบกพร่องการเปิดเผยทั่วไป GRI 9 รายการ
- ข้อบกพร่องที่พบบ่อยในปีก่อนและตัวอย่างรายงานบริษัท
- (1) ไม่อ้างอิงมาตรฐาน GRI ฉบับล่าสุด
- (2) ไม่ใช้ดัชนีเนื้อหา GRI
- (3) ไม่อธิบายความต่างของขอบเขตกับงบการเงิน (GRI 2-2)
- (4) ไม่ระบุสถานะการให้ความเชื่อมั่นภายนอก (GRI 2-5)
- (5) ไม่เปิดเผยประเภทอุตสาหกรรม (GRI 2-6)
- (6) ไม่เปิดเผยประเภทการจ้างแยกภูมิภาคและการเปลี่ยนจำนวนพนักงาน (GRI 2-7)
- (7) ไม่เปิดเผยการพัฒนาความสามารถ ESG ของกรรมการ (GRI 2-17)
- (8) ไม่เปิดเผยการเชื่อมค่าตอบแทนผู้บริหารกับเป้าหมายความยั่งยืน (GRI 2-19)
- (9) ไม่เปิดเผยอัตราส่วนค่าตอบแทนรวมรายปีและเหตุผลละเว้น (GRI 2-21)
- (10) ไม่อธิบายเกณฑ์ตัดสินการฝ่าฝืนที่สำคัญ (GRI 2-27)
- (11) ไม่อธิบายสถานะข้อตกลงการเจรจาต่อรองร่วมและการคุ้มครองพนักงาน (GRI 2-30)
- (12) ไม่เปิดเผยขอบเขตผลกระทบหัวข้อสาระสำคัญ (GRI 3-3)
- (13) ไม่เปิดเผยตัวชี้วัดความยั่งยืนรายอุตสาหกรรม
- เสริมการควบคุมภายในข้อมูลความยั่งยืน: เริ่มจากการจัดการอย่างเป็นระบบ
บทความปรับปรุง 6 ตุลาคม 2026 อัปเดตประเด็นทบทวนรายงานปี 2024 และชื่อการประเมิน ESG โดยคงตัวอย่างบริษัทจากปีก่อน
บทความนี้สรุปเอกสารที่ Taiwan Stock Exchange (TWSE) และ Taipei Exchange (TPEx) เผยแพร่เดือนพฤษภาคม 2026 เรื่อง“ผลทบทวนรายงานความยั่งยืนปี 2024 และข้อเสนอแนะการเปิดเผย” อธิบายจุดสำคัญในการทบทวนและข้อบกพร่องที่พบบ่อย พร้อมใช้ตัวอย่างรายงานบริษัทในปีก่อนช่วยตรวจเนื้อหาที่เปิดเผย กระบวนการจัดทำ และข้อกำหนดการปฏิบัติตามกฎ
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ใครบ้างอาจถูกสุ่มตรวจ?
โดยหลัก รายงานความยั่งยืนของบริษัทจดทะเบียนใน TWSE/TPEx ทุกรายจะถูกสุ่มทบทวนโดย TWSE หรือ TPEx อย่างน้อยหนึ่งครั้งทุกห้าปี เพื่อให้ข้อมูลตรงข้อกำหนดและแนวทางหน่วยงานกำกับ นอกจากสุ่มตรวจตามรอบ ยังใช้ Risk-Based Approach เลือกบริษัทที่มีลักษณะเสี่ยงสูงในสามมิติ ESG ดังภาพ เพื่อทบทวนเข้มข้นขึ้น
เช่น หากปีก่อนบริษัทเป็นผู้ปล่อยคาร์บอนสูงในมิติสิ่งแวดล้อม ถูกลงโทษจากละเมิดกฎหมายมาตรฐานแรงงานในมิติสังคม หรือมีเหตุความมั่นคงปลอดภัยสารสนเทศในมิติการกำกับดูแล หน่วยงานจะใช้ตัวชี้วัดเหล่านี้ประกอบการเลือกตรวจ
ลักษณะเสี่ยงสูงในสามมิติ ESG:
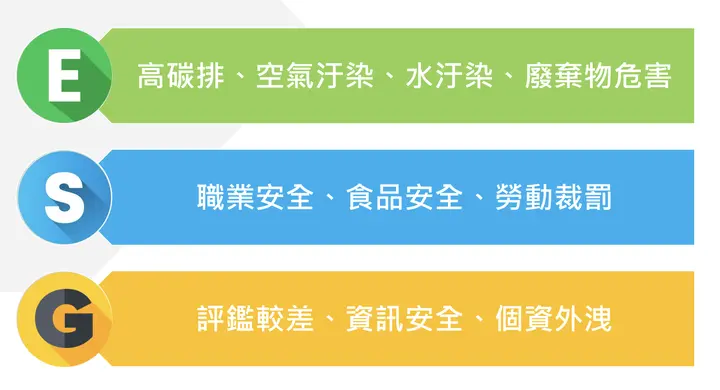
ภาพข้างต้นแสดงลักษณะเสี่ยงสูงในสามมิติ ESG (ข้อมูลการทบทวนเดือนพฤศจิกายน 2024) หลักตรวจอย่างน้อยหนึ่งครั้งทุกห้าปีและเลือกตามความเสี่ยง ดูเอกสารนำเสนอผลทบทวนเดือนพฤษภาคม 2026 หน้า 8–9。
เนื้อหาและจุดสำคัญที่หน่วยงานกำกับทบทวน
เนื้อหาหลักที่ TWSE และ TPEx ทบทวนในรายงานความยั่งยืนแบ่งเป็นการทบทวนทั่วไปและหัวข้อเฉพาะ ต่อไปนี้คือประเด็นที่ต้องระวัง:
- การทบทวนทั่วไป:
- ต้องอ้างอิง GRI 2 การเปิดเผยทั่วไป เปิดเผยตัวชี้วัดที่เกี่ยวข้องทั้งหมดตามข้อกำหนด โดย GRI 2-1~2-5 ห้ามละเว้น ส่วนตัวชี้วัดอื่นที่ไม่เปิดเผยต้องให้เหตุผล
- ต้องอ้างอิง GRI 3 หัวข้อสาระสำคัญ อธิบายกระบวนการกำหนดหัวข้อสาระสำคัญและเปิดเผยผลการระบุ
- ต้องอ้างอิง แนวปฏิบัติการจัดทำและยื่นรายงานความยั่งยืน มาตรา 4-1 เปิดเผยข้อมูลภูมิอากาศ
- หากอุตสาหกรรมของบริษัทมีตัวชี้วัดการเปิดเผยความยั่งยืนประกาศแล้ว ต้องเปิดเผยทุกตัวชี้วัดให้ครบ
- หัวข้อเฉพาะ:
- หัวข้อสาระสำคัญของบริษัทต้องอ้างอิงมาตรฐานหัวข้อ GRI ที่เกี่ยวข้อง
ผลทบทวนรายงานปี 2024: ข้อบกพร่องการเปิดเผยทั่วไป GRI 9 รายการ
เอกสารนำเสนอเดือนพฤษภาคม 2026 แสดงสถิติข้อบกพร่อง GRI 2 จำนวน 9 รายการ ได้แก่ นโยบายค่าตอบแทน 137 ครั้ง อัตราส่วนค่าตอบแทนรวมรายปี 129 ครั้ง และข้อตกลงการเจรจาต่อรองร่วม 102 ครั้ง ทั้ง 9 เป็นรายการสถิติการเปิดเผยทั่วไป GRI ไม่ได้หมายความว่าข้อบกพร่องทั้งหมดมีเพียง 9 รายการ
- GRI 2-19 นโยบายค่าตอบแทน: อธิบายค่าตอบแทนผู้บริหารเชื่อมกับเป้าหมายและผลการดำเนินงานความยั่งยืนอย่างไร
- GRI 2-21 อัตราส่วนค่าตอบแทนรวมรายปี: คำนวณตามสูตรมาตรฐานและอธิบายฐานการรวบรวมสถิติ
- GRI 2-30 ข้อตกลงการเจรจาต่อรองร่วม: อธิบายสัดส่วนที่ครอบคลุมและสภาพการทำงานของพนักงานที่ไม่ครอบคลุม
- GRI 2-7 พนักงาน: เปิดเผยจำนวนแยกประเภท วิธีคำนวณ และการเปลี่ยนแปลงที่มีนัยสำคัญ
- GRI 2-27 การปฏิบัติตามกฎหมายและข้อบังคับ: เปิดเผยการฝ่าฝืนที่สำคัญ สถิติการลงโทษ และเกณฑ์ตัดสิน
- GRI 2-14 ความรับผิดชอบในการรายงานความยั่งยืน: อธิบายความรับผิดชอบขององค์กรกำกับดูแลสูงสุดในการทบทวนและอนุมัติรายงาน
- GRI 2-17 ความรู้โดยรวมขององค์กรกำกับดูแลสูงสุด: อธิบายมาตรการเพิ่มความรู้และทักษะความยั่งยืนของกรรมการ
- GRI 2-4 การปรับข้อมูลย้อนหลัง: อธิบายเหตุผลและผลของการปรับย้อนหลัง
- GRI 2-5 การรับรอง/ให้ความเชื่อมั่นจากภายนอก: ระบุขอบเขตข้อมูลที่ผ่านการรับรองหรือให้ความเชื่อมั่นภายนอกอย่างชัดเจน
บริษัทยังต้องตรวจว่าหัวข้อสาระสำคัญ ข้อมูลภูมิอากาศ ตัวชี้วัดความยั่งยืนรายอุตสาหกรรม และเหตุการณ์ ESG สำคัญเปิดเผยครบหรือไม่ ที่มา:ผลทบทวนรายงานความยั่งยืนปี 2024 และข้อเสนอแนะการเปิดเผย; อ่านเพิ่มเติม:วิเคราะห์ผลทบทวนรายงานปี 2024 ฉบับครบถ้วน。
ข้อบกพร่องที่พบบ่อยในปีก่อนและตัวอย่างรายงานบริษัท
ต่อไปนี้รวบรวมสถานการณ์ตรวจสอบ 13 รายการจากข้อมูลทบทวนหลายปี พร้อมตัวอย่างรายงานความยั่งยืนบริษัทปี 2023 อธิบายปัญหาและวิธีเขียนเปิดเผย เพื่อให้ตรวจตนเองตามมาตรฐานปัจจุบันและเงื่อนไขที่ใช้กับบริษัท
(1) ไม่อ้างอิงมาตรฐาน GRI ฉบับล่าสุด
ข้อบกพร่องที่พบบ่อย:ไม่ระบุว่าจัดทำตาม GRI ฉบับล่าสุด หากใช้ตัวชี้วัดเก่าผิด หน่วยงานกำกับจะให้จัดทำรายงานใหม่!
วิธีเปิดเผยที่เหมาะสมกว่า:บริษัทควรอ้างอิง GRI ฉบับปัจจุบัน คือฉบับ 2021 และระบุมาตรฐานที่ใช้อ้างอิงในรายงาน
ตัวอย่างรายงาน:
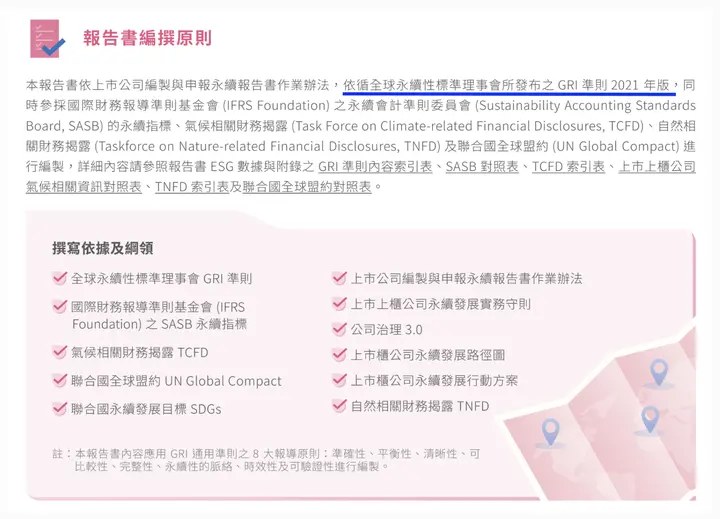
ที่มา: รายงานความยั่งยืน China Airlines 2023 P.4
(2) ไม่ใช้ดัชนีเนื้อหา GRI
ข้อบกพร่องที่พบบ่อย:ไม่ใช้ดัชนีเนื้อหา GRI หรือไม่รวมหัวข้อสาระสำคัญในดัชนี ทั้งยังต้องเปิดเผยเนื้อหาหัวข้อสาระสำคัญในรายงานให้ครบ
วิธีเปิดเผยที่เหมาะสมกว่า:จัดทำดัชนีเนื้อหา GRI ในภาคผนวก ระบุบทและหน้าของแต่ละตัวชี้วัดชัดเจน GRI 2-1 ถึง 2-5 เป็นการเปิดเผยพื้นฐานห้ามละเว้น ส่วน GRI 2 รายการอื่นที่ไม่เปิดเผยต้องระบุเหตุผลเฉพาะ
เช่น หากไม่มีการปรับข้อมูลย้อนหลังตาม GRI 2-4 แนะนำระบุในดัชนีว่า “ปีนี้ไม่มีการปรับข้อมูลย้อนหลัง” ห้ามละเว้นตัวชี้วัดโดยตรง
สำหรับหัวข้อสาระสำคัญ ต้องระบุมาตรฐานหัวข้อ GRI ที่ตรงกันครบ และให้แน่ใจว่าแต่ละตัวชี้วัดเปิดเผยอย่างเจาะจงในรายงานพร้อมตำแหน่งเนื้อหา
ตัวอย่างรายงาน:
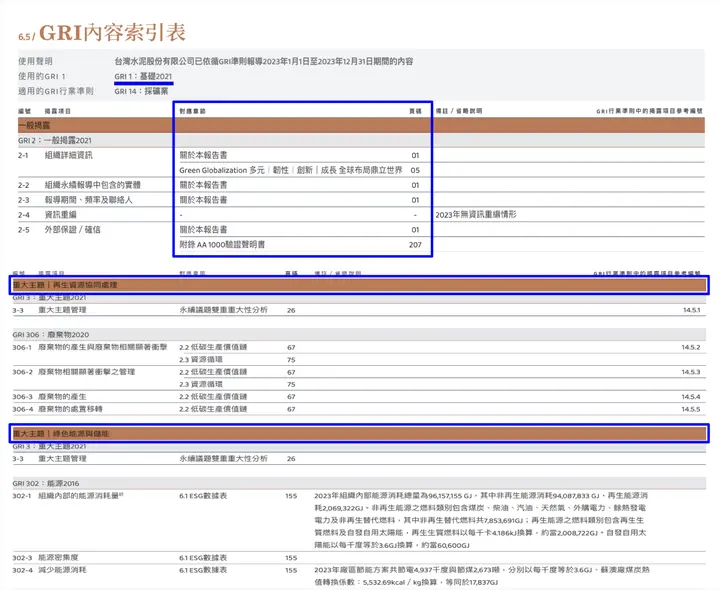
ที่มา: รายงานความยั่งยืน Taiwan Cement 2023 P.190, 193
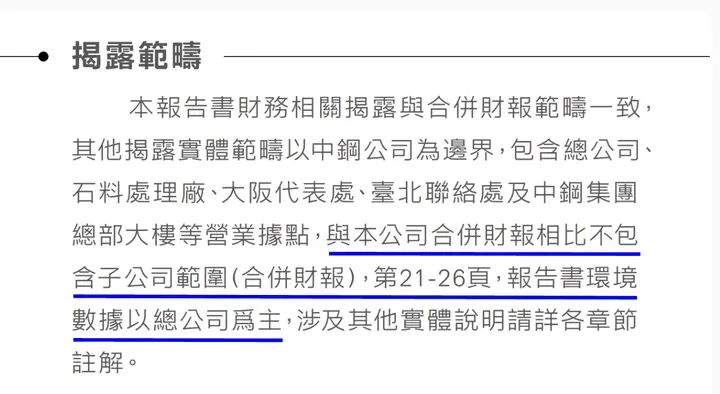
(3) ไม่อธิบายความต่างของขอบเขตกับงบการเงิน(GRI 2-2)
ข้อบกพร่องที่พบบ่อย:ไม่อธิบายความต่างระหว่างขอบเขตเปิดเผยรายงานความยั่งยืนกับบริษัทย่อยในงบการเงินรวม
วิธีเปิดเผยที่เหมาะสมกว่า:อธิบายความต่างของขอบเขตอย่างชัดเจน เช่น บริษัท A มีงบรวมครอบคลุมทุกบริษัทย่อย แต่รายงานครอบคลุมเฉพาะบริษัทแม่ ต้องระบุว่าไม่รวมบริษัทย่อยในขอบเขต หรือเปิดเผยลิงก์งบการเงินรวมตามตัวอย่างด้านล่างเพื่อให้ผู้มีส่วนได้เสียตรวจได้
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน China Steel 2023 P.1
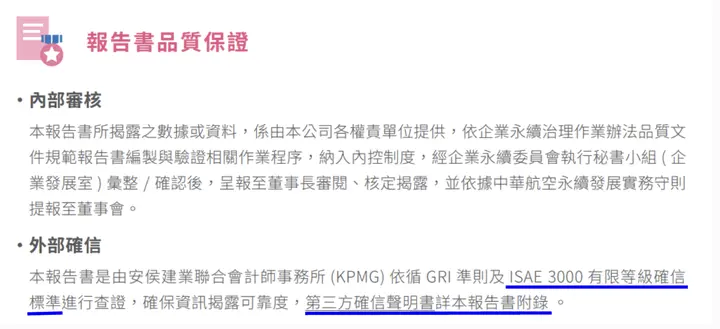
(4) ไม่ระบุสถานะการให้ความเชื่อมั่นภายนอก (GRI 2-5)
ข้อบกพร่องที่พบบ่อย:ไม่ระบุว่าแต่ละข้อมูลที่เปิดเผยผ่านการให้ความเชื่อมั่นจากบุคคลที่สามหรือไม่
วิธีเปิดเผยที่เหมาะสมกว่า:หากรายงานผ่านการทวนสอบหรือให้ความเชื่อมั่นภายนอก ต้องระบุผู้ให้บริการ มาตรฐานและระดับที่ใช้ชัดเจน พร้อมลิงก์รายงานหรือคำแถลงรับรอง
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน China Airlines 2023 P.5
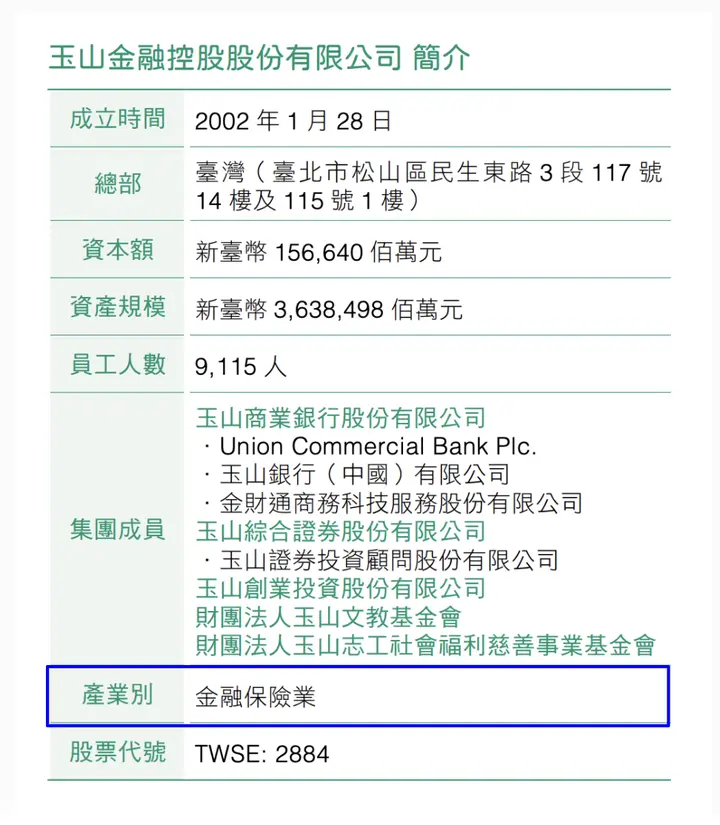
(5) ไม่เปิดเผยประเภทอุตสาหกรรม (GRI 2-6)
ข้อบกพร่องที่พบบ่อย:ไม่เปิดเผยในรายงานว่าบริษัทอยู่ในอุตสาหกรรมใด
วิธีเปิดเผยที่เหมาะสมกว่า:อ้างอิงประเภทอุตสาหกรรมของ Taiwan Stock Exchange และระบุประเภทบริษัทในรายงานให้ชัด
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน E.SUN Financial Holding 2023 P.14
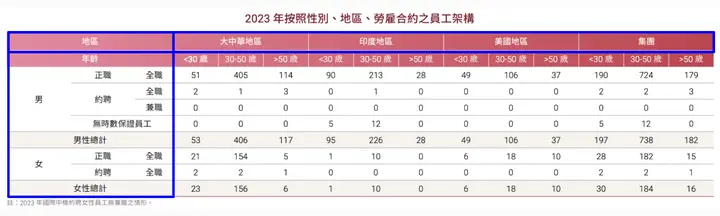
(6) ไม่เปิดเผยประเภทการจ้างแยกภูมิภาคและการเปลี่ยนจำนวนพนักงาน (GRI 2-7)
ข้อบกพร่องที่พบบ่อย 1:ไม่เปิดเผยพนักงานเต็มเวลา นอกเวลา หรือประเภทอื่น แยกตามภูมิภาค
วิธีเปิดเผยที่เหมาะสมกว่า:บริษัทแยกพนักงานตามภูมิภาคที่ตั้ง และแสดงจำนวนเต็มเวลา นอกเวลา และการจ้างประเภทอื่นได้
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน International CSRC Investment Holdings 2023 P.108
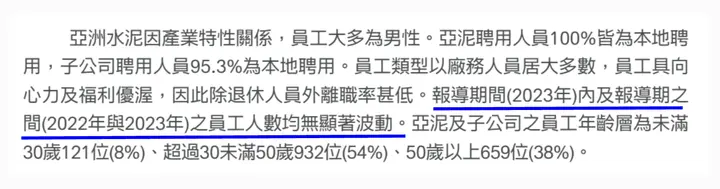
ข้อบกพร่องที่พบบ่อย 2:ไม่เปิดเผยความผันผวนสำคัญของจำนวนพนักงานในงวดรายงานเทียบปีก่อน
วิธีเปิดเผยที่เหมาะสมกว่า:หากจำนวนพนักงานเปลี่ยนมากเทียบปีก่อน ต้องอธิบายการเปลี่ยนและสาเหตุ หากไม่เปลี่ยนอย่างมีนัยสำคัญก็ต้องระบุว่า “จำนวนพนักงานไม่มีความผันผวนสำคัญ” ไม่ควรละไว้โดยไม่อธิบาย
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน Asia Cement 2023 P.87
(7) ไม่เปิดเผยการพัฒนาความสามารถ ESG ของกรรมการ (GRI 2-17)
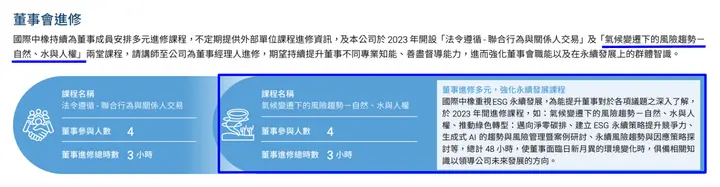
ข้อบกพร่องที่พบบ่อย:ไม่เปิดเผยการฝึกอบรม ESG หรือวิธีอื่นในการพัฒนาความสามารถ ESG ของกรรมการ
วิธีเปิดเผยที่เหมาะสมกว่า:อธิบายว่าการฝึกอบรม สัมมนา หรือพัฒนาวิชาชีพที่กรรมการเข้าร่วมมี ESG หรือไม่ หากมี แนะนำระบุเนื้อหาและชั่วโมงเพื่อให้ตรงข้อกำหนดตัวชี้วัด
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน International CSRC Investment Holdings 2023 P.26
(8) ไม่เปิดเผยการเชื่อมค่าตอบแทนผู้บริหารกับเป้าหมายความยั่งยืน (GRI 2-19)
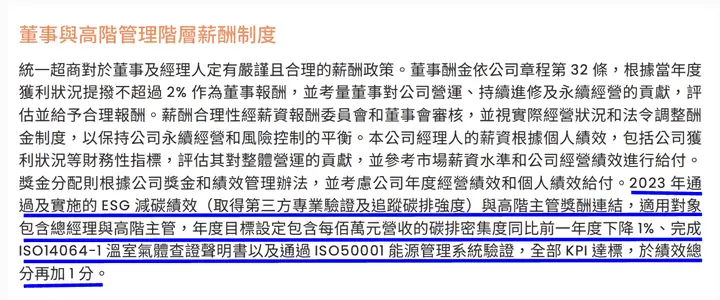
ข้อบกพร่องที่พบบ่อย:ไม่เปิดเผยนโยบายค่าตอบแทนขององค์กรกำกับดูแลสูงสุดและผู้บริหารระดับสูง รวมทั้งความสัมพันธ์กับเป้าหมายและผลการดำเนินงานความยั่งยืนของบริษัท
วิธีเปิดเผยที่เหมาะสมกว่า:แนะนำอธิบายรายการค่าตอบแทนผู้บริหารที่เชื่อมกับผลสิ่งแวดล้อม สังคม หรือการกำกับดูแล พร้อมสัดส่วน วิธีประเมิน และความสัมพันธ์กับเป้าหมาย หากยังไม่มีการเชื่อมต้องระบุชัดว่า “ปัจจุบันบริษัทยังไม่เชื่อมค่าตอบแทนกับเป้าหมายความยั่งยืน” ไม่ควรละไว้
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน President Chain Store 2023 P.45
(9) ไม่เปิดเผยอัตราส่วนค่าตอบแทนรวมรายปีและเหตุผลละเว้น (GRI 2-21)
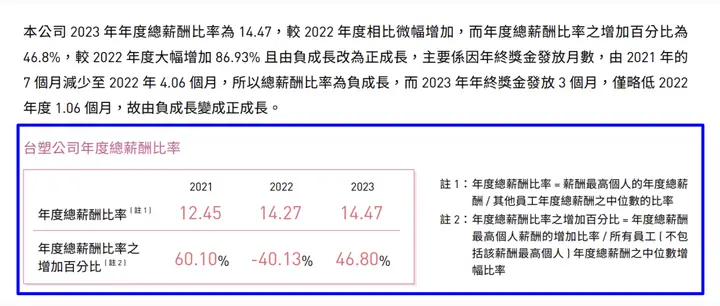
ข้อบกพร่องที่พบบ่อย:สูตรผิด ไม่เปิดเผยอัตราส่วนค่าตอบแทนรวมรายปี GRI 2-21 และไม่อธิบายเหตุผลละเว้น
วิธีเปิดเผยที่เหมาะสมกว่า:
บริษัทต้องเปิดเผยสองรายการต่อไปนี้:
- อัตราส่วนค่าตอบแทนรวมรายปีของบุคคลที่ได้รับสูงสุด ต่อมัธยฐานค่าตอบแทนรวมรายปีของพนักงานคนอื่น
- อัตราส่วนอัตราการเปลี่ยนค่าตอบแทนรวมรายปีของบุคคลที่ได้รับสูงสุด ต่อมัธยฐานอัตราการเปลี่ยนค่าตอบแทนรวมรายปีของพนักงานคนอื่น
ข้อควรระวัง: ในการคำนวณค่าตอบแทนรวมรายปีของพนักงานคนอื่นส่วนที่เป็น “มัธยฐานอัตราการเปลี่ยนแปลง” ต้องคำนวณอัตราการเปลี่ยนค่าตอบแทนของพนักงานแต่ละคนก่อน แล้วหามัธยฐานจากค่าเหล่านั้น ไม่ใช่เทียบมัธยฐานค่าตอบแทนสองปีโดยตรง
ตัวอย่างรายงาน:
ที่มา: รายงานความยั่งยืน Formosa Plastics 2023 P.126
(10) ไม่อธิบายเกณฑ์ตัดสินการฝ่าฝืนที่สำคัญ (GRI 2-27)
ข้อบกพร่องที่พบบ่อย:ไม่ให้นิยามเหตุฝ่าฝืนที่สำคัญ และไม่อธิบายฐานการตัดสินกับเกณฑ์ประเมิน
วิธีเปิดเผยที่เหมาะสมกว่า:อธิบายเกณฑ์ที่บริษัทใช้กำหนดเหตุฝ่าฝืนสำคัญ เช่น ตามข้อกำหนดขั้นตอนตรวจสอบและเปิดเผยสารสนเทศสำคัญของบริษัทจดทะเบียน เหตุหนึ่งที่มีค่าปรับสะสมตั้งแต่หนึ่งล้านดอลลาร์ไต้หวันถือเป็นการฝ่าฝืนสำคัญ
ตัวอย่างรายงาน:
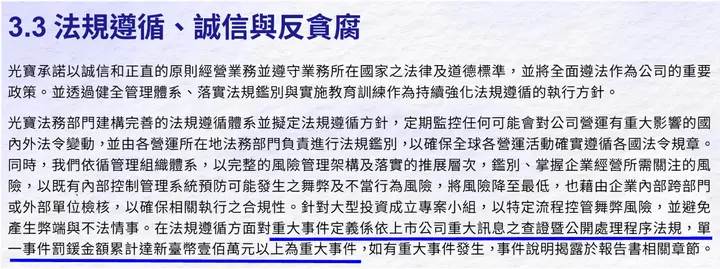
ที่มา: รายงานความยั่งยืน LITE-ON Technology 2023 P.46
(11) ไม่อธิบายสถานะข้อตกลงการเจรจาต่อรองร่วมและการคุ้มครองพนักงาน (GRI 2-30)
ข้อบกพร่องที่พบบ่อย:ไม่อธิบายเหตุที่ไม่มีข้อตกลงร่วม หรือไม่ระบุการคุ้มครองสภาพการทำงานหรือวิธีทดแทนสำหรับพนักงานที่ไม่มีข้อตกลง
วิธีเปิดเผยที่เหมาะสมกว่า: (กรณียังไม่มีสหภาพ หรือมีแล้วแต่ยังไม่ลงนามข้อตกลงร่วม):
อธิบายเหตุไม่ลงนาม เช่น ยังไม่ตั้งสหภาพ หรือสหภาพยังไม่เสนอ พร้อมกลไกคุ้มครองสภาพการทำงานหรือมาตรการทดแทน เพื่อตอบความต้องการคุ้มครองสิทธิแรงงาน
ตัวอย่างรายงาน:
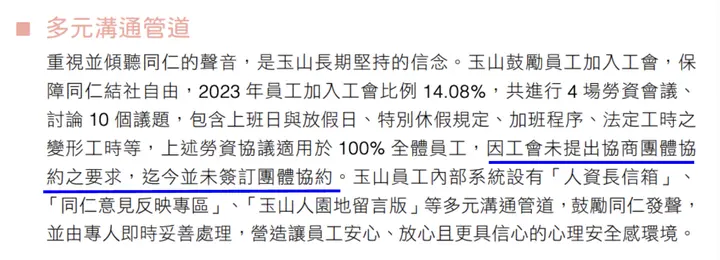
ที่มา: รายงานความยั่งยืน E.SUN Financial Holding 2023 P.146
วิธีเปิดเผยที่เหมาะสมกว่า: (กรณีมีข้อตกลงร่วมแล้ว):
อธิบายขอบเขตข้อตกลงและสัดส่วนพนักงานที่ครอบคลุม พร้อมมาตรการคุ้มครองสภาพการทำงานของผู้ที่ไม่ครอบคลุม เพื่อให้ทุกคนมีสิทธิพื้นฐาน
ตัวอย่างรายงาน:
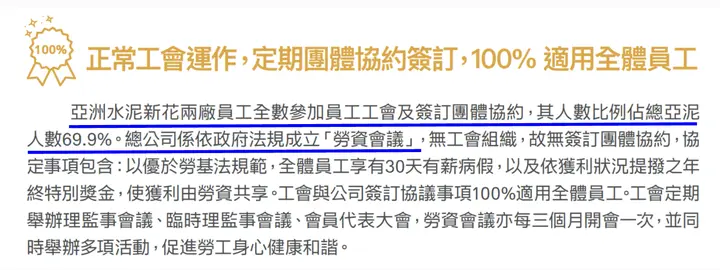
ที่มา: รายงานความยั่งยืน Asia Cement 2023 P.93
(12) ไม่เปิดเผยขอบเขตผลกระทบหัวข้อสาระสำคัญ (GRI 3-3)
ข้อบกพร่องที่พบบ่อย:ไม่เปิดเผยขอบเขตผลกระทบจริงของแต่ละหัวข้อสาระสำคัญทั้งภายในและภายนอกบริษัท
วิธีเปิดเผยที่เหมาะสมกว่า:
อธิบายผลบวกและลบต่อเศรษฐกิจ สิ่งแวดล้อม และสังคมจากหัวข้อสาระสำคัญ ระบุว่าเกิดตรงจากการดำเนินงานบริษัทหรือจากต้นน้ำ/ปลายน้ำของห่วงโซ่คุณค่า พร้อมอธิบายกิจกรรมหลักในห่วงโซ่
ตัวอย่างรายงาน:
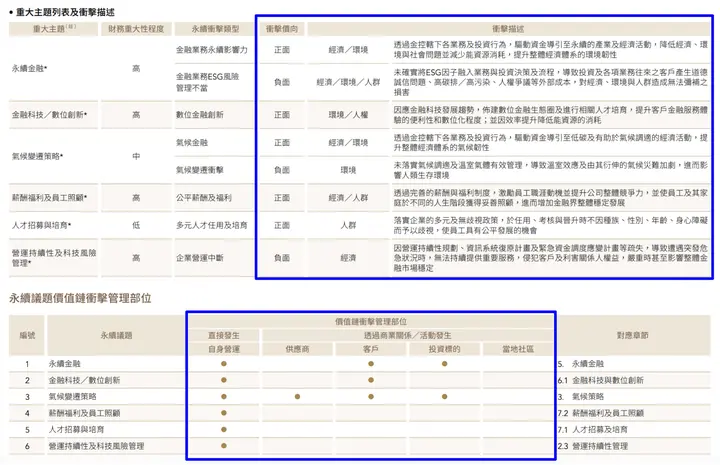
ที่มา: รายงานความยั่งยืน Taishin Financial Holding 2023 P.24, 26
(13) ไม่เปิดเผยตัวชี้วัดความยั่งยืนรายอุตสาหกรรม
ข้อบกพร่องที่พบบ่อย:อุตสาหกรรมเฉพาะ 14 ประเภทต้องเปิดเผยตัวชี้วัดความยั่งยืนเพิ่ม หากไม่ใส่ตารางดัชนีในภาคผนวกจะนับเป็นข้อบกพร่อง
วิธีเปิดเผยที่เหมาะสมกว่า:เปิดเผยตัวชี้วัดตามอุตสาหกรรมเฉพาะของบริษัท และจัดดัชนีในภาคผนวก ระบุตำแหน่งข้อมูลแต่ละตัวชี้วัด เพื่อเพิ่มความครบถ้วนและค้นหาได้ง่าย
ตัวอย่างรายงาน:
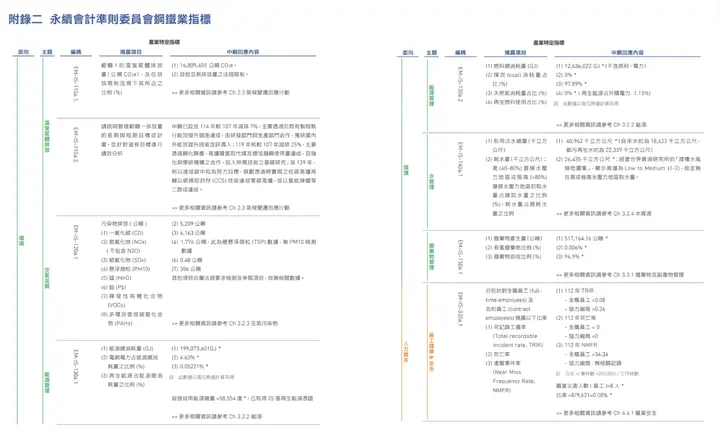
ที่มา: รายงานความยั่งยืน China Steel 2023 P.154
เสริมการควบคุมภายในข้อมูลความยั่งยืน: เริ่มจากการจัดการอย่างเป็นระบบ
หน่วยงานกำกับทบทวนรายงานเป็นระยะเพื่อให้ข้อมูลมีคุณภาพ สอดคล้อง และตรวจย้อนกลับได้ เมื่อข้อกำหนดเปิดเผยเข้มขึ้น การจัดทำด้วย Word และ Excel ทำให้จัดการแหล่งข้อมูลยากและขาดบันทึกการเปลี่ยนแปลง จึงอาจเกิดข้อมูลผิด ไม่สอดคล้อง หรือความรับผิดชอบไม่ชัด
หลายบริษัทจึงเริ่มใช้เครื่องมือระบบดิจิทัล กำหนดสิทธิ์ ควบคุมเวอร์ชัน และสร้างกระบวนการอนุมัติ เพื่อเพิ่มประสิทธิภาพการจัดทำ พร้อมเสริมความโปร่งใสและการปฏิบัติตามกฎ ช่วยสร้างการควบคุมภายในข้อมูลความยั่งยืน
Sustaihub ระบบจัดการความยั่งยืน Syber มีคุณสมบัติหลักสามด้านที่ช่วยให้ข้อมูลความยั่งยืนถูกต้อง:
- บันทึกประวัติและกระบวนการอนุมัติ:เพิ่มความน่าเชื่อถือของข้อมูล
- รวมข้อมูลข้ามฝ่ายและอัปเดตทันที:แก้ปัญหาข้อมูลกระจัดกระจาย
- ควบคุมสิทธิ์หลายระดับ:เสริมความมั่นคงปลอดภัยข้อมูลความยั่งยืน
การใช้ ระบบจัดการความยั่งยืน Syber ช่วยให้บริษัทปฏิบัติตามกฎและเพิ่มประสิทธิภาพภายในโดยไม่ใช้คนและเวลามาก สนับสนุนความยั่งยืนรอบด้าน เป็นแพลตฟอร์มทำรายงานร่วมกันที่เหมาะที่สุดสำหรับธุรกิจ
👉 สมัครทดลองใช้ทันที ระบบจัดการความยั่งยืน Syber,เริ่มเส้นทางความยั่งยืนดิจิทัลของคุณ
ด้วยการบูรณาการดิจิทัล AI และคลาวด์ ระบบจัดการความยั่งยืน Syber ช่วยก้าวข้ามข้อจำกัดเดิม ทำให้รายงานน่าเชื่อถือและสะท้อนจิตวิญญาณองค์กรได้ดีขึ้น เป็นผู้ช่วยขับเคลื่อนการพัฒนาอย่างยั่งยืน
ที่มา:ผลทบทวนรายงานความยั่งยืนปี 2024 และข้อเสนอแนะการเปิดเผย、ระบบและพัฒนาการของการประเมิน ESG。
คำถามที่พบบ่อย
ดูทั้งหมดหน่วยงานกำกับสุ่มตรวจรายงานความยั่งยืนบ่อยเพียงใด?
โดยหลัก รายงานความยั่งยืนของบริษัทจดทะเบียนใน Taiwan Stock Exchange (TWSE)/Taipei Exchange (TPEx) ทุกรายจะถูกสุ่มทบทวนอย่างน้อยหนึ่งครั้งทุกห้าปีโดยตลาดหลักทรัพย์ที่เกี่ยวข้อง เพื่อให้ข้อมูลตรงข้อกำหนดและแนวทางหน่วยงานกำกับ
ข้อบกพร่องที่พบบ่อยในการจัดทำรายงานความยั่งยืนมีอะไรบ้าง?
เอกสารทบทวนรายงานปี 2024 แสดงสถิติข้อบกพร่องการเปิดเผยทั่วไป GRI 2 จำนวน 9 รายการ ได้แก่ นโยบายค่าตอบแทน อัตราส่วนค่าตอบแทนรวมรายปี ข้อตกลงร่วม พนักงาน การปฏิบัติตามกฎหมาย ความรับผิดชอบรายงานความยั่งยืน ความรู้ความยั่งยืนกรรมการ การปรับข้อมูลย้อนหลัง และการรับรอง/ให้ความเชื่อมั่นภายนอก ต้องตรวจข้อมูลภูมิอากาศ หัวข้อสาระสำคัญ และตัวชี้วัดอุตสาหกรรมด้วย ส่วน 13 ตัวอย่างบริษัทในบทความรวบรวมจากหลายปี
การไม่ใช้ดัชนีเนื้อหา GRI มีผลอย่างไร?
หากไม่ใช้ดัชนีเนื้อหา GRI หรือไม่รวมหัวข้อสาระสำคัญในดัชนี อาจถูกให้แก้รายงาน บริษัทควรจัดดัชนีในภาคผนวกและระบุบทกับหน้าที่ตรงแต่ละตัวชี้วัดให้ชัด
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่