
มีผลบังคับใช้ปี 2027! คู่มือฉบับสมบูรณ์ GRI 102, GRI 103 มาตรฐานการเปิดเผยข้อมูลล่าสุด: การวิเคราะห์การเปลี่ยนแปลงสภาพภูมิอากาศและพลังงาน
การเปิดเผยรายงานความยั่งยืนกำลังเปลี่ยนจากการปฏิบัติตามกฎระเบียบไปสู่การเปิดเผยการจัดการธรรมาภิบาลอย่างแท้จริง ด้วยการเปิดตัวบทบัญญัติ GRI Standards ล่าสุดในเดือนมิถุนายน 2025 รวมถึง GRI 102 'การเปลี่ยนแปลงสภาพภูมิอากาศ 2025' และ GRI 103 'พลังงาน 2025' บริษัทต้องเผชิญกับข้อกำหนดการเปิดเผยข้อมูลที่ละเอียดมากขึ้น บทความนี้จะช่วยให้คุณเข้าใจภูมิหลังของการอัปเดตมาตรฐาน GRI การเปลี่ยนแปลงที่สำคัญใน GRI 102 และ GRI 103 และจุดเริ่มต้นที่บริษัทควรเตรียมตัว
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- สรุปประเด็นสำคัญจาก Sustaihub
- ประวัติของ GRI และวัตถุประสงค์ของข้อกำหนดการเปิดเผยข้อมูล
- จุดเด่นหลักของ GRI 102 "การเปลี่ยนแปลงสภาพภูมิอากาศ 2025"
- 🌍 การปรับตัวต่อสภาพภูมิอากาศและการดำเนินการเปลี่ยนผ่าน
- ทีมที่ปรึกษาของเราได้รวบรวมส่วนเพิ่มเติมที่สำคัญต่อไปนี้:
- 🟡 GRI 102-3 การเปลี่ยนผ่านที่เป็นธรรม (Just Transition)
- 🟡 GRI 102-10 คาร์บอนเครดิต (Carbon Credit)
- GRI 102 การเปลี่ยนแปลงสภาพภูมิอากาศแตกต่างจากกรอบ TCFD อย่างไร?
- จุดเด่นหลักของ GRI 103 "พลังงาน 2025"
- การเปิดเผยการจัดการหัวข้อ (Topic Management Disclosures)
- การเปิดเผยหัวข้อ (Topic Disclosures)
- GRI 102 และ GRI 103 มีผลบังคับใช้เมื่อไหร่?
- บทสรุป
- อ่านเพิ่มเติม
สรุปประเด็นสำคัญจาก Sustaihub
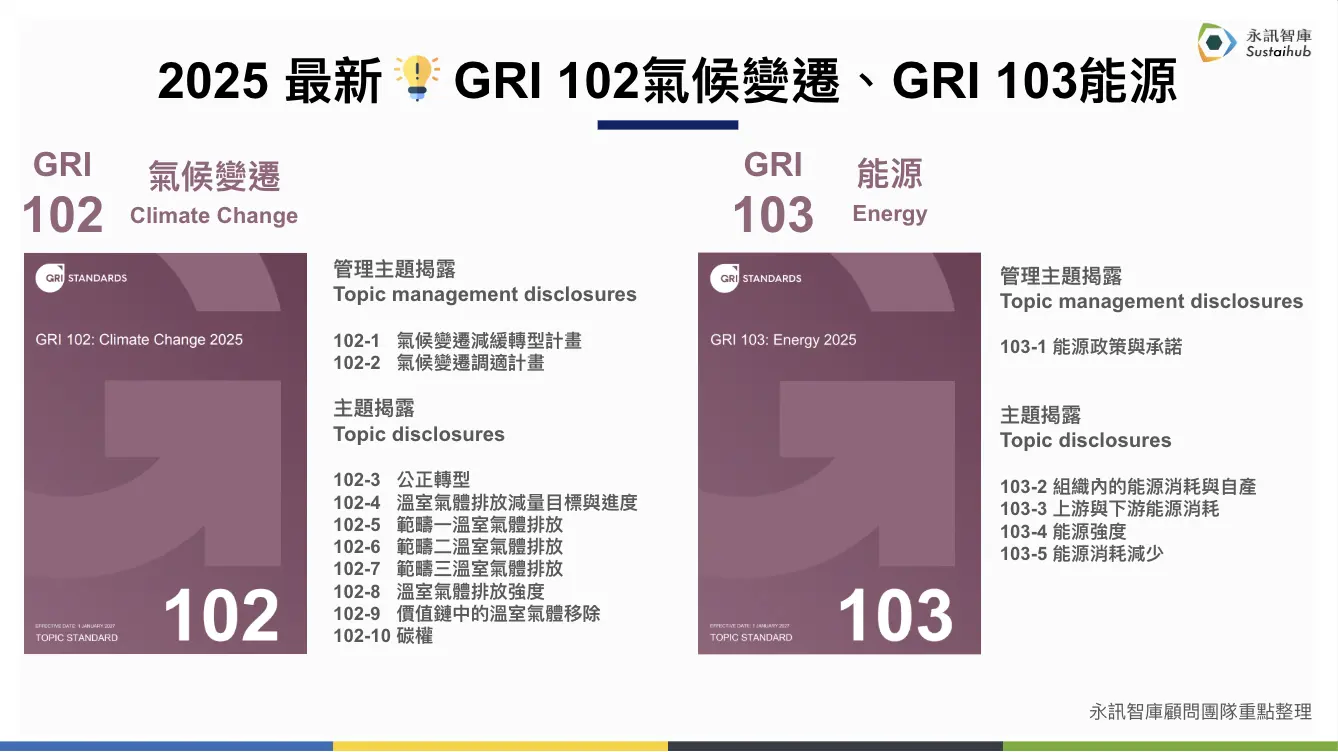
- GRI 102 “การเปลี่ยนแปลงสภาพภูมิอากาศ 2025” และ GRI 103 “พลังงาน 2025” มีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2027
- GRI 102 เพิ่มการเปิดเผย เช่น 102-3 การเปลี่ยนผ่านที่เป็นธรรม (คุ้มครองสิทธิของคนงาน การเจรจาและชดเชยกับชุมชนและชนพื้นเมือง) และ 102-10 คาร์บอนเครดิต (การจัดการ วางแผน และสื่อสารเรื่องการซื้อ การซื้อขาย และการชดเชย)
- GRI 103 ใช้ 103-1 นโยบายและพันธสัญญาด้านพลังงานเป็นการเปิดเผยการจัดการหัวข้อ ส่วนการเปิดเผยหัวข้อครอบคลุมการใช้พลังงานและการผลิตเองภายในองค์กร การใช้พลังงานต้นน้ำและปลายน้ำ ความเข้มข้นของพลังงาน และการลดการใช้พลังงาน เมื่อเทียบกับ GRI 302 จะเน้นกลยุทธ์ธรรมาภิบาล การกำหนดความรับผิดชอบ การตั้งเป้าหมาย และการติดตามความคืบหน้ามากขึ้น
- การเปิดเผยหัวข้อของมาตรฐานใหม่ไม่ได้แทนที่การเปิดเผยแนวทางการจัดการ GRI 3-3 ต้องใช้ร่วมกัน และ TCFD กับ GRI 102 ก็ไม่ใช่กรอบที่ต้องเลือกใช้อย่างใดอย่างหนึ่ง
Sustaihub รวบรวมข้อมูลเปิดด้านการเปิดเผยข้อมูล ESG ของ Taiwan Stock Exchange (TWSE, 證交所) และ Taipei Exchange (TPEx, 櫃買中心) ปี 2025 ครอบคลุมบริษัทจดทะเบียน TWSE/TPEx 1,962 แห่ง (รายงานของแต่ละบริษัทดูได้ที่ฐานข้อมูลรายงานความยั่งยืนของ Sustaihub) พบว่า บริษัทที่กรอกข้อมูลและมีอัตราการใช้พลังงานหมุนเวียนมากกว่า 0 คิดเป็น 26.5% ของ 1,962 แห่ง และค่ามัธยฐานของ 702 บริษัทที่กรอกข้อมูลอยู่ที่ 1.6% เมื่อเตรียมการเปิดเผยนโยบายและเป้าหมายด้านพลังงานตาม GRI 103 ใช้ตัวเลขชุดนี้เทียบได้ว่าอัตราการใช้พลังงานหมุนเวียนของบริษัทอยู่ตำแหน่งใดในกลุ่มบริษัทจดทะเบียน
ประวัติของ GRI และวัตถุประสงค์ของข้อกำหนดการเปิดเผยข้อมูล
Global Reporting Initiative (GRI) ก่อตั้งในปี 1997 มุ่งมั่นในการส่งเสริมให้บริษัทเปิดเผยผลกระทบที่สำคัญต่อเศรษฐกิจ สิ่งแวดล้อม และสังคม (ESG) หลังจากเปิดตัวกรอบการทำงานแบบโมดูลาร์ GRI Standards ในปี 2016 ข้อกำหนดการเปิดเผยข้อมูลมีความยืดหยุ่นและเป็นระบบมากขึ้น ในปี 2021 GRI เปิดตัวมาตรฐานสากลใหม่ (GRI 1, 2, 3) เสริมสร้างการประเมินความสำคัญและการเปิดเผยความรับผิดชอบด้านธรรมาภิบาล
ในปี 2024 GRI 101 Biodiversity เปิดตัว (มีผลบังคับใช้ในปี 2026) ตอบสนองต่อแนวโน้มการเปิดเผยข้อมูลที่เกี่ยวข้องกับธรรมชาติทั่วโลก ในปี 2025 เปิดตัว GRI 102 และ GRI 103 ยกระดับมาตรฐานการกำกับดูแลสภาพภูมิอากาศและพลังงาน
วัตถุประสงค์หลักของ GRI คือการช่วยบริษัทอธิบายอย่างชัดเจนต่อผู้มีส่วนได้ส่วนเสียทั้งหมด (พนักงาน ชุมชน ห่วงโซ่อุปทาน นักลงทุน ฯลฯ) ว่า "บริษัทส่งผลกระทบต่อสังคมและสิ่งแวดล้อมอย่างไร" และชี้นำบริษัทให้ปฏิบัติหน้าที่อย่างครอบคลุมตั้งแต่กลยุทธ์ ธรรมาภิบาล ไปจนถึงผลการดำเนินงาน
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ภาพรวมบทบัญญัติ GRI 102 การเปลี่ยนแปลงสภาพภูมิอากาศ และ GRI 103 พลังงาน

จุดเด่นหลักของ GRI 102 "การเปลี่ยนแปลงสภาพภูมิอากาศ 2025"
🌍 การปรับตัวต่อสภาพภูมิอากาศและการดำเนินการเปลี่ยนผ่าน
GRI 102 ใหม่ไม่เพียงแต่เน้นการเปิดเผยข้อมูลการปล่อยก๊าซเรือนกระจก แต่ยังเน้นที่แผนการปรับตัว (adaptation) และกลไกการกำกับดูแลของบริษัท อธิบายวิธีลดผลกระทบจากสภาพภูมิอากาศและขั้นตอนการดำเนินการจริง
ทีมที่ปรึกษาของเราได้รวบรวมส่วนเพิ่มเติมที่สำคัญต่อไปนี้:
🟡 GRI 102-3 การเปลี่ยนผ่านที่เป็นธรรม (Just Transition)
กำหนดให้เปิดเผยว่าบริษัทปกป้องสิทธิของคนงานในระหว่างการเปลี่ยนผ่านด้านสภาพภูมิอากาศอย่างไร มีส่วนร่วมในการเจรจาและชดเชยกับชุมชนท้องถิ่นและชนพื้นเมือง และเสริมสร้างการคุ้มครองกลุ่มเปราะบาง
🟡 GRI 102-10 คาร์บอนเครดิต (Carbon Credit)
เปิดเผยว่าบริษัทจัดการ วางแผน และสื่อสารการซื้อ การซื้อขาย และการชดเชยคาร์บอนเครดิตอย่างไร และอธิบายผลกระทบต่อกลยุทธ์การจัดการคาร์บอนโดยรวม
GRI 102 การเปลี่ยนแปลงสภาพภูมิอากาศแตกต่างจากกรอบ TCFD อย่างไร?
เมื่อพูดถึงการเปิดเผยข้อมูลการเปลี่ยนแปลงสภาพภูมิอากาศ ปัจจุบันบริษัทส่วนใหญ่เปิดเผยข้อมูลสภาพภูมิอากาศตาม TCFD (Task Force on Climate-related Financial Disclosures) ซึ่งมีเป้าหมายเพื่อช่วยนักลงทุนและตลาดการเงินเข้าใจผลกระทบของความเสี่ยงด้านสภาพภูมิอากาศต่อการเงินขององค์กร ตามข้อกำหนดของ FSC บริษัทจดทะเบียนในไต้หวันต้องเปิดเผยข้อมูลที่เกี่ยวข้องกับสภาพภูมิอากาศในรายงานประจำปี
GRI 102: การเปลี่ยนแปลงสภาพภูมิอากาศ 2025 เน้นที่วิธีการที่บริษัทดำเนินการจากมุมมองทั้งการบรรเทา (mitigation) และการปรับตัว (adaptation) อธิบายผลกระทบที่แท้จริงและมาตรการตอบสนองต่อปัจจัยภายนอก (สิทธิมนุษยชน สังคม สิ่งแวดล้อม)

ตารางเปรียบเทียบ GRI 102 การเปลี่ยนแปลงสภาพภูมิอากาศและการเปิดเผยทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศ TCFD (จัดทำโดย Sustaihub)
TCFD และ GRI 102 ไม่ใช่กรอบที่ต้องเลือกใช้อย่างใดอย่างหนึ่ง TCFD สามารถใช้สำหรับการเปิดเผยความเสี่ยงในรายงานทางการเงินเพื่ออธิบายข้อมูลทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศแก่นักลงทุน ในขณะที่ GRI 102 สามารถเป็นส่วนหนึ่งของรายงานความยั่งยืน อธิบายการปฏิบัติด้านความยั่งยืนขององค์กร การปฏิบัติตามความรับผิดชอบ และปฏิสัมพันธ์กับผู้มีส่วนได้ส่วนเสีย การใช้ทั้งสองร่วมกันจะให้มุมมองข้อมูลสภาพภูมิอากาศที่สมบูรณ์มากขึ้น "จากความเสี่ยงภายในองค์กรไปจนถึงการจัดการผลกระทบภายนอก"
จุดเด่นหลักของ GRI 103 "พลังงาน 2025"
GRI 103 ใหม่เสริมสร้างการเปิดเผยธรรมาภิบาลและกลยุทธ์ด้านพลังงาน โดยมีบทบัญญัติที่สำคัญดังนี้:
การเปิดเผยการจัดการหัวข้อ (Topic Management Disclosures)
- 103-1 นโยบายและพันธสัญญาด้านพลังงาน: อธิบายนโยบายขององค์กรเกี่ยวกับประสิทธิภาพพลังงาน การนำพลังงานหมุนเวียนมาใช้ พันธสัญญาการลดคาร์บอน และการกำหนดเป้าหมาย
การเปิดเผยหัวข้อ (Topic Disclosures)
- 103-2 การใช้พลังงานและการผลิตเองภายในองค์กร
- 103-3 การใช้พลังงานต้นน้ำและปลายน้ำ
- 103-4 ความเข้มข้นของพลังงาน
- 103-5 การลดการใช้พลังงาน
เมื่อเทียบกับ GRI 302 พลังงาน: 2016 GRI 103 ให้ความสำคัญมากขึ้นกับการเพิ่มกลยุทธ์ธรรมาภิบาล การกำหนดความรับผิดชอบ การตั้งเป้าหมาย และการติดตามความคืบหน้า
GRI 102 และ GRI 103 มีผลบังคับใช้เมื่อไหร่?
ตามประกาศอย่างเป็นทางการของ GRI มาตรฐานต่อไปนี้จะมีผลบังคับใช้อย่างเป็นทางการใน วันที่ 1 มกราคม 2027:
🆕 GRI 102: การเปลี่ยนแปลงสภาพภูมิอากาศ 2025
🆕 GRI 103: พลังงาน 2025
⚠️ การเปิดเผยหัวข้อเหล่านี้ไม่ได้แทนที่ GRI 3-3 การเปิดเผยแนวทางการจัดการ ที่มีอยู่ แต่ทำหน้าที่เป็นส่วนเสริมและควรใช้ร่วมกัน
บทสรุป
การอัปเดต GRI 102 และ 103 ทำให้รายงานความยั่งยืนไม่ใช่แค่การเปิดเผยข้อมูลอีกต่อไป แต่เป็นการแสดงให้เห็นอย่างเป็นรูปธรรมว่าบริษัทจัดการประเด็นหลักเช่น การเปลี่ยนแปลงสภาพภูมิอากาศ การเปลี่ยนผ่านด้านพลังงาน และความหลากหลายทางชีวภาพอย่างไร เนื้อหารายงานจะเข้มงวดมากขึ้น เป็นสัญลักษณ์ว่าการจัดการ ESG กำลังเข้าสู่ระยะใหม่
หากต้องการติดตามแนวโน้มการเปิดเผยข้อมูลความยั่งยืนล่าสุด คลิก Sustaihub สำหรับข่าวล่าสุด
อ่านเพิ่มเติม
【GRI 2021 อัปเดต】การวิเคราะห์เฉพาะของการประเมินความสำคัญล่าสุด ตัวอย่างรายงาน ESG ของ 6 บริษัท
การวิเคราะห์ระบบตลาดคาร์บอนทั่วโลก: จากระบบ Cap-and-Trade ถึงโครงการนำร่อง ETS ของไต้หวัน
คำถามที่พบบ่อย
ดูทั้งหมดระบบรองรับกรอบการรายงานและมาตรฐานสากลใดบ้างในปัจจุบัน?
เทมเพลตที่ยืนยันได้ในปัจจุบันประกอบด้วย GRI, SASB, TCFD, TNFD, IFRS S1/S2, SDGs รวมถึงเทมเพลตการยื่น ESG และการประเมินบรรษัทภิบาลของไต้หวัน รายการที่ใช้ได้ขึ้นอยู่กับแพ็กเกจและเวอร์ชันปัจจุบัน
เขียนรายงานความยั่งยืนเป็นครั้งแรก ใช้ระบบได้หรือไม่?
ได้ สำหรับการเขียนครั้งแรก ระบบไม่ได้แทนการตัดสินใจ แต่รวมโครงสร้างบท เจ้าของข้อมูล หลักฐาน ร่าง และสถานะตรวจทานไว้ที่เดียว เพื่อลดต้นทุนการยืนยันไปมาระหว่างแผนก
การนำระบบไปใช้ใช้เวลานานเท่าไร?
Syber เป็น SaaS บนคลาวด์ การตั้งค่าเริ่มต้นมักทำได้ในเวลาสั้นๆ แต่ระยะเวลาเริ่มใช้งานจริงขึ้นอยู่กับขอบเขตกรอบ จำนวนผู้ใช้ ข้อมูลย้อนหลัง การตั้งค่าสิทธิ์ และความจำเป็นในการมีที่ปรึกษาร่วมทำงาน
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่