
คู่มือยื่น ESG: กำหนดปี 2026 วิธีใช้แพลตฟอร์มดิจิทัล และข้อบกพร่องรายงานที่พบบ่อย
บริษัทจดทะเบียน TWSE/TPEx ในไต้หวันต้องยื่นรายงานความยั่งยืนตามกฎภายใน 31 สิงหาคมทุกปี บทความนี้ช่วยเข้าใจระบบยื่น ESG ล่าสุดอย่างครบถ้วน ทั้งฟังก์ชันแพลตฟอร์ม กำหนดสำคัญ และการวิเคราะห์ข้อผิดพลาดที่พบบ่อย เพื่อให้ธุรกิจยื่นตรงเวลาและสอดคล้องได้อย่างราบรื่น
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- 1. กำหนดยื่นข้อมูลความยั่งยืนที่สำคัญ
- 2. ใช้แพลตฟอร์มดิจิทัล ESG ยื่นอย่างไร?
- (2) คำอธิบายการยื่นรายงานความยั่งยืน
- 3. สามข้อบกพร่องที่พบบ่อยในรายงานความยั่งยืนและวิธีแก้
- (1) มาตรฐาน GRI ใดมักไม่สอดคล้องมากที่สุด?
- (2) ข้อมูลภูมิอากาศและก๊าซเรือนกระจกไม่ครบ
- (3) ข้อบกพร่องหลักของตัวชี้วัดความยั่งยืนรายอุตสาหกรรม: เปิดเผยไม่ครบตามภาคผนวกและไม่ได้รับความเห็นให้ความเชื่อมั่นจากผู้สอบบัญชี
บทความปรับปรุงวันที่ 6 ตุลาคม 2026 อัปเดตกำหนดยื่นปี 2026 ตัวชี้วัดแพลตฟอร์ม และประเด็นตรวจรายงานปี 2024
1. กำหนดยื่นข้อมูลความยั่งยืนที่สำคัญ
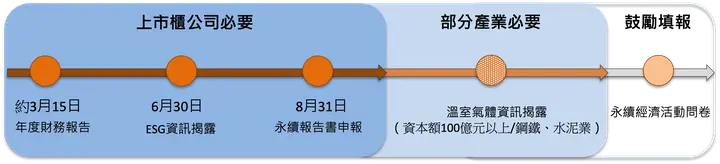
ต้องยื่นข้อมูล ESG ปี 2026 ภายใน 30 มิถุนายน ส่วนรายงานความยั่งยืนต้องยื่นภายใน 31 สิงหาคมทุกปี โดยปี 2026 ยื่นข้อมูลปี 2025 ภาพด้านบนเป็นแผนผังกระบวนการ ให้ปฏิบัติตามคู่มือยื่นข้อมูล ESG ของธุรกิจปี 2026และคู่มือยื่นรายงานความยั่งยืนปี 2026เป็นหลัก แล้วดำเนินการผ่านระบบยื่นข้อมูล Market Observation Post System (SII)ให้เรียบร้อย
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
2. ใช้แพลตฟอร์มดิจิทัล ESG ยื่นอย่างไร?
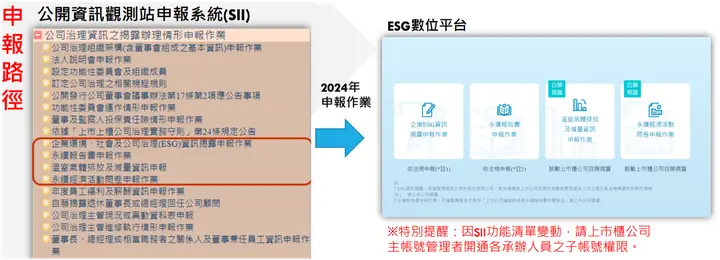
แหล่งข้อมูล: “คู่มือยื่นข้อมูล ESG ของธุรกิจ” และ “คู่มือยื่นรายงานความยั่งยืน”
เข้าสู่ระบบ SII ตามกำหนด แล้วเลือกแพลตฟอร์มสำหรับรายการที่จะยื่นจากเมนูด้านซ้าย
(1) การยื่นข้อมูล ESG
ตามภาคผนวกคู่มือปี 2026 “รายการตัวชี้วัดรวม” มีถึง 103 ข้อ ปี 2026 เพิ่มหรือปรับรายงานให้ความเชื่อมั่นการปล่อยก๊าซเรือนกระจก วิธีคำนวณ Scope 2 (market-based/location-based) และหมวดข้อมูลการกำกับดูแลกิจการ เป็นต้น รายการบังคับหรือส่งเสริมให้เปิดเผยขึ้นกับอุตสาหกรรม ทุน และช่องแพลตฟอร์ม ไม่ใช่ทุกบริษัทต้องกรอกทุกตัวชี้วัดอุตสาหกรรม แหล่งข้อมูล:คู่มือยื่นข้อมูล ESG ปี 2026 หน้า 4, 9–20 และ 60–67.
ธุรกิจต้องกรอกและยื่นผ่านแพลตฟอร์ม ESG ภายในสิ้นมิถุนายนทุกปี สามารถดาวน์โหลดไฟล์ EXCEL จากหน้ายื่น แล้วเลือกนำเข้าแบบชุดที่มุมขวาบน หลังนำเข้ายังแก้ข้อมูลตัวชี้วัดได้ เมื่อกรอกครบอย่าลืมคลิก “ยืนยันการยื่น”
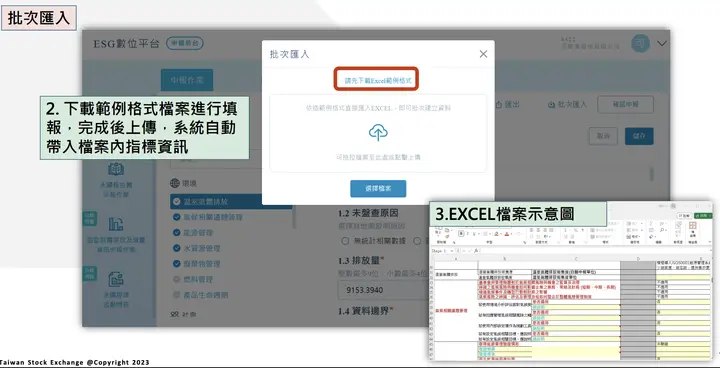
แหล่งข้อมูล: “คู่มือยื่นข้อมูล ESG ของธุรกิจ” และ “คู่มือยื่นรายงานความยั่งยืน”
หากต้องแก้หลังยืนยัน ให้คลิกขอแก้ไขบนหน้ายื่นข้อมูล ระบุ E-mail และเหตุผล เมื่อเจ้าหน้าที่ Taiwan Stock Exchange (TWSE)/Taipei Exchange (TPEx) ตรวจแล้ว จะแจ้งทาง Email และเปิดสิทธิแก้ไข
คำถามที่พบบ่อยเกี่ยวกับการเปิดเผย ESG
Q1: หากข้อมูลปีก่อนยังไม่ครบเมื่อถึงเวลายื่น ควรกรอกอย่างไร?
A1: หากค่าสัมประสิทธิ์ยังไม่อัปเดต ใช้ค่าปีก่อนประมาณได้แล้วขอแก้เมื่อค่าใหม่ออก หากยังไม่ได้รับการทวนสอบบุคคลที่สาม ให้กรอกข้อมูลคำนวณที่มีและระบุว่าไม่ผ่านการทวนสอบก่อน แล้วขอแก้หลังได้รับ
Q2: หากใช้ฐานคำนวณความเข้มต่างกันจนรายงานประจำปีหรือรายงานความยั่งยืนมีตั้งแต่สองชุดข้อมูล ควรแสดงอย่างไร?
A2: กรอกด้วยวิธีคำนวณความเข้มหนึ่งวิธีก่อน แล้วอธิบายเกณฑ์และผลวิธีอื่นในช่องข้อความ
Q3: หากข้อมูลอยู่คนละฝ่าย ให้แต่ละฝ่ายกรอกแยกได้หรือไม่?
A3: แต่ละฝ่ายกรอกในระบบได้ แต่ต้องหลีกเลี่ยงใช้พร้อมกัน เพราะอาจบันทึกทับข้อมูล
อ่านเพิ่มเติมเรื่องโซลูชันรวบรวมข้อมูลความยั่งยืนข้ามฝ่ายและซิงค์ข้อมูลที่บันทึกทันที
(2) คำอธิบายการยื่นรายงานความยั่งยืน
ธุรกิจต้องยื่นรายงานผ่านแพลตฟอร์ม ESG ภายใน 31 สิงหาคมทุกปี มีฉบับจีนหรืออังกฤษ (อังกฤษไม่บังคับ แต่ได้คะแนนประเมิน) เลือกภาษาและยืนยันปีรายงานก่อนยื่น
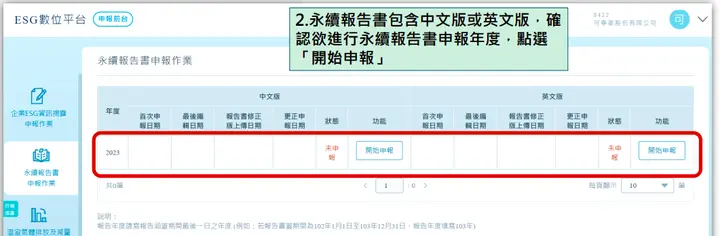
ยื่นรายงานความยั่งยืนแล้ว ยังอัปเดตไฟล์ได้หรือไม่?
หากยืนยันแล้วแต่ต้องปรับเนื้อหาไฟล์ สามารถอัปเดตฉบับแก้ไขได้ทุกเมื่อสำหรับรายงานความยั่งยืน โดยไม่ต้องได้รับอนุมัติจาก TWSE/TPEx
หากแก้ข้อมูลเกี่ยวกับรายงาน เช่นได้รับการให้ความเชื่อมั่นหรือเสนอคณะกรรมการแล้วหรือไม่ กรุณายื่นคำขอแก้ไข พร้อม E-mail และเหตุผล เมื่อเจ้าหน้าที่ TWSE/TPEx ตรวจแล้ว จะแจ้งทาง Email และเปิดสิทธิแก้ไข
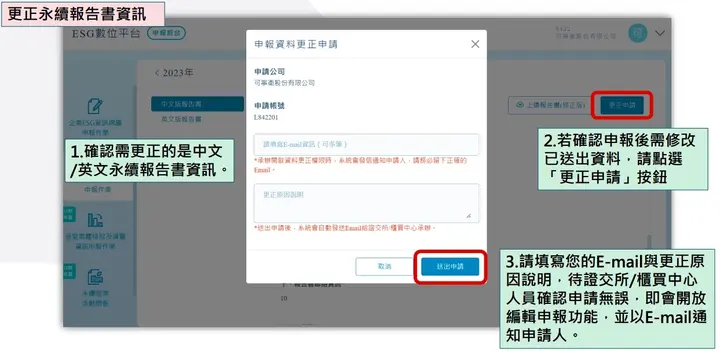
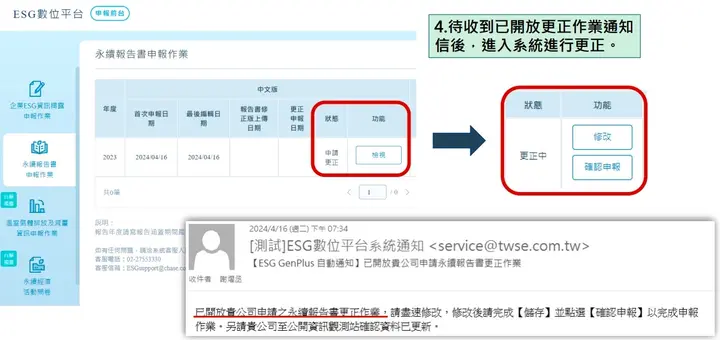
แหล่งข้อมูล: “คู่มือยื่นข้อมูล ESG ของธุรกิจ” และ “คู่มือยื่นรายงานความยั่งยืน”
3. สามข้อบกพร่องที่พบบ่อยในรายงานความยั่งยืนและวิธีแก้
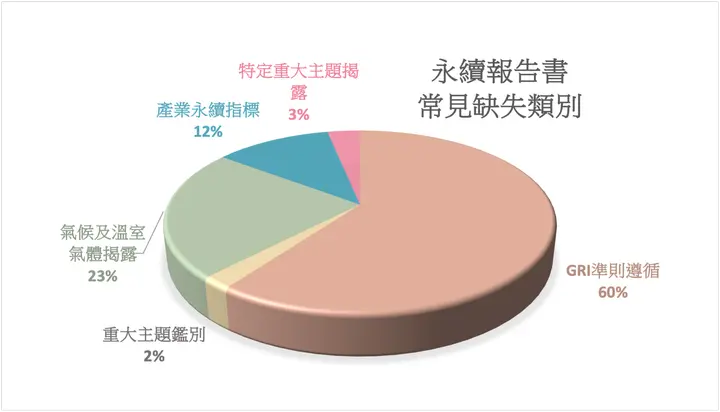
แหล่งข้อมูล: “รายงานทบทวนรายงานความยั่งยืนปี 2023 ของบริษัทจดทะเบียน TWSE/TPEx และกระดาษทำการของหน่วยงานให้ความเชื่อมั่น” จัดทำภาพโดย Sustaihub
ประเด็นตรวจต่อไปนี้ปรับตาม“ผลทบทวนรายงานความยั่งยืนปี 2024 และข้อเสนอแนะการเปิดเผย”ที่ TWSE และ TPEx เผยแพร่เดือนพฤษภาคม 2026 ดูสรุปทั้งหมดที่เจาะลึกผลทบทวนรายงานความยั่งยืนปี 2024 ของ TWSE.
(1) มาตรฐาน GRI ใดมักไม่สอดคล้องมากที่สุด?
ผลทบทวนปี 2024 (หน่วย: ครั้ง) พบ GRI 2-19 นโยบายค่าตอบแทน 137 ครั้ง GRI 2-21 อัตราส่วนค่าตอบแทนรวมประจำปี 129 ครั้ง และ GRI 2-30 ข้อตกลงการเจรจาต่อรองร่วม 102 ครั้ง ควรตรวจความเชื่อมโยงค่าตอบแทนกับผลงานความยั่งยืน สูตรอัตราส่วนค่าตอบแทน และเงื่อนไขทำงานของพนักงานที่ข้อตกลงร่วมไม่ครอบคลุม
(2) ข้อมูลภูมิอากาศและก๊าซเรือนกระจกไม่ครบ
ต้องตรวจว่าข้อมูลภูมิอากาศแสดงตามภาคผนวก 2 ของระเบียบหรือไม่ และเติมความเสี่ยงภูมิอากาศ การวิเคราะห์สถานการณ์ เป้าลดคาร์บอน บัญชีการปล่อยและข้อมูลให้ความเชื่อมั่น เพื่อไม่ให้มีเพียงนโยบายแต่ขาดข้อมูลจริง ผู้ที่ใช้ IFRS Sustainability Disclosure Standards และเปิดเผยหมวดความยั่งยืนในรายงานประจำปีแล้ว อาจใช้ข้อยกเว้นตามมาตรา 4-1 วรรค 6 จึงต้องตรวจเงื่อนไขตนก่อน แหล่งข้อมูล:ผลทบทวนปี 2024, ระเบียบมาตรา 4-1.
(3) ข้อบกพร่องหลักของตัวชี้วัดความยั่งยืนรายอุตสาหกรรม: เปิดเผยไม่ครบตามภาคผนวกและไม่ได้รับความเห็นให้ความเชื่อมั่นจากผู้สอบบัญชี
ตามมาตรา 4 ของระเบียบจัดทำรายงาน บริษัทที่เข้าเกณฑ์ในอาหาร เคมี การเงินและประกันภัย และบริษัทมีรายได้อาหารและเครื่องดื่มตั้งแต่ 50% ต้องให้ผู้สอบบัญชีให้ความเชื่อมั่นตัวชี้วัดรายอุตสาหกรรม ผู้ที่ใช้ IFRS และเปิดเผยตัวชี้วัด SASB ในรายงานประจำปีแล้วอาจใช้ข้อยกเว้นตามวรรค 5 นอกเหนือจากอุตสาหกรรมเหล่านี้ ระบบบริหารความยั่งยืนดิจิทัล ยังช่วยสำรวจเนื้อหาที่ต้อง “เพิ่มการเปิดเผยตัวชี้วัดตามอุตสาหกรรม” เช่น พลาสติก เหล็ก ซีเมนต์ ตัวนำ คอมพิวเตอร์และอุปกรณ์ต่อพ่วง ออปโตอิเล็กทรอนิกส์ เครือข่ายสื่อสาร ชิ้นส่วนอิเล็กทรอนิกส์ ช่องทางจำหน่ายอิเล็กทรอนิกส์ และอิเล็กทรอนิกส์อื่น พร้อมบริหารเอกสารทวนสอบและให้ความเชื่อมั่นในครั้งเดียว ไม่เพียงเพิ่มคุณภาพข้อมูลรายงาน แต่เตรียมผลความยั่งยืนปีต่อไปด้วย!
อ่านเพิ่มเติมที่:https://www.sustaihub.com/
รายงานความยั่งยืนให้สอดคล้องไม่ใช่เรื่องยากอีกต่อไป ด้วย 3 หลักสำคัญ:
1. ตอบข้อกำหนด GRI Standards:
โดยเฉพาะ GRI2 และ GRI3 ที่ต้องเปิดเผย (อ่านเพิ่มเติม:ผลประเมินการกำกับดูแลกิจการออกแล้ว! นับถอยหลังสู่ ESG รวมเกณฑ์คะแนนและกฎล่าสุดปี ROC 114)
2. ความครบถ้วนของการเปิดเผย:
ตรวจทีละรายการ GRI ที่ตรงกับประเด็นสาระสำคัญ ยืนยันว่าข้อใดมีข้อมูลหรือยังต้องเติม พร้อมสำรวจตัวชี้วัดความยั่งยืนและจุดที่ธุรกิจเสริมได้
3. ความถูกต้องของข้อมูลความยั่งยืน:
หากตัวเลขผิด แม้รูปแบบสมบูรณ์ก็ผ่านการตรวจหน่วยงานกำกับไม่ได้ ควรกำหนดรูปแบบป้อนข้อมูล หน่วย และกระบวนการตรวจให้เป็นมาตรฐานเดียวกันอย่างเป็นระบบ เพื่อลดข้อผิดพลาดจากการรวบรวมด้วยคน
หากต้องการรายงานความยั่งยืนที่รวดเร็วและสอดคล้อง เชิญปรึกษาเรา เรามีระบบบริหารความยั่งยืน Syber พร้อมกรอบและเนื้อหากฎล่าสุด เช่น GRI, SASB, TCFD, IFRS S1 & S2 และ AI ช่วยทำงานร่วมกัน ให้รายงานที่ต้องการเสร็จในที่เดียว
MOPS ข้อบกพร่องทั่วไปในรายงานความยั่งยืน การรายงานตัวชี้วัด ESG ระบบการยื่น ESG การยื่นรายงานความยั่งยืน
คำถามที่พบบ่อย
ดูทั้งหมดกำหนดยื่นข้อมูล ESG คือเมื่อไร?
ต้องยื่นข้อมูล ESG ภายในสิ้นมิถุนายนทุกปี ภาคผนวกคู่มือปี 2026 มีตัวชี้วัดรวมถึง 103 ข้อ รายการบังคับหรือส่งเสริมให้เปิดเผยขึ้นกับอุตสาหกรรม ทุน และช่องแพลตฟอร์ม
กำหนดยื่นรายงานความยั่งยืนคือเมื่อไร?
บริษัทจดทะเบียน TWSE/TPEx ต้องยื่นรายงานภายใน 31 สิงหาคมทุกปี ปี 2026 ยื่นรายงานปี 2025 จึงต้องเลือกปีและภาษาให้ถูกต้อง
ข้อบกพร่อง GRI ที่พบบ่อยที่สุดในการทบทวนรายงานปี 2024 คืออะไร?
ผลที่ประกาศเดือนพฤษภาคม 2026 พบ GRI 2-19 นโยบายค่าตอบแทน 137 ครั้ง GRI 2-21 อัตราส่วนค่าตอบแทนรวมประจำปี 129 ครั้ง และ GRI 2-30 ข้อตกลงการเจรจาต่อรองร่วม 102 ครั้ง ควรตรวจความเชื่อมโยงค่าตอบแทนกับผลงานความยั่งยืน สูตรอัตราส่วน และความครบถ้วนการเปิดเผยข้อตกลงร่วมก่อน
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่