“ผลทบทวน” จาก TWSE: ตรวจอะไรบ้าง
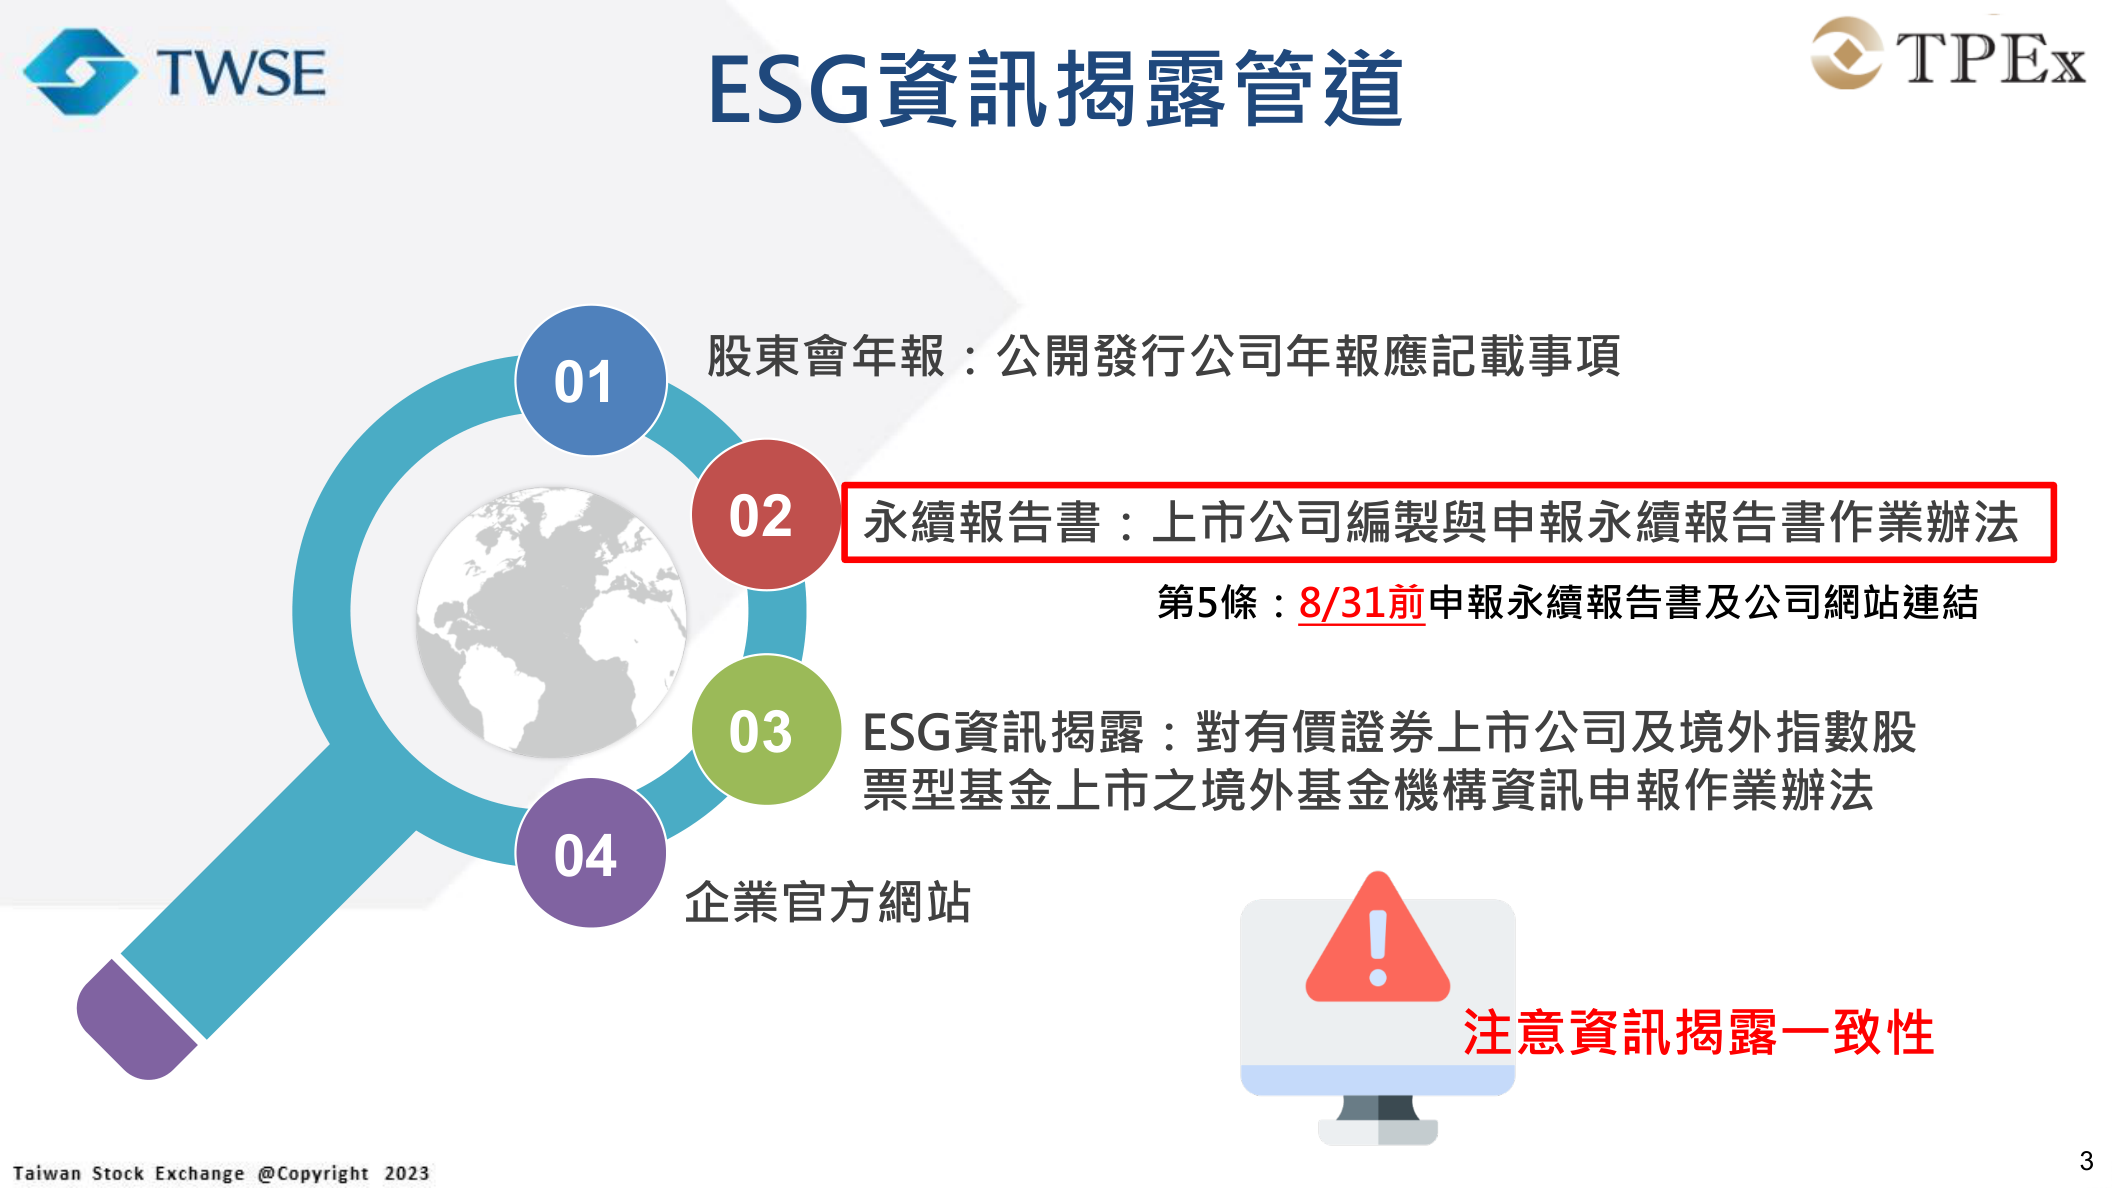
ตามระเบียบการจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน โดยหลักบริษัทจดทะเบียน TWSE/TPEx ทุกแห่งต้องจัดทำรายงานความยั่งยืนและยื่นให้เสร็จภายใน 31 สิงหาคมของทุกปี พร้อมใส่ลิงก์ไฟล์รายงานบนเว็บไซต์บริษัท บริษัทที่เริ่มจดทะเบียน TWSE/TPEx ครั้งแรกในปีนั้นไม่ต้องยื่นได้ตามคำถาม–คำตอบ ข้อมูลทั้ง 4 ช่องทาง ได้แก่ รายงานความยั่งยืน รายงานประจำปีสำหรับประชุมผู้ถือหุ้น เว็บไซต์บริษัท และระบบเปิดเผย ESG ต้องสอดคล้องกัน TWSE จะเทียบตารางแนบรายงานประจำปีกับรายงานความยั่งยืนด้วย
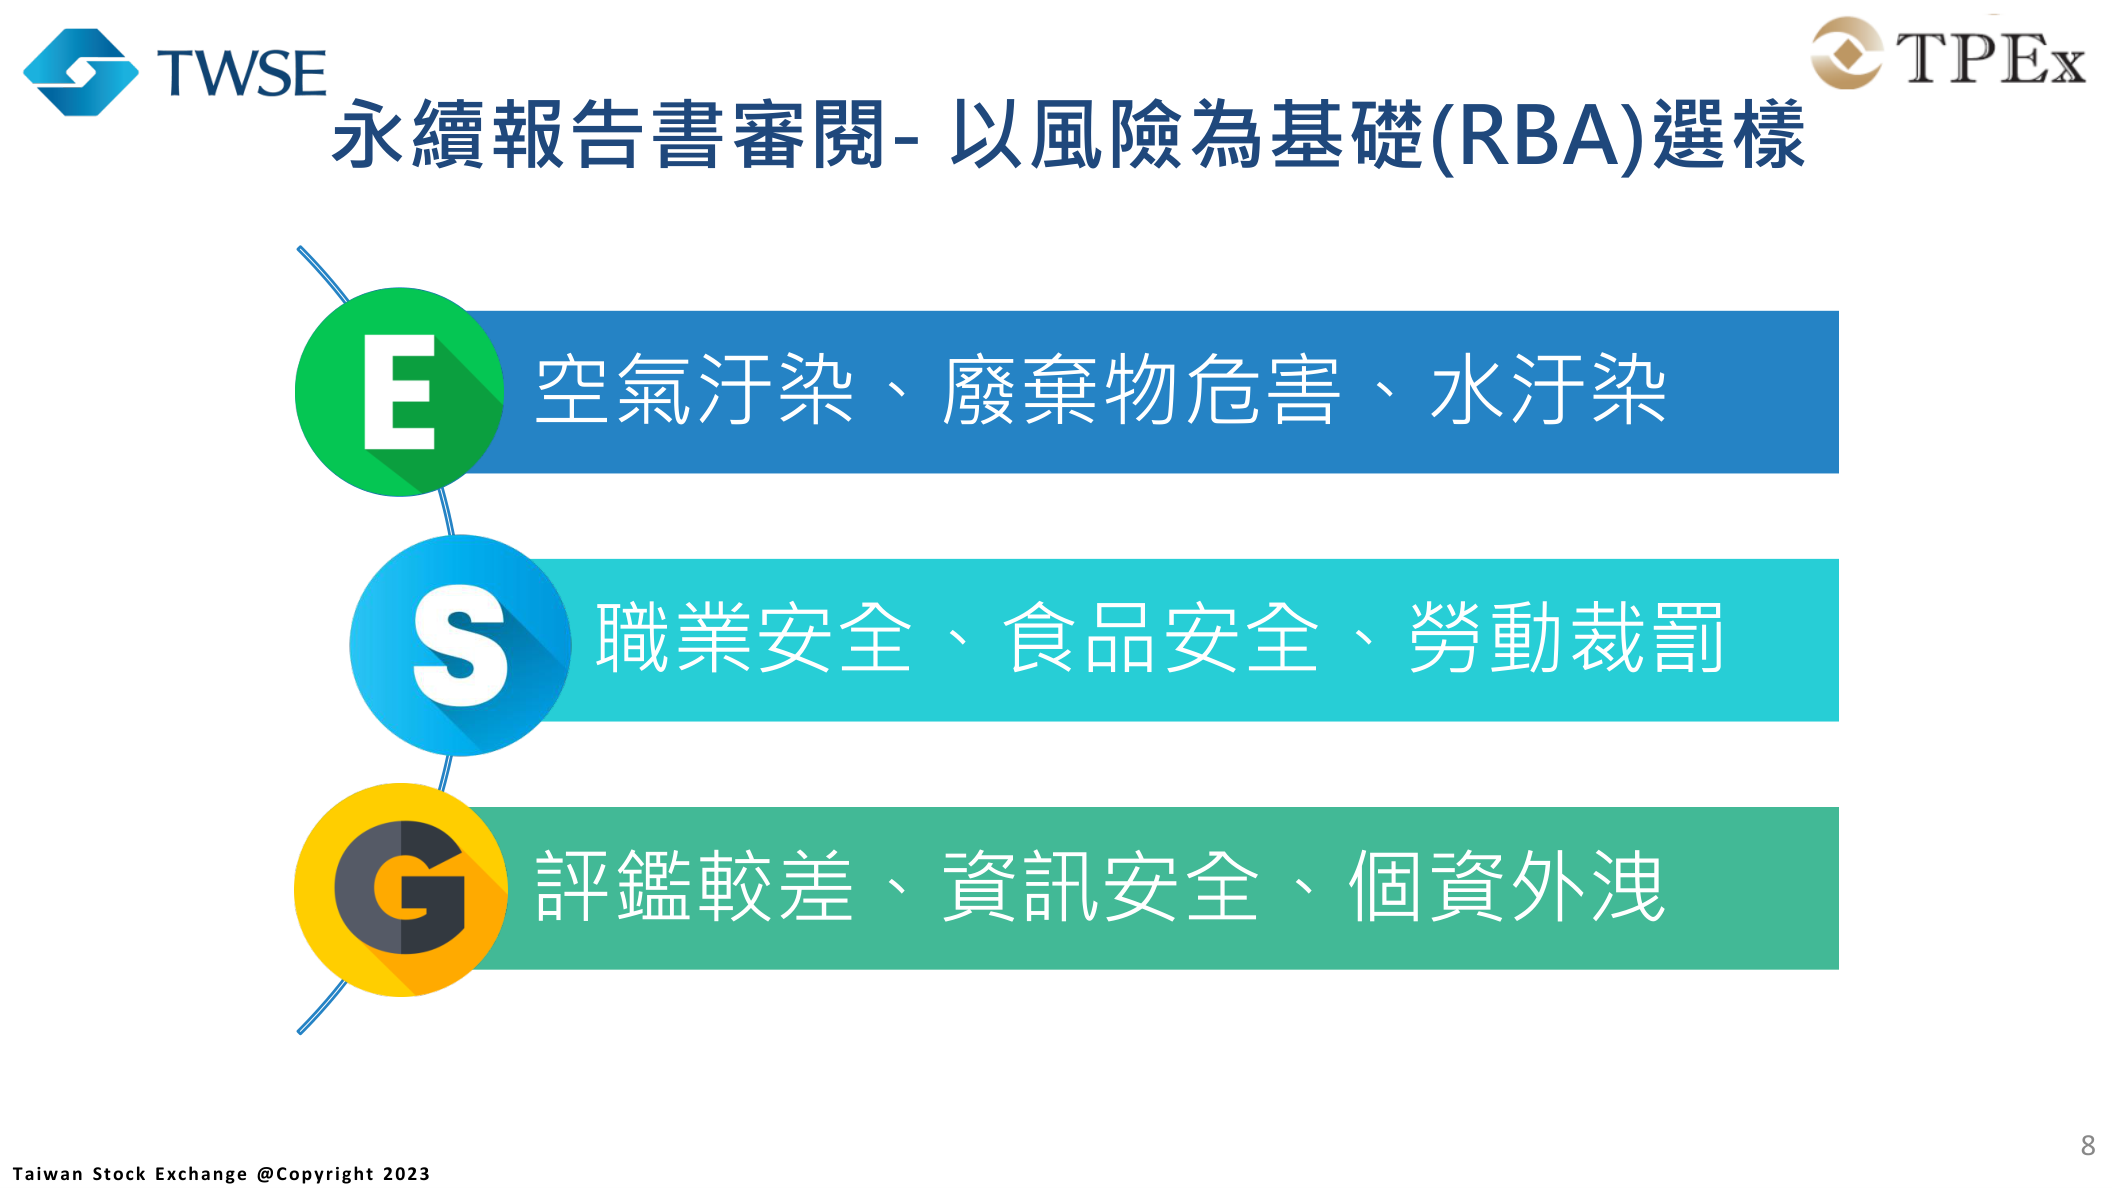
การทบทวนไม่ได้ตรวจครบทุกบริษัททุกปี ระเบียบกำหนดให้บริษัทจดทะเบียน TWSE/TPEx แต่ละแห่งถูกเลือกเป็นบริษัทที่รับการตรวจอย่างน้อย 1 ครั้งในทุก 5 ปี จากนั้น TWSE ใช้แนวทางตามความเสี่ยง (Risk-Based Approach, RBA) เลือกบริษัทที่มีสัญญาณความเสี่ยง ESG สูงก่อน ปัจจัยที่สไลด์ระบุรวมมลพิษอากาศ อันตรายจากของเสีย มลพิษน้ำ ความปลอดภัยในการทำงาน ความปลอดภัยอาหาร โทษด้านแรงงาน ผลประเมินต่ำ ความมั่นคงสารสนเทศ และข้อมูลส่วนบุคคลรั่วไหล กล่าวคือ บริษัทที่เคยมีเหตุสิ่งแวดล้อมและความปลอดภัย สิทธิแรงงาน หรือความปลอดภัยข้อมูล หรือมีผลประเมินภายนอกอ่อนกว่า มีโอกาสถูกเลือกสูงกว่า
เมื่อถูกเลือก การทบทวนแบ่งเป็น “รายการทั่วไป” และ “หัวข้อเฉพาะ” รายการทั่วไปครอบคลุม 4 ด้าน: การปฏิบัติตาม GRI (จัดทำตาม GRI 1 Foundation และ GRI 2 General Disclosures หรือไม่) การระบุประเด็นสาระสำคัญ (อธิบายกระบวนการและผลตาม GRI 3 Material Topics หรือไม่) ข้อมูลสภาพภูมิอากาศ (เปิดเผยในตารางแนบ 2 ตามมาตรา 4-1 หรือไม่) และตัวชี้วัดความยั่งยืนรายอุตสาหกรรม (ครบตามตารางแนบมาตรา 4 วรรค 1 หรือไม่) ส่วนหัวข้อเฉพาะเน้นเหตุการณ์ ESG สำคัญ ตรวจความครบถ้วนและการจับคู่หัวข้อ GRI ที่ถูกต้อง เช่น อุบัติเหตุจากการทำงานตรงกับ GRI 403 หรือไม่
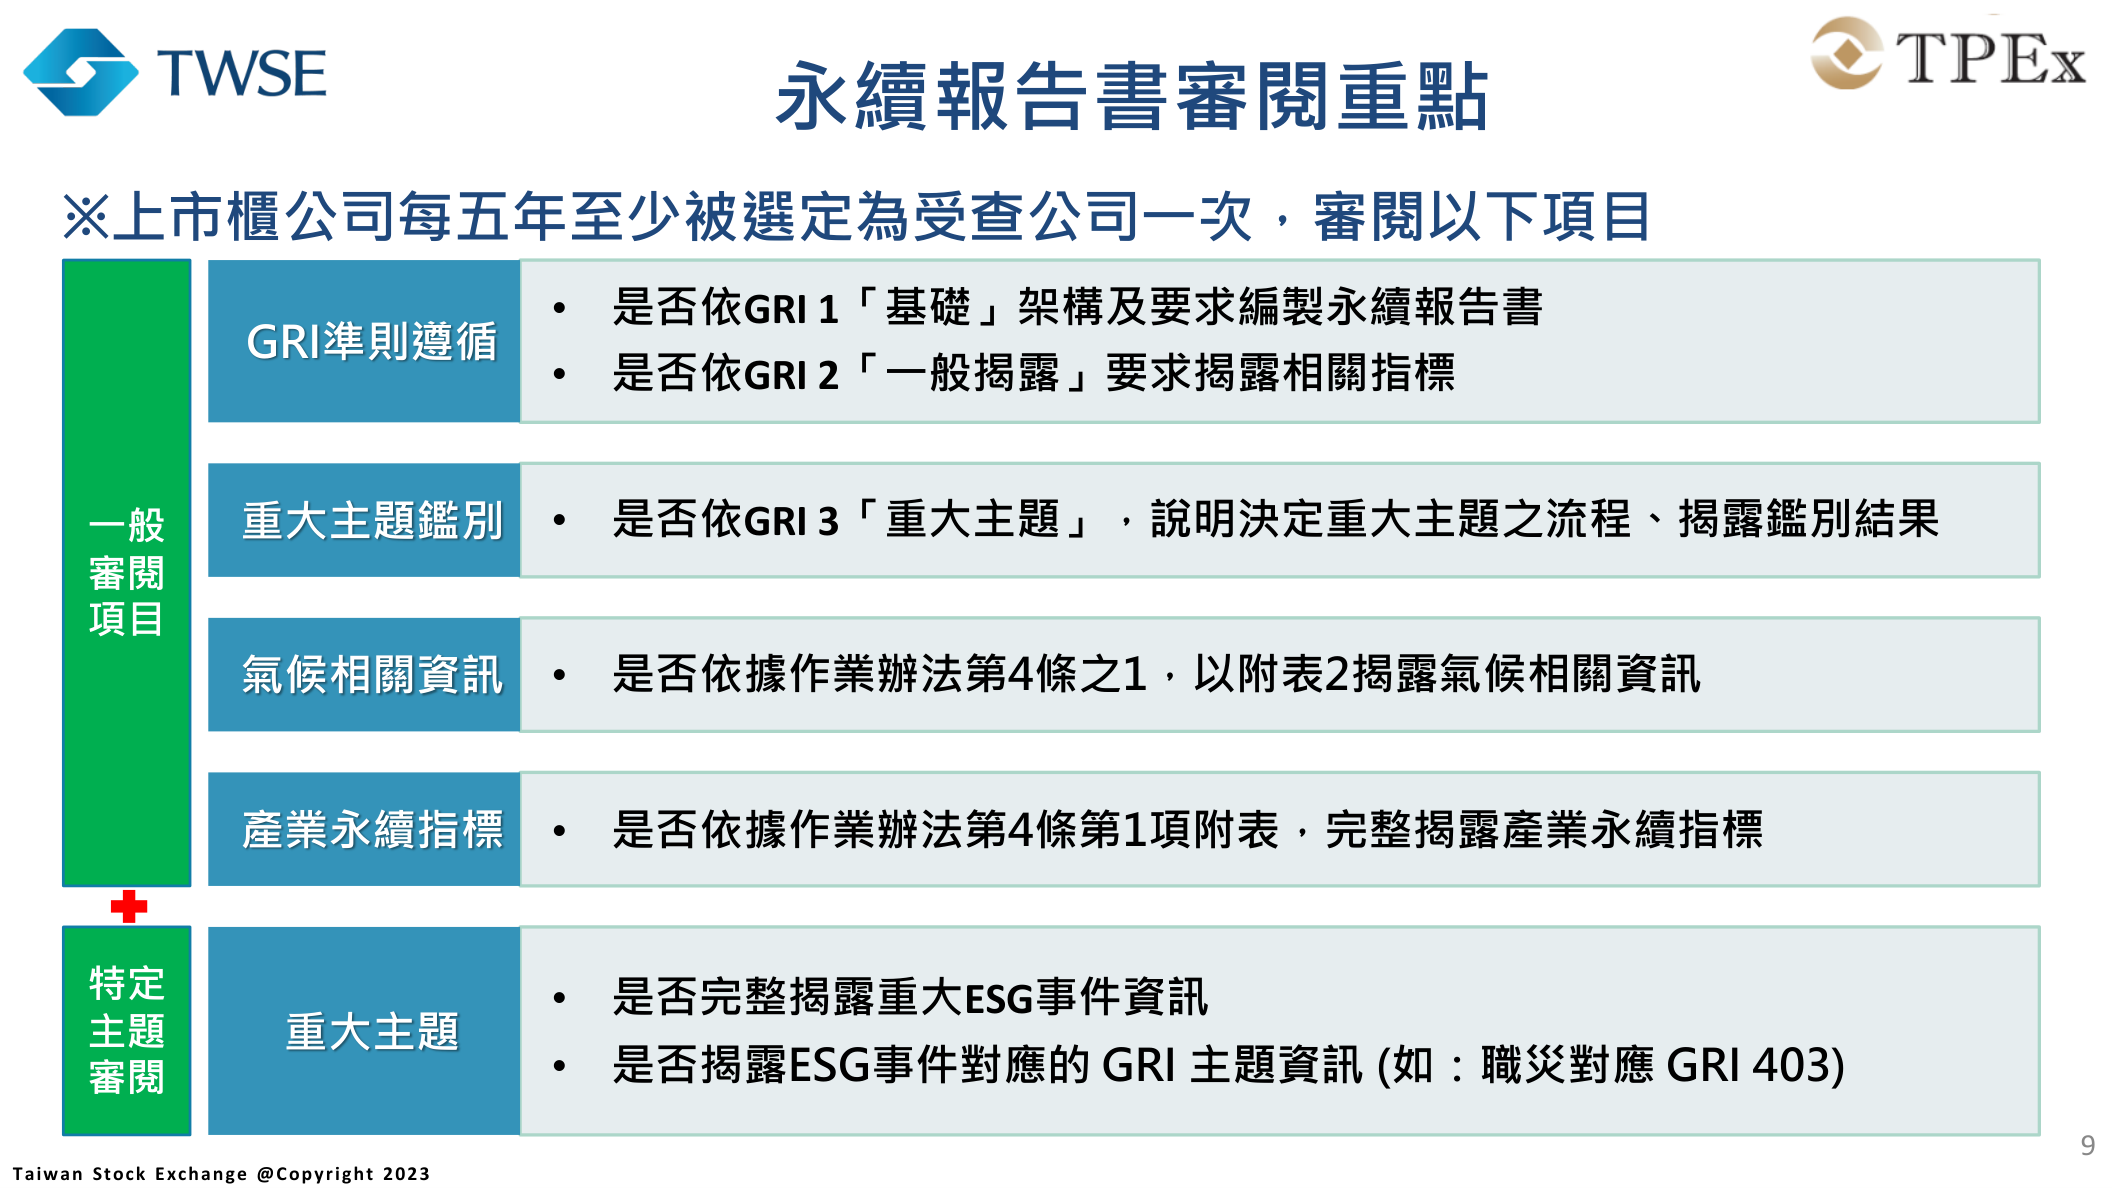
แม้ใช้การสุ่มตรวจ แต่หน้าที่เปิดเผยตามระเบียบโดยหลักใช้กับบริษัทจดทะเบียน TWSE/TPEx ทั้งหมด ข้อบกพร่องที่เผยแพร่แสดงให้เห็นวิธีเขียนที่ไม่เป็นไปตามข้อกำหนดซึ่ง TWSE พบบ่อยที่สุด แม้ปีนี้ไม่ถูกเลือก การใช้รายการนี้ตรวจตนเองก็เป็นวิธีตรงที่สุดในการลดความเสี่ยงต้องแก้ไขภายหลัง
ข้อบกพร่องการเปิดเผยทั่วไป GRI (GRI 2) 9 ประการ: ค่าตอบแทนและสภาพการจ้างถูกทักท้วงบ่อยที่สุด
สถิติที่มีประโยชน์มากที่สุดในผลทบทวนคือ “รายการที่ไม่เป็นไปตาม GRI 2 General Disclosures” TWSE เรียงจำนวนครั้งที่แต่ละข้อถูกทักท้วงในปีนั้นจากมากไปน้อยเป็นกราฟแท่ง2-19 นโยบายค่าตอบแทนสูงสุด 137 ครั้ง รองลงมา 2-21 อัตราส่วนค่าตอบแทนรวมประจำปี 129 ครั้ง และ 2-30 ข้อตกลงการเจรจาต่อรองร่วม 102 ครั้ง ตามด้วย 2-7 พนักงาน (95 ครั้ง), 2-27 การปฏิบัติตามกฎหมาย (93 ครั้ง), 2-14 (43 ครั้ง), 2-17 (38 ครั้ง), 2-4 (36 ครั้ง) และ 2-5 (30 ครั้ง)
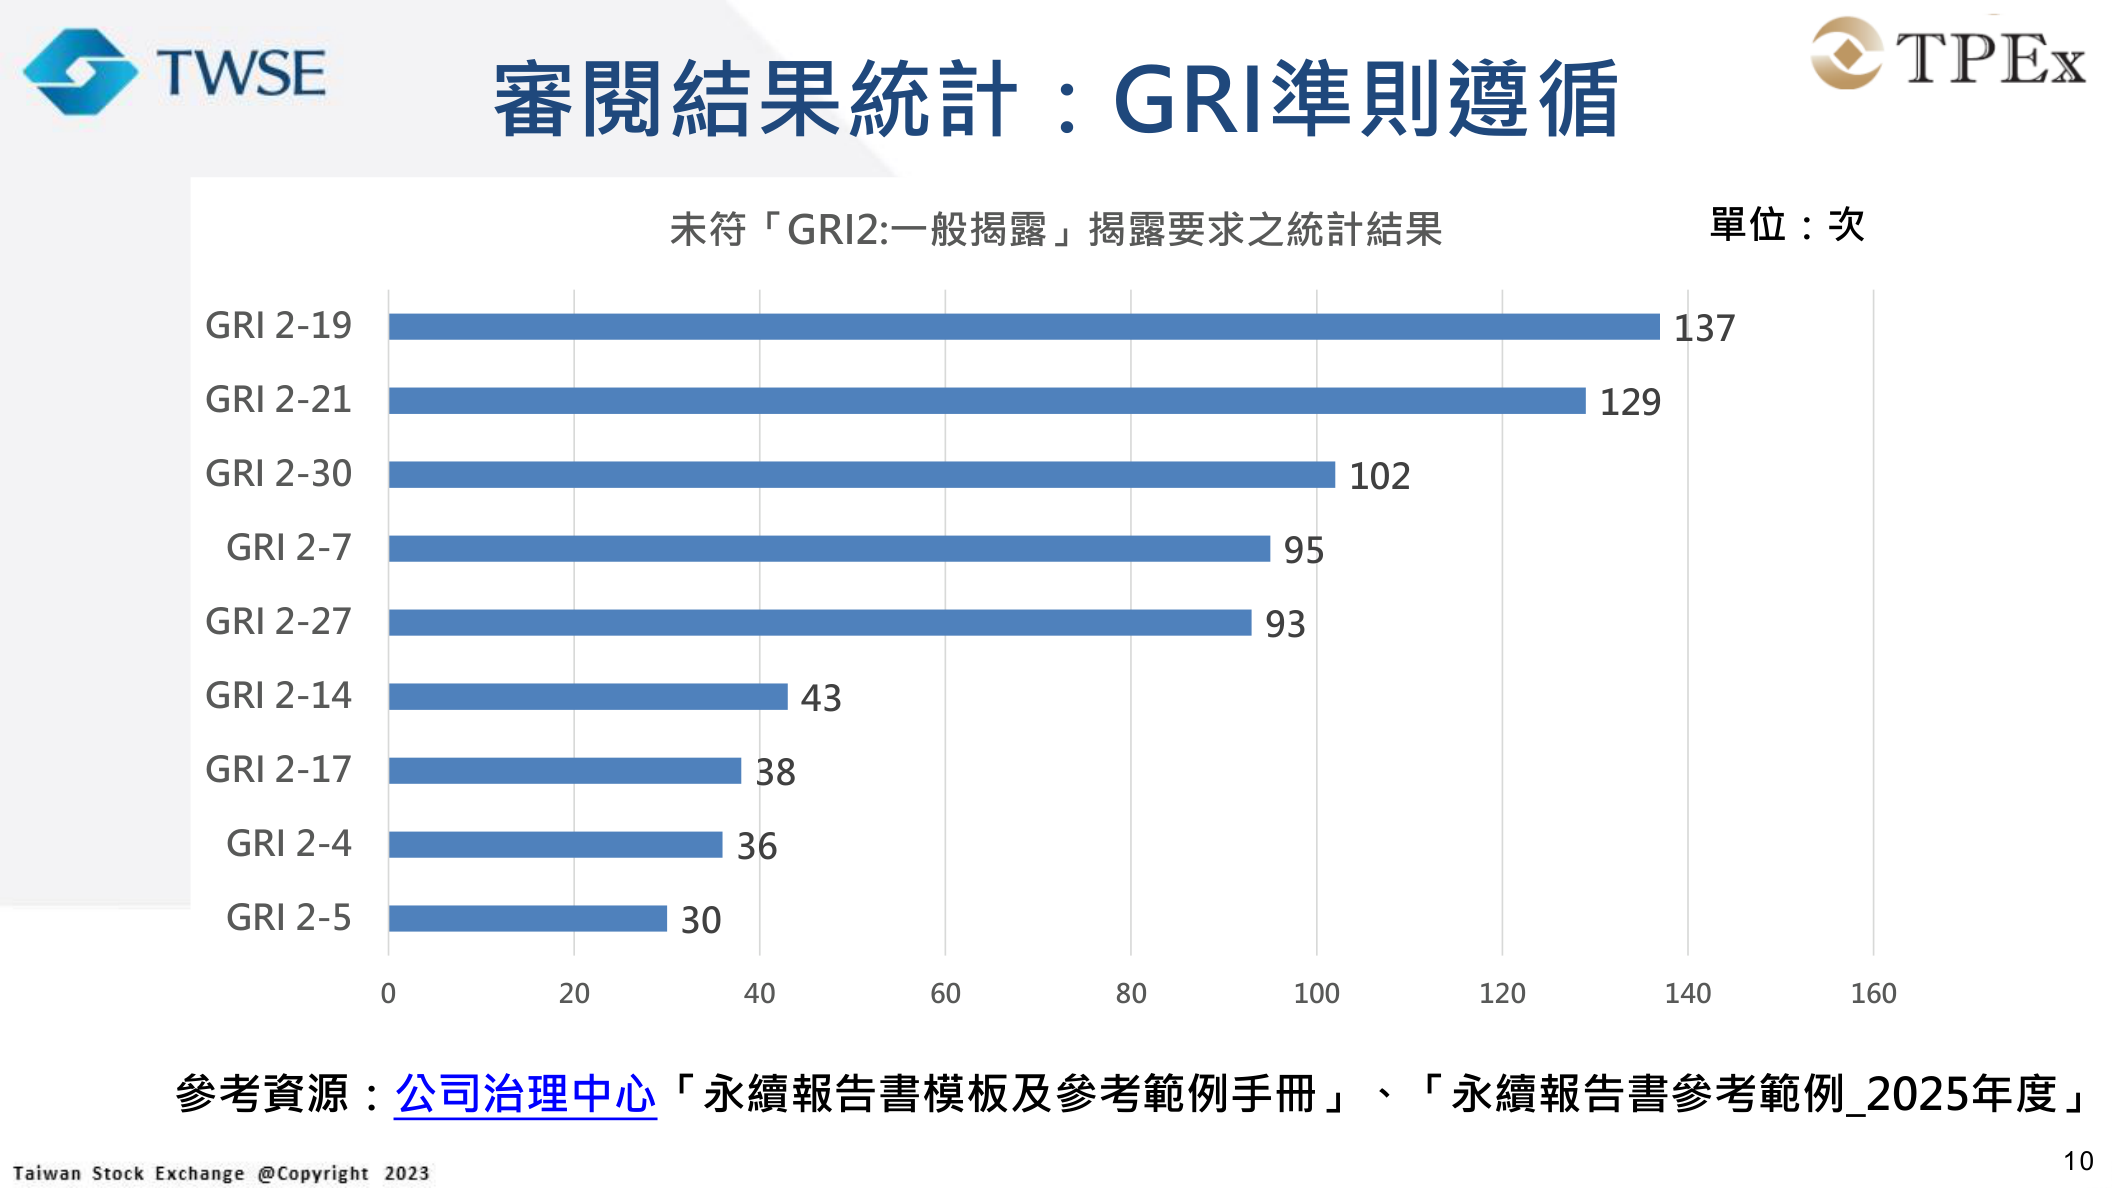
เมื่อแปลงกราฟเป็นอันดับข้อความ กลุ่มบนเกือบทั้งหมดกระจุกใน “ค่าตอบแทน” และ “สภาพการจ้าง” จึงเตือนทีมว่าค่าตอบแทน พนักงาน และการปฏิบัติตามกฎหมายเป็นช่องว่างความถี่สูงที่มักถูกทักท้วงในการทบทวน GRI 2:
ตารางต่อไปนี้จับคู่ข้อบกพร่องทั้ง 9 กับปัญหาที่ TWSE ระบุ เพื่อใช้ตรวจตนเองทีละข้อ:
| รายการเปิดเผย GRI | จำนวนครั้งที่ถูกทักท้วง | ข้อบกพร่องหลักที่ TWSE ระบุ |
|---|---|---|
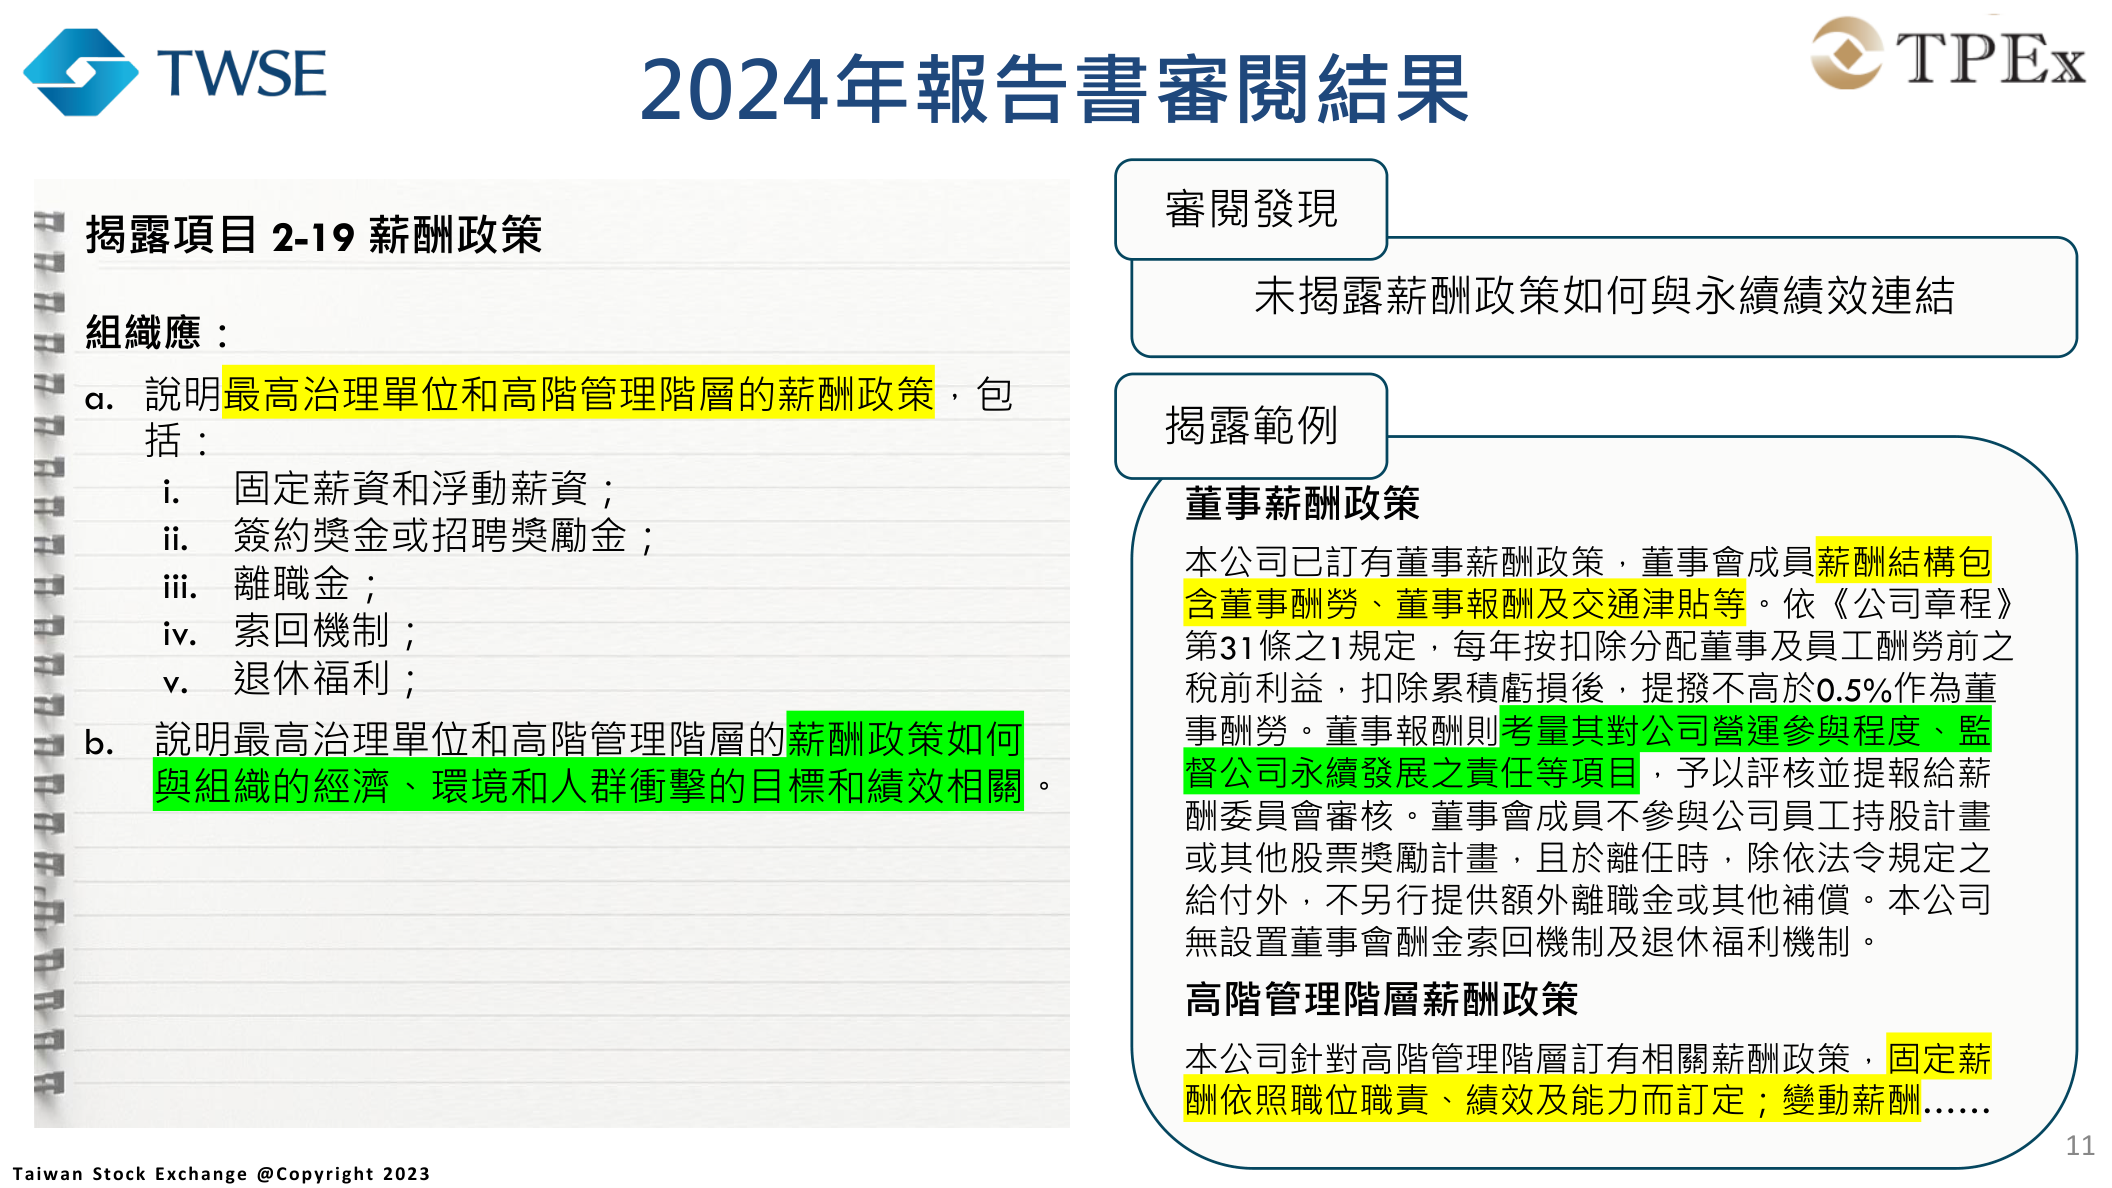
| 2-19 นโยบายค่าตอบแทน | 137 | ไม่เปิดเผยว่านโยบายค่าตอบแทนเชื่อมโยงผลดำเนินงานความยั่งยืนอย่างไร |
| 2-21 อัตราส่วนค่าตอบแทนรวมประจำปี | 129 | ไม่ได้คำนวณตามสูตรมาตรฐาน GRI |
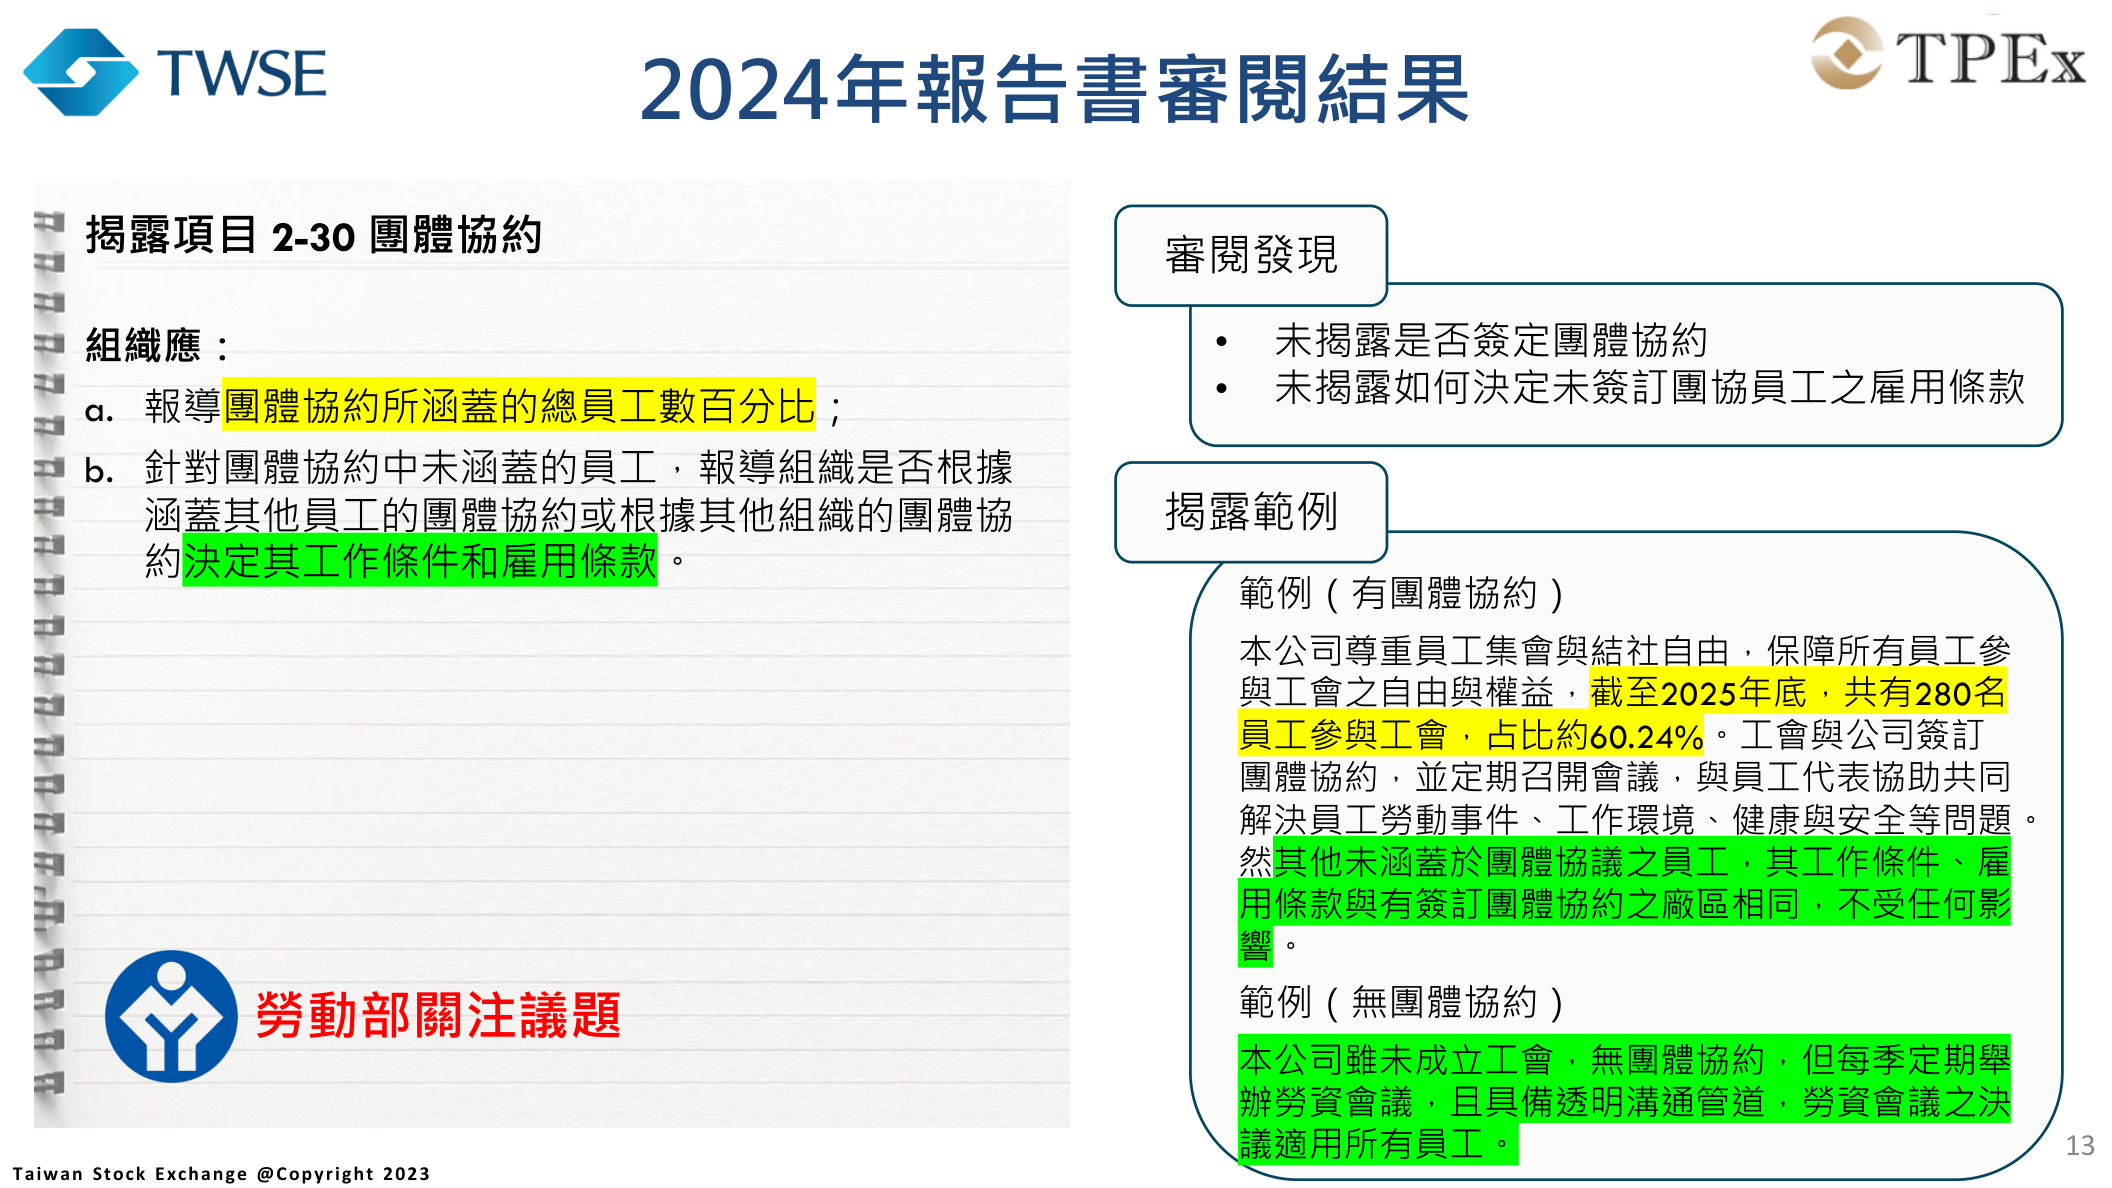
| 2-30 ข้อตกลงการเจรจาต่อรองร่วม | 102 | ไม่เปิดเผยว่ามีข้อตกลงร่วมหรือไม่ และไม่อธิบายเงื่อนไขจ้างของพนักงานที่ข้อตกลงไม่ครอบคลุม |
| 2-7 พนักงาน | 95 | ไม่อธิบายว่าจำนวนพนักงานผันผวนอย่างมีนัยสำคัญหรือไม่ |
| 2-27 การปฏิบัติตามกฎหมาย | 93 | ไม่เปิดเผยสถิติการละเมิดกฎหมายของบริษัท |
| 2-14 บทบาทหน่วยงานกำกับดูแลในการรายงานความยั่งยืน | 43 | ไม่เปิดเผยว่าคณะกรรมการรับผิดชอบอนุมัติรายงานความยั่งยืนหรือไม่ |
| 2-17 ความรู้ร่วมของคณะกำกับดูแล | 38 | ไม่เปิดเผยการพัฒนาความรู้ด้านความยั่งยืนของคณะกรรมการ |
| 2-4 การปรับข้อมูลย้อนหลัง | 36 | ไม่เปิดเผยว่ามีการปรับข้อมูลงวดก่อนย้อนหลังหรือไม่ |
| 2-5 การรับรอง/ให้ความเชื่อมั่นภายนอก | 30 | ไม่เปิดเผยว่ารายงานความยั่งยืนได้รับความเชื่อมั่นจากบุคคลที่สามหรือไม่ |
เจาะทีละข้อ: ช่องว่างการเปิดเผย GRI 2 ที่พบบ่อยที่สุด
สถิติบอกเพียง “ตรงไหนผิดบ่อย” แต่ตัวอย่างการเปิดเผยที่ TWSE แนบมาช่วยปรับวิธีเขียนได้จริง ต่อไปเลือก 4 ข้อในกลุ่มอันดับต้น (2-19, 2-30, 2-27, 2-5) มาอธิบายคู่กับสไลด์ต้นฉบับ และเพิ่มกรอบสรุปวิธีคำนวณอัตราส่วนค่าตอบแทน 2-21
2-19 นโยบายค่าตอบแทน: อธิบายโครงสร้าง แต่ไม่เชื่อมผลดำเนินงานความยั่งยืน
GRI 2-19 กำหนดให้อธิบายนโยบายค่าตอบแทนขององค์กรกำกับดูแลสูงสุดและผู้บริหารระดับสูง รวมเงินเดือนคงที่และผันแปร โบนัสแรกเข้า เงินชดเชยออกงาน กลไกเรียกคืน และสวัสดิการเกษียณ พร้อมอธิบายความเชื่อมโยงกับเป้าหมายและผลงานด้านเศรษฐกิจ สิ่งแวดล้อม และผู้คน (รวมสิทธิมนุษยชน) บริษัทส่วนใหญ่อธิบายสัดส่วนจัดสรรค่าตอบแทนกรรมการและโครงสร้างได้ชัด แต่ขาดส่วนสุดท้าย “ความเชื่อมโยงค่าตอบแทนกับผลดำเนินงานความยั่งยืน” ซึ่งเป็นเหตุหลักที่ 2-19 ถูกทักท้วง 137 ครั้ง
2-30 ข้อตกลงการเจรจาต่อรองร่วม: ประเด็นที่กระทรวงแรงงานให้ความสำคัญ และ 2 จุดที่มักตกหล่น
GRI 2-30 กำหนดให้รายงานร้อยละพนักงานที่ข้อตกลงร่วมครอบคลุม และอธิบายวิธีกำหนดสภาพการทำงานกับเงื่อนไขจ้างของพนักงานที่ไม่ครอบคลุม TWSE ระบุชัดว่าเป็น “ประเด็นที่กระทรวงแรงงานให้ความสำคัญ” ข้อบกพร่องพบบ่อยมี 2 ข้อ:ข้อแรกไม่ระบุว่าบริษัทลงนามข้อตกลงร่วมหรือไม่ ข้อสองไม่อธิบายวิธีกำหนดเงื่อนไขจ้างของพนักงานที่ไม่อยู่ในข้อตกลง สไลด์ให้ตัวอย่างทั้งกรณี “มีข้อตกลงร่วม” และ “ไม่มีข้อตกลงร่วม” เช่น กรณีไม่มีสหภาพ อธิบายการประชุมร่วมแรงงาน–นายจ้างเป็นระยะและการใช้มติกับพนักงานทุกคนได้
2-27 การปฏิบัติตามกฎหมาย: ต้องการ “สถิติ” ไม่ใช่เพียงเล่าเหตุการณ์เดียว
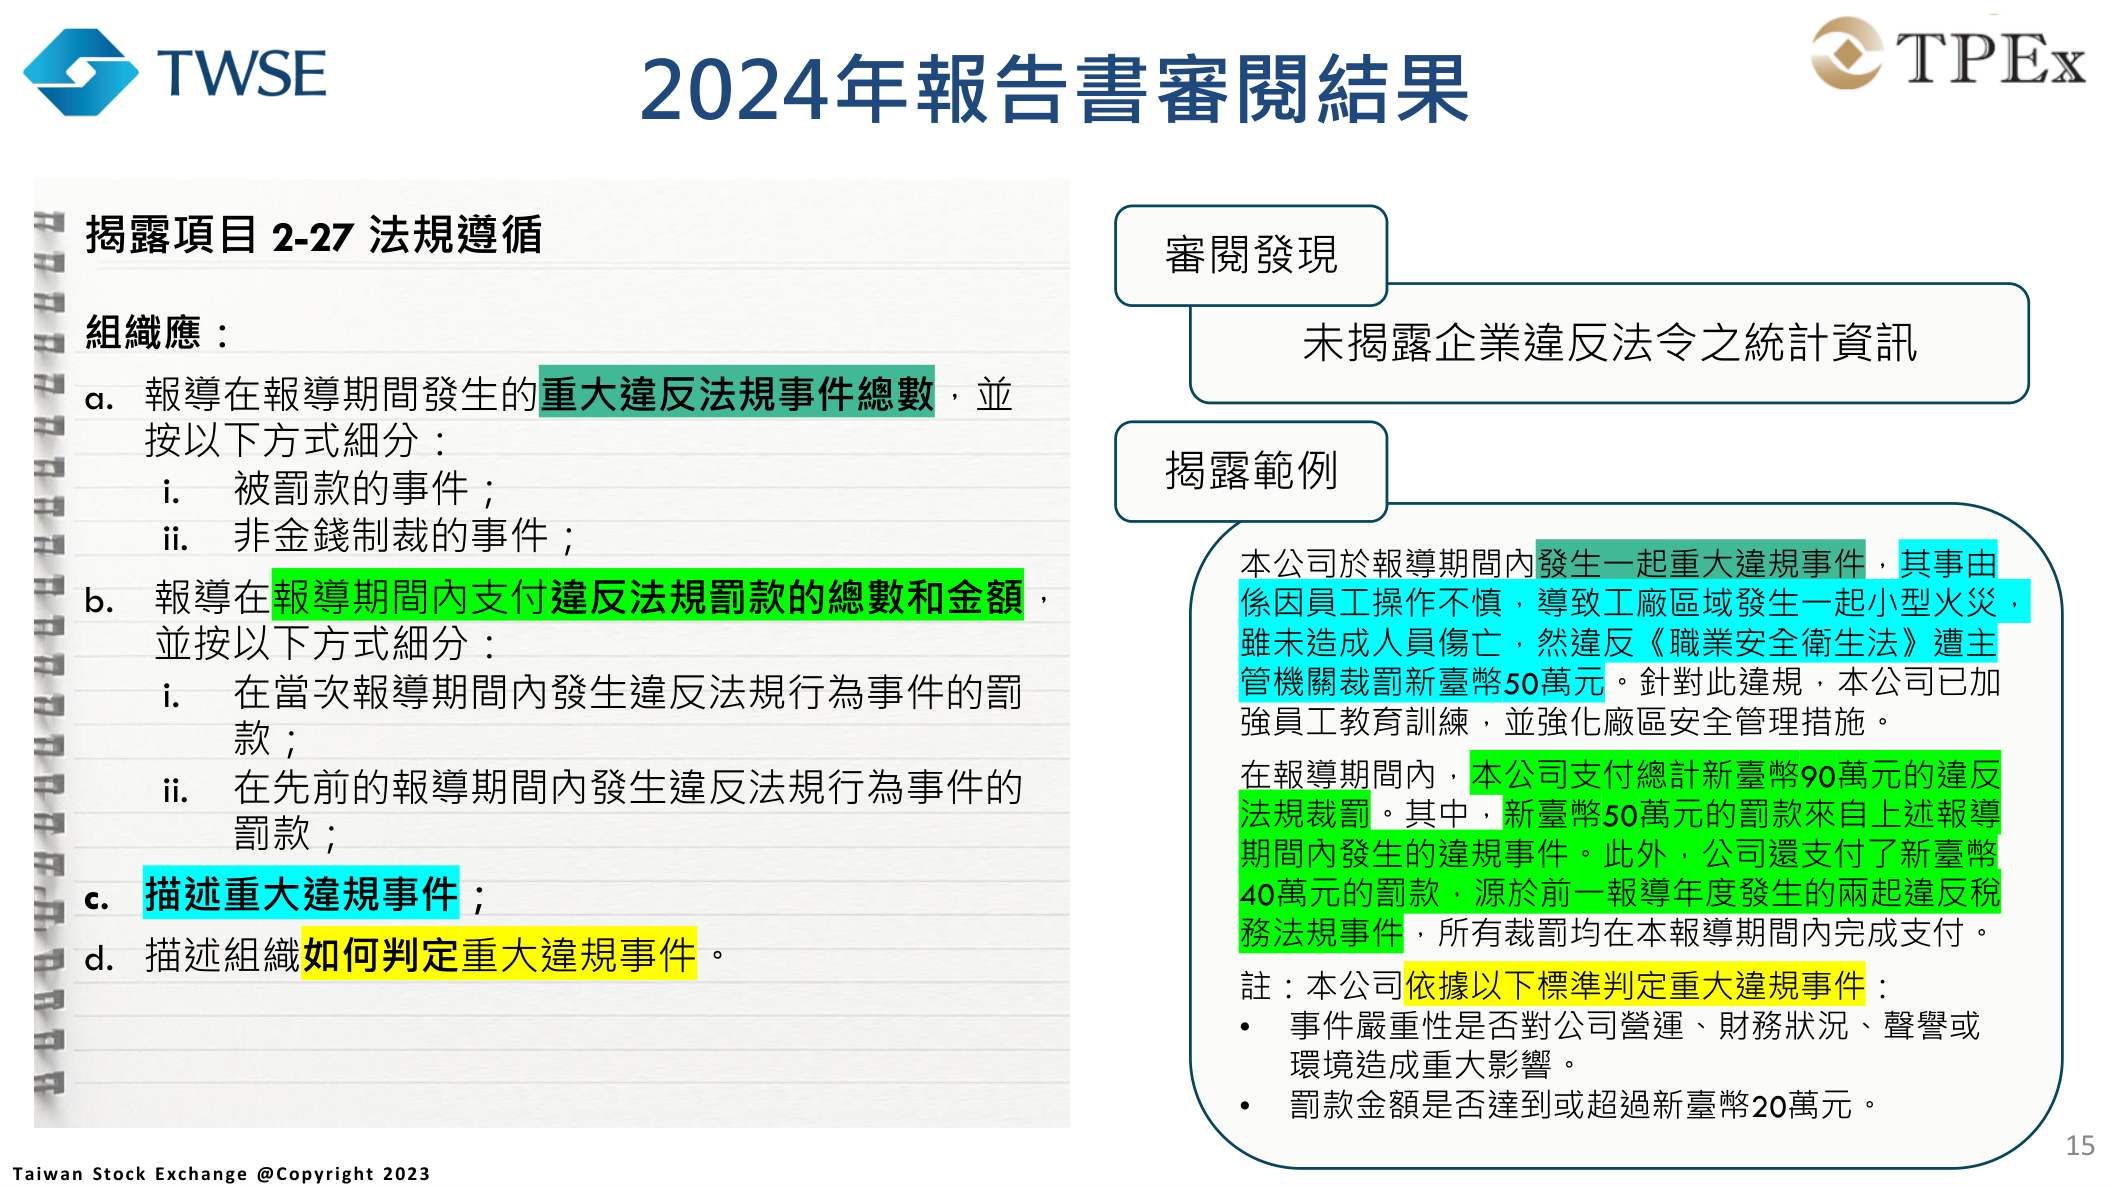
GRI 2-27 กำหนดให้อธิบายเหตุละเมิดสำคัญในรอบรายงานเป็นจำนวนรวม แยกจำนวนที่ถูกปรับกับที่ได้รับโทษไม่เป็นตัวเงิน รายงานยอดค่าปรับทั้งหมด และแยกยอดจากเหตุ “งวดปัจจุบัน” กับ “งวดก่อน” สุดท้ายอธิบายวิธีนิยามการละเมิดสำคัญ ข้อบกพร่องพบบ่อยคือบรรยายเพียงเหตุถูกลงโทษหนึ่งกรณีโดยไม่มีสถิติครบ สไลด์สาธิตวิธีเขียนชัดเจน: เหตุความปลอดภัยในการทำงานงวดปัจจุบัน 1 กรณี ถูกปรับ 500,000 ดอลลาร์ไต้หวัน บวกเหตุภาษีงวดก่อน 2 กรณี 400,000 รวม 900,000 และระบุว่า “ค่าปรับตั้งแต่ 200,000 ดอลลาร์ไต้หวัน” เป็นเกณฑ์สาระสำคัญ
2-5 การรับรอง/ให้ความเชื่อมั่นภายนอก: หากไม่ได้รับก็ต้องบอกชัด
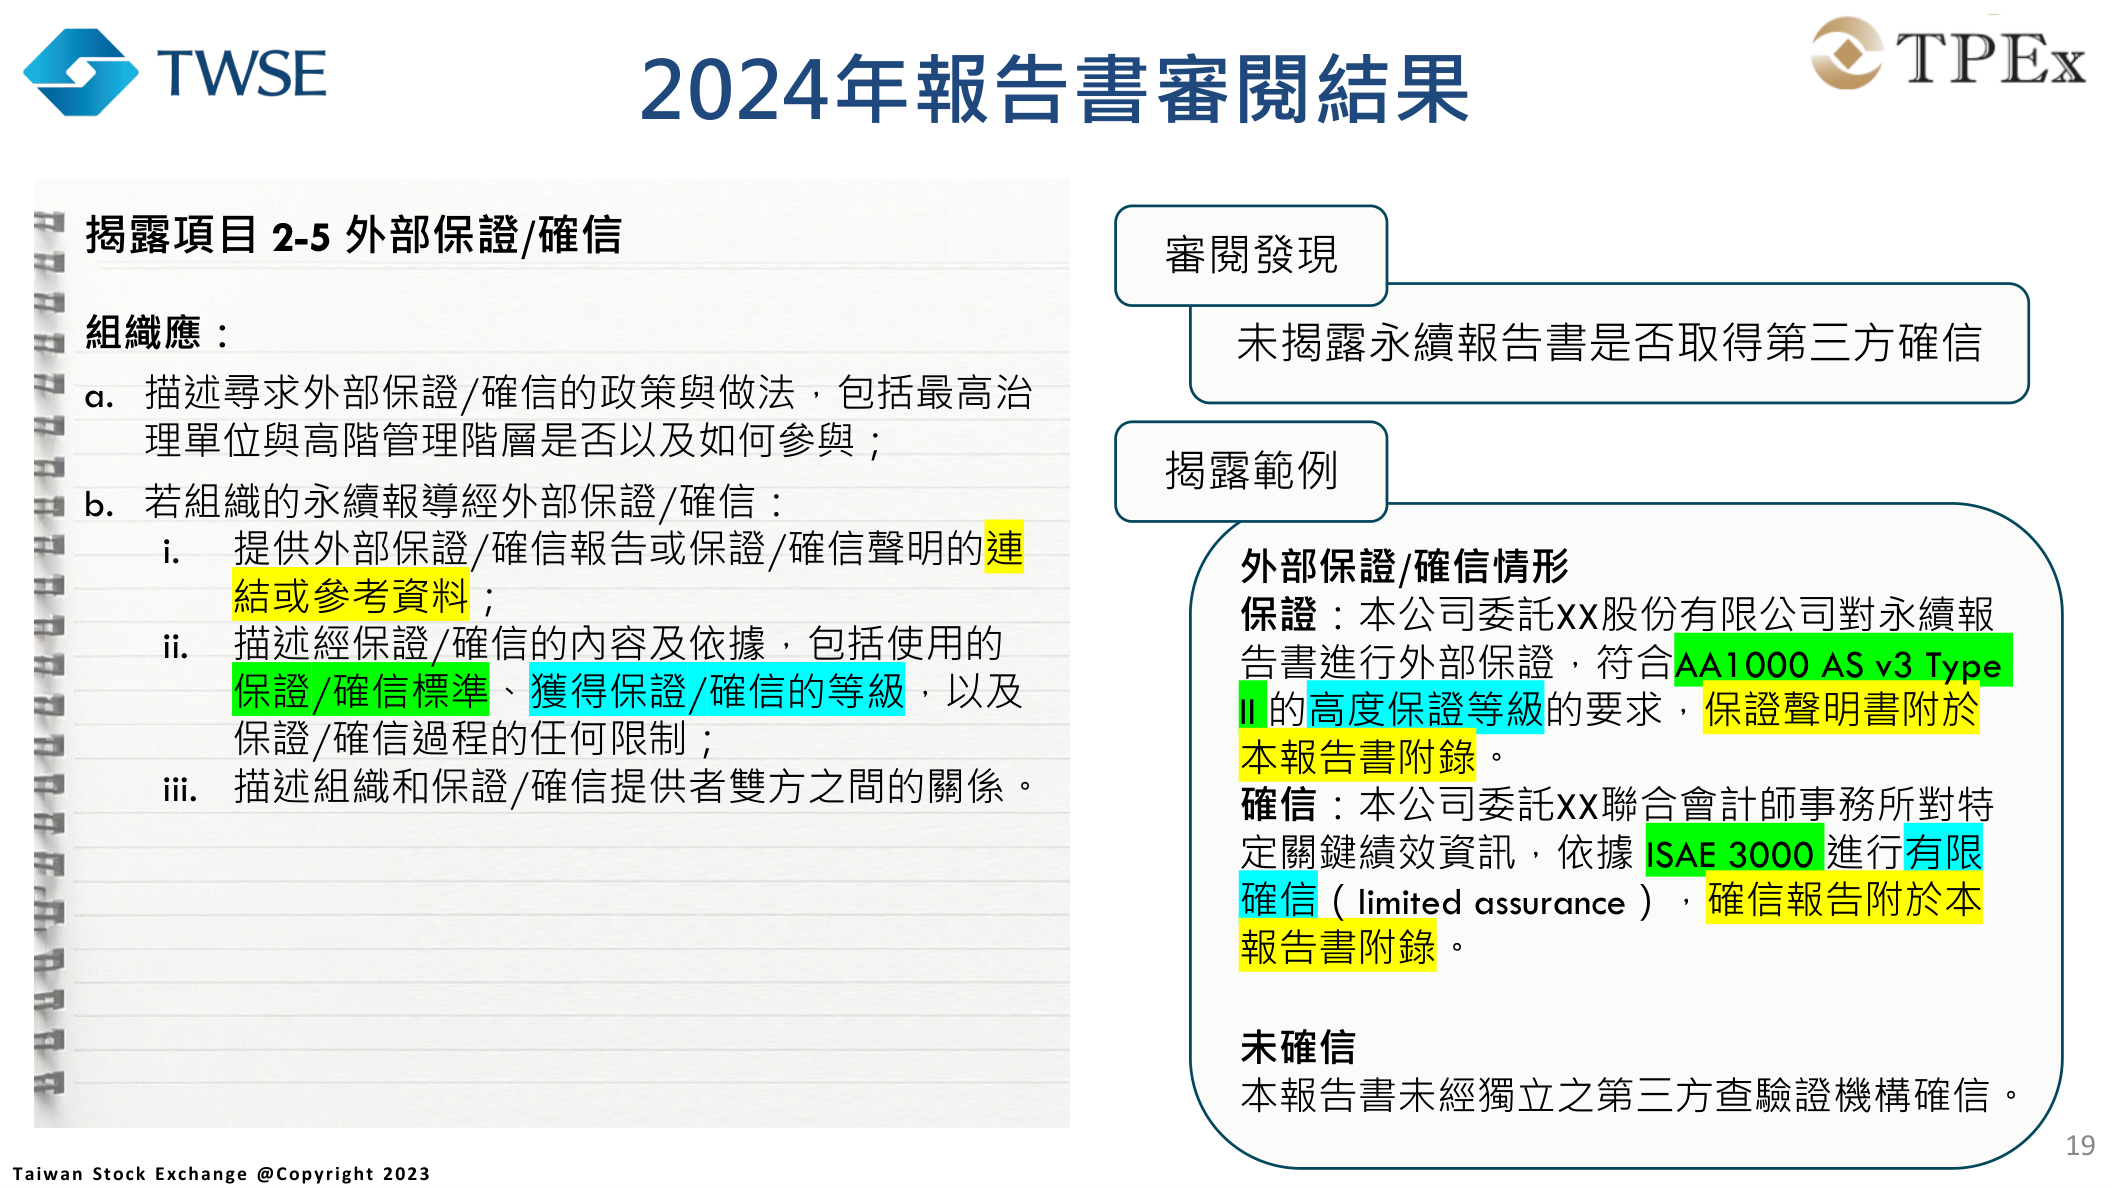
GRI 2-5 กำหนดให้อธิบายนโยบายและแนวปฏิบัติการขอรับรองหรือความเชื่อมั่นภายนอก หากได้รับ ต้องให้ลิงก์รายงานหรือคำแถลง อธิบายเนื้อหาและเกณฑ์ มาตรฐาน ระดับความเชื่อมั่น และความสัมพันธ์บริษัทกับผู้ให้ความเชื่อมั่น ข้อบกพร่องที่ TWSE ระบุคือ “ไม่เปิดเผยว่ารายงานได้รับความเชื่อมั่นจากบุคคลที่สามหรือไม่” ประเด็นสำคัญคือ:แม้บริษัทเลือกไม่รับความเชื่อมั่น ก็ต้องเขียนชัดว่า “รายงานนี้ไม่ได้รับความเชื่อมั่นจากหน่วยงานทวนสอบบุคคลที่สามอิสระ” ไม่ใช่ละไว้ไม่กล่าวถึง สไลด์ให้ตัวอย่าง 3 กรณี ได้แก่ การรับรองระดับสูง AA1000 AS v3 ความเชื่อมั่นแบบจำกัด ISAE 3000 และไม่ได้รับความเชื่อมั่น
2-21 อัตราส่วนค่าตอบแทนรวมประจำปีถูกทักท้วง 129 ครั้ง เหตุหลักคือ “ไม่ใช้สูตรมาตรฐาน GRI” GRI ต้องการอัตราส่วนค่าตอบแทนรวมประจำปีของผู้ได้สูงสุดต่อค่ามัธยฐานค่าตอบแทนรวมประจำปีของพนักงานคนอื่น (ไม่รวมผู้สูงสุด) และอัตราส่วนร้อยละเพิ่มขึ้นของค่าตอบแทนรวมประจำปีผู้สูงสุดต่อค่ามัธยฐานร้อยละเพิ่มขึ้นของพนักงานคนอื่น (ไม่รวมผู้สูงสุด) หากใช้ค่าเฉลี่ยเองหรือรวมผู้สูงสุดในการหามัธยฐาน จะไม่ตรงนิยาม GRI ตัวอย่างสไลด์ใช้อัตราส่วนในไต้หวัน 25.10 และอัตราส่วนการเพิ่มขึ้น 3.24 เพื่อแสดงรูปแบบที่ถูกต้อง
ประเด็นสาระสำคัญ (GRI 3): การบริหาร 3-3 คือช่องว่างใหญ่ที่สุด
GRI 3 แบ่งเป็น 3 ส่วน: 3-1 กระบวนการกำหนดประเด็นสาระสำคัญ 3-2 รายการประเด็นสาระสำคัญ และ 3-3 การบริหารประเด็นสาระสำคัญ ผลทบทวนแสดงว่า3-3 ถูกทักท้วง 32 ครั้ง สูงกว่า 3-1 ที่ 5 ครั้งและ 3-2 ที่ 7 ครั้งมาก กล่าวคือ บริษัทส่วนใหญ่อธิบายกระบวนการระบุและแสดงรายการได้ แต่ที่ยังไม่ครบคือ “แต่ละประเด็นบริหารจริงอย่างไร”
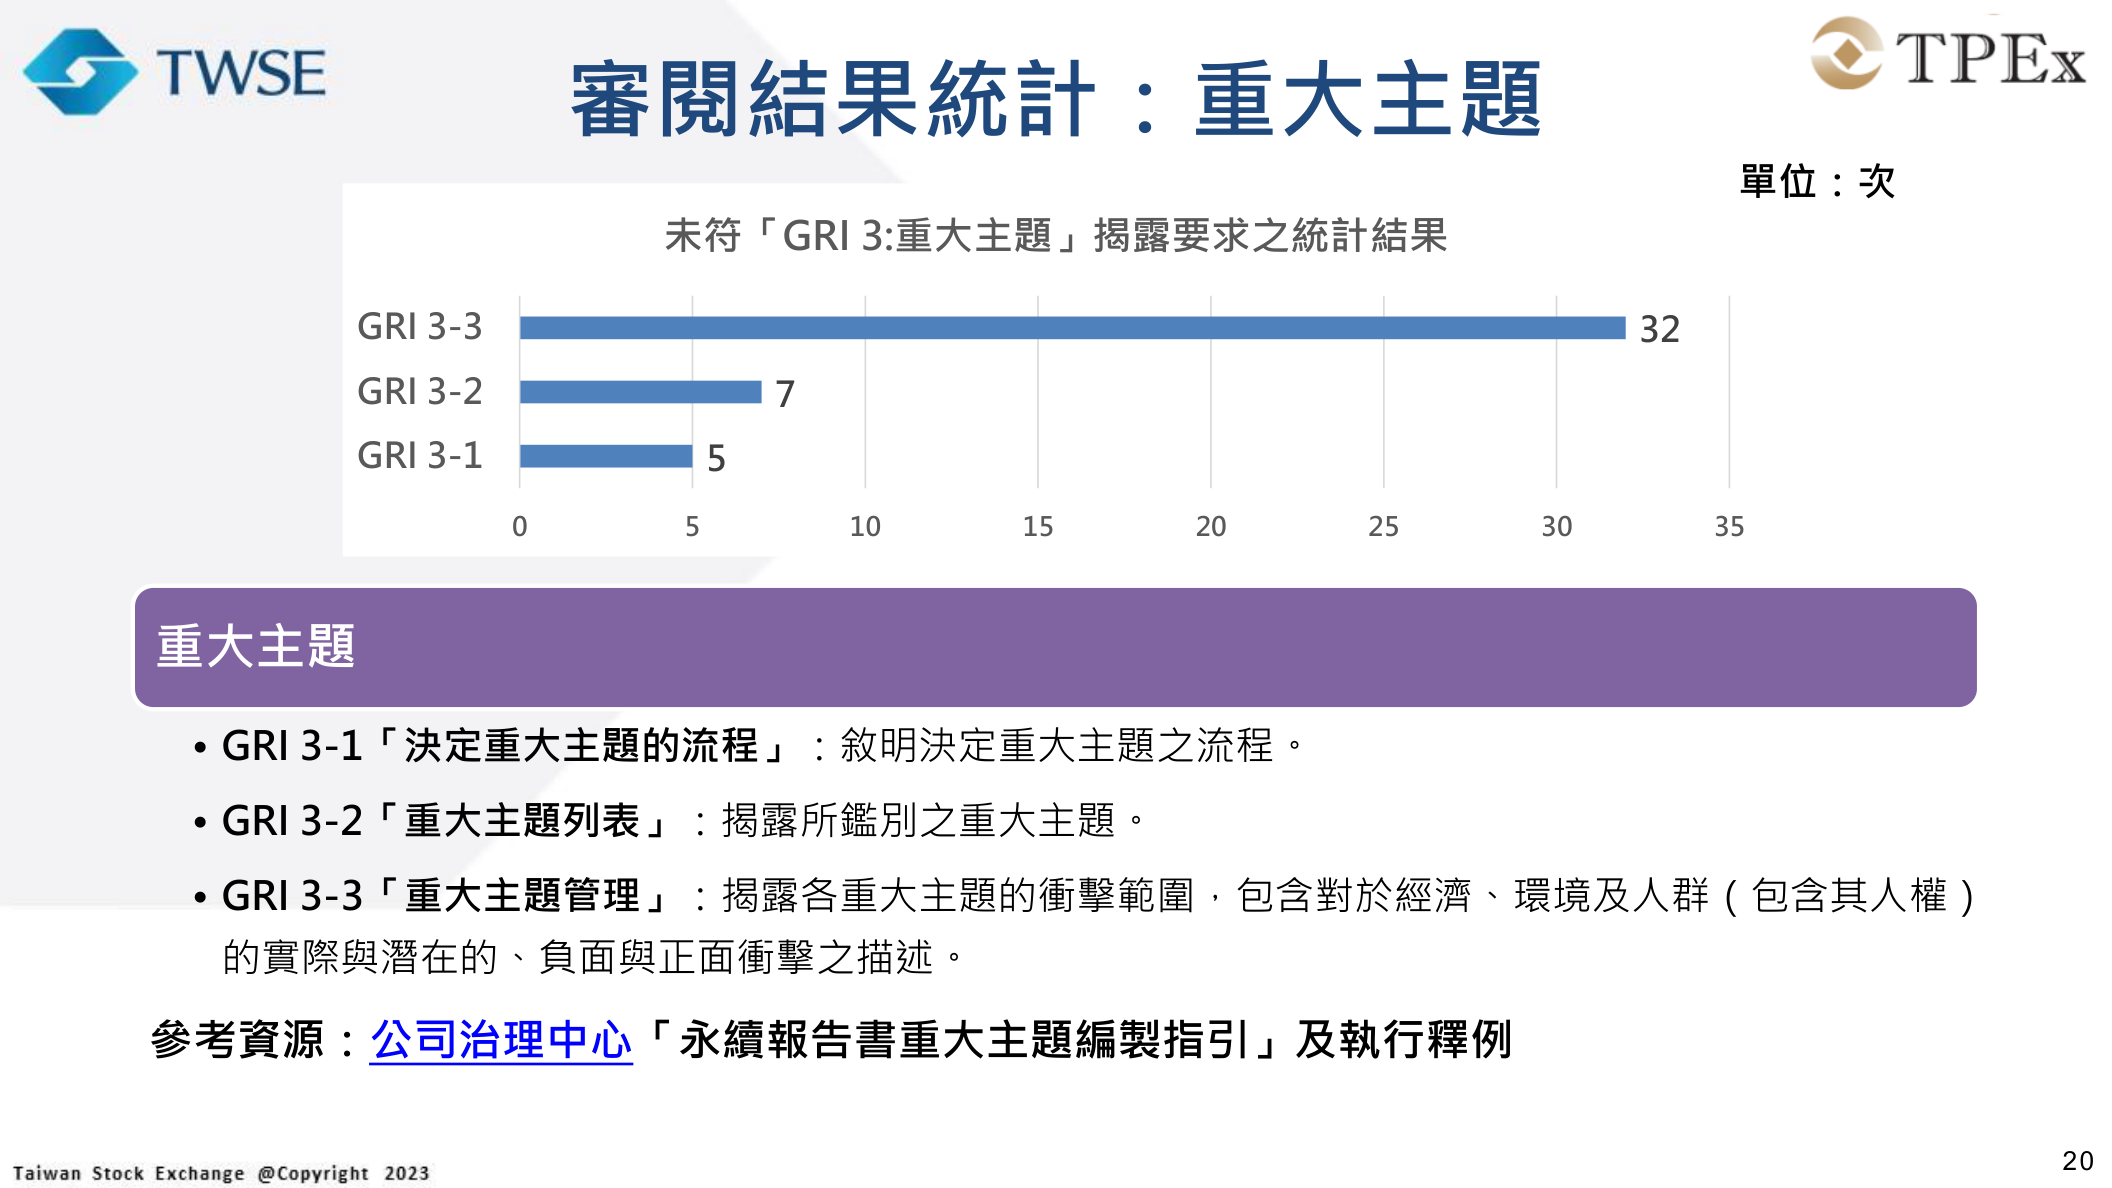
GRI 3-3 กำหนดให้เปิดเผยขอบเขตผลกระทบของแต่ละประเด็น ทั้งผลจริงและที่อาจเกิด ด้านลบและด้านบวก ต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน (รวมสิทธิมนุษยชน) ข้อบกพร่องพบบ่อยคือเขียนแต่นโยบายหรือเป้าหมาย ไม่อธิบายว่าผลกระทบเกิดที่ใด บวกหรือลบ ใช้กลไกใดบริหาร และได้ผลอย่างไร แนะนำจัดแต่ละประเด็นเป็นสายงานครบ: ระบุผลกระทบ แนวทางบริหาร การดำเนินงานจริง เป้าหมายและผลลัพธ์ พร้อมจับคู่มาตรฐานรายหัวข้อ เพื่อไม่ให้รายการประเด็นกับเนื้อหาถัดไปขาดความเชื่อมโยง
ข้อมูลสภาพภูมิอากาศ: ข้อบกพร่อง 8 ข้อและคำแนะนำของ TWSE
ข้อมูลสภาพภูมิอากาศเป็นส่วนที่ผลทบทวนนี้ลงรายละเอียดมากที่สุด ตามมาตรา 4-1 บริษัทจดทะเบียน TWSE/TPEx ต้องเปิดเผยในรูปแบบตารางแนบ 2 ส่วนบัญชีและความเชื่อมั่นก๊าซเรือนกระจก Scope 1, Scope 2 ทยอยใช้ตามทุนและอุตสาหกรรม โครงสร้างนี้ตรงกับ 4 เสาหลัก TCFD ได้แก่ ธรรมาภิบาล กลยุทธ์ บริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย และตรงกับตารางแนบ 2-2-3 ของรายงานประจำปีสำหรับประชุมผู้ถือหุ้น ทั้งสองต้องสอดคล้องกัน
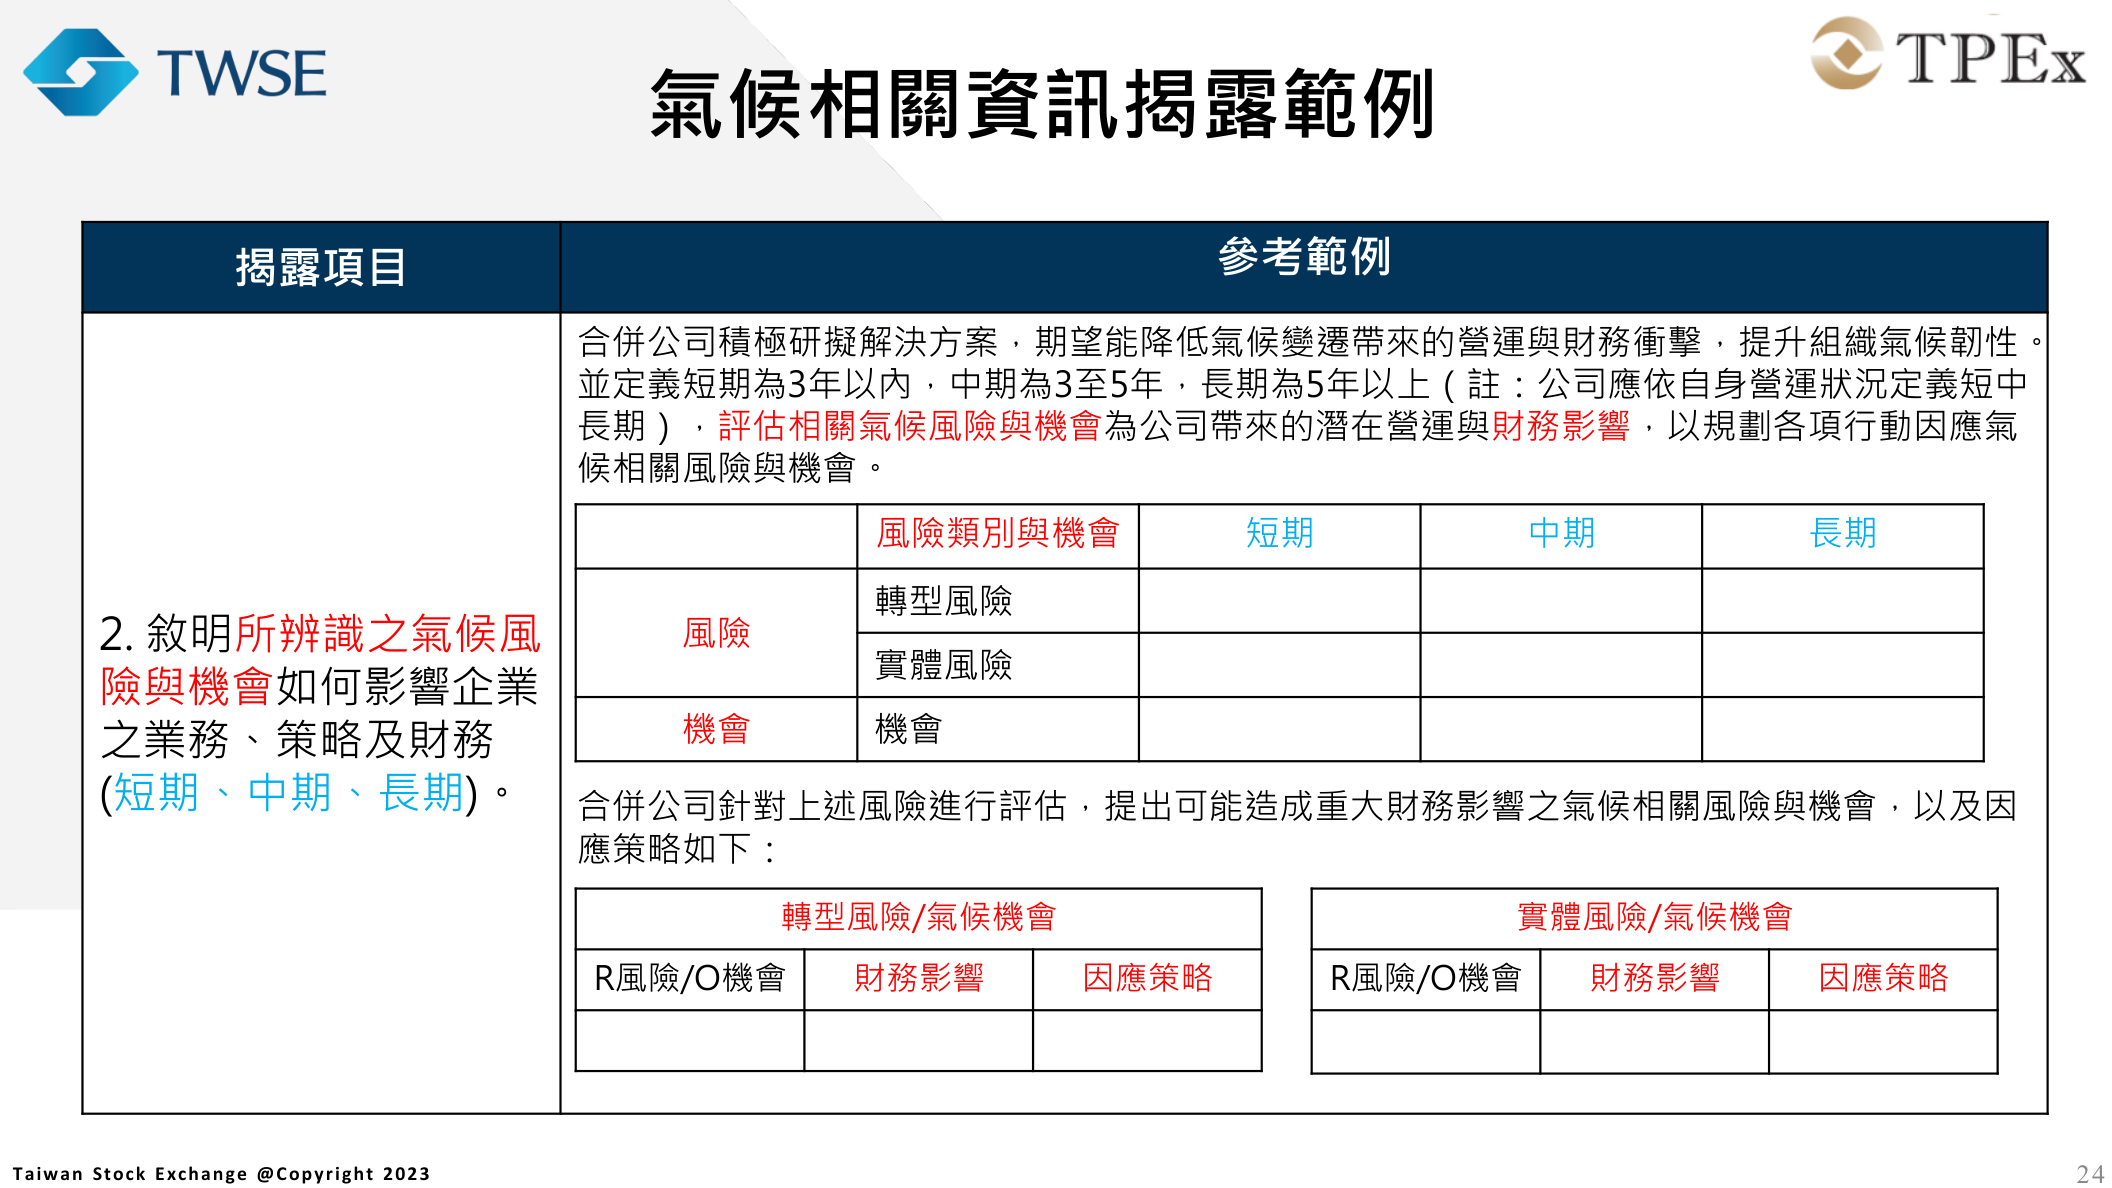
สถิติแสดงว่าในข้อบกพร่อง 8 ประเภท“ไม่แยกผลของความเสี่ยงและโอกาสสภาพภูมิอากาศตามช่วงเวลา” มากที่สุด 79 ครั้ง ตามด้วยไม่อธิบายการกำกับและธรรมาภิบาลสภาพภูมิอากาศ (63 ครั้ง) ไม่อธิบายผลทางการเงินของเหตุอากาศสุดขั้วและการเปลี่ยนผ่าน (60 ครั้ง) และไม่อธิบายการรวมความเสี่ยงสภาพภูมิอากาศในระบบบริหารความเสี่ยงรวม (54 ครั้ง) ส่วนท้ายเป็นการวิเคราะห์สถานการณ์ ราคาคาร์บอนภายใน เป้าหมายสภาพภูมิอากาศ และแผนเปลี่ยนผ่าน ซึ่งมักเป็น “ทำแล้วแต่ไม่อธิบายให้ชัด”
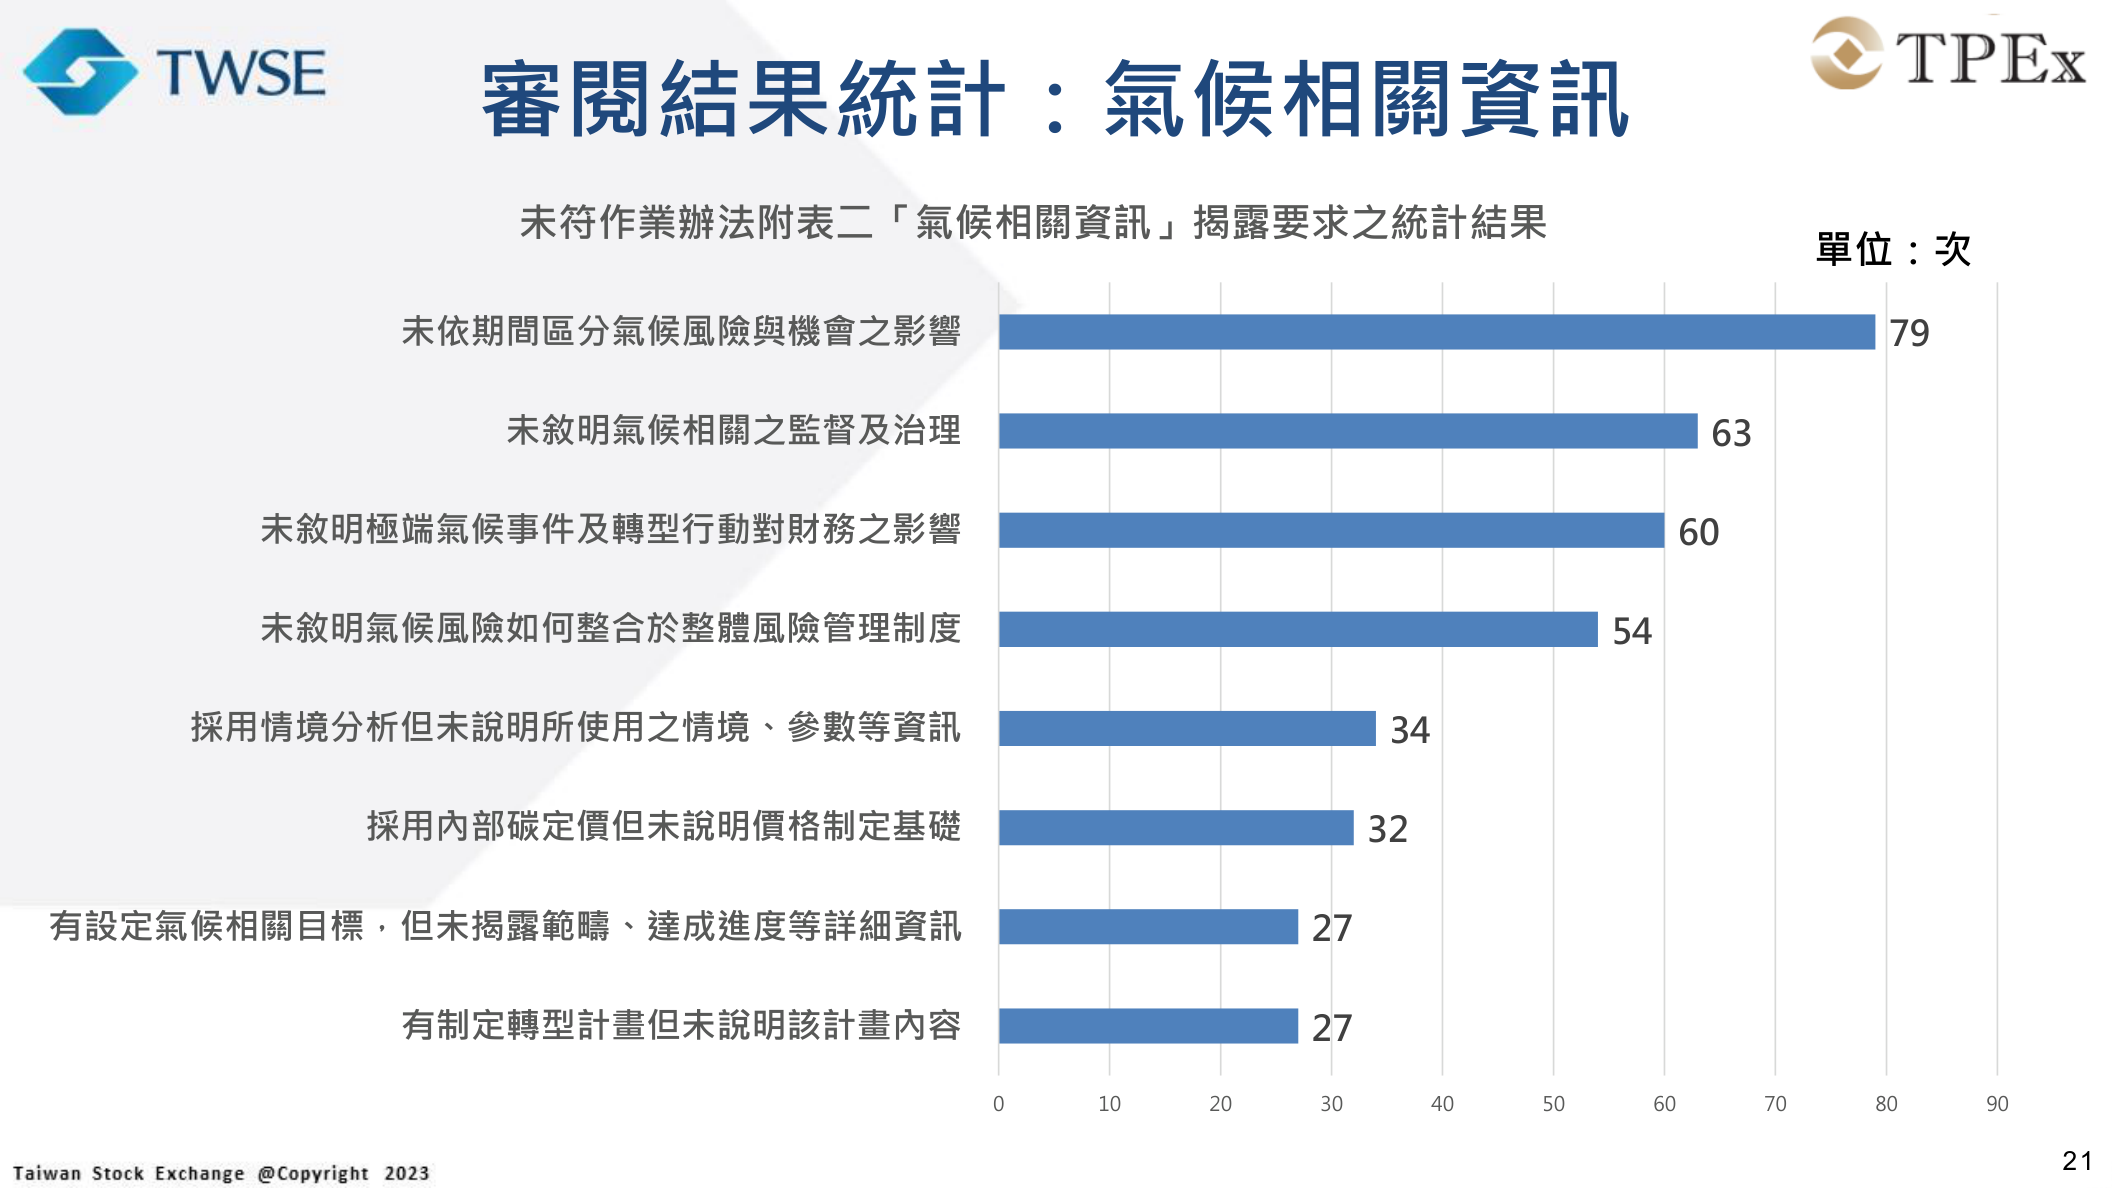
TWSE เสนอข้อกำหนดเปิดเผยที่ตรงกับข้อบกพร่องในสไลด์ “ข้อเสนอแนะ” ใช้เป็นรายการตรวจหมวดสภาพภูมิอากาศได้: ใช้รูปแบบตารางแนบ 2 อธิบายผลของความเสี่ยงและโอกาสที่ระบุต่อธุรกิจ กลยุทธ์ และการเงิน (แยกสั้น กลาง ยาว) อธิบายการกำกับของคณะกรรมการ อธิบายผลทางการเงินจากเหตุสุดขั้วและการเปลี่ยนผ่าน อธิบายระบบหรือนโยบายบริหารความเสี่ยง เมื่อใช้การวิเคราะห์สถานการณ์ให้เปิดเผยสถานการณ์ พารามิเตอร์ สมมติฐาน ปัจจัยวิเคราะห์ และผลทางการเงินหลัก เมื่อใช้ราคาคาร์บอนภายในให้บอกฐานกำหนดราคา เมื่อมีเป้าหมายให้เปิดเผยกิจกรรมที่ครอบคลุมและความคืบหน้า และเมื่อมีแผนเปลี่ยนผ่านให้เปิดเผยเนื้อหาแผน
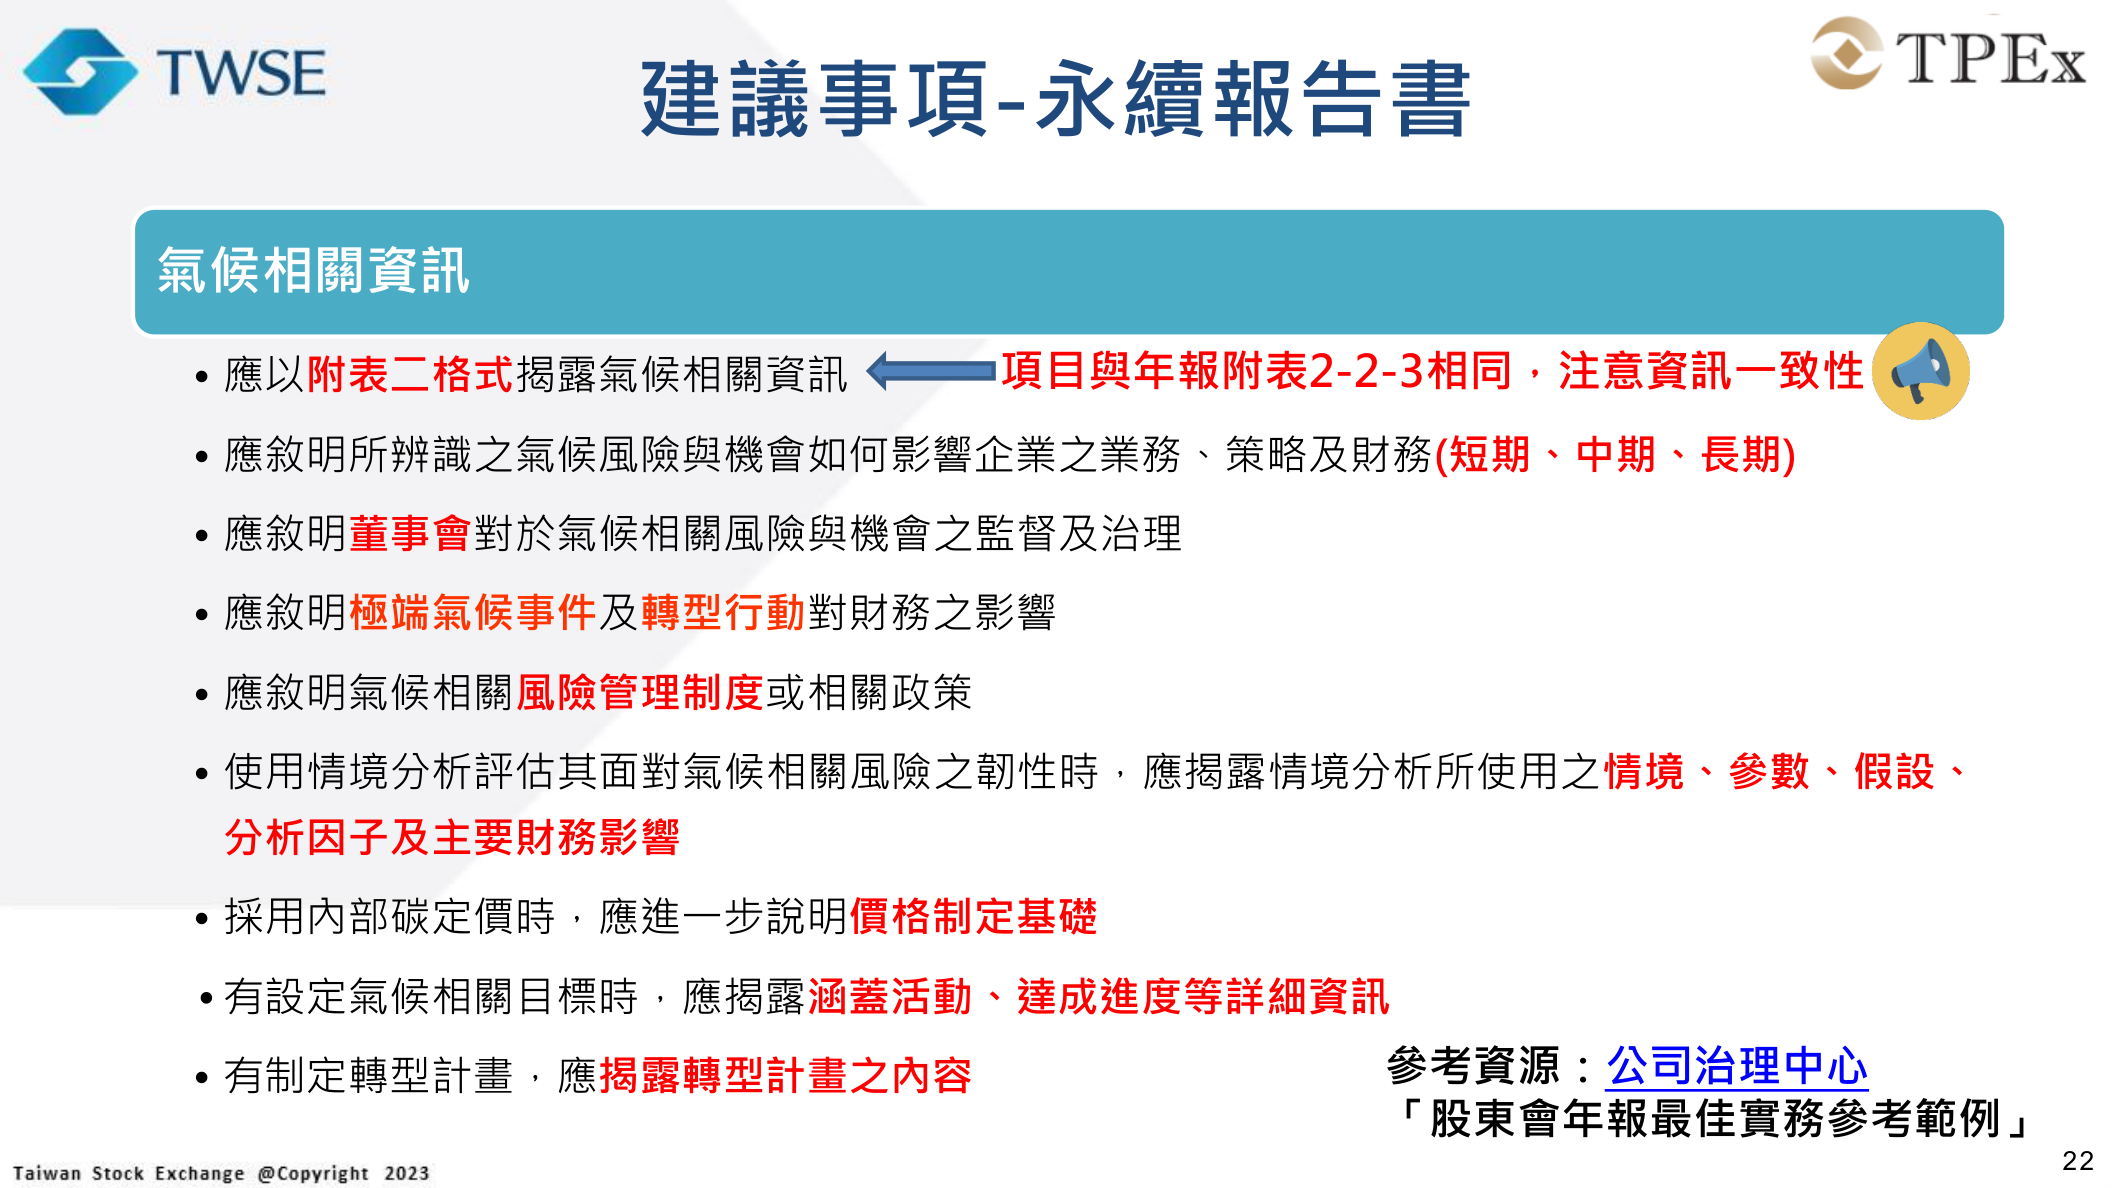
สไลด์ยังให้ตัวอย่างเปิดเผยสภาพภูมิอากาศครบ ตั้งแต่โครงสร้างกำกับ ผลของความเสี่ยงและโอกาสต่อการเงินระยะสั้น กลาง ยาว พารามิเตอร์วิเคราะห์สถานการณ์ จนถึงตัวชี้วัดและเป้าหมายแผนเปลี่ยนผ่าน เช่น ตัวอย่างธรรมาภิบาลแบ่งหน้าที่เรื่องสภาพภูมิอากาศของคณะกรรมการพัฒนาความยั่งยืน คณะกรรมการตรวจสอบ และคณะกรรมการค่าตอบแทนชัดเจน พร้อมนำระดับการบรรลุเป้าหมายเข้าในระบบผลงานและค่าตอบแทนผู้บริหาร
ในข้อบกพร่อง 8 ข้อ สี่ข้อท้าย (การวิเคราะห์สถานการณ์ ราคาคาร์บอนภายใน เป้าหมาย และแผนเปลี่ยนผ่าน) ล้วนเป็น “ทำแล้วแต่ไม่อธิบาย” แปลว่าบริษัทลงทุนทำงานแล้ว แต่ในรายงานบอกเพียง “ทำ” ไม่บอกวิธี พารามิเตอร์ หรือความคืบหน้า การเพิ่มวิธีและรายละเอียดเชิงปริมาณให้สิ่งที่ทำแล้ว มักเปลี่ยนข้อบกพร่องเหล่านี้เป็นการปฏิบัติตามได้
แผนพัฒนาความยั่งยืนและการนำ IFRS มาใช้: กำหนดการบัญชีก๊าซเรือนกระจก ความเชื่อมั่น และ GRI ใหม่
ระดับรายละเอียดการเปิดเผยสภาพภูมิอากาศสัมพันธ์โดยตรงกับตำแหน่งของบริษัทใน “แผนพัฒนาความยั่งยืนสำหรับบริษัทจดทะเบียน TWSE/TPEx” แผนแบ่งตามทุนและอุตสาหกรรมให้บริษัทแม่และบริษัทย่อยในงบรวมทำบัญชีและรับความเชื่อมั่นเป็นระยะ แผนภาพสไลด์แสดงว่าบริษัททุนใหญ่และอุตสาหกรรมเหล็กกับปูนซีเมนต์เริ่มก่อน บริษัททุนเล็กตามหลัง เป้าหมายรวมคือ ปี 2027 ทำบัญชีครบขอบเขตงบการเงินรวม และปี 2029 ได้รับความเชื่อมั่นครบขอบเขตงบการเงินรวมของบริษัทจดทะเบียน TWSE/TPExตามกำหนด
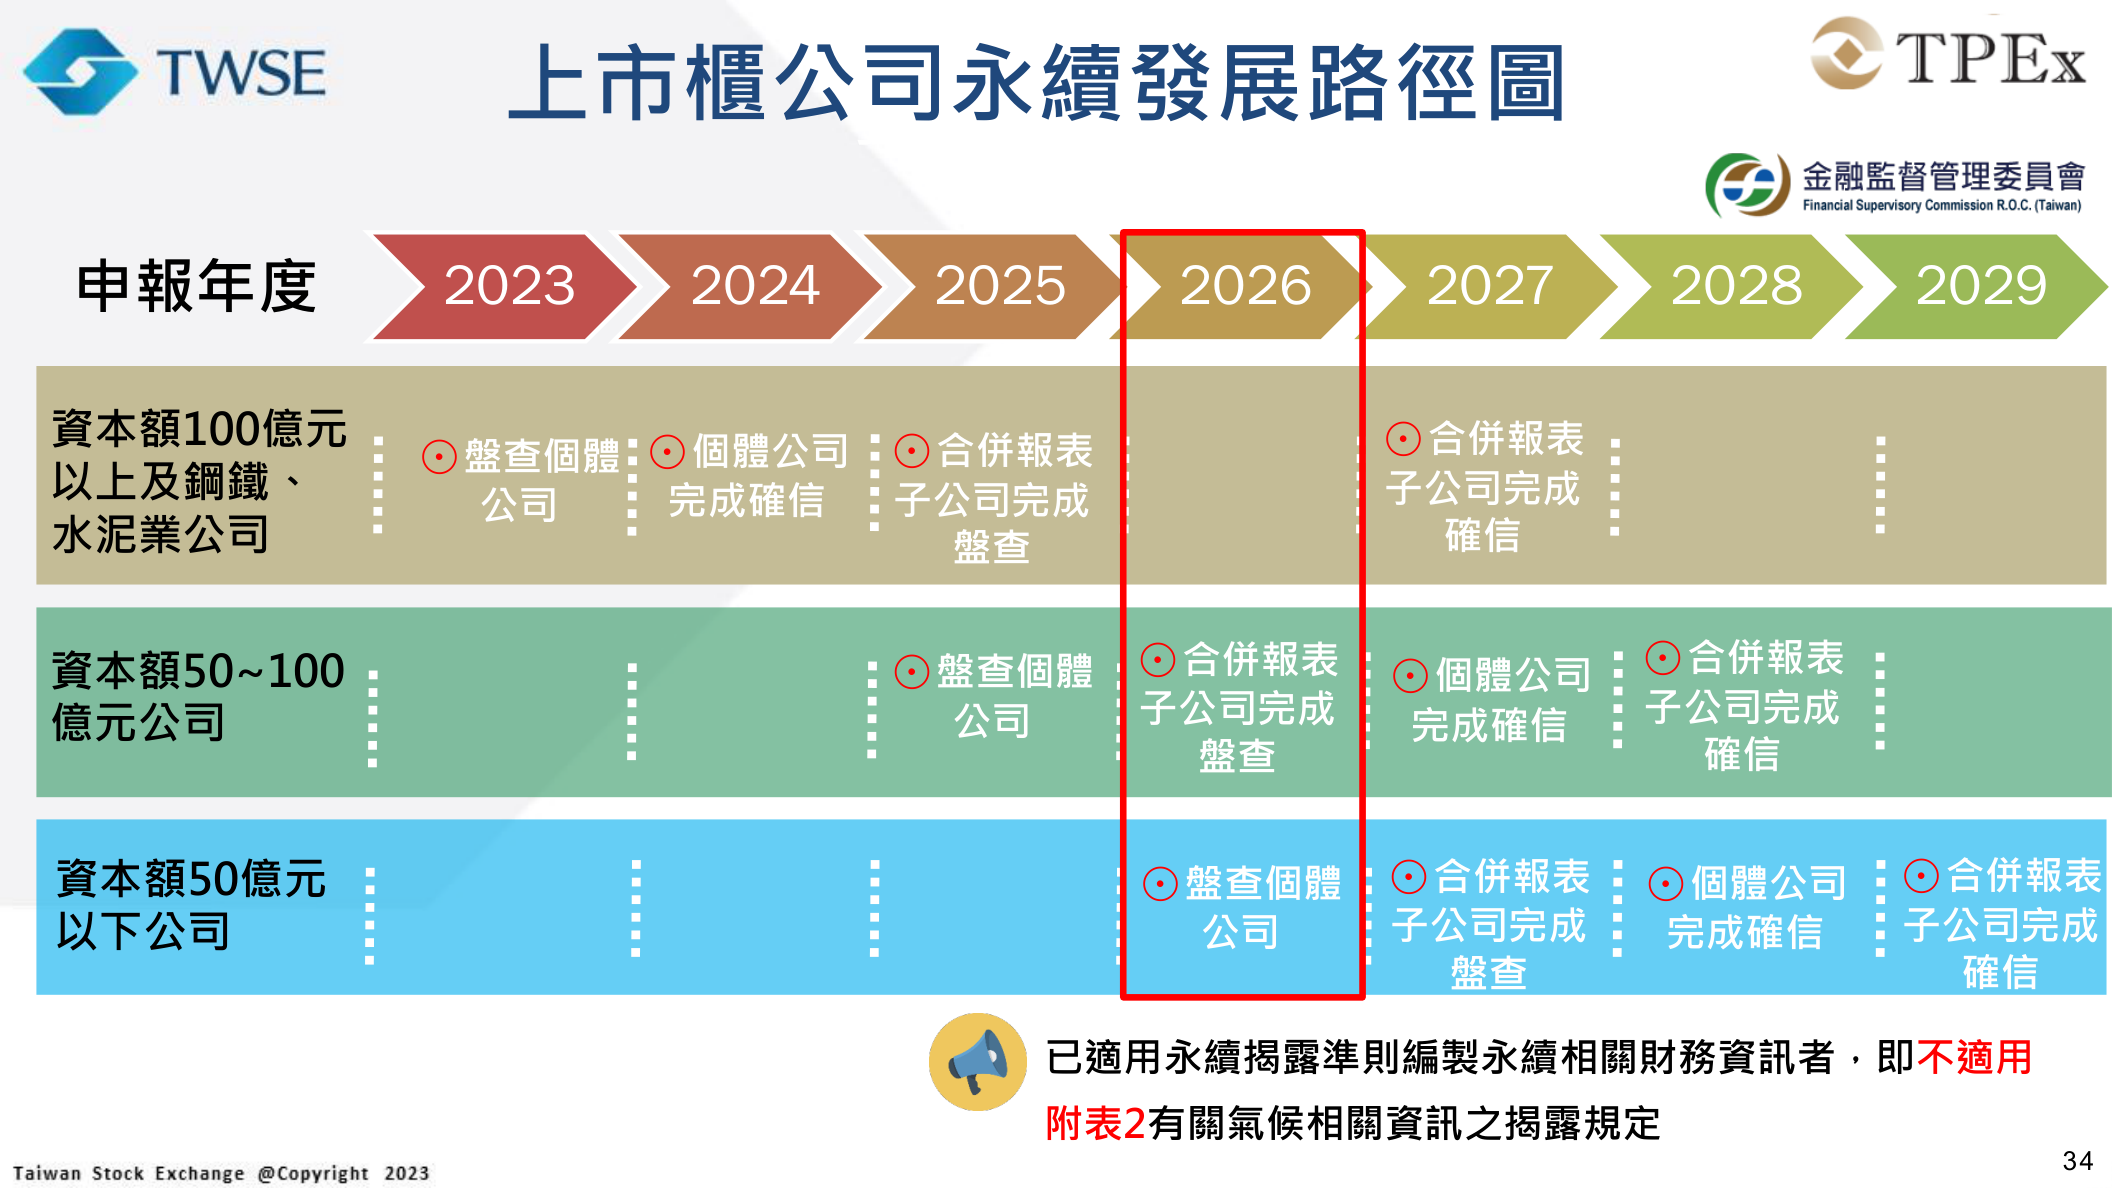
มุมขวาล่างของแผนมีหมายเหตุสำคัญ:ผู้ที่ใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS จัดทำข้อมูลทางการเงินเกี่ยวกับความยั่งยืนแล้ว ไม่ต้องใช้ข้อกำหนดข้อมูลสภาพภูมิอากาศในตารางแนบ 2 เมื่อตรวจระเบียบต้องแยก 2 กรณี: มาตรา 4 วรรค 5 ยกเว้นตัวชี้วัดรายอุตสาหกรรมเมื่อใช้ IFRS แล้วและเปิดเผยตัวชี้วัด SASB ในรายงานประจำปี ส่วนมาตรา 4-1 วรรค 6 ยกเว้นข้อมูลสภาพภูมิอากาศตารางแนบ 2 เมื่อใช้ IFRS แล้วและเปิดเผยหมวดข้อมูลทางการเงินเกี่ยวกับความยั่งยืนในรายงานประจำปี แสดงว่าการเปิดเผยของไต้หวันกำลังย้ายจากตารางแนบ 2 (กรอบ TCFD) สู่ IFRS S1/S2 ทีมต้องตรวจฉบับและเวลาที่บริษัทตนต้องใช้
ด้าน GRI มีมาตรฐานรายหัวข้อ 3 ฉบับทยอยมีผล ซึ่งเปลี่ยนฐานจัดทำรายงานความยั่งยืนในอีกหลายปีข้างหน้า:
| มาตรฐานรายหัวข้อ GRI | วันที่มีผล | มาตรฐานที่แทนที่ | ปีรายงานที่ควรใช้ |
|---|---|---|---|
| GRI 101: Biodiversity 2024 | 1 มกราคม 2026 | GRI 304: Biodiversity | รายงานความยั่งยืนปี 2025 |
| GRI 102: Climate Change 2025 | 1 มกราคม 2027 | GRI 305-1 ถึง 305-5, GRI 201-2 | รายงานความยั่งยืนปี 2026 |
| GRI 103: Energy 2025 | 1 มกราคม 2027 | GRI 302: Energy | รายงานความยั่งยืนปี 2026 |
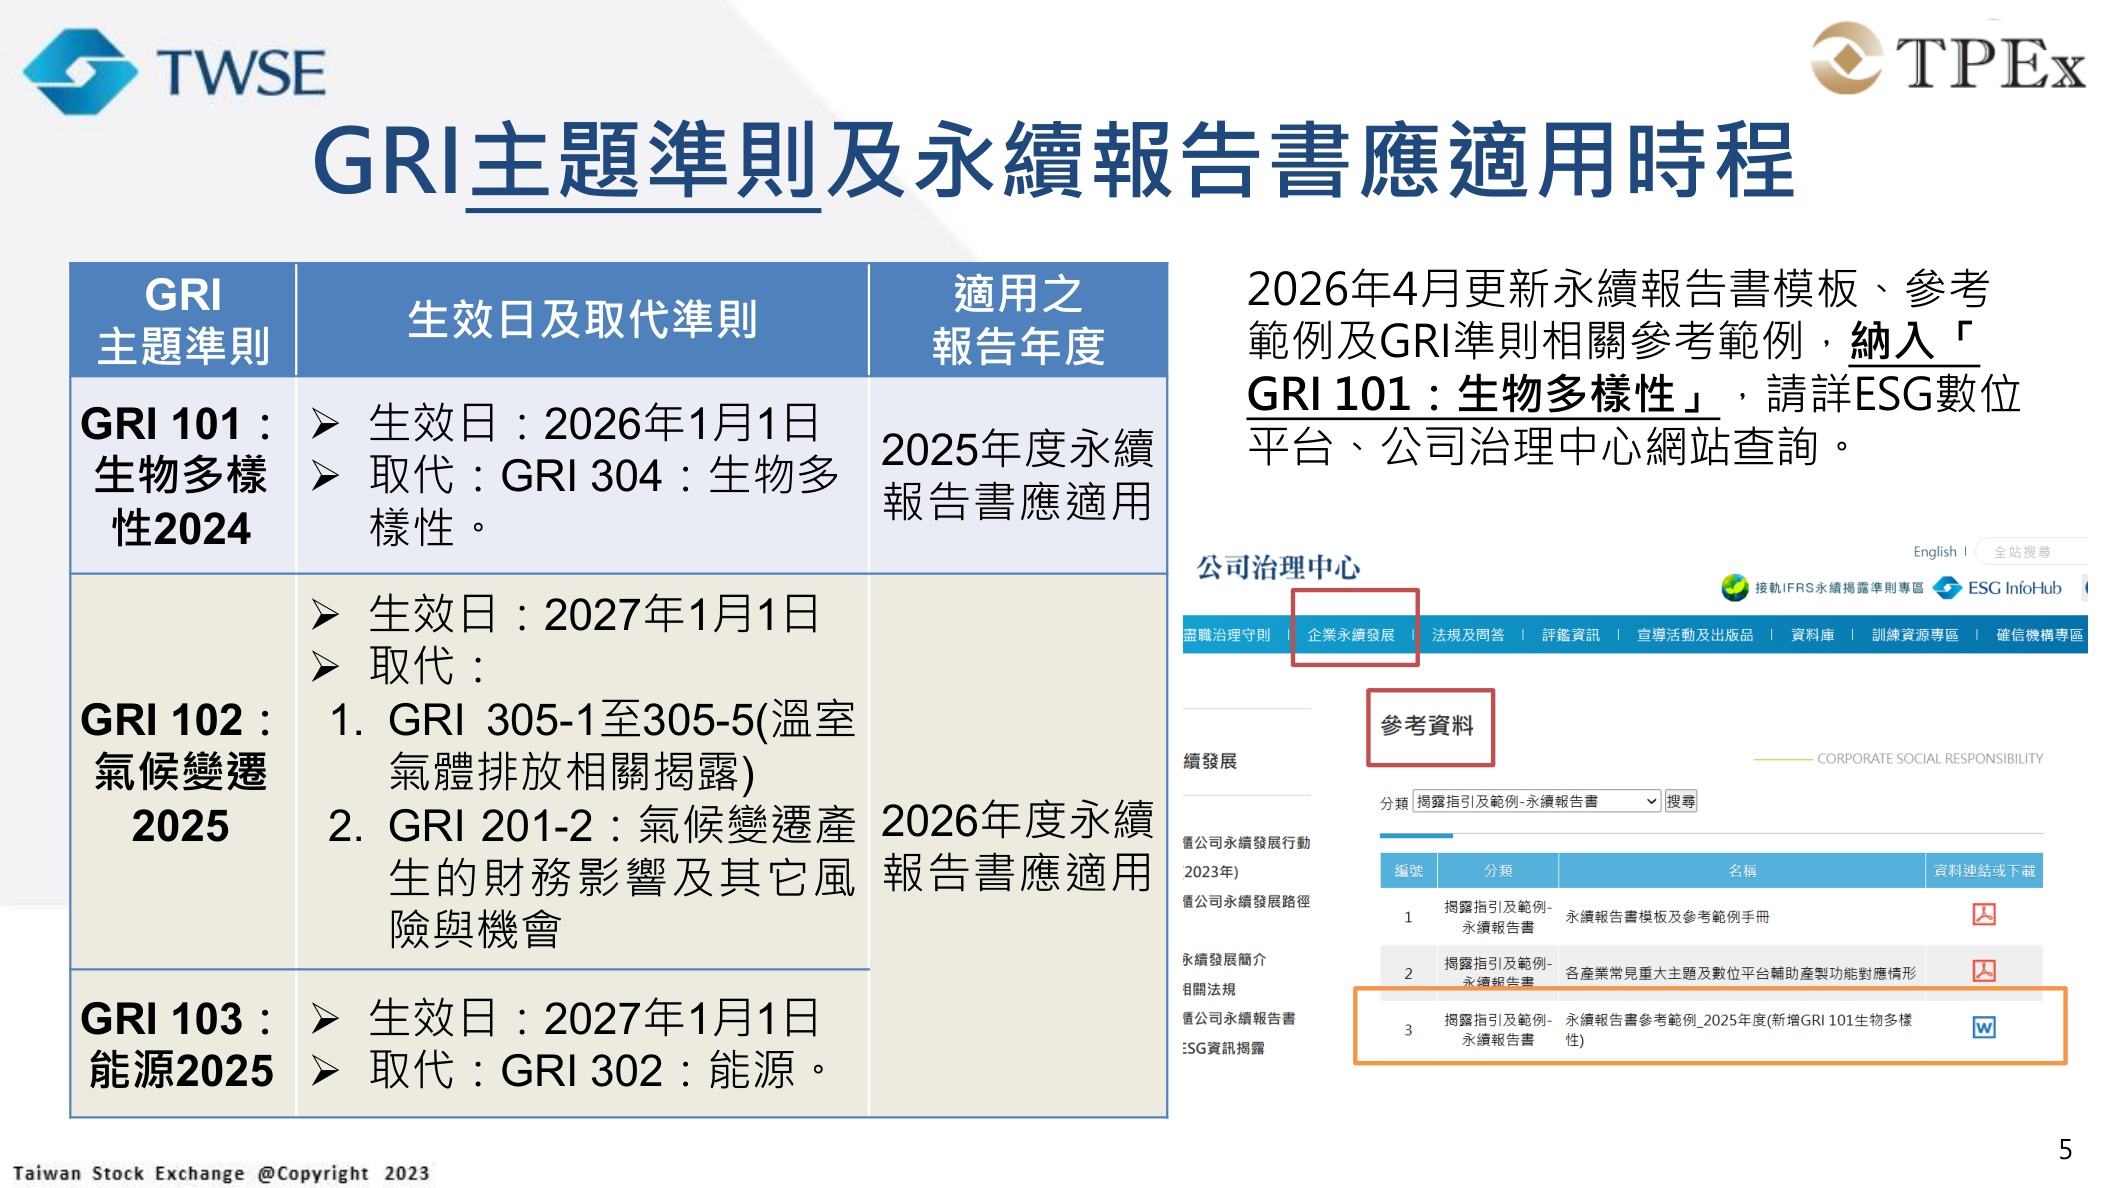
ศูนย์กำกับดูแลกิจการอัปเดตแม่แบบรายงานความยั่งยืน ตัวอย่างอ้างอิง และตัวอย่างเกี่ยวกับ GRI ในเดือนเมษายน 2026 โดยรวม GRI 101: Biodiversity ค้นได้ในแพลตฟอร์ม ESG ดิจิทัลและเว็บไซต์ศูนย์ฯ
แหล่งค่าสัมประสิทธิ์ในการทำบัญชีก๊าซเรือนกระจกต่างกันตาม Scope สำหรับ Scope 1 เช่น การเผาไหม้เชื้อเพลิง ใช้ตารางค่าสัมประสิทธิ์ก๊าซเรือนกระจกที่Ministry of Environmentประกาศ ส่วน Scope 2 ไฟฟ้าซื้อภายนอก ใช้ค่าสัมประสิทธิ์การปล่อยจากไฟฟ้าที่Energy Administration, Ministry of Economic Affairsประกาศตามกฎหมายไฟฟ้า (เป็นค่าเดียวทั่วประเทศ เช่น ปี 2024 หรือปีสาธารณรัฐจีน 113 เท่ากับ 0.474 กก. CO₂e/กิโลวัตต์ชั่วโมง) ห้ามประมาณเองหรือใช้ค่าปีก่อน กำหนดการทำบัญชีและรับความเชื่อมั่นต้องเทียบกลุ่มของบริษัทในแผนด้วย เพื่อไม่ให้เร็วหรือช้าจนข้อมูลไม่ตรงตารางแนบรายงานประจำปี
ประเด็นชี้แจงอื่น: อย่าลืมสิทธิแรงงานและค่าจ้างพนักงานที่ไม่ใช่ผู้บริหาร
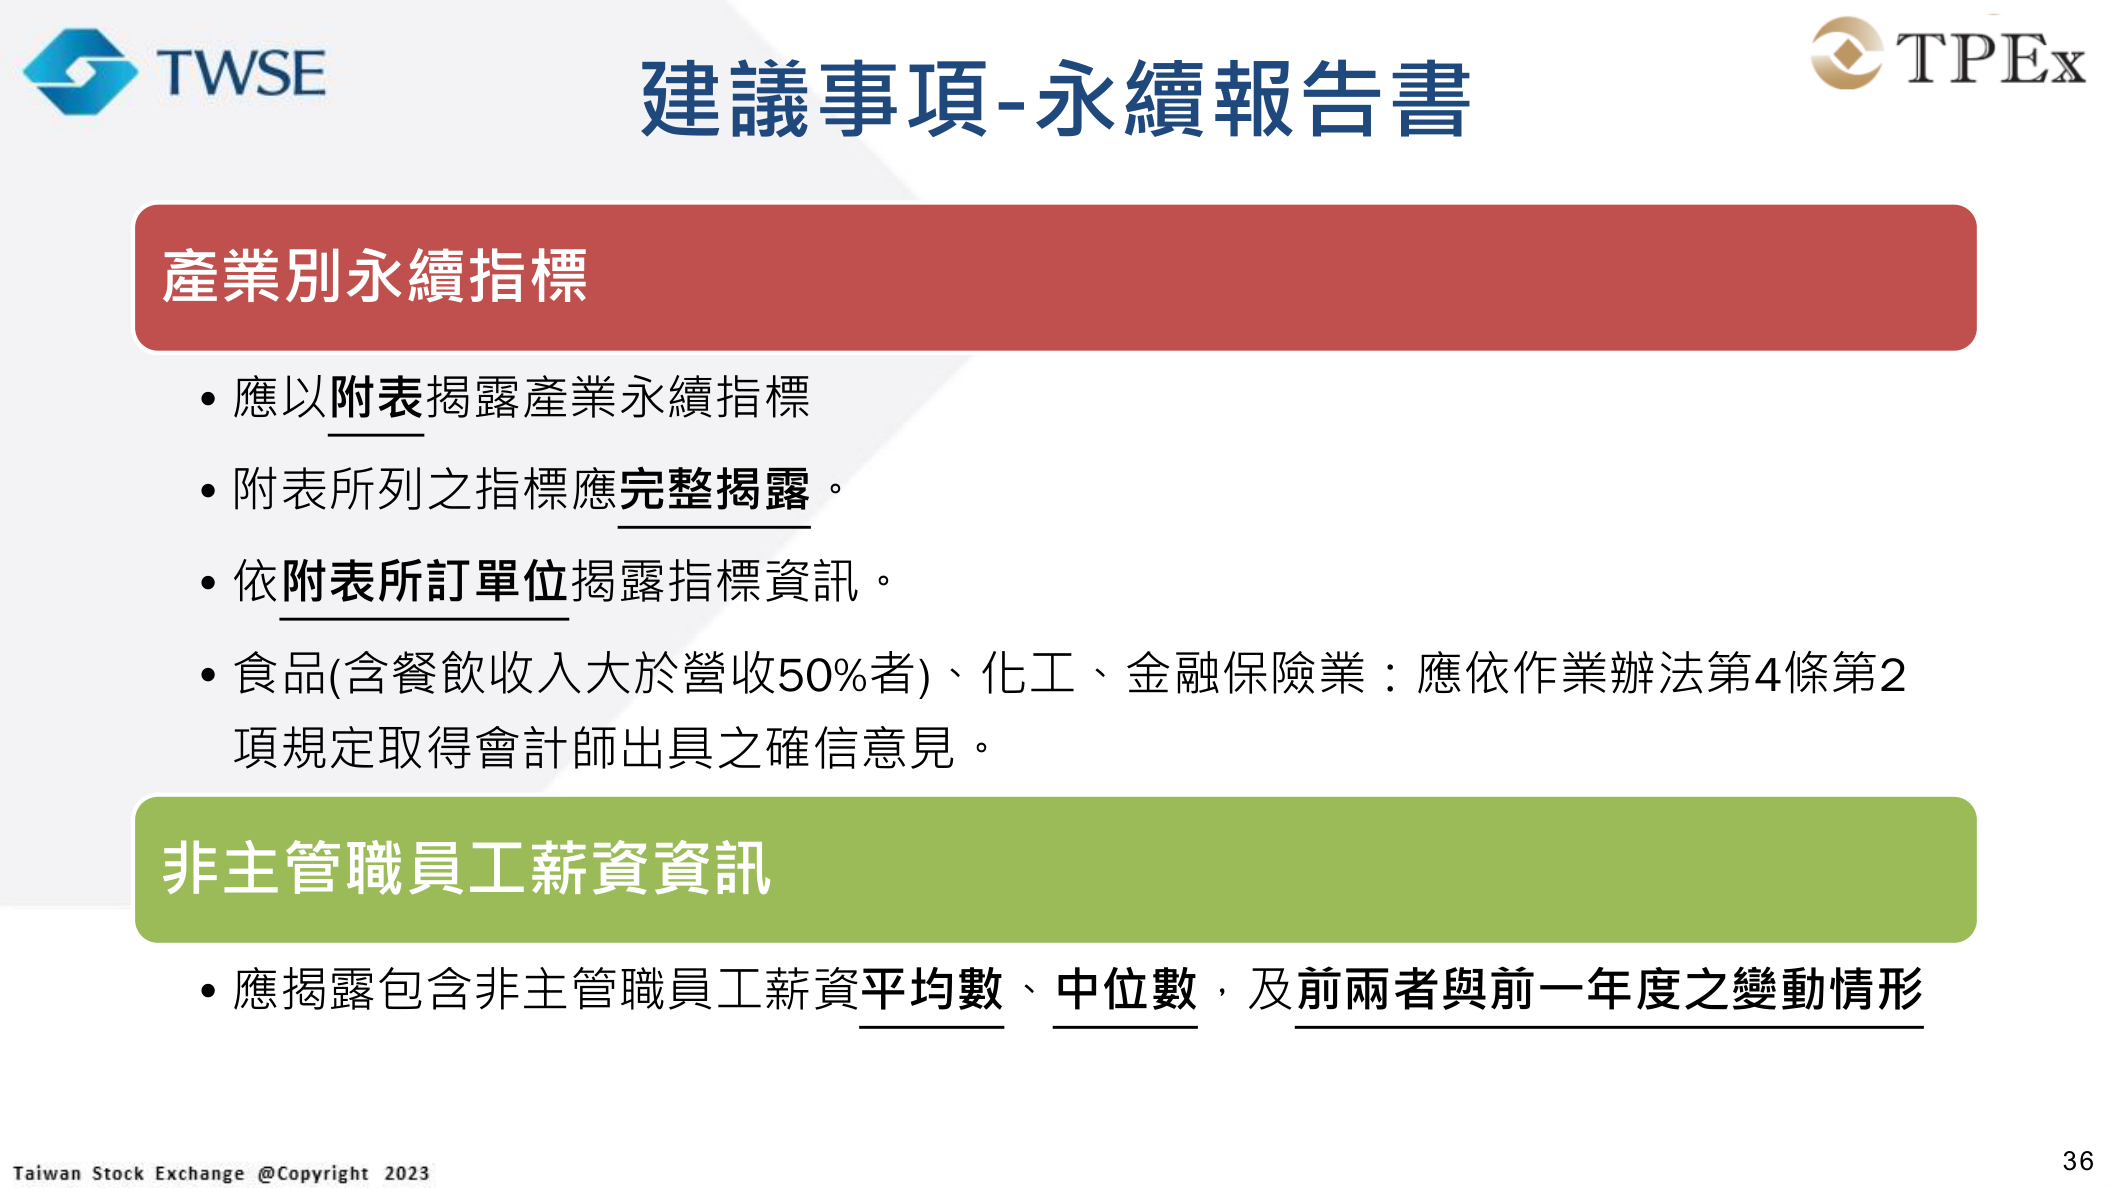
นอกจาก GRI และสภาพภูมิอากาศ หัวข้อ “ประเด็นชี้แจงอื่น” รวบรวมรายการที่มักถูกมองข้ามแต่เป็นข้อกำหนดชัดเจนหรือประเด็นที่หน่วยงานกำกับให้ความสำคัญ ตัวชี้วัดรายอุตสาหกรรมต้องเปิดเผยครบตามตารางแนบและหน่วยที่กำหนด ธุรกิจอาหาร (รวมรายได้บริการอาหารเกิน 50% ของรายได้) เคมี การเงินและประกันภัยต้องได้รับความเห็นให้ความเชื่อมั่นจากผู้สอบบัญชีด้วย นอกจากนี้ระเบียบกำหนดให้เปิดเผยค่าเฉลี่ย ค่ามัธยฐานค่าจ้างพนักงานเต็มเวลาที่ไม่ใช่ผู้บริหาร และการเปลี่ยนแปลงทั้งสองค่าเทียบปีก่อน ใช้การอ้างอิงข้ามได้ แต่ละเว้นไม่ได้
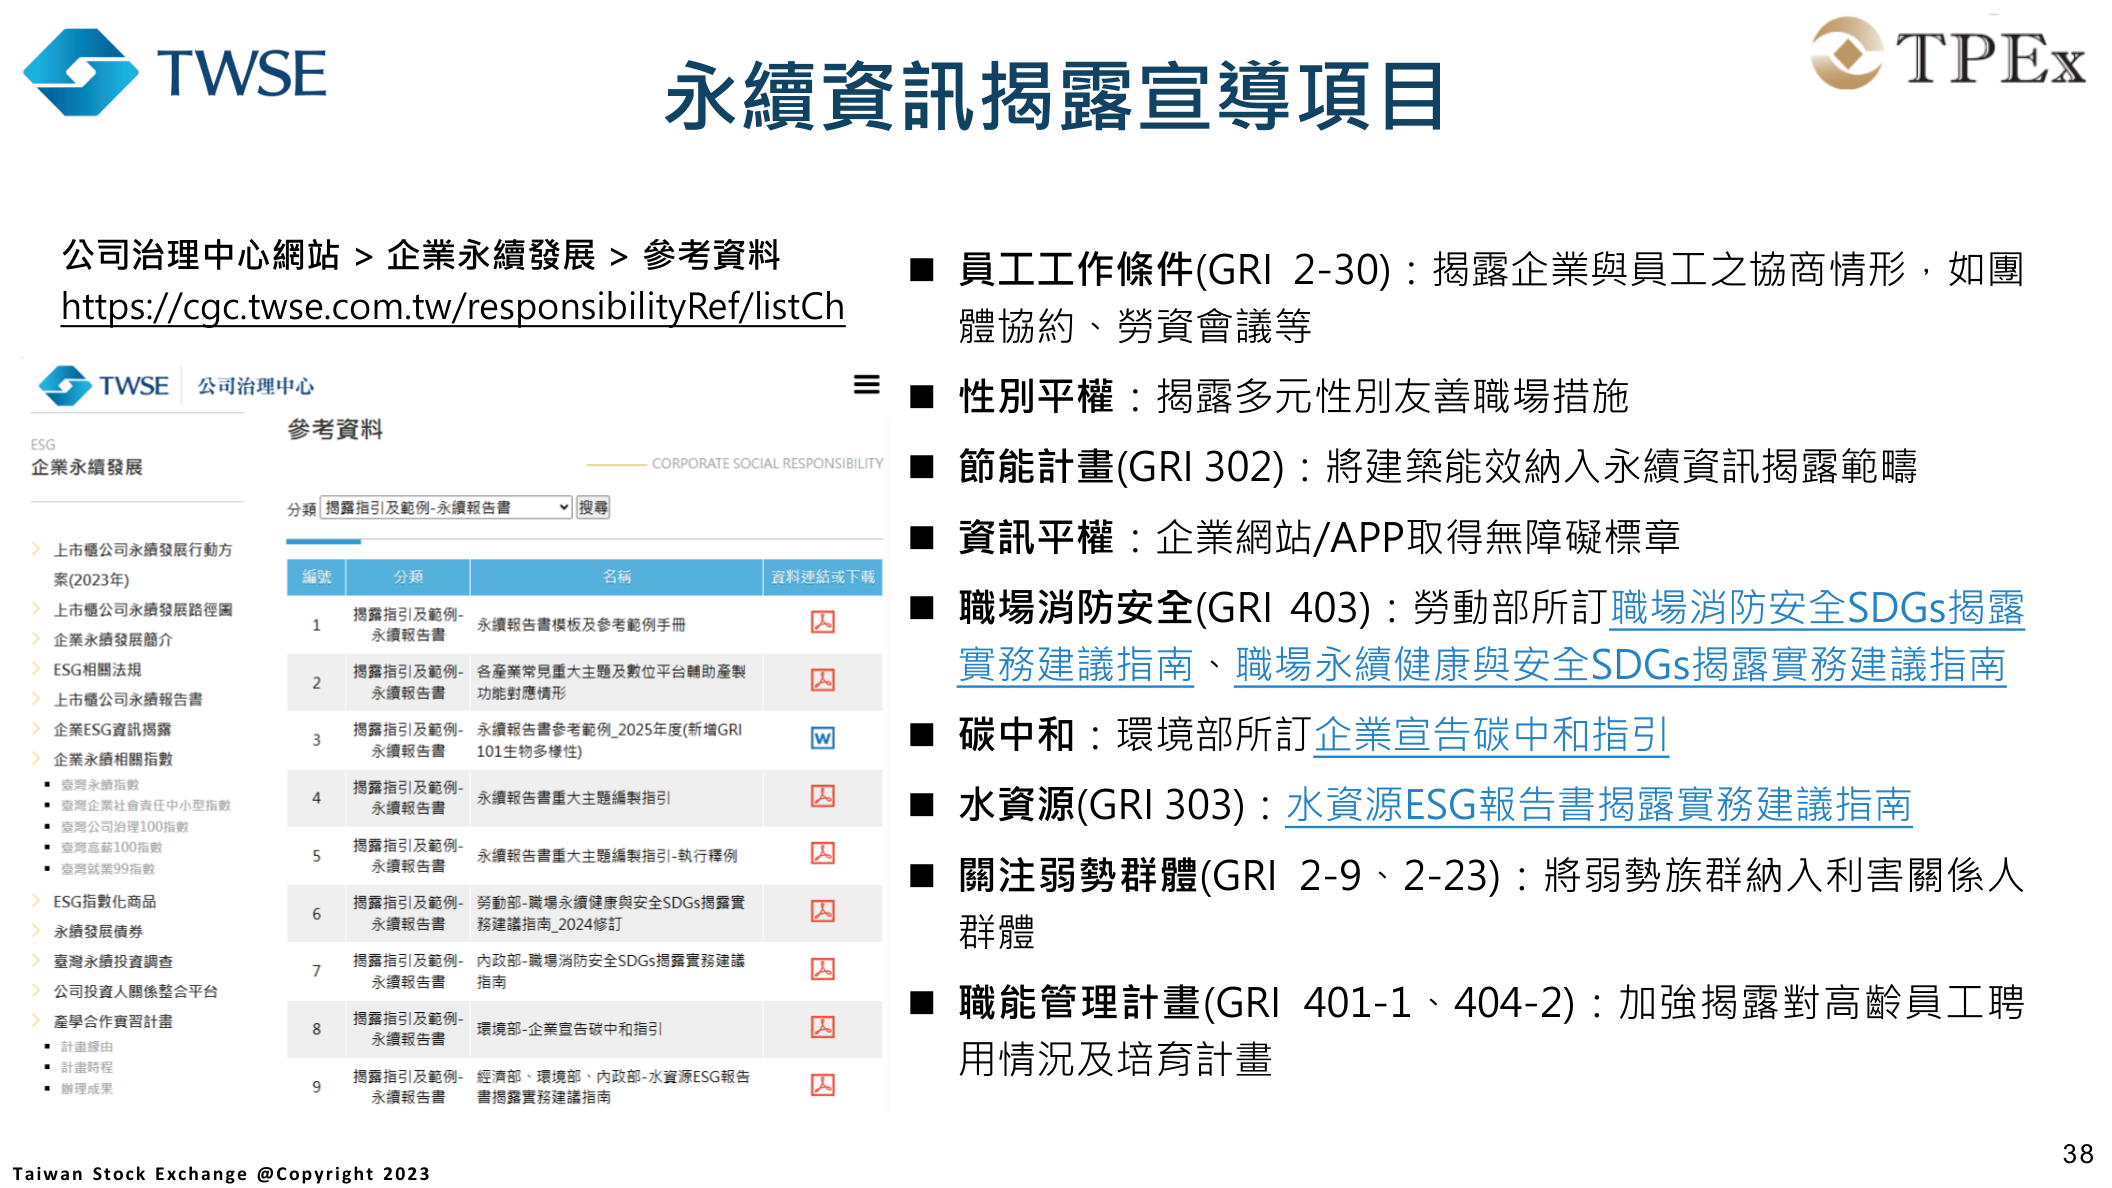
รายการชี้แจงยังระบุประเด็นสิทธิแรงงาน ความเท่าเทียม และสิ่งแวดล้อมพร้อมมาตรฐาน GRI เช่น สภาพการทำงาน (GRI 2-30) ความเท่าเทียมทางเพศ แผนประหยัดพลังงาน (GRI 302) ความปลอดภัยอัคคีภัยในที่ทำงาน (GRI 403) น้ำ (GRI 303) กลุ่มเปราะบาง (GRI 2-9, 2-23) และแผนบริหารทักษะ (GRI 401-1, 404-2) การจ้างผู้พิการ สวัสดิการดีกว่ากฎหมาย และข้อห้ามแรงงานบังคับในห่วงโซ่อุปทานยังตรงกับตัวชี้วัด ESG S-15, S-16, S-17, S-20 ฯลฯ ซึ่งสัมพันธ์กับผลประเมินโดยตรง
หากมีคำถามเรื่องกฎหมายและตัวชี้วัด: ถาม Syber AI และ Sustain AI ได้โดยตรง
ข้อบกพร่องส่วนใหญ่ไม่ได้เกิดจากบริษัท “ไม่อยากเปิดเผย” แต่ติดที่ “ไม่แน่ใจว่าเขียนอย่างไรให้ตรง GRI และระเบียบ” วิธีเดิมคือต้องเปิดระเบียบ อ่านต้นฉบับ GRI แล้วหาแม่แบบและตัวอย่างที่ศูนย์กำกับดูแลกิจการ ซึ่งเทียบไปมานาน Sustaihub นำกระบวนการค้นหาและเปรียบเทียบนี้ให้ AI ทำใน แพลตฟอร์มจัดทำรายงานความยั่งยืน Syber เพื่อให้ทีมได้คำตอบและตัวอย่างทันทีขณะเขียนรายงาน
เมื่อเทียบข้อบกพร่องที่รวบรวมในบทความกับเครื่องมือทั้งสอง จะเห็นว่าช่วยเติมช่องว่าง “ไม่รู้จะเขียนอย่างไร” ได้พอดี:
| ข้อบกพร่องพบบ่อยที่บทความระบุ | ตัวอย่างคำถามสำหรับ Syber AI / Sustain AI |
|---|---|
| 2-19 ไม่เชื่อมค่าตอบแทนกับผลงานความยั่งยืน | “นโยบายค่าตอบแทนเชื่อมกับผลดำเนินงานความยั่งยืนอย่างไร มีตัวอย่างเปิดเผยไหม?” |
| 2-21 ไม่ใช้สูตร GRI คำนวณอัตราส่วนค่าตอบแทน | “สูตร GRI และวิธีนำเสนออัตราส่วนค่าตอบแทนรวมประจำปี 2-21 คืออะไร?” |
| 2-30 ไม่อธิบายสถานะข้อตกลงร่วม | “ขอตัวอย่าง 2-30 ทั้งกรณีมีสหภาพ/ไม่มีสหภาพ” |
| 2-5 ไม่เปิดเผยว่าได้รับความเชื่อมั่นจากบุคคลที่สามหรือไม่ | “หากไม่ได้รับความเชื่อมั่น ต้องแถลง 2-5 อย่างไร?” |
| 3-3 เขียนการบริหารประเด็นสาระสำคัญไม่ครบ | “จะเขียนผลกระทบ แนวทางบริหาร และผลลัพธ์ของประเด็นสาระสำคัญอย่างไร?” |
| ข้อมูลสภาพภูมิอากาศตารางแนบ 2 ไม่ครบ | “ขอตัวอย่างธรรมาภิบาลสภาพภูมิอากาศ การวิเคราะห์สถานการณ์ และแผนเปลี่ยนผ่าน” |
ข้อบกพร่องในการทบทวนสะท้อนช่องว่างคุณภาพการเปิดเผย ผ่านที่ปรึกษาออนไลน์ Syber AI และคำถาม–คำตอบกรณีศึกษา Sustain AI ในแพลตฟอร์ม Syber ทีมยืนยันได้ทันทีขณะเขียนว่า “ข้อนี้ต้องเปิดเผยอะไร เขียนอย่างไรให้ตรง” พร้อมรับตัวอย่างอ้างอิง นำเวลาที่เคยใช้เปิดกฎหมายและหาแม่แบบมาให้เนื้อหาเอง
ด่านสุดท้ายก่อนเผยแพร่: ใช้ “AI ตรวจรายงาน” สุ่มตรวจด้วยตนเองก่อน
TWSE สุ่มทบทวนหลังรายงานเผยแพร่ แต่หลายปัญหาจับได้เองก่อน เช่น ตัวเลขขัดกัน ศัพท์เฉพาะผิด ข้อมูลต่างหน้ากันไม่ตรง หรือข้อความที่อาจก่อข้อโต้แย้ง เครื่องมือ AI ตรวจรายงานของ Sustaihub ออกแบบเป็นการตรวจล่วงหน้าสำหรับสถานการณ์นี้: อัปโหลด PDF/Word หรือวางเนื้อหาอย่างน้อย 300 ตัวอักษร AI จะสแกนและระบุเลขหน้า ข้อความต้นฉบับ คำอธิบายปัญหา และแนวทางแก้ไขที่แนะนำ พร้อมคะแนนรวม ช่วยตัดสินว่าควรกลับไปแก้หน้าใดก่อน
- ระบุเลขหน้า + ข้อความต้นฉบับ เพื่อค้นจุดแก้ได้โดยตรง
- ตรวจพบตัวเลขขัดกัน ศัพท์เฉพาะผิด และข้อความที่อาจก่อข้อโต้แย้ง
- ให้คะแนนรวม หากคะแนนต่ำแนะนำว่า “อย่าเพิ่งรีบเผยแพร่”
คำแนะนำตรวจสอบในทางปฏิบัติสำหรับทีมจัดทำรายงาน
เปลี่ยนผลทบทวนนี้เป็นจุดตรวจที่ทำได้จริง ใช้เทียบทีละข้อขณะจัดทำหรือทบทวนรายงานความยั่งยืน:
ข้อแรก จัดการ 4 ข้อเรื่องค่าตอบแทนและสภาพการจ้างก่อน เพิ่มความเชื่อมโยงค่าตอบแทนกับผลงานความยั่งยืนใน 2-19 ใช้สูตร GRI ใน 2-21 อธิบายว่ามีข้อตกลงร่วมหรือไม่และเงื่อนไขจ้างพนักงานที่ไม่ครอบคลุมใน 2-30 และอธิบายความผันผวนสำคัญของจำนวนพนักงานใน 2-7 สี่ข้อนี้ครอบคลุมข้อบกพร่อง GRI 2 ส่วนใหญ่
ข้อสอง แสดงการปฏิบัติตามกฎหมาย (2-27) เป็นสถิติ รวบรวมจำนวนเหตุละเมิดงวดปัจจุบันและงวดก่อน ค่าปรับ และเกณฑ์สาระสำคัญ อย่าเล่าเพียงเหตุเดียว
ข้อสาม ต้อง “บอกชัด” เรื่องความเชื่อมั่นภายนอกและการปรับข้อมูลย้อนหลัง แม้ไม่ได้รับความเชื่อมั่นหรือไม่มีการปรับย้อนหลัง ก็ต้องแถลงชัดในรายงาน ห้ามละไว้
ข้อสี่ อธิบายประเด็นสาระสำคัญแต่ละข้อให้ครบจนจบ ตั้งแต่ระบุผลกระทบ แนวทางบริหาร จนถึงเป้าหมายและผลลัพธ์ เทียบมาตรฐานรายหัวข้อทีละข้อ เพื่อให้รายการ 3-2 เชื่อมกับเนื้อหาถัดไป
ข้อห้า เทียบหมวดสภาพภูมิอากาศกับคำแนะนำ 9 ข้อของตารางแนบ 2 โดยเฉพาะเติม 3 ข้อให้ครบ: ผลทางการเงินของความเสี่ยงและโอกาสแยกสั้น กลาง ยาว การกำกับของคณะกรรมการ และผลทางการเงินของอากาศสุดขั้วกับการเปลี่ยนผ่าน ส่วนการวิเคราะห์สถานการณ์ ราคาคาร์บอนภายใน เป้าหมายและแผนที่ทำแล้ว ให้เพิ่มพารามิเตอร์ ฐานคำนวณ และความคืบหน้า
ข้อหก รักษาความสอดคล้องระหว่างเอกสาร ข้อมูลรายงานความยั่งยืน ตารางแนบ 2-2-3 ของรายงานประจำปีสำหรับประชุมผู้ถือหุ้น เว็บไซต์บริษัท และระบบยื่น ESG ต้องตรงกัน ซึ่งเป็นจุดสำคัญในการเปรียบเทียบทบทวน
ผลทบทวนเปิดประเด็นที่ TWSE ให้ความสำคัญไว้ล่วงหน้า ใช้รายการนี้ตรวจตนเองก่อนยื่น และเติมช่องว่างที่พบบ่อยทีละข้อ จะช่วยให้รายงานพร้อมรับการสุ่มทบทวนและมีคุณภาพใกล้ข้อกำหนดระเบียบกับ GRI มากขึ้น
ให้แพลตฟอร์ม Sustaihub ช่วยบริหารข้อมูลความยั่งยืนครบในที่เดียว
Sustaihub คือแพลตฟอร์มที่ออกแบบเฉพาะบริษัทจดทะเบียน TWSE/TPEx ในไต้หวัน เพื่อบริหารข้อมูลความยั่งยืน รวมการประเมินกำกับดูแลกิจการ การแก้ไขรายงานความยั่งยืน การรวบรวมข้อมูล ESG และกระบวนการทวนสอบบุคคลที่สามไว้ในระบบเดียว
นัดหมายปรึกษาฟรี 30 นาทีทันที →คำถามที่พบบ่อย FAQ
อ่านเพิ่มเติม
- โครงสร้างมาตรฐาน GRI และประเด็นสำคัญจัดทำรายงานความยั่งยืน
- คู่มือนำมาตรฐานความยั่งยืน IFRS S1/S2 มาใช้
แหล่งข้อมูลทางการ
- ศูนย์กำกับดูแลกิจการ TWSE – ผลทบทวนรายงานความยั่งยืน — ผลทบทวนและคำแนะนำเปิดเผยแต่ละปี
- ศูนย์กำกับดูแลกิจการ TWSE – เอกสารอ้างอิงพัฒนาความยั่งยืนองค์กร — แม่แบบรายงานความยั่งยืนและตัวอย่างอ้างอิง
- ระเบียบการจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน (กฎระเบียบ) — ระเบียบฉบับเต็ม
- แผนพัฒนาความยั่งยืนบริษัทจดทะเบียน TWSE/TPEx (ISDS) — กำหนดการบัญชีก๊าซเรือนกระจกและการให้ความเชื่อมั่น