
ราคาคาร์บอนภายในองค์กรคืออะไร? ขั้นตอนเริ่มใช้ กรณีศึกษา และค่าธรรมเนียมคาร์บอนไต้หวันสำหรับอ้างอิง
เมื่อทั่วโลกให้ความสำคัญกับภูมิอากาศมากขึ้น ธุรกิจไม่เพียงเผชิญแรงกดดันภายนอก แต่ต้องเปลี่ยนจากภายในด้วย ราคาคาร์บอนภายในเป็นเครื่องมือความยั่งยืนสำคัญที่ช่วยให้คำนึงถึงต้นทุนการปล่อยเมื่อวางกลยุทธ์ และขับเคลื่อนเศรษฐกิจคาร์บอนต่ำ แม้มีข้อดีชัดเจน แต่ยังพบแรงต้านภายใน ปัญหาจัดสรรทรัพยากร และความผันผวนตลาด บทความนี้เจาะลึกว่าราคาภายในช่วยให้เปลี่ยนผ่านสีเขียวสำเร็จได้อย่างไร พร้อมกลยุทธ์และคำแนะนำที่เป็นรูปธรรม เพื่อหาสมดุลในสภาพแวดล้อมซับซ้อนและบรรลุความยั่งยืนจริง
อ่านจบแล้วให้ประเมินก่อน หากยังอยู่ในขั้นศึกษา ให้ยืนยันก่อนว่างานที่ต้องทำคือรายงาน บัญชีคาร์บอน การอ้างอิงการเปิดเผยของบริษัทในอุตสาหกรรมเดียวกัน หรือการเลือกซอฟต์แวร์
สารบัญ
- การกำหนดราคาคาร์บอนภายในองค์กรคืออะไร?
- ข้อดีหลักของราคาคาร์บอนภายในมีอะไรบ้าง?
- ธุรกิจจะเปลี่ยนแปลงอย่างไรหลังใช้ราคาคาร์บอนภายใน?
- ความท้าทายในการใช้ราคาคาร์บอนภายใน
- จะวางกลยุทธ์ราคาคาร์บอนภายในให้มีประสิทธิผลอย่างไร?
- Microsoft และ Shell ก็ใช้! วิเคราะห์กรณีราคาคาร์บอนภายในในทางปฏิบัติ
- ความเชื่อมโยงระหว่างราคาคาร์บอนภายในกับเป้าหมายความยั่งยืนของธุรกิจ
- แนวโน้มอนาคตของราคาคาร์บอนภายใน
- ใช้ค่าธรรมเนียมคาร์บอนไต้หวันเป็นราคาอ้างอิงได้
- เริ่มสร้างแผนราคาคาร์บอนภายในของคุณวันนี้
- DCarbon: ระบบดิจิทัลสำหรับบัญชีก๊าซเรือนกระจกของธุรกิจ ครบตั้งแต่สำรวจถึงลดคาร์บอนในที่เดียว!
- แหล่งอ้างอิง
บทความปรับปรุงวันที่ 6 ตุลาคม 2026 เพิ่มอัตราค่าธรรมเนียมคาร์บอนไต้หวันและผลจัดเก็บงวดแรก พร้อมระบุปีข้อมูลกรณีศึกษาธุรกิจ
การกำหนดราคาคาร์บอนภายในองค์กรคืออะไร?
การกำหนดราคาคาร์บอนภายในเป็นเครื่องมือบริหารที่นำต้นทุนการปล่อยคาร์บอนมาเป็นต้นทุนภายในองค์กร โดยทั่วไปจะกำหนดมูลค่าทางเศรษฐกิจต่อหน่วยการปล่อย เพื่อให้ธุรกิจคำนึงถึงต้นทุนคาร์บอนเมื่อตัดสินใจ เป้าหมายคือส่งเสริมให้ลดการปล่อยระหว่างดำเนินงานและขับเคลื่อนการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ
เครื่องมือนี้ใช้ได้กว้าง ตั้งแต่การออกแบบผลิตภัณฑ์ บริหารห่วงโซ่อุปทาน จนถึงรายจ่ายลงทุน การกำหนดราคาภายในช่วยให้ทุกฝ่ายพิจารณาผลการปล่อยจากกิจกรรมของตนและบรรลุเป้าหมายลดการปล่อยโดยรวม จึงไม่ใช่เพียงมาตรการสิ่งแวดล้อม แต่เป็นกลยุทธ์บริหารความเสี่ยงจากการเปลี่ยนแปลงภูมิอากาศด้วย
การใช้ราคาคาร์บอนภายในมีหลายรูปแบบ เช่น ราคาเงา ภาษีภายใน และกองทุนคาร์บอน
- ราคาเงาคือราคาสมมติที่ธุรกิจนำมาประกอบการตัดสินใจ โดยไม่ได้เรียกเก็บจากภายนอกจริง
- ค่าธรรมเนียมคาร์บอนภายในคือการเรียกเก็บค่าการปล่อยจากฝ่ายหรือหน่วยธุรกิจ เงินนี้ใช้สนับสนุนโครงการความยั่งยืนของบริษัทได้
- กองทุนคาร์บอนคือการนำเงินจำนวนหนึ่งเข้ากองทุนเฉพาะเพื่อสนับสนุนโครงการลดคาร์บอนภายในหรือภายนอกองค์กร
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ข้อดีหลักของราคาคาร์บอนภายในมีอะไรบ้าง?
ราคาคาร์บอนภายในให้ประโยชน์หลายด้าน ประการแรกช่วยเพิ่มความสามารถบริหารความเสี่ยง เมื่อทั่วโลกใส่ใจภูมิอากาศมากขึ้น ภาครัฐและตลาดเข้มงวดเรื่องการปล่อยมากขึ้น ความเสี่ยงด้านการปฏิบัติตามกฎและตลาดจึงเพิ่มตาม เครื่องมือนี้ช่วยให้ธุรกิจปรับตัวล่วงหน้าและลดความเสี่ยงที่อาจเกิด
ประการที่สอง ช่วยส่งเสริมนวัตกรรมและการแข่งขัน เมื่อการปล่อยมีมูลค่าทางเศรษฐกิจ ธุรกิจย่อมมีแรงจูงใจหาวิธีลดมากขึ้น ช่วยทั้งลดต้นทุนดำเนินงาน พัฒนาเทคโนโลยี และเปิดโอกาสตลาดใหม่ เช่น เพิ่มประสิทธิภาพพลังงานหรือพัฒนาสินค้าคาร์บอนต่ำเพื่อสร้างความได้เปรียบ
นอกจากนี้ยังยกระดับชื่อเสียง ผู้บริโภคและนักลงทุนให้ความสำคัญกับผลงานความยั่งยืนมากขึ้น บริษัทที่ลงมือลดคาร์บอนอย่างจริงจังย่อมได้รับการยอมรับและความไว้วางใจง่ายขึ้น สร้างภาพลักษณ์แบรนด์ที่ดีและความได้เปรียบระยะยาว
ธุรกิจจะเปลี่ยนแปลงอย่างไรหลังใช้ราคาคาร์บอนภายใน?
ผลกระทบมีหลายด้าน ประการแรกคือกระบวนการตัดสินใจ เมื่อนำต้นทุนการปล่อยมาเป็นต้นทุนภายใน การตัดสินใจเรื่องรายจ่ายลงทุน ออกแบบผลิตภัณฑ์ และห่วงโซ่อุปทานจะพิจารณาผลคาร์บอนรอบคอบขึ้น ทำให้ยั่งยืนกว่าเดิม
ประการที่สองคือวิธีดำเนินงาน ธุรกิจจะใส่ใจประสิทธิภาพพลังงานและการใช้ทรัพยากรมากขึ้นเพื่อปรับกระบวนการ เช่น ลงทุนอุปกรณ์ผลิตที่มีประสิทธิภาพกว่า ลดการใช้พลังงานและต้นทุน พร้อมหาโอกาสใช้พลังงานหมุนเวียนเชิงรุกเพื่อลดการพึ่งเชื้อเพลิงฟอสซิล
อีกด้านคือการเปลี่ยนวัฒนธรรมองค์กร เมื่อการปล่อยมีมูลค่าทางเศรษฐกิจ พนักงานจะใส่ใจสิ่งแวดล้อมและความยั่งยืนมากขึ้น บรรยากาศนี้จูงใจให้ค้นหาวิธีลดคาร์บอนและร่วมโครงการความยั่งยืนอย่างจริงจัง เพื่อบรรลุเป้าหมายลดการปล่อยด้วยการมีส่วนร่วมของทุกคน
ความท้าทายในการใช้ราคาคาร์บอนภายใน
แม้มีข้อดีมาก แต่ธุรกิจยังเผชิญหลายอุปสรรค ประการแรกคือแรงต้านภายในจากฝ่ายและพนักงานต่าง ๆ ที่อาจมองว่าเป็นภาระเพิ่มงานและต้นทุนดำเนินงาน จนกระทบกำไรบริษัท
ประการที่สองคือการจัดสรรทรัพยากร การใช้ระบบนี้ต้องอาศัยข้อมูลมาก ทั้งการวัด วิเคราะห์ และรายงานการปล่อย ต้องลงทุนแรงงานและเงินจำนวนมาก โดยเฉพาะธุรกิจขนาดเล็กที่มีทรัพยากรจำกัดถือเป็นความท้าทายสำคัญ
ท้ายสุดคือความผันผวนตลาด ราคาการปล่อยขึ้นกับอุปสงค์อุปทานและนโยบายแต่ละประเทศ จึงอาจผันผวนมาก เพิ่มความไม่แน่นอนต่อแผนระยะยาวและการตัดสินใจ เช่น ราคาพุ่งขึ้นอาจเพิ่มต้นทุนจนกระทบความสามารถแข่งขันและส่วนแบ่งตลาด ธุรกิจจึงต้องเตรียมรับความผันผวนขณะใช้ราคาคาร์บอนภายใน
จะวางกลยุทธ์ราคาคาร์บอนภายในให้มีประสิทธิผลอย่างไร?
เริ่มจากเข้าใจสถานะการปล่อยปัจจุบัน ธุรกิจควรคำนวณการปล่อยอย่างครบถ้วนทั้งการผลิตและดำเนินงาน พร้อมระบุแหล่งปล่อยหลัก เพื่อกำหนดมาตรการลดที่ตรงจุดและเพิ่มประสิทธิผลของราคาภายใน
ต่อมาควรกำหนดราคาภายในที่เหมาะสม สะท้อนต้นทุนการปล่อยจริงโดยไม่กดดันการดำเนินงานมากเกินไป สามารถอ้างอิงราคาตลาดร่วมกับสถานการณ์ของตน และปรับเป็นประจำตามตลาดกับเป้าหมายลดการปล่อย
นอกจากนี้ควรสร้างระบบบริหารราคาคาร์บอนภายในให้ครบถ้วน รวมขั้นตอนปฏิบัติชัดเจน ระบบบริหารข้อมูลการปล่อย และหน่วยงานบริหารคาร์บอนโดยเฉพาะ เพื่อเพิ่มประสิทธิภาพดำเนินงานและให้เครื่องมือเกิดผลจริง
Microsoft และ Shell ก็ใช้! วิเคราะห์กรณีราคาคาร์บอนภายในในทางปฏิบัติ
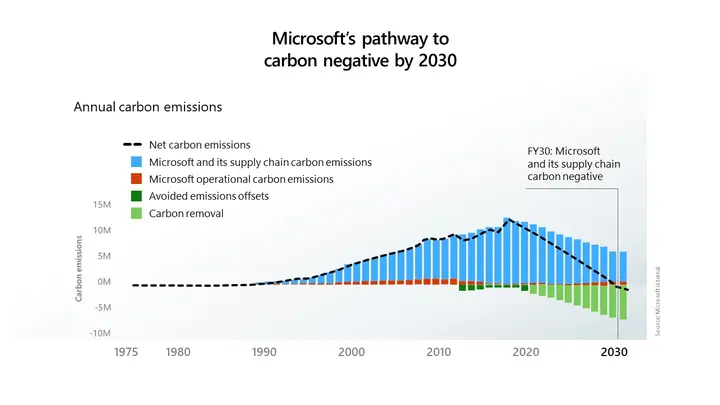
ต่อไปนี้เป็นกรณีในอดีต ข้อมูล Microsoft อ้างอิงประกาศปี 2020 ไม่ใช่สถิติผลปีล่าสุด Microsoft เริ่มใช้ราคาคาร์บอนภายในตั้งแต่ปี 2012 และนำค่าธรรมเนียมที่เก็บได้สนับสนุนโครงการลดการปล่อยทั่วโลก ทั้งจัดซื้อพลังงานหมุนเวียน สนับสนุนการกำจัดคาร์บอน และเพิ่มประสิทธิภาพพลังงานศูนย์ข้อมูล กลไกนี้ช่วยให้ Microsoft บรรลุความเป็นกลางทางคาร์บอนก่อน และประกาศเป้าหมาย “คาร์บอนติดลบ” ภายในปี 2030 เมื่อปี 2020
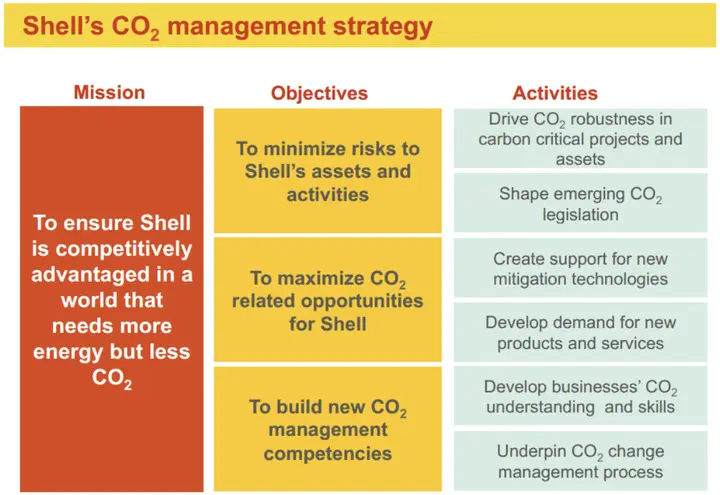
กรณีในอดีตของ Shell (เอกสารประชุม World Bank ปี 2019 ช่วงลดการปล่อย 2015–2016) ระบุว่าเริ่มใช้ราคาภายในตั้งแต่ปี 2000 ที่ 40–80 ดอลลาร์สหรัฐต่อตัน CO₂ เพื่อประกอบการลงทุนและส่งเสริมเทคโนโลยีคาร์บอนต่ำ เช่น ดักจับคาร์บอน ก๊าซธรรมชาติ และเชื้อเพลิงชีวภาพ ระหว่างปี 2015–2016 ลดการปล่อยตรงได้ 200 หมื่นตัน CO₂e แสดงว่าราคาภายในช่วยลดการปล่อยและส่งเสริมกลยุทธ์ความยั่งยืนได้
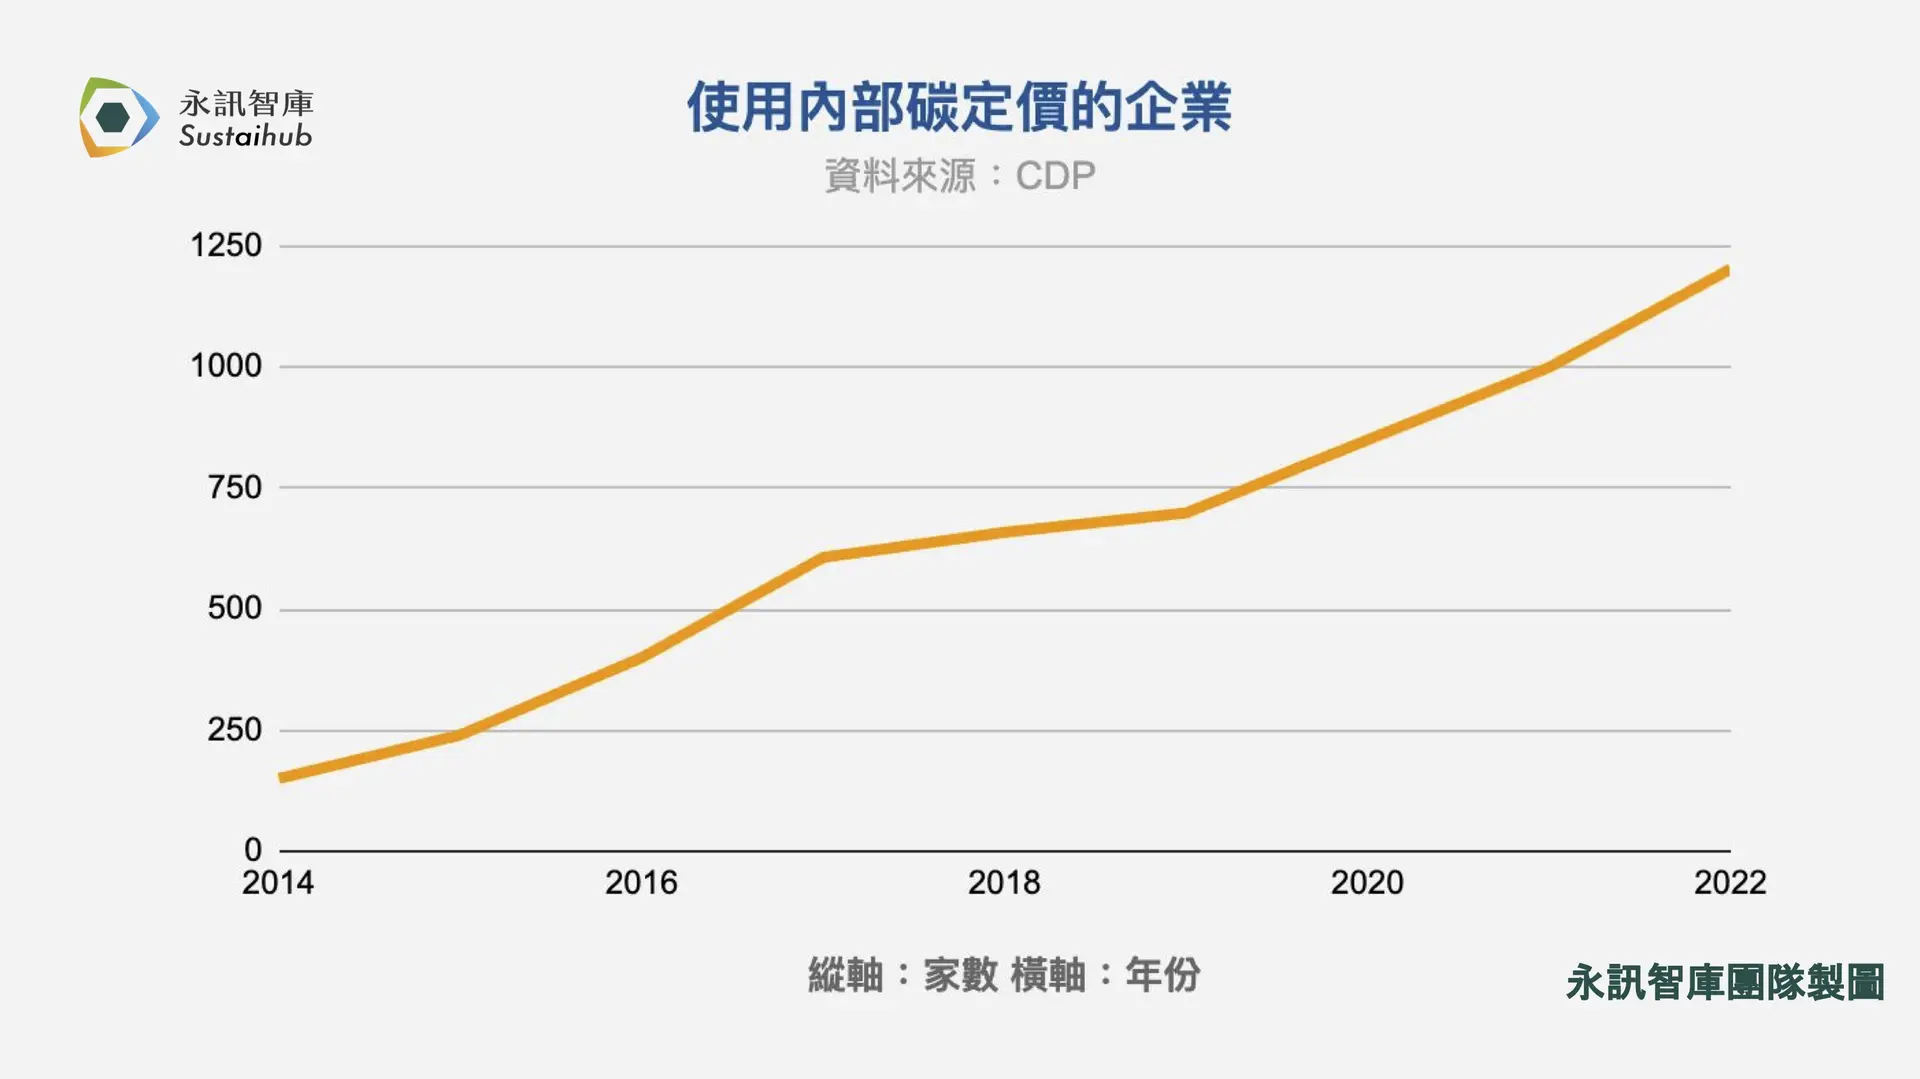
ความเชื่อมโยงระหว่างราคาคาร์บอนภายในกับเป้าหมายความยั่งยืนของธุรกิจ
ราคาคาร์บอนภายในเชื่อมกับเป้าหมายความยั่งยืนอย่างใกล้ชิด ช่วยบริหารการปล่อยและบรรลุเป้าลดเพื่อขับเคลื่อนการพัฒนาอย่างยั่งยืน จูงใจให้ธุรกิจใส่ใจสิ่งแวดล้อมระหว่างดำเนินงาน ลดผลกระทบ และสร้างประโยชน์ทั้งเศรษฐกิจกับสิ่งแวดล้อม
ยังช่วยบรรลุเป้าความรับผิดชอบต่อสังคม เพราะผู้บริโภคและนักลงทุนให้ความสำคัญกับผลด้านนี้มากขึ้น บริษัทที่ลดการปล่อยเชิงรุกจึงได้รับความนิยมและความไว้วางใจง่ายขึ้น สร้างแบรนด์ที่ดีและความได้เปรียบระยะยาว
นอกจากนี้ยังส่งเสริมนวัตกรรมและการพัฒนา เมื่อการปล่อยมีมูลค่าทางเศรษฐกิจ ธุรกิจมีแรงจูงใจหาวิธีลดมากขึ้น เกิดนวัตกรรมเทคโนโลยีและตลาดใหม่ เช่น เพิ่มประสิทธิภาพพลังงานหรือพัฒนาสินค้าคาร์บอนต่ำเพื่อแข่งขันและพัฒนาอย่างยั่งยืน
แนวโน้มอนาคตของราคาคาร์บอนภายใน
เมื่อทั่วโลกใส่ใจการเปลี่ยนแปลงภูมิอากาศมากขึ้น ราคาคาร์บอนภายในจะใช้แพร่หลายขึ้น บริษัทจำนวนมากขึ้นจะใช้เป็นเครื่องมือสำคัญด้านความยั่งยืน ผลักดันให้ใส่ใจการบริหารการปล่อยในการดำเนินงานและขับเคลื่อนเศรษฐกิจคาร์บอนต่ำ
วิธีคำนวณและบริหารจะละเอียดขึ้นด้วยความก้าวหน้าของเทคโนโลยีและข้อมูลที่มากขึ้น ธุรกิจจะวัดและวิเคราะห์การปล่อยแม่นยำกว่าเดิม เพื่อวางกลยุทธ์ราคาภายในที่ตรงและได้ผล เช่น AI และข้อมูลขนาดใหญ่ช่วยเพิ่มความแม่นยำของข้อมูลและประสิทธิภาพบริหาร สนับสนุนการใช้ราคาคาร์บอนภายใน
อนาคตยังจะผสานกับมาตรการความยั่งยืนอื่นเป็นระบบบริหารคาร์บอนครบวงจร เช่น เชื่อมราคาภายในกับห่วงโซ่อุปทานสีเขียวและพลังงานหมุนเวียน เพื่อสร้างกลยุทธ์ลดการปล่อยรอบด้านและบรรลุเป้าความยั่งยืนอย่างมีประสิทธิภาพกว่าเดิม
ใช้ค่าธรรมเนียมคาร์บอนไต้หวันเป็นราคาอ้างอิงได้
อัตราทั่วไปของไต้หวันคือ 300 ดอลลาร์ไต้หวันใหม่ต่อตัน CO₂e อัตราพิเศษ A คือ 50 และ B คือ 100 ดอลลาร์ ผลจัดเก็บงวดแรกเดือนมิถุนายน 2026 รวม 49.7 ร้อยล้านดอลลาร์ ธุรกิจใช้เป็นฐานอ้างอิงต้นทุนปฏิบัติตามกฎในไต้หวันเมื่อกำหนดราคาภายใน แล้วออกแบบเพิ่มเติมตามเป้าลดคาร์บอนและสถานการณ์ลงทุนของตน
แหล่งข้อมูลทางการ:ประกาศอัตราค่าธรรมเนียมคาร์บอนของ Ministry of Environment, ผลจัดเก็บค่าธรรมเนียมคาร์บอนงวดแรก.
แหล่งข้อมูลปีของกรณีศึกษา:ประกาศ Microsoft ปี 2020, เอกสารประชุมวิจัยการกำหนดราคาคาร์บอน World Bank ปี 2019.
เริ่มสร้างแผนราคาคาร์บอนภายในของคุณวันนี้
ราคาคาร์บอนภายในเป็นเครื่องมือความยั่งยืนที่มีข้อดีและศักยภาพชัดเจน ช่วยบริหารความเสี่ยง ส่งเสริมนวัตกรรม เพิ่มการแข่งขันและชื่อเสียง แต่ยังเผชิญแรงต้านภายใน ปัญหาจัดสรรทรัพยากร และความผันผวนตลาดระหว่างดำเนินการ
เพื่อผ่านอุปสรรค ควรจัดทำบัญชีคาร์บอนครบถ้วนและเข้าใจสถานะปัจจุบันก่อนกำหนดราคาที่เหมาะสม พร้อมสร้างระบบบริหารที่ครบถ้วน อีกทั้งเรียนรู้ความสำเร็จของบริษัทอื่นอย่างจริงจังเพื่อวางกลยุทธ์ที่ตรงกับตนและเกิดผลจริง
DCarbon: ระบบดิจิทัลสำหรับบัญชีก๊าซเรือนกระจกของธุรกิจ ครบตั้งแต่สำรวจถึงลดคาร์บอนในที่เดียว!
DCarbon เป็นระบบบัญชีก๊าซเรือนกระจกบนคลาวด์สำหรับธุรกิจ รองรับการรวมข้อมูลหลายสถานที่ ใช้หกขั้นตอนจัดทำบัญชีและรายงานได้รวดเร็ว มีกราฟการปล่อยและการวิเคราะห์เส้นทางลดคาร์บอนในตัว ช่วยเห็นจุดปล่อยสูงและวางแผนลดอย่างแม่นยำ ให้ก้าวจากการสำรวจสู่สุทธิเป็นศูนย์ง่ายขึ้น
🌱 ทำไมต้องเลือก DCarbon?
บริหารครบในที่เดียว: รวมข้อมูลการปล่อยทุกสถานที่เพื่อบริหารศูนย์กลางและกำหนดเป้าลดคาร์บอน
ระบบคำนวณอัจฉริยะ: แปลงข้อมูลเป็นปริมาณการปล่อยอัตโนมัติ ลดข้อผิดพลาดจากคนและเวลาทำงาน
นำเสนอด้วยภาพ: แสดงเส้นทางการปล่อยเป็นกราฟชัดเจน ช่วยระบุจุดปล่อยสูงและการลดที่สำคัญอย่างรวดเร็ว
📌 เริ่มใช้วันนี้ ทดลองระบบ DCarbon ทันที
แหล่งอ้างอิง
รายงานการกำหนดราคาคาร์บอนโดยบริษัทของ Center for Climate and Energy Solutions
Skeptical Science: วิเคราะห์ราคาคาร์บอนภายในของ Shell
Companies setting their own carbon prices without global standard: Reuters | ESG Dive
Microsoft Sustainability Reports(2020–2024)
Publication: State and Trends of Carbon Pricing 2023
คำถามที่พบบ่อย
ดูทั้งหมดMicrosoft ใช้ราคาคาร์บอนภายในสนับสนุนโครงการลดการปล่อยอย่างไร?
ตามประกาศ Microsoft ปี 2020 บริษัทใช้ค่าธรรมเนียมคาร์บอนภายในตั้งแต่ปี 2012 และประกาศขยายครอบคลุมการปล่อยห่วงโซ่อุปทานและห่วงโซ่คุณค่า เพื่อสนับสนุนเป้าคาร์บอนติดลบปี 2030 ข้อมูลนี้อธิบายระบบและเป้าหมายในเวลานั้น ไม่ใช่ผลสำเร็จในปี 2026
กลยุทธ์ราคาคาร์บอนภายในของ Shell มีผลต่อการลงทุนอย่างไร?
เอกสารประชุม World Bank ปี 2019 ย้อนกรณี Shell ใช้ราคาภายใน 40–80 ดอลลาร์สหรัฐต่อตันประเมินการลงทุนตั้งแต่ปี 2000 และบันทึกว่าลดการปล่อยตรง 200 หมื่นตัน CO₂e ในปี 2015–2016 เป็นกรณีในอดีต ไม่ใช่ราคาคาร์บอนปัจจุบัน
ธุรกิจเผชิญอุปสรรคหลักใดในการใช้ราคาคาร์บอนภายใน?
อุปสรรคประกอบด้วยแรงต้านภายใน การจัดสรรทรัพยากร และความผันผวนตลาด แรงต้านมาจากฝ่ายและพนักงานที่ไม่เห็นด้วย ปัญหาทรัพยากรเกิดจากการวัดและวิเคราะห์ข้อมูลต้องลงทุนมาก ส่วนตลาดผันผวนอาจกระทบราคาคาร์บอนและเพิ่มต้นทุนดำเนินงาน
เลือกงาน ESG ที่ต้องการทำก่อน
ยังอยู่ในช่วงค้นคว้าอยู่ใช่ไหม? ดูว่าบริษัทในอุตสาหกรรมเดียวกันเขียนอย่างไรในฐานข้อมูลรายงาน หรือเปรียบเทียบ Syber กับ DCarbon
วิธีประเมินขั้นต่อไปเริ่มจากคิดให้ชัดก่อน: คุณต้องการคำตอบ ดูกฎระเบียบ ดูตัวอย่างจากอุตสาหกรรมเดียวกัน หรือเลือกเครื่องมือ?