
คณะทำงาน TCFD เสร็จสิ้นภารกิจและยุบตัวในเดือนตุลาคม 2023 โดย IFRS Foundation รับช่วงการติดตาม IFRS S2 รวมเสาหลักทั้ง 4 ของ TCFD ไว้ครบถ้วน ได้แก่ การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัดกับเป้าหมาย บทความนี้อธิบายความสัมพันธ์ของทั้งสองและกำหนดการทยอยใช้ในบริษัทจดทะเบียนใน TWSE/TPEx ของไต้หวัน
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยระบุเดือนที่ TCFD ยุบคณะทำงานและการเชื่อมต่อกับ IFRS S2 ให้ชัดเจน พร้อมแยกการแนะนำกรอบออกจากการประยุกต์ใช้ด้านความเสี่ยงและโอกาส
อ่านความรู้เบื้องต้นเกี่ยวกับ TCFD และองค์ประกอบหลักทั้ง 4 ได้ในบทความนี้ สำหรับการประยุกต์ใช้ด้านความเสี่ยงและโอกาส โปรดดูความเสี่ยง โอกาส และผลกระทบทางการเงินด้านภูมิอากาศตาม TCFD ทั้งนี้ TCFD ยุบคณะทำงานในเดือนตุลาคม 2023 โดย IFRS S2 รับช่วงข้อเสนอแนะ อ่านเพิ่มเติม:คำถามและคำตอบเกี่ยวกับ IFRS S1/S2 และการนำมาใช้ในไต้หวัน แหล่งข้อมูลทางการ:IFRS Foundation: ISSB และ TCFD.
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
TCFD เสร็จสิ้นภารกิจแล้ว ธุรกิจจะเชื่อมต่อกับ IFRS S2 อย่างไร?
TCFD (Task Force on Climate-related Financial Disclosures) จัดตั้งโดย Financial Stability Board ในปี 2015 เพื่อให้บริษัทอธิบายความเสี่ยง โอกาส และผลกระทบทางการเงินด้านภูมิอากาศแก่นักลงทุน คณะทำงานเสร็จสิ้นภารกิจและยุบตัวในเดือนตุลาคม 2023 โดย IFRS Foundation รับผิดชอบติดตามความคืบหน้าการนำไปใช้ตั้งแต่ปี 2024
ไม่ได้หมายความว่าเนื้อหา TCFD ใช้ไม่ได้อีกต่อไป IFRS S2 การเปิดเผยข้อมูลที่เกี่ยวข้องกับสภาพภูมิอากาศ รวมข้อเสนอแนะ TCFD ไว้ครบถ้วน การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัดกับเป้าหมายที่บริษัทเคยจัดทำตาม TCFD ยังคงเป็นฐานในการเชื่อมต่อกับ IFRS S2
ความสัมพันธ์ระหว่าง TCFD และ IFRS S2
TCFD ให้กรอบเปิดเผยข้อมูลทางการเงินด้านภูมิอากาศที่เน้นนักลงทุน ส่วน IFRS S2 พัฒนากรอบนี้เป็นมาตรฐานการเปิดเผยข้อมูลภูมิอากาศที่เชื่อมโยงกับรายงานทางการเงินเพื่อวัตถุประสงค์ทั่วไป ทั้งสองจัดข้อมูลตามเสาหลัก 4 ด้าน แต่บริษัทที่ใช้ IFRS S2 ต้องคำนึงถึงสาระสำคัญ ขอบเขตรายงาน ข้อมูลเปรียบเทียบ และความเชื่อมโยงกับรายงานทางการเงินด้วย
หากต้องการทำความเข้าใจความเสี่ยงจากการเปลี่ยนผ่าน ความเสี่ยงทางกายภาพ โอกาสด้านภูมิอากาศ และผลกระทบทางการเงิน อ่านต่อได้ที่ความเสี่ยง โอกาส และตัวอย่างการปฏิบัติของธุรกิจตาม TCFD.
กำหนดใช้การเปิดเผยข้อมูลความยั่งยืน IFRS สำหรับบริษัทจดทะเบียนใน TWSE/TPEx ของไต้หวัน
ไต้หวันทยอยใช้ IFRS S1 และ IFRS S2: บริษัทจดทะเบียนใน TWSE/TPEx ที่มีทุนชำระแล้วตั้งแต่ 10,000 ล้านดอลลาร์ไต้หวันเริ่มใช้ในปีบัญชี 2026 บริษัทที่มีทุนตั้งแต่ 5,000 ล้านแต่ต่ำกว่า 10,000 ล้านดอลลาร์ไต้หวันเริ่มปีบัญชี 2027 และบริษัทจดทะเบียนที่เหลือเริ่มปีบัญชี 2028
ในทางปฏิบัติ ไม่ควรเพียงเปลี่ยนชื่อบท TCFD เดิม แต่ต้องยืนยันปีที่เริ่มใช้และขอบเขตรายงานก่อน แล้วสำรวจผู้รับผิดชอบ ช่วงเวลาข้อมูล และประวัติการตรวจสอบในเรื่องการกำกับดูแลของคณะกรรมการ การประเมินความเสี่ยงภูมิอากาศ การวิเคราะห์สถานการณ์ การปล่อยก๊าซเรือนกระจก และเป้าหมาย
ทำไมเสาหลักทั้ง 4 ยังควรทำความเข้าใจ?
การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัดกับเป้าหมายที่ TCFD วางไว้ยังเป็นกรอบหลักของการเปิดเผยข้อมูลภูมิอากาศตาม IFRS S2 การเข้าใจข้อมูลทั้ง 4 กลุ่มช่วยเปลี่ยนเรื่องภูมิอากาศจากข้อความประชาสัมพันธ์เป็นข้อมูลบริหารที่กำกับ ติดตาม และเชื่อมโยงกับผลกระทบทางการเงินได้
เสาหลัก 4 ด้านของ TCFD: การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัดกับเป้าหมาย
องค์ประกอบหลัก 4 ด้านของ TCFD
เพื่อให้นักลงทุนและภาคส่วนต่าง ๆ เข้าใจว่าองค์กรผู้รายงานประเมินความเสี่ยงและโอกาสด้านภูมิอากาศอย่างไร คณะทำงานจึงเสนอองค์ประกอบหลัก 4 ด้านเป็นกรอบรายงาน ได้แก่:
การกำกับดูแล (Governance):องค์กรให้ความสำคัญกับประเด็นภูมิอากาศหรือไม่ และบริหารความเสี่ยงกับโอกาสอย่างไร เช่น การกำกับดูแลของคณะกรรมการ การประเมินและตัดสินใจของฝ่ายบริหาร ตัวอย่างเช่น รายงานความยั่งยืนปี 2020 ของ Nan Shan Life ระบุว่าคณะกรรมการบริษัทเป็นหน่วยงานรับผิดชอบสูงสุดด้านความเสี่ยงจากการเปลี่ยนแปลงสภาพภูมิอากาศ โดยคณะกรรมการบริหารความเสี่ยงและคณะกรรมการความยั่งยืนขององค์กรภายใต้คณะกรรมการบริษัทรับผิดชอบติดตามการดำเนินงานด้านความเสี่ยงและโอกาสดังกล่าวเป็นประจำตามลำดับ
▾ โครงสร้างการบริหารความเสี่ยงที่เปิดเผยในรายงานความยั่งยืนปี 2020 ของ Nan Shan Life
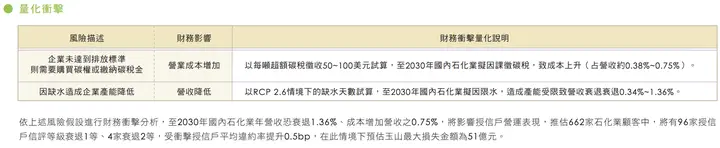
กลยุทธ์ (Strategy):นักลงทุนและผู้มีส่วนได้เสียอื่นเข้าใจว่าประเด็นภูมิอากาศกระทบธุรกิจ นโยบาย และการวางแผนการเงินขององค์กรในระยะสั้น (ภายใน 1 ปี) กลาง (ภายใน 1-11 ปี) และยาว (ภายใน 11-81 ปี) อย่างไร เพื่อคาดการณ์ผลการดำเนินงานในอนาคต ตัวอย่างเช่น กลยุทธ์บริหารการเปลี่ยนแปลงสภาพภูมิอากาศในรายงานความยั่งยืนปี 2020 ของ AcBel ระบุและอธิบายความเสี่ยงกับโอกาสที่มีผลสำคัญระดับปานกลางถึงสูงต่อองค์กร ครอบคลุมประเด็นความเสี่ยงจากการเปลี่ยนผ่าน ความเสี่ยงทางกายภาพ โอกาสการใช้ทรัพยากร โอกาสด้านผลิตภัณฑ์และบริการ และการจัดหาพลังงาน รวมทั้งช่วงเวลาที่ได้รับผล ผลกระทบต่อห่วงโซ่คุณค่า ผลกระทบทางการเงิน และมาตรการรับมือ
▾ คำอธิบายความเสี่ยงและโอกาสด้านภูมิอากาศกับกลยุทธ์รับมือในรายงานความยั่งยืนปี 2020 ของ AcBel แสดงภาพบางส่วนเพื่ออ้างอิง
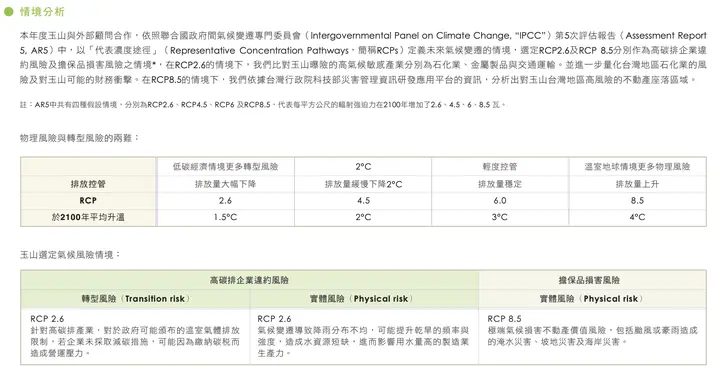
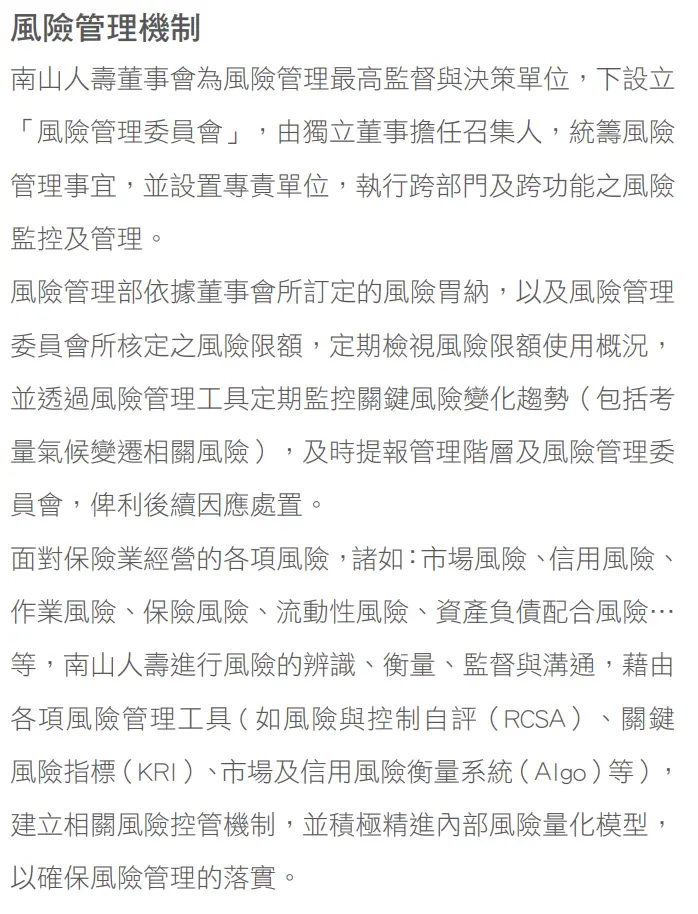
การบริหารความเสี่ยง (Risk Management):นักลงทุนและผู้มีส่วนได้เสียอื่นต้องเข้าใจวิธีระบุ ประเมิน และบริหารความเสี่ยงด้านภูมิอากาศขององค์กร เช่น การผนวกความเสี่ยงภูมิอากาศเข้ากับกระบวนการบริหารความเสี่ยงเดิม เพื่อประเมินภาพรวมความเสี่ยงและกิจกรรมบริหาร ตัวอย่างเช่น รายงานความยั่งยืนปี 2020 ของ Nan Shan Life อธิบายว่าคณะกรรมการบริษัทกำหนดระดับความเสี่ยงที่ยอมรับได้ก่อน จากนั้นคณะกรรมการความเสี่ยงกำหนดเพดานความเสี่ยง แล้วใช้เครื่องมือบริหารความเสี่ยงติดตามแนวโน้มความเสี่ยงหลักอย่างสม่ำเสมอ โดยคำนึงถึงความเสี่ยงจากการเปลี่ยนแปลงสภาพภูมิอากาศด้วย
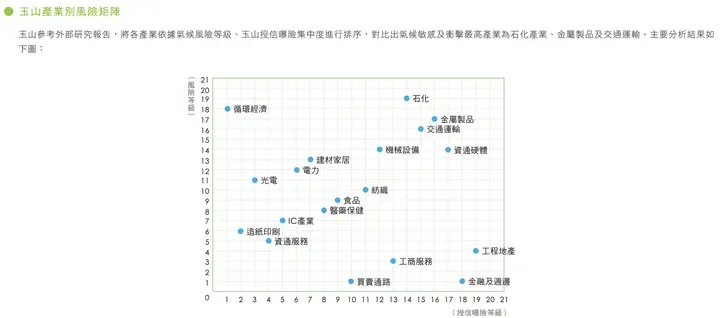
ตัวชี้วัดและเป้าหมาย (Metrics and Targets): นักลงทุนและผู้มีส่วนได้เสียอื่นต้องเข้าใจวิธีวัดและติดตามความเสี่ยงกับโอกาสด้านภูมิอากาศ เพื่อประเมินผลตอบแทนที่อาจได้รับหลังปรับความเสี่ยง ความสามารถปฏิบัติตามภาระผูกพันทางการเงิน ระดับการเผชิญความเสี่ยงภูมิอากาศ และความคืบหน้าด้านการบริหารกับปรับตัวต่อความเสี่ยงได้ดียิ่งขึ้น รวมถึงเปรียบเทียบระหว่างองค์กรหรือบริษัทในอุตสาหกรรมเดียวกัน ตัวอย่างเช่น ตัวชี้วัดและเป้าหมายด้านภูมิอากาศในรายงานความยั่งยืนปี 2020 ของ AcBel ใช้ปริมาณและความเข้มข้นการปล่อยก๊าซเรือนกระจก การใช้พลังงานและทรัพยากร และการจัดซื้อสีเขียวเป็นตัววัดผลกระทบความเสี่ยงภูมิอากาศ อีกทั้งนำวิธีการ SBTi มาใช้กำหนดเป้าหมายลดก๊าซเรือนกระจก Scope 1 ถึง Scope 3
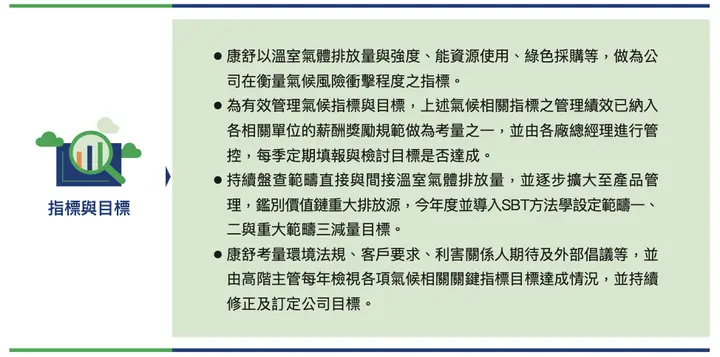
▾ ตัวชี้วัดและเป้าหมายด้านการเปลี่ยนแปลงสภาพภูมิอากาศในรายงานความยั่งยืนปี 2020 ของ AcBel
ธุรกิจควรทำอะไรต่อ?
หากมีการเปิดเผยตาม TCFD แล้ว ให้จับคู่เนื้อหาเดิมกับ IFRS S2 เพื่อหาสิ่งที่ขาด ได้แก่ ความเชื่อมโยงทางการเงิน ข้อมูลเปรียบเทียบ ขอบเขตข้อมูล และหลักฐานที่ตรวจสอบย้อนกลับได้ หากยังไม่มีการเปิดเผยด้านภูมิอากาศ ให้ใช้เสาหลัก 4 ด้านเป็นกรอบ ระบุหน่วยงานรับผิดชอบ แหล่งข้อมูล กระบวนการตรวจสอบ และกำหนดเสร็จของแต่ละด้าน
ข้อมูลทางการ:
คำถามที่พบบ่อย
ดูทั้งหมดTCFD จัดตั้งเมื่อใด?
คณะทำงานด้านการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศ (TCFD) จัดตั้งในปี 2015 โดย Financial Stability Board (FSB) เพื่อรับมือการเปลี่ยนแปลงสภาพภูมิอากาศและความตกลงปารีส พร้อมเสนอแนะการเปิดเผยข้อมูลความเสี่ยงและโอกาสด้านภูมิอากาศ
จนถึงปัจจุบัน บริษัทไต้หวันกี่แห่งสนับสนุน TCFD?
จนถึงปัจจุบัน บริษัทไต้หวันมากกว่า 90 แห่งสนับสนุน TCFD เช่น TSMC, Cathay Financial Holdings, China Airlines และ Evergreen Marine สะท้อนความสำคัญของ TCFD ในภาคธุรกิจไต้หวัน
บริษัทไต้หวันอ้างอิง TCFD ในรายงานความยั่งยืนในสัดส่วนเท่าใด?
ตามการสำรวจสถานการณ์และแนวโน้มรายงานความยั่งยืนในไต้หวันและเอเชียแปซิฟิก รายงานความยั่งยืนของบริษัทไต้หวันที่เผยแพร่ในปี 2020 มีประมาณ 231 บริษัทที่ตอบรับ TCFD คิดเป็นมากกว่า 1 ใน 3 ของบริษัทที่เผยแพร่รายงานความยั่งยืน
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่