หากอ่านสองบทความก่อนหน้าของเรา “3 ผลกระทบต่อธุรกิจและกลยุทธ์รับมือระบบประเมิน ESG ใหม่ปี 2026” และ “โอกาสตรวจสอบสุดท้ายในการประเมิน ESG ปี 2026” แล้ว คงเข้าใจพื้นฐานเรื่อง 75 ข้อ น้ำหนัก E 21% / S 31% / G 48% ช่วงประเมิน 2026/1/1–2026/12/31 (ปีสาธารณรัฐจีน 115/1/1–115/12/31), กำหนดยื่นรายงานความยั่งยืน 2026/8/31 (ไม่ใช่วันสิ้นสุดข้อมูลประเมินทั้งหมด) และ A/B/A+/AA แล้ว
บทความนี้จะไม่กล่าวซ้ำเรื่องเหล่านั้น
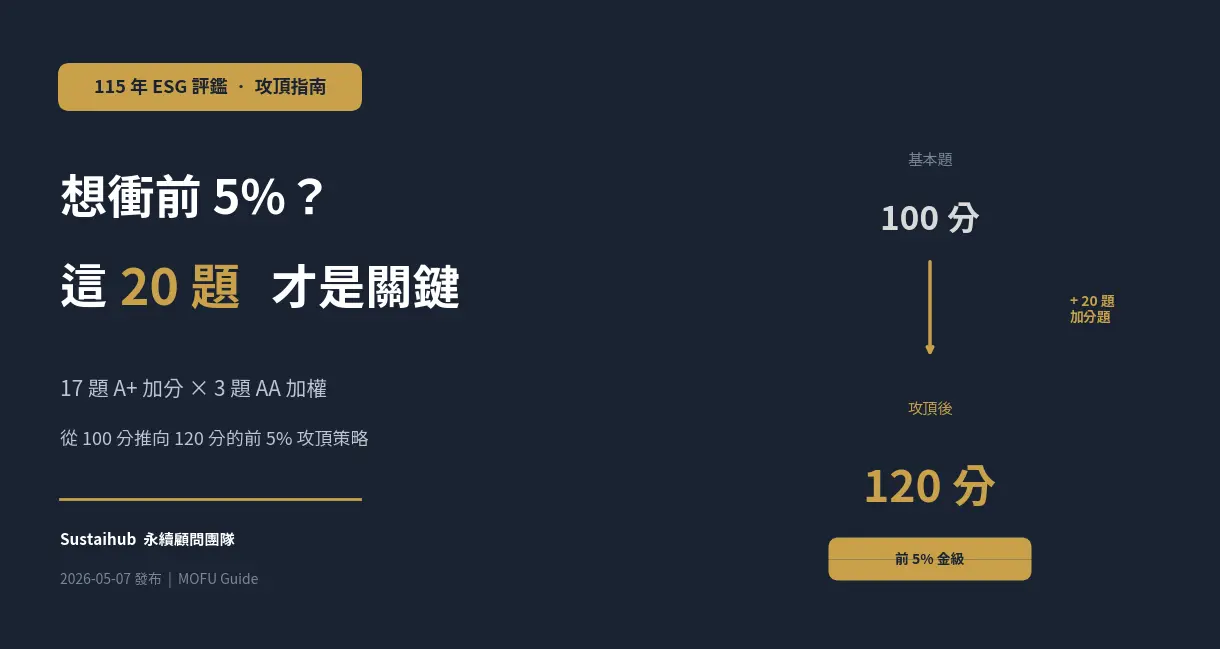
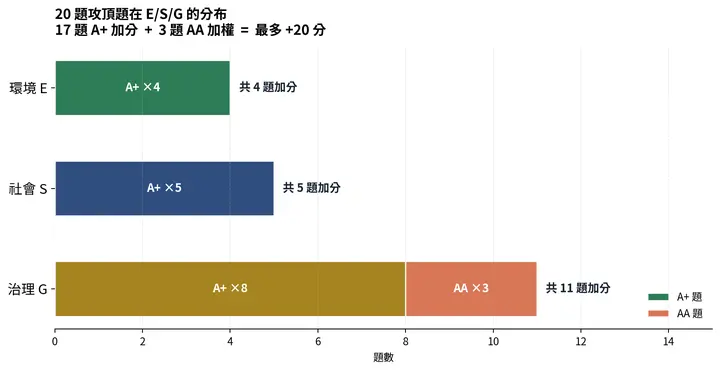
ปีนี้ขณะช่วยลูกค้าตรวจร่าง คำถามที่พบบ่อยกลับเป็น “ถ้าจะขยับจากระดับกลางไปกลุ่มบน 5% ต้องทำอะไร?” คำตอบอยู่ที่ข้อเพิ่มคะแนนรวม 20 ข้อ คือ 3 AA + 17 A+
แต่ละข้อต่อไปจะแบ่งเป็น “ข้อความเงื่อนไขต้นฉบับ” “ข้อสังเกตตลาด” และ “เวลาที่คาดใช้” แต่เลือกเขียนเน้นส่วนที่สำคัญที่สุดของแต่ละข้อ เหตุผลง่าย ๆ คือบางข้อคอขวดใหญ่คือ “ไม่มีใครอยากทำ” เขียนเงื่อนไขเพิ่มเท่าไรก็ไม่ช่วย
คำชี้แจงแหล่งข้อมูล: ข้อความเงื่อนไขทุกตัวชี้วัดในบทความมาจากประกาศทางการ TWSE “ตัวชี้วัดประเมิน ESG ปี 2026 (115) ครั้งที่ 1” ความต่างของถ้อยคำ เช่น “อย่างน้อย” กับ “ควร” หรือ “ปีละครั้ง” กับ “ประจำปี” อาจกระทบการตัดสินความสอดคล้อง แนะนำเทียบตารางตัวชี้วัดล่าสุดในส่วนข้อมูลการประเมิน ESG ของ TWSEก่อนเผยแพร่ด้วย
เหตุใดทำครบ 75 ข้อได้เพียง 100 คะแนน? เข้าใจสูตรของระบบก่อน
สูตรคะแนนปีนี้ของ TWSE เป็นดังนี้:
คะแนนรวม = [คะแนน E ÷ จำนวนข้อ E ที่ใช้ × 21%
+ คะแนน S ÷ จำนวนข้อ S ที่ใช้ × 31%
+ คะแนน G ÷ จำนวนข้อ G ที่ใช้ × 48%] × 100
+ คะแนนถ่วงน้ำหนัก AA (สูงสุด +3)
+ คะแนนเพิ่ม A+ (สูงสุด +17)
± คะแนนพิเศษเพิ่ม/ลด (เพิ่มหรือหักตามกรณี ครั้งละ 1 คะแนนขึ้นไป หักได้จนเหลือ 0)
สำคัญ: ตัวหารคือจำนวนข้อที่ใช้ ไม่ใช่ 16/23/36 ตายตัว ตัวอย่างชี้แจง TWSE ปี 2026 (115) ใช้ E=16, S=23, G=35 (มิติ G มี 1 ข้อไม่ใช้ตามสถานการณ์บริษัท จึง 36−1=35) ตัวหารจริงปรับตามจำนวนข้อที่ไม่ใช้ของบริษัท
รวมสามมิติแบบร้อยละได้สูงสุด 100 คะแนน หากผ่าน AA และ A+ ครบทั้ง 20 ข้อจะได้เพิ่มอีก 20 คะแนน รวมสูงสุด 120 คะแนน ส่วนคะแนนพิเศษให้ตามกรณี และการหักคะแนนหักได้จนเหลือ 0 การออกแบบข้อเพิ่มคะแนน 20 ข้อนี้ทำให้การประเมินครั้งนี้แยกความแตกต่างได้เด่นกว่าเดิม คะแนนอาจห่างกันกว่า 20 ตามความครบถ้วนของข้อเพิ่มคะแนน
ตัวอย่างเปรียบเทียบตัวเลขที่เป็นรูปธรรม
สมมติบริษัท A และ B ทำข้อพื้นฐาน 75 ข้อครบ:
| รายการ | บริษัท A (เน้นพื้นฐานเท่านั้น) | บริษัท B (ทำ 20 ข้อเพิ่มคะแนนด้วย) |
|---|---|---|
| คะแนนมิติจาก 75 ข้อพื้นฐาน | 100 คะแนน | 100 คะแนน |
| เพิ่ม A+ (สูงสุด 17 คะแนน) | 0 คะแนน | +12 คะแนน |
| ถ่วงน้ำหนัก AA (สูงสุด 3 คะแนน) | 0 คะแนน | +3 คะแนน |
| เพิ่ม/ลดพิเศษ | 0 คะแนน | +2 คะแนน |
| รวม | 100 คะแนน | 117 คะแนน |
| ช่วงอันดับประมาณ (กลุ่มทั่วไปทุนตั้งแต่ 10,000 ล้านดอลลาร์ไต้หวัน) | 21–35% | บน 5% |
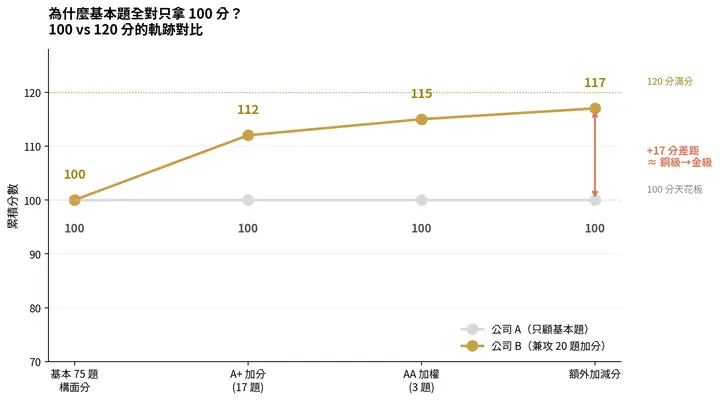
สองบริษัทเขียนเนื้อหาสิ่งแวดล้อม สังคม และธรรมาภิบาลเหมือนกัน แต่ B ทำการดำเนินงานเพิ่มคะแนนที่เป็นรูปธรรมอีก 20 เรื่อง จึงขยับช่วงอันดับเต็ม 2 ระดับ
ประเด็นสำคัญ: หากทรัพยากรไม่พอ แทนขยายข้อความข้อหนึ่งจาก 800 เป็น 1500 ตัวอักษร ใช้แรงเท่ากันทำเงื่อนไขเพิ่มคะแนนทั้ง 20 ข้อให้ครบทีละรายการดีกว่า
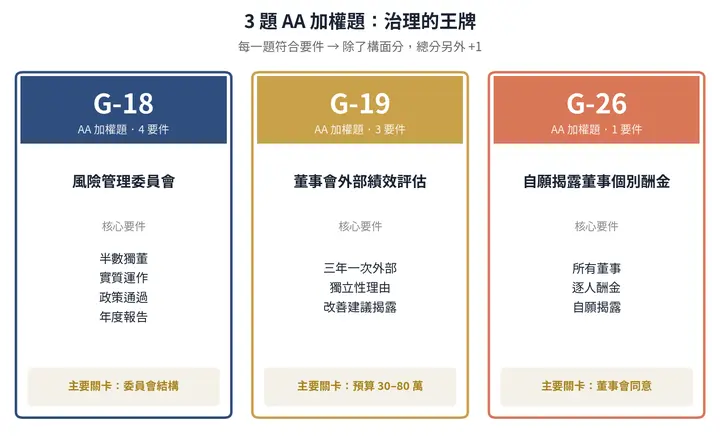
3 ข้อถ่วงน้ำหนัก AA: G-18, G-19, G-26 — 3 ข้อสำคัญต่อความโปร่งใสธรรมาภิบาล
AA เป็นการออกแบบพิเศษที่สุดของระบบครั้งนี้ เมื่อครบเงื่อนไข นอกจากคิดในคะแนนมิติแล้ว ยังเพิ่มคะแนนรวมอีก 1 ทั้ง 3 ข้ออยู่มิติ G แปลว่า TWSE มองว่า “3 เรื่องนี้เป็นจุดแบ่งระดับความโปร่งใสธรรมาภิบาล”
G-18: คณะกรรมการบริหารความเสี่ยงกำกับการบริหารความเสี่ยง
ข้อความเงื่อนไขต้นฉบับ (ต้องครบทั้ง 4 ข้อ ได้คะแนนมิติ + คะแนนรวม +1):
- ให้คณะกรรมการตรวจสอบหรือคณะกรรมการเฉพาะหน้าที่ระดับคณะกรรมการบริษัท (เช่น คณะกรรมการบริหารความเสี่ยง) กำกับบริหารความเสี่ยง มีสมาชิกตั้งแต่ 3 คน และอย่างน้อยครึ่งหนึ่งเป็นกรรมการอิสระ
- 2. คณะกรรมการบริษัทอนุมัตินโยบายและกระบวนการบริหารความเสี่ยง พร้อมเปิดเผย
- 3. เปิดเผยโครงสร้างองค์กร กระบวนการบริหารความเสี่ยง และการดำเนินงานปี 2026 (115)
- 4. เปิดเผยความถี่รายงานต่อคณะกรรมการ (อย่างน้อยปีละครั้ง) หรือวันที่รายงานในปีนั้น
ข้อสังเกตตลาดของเรา: ครึ่งปีแรกเราทบทวนสถานะลูกค้าจดทะเบียน TWSE/TPEx หลายแห่ง ปัญหาพบบ่อยไม่ใช่ไม่มีคณะกรรมการ แต่คือ “สัดส่วนกรรมการอิสระในคณะกรรมการไม่ถึงครึ่ง” อาจลาออกกลางปี เลือกแทนช้า หรือนับผู้ตรวจการบริษัทเข้าไปด้วย อีกเรื่องคือรวมบริหารความเสี่ยงในคณะกรรมการตรวจสอบ แต่รายงานประชุมทั้งปีไม่มีวาระความเสี่ยงแยกชัด ผู้ประเมินจะตัดสินไม่สอดคล้องทั้งสองกรณี
ประเด็นสำคัญ: G-18 ไม่ใช่ถามว่ามีคณะกรรมการไหม แต่ถามสองเรื่องคือโครงสร้างและปีนั้นได้ประชุมหารือความเสี่ยงจริงหรือไม่
G-19: ประเมินผลงานคณะกรรมการโดยภายนอก
ข้อความเงื่อนไขต้นฉบับ (ต้องครบทั้ง 3 ข้อ ได้คะแนนมิติ + คะแนนรวม +1):
- ระเบียบประเมินผลงานคณะกรรมการผ่านอนุมัติจากคณะกรรมการ และกำหนดประเมินภายนอกอย่างน้อยทุก 3 ปี
- 2. เปิดเผยวันดำเนินการภายใน 3 ปีล่าสุด (2024–2026 หรือ 113–115) ชื่อองค์กรภายนอกหรือผู้เชี่ยวชาญประธานประเมิน เหตุผลความเป็นอิสระ วิธีประเมิน (แบบสอบถาม/เยี่ยมสถานที่) หัวข้อ และวันเสนอผลต่อคณะกรรมการ
- 3. สรุปผลประเมินภายนอก รวมข้อเสนอปรับปรุงและแผนปรับปรุงอนาคต
เลือกผู้ประเมินภายนอกรายใด? วิเคราะห์ราคาตลาดและกรอบประเมิน
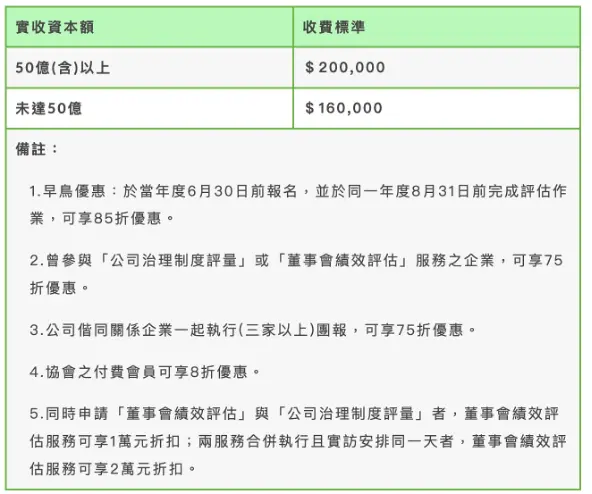
บริษัทที่ประเมินภายนอกครั้งแรกอ้างอิงค่าบริการพื้นฐานที่เผยแพร่ของ “สมาคมกำกับดูแลกิจการไต้หวัน (CGA)” ได้ อยู่ราว NT$ 160,000 ถึง 200,000 (ปรับตามขนาดและรายละเอียดความต้องการ) หากเลือกสำนักงานบัญชีใหญ่หรือองค์กรภายนอกอื่น ค่าใช้จ่ายรวมอาจเป็น 300,000–800,000 ดอลลาร์ไต้หวัน
องค์กรผู้เชี่ยวชาญมักวิเคราะห์การทำงานคณะกรรมการเชิงลึกใน 5 มิติ:
- องค์ประกอบและแบ่งงาน: ภูมิหลังสมาชิกหลากหลายหรือไม่? คณะกรรมการย่อยทำหน้าที่ได้หรือไม่?
- การชี้นำและกำกับ: ชี้นำกลยุทธ์บริษัทและติดตามผลงานฝ่ายบริหารได้จริงหรือไม่?
- การมอบอำนาจและความเสี่ยง: กลไกมอบอำนาจชัดหรือไม่? ระบบควบคุมความเสี่ยงครบหรือไม่?
- การสื่อสารและร่วมงาน: ข้อมูลไหลระหว่างกรรมการและระหว่างกรรมการกับฝ่ายบริหารคล่องตัวหรือไม่?
- วินัยและพัฒนา: การเรียนรู้ต่อเนื่องของกรรมการและการปฏิบัติตามจริยธรรม
G-26: เปิดเผยค่าตอบแทนกรรมการรายบุคคลโดยสมัครใจ
ข้อความเงื่อนไขต้นฉบับ (ครบอย่างใดอย่างหนึ่ง ได้คะแนนมิติ + คะแนนรวม +1)
- เปิดเผยโดยสมัครใจสำหรับกรรมการทุกคนในรายละเอียดค่าตอบแทนรายบุคคล
- หลังเปิดเผยกรรมการบางคนตามกฎหมาย บริษัทเปิดเผยโดยสมัครใจสำหรับกรรมการที่เหลือทั้งหมดในรายละเอียดค่าตอบแทนรายบุคคล
ข้อนี้เงื่อนไขสั้นที่สุด แต่มักเป็นข้อที่ผลักดันยากที่สุดใน 3 ข้อ AA เหตุไม่ใช่วิธีเขียนรายงาน แต่เป็นท่าทีคณะกรรมการ
เราเคยพบหลายครั้งว่าฝ่ายยั่งยืนต้องการเปิดครบ แต่คณะกรรมการ โดยเฉพาะธุรกิจครอบครัวและกรรมการผู้ถือหุ้นใหญ่ คัดค้านหนักด้วยเหตุข้อมูลส่วนบุคคล การเทียบคู่แข่ง หรือความเป็นส่วนตัวครอบครัว แต่นี่เองคือเหตุที่ TWSE ให้ความสำคัญ เพราะบริษัทที่กล้าเปิดมีความโปร่งใสธรรมาภิบาลสูงกว่าคู่แข่ง 90% อยู่หนึ่งระดับ สัญญาณนี้มีน้ำหนักมากต่อผู้ลงทุนต่างชาติ กองทุนความมั่งคั่งแห่งชาติ และการเลือกหุ้น ETF
ประเด็นสำคัญ: G-26 เป็น AA ข้อเดียวในสามข้อที่ “การตัดสินใจว่าจะเขียนหรือไม่อยู่ที่คณะกรรมการ ไม่ใช่รายงาน” แนะนำประธานและกรรมการอิสระเริ่มเปิดก่อน แล้วค่อยขยายครบทุกคน
สรุปย่อย: AA ทั้ง 3 ไม่ได้แก้ด้วยเขียนเพิ่ม ต้องปรับโครงสร้างคณะกรรมการ ตั้งงบประเมินภายนอก และรับอนุมัติเปิดค่าตอบแทน ประเมินคร่าว ๆ บริษัทที่ไม่ได้ AA ทั้ง 3 และ A+ ต่ำกว่า 10 ข้อ แทบเป็นไปไม่ได้ที่จะติดบน 5% ปีนี้
17 ข้อเพิ่มคะแนนตามระดับ A+: “เงื่อนไขชั้นที่สอง” ในแต่ละมิติ E/S/G
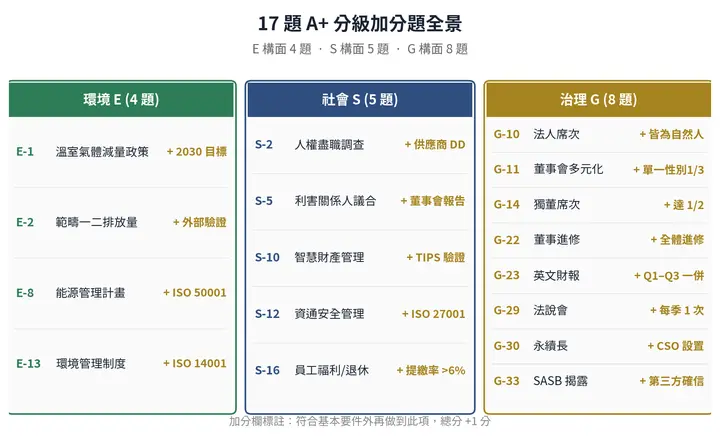
A+ ออกแบบเรียบง่าย:ครบเงื่อนไขพื้นฐาน → ได้คะแนนมิติ; ครบเงื่อนไขเพิ่มอีกข้อ → คะแนนรวมเพิ่ม 1 ทั้ง 17 ข้อเพิ่มได้ 17 คะแนน แบ่ง E 4 ข้อ S 5 ข้อ G 8 ข้อ
ประเด็นสำคัญ: A+ มิติ E มี 3 ข้อติดการรับรองภายนอก (ISO หรือทวนสอบบุคคลที่สาม) ซึ่งใช้ตั้งแต่ครึ่งปีถึงหนึ่งปี หากเริ่มเดือนเมษายน E-2 / E-8 / E-13 มักไม่ทันยื่น 8/31
4 ข้อ A+ มิติ E (คะแนนเพิ่มสิ่งแวดล้อม)
| ตัวชี้วัด | เงื่อนไขพื้นฐาน | เงื่อนไขเพิ่มคะแนน | ต้นทุนดำเนินการ |
|---|---|---|---|
| E-1 นโยบายบริหารลดก๊าซเรือนกระจก | กำหนดและเปิดเผยเป้าหมายเชิงปริมาณปีอนาคต + มาตรการขับเคลื่อน | กำหนดและเปิดเผยเป้าหมายเชิงปริมาณปี 2030 กลยุทธ์และแผนดำเนินงานเพิ่ม | ปานกลาง |
| E-2 การปล่อย Scope 1, 2 สองปีย้อนหลัง | เปิดเผยรายปี 2024, 2025 (113, 114) ของ Scope 1, 2 (ปี 2025/114 ต้องใช้ขอบเขตแม่–ลูกในงบรวม) | ทั้งปี 2024, 2025 (113, 114) ได้รับทวนสอบภายนอก | สูง |
| E-8 แผนบริหารพลังงาน | เปิดเผยแผนและการดำเนินงานบริหารพลังงาน | รับรองบริหารพลังงาน เช่น ISO 50001 และเปิดเผยอายุรับรอง (ครอบคลุมถึง 2026/115) | สูง |
| E-13 ระบบบริหารสิ่งแวดล้อม | เปิดเผยระบบและการดำเนินงานบริหารสิ่งแวดล้อม | รับรอง ISO 14001, Oeko-Tex 1000 (สิ่งทอ) หรือ bluesign® (สิ่งทอ) พร้อมอายุรับรอง | ปานกลาง–สูง |
5 ข้อ A+ มิติ S (คะแนนเพิ่มสังคม)
| ตัวชี้วัด | เงื่อนไขพื้นฐาน | เงื่อนไขเพิ่มคะแนน | ต้นทุนดำเนินการ |
|---|---|---|---|
| S-2 กระบวนการตรวจสอบสิทธิมนุษยชนรอบด้าน | เปิดเผยกระบวนการ + ขอบเขตสำรวจปีนั้น ประเด็นสำคัญ มาตรการบรรเทา/เยียวยา | เปิดเผยกระบวนการและผลดำเนินงานตรวจสอบสิทธิมนุษยชนรอบด้านของซัพพลายเออร์เพิ่ม | ปานกลาง |
| S-5 ระบุและสื่อสารผู้มีส่วนได้เสีย | เปิดเผยกลุ่มผู้มีส่วนได้เสีย ประเด็น ช่องทางสื่อสารและการตอบสนอง | รายงานการสื่อสารกับแต่ละกลุ่มต่อคณะกรรมการเป็นระยะ | ต่ำ |
| S-10 แผนบริหารทรัพย์สินทางปัญญา | เปิดเผยแผน IP + ความถี่รายงานคณะกรรมการ | ใช้ TIPS, ISO 56001 หรือระบบคล้ายกัน และผ่านทวนสอบบุคคลที่สาม | สูง |
| S-12 บริหารความมั่นคงสารสนเทศและการสื่อสาร | สร้างกรอบบริหารความเสี่ยงไซเบอร์ + นโยบาย + วัดทรัพยากรที่ลงเชิงปริมาณ | ใช้ ISO 27001 / CNS 27001 ฯลฯ และผ่านทวนสอบบุคคลที่สาม | สูง |
| S-16 สวัสดิการพนักงานและระบบเกษียณ | แจกแจงสวัสดิการ + รายละเอียดระบบเกษียณ (ห้ามจบเพียง “สมทบตามกฎหมายแล้ว”) | ช่วง 2025/12–2026/11 (114/12–115/11) พนักงานที่นายจ้างสมทบระบบบำนาญแรงงานใหม่เฉลี่ยเกิน 6% ต้องมีสัดส่วนเกิน 10% | สูง (กระทบการเงิน) |
8 ข้อ A+ มิติ G (คะแนนเพิ่มธรรมาภิบาล)
มิติ G มี A+ มากที่สุด แบ่งเป็นกลุ่มโครงสร้าง และกลุ่มการเปิดเผยซึ่งมีธรรมชาติต่างกันมาก:
| ตัวชี้วัด | เงื่อนไขพื้นฐาน | เงื่อนไขเพิ่มคะแนน |
|---|---|---|
| G-10 ที่นั่งกรรมการของนิติบุคคลรายเดียว | ผู้แทนนิติบุคคลรายเดียวและบริษัทย่อยอาจมีตั้งแต่ 1/3 | กรรมการทุกคนเป็นบุคคลธรรมดา (ไม่รวมผู้แทนนิติบุคคล) |
| G-11 ความหลากหลายคณะกรรมการ | กำหนดนโยบายหลากหลาย + เป้าหมายบริหาร + เปิดเผยผลปฏิบัติ | สิ้นปีประเมิน ที่นั่งกรรมการเพศหนึ่ง ≥ 1/3 |
| G-14 ที่นั่งกรรมการอิสระ | สิ้นปีกรรมการอิสระตั้งแต่ 1/3 | สิ้นปีกรรมการอิสระตั้งแต่ 1/2 |
| G-30 คณะกรรมการพัฒนาความยั่งยืน | ตั้งคณะกรรมการ (ตั้งแต่ 3 คน 1 คนเป็นกรรมการบริษัท) + เปิดเผยการดำเนินงาน | ให้ CSO ดำเนินงานความยั่งยืนและรายงานคณะกรรมการ (อย่างน้อยปีละครั้ง) |
| ตัวชี้วัด | เงื่อนไขพื้นฐาน | เงื่อนไขเพิ่มคะแนน |
|---|---|---|
| G-22 พัฒนาความรู้กรรมการอิสระ | กรรมการอิสระอบรมครบชั่วโมงตามเกณฑ์ | กรรมการทุกคนอบรมครบตามเกณฑ์ |
| G-23 งบการเงินอังกฤษ | เปิดเผยงบรวม/เฉพาะกิจการภาษาอังกฤษปี 2025 (114) ก่อนประชุมสามัญผู้ถือหุ้น 18 วัน | เปิดเผยงบอังกฤษ Q1–Q3 ปี 2026 (115) เพิ่ม (ยื่นภายใน 2 เดือนหลังครบกำหนดฉบับจีน) |
| G-29 ประชุมนักลงทุนสถาบัน | อย่างน้อย 2 ครั้ง (ครั้งแรกกับสุดท้ายในปีห่างอย่างน้อย 3 เดือน) + ภาพและเสียงประชุม | อย่างน้อยไตรมาสละ 1 ครั้ง (แยกผลดำเนินงาน Q4/2025–Q3/2026 หรือ Q4/114–Q3/115) |
| G-33 เปิดเผยตาม SASB | อ้าง SASB เปิดตัวชี้วัดอุตสาหกรรมปี 2025 (114) | รับความเชื่อมั่นหรือรับรองบุคคลที่สามสำหรับข้อมูลตัวชี้วัด SASB |
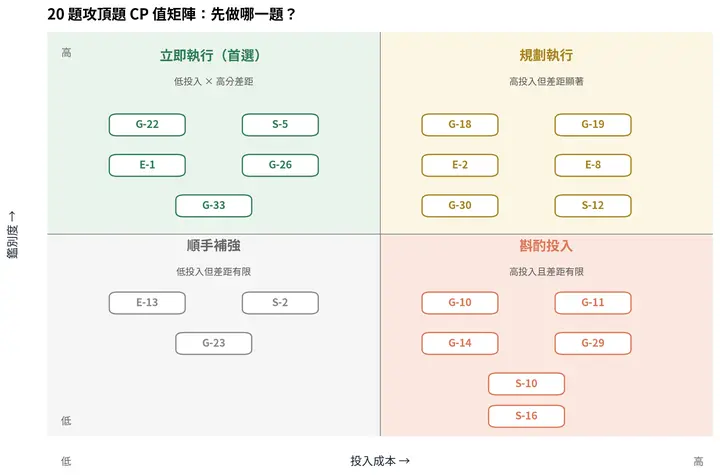
เมทริกซ์ 2×2 การลงทุน × ความสามารถแยกความแตกต่าง: ควรเริ่มข้อใดก่อน?
ทั้ง 20 ข้อสำคัญ แต่หากเหลือ 3–6 เดือนต้องเรียงตาม “ลงทุนต่ำ × แยกความแตกต่างได้สูง” ลำดับต่อไปมาจากประสบการณ์กำหนดการจริงที่ช่วยลูกค้าจดทะเบียนในครึ่งปีที่ผ่านมา:
Top 5 ข้อ A+/AA คุ้มค่าที่เพิ่มความพร้อมได้ใน 3 เดือน
| ลำดับ | ตัวชี้วัด | เหตุที่ทำได้เร็ว | การลงทุนประมาณ |
|---|---|---|---|
| 1 | G-22 อบรมกรรมการทุกคน | จัดอบรมเติมชั่วโมงก่อนสิ้นปีได้ | ต่ำ (< NT$ 50,000) |
| 2 | S-5 รายงานการมีส่วนร่วมผู้มีส่วนได้เสียต่อคณะกรรมการ | บรรจุผลการมีส่วนร่วมประจำปีในวาระประชุมหนึ่งครั้ง | ต่ำ (เฉพาะวาระ) |
| 3 | E-1 เป้าหมายลดก๊าซเรือนกระจกเชิงปริมาณปี 2030 | หากมีเป้าเดิม ขยายถึง 2030 ได้ | ปานกลาง (ค่าที่ปรึกษา) |
| 4 | G-26 เปิดค่าตอบแทนกรรมการรายคนสมัครใจ | มติคณะกรรมการ + อัปเดตรายงานประจำปี ต้นทุนหลักคือความตั้งใจธรรมาภิบาล | ต่ำ (ต้องคณะกรรมการเห็นชอบ) |
| 5 | G-33 คะแนนความเชื่อมั่น SASB บุคคลที่สาม | หากทำ ISAE 3000 แล้ว ขยายขอบเขต SASB เพิ่มได้ | ปานกลาง (+ ค่าทวนสอบ) |
รายการขั้นสูงที่วางแผน 6–12 เดือน
- E-2 ทวนสอบ Scope 1, 2 ภายนอก (SGS, BSI, DNV, BV, + 3–6 เดือน)
- E-8 รับรองบริหารพลังงาน ISO 50001 (+ 6–9 เดือน)
- E-13 รับรองสิ่งแวดล้อม ISO 14001 (ส่วนใหญ่มีแล้ว ถ้ายังไม่มี + 6–9 เดือน)
- S-12 รับรองความมั่นคงสารสนเทศ ISO 27001 (+ 6–12 เดือน)
- G-19 ประเมินคณะกรรมการภายนอก (CGA หรือที่ปรึกษา + 1–2 เดือนจัดตาราง)
ต้องมีมติคณะกรรมการ & วางแผนระยะยาว
- G-10 กรรมการทุกคนเป็นบุคคลธรรมดา (การเลือกกรรมการวาระถัดไป)
- G-14 กรรมการอิสระตั้งแต่ 1/2 ของที่นั่ง (การเลือกวาระถัดไป)
- G-18 กรรมการอิสระอย่างน้อยครึ่งในคณะกรรมการบริหารความเสี่ยง (ข้อบังคับ/องค์ประกอบ)
- G-30 ตั้ง CSO (มติคณะกรรมการเพิ่มตำแหน่ง)
บทส่งท้าย: กุญแจจาก 100 สู่ 120 คือ “ระบบ” ไม่ใช่ “เติมเอกสาร”
หลายบริษัทเริ่มเติมเอกสารก่อนประเมินเพียง 3 เดือนทุกปี แต่สาระของ ESG ไม่ใช่เกมเติมเอกสาร เป็นระบบธรรมาภิบาล ตัวชี้วัดทดสอบว่าบริษัทมีกลไกจริงหรือไม่ ไม่ใช่รายงานมีข้อความนั้นไหม
บริษัทที่ยกระดับ 100 เป็น 120 ได้จริงทำ 3 เรื่อง: ปรับโครงสร้างธรรมาภิบาลก่อน (G-10/14/18/30) เปิดข้อมูลดำเนินงานครบ (E-2/8/13, S-9/12, G-3/7/21) แล้วทำทวนสอบ/รับรองให้ครบ (E-13, S-10, G-26) เริ่มระบบ ตามด้วยข้อมูล และเสริมคุณภาพ บริษัทที่ทำลำดับนี้ถูก 120 คะแนนจะตามมาเอง
ทรัพยากรพร้อมใช้ทันที
👉 ทดลองใช้ฟรีฐานค้นกรณีศึกษา SustainAI→: ค้นคำเช่น “Chief Sustainability Officer” “ประเมินผลงานภายนอก” “ค่าตอบแทนกรรมการรายบุคคล” เพื่อเทียบวิธีเปิดเผยของบริษัทจดทะเบียนที่ได้คะแนนเพิ่มแล้ว