
[ล่าสุด 2026]EU CBAM เริ่มระยะบังคับใช้เต็มรูปแบบ: ผู้ส่งออกไต้หวันรักษาความสามารถแข่งขันโลกอย่างไร?
เมื่อกลไกปรับคาร์บอนก่อนข้ามพรมแดนของ EU (CBAM) เข้าสู่ระยะบังคับใช้เต็มรูปแบบ (Definitive Phase) วันที่ 1 มกราคม 2026 ผู้ส่งออกไต้หวันเผชิญโจทย์ใหม่ที่กระทบต้นทุนส่งออกและการแข่งขัน บทความนี้วิเคราะห์ระบบล่าสุด เน้นข้อมูลวัดจริง การหักค่าธรรมเนียมคาร์บอน และกระบวนการรายงาน เพื่อเปลี่ยนความเสี่ยงคาร์บอนเป็นความได้เปรียบ
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- บทนำ: จุดเปลี่ยนปี 2026 ทำไมธุรกิจรอต่อไม่ได้?
- 1. ระบบปี 2026: จากรายงานอย่างเดียวสู่การเรียกเก็บจริง
- 2. เลิกหวังพึ่งค่าเริ่มต้น: ข้อมูลวัดจริงช่วยควบคุมต้นทุนคาร์บอน
- 3. การหักค่าธรรมเนียมคาร์บอน: ทำอย่างไรไม่ให้จ่ายเกินจำเป็น?
- 4. แนวทางปฏิบัติ: 5 ขั้นตอนจัดการกระบวนการรายงาน CBAM
- บทส่งท้าย: เมื่อ AI พบ CBAM เปลี่ยนความกังวลสู่การกำกับข้อมูลอัตโนมัติ
บทนำ: จุดเปลี่ยนปี 2026 ทำไมธุรกิจรอต่อไม่ได้?
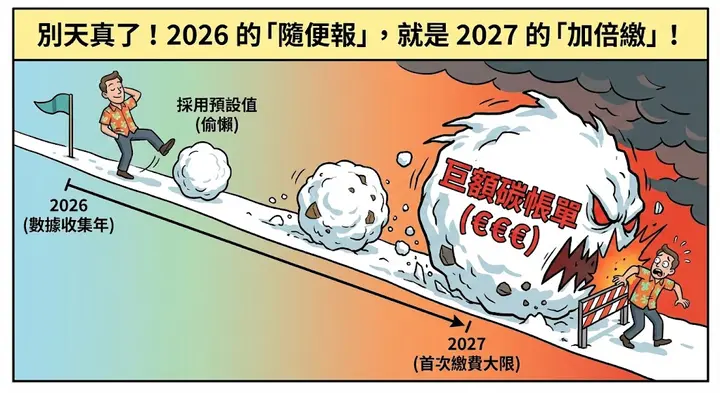
ผู้ส่งออกไต้หวันจำนวนมากเข้าใจผิดว่าเริ่มซื้อใบรับรอง CBAM ในปี 2027 จึงผ่อนคลายในปี 2026 ได้ แต่การปล่อยจากสินค้านำเข้าตลอดปี 2026 จะเป็นฐานคำนวณใบรับรองชุดแรก โดยกำหนดยื่นรายงานประจำปีและส่งมอบใบรับรองครั้งแรกคือ 30 กันยายน 2027 ข้อมูลไม่แม่นยำหรือการพึ่งค่าเริ่มต้นอาจทำให้ต้องใช้ใบรับรองมากขึ้น กลายเป็นต้นทุนคาร์บอนสูง
จึงจำเป็นต้องลงมือทันที การสร้างระบบข้อมูลที่วัดจริงไม่เพียงทำให้ปฏิบัติตามข้อกำหนด แต่ยังช่วยปรับราคาเสนอให้เหมาะสมเพื่อรักษาความสามารถแข่งขันในตลาด EU
แนวคิดพื้นฐาน ผลิตภัณฑ์ในขอบเขต และกำหนดเวลาครบถ้วนของ CBAM ดูที่CBAM คืออะไร?; บทความนี้เน้นการรายงานในระยะบังคับใช้เต็มรูปแบบปี 2026
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
1. ระบบปี 2026: จากรายงานอย่างเดียวสู่การเรียกเก็บจริง
เมื่อเข้าสู่ระยะบังคับใช้เต็มรูปแบบ กลไกหลัก CBAM เปลี่ยนจากงานรายไตรมาสเป็นการชำระรายปี โดยมีการเปลี่ยนแปลงสำคัญดังนี้:
- กำหนดซื้อใบรับรอง: 1 กุมภาพันธ์ 2027เริ่มจำหน่ายอย่างเป็นทางการ ผู้นำเข้าต้องซื้อจำนวนใบรับรองตามการปล่อยตลอดปี 2026
- เส้นตายชำระชุดแรก: ต้องส่งรายงานประจำปีและส่งมอบใบรับรองภายใน 30 กันยายน 2027
- การผูกราคา: ใบรับรองสำหรับการนำเข้าปี 2026 ใช้ราคาเฉลี่ยรายไตรมาสของการประมูล EU ETS ตั้งแต่ปี 2027 เปลี่ยนเป็นราคาเฉลี่ยรายสัปดาห์ ยิ่งปล่อยสูง แรงกดดันทางการเงินต่อการส่งออกยิ่งมาก
นี่คือรูปแบบสะสมภาระในปีปัจจุบันและชำระปีถัดไป ยิ่งปล่อยสูงยิ่งต้องใช้ใบรับรองมาก ต้นทุนส่งออกจึงสูงขึ้น บริษัทไต้หวันควรเก็บข้อมูลแต่เนิ่น ๆ เพื่อช่วยผู้นำเข้า EU คำนวณการปล่อยแฝงอย่างแม่นยำ
2. เลิกหวังพึ่งค่าเริ่มต้น: ข้อมูลวัดจริงช่วยควบคุมต้นทุนคาร์บอน
เมื่อใช้ค่าเริ่มต้นในระยะบังคับใช้เต็มรูปแบบ ต้องเพิ่มส่วนบวกตามกฎหมายของแต่ละผลิตภัณฑ์และปี ไม่สามารถใช้สัดส่วนเดียวกับทุกสินค้า บริษัทเปรียบเทียบผลต่อต้นทุนระหว่างข้อมูลกระบวนการจริงกับค่าเริ่มต้นที่ใช้ได้
- ส่วนบวกค่าเริ่มต้น (Markup): ตามภาคผนวก I ของ 2025/2621 ซึ่งแก้ไขโดย Regulation (EU) 2026/1740 ช่องการปล่อยรวมของค่าเริ่มต้นสำหรับซีเมนต์ เหล็ก อะลูมิเนียม และไฮโดรเจน เพิ่ม 10% ในปี 2026, 20% ในปี 2027 และ 30% ตั้งแต่ปี 2028 ปุ๋ยมีกฎแยกและไม่ใช้สัดส่วนนี้
- ข้อดีของค่าจริง (Actual Values): การใช้การปล่อยจริงที่ตรงข้อกำหนดและผ่านการทวนสอบจากผู้ทวนสอบที่ได้รับการรับรอง (Accredited Verifiers) ช่วยหลีกเลี่ยงส่วนบวกค่าเริ่มต้นสำหรับส่วนการปล่อยจริงนั้น แต่ความต่างต้นทุนยังขึ้นกับค่าจริงและค่าเริ่มต้นที่ใช้ ไม่อาจถือว่าประหยัดคงที่ 10%
- ผลทางการเงินต่อเนื่อง: การพึ่งค่าเริ่มต้นอาจทำให้ราคาเสนอแข่งขันไม่ได้ ลูกค้าจึงหันไปหาคู่แข่งที่มีข้อมูลคาร์บอนต่ำ
3. การหักค่าธรรมเนียมคาร์บอน: ทำอย่างไรไม่ให้จ่ายเกินจำเป็น?
ไต้หวันกำลังจะใช้ระบบค่าธรรมเนียมคาร์บอน ผู้ส่งออกมักถามว่าหากจ่ายค่าธรรมเนียมในประเทศแล้ว จะหลีกเลี่ยงการเรียกเก็บ CBAM ซ้ำได้หรือไม่ คำตอบคือได้ EU มีกลไกหักลดสำหรับปัญหานี้ แต่ต้องพิสูจน์ว่าจ่ายราคาคาร์บอนจริงแล้ว และสัมพันธ์โดยตรงกับการปล่อยของผลิตภัณฑ์ที่รายงาน
4. แนวทางปฏิบัติ: 5 ขั้นตอนจัดการกระบวนการรายงาน CBAM
ตามฉบับล่าสุดของ Omnibus Regulation (EU) 2025/2083 ผู้ส่งออกไต้หวันควรดำเนินการดังนี้:
- ตรวจพิกัด CN Code: ยืนยันว่าซีเมนต์ เหล็ก อะลูมิเนียม ปุ๋ย ไฮโดรเจน และสินค้าอื่นอยู่ในรายการหรือไม่
- ตรวจเกณฑ์มวล 50 ตัน: ข่าวดีล่าสุด! หากผู้นำเข้า EU นำเข้าเหล็ก อะลูมิเนียม ซีเมนต์ และปุ๋ยในปีปฏิทินเดียวกันมีน้ำหนักสุทธิรวมไม่เกิน 50 ตัน (รวม 50 ตัน) สามารถยกเว้นหน้าที่รายงานและใบรับรองได้ โดยไม่ใช้กับไฟฟ้าและไฮโดรเจน
- รวบรวมข้อมูลและกำหนดขอบเขต: เก็บข้อมูลกระบวนการผลิต พลังงาน และการปล่อยต้นน้ำ เมื่อต้องเก็บข้อมูลในและนอกโรงงาน ต้องใส่ใจว่าข้อกำหนด EU เรื่องขอบเขตคำนวณและแหล่งข้อมูลกิจกรรมเข้มงวด ในสภาพที่ยอมรับความผิดพลาดได้น้อยมาก ความคลาดเคลื่อนสูตรเล็กน้อยหรือการป้อนข้อมูลผิดเป็นชุดจากงาน Excel แบบมืออาจก่อผลต่อเนื่อง กระทบความน่าเชื่อถือของรายงานและสิทธิหักลดต้นทุน
- คำนวณการปล่อยแฝงอย่างแม่นยำ: ติดตามและจัดสรรตามวิธีการล่าสุดของ EU หากใช้ค่าจริงผสมค่าเริ่มต้น ต้องระวังความซับซ้อนของการคำนวณถ่วงน้ำหนัก
- จัดทำรายงานประจำปี: ส่งผ่าน CBAM Registry ข้อมูลปี 2026 จะตรวจยืนยันขั้นสุดท้ายในเดือนกันยายน 2027
บทส่งท้าย: เมื่อ AI พบ CBAM เปลี่ยนความกังวลสู่การกำกับข้อมูลอัตโนมัติ
หัวใจความท้าทายของ CBAM ระยะบังคับใช้เต็มรูปแบบคือการกำกับข้อมูล การเปลี่ยนข้อมูลการปล่อยเป็นสินทรัพย์ที่ทวนสอบและติดตามย้อนกลับได้ คือบัตรผ่านสำหรับธุรกิจในยุคการค้าสีเขียว
Excel แบบเดิมรับมือประวัติการตรวจสอบซับซ้อนและส่วนบวกตามกฎหมายที่เปลี่ยนแปลงได้ยาก แนะนำเครื่องมือดิจิทัล เช่นระบบคลาวด์บัญชีคาร์บอน DCarbon เพื่อรวบรวม คำนวณ และสร้างเอกสารแบบดิจิทัล การทำระบบข้อมูลให้พร้อมในปี 2026 ไม่เพียงหลีกเลี่ยงแรงกระแทกต้นทุนปี 2027 แต่ยังรักษาความได้เปรียบระยะยาวในตลาด EU!
ข้อมูลทางการ:พื้นที่ข้อมูลรับมือ CBAM ของ Climate Change Administration กระทรวงสิ่งแวดล้อม; พื้นที่ CBAM บนเว็บไซต์ข้อมูลการค้าสีเขียวของกระทรวงเศรษฐกิจ.
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 ประเด็นอัปเดต: เพิ่มบทอ่านแนวคิดพื้นฐาน CBAM และข้อมูลสัดส่วนส่วนบวกค่าเริ่มต้น วิธีคิดราคาใบรับรอง และเกณฑ์นำเข้า 50 ตัน
คำถามที่พบบ่อย
ดูทั้งหมดวันสำคัญสำหรับซื้อใบรับรอง CBAM ของปี 2026 คือเมื่อใด?
การปล่อยจากสินค้านำเข้าปี 2026 เป็นฐานคำนวณใบรับรองชุดแรก เริ่มซื้อใบรับรองวันที่ 1 กุมภาพันธ์ 2027 และต้องส่งรายงานประจำปีกับใบรับรองภายในวันที่ 30 กันยายน 2027
ส่วนบวกค่าเริ่มต้นใน CBAM คำนวณอย่างไร?
ตามภาคผนวก I ของ 2025/2621 ซึ่งแก้ไขโดย Regulation (EU) 2026/1740 ช่องการปล่อยรวมของค่าเริ่มต้นซีเมนต์ เหล็ก อะลูมิเนียม และไฮโดรเจนเพิ่ม 10% ในปี 2026, 20% ในปี 2027 และ 30% ตั้งแต่ปี 2028 ปุ๋ยไม่ใช้สัดส่วนนี้ บริษัทควรตรวจประกาศ European Commission ตามผลิตภัณฑ์และปี
ผู้ส่งออกไต้หวันหลีกเลี่ยงการเรียกเก็บ CBAM ซ้ำอย่างไร?
ผู้ส่งออกไต้หวันหลีกเลี่ยงการเรียกเก็บ CBAM ซ้ำได้ด้วยกลไกหักลดของ EU แต่ต้องพิสูจน์ว่าจ่ายราคาคาร์บอนจริงแล้วและสัมพันธ์โดยตรงกับการปล่อยของผลิตภัณฑ์ที่รายงาน
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่