
CSRD คืออะไร? เกณฑ์ใหม่และกำหนดเวลาหลัง EU ลดความซับซ้อน
หลังข้อกำหนดเลื่อนการบังคับใช้ปี 2025 และการแก้ไข Omnibus I ปี 2026 เกณฑ์และกำหนดเวลารายงาน CSRD เปลี่ยนไป บทความนี้อธิบายวิธีพิจารณาขอบเขต แยกปีบัญชีจากปีเผยแพร่รายงาน และเตรียมข้อมูลความยั่งยืนกับการให้ความเชื่อมั่นแบบจำกัด
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยปรับข้อมูลเกณฑ์ CSRD ที่ลดความซับซ้อน กำหนดเวลาการแก้ไขกฎหมาย 2 ครั้ง และข้อกำหนดการให้ความเชื่อมั่นแบบจำกัด
CSRD คืออะไร? ทำไมธุรกิจจึงให้ความสนใจ?
CSRD หรือ Corporate Sustainability Reporting Directive คือข้อกำหนดการรายงานความยั่งยืนขององค์กรที่สหภาพยุโรปเสนอในปี 2021 เพื่อแทนที่ Non-Financial Reporting Directive (ต่อไปนี้เรียกว่า NFRD) โดยกำหนดให้ธุรกิจเปิดเผยข้อมูล ESG (สิ่งแวดล้อม สังคม และการกำกับดูแล) อย่างครอบคลุมภายใต้กฎที่เข้มงวดยิ่งขึ้น เพื่อเพิ่มความโปร่งใสและความน่าเชื่อถือ
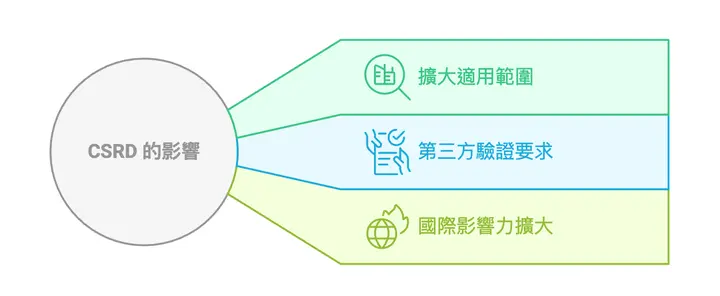
- ขอบเขตหลังลดความซับซ้อน: เกณฑ์สำหรับธุรกิจใน EU เปลี่ยนเป็นจำนวนพนักงานเฉลี่ยต่อปีเกิน 1,000 คน และรายได้สุทธิต่อปีเกิน 450 ล้านยูโร โดยกลุ่มบริษัทต้องพิจารณาบนฐานงบรวม ความต้องการข้อมูลจากห่วงโซ่อุปทานกับการอยู่ภายใต้ CSRD โดยตรงเป็นคนละระดับกัน
- ข้อกำหนดการตรวจสอบโดยบุคคลที่สาม: ยังคงแนวทางการให้ความเชื่อมั่นแบบจำกัด โดย Directive (EU) 2026/470 ยกเลิกข้อกำหนดเดิมที่จะผลักดันมาตรฐานการให้ความเชื่อมั่นอย่างสมเหตุสมผล และเปลี่ยนเส้นตายการรับรองมาตรฐานการให้ความเชื่อมั่นแบบจำกัดเป็นวันที่ 1 กรกฎาคม 2027 ซึ่งเป็นกำหนดเวลาที่ EU ต้องจัดทำมาตรฐาน ไม่ใช่วันรับการให้ความเชื่อมั่นครั้งแรกของบริษัท
- อิทธิพลในระดับสากลเพิ่มขึ้น: นอกจากธุรกิจใน EU ยังส่งผลต่อซัพพลายเออร์ต่างประเทศที่ทำธุรกิจกับบริษัทเหล่านี้
หากธุรกิจปรับตัวต่อการเปลี่ยนแปลงเหล่านี้ไม่ทัน อาจเผชิญความเสี่ยงต่อชื่อเสียงของแบรนด์และสูญเสียโอกาสเข้าถึงตลาด
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
การแก้ไข CSRD 2 ครั้ง: เลื่อนการบังคับใช้และลดขอบเขต
การแก้ไขครั้งแรก: เลื่อนการบังคับใช้Directive (EU) 2025/794 มีผลในเดือนเมษายน 2025 โดยเลื่อนกลุ่มที่ 2 ไปใช้กับปีบัญชี 2027 และเผยแพร่รายงานในปี 2028 ส่วนกลุ่มที่ 3 ในขณะนั้นเลื่อนไปเป็นปีบัญชี 2028 นี่คือกำหนดการเดิมตามข้อกำหนดการเลื่อนเวลา ส่วนผู้ที่อยู่ในขอบเขตจริงต้องประเมินใหม่ตามข้อกำหนดลดความซับซ้อนที่ออกภายหลัง
การแก้ไขครั้งที่ 2: Omnibus IDirective (EU) 2026/470 ประกาศเมื่อ 26 กุมภาพันธ์ 2026 และมีผลวันที่ 18 มีนาคม ประเทศสมาชิกต้องนำการแก้ไขส่วนที่เกี่ยวกับ CSRD ไปตราเป็นกฎหมายภายในประเทศให้เสร็จก่อนวันที่ 19 มีนาคม 2027 เกณฑ์สำหรับธุรกิจใน EU เปลี่ยนเป็นพนักงานเฉลี่ยต่อปีเกิน 1,000 คน และรายได้สุทธิต่อปีเกิน 450 ล้านยูโร ธุรกิจนอก EU ต้องมีรายได้สุทธิใน EU เกิน 450 ล้านยูโรในแต่ละปีของ 2 ปีบัญชีล่าสุดติดต่อกัน และมีบริษัทย่อยใน EU ที่มีรายได้สุทธิในปีบัญชีก่อนหน้าเกิน 200 ล้านยูโร หากไม่มีบริษัทย่อยเช่นนี้ ให้พิจารณาตามเงื่อนไขของสาขาใน EU ที่มีรายได้เกิน 200 ล้านยูโร
2026/470 ยกเลิกบทบัญญัติกลุ่มที่ 3 สำหรับ SME จดทะเบียนเดิมแล้ว ธุรกิจควรยืนยันหน้าที่ตามเกณฑ์สุดท้ายและกฎหมายที่ประเทศสมาชิกนำไปใช้ ไม่ควรใช้รายชื่อ 4 กลุ่มเดิมเพื่อตัดสินว่า SME จดทะเบียนทุกแห่งต้องรายงาน
ภาพด้านล่างคงแผนภาพ 4 ระยะของระบบเดิมไว้เพื่อแสดงข้อมูลในอดีต การตัดสินใจรายงานควรยึดการแก้ไขทั้ง 2 ครั้งข้างต้นและบทบัญญัติทางการ
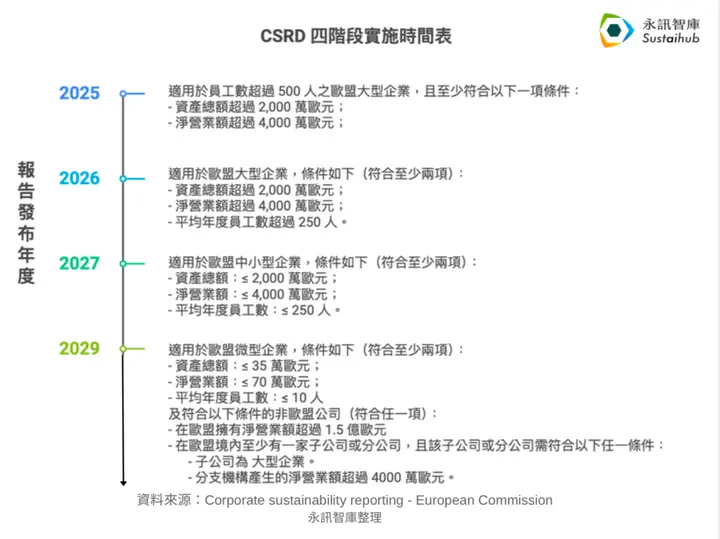
บทบัญญัติทางการ:Directive (EU) 2025/794, Directive (EU) 2026/470.
CSRD มีข้อกำหนดอะไรบ้าง?
CSRD อิงมาตรฐานการรายงานความยั่งยืนของยุโรป (ESRS) ครอบคลุม 3 ด้านหลัก:
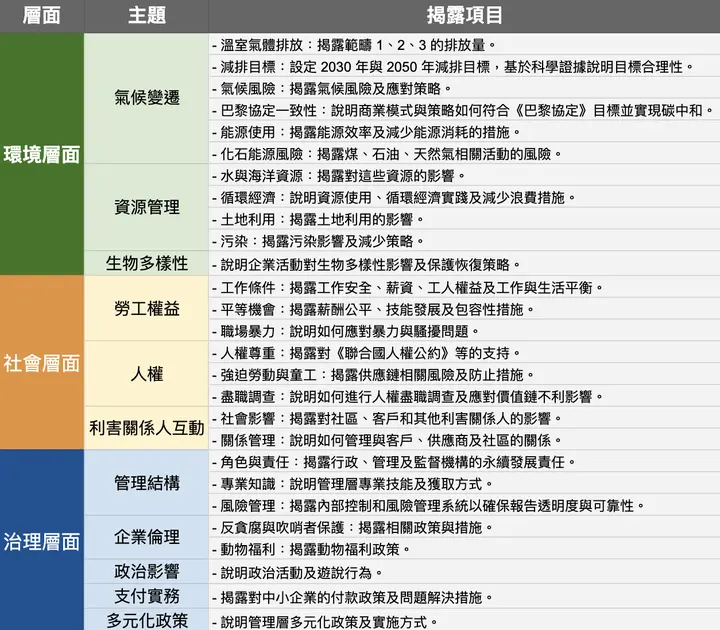
ข้อกำหนดเหล่านี้มุ่งเพิ่มความโปร่งใสและความรับผิดชอบด้านความยั่งยืนของธุรกิจ บริษัทต้องพิจารณาผลกระทบต่อสิ่งแวดล้อมและสังคมอย่างรอบด้าน พร้อมเปิดเผยข้อมูลที่เกี่ยวข้อง เพื่อส่งเสริมการดำเนินธุรกิจที่ยั่งยืนยิ่งขึ้น
ความท้าทายหลักที่ธุรกิจเผชิญ
เมื่อ EU เริ่มใช้ CSRD อย่างเป็นทางการ บริษัทไต้หวันในห่วงโซ่อุปทานก็ได้รับผลจากลูกค้าใน EU และถูกขอให้จัดส่งข้อมูลที่ได้มาตรฐาน จึงต้องเผชิญกับการรวบรวมข้อมูลที่มีประสิทธิภาพต่ำและแรงกดดันด้านการจัดการห่วงโซ่อุปทานที่เพิ่มขึ้นซึ่งเป็นความท้าทาย 2 ด้านพร้อมกัน:
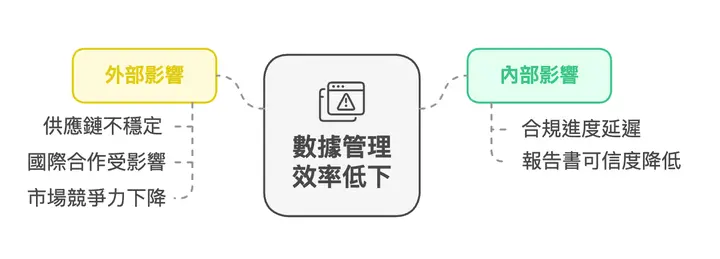
ความท้าทายที่ 1: รวบรวมข้อมูลยาก ข้อมูลกระจัดกระจายและไม่ครบถ้วน
ปัจจุบันข้อมูล ESG ของหลายบริษัทกระจายอยู่ในหลายแผนก โดยไม่มีวิธีจัดการร่วมกัน เช่น แผนกสิ่งแวดล้อมดูแลข้อมูลการปล่อยคาร์บอน ขณะที่แผนกจัดซื้อถือข้อมูลซัพพลายเออร์
เมื่อเผชิญข้อกำหนดการเปิดเผยข้อมูลระดับสูงของ CSRD การจัดการแบบกระจัดกระจายนี้ทำให้เกิดปัญหาต่อไปนี้:
- รวบรวมข้อมูลได้ยาก: บริษัทต้องใช้เวลามากในการค้นหาข้อมูลข้ามแผนกและรวบรวมด้วยวิธีเดิม มีโอกาสเกิดความผิดพลาดจากคนสูง กระทบความน่าเชื่อถือและความถูกต้องของข้อมูล
- ส่งข้อมูลซ้ำ: เมื่อไม่มีกลไกจัดการข้อมูลร่วมกัน อาจขอข้อมูลชุดเดิมจากหน่วยงานภายในซ้ำ เพิ่มภาระงานและลดประสิทธิภาพภายใน
ความท้าทายที่ 2: ความต้องการด้านการจัดการซัพพลายเออร์เพิ่มขึ้น
บริษัทขนาดใหญ่ที่อยู่ภายใต้ CSRD อาจขอข้อมูลจากซัพพลายเออร์เพื่อจัดทำรายงาน ทำให้ SME ไต้หวันในห่วงโซ่อุปทานต้องรวบรวมข้อมูล แต่ไม่ได้หมายความว่าซัพพลายเออร์ทุกรายต้องรายงานตาม CSRD โดยตรง ตัวอย่างเช่น:
- ความถูกต้องของข้อมูลที่สูงขึ้น: ซัพพลายเออร์ต้องให้ข้อมูลการปล่อยคาร์บอนและแหล่งที่มาของวัสดุอย่างละเอียด มิฉะนั้นอาจถูกมองว่าเป็นคู่ค้าที่ไม่ปฏิบัติตามข้อกำหนด
- ข้อกำหนดการตรวจสอบเพิ่มเติม: ทุกส่วนในห่วงโซ่อุปทานอาจถูกขอให้ส่งข้อมูลเพิ่มเติม เพิ่มภาระให้ซัพพลายเออร์
หากบริษัทในห่วงโซ่อุปทานไม่สามารถให้ข้อมูลตามข้อกำหนด อาจกระทบความร่วมมือกับลูกค้าหลัก และอาจถึงขั้นต้องออกจากบางตลาด
ธุรกิจควรเตรียมตัวอย่างไรหลัง CSRD ลดความซับซ้อน?
วิธีที่ 1: ปรับปรุงกระบวนการรวบรวมข้อมูลภายใน
- กำหนดรูปแบบข้อมูลและมาตรฐานการจัดการร่วมกัน:
ใช้แม่แบบและข้อกำหนดข้อมูล ESG ร่วมกัน เพื่อให้ข้อมูลจากแต่ละแผนกมีรูปแบบตรงกัน รวบรวมง่าย และไม่ขัดแย้งกันเพราะรูปแบบต่างกัน - ผนวกกลไกควบคุมภายในและสร้างกระบวนการตรวจสอบหลายระดับ
- ขั้นตอนเก็บข้อมูล: แผนกตรวจสอบความถูกต้องเบื้องต้น เพื่อให้ข้อมูลที่ส่งเป็นไปตามมาตรฐานบริษัท
- ขั้นตอนเปิดเผยข้อมูล: ตรวจสอบการควบคุมภายในก่อนเปิดเผยข้อมูลว่าเป็นไปตาม CSRD หรือไม่ เพื่อลดความเสี่ยงที่เอกสารถูกส่งกลับ
วิธีที่ 2: เพิ่มความโปร่งใสของห่วงโซ่อุปทาน
- อ้างอิงมาตรฐานสากล:
จัดระเบียบข้อมูลตามมาตรฐานสากล เช่น GRI และ ESRS เพื่อเพิ่มความน่าเชื่อถือ - เข้าร่วมการอบรมสำหรับห่วงโซ่อุปทาน:
ควรเข้าร่วมการอบรมข้อมูล CSRD ที่บริษัทขนาดใหญ่จัดให้คู่ค้าในห่วงโซ่อุปทานอย่างจริงจัง เพื่อเพิ่มความเข้าใจข้อกำหนดและความสามารถในการปฏิบัติของทีมงาน
วิธีที่ 3: ใช้เครื่องมือดิจิทัลเพิ่มประสิทธิภาพและความโปร่งใส
ระบบดิจิทัลช่วยแก้ปัญหาการจัดการข้อมูลระหว่างการปฏิบัติตาม CSRD และมอบประโยชน์ต่อไปนี้แก่ธุรกิจ:
- เพิ่มความถูกต้องของข้อมูล: บันทึกประวัติการเปลี่ยนแปลงข้อมูล เพื่อให้ข้อมูลทั้งหมดที่ส่งมีคุณภาพสม่ำเสมอและเชื่อถือได้ยิ่งขึ้น
- เร่งการรวบรวมข้อมูล: จัดการข้อมูลที่กระจัดกระจายจากศูนย์กลาง ลดเวลาเตรียมรายงาน
- ลดภาระบุคลากร: ทำกระบวนการจัดการโครงการให้เป็นอัตโนมัติ ลดงานซ้ำ และให้ทีมมุ่งเน้นกลยุทธ์ความยั่งยืน
ตัวอย่างระบบจัดการความยั่งยืน
Sustaihub ระบบจัดการความยั่งยืน Syber มี 3 คุณสมบัติหลักที่ช่วยให้ธุรกิจมั่นใจในความถูกต้องของข้อมูลความยั่งยืน:
- บันทึกประวัติ กระบวนการตรวจสอบ และควบคุมสิทธิ์หลายระดับ:เพิ่มความน่าเชื่อถือของข้อมูล
- รวบรวมข้อมูลข้ามแผนก แก้ปัญหาข้อมูลกระจัดกระจาย:เร่งการรวบรวมข้อมูล
- จัดการโครงการอัตโนมัติและใช้ AI ร่วมทำงาน:ลดภาระบุคลากร
ด้วยระบบจัดการความยั่งยืน Syber บริษัทสามารถปฏิบัติตามข้อกำหนดพร้อมเพิ่มประสิทธิภาพภายใน โดยไม่ต้องใช้แรงงานและเวลาจำนวนมาก ระบบสนับสนุนการพัฒนาที่ยั่งยืนอย่างรอบด้าน จึงเป็นแพลตฟอร์มความร่วมมือจัดทำรายงานความยั่งยืนที่เหมาะอย่างยิ่งสำหรับธุรกิจ
คำถามที่พบบ่อย
ดูทั้งหมดหลัง CSRD ลดความซับซ้อน จะพิจารณาเกณฑ์และกำหนดเวลาอย่างไร?
ข้อกำหนดเลื่อนการบังคับใช้ปี 2025 เลื่อนกลุ่มที่ 2 เป็นปีบัญชี 2027 และเผยแพร่รายงานปี 2028 ส่วนกลุ่มที่ 3 ในขณะนั้นเลื่อนเป็นปีบัญชี 2028 จากนั้น Omnibus I ปี 2026 ลดขอบเขตลง ธุรกิจใน EU ต้องมีทั้งพนักงานเฉลี่ยต่อปีเกิน 1,000 คนและรายได้สุทธิต่อปีเกิน 450 ล้านยูโร และยืนยันหน้าที่ตามกฎหมายที่ประเทศสมาชิกนำไปใช้ ไม่สามารถใช้รายชื่อ 4 ระยะเดิมได้โดยตรง
CSRD ส่งผลอย่างไรต่อบริษัทไต้หวันในห่วงโซ่อุปทาน?
เมื่อ CSRD เริ่มใช้ บริษัทไต้หวันในห่วงโซ่อุปทานได้รับผลจากลูกค้า EU และต้องให้ข้อมูลตามมาตรฐาน ทำให้การรวบรวมข้อมูลยากขึ้นและเพิ่มแรงกดดันด้านการจัดการห่วงโซ่อุปทาน โดยเฉพาะความถูกต้องของข้อมูลและข้อกำหนดตรวจสอบเพิ่มเติม ซึ่งอาจกระทบความร่วมมือกับลูกค้าหลัก
ธุรกิจจะรับมือความท้าทายการรวบรวมข้อมูล CSRD ได้อย่างไร?
บริษัทรับมือความท้าทาย CSRD ได้ด้วยการปรับปรุงกระบวนการรวบรวมข้อมูลภายใน ได้แก่ การกำหนดรูปแบบข้อมูลและมาตรฐานการจัดการร่วมกัน สร้างกระบวนการตรวจสอบหลายระดับ และรับรองความถูกต้องสอดคล้องกันของข้อมูล เพื่อลดความเสี่ยงเอกสารถูกส่งกลับและตอบโจทย์การเปิดเผยตาม CSRD
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่