
เจาะลึกระบบตลาดคาร์บอนทั่วโลก: จากการจำกัดการปล่อยสู่แผนนำร่อง ETS ของไต้หวัน
ไต้หวันเริ่มระบบค่าธรรมเนียมคาร์บอนอย่างเป็นทางการในปี 2025 ส่วน Ministry of Environment วางแผนเสนอร่างแผนนำร่องระบบจำกัดและซื้อขายสิทธิการปล่อย (ETS) ภายในปลายปี 2026 เตรียมระบบในปี 2027 และตั้งเป้าเริ่มนำร่องปี 2028 เพื่อก้าวสู่การกำหนดราคาคาร์บอนสองระบบที่เชื่อมกับสากล เมื่อเผชิญผลกระทบจากกฎสากลอย่าง CBAM ธุรกิจจะเตรียมตัวล่วงหน้าอย่างไร? บทความนี้วิเคราะห์การออกแบบและสถานะการดำเนินงาน ETS ของสหภาพยุโรป ญี่ปุ่น เกาหลีใต้ และเศรษฐกิจเกิดใหม่หลายแห่ง เพื่อช่วยธุรกิจวางกลยุทธ์และดำเนินการล่วงหน้า
อ่านจบแล้วให้ประเมินก่อน หากยังอยู่ในขั้นศึกษา ให้ยืนยันก่อนว่างานที่ต้องทำคือรายงาน บัญชีคาร์บอน การอ้างอิงการเปิดเผยของบริษัทในอุตสาหกรรมเดียวกัน หรือการเลือกซอฟต์แวร์
สารบัญ
- ภาพรวมระบบจำกัดและซื้อขายสิทธิการปล่อยก๊าซเรือนกระจก (ETS) ทั่วโลก
- 1. EU ETS ของสหภาพยุโรป: ต้นแบบตลาดคาร์บอนที่พัฒนามากที่สุดในโลก
- 2. GX-ETS ของญี่ปุ่น: แผนเปลี่ยนผ่านสีเขียวแบบสมัครใจที่ผสานเครื่องมือทางการเงิน
- 3. เจาะลึกตลาดคาร์บอนเกาหลีใต้: ความท้าทายและโอกาสของการซื้อขายคาร์บอนในเอเชียจากประสบการณ์ K-ETS
- 4. เศรษฐกิจเกิดใหม่: อินเดีย อินโดนีเซีย และบราซิลต่างเร่งวางระบบตลาดคาร์บอน
- สถานการณ์ไต้หวัน: เริ่มเก็บค่าธรรมเนียมคาร์บอนและเตรียมระบบ ETS
- ปี 2025: เริ่มระบบค่าธรรมเนียมคาร์บอนอย่างเป็นทางการ
- แผนนำร่อง ETS: ตั้งเป้าเริ่มในปี 2028
บทความปรับปรุงเมื่อวันที่ 6 ตุลาคม 2026 โดยปรับข้อมูลแผนนำร่อง ETS และค่าธรรมเนียมคาร์บอนงวดแรกของไต้หวัน ระยะที่สี่ของเกาหลีใต้ และกำหนดการระบบของสหภาพยุโรปและอินเดีย
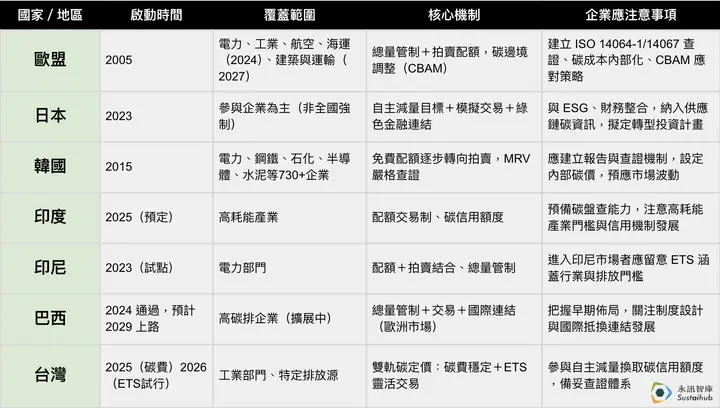
ภาพรวมระบบจำกัดและซื้อขายสิทธิการปล่อยก๊าซเรือนกระจก (ETS) ทั่วโลก
1. EU ETS ของสหภาพยุโรป: ต้นแบบตลาดคาร์บอนที่พัฒนามากที่สุดในโลก
นับตั้งแต่เริ่ม EU ETS (Emissions Trading System) ในปี 2005 สหภาพยุโรปได้พัฒนาระบบตลาดคาร์บอนที่ครบถ้วนและมีอิทธิพลมากที่สุดในโลกอย่างต่อเนื่อง ระบบนี้มีหลักการสำคัญคือ “จำกัดการปล่อยและซื้อขายสิทธิ” โดยประมูลและจัดสรรสิทธิการปล่อย (EUA) เพื่อให้ธุรกิจรับต้นทุนการปล่อยคาร์บอนเข้าเป็นส่วนหนึ่งของต้นทุนภายใน
ปัจจุบันเข้าสู่ระยะที่สี่ (2021–2030) ครอบคลุมภาคไฟฟ้า อุตสาหกรรม การบิน และภาคขนส่งทางทะเลที่เพิ่มเข้ามาในปี 2024 ส่วนระบบซื้อขายการปล่อยจากเชื้อเพลิงในอาคารและการขนส่งทางถนนที่จัดตั้งแยกต่างหากนั้น ETS2 เลื่อนเริ่มใช้เป็นวันที่ 1 มกราคม 2028 แล้ว ตลาดคาร์บอนโดยรวมลดเพดานการปล่อยลงทุกปี ส่งผลให้ราคาสิทธิการปล่อยสูงขึ้น
ธุรกิจควรให้ความสำคัญกับรายละเอียดและความเสี่ยงของระบบ 5 ประการต่อไปนี้:
(1) กลไกจัดสรรสิทธิเข้มงวดขึ้นอย่างต่อเนื่อง
อุตสาหกรรมที่มีความเสี่ยงสูงต่อการรั่วไหลของคาร์บอนยังได้รับสิทธิที่จัดสรรให้ฟรีในสัดส่วนหนึ่ง แต่ลดลงทุกปี หากปล่อยเกินสิทธิที่ได้รับ บริษัทต้องซื้อ EUA ในตลาดเพื่อปฏิบัติตามพันธกรณี จึงควรจัดทำระบบบัญชีการปล่อยคาร์บอนและคาดการณ์ปริมาณการปล่อยกับความต้องการสิทธิล่วงหน้า เพื่อหลีกเลี่ยงผลกระทบทางการเงินประจำปี
(2) ราคาคาร์บอนเพิ่มขึ้นอย่างรวดเร็วและการจัดการความผันผวนของตลาด
EU ETS ใช้กลไกตลาดที่เน้นการประมูล ราคาคาร์บอนขึ้นอยู่กับอุปสงค์และอุปทาน ในปี 2023 ราคาเคยสูงกว่า 100 ยูโร/ตัน และมีความผันผวนรุนแรง สหภาพยุโรปจึงมี “กลไกสำรองเพื่อรักษาเสถียรภาพตลาด (MSR)” เพื่อสร้างสมดุลราคา ธุรกิจควรนำกลไกกำหนดราคาคาร์บอนภายในองค์กรมาใช้ หรือจัดตั้งหน่วยบริหารความเสี่ยงการซื้อขาย เพื่อควบคุมความผันผวนของต้นทุน
(3) การเริ่มใช้มาตรการปรับคาร์บอนก่อนข้ามพรมแดน (CBAM)
สหภาพยุโรปเริ่มช่วงเปลี่ยนผ่านของ CBAM ในเดือนตุลาคม 2023 และเข้าสู่ระยะบังคับใช้เต็มรูปแบบตั้งแต่วันที่ 1 มกราคม 2026 โดยการปล่อยจากสินค้านำเข้าในปี 2026 ต้องชำระด้วยใบรับรอง CBAM ซึ่งเริ่มจำหน่ายวันที่ 1 กุมภาพันธ์ 2027 และต้องส่งมอบคืนภายในวันที่ 30 กันยายน 2027 ระยะแรกครอบคลุมเหล็กและเหล็กกล้า ซีเมนต์ อะลูมิเนียม ไฮโดรเจน ปุ๋ย และไฟฟ้า สำหรับผู้ส่งออกไต้หวัน หากไม่มีระบบบัญชีการปล่อยและการทวนสอบ จะไม่สามารถแสดงหลักฐานการชำระค่าธรรมเนียมคาร์บอนแล้ว และต้องชำระส่วนต่าง ซึ่งสร้างแรงกดดันด้านต้นทุนคาร์บอนอย่างเป็นรูปธรรม.
(4) กลไก MRV และข้อกำหนดการปฏิบัติตามกฎ
EU ETS ดำเนินการบนระบบ “MRV” (Monitoring, Reporting, Verification) ที่เข้มงวด ทุกบริษัทที่อยู่ภายใต้การกำกับต้องจัดทำบัญชีการปล่อยและทวนสอบข้อมูลตามรูปแบบมาตรฐาน ซึ่งกลายเป็นเงื่อนไขหนึ่งในการเข้าร่วมสำหรับธุรกิจที่ต้องการร่วมงานกับห่วงโซ่อุปทานยุโรป
(5) แรงจูงใจการลงทุนสีเขียวและการเกื้อหนุนระหว่างระบบ
บริษัทที่ลงทุนเปลี่ยนผ่านสู่คาร์บอนต่ำสามารถขอรับการสนับสนุนจากโครงการ เช่น “กองทุนนวัตกรรม” ของสหภาพยุโรป นอกจากนี้ รายได้จากสิทธิการปล่อยยังสนับสนุนนโยบายประหยัดพลังงาน พลังงานหมุนเวียน และการเปลี่ยนผ่านอุตสาหกรรมในประเทศสมาชิก เกิดเป็นวงจรเศรษฐกิจเชิงบวก
💡 ข้อควรจำ: หากบริษัทของคุณมีความสัมพันธ์ในห่วงโซ่อุปทานกับสหภาพยุโรป หรือส่งออกสินค้าไปยุโรป ควรจัดตั้งระบบทวนสอบ ISO 14064-1 หรือ ISO 14067 ทันที พร้อมติดตามแนวโน้ม CBAM และตลาด EUA เพื่อวางแผนต้นทุนและกลยุทธ์รับมือล่วงหน้า
แหล่งอ้างอิง:
ระยะบังคับใช้เต็มรูปแบบของ CBAM และประเด็นที่ธุรกิจไต้หวันต้องเตรียม
European Commission – EU ETS Factsheet
CBAM Regulation – European Commission
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
2. GX-ETS ของญี่ปุ่น: แผนเปลี่ยนผ่านสีเขียวแบบสมัครใจที่ผสานเครื่องมือทางการเงิน
ญี่ปุ่นเริ่ม GX-ETS (Green Transformation – Emissions Trading Scheme) อย่างเป็นทางการในปี 2023 เพื่อพัฒนาตลาดคาร์บอนผ่านการเข้าร่วมโดยสมัครใจ แนวคิดของ GX-ETS ไม่ใช่การบังคับลดการปล่อย แต่ใช้คำมั่นโดยสมัครใจของธุรกิจ การเปิดเผยข้อมูลอย่างโปร่งใส และแรงจูงใจทางการเงินเพื่อส่งเสริมการยกระดับเทคโนโลยีคาร์บอนต่ำและการลงทุนเปลี่ยนผ่านในภาคอุตสาหกรรม
รายละเอียดสำคัญ 5 ประการที่ธุรกิจควรให้ความสนใจมีดังนี้:
(1) กลไกเปิดเผยเป้าหมายลดการปล่อยโดยสมัครใจ
บริษัทที่เข้าร่วมต้องกำหนด “เป้าหมายลดคาร์บอนระยะกลางและระยะยาว” ที่ชัดเจน และเปิดเผยบนเว็บไซต์ทางการของ GX League เพื่อเพิ่มความเชื่อมั่นของผู้มีส่วนได้เสีย เช่น นักลงทุนและคู่ค้าในห่วงโซ่อุปทาน ต่อคำมั่นขององค์กร รวมทั้งสนับสนุนการจัดอันดับ ESG และการเข้าถึงเงินทุน
(2) การจำลองซื้อขายและการพัฒนาความสามารถกำหนดราคาคาร์บอน
ในช่วงแรก GX ETS เน้น “ตลาดจำลองการซื้อขาย” บริษัทแลกเปลี่ยนและซื้อขายสิทธิตามการปล่อยจริง แม้จะไม่สามารถชำระเป็นเงินจริง แต่ช่วยฝึกความสามารถด้านบัญชีคาร์บอนและการบริหารการเงินคาร์บอนภายในองค์กร เพื่อวางรากฐานสำหรับการคิดราคาจริงหรือเชื่อมต่อกับระบบสากลในอนาคต
กลยุทธ์รับมือ: ธุรกิจไต้หวันสามารถจำลองกระบวนการจัดทำบัญชีการปล่อยและบริหารสิทธิการปล่อยเชิงรุก เพื่อเพิ่มความพร้อมในการเชื่อมต่อระบบสากล
(3) กลยุทธ์ผสานผลิตภัณฑ์การเงินเพื่อการเปลี่ยนผ่าน
GX ETS ไม่ได้เป็นเพียงแพลตฟอร์มซื้อขายคาร์บอน แต่ยังเชื่อมโยงกับเครื่องมือการเงินสีเขียว เช่น “ตราสารหนี้เพื่อการเปลี่ยนผ่าน (Transition Bonds)” และ “สินเชื่อเพื่อการเปลี่ยนผ่าน” บริษัทที่เสนอเส้นทางลดคาร์บอนและแผนยกระดับเทคโนโลยีอย่างชัดเจนสามารถได้รับเงินสนับสนุนจากธนาคารและสถาบันการลงทุน
(4) ส่งเสริมเทคโนโลยีคาร์บอนต่ำและความร่วมมือในห่วงโซ่อุตสาหกรรม
GX League เน้นการลดคาร์บอนแบบบูรณาการแนวดิ่งตลอดห่วงโซ่อุตสาหกรรม โดยบริษัทใหญ่ร่วมมือกับห่วงโซ่อุปทานเพื่อแลกเปลี่ยนข้อมูลคาร์บอนและสร้างนวัตกรรมคาร์บอนต่ำ เกิดเป็น “พันธมิตรลดคาร์บอนร่วมกัน” และพัฒนาเทคโนโลยีลดคาร์บอนร่วมกัน เช่น ไฮโดรเจน พลังงานชีวมวล และ CCUS
ข้อแนะนำ: SME ควรเปิดเผยข้อมูลคาร์บอนฟุตพริ้นท์ต่อลูกค้ารายใหญ่เชิงรุก เพื่อเพิ่มโอกาสเข้าสู่รายชื่อผู้จัดหาสินค้าคาร์บอนต่ำของบริษัทญี่ปุ่น
(5) ความโปร่งใสของข้อมูลและการเชื่อมโยง ESG
GX ETS เปิดเผยเป้าหมาย ประวัติการซื้อขาย และผลการดำเนินงานของผู้เข้าร่วมทางออนไลน์ พร้อมร่วมมือกับหน่วยงานจัดอันดับ ESG และภาคการเงิน เพื่อให้ผลการดำเนินงานด้านคาร์บอนเป็นปัจจัยประเมินการลงทุน
ข้อแนะนำ: ทีม ESG ควรร่วมมือกับฝ่ายการเงินพัฒนารายงานติดตามผลการดำเนินงานด้านคาร์บอน เพื่อเตรียมพร้อมเชื่อมต่อกับตลาดทุนในอนาคต
💡 โดยรวม GX-ETS เป็นระบบที่ยึด “การเติบโตควบคู่การลดคาร์บอน” เป็นแกนหลัก ไม่ใช้บทลงโทษหรือการบังคับ แต่ขับเคลื่อนพฤติกรรมธุรกิจผ่านแรงจูงใจตลาด ความโปร่งใสของข้อมูล และการเชื่อมโยงการเงิน สำหรับธุรกิจไต้หวันที่ร่วมงานกับบริษัทญี่ปุ่นในห่วงโซ่อุปทาน หรือวางแผนเข้าร่วมตลาดคาร์บอนญี่ปุ่นในอนาคต GX ETS จะเป็นกรอบอ้างอิงและต้นแบบเชิงปฏิบัติที่สำคัญ
แหล่งอ้างอิง:
GX League
จัดตั้ง “คำประกาศริเริ่มดำเนินการ GX” เพื่อสนับสนุนบริษัทที่มุ่งสร้างตลาด GX อย่างจริงจัง
3. เจาะลึกตลาดคาร์บอนเกาหลีใต้: ความท้าทายและโอกาสของการซื้อขายคาร์บอนในเอเชียจากประสบการณ์ K-ETS
เกาหลีใต้เริ่ม K-ETS (Korea Emissions Trading Scheme) ในปี 2015 ครอบคลุมอุตสาหกรรมคาร์บอนเข้มข้น เช่น ไฟฟ้า เหล็ก ปิโตรเคมี เซมิคอนดักเตอร์ และซีเมนต์ ปัจจุบันเข้าสู่ระยะที่สี่ (2026–2030) แผนจัดสรรสิทธิได้รับอนุมัติเมื่อวันที่ 11 พฤศจิกายน 2025 โดยมีเพดานการปล่อยตลอดห้าปี 25.373 ร้อยล้านตัน CO₂e พร้อมนำกลไกสำรองเพื่อรักษาเสถียรภาพตลาดแบบอิงปริมาณมาใช้และเพิ่มสัดส่วนการประมูล
แม้ K-ETS เป็นระบบบังคับ แต่การดำเนินงานเผยให้เห็นปัญหาสภาพคล่องต่ำ ราคาคาร์บอนไม่เสถียร และการแทรกแซงจากภาครัฐสูง จึงเป็นบทเรียนสำคัญสำหรับตลาดเกิดใหม่อื่น ๆ ธุรกิจไต้หวันควรพิจารณารายละเอียด 5 ประการต่อไปนี้:
(1) การปรับระบบจัดสรรและประมูลสิทธิ
ระยะที่สี่เพิ่มสัดส่วนการประมูล แต่ไม่ได้ประมูลทั้งหมด: ภาคผลิตไฟฟ้าจะทยอยเพิ่มสัดส่วนการประมูลเป็น 50% ในปี 2030 ส่วนอุตสาหกรรมที่เสี่ยงต่อการรั่วไหลของคาร์บอน เช่น เหล็ก ปิโตรเคมี และซีเมนต์ ยังคงได้รับจัดสรรฟรี 100% ภาคอื่นที่ไม่ใช่การผลิตไฟฟ้ามีสัดส่วนประมูล 15%
ข้อแนะนำ: ธุรกิจควรประเมินภาระต้นทุนคาร์บอนหากเข้าสู่ตลาดประมูล และจัดทำงบประมาณคาร์บอนกับกลไกลงทุนภายในตั้งแต่เนิ่น ๆ
(2) การซื้อขายในตลาดไม่คึกคักและความเสี่ยงราคาผันผวนสูง
ระยะที่สามเคยเผชิญสิทธิส่วนเกินและปัญหาสภาพคล่อง แผนจัดสรรระยะที่สี่นำกลไกสำรองเพื่อรักษาเสถียรภาพตลาดแบบอิงปริมาณ (K-MSR) มาใช้ แต่ธุรกิจยังต้องติดตามการเปลี่ยนแปลงราคาคาร์บอนและต้นทุนการปฏิบัติตามพันธกรณี
กลยุทธ์รับมือ: ธุรกิจควรนำราคาคาร์บอน K-ETS มาใช้ประเมินความเสี่ยงคาร์บอน และกำหนดราคาคาร์บอนอ้างอิงภายใน (shadow pricing) เพื่อหลีกเลี่ยงการประเมินการเปลี่ยนผ่านสู่คาร์บอนต่ำที่คลาดเคลื่อน
(3) ระบบ MRV ครบถ้วนและบังคับใช้อย่างเข้มงวด
รัฐบาลเกาหลีใต้นำระบบ MRV (การจัดทำบัญชี การรายงาน และการทวนสอบ) ที่สอดคล้องสากลมาใช้ ทุกบริษัทภายใต้การกำกับต้องจัดทำรายงานบัญชีการปล่อยตามประเภทแหล่งปล่อยและผ่านการทวนสอบโดยบุคคลที่สาม ผลการทวนสอบมีผลต่อการจัดสรรสิทธิและการกำหนดโทษ
ข้อแนะนำ: ธุรกิจไต้หวันที่ตั้งใจเข้าร่วมตลาดเกาหลีใต้หรือร่วมมือกับบริษัทเกาหลีควรจัดตั้งกลไกรายงานและทวนสอบการปล่อยตามข้อกำหนด K-ETS
(4) ข้อกำหนดความโปร่งใสของระบบบริหารองค์กรสูง
รัฐบาลเผยแพร่ข้อมูลการปล่อยคาร์บอนและการจัดสรรสิทธิของหน่วยงานภายใต้การกำกับทุกปี เพื่อเพิ่มการตรวจสอบจากสังคม หน่วยงานจัดอันดับ ESG ภาคเอกชนบางแห่งนำข้อมูลนี้เป็นตัวชี้วัดด้วย จึงเพิ่มแรงกดดันด้านการเปิดเผยข้อมูล
ข้อแนะนำในการรับมือ: ธุรกิจไต้หวันที่ร่วมมือกับแบรนด์หรือผู้จัดจำหน่ายเกาหลีใต้ควรจัดทำระบบเปิดเผยข้อมูลโดยสมัครใจควบคู่กัน เพื่อเสริมความไว้วางใจในห่วงโซ่อุปทาน
(5) การแทรกแซงเชิงนโยบายและการปรับระบบอย่างต่อเนื่องเกิดขึ้นบ่อย
แม้ K-ETS ของเกาหลีใต้พัฒนาแล้ว แต่นโยบายยังเปลี่ยนแปลงได้มาก ทั้งการปรับจัดสรรสิทธิ การแก้ไขเพดานการชดเชย และการแทรกแซงราคา เพิ่มความไม่แน่นอนต่อกลยุทธ์ธุรกิจ เกาหลีใต้ยังเชื่อม K-ETS กับการเงิน ESG และการลงทุนสีเขียวเชิงรุก เพื่อขยายบทบาทในฐานะเครื่องมือนโยบาย
💡 โดยรวม แม้ K-ETS มีรากฐานทางกฎหมายและเทคนิคแล้ว แต่ยังอยู่ในช่วงเสริมความเข้มแข็ง ธุรกิจไต้หวันที่เน้นส่งออกและมีห่วงโซ่อุปทานเกี่ยวข้องกับเกาหลีใต้ หรือมีคู่แข่งเป็นผู้ผลิตเกาหลี ควรเข้าใจบริบทของ K-ETS และแรงกดดันจากราคาคาร์บอนอย่างลึกซึ้ง เพื่อวางแผนล่วงหน้าและสร้างความได้เปรียบ
แหล่งอ้างอิง:
K-ETS official site – Korea Environment Corporation (KECO)
International Carbon Action Partnership (ICAP) – ETS Detailed Information: Korea
4. เศรษฐกิจเกิดใหม่: อินเดีย อินโดนีเซีย และบราซิลต่างเร่งวางระบบตลาดคาร์บอน
(1)อินเดียมีระบบระดับชาติภายใต้โครงการซื้อขายคาร์บอนเครดิต (CCTS) ซึ่งรายงาน ICAP ปี 2026 ระบุว่าเริ่มในปี 2026 ธุรกิจควรตรวจสอบข้อกำหนดการปฏิบัติตามพันธกรณีที่เฉพาะเจาะจงอีกครั้งตามอุตสาหกรรมที่เกี่ยวข้องและประกาศท้องถิ่น
(2)อินโดนีเซียผ่านกฎหมายกำหนดราคาคาร์บอนในปี 2021 และเริ่มซื้อขายนำร่องในภาคไฟฟ้าในปี 2023 เป็นการเริ่มระยะแรกของระบบซื้อขายคาร์บอนภาคบังคับ
(3)บราซิลผ่านกฎหมายในเดือนพฤศจิกายน 2024 จัดตั้งระบบซื้อขายการปล่อยก๊าซเรือนกระจก (Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa, SBCE) คาดว่าจะดำเนินงานเต็มรูปแบบภายในห้าถึงหกปี ใช้ระบบจำกัดและซื้อขายสิทธิ อนุญาตให้ธุรกิจซื้อคาร์บอนเครดิตมาชดเชยการปล่อย และมีแผนเชื่อมโยงกับตลาดชดเชยคาร์บอนของยุโรป
แหล่งอ้างอิง:
ICAP – Emissions Trading Worldwide 2024 Report
World Bank – State and Trends of Carbon Pricing 2024
Argus – India consults industries on emission intensity targets
Mt.Stonegate – Navigating Indonesia's Carbon Market: Progress, Policy, and Pathways Toward Net-Zero
ICAP – Brazil adopts cap-and-trade system
สถานการณ์ไต้หวัน: เริ่มเก็บค่าธรรมเนียมคาร์บอนและเตรียมระบบ ETS
ปี 2025: เริ่มระบบค่าธรรมเนียมคาร์บอนอย่างเป็นทางการ
ไต้หวันเริ่มระบบค่าธรรมเนียมคาร์บอนในปี 2025 อัตราทั่วไปอยู่ที่ 300 ดอลลาร์ไต้หวันใหม่ต่อตัน CO₂e อัตราพิเศษ A อยู่ที่ 50 และ B ที่ 100 ดอลลาร์ไต้หวันใหม่ Ministry of Environment ประกาศผลการจัดเก็บงวดแรกเมื่อวันที่ 3 มิถุนายน 2026 ว่าเมื่อครบกำหนดชำระวันที่ 1 มิถุนายน โรงงานทั้ง 461 แห่งของ 240 บริษัทชำระครบถ้วน รวม 49.7 ร้อยล้านดอลลาร์ไต้หวันใหม่ แผนลดการปล่อยโดยสมัครใจของโรงงาน 402 แห่งได้รับอนุมัติ โดย 64 แห่งใช้อัตรา A และ 338 แห่งใช้อัตรา B รายได้ค่าธรรมเนียมจะนำไปใช้เพื่อ:
- วิจัยและพัฒนาเทคโนโลยีลดก๊าซเรือนกระจก
- อุดหนุนต้นทุนการเปลี่ยนผ่านสู่คาร์บอนต่ำ
- เพิ่มขีดความสามารถการแข่งขันสีเขียวของอุตสาหกรรม
- ให้รางวัลแก่การดำเนินงานลดก๊าซเรือนกระจก
แผนนำร่อง ETS: ตั้งเป้าเริ่มในปี 2028
ตามคำชี้แจงของ Ministry of Environment วันที่ 15 กันยายน 2026 คาดว่าจะเสนอร่างแผนนำร่อง ETS ภายในปลายปี 2026 เตรียมระบบและความพร้อมของธุรกิจต่อเนื่องในปี 2027 โดยตั้งเป้าเริ่มนำร่องปี 2028 ให้ธุรกิจที่มีการปล่อยสูงและมีแผนลดการปล่อยโดยสมัครใจเข้าร่วมก่อน ขอบเขตจริง การจัดสรรสิทธิ และกฎตลาดยังอยู่ระหว่างจัดทำ แนวทางเตรียมระบบมีดังนี้:
- การกำหนดราคาคาร์บอนสองระบบ: ค่าธรรมเนียมคาร์บอนควบคู่การซื้อขายสิทธิ
Ministry of Environment วางแผนนโยบายกำหนดราคาคาร์บอนสองระบบ โดยใช้ค่าธรรมเนียมคาร์บอนควบคู่ตลาดซื้อขายคาร์บอน ระบบค่าธรรมเนียมช่วยรักษาเสถียรภาพราคา ส่วนตลาดซื้อขายช่วยให้ธุรกิจลดคาร์บอนด้วยต้นทุนที่คุ้มค่าที่สุด - จัดตั้งระบบ MRV การจัดสรรสิทธิ การตรวจประเมิน และการทวนสอบ
Ministry of Environment จัดตั้งระบบติดตาม รายงาน และทวนสอบ (MRV) ที่ครบถ้วน พร้อมออกแบบกลไกตรวจประเมินและทวนสอบ เพื่อให้ระบบซื้อขายคาร์บอนเป็นธรรมและโปร่งใส - พัฒนาตลาดคาร์บอนเครดิตควบคู่โครงการลดการปล่อยโดยสมัครใจ
โครงการลดการปล่อยโดยสมัครใจต้องยื่นและรับการพิจารณาตามระเบียบวิธีที่อนุมัติ เป็นคนละกลไกกับแผนลดการปล่อยโดยสมัครใจภายใต้ค่าธรรมเนียมคาร์บอนและสิทธิการปล่อย ETS จึงไม่สามารถถือเป็นหน่วยประเภทเดียวกันโดยตรง
แหล่งอ้างอิง:
Ministry of Environment – ข้อมูลค่าธรรมเนียมคาร์บอน
ข้อมูลการวางแผนระยะแรกของ Small and Medium Enterprise and Startup Administration, Ministry of Economic Affairs (กำหนดการนำร่องให้ยึดคำชี้แจง Ministry of Environment เดือนกันยายน 2026 ที่อ้างในบทความนี้)
Ministry of Environment ประกาศแก้ไข “ระเบียบบริหารหน่วยงานรับรองและหน่วยงานตรวจสอบและทวนสอบก๊าซเรือนกระจก”
UDN (2025/04/30) – ตลาดซื้อขายคาร์บอนและ Taiwan Stock Exchange ร่วมกับ National Sun Yat-sen University จัดสัมมนาสำรวจเส้นทางพัฒนา ETS ของไต้หวัน
แหล่งกำหนดการรายประเทศ:ICAP: ETS2 เลื่อนเป็นปี 2028, ICAP: แผนจัดสรรสิทธิระยะที่สี่ของเกาหลีใต้, รายงาน ICAP ปี 2026, แผนนำร่อง ETS ของ Ministry of Environment เดือนกันยายน 2026, ผลการจัดเก็บค่าธรรมเนียมคาร์บอนงวดแรก, ประกาศอัตราค่าธรรมเนียมคาร์บอน, คำอธิบายโครงการลดการปล่อยโดยสมัครใจและตลาดคาร์บอน.
ระยะบังคับใช้เต็มรูปแบบของ CBAM เริ่มแล้วเมื่อวันที่ 1 มกราคม 2026 และเริ่มขายใบรับรองวันที่ 1 กุมภาพันธ์ 2027 แหล่งข้อมูล:ข้อมูล CBAM ของ European Commission, กำหนดการแพลตฟอร์มจำหน่ายใบรับรอง CBAM.
ระบบค่าธรรมเนียมคาร์บอน คาร์บอนเครดิต ระบบซื้อขายการปล่อยก๊าซ (ETS)
คำถามที่พบบ่อย
ดูทั้งหมดราคาคาร์บอน EU ETS ของสหภาพยุโรปในปี 2023 อยู่ที่เท่าไร?
ในปี 2023 ราคาคาร์บอน EU ETS ของสหภาพยุโรปเคยสูงกว่า 100 ยูโร/ตัน สะท้อนความผันผวนรุนแรงของตลาด ธุรกิจต้องนำกลไกกำหนดราคาคาร์บอนภายในมาใช้ หรือจัดตั้งหน่วยบริหารความเสี่ยงการซื้อขาย เพื่อควบคุมความผันผวนของต้นทุน
GX-ETS ของญี่ปุ่นส่งเสริมการพัฒนาเทคโนโลยีคาร์บอนต่ำอย่างไร?
GX-ETS ของญี่ปุ่นเน้นการลดคาร์บอนแบบบูรณาการแนวดิ่งตลอดห่วงโซ่อุตสาหกรรม บริษัทใหญ่ร่วมมือกับห่วงโซ่อุปทานแลกเปลี่ยนข้อมูลคาร์บอนและสร้างนวัตกรรมคาร์บอนต่ำ รวมถึงพัฒนาเทคโนโลยีลดคาร์บอนร่วมกัน เช่น ไฮโดรเจน พลังงานชีวมวล และ CCUS เกิดเป็นพันธมิตรลดคาร์บอนร่วมกัน
K-ETS ระยะที่สี่ของเกาหลีใต้เปลี่ยนแปลงอย่างไร?
แผนจัดสรรสิทธิ K-ETS ระยะที่สี่ (2026–2030) ของเกาหลีใต้ได้รับอนุมัติวันที่ 11 พฤศจิกายน 2025 มีเพดานการปล่อย 25.373 ร้อยล้านตัน CO₂e ระยะนี้เพิ่มสัดส่วนประมูลและนำกลไกสำรองเพื่อรักษาเสถียรภาพตลาดมาใช้ แต่ภาคอุตสาหกรรมที่เสี่ยงต่อการรั่วไหลของคาร์บอนยังได้รับสิทธิฟรี จึงไม่ใช่การประมูลทั้งหมด
เลือกงาน ESG ที่ต้องการทำก่อน
ยังอยู่ในช่วงค้นคว้าอยู่ใช่ไหม? ดูว่าบริษัทในอุตสาหกรรมเดียวกันเขียนอย่างไรในฐานข้อมูลรายงาน หรือเปรียบเทียบ Syber กับ DCarbon
วิธีประเมินขั้นต่อไปเริ่มจากคิดให้ชัดก่อน: คุณต้องการคำตอบ ดูกฎระเบียบ ดูตัวอย่างจากอุตสาหกรรมเดียวกัน หรือเลือกเครื่องมือ?