
หลักเกณฑ์รายงานความยั่งยืนฉบับแก้ไขล่าสุด: ประเด็นและกำหนดยื่นของบริษัทจดทะเบียนใน TWSE/TPEx (แก้ไขพฤษภาคม 2026)
Taiwan Stock Exchange (TWSE) ประกาศการแก้ไขล่าสุดของหลักเกณฑ์จัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียนเมื่อ 18 พฤษภาคม 2026 โดย Financial Supervisory Commission (FSC) รับรองเมื่อ 14 พฤษภาคม 2026 บทความนี้รวบรวมประเด็นแก้ไขและข้อกำหนดยื่นปัจจุบัน ช่วยให้บริษัทเข้าใจตัวชี้วัดอุตสาหกรรม ข้อมูลภูมิอากาศ การให้ความเชื่อมั่น และการควบคุมภายใน
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยเพิ่มการแก้ไขหลักเกณฑ์เดือนพฤษภาคม 2026 และเงื่อนไขการใช้
รวมประเด็นปรับปรุงหลักเกณฑ์
1. เปิดเผยค่าจ้างพนักงานที่ไม่ใช่ผู้บริหาร
รายงานความยั่งยืนของบริษัทจดทะเบียนในประเทศต้องเปิดเผยค่าเฉลี่ยและมัธยฐานค่าจ้างพนักงานเต็มเวลาที่ไม่ดำรงตำแหน่งผู้บริหาร รวมถึงการเปลี่ยนแปลงของทั้งสองค่าจากปีก่อน โดยอาจเปิดเผยเป็นดัชนีค้นข้อมูลบนเว็บไซต์รายงานที่ตลาดหลักทรัพย์กำหนด — หลักเกณฑ์ข้อ 4-2
รายงานความยั่งยืนของบริษัทจดทะเบียนในประเทศต้องมีอย่างน้อยเส้นทางดัชนีไปยังหน้าเว็บที่แสดงข้อมูลชัดเจนใน Market Observation Post System (เลือกเปิดเผยตามตัวอย่างใดตัวอย่างหนึ่งด้านล่างได้) เพื่อให้ตรงข้อกำหนด
เส้นทางเปิดเผยค่าจ้างพนักงานเต็มเวลาที่ไม่ใช่ผู้บริหาร:
(1) Market Observation Post System > รายงานสรุป > การกำกับดูแลกิจการ > สถิติสวัสดิการและค่าตอบแทนพนักงาน > ค่าจ้างพนักงานเต็มเวลาที่ไม่ใช่ผู้บริหาร/ข้อมูลค่าจ้างพนักงานเต็มเวลาที่ไม่ดำรงตำแหน่งผู้บริหาร
(2) Market Observation Post System > บริษัทเดี่ยว > การกำกับดูแลกิจการ > ESG องค์กร > ข้อมูลบริษัท ESG > การเปิดเผย ESG (ค้นหารายบริษัท) > ด้านสังคม — ตัวชี้วัดการพัฒนาทรัพยากรมนุษย์
2. จัดทำ “ตาม” มาตรฐาน GRI
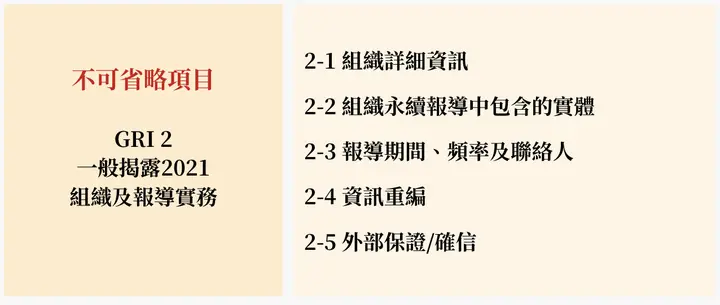
บริษัทต้องเปิดเผย GRI 2-1~2-30 ในรายงานความยั่งยืน โดย GRI 2-1~2-5 ละเว้นไม่ได้ หากไม่เปิดเผย GRI 2-6~2-30 ต้องอธิบายเหตุผล และต้องเปิดเผยกระบวนการกำหนดประเด็นสาระสำคัญ รายการประเด็น และการบริหารประเด็นตาม GRI 3
อ่านเพิ่มเติม:
[GRI 2021 ฉบับปรับปรุง]วิเคราะห์การประเมินสาระสำคัญล่าสุด พร้อมตัวอย่างรายงาน ESG ของ 6 บริษัท
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ข้อกำหนดยื่นรายงานและบทลงโทษที่เกี่ยวข้อง
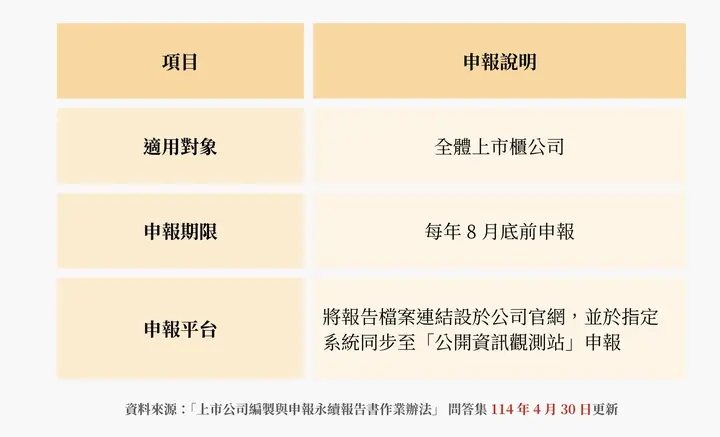
บริษัทจดทะเบียนใน TWSE/TPEx ทุกแห่งต้องยื่นรายงานความยั่งยืนและลิงก์ไฟล์รายงานบนเว็บไซต์บริษัทต่อระบบรายงานข้อมูลทางอินเทอร์เน็ตที่กำหนดภายในสิ้นเดือนสิงหาคม
หากบริษัทจดทะเบียนไม่ยื่นรายงานความยั่งยืนภายในกำหนด หรือข้อมูลที่ยื่นผิดพลาดหรือไม่ครบถ้วน เช่น ไม่จัดทำรายงานตาม GRI ที่กำหนด จะพิจารณาลงโทษตามกรณี
การแก้ไขพฤษภาคม 2026: ลดการเปิดเผยซ้ำหลังใช้ IFRS
ตามตารางเปรียบเทียบบทบัญญัติ ข้อ 4 เพิ่มวรรค 5: บริษัทจดทะเบียนที่ใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS แล้วและเปิดเผยตัวชี้วัดรายอุตสาหกรรม SASB ในรายงานประจำปี อาจไม่ต้องใช้ข้อกำหนดตัวชี้วัดความยั่งยืนรายอุตสาหกรรมและการให้ความเชื่อมั่นในวรรค 1 ถึง 4 ข้อ 4-1 เพิ่มวรรค 6: ผู้ใช้มาตรฐานดังกล่าวแล้วและเปิดเผยบทเฉพาะข้อมูลทางการเงินด้านความยั่งยืนในรายงานประจำปี อาจไม่ต้องใช้วรรค 1 ถึง 5 ส่วนข้อ 5 ปรับตามการเปลี่ยนชื่อหลักเกณฑ์จัดการหน่วยงานให้ความเชื่อมั่น และลบข้อความปีเริ่มใช้ที่พ้นกำหนดแล้ว
ข้อยกเว้นข้างต้นมีเงื่อนไข ไม่ได้ยกเว้นทุกบริษัทจากการจัดทำรายงานความยั่งยืน ผู้ไม่เข้าเงื่อนไขยังต้องเปิดเผยตัวชี้วัดอุตสาหกรรมและรับการให้ความเชื่อมั่นที่จำเป็นตามข้อ 4 เปิดเผยข้อมูลภูมิอากาศเป็นบทเฉพาะตามข้อ 4-1 และทำตามกำหนดจัดทำบัญชีก๊าซเรือนกระจกกับการให้ความเชื่อมั่นแต่ละระยะ
การยื่นภายในวันที่ 31 สิงหาคมทุกปีและการรวมงานจัดทำรายงานกับการให้ความเชื่อมั่นไว้ในการควบคุมภายในเป็นข้อกำหนดเดิมของข้อ 5 ไม่ใช่สิ่งที่เพิ่มครั้งนี้ ข้อกำหนดค่าจ้างและ GRI ยังใช้ต่อไป แหล่งข้อมูล:ตารางเปรียบเทียบบทบัญญัติแก้ไขวันที่ 18 พฤษภาคม 2026, หลักเกณฑ์ปัจจุบัน.
อ่านเพิ่มเติม: แหล่งข้อมูลอื่นเกี่ยวกับการปฏิบัติตามข้อกำหนดรายงานความยั่งยืน
- ชุดคำถามและคำตอบหลักเกณฑ์จัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน 114.04.30 (30 เมษายน 2025)
- หลักเกณฑ์การจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน โดย Taiwan Stock Exchange (TWSE)
- Corporate Governance Center — การเปิดเผยข้อมูล ESG องค์กร
- พื้นที่ข้อมูลการนำ IFRS มาใช้
- มาตรฐาน SASB ภาษาจีนเปิดตัวแล้ว! เข้าใจมาตรฐานและข้อกำหนดรายงานล่าสุด
คำถามที่พบบ่อย
ดูทั้งหมดประเด็นสำคัญของการแก้ไขหลักเกณฑ์รายงานความยั่งยืนเดือนพฤษภาคม 2026 คืออะไร?
บริษัทที่ใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS แล้วและเปิดเผยตัวชี้วัด SASB หรือบทเฉพาะข้อมูลทางการเงินด้านความยั่งยืนในรายงานประจำปี อาจได้รับยกเว้นการเปิดเผยซ้ำบางส่วนตามข้อ 4 วรรค 5 และข้อ 4-1 วรรค 6 ตามลำดับ ข้อ 5 ปรับตามชื่อหลักเกณฑ์จัดการหน่วยงานให้ความเชื่อมั่นและลบปีเริ่มใช้ที่พ้นกำหนด โดยข้อกำหนดยื่นภายใน 31 สิงหาคมทุกปีและรวมไว้ในการควบคุมภายในยังใช้ต่อไป
บริษัทจดทะเบียนต้องปฏิบัติตาม GRI ข้อใดเมื่อจัดทำรายงานความยั่งยืน?
บริษัทจดทะเบียนต้องเปิดเผย GRI 2-1 ถึง 2-30 โดย GRI 2-1 ถึง 2-5 ละเว้นไม่ได้ หากไม่เปิดเผย GRI 2-6 ถึง 2-30 ต้องระบุเหตุผล และต้องเปิดเผยกระบวนการกำหนดประเด็นสาระสำคัญและการบริหารตาม GRI 3
กำหนดยื่นรายงานความยั่งยืนคือเมื่อใด?
บริษัทจดทะเบียนใน TWSE/TPEx ทุกแห่งต้องยื่นรายงานความยั่งยืนพร้อมลิงก์ไฟล์บนเว็บไซต์บริษัทในระบบข้อมูลทางอินเทอร์เน็ตที่กำหนดภายในสิ้นเดือนสิงหาคม หากยื่นล่าช้าหรือข้อมูลผิดพลาดอาจถูกลงโทษ
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่