สรุปประเด็นสำคัญจาก Sustaihub
- SASB แบ่งตามลักษณะอุตสาหกรรมเป็น 11 กลุ่ม และมาตรฐาน 77 อุตสาหกรรม โดยเน้นประเด็นความยั่งยืนที่มี “สาระสำคัญทางการเงิน” ต่อแต่ละอุตสาหกรรม
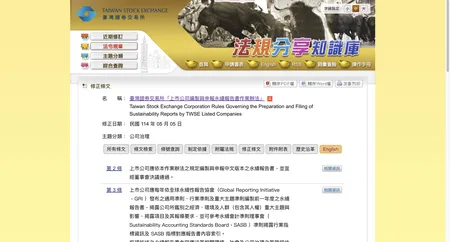
- ตามหลักเกณฑ์การจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน (上市公司編製與申報永續報告書作業辦法) บริษัทจดทะเบียนต้องเปิดเผยตัวชี้วัดความยั่งยืนรายอุตสาหกรรมตามเงื่อนไขที่เกี่ยวข้อง และข้อ 3 ยังอนุญาตให้อ้างอิงมาตรฐาน SASB เพื่อเปิดเผยตัวชี้วัดรายอุตสาหกรรมและจัดทำดัชนีเนื้อหา
- แนวทางรายอุตสาหกรรมของ IFRS S2 อิงเนื้อหาด้านภูมิอากาศของ SASB บริษัทระบุอุตสาหกรรมที่เกี่ยวข้องจากกิจกรรมดำเนินงานได้ แล้วจัดระเบียบตัวชี้วัด แหล่งข้อมูล และตำแหน่งที่เปิดเผยที่สอดคล้องกัน
- ISSB เผยแพร่ร่างรับฟังความคิดเห็นการแก้ไขมาตรฐาน SASB เมื่อ 3 กรกฎาคม 2025 และการรับฟังสิ้นสุดเมื่อ 30 พฤศจิกายน 2025 การหารือข้อคิดเห็นในเดือนพฤษภาคม 2026 ยังไม่มีมติแก้ไข จึงยังยึดฉบับที่ประกาศอย่างเป็นทางการ
ฐานข้อมูลรายงานความยั่งยืนของ Sustaihub รวบรวมรายงานความยั่งยืนของบริษัทจดทะเบียน TWSE/TPEx ปีรายงาน 2025 จำนวน 2,023 ฉบับ Sustaihub วิเคราะห์พบว่า 45.4% ระบุการทวนสอบหรือการให้ความเชื่อมั่นจากบุคคลที่สาม (“ระบุ” หมายถึงช่องหน่วยงานทวนสอบหรือผู้ให้ความเชื่อมั่นในข้อมูลที่ยื่นมีการกรอกไว้ ไม่ได้หมายความว่าการให้ความเชื่อมั่นครอบคลุมทั้งรายงาน) เมื่อเปรียบเทียบการเปิดเผยตัวชี้วัด SASB รายอุตสาหกรรมของบริษัทในอุตสาหกรรมเดียวกัน ควรตรวจขอบเขตการให้ความเชื่อมั่นของรายงานฉบับนั้นด้วย
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยเพิ่มความคืบหน้าการแก้ไข SASB และแนวทางใช้สำหรับบริษัทไต้หวัน
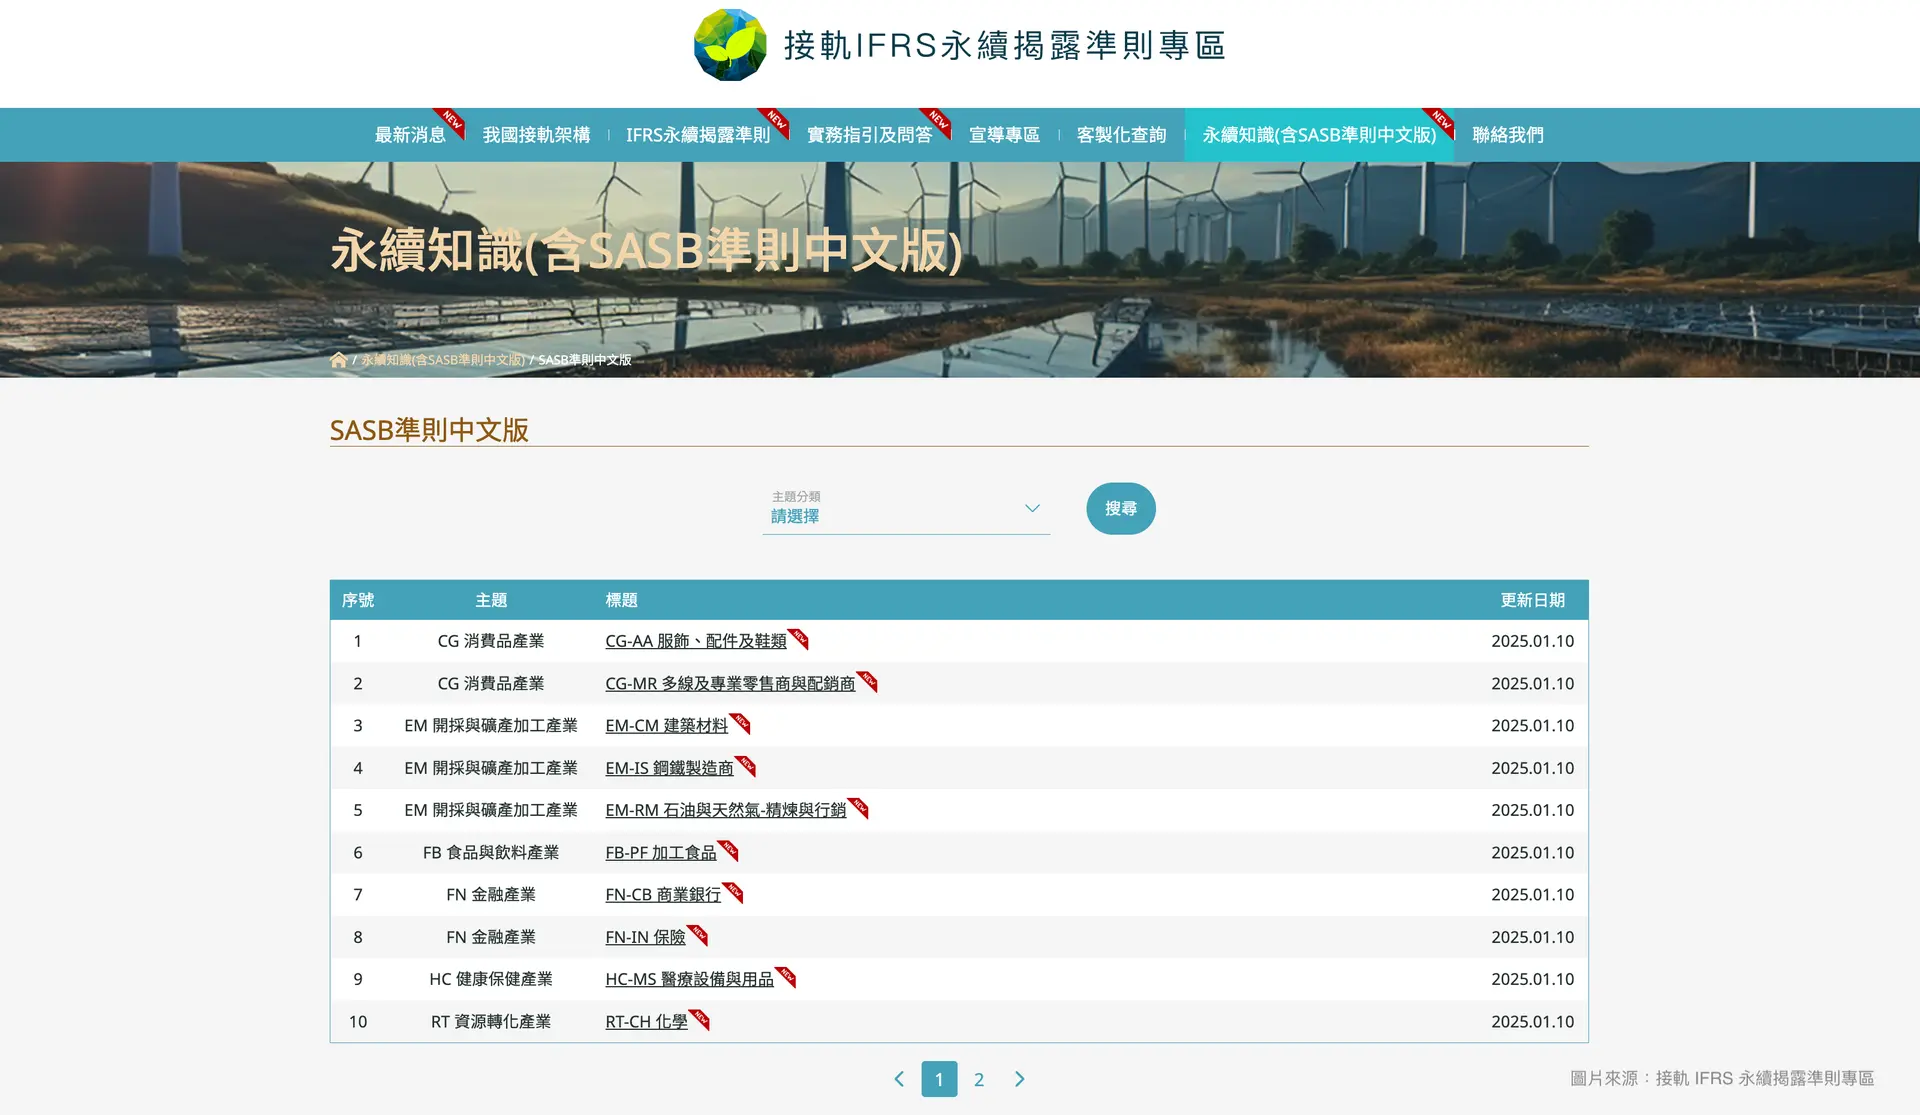
เพื่อช่วยบริษัทไต้หวันใช้มาตรฐาน SASB ได้แม่นยำขึ้น SASB เผยแพร่แนวทางภาษาจีนเมื่อไม่นานมานี้ ให้บริษัทเข้าใจข้อกำหนดการเปิดเผยแต่ละรายการอย่างชัดเจน ลดอุปสรรคด้านภาษาและช่วยเชื่อมต่อกับมาตรฐานสากลได้มีประสิทธิภาพยิ่งขึ้น
รู้จัก SASB
SASB (Sustainability Accounting Standards Board หรือคณะกรรมการมาตรฐานการบัญชีความยั่งยืน) แบ่งข้อกำหนดเปิดเผยข้อมูลความยั่งยืนตามลักษณะธุรกิจเป็นมาตรฐาน 77 อุตสาหกรรม ครอบคลุมประเด็นหลัก 5 ด้าน:
- สิ่งแวดล้อม (Environment): การบริหารผลกระทบด้านสิ่งแวดล้อม เช่น การเปลี่ยนแปลงสภาพภูมิอากาศ การใช้ทรัพยากร และมลพิษ
- ทุนทางสังคม (Social Capital): ความสัมพันธ์กับผู้บริโภคและชุมชน รวมถึงคุณภาพและความปลอดภัยของผลิตภัณฑ์ ตลอดจนความมั่นคงปลอดภัยของข้อมูล
- ทุนมนุษย์ (Human Capital): การบริหารพนักงาน ความปลอดภัยในการทำงาน และสิทธิแรงงาน
- รูปแบบธุรกิจและนวัตกรรม (Business Model & Innovation): ผลกระทบทางการเงินของห่วงโซ่อุปทานที่ยั่งยืน การออกแบบผลิตภัณฑ์ และเศรษฐกิจหมุนเวียน
- ภาวะผู้นำและการกำกับดูแล (Leadership & Governance): ตัวชี้วัดสำคัญด้านการกำกับดูแลกิจการ จริยธรรม และการบริหารความเสี่ยง
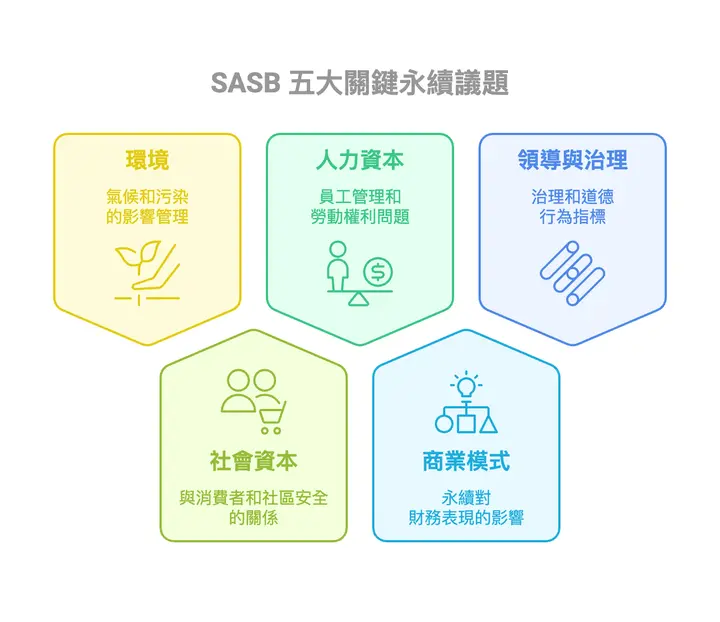
SASB ก่อตั้งที่ซานฟรานซิสโก มุ่งให้ข้อมูลที่นักลงทุนต้องการ โดยส่งเสริมให้บริษัทเปิดเผยข้อมูลที่มีสาระสำคัญทางการเงิน (Materiality) นอกเหนือจากผลประกอบการ ผ่าน 5 ด้านนี้ มาตรฐาน SASB ช่วยให้บริษัทเปิดเผย ESG ที่เกี่ยวข้องกับการเงินในประเด็นสำคัญของอุตสาหกรรมตน เพื่อให้รายงานความยั่งยืนโปร่งใสและมีคุณค่าต่อการตัดสินใจ
ความเชื่อมโยงระหว่างมาตรฐาน SASB กับ ESG
1. ข้อกำหนดล่าสุดของหลักเกณฑ์รายงานความยั่งยืน
ตามหลักเกณฑ์การจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียนของ Taiwan Stock Exchange (TWSE) บริษัทต้องเปิดเผยตัวชี้วัดความยั่งยืนรายอุตสาหกรรมตามเงื่อนไขที่เกี่ยวข้อง และอาจอ้างอิง SASB เพื่อเปิดเผยข้อมูลตัวชี้วัดรายอุตสาหกรรม พร้อมดัชนีจับคู่ตัวชี้วัด SASB กับเนื้อหารายงาน
2. สื่อสารความเสี่ยงและโอกาส ESG ที่สำคัญ
มาตรฐาน SASB เป็นฐานสำคัญในการตัดสินใจของนักลงทุนทั่วโลก โดยเฉพาะประเด็นความยั่งยืนที่เกี่ยวข้องกับการเงิน SASB ให้ข้อกำหนดเปิดเผยเฉพาะอุตสาหกรรม โดยมักเปิดเผยข้อมูลเชิงปริมาณ SASB ของปีนั้นและแนวทางบริหารที่เกี่ยวข้องในภาคผนวกรายงานความยั่งยืน ช่วยให้บริษัทสื่อสารความเสี่ยงและโอกาส ESG สำคัญแก่นักลงทุนได้อย่างมีประสิทธิภาพ
3. เทียบตัวชี้วัดในอุตสาหกรรมเดียวกัน
จุดเด่นของ SASB คือการเน้นเฉพาะอุตสาหกรรม (Industry-Specific Focus) แบ่งธุรกิจเป็น 11 กลุ่มและแยกเป็นมาตรฐาน 77 อุตสาหกรรม ระบุประเด็น ESG ที่มีความสำคัญทางการเงินสูงสุดสำหรับแต่ละอุตสาหกรรม เพื่อให้ข้อมูลสะท้อนรูปแบบธุรกิจและความเสี่ยงการดำเนินงานโดยตรง เพิ่มความสามารถเปรียบเทียบรายงานระดับสากลและตอบโจทย์ข้อมูลความยั่งยืนของนักลงทุน
4. เปิดเผย SASB เพื่อเชื่อมต่อกับ IFRS S2
IFRS S2 [1] เน้นการเปิดเผยข้อมูลทางการเงินด้านภูมิอากาศ โดยอ้างอิงตัวชี้วัด SASB เพื่อให้ข้อกำหนดเฉพาะอุตสาหกรรม S2 กำหนดการเปิดเผยเรื่องภูมิอากาศ เช่น แผนเปลี่ยนผ่าน แผนชดเชยคาร์บอน การวิเคราะห์สถานการณ์ภูมิอากาศ และการปล่อยก๊าซเรือนกระจก Scope 3 โดยคำนึงถึงตัวชี้วัดรายอุตสาหกรรม SASB การเริ่มใช้ตัวชี้วัดเฉพาะอุตสาหกรรม SASB แต่เนิ่น ๆ ช่วยให้รายงานเป็นไปตามข้อกำหนดสากลล่าสุด
IFRS S2 [1]: International Sustainability Standards Board (ISSB) ภายใต้ IFRS Foundation มุ่งประสานกรอบเปิดเผยข้อมูลความยั่งยืนสากลให้เป็นหนึ่งเดียว เพิ่มคุณภาพและความน่าเชื่อถือของข้อมูล ในปี 2023 ได้เผยแพร่มาตรฐาน S1 ข้อกำหนดทั่วไปสำหรับการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน (เรียกย่อว่า S1) และ S2 การเปิดเผยข้อมูลที่เกี่ยวข้องกับสภาพภูมิอากาศ (เรียกย่อว่า S2)
ISSB อยู่ระหว่างแก้ไข SASB
ISSB เผยแพร่ร่างรับฟังความคิดเห็นการแก้ไขมาตรฐาน SASB และแนวทางรายอุตสาหกรรม IFRS S2 เมื่อ 3 กรกฎาคม 2025 โดยทบทวน 9 อุตสาหกรรมลำดับสำคัญอย่างรอบด้าน และเสนอแก้ไขตัวชี้วัดประเด็นร่วมของอีก 41 อุตสาหกรรม การรับฟังสิ้นสุดเมื่อ 30 พฤศจิกายน 2025 ISSB หารือข้อคิดเห็นในเดือนพฤษภาคม 2026 แต่ยังไม่ได้มีมติแก้ไขในการประชุมครั้งนั้น เป้าหมายเดิมคือเผยแพร่ฉบับแก้ไขภายในปี 2026 แต่ยังขึ้นกับผลพิจารณาข้อคิดเห็น บริษัทควรยึดฉบับที่ประกาศอย่างเป็นทางการ
แหล่งข้อมูล:ประกาศการแก้ไขของ IFRS Foundation, โครงการและความคืบหน้าการแก้ไข SASB.
บริษัทไต้หวันใช้ SASB อย่างไร?
รายงานความยั่งยืนต้องเปิดเผยตัวชี้วัดรายอุตสาหกรรมที่เกี่ยวข้องตามหลักเกณฑ์ โดยข้อ 3 อนุญาตให้อ้างอิง SASB และจัดทำดัชนีตัวชี้วัดด้วย แนวทางรายอุตสาหกรรม IFRS S2 อิงเนื้อหาภูมิอากาศของ SASB บริษัทระบุอุตสาหกรรมที่เกี่ยวข้องจากกิจกรรมดำเนินงาน แล้วจัดระเบียบตัวชี้วัด แหล่งข้อมูล และตำแหน่งเปิดเผยที่สอดคล้องกันได้ แหล่งข้อมูล:หลักเกณฑ์รายงานความยั่งยืนของบริษัทจดทะเบียน, ความสัมพันธ์ระหว่าง SASB กับแนวทางรายอุตสาหกรรม IFRS S2.
กำหนดใช้ในไต้หวันและการปรับล่าสุด ดูได้ที่ชุดคำถามและคำตอบมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ปี 2026และการปรับ IFRS ระยะที่ 3.
แหล่งค้นข้อมูลมาตรฐาน SASB ทางการ
บริษัทเข้าถึงข้อมูลและแนวทาง SASB ล่าสุดได้ผ่านช่องทางต่อไปนี้:
- เว็บไซต์ทางการ SASB ค้นหาชื่อบริษัทเพื่อดูประเภทอุตสาหกรรมที่เกี่ยวข้อง และดาวน์โหลดเอกสารต้นฉบับ
- หน่วยงานกำกับดูแลไต้หวัน พื้นที่ข้อมูลการนำมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS มาใช้
เปิดเผยข้อมูลความยั่งยืนอย่างโปร่งใส เพิ่มขีดความสามารถในการแข่งขัน
แนวทาง SASB ภาษาจีนล่าสุดช่วยให้บริษัทเข้าใจข้อกำหนดง่ายขึ้น และจัดทำรายงานให้ตรงความคาดหวังของนักลงทุนทั่วโลก การเข้าใจมาตรฐาน SASB และวิธีเขียนภาคผนวกรายงานความยั่งยืนช่วยให้ปฏิบัติตามหลักเกณฑ์รายงาน เพิ่มความโปร่งใสและความเชื่อมั่นของนักลงทุน!
กรอบรายงานสากลมีการปรับปรุงที่ซับซ้อน ระบบจัดการรายงาน Sustaihub สามารถปรับแต่งการเชื่อมโยงกรอบสากลที่ต้องตอบ เช่น GRI, SASB, TCFD และ IFRS S1S2คลิกเพื่อดู ว่าดิจิทัล ESG ช่วยแก้ปัญหาการจัดการรายงานของคุณอย่างไร