
กำหนดการใช้ IFRS S1/S2 ในไต้หวัน: บริษัทที่เข้าเกณฑ์และการเตรียมเปิดเผยในรายงานประจำปี
ตรวจสอบกำหนดการใช้ IFRS S1/S2 ทั้งสามระยะของบริษัทจดทะเบียน TWSE/TPEx แยกปีบัญชีกับปีที่ยื่นให้ชัดเจน พร้อมกำหนดเปิดเผยปี 2027 สำหรับระยะแรก และตัวอย่างสำรวจข้อมูลความเสี่ยงขาดแคลนน้ำกับการเตรียมงานข้ามฝ่าย
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- สรุปประเด็นสำคัญจาก Sustaihub
- IFRS S1 S2 คืออะไร? กฎและกำหนดการล่าสุดเป็นอย่างไร?
- บริษัทที่เข้าเกณฑ์และกำหนดการ
- ตำแหน่งและช่วงเวลาเปิดเผย
- ธุรกิจจะระบุประเด็นความยั่งยืนที่มีสาระสำคัญตาม IFRS ได้อย่างไร?
- ธุรกิจควรเตรียมใช้ IFRS Sustainability Disclosure Standards อย่างไร?
- IFRS S1 – การกำกับดูแล
- IFRS S1 – กลยุทธ์
- IFRS S1 – การบริหารความเสี่ยง
- IFRS S1 – ตัวชี้วัดและเป้าหมาย
- ธุรกิจจะค้นหาตัวอย่างการเปิดเผยข้อมูลอย่างรวดเร็วได้อย่างไร?
- ธุรกิจเตรียมอะไรได้บ้างเพื่อใช้ IFRS S1 S2?
- 1. แผนเริ่มใช้ IFRS Sustainability Disclosure Standards
- 2. ศูนย์ข้อมูลการใช้ IFRS Sustainability Disclosure Standards
- 3. ขอความช่วยเหลือจากที่ปรึกษาภายนอก
- ตัวอย่างเตรียมเปิดเผย: จัดข้อมูลความเสี่ยงขาดแคลนน้ำเป็นตารางงานที่ตรวจทานได้
- นับถอยหลังสู่ IFRS S1 S2! Sustaihub ให้บริการครบวงจรเพื่อเริ่มใช้ IFRS Sustainability Disclosure Standards
- 1. การฝึกอบรม IFRS S1 S2
- 2. การวิเคราะห์ช่องว่าง IFRS S1 S2
- 3. การประเมินสาระสำคัญ IFRS S1 S2
- 4. การรวบรวมข้อมูล ESG
- เปิดเผยข้อมูลความยั่งยืนอย่างโปร่งใส เพิ่มขีดความสามารถการแข่งขัน
สรุปประเด็นสำคัญจาก Sustaihub
- ระยะแรก (ทุนชำระแล้วตั้งแต่ 100 ร้อยล้านดอลลาร์ไต้หวัน) จัดทำหมวดความยั่งยืนในรายงานประจำปีด้วยข้อมูลปี 2026 ตามคำเตือนของ Financial Supervisory Commission (FSC, 金管會) เดือนกุมภาพันธ์ 2026 ต้องประกาศและยื่นพร้อมรายงานการเงินประจำปีภายในวันที่ 16 มีนาคม 2027
- ตามแผนนโยบายวันที่ 23 กันยายน 2026 หมวดความยั่งยืนของสองปีบัญชีแรกที่เริ่มใช้ ยื่นได้ช้าที่สุดตามกำหนดรายงานประจำปี (14 วันก่อนประชุมผู้ถือหุ้น) และตั้งแต่ปีที่ 3 ยื่นพร้อมรายงานการเงิน การปรับนี้ไม่ใช้กับธุรกิจการเงิน ประกันภัย และหลักทรัพย์และสัญญาซื้อขายล่วงหน้า
- ระยะที่สามคือบริษัทที่ไม่อยู่ในสองระยะแรกและมีทุนชำระแล้วตั้งแต่ 20 แต่ต่ำกว่า 50 ร้อยล้านดอลลาร์ไต้หวัน หรือมีแหล่งปล่อยภายใต้การกำกับของ Ministry of Environment (環境部) ใช้กับปีบัญชี 2028 และยื่นปี 2029 สองปีบัญชีแรกเปิดเผยเฉพาะข้อมูลที่เกี่ยวกับภูมิอากาศ และ Scope 3 เปลี่ยนเป็นเปิดเผยโดยสมัครใจ
- การพิจารณาสาระสำคัญตาม IFRS S1 ต้องคำนึงทั้งปัจจัยเชิงปริมาณและเชิงคุณภาพ การเปิดเผยผลกระทบทางการเงินเชิงปริมาณมีเงื่อนไขและข้อยกเว้นเฉพาะ ไม่จำเป็นต้องวัดทุกประเด็นความยั่งยืนเป็นตัวเลข
Sustaihub วิเคราะห์รายงานความยั่งยืนของบริษัทจดทะเบียน TWSE/TPEx จำนวน 2,023 แห่ง ปีรายงาน 2025 ในฐานข้อมูลรายงานความยั่งยืนของ Sustaihub พบว่า 45.4% ระบุการทวนสอบหรือการให้ความเชื่อมั่นจากบุคคลที่สาม 25.5% ได้รับการให้ความเชื่อมั่นจากสำนักงานบัญชี และมีเพียง 2 แห่งที่ใช้ “การให้ความเชื่อมั่นอย่างสมเหตุสมผล” (“ระบุ” หมายถึงช่องหน่วยงานทวนสอบหรือผู้ให้ความเชื่อมั่นในข้อมูลที่ยื่นมีการกรอกไว้ ไม่ได้หมายความว่าการให้ความเชื่อมั่นครอบคลุมทั้งรายงาน) เมื่อเตรียมหมวดความยั่งยืนในรายงานประจำปี ใช้ตัวเลขชุดนี้ตรวจการจัดการทวนสอบข้อมูลความยั่งยืนของบริษัทในปัจจุบันได้ สถิติรายปีของ Sustaihub ยังแสดงว่า ในปีรายงาน 2024 จำนวนบริษัทที่จัดทำรายงานความยั่งยืนเพิ่มจาก 1,120 แห่งเป็น 1,940 แห่ง ขณะที่สัดส่วนที่ระบุการทวนสอบหรือการให้ความเชื่อมั่นจากบุคคลที่สามลดจาก 59.9% เป็น 43.5% แล้วกลับขึ้นเป็น 45.4% ในปี 2025 สัดส่วนที่ลดลงส่วนใหญ่เป็นผลจากบริษัทที่เพิ่งเริ่มจัดทำรายงานทำให้สัดส่วนเจือจางลง ไม่ใช่บริษัทเดิมเลิกขอการให้ความเชื่อมั่น
IFRS S1 S2 คืออะไร? กฎและกำหนดการล่าสุดเป็นอย่างไร?
การปรับล่าสุด (23 กันยายน 2026):Financial Supervisory Commission (FSC) และ Ministry of Environment ประกาศแผนนโยบายปรับเส้นทางการเปิดเผยความยั่งยืน ลดจำนวนบริษัทจดทะเบียน TWSE/TPEx ที่ต้องใช้ IFRS Sustainability Disclosure Standards จากประมาณ 1,970 เหลือประมาณ 560 แห่ง โดยเปลี่ยนเกณฑ์เป็นทุนชำระแล้วตั้งแต่ 20 ร้อยล้านดอลลาร์ไต้หวันใหม่ หรือมีแหล่งปล่อยที่ Ministry of Environment กำกับให้จัดทำบัญชีและตรวจสอบทวนสอบ บริษัทที่ทุนชำระแล้วต่ำกว่า 20 ร้อยล้านและไม่อยู่ภายใต้การกำกับ (ประมาณ 1,410 แห่ง) ไม่ถูกบังคับใช้ แต่ยังต้องเปิดเผยข้อมูลภูมิอากาศพื้นฐาน บริษัทระยะที่สามเปิดเผยเฉพาะข้อมูลภูมิอากาศในสองปีบัญชีแรก และเปลี่ยน Scope 3 เป็นการเปิดเผยโดยสมัครใจ กำหนดการระยะแรกและระยะที่สองไม่เปลี่ยน การปรับนี้ไม่ใช้กับธุรกิจการเงิน ประกันภัย และหลักทรัพย์และสัญญาซื้อขายล่วงหน้า ทั้งนี้ให้ยึดกฎที่หน่วยงานกำกับประกาศอย่างเป็นทางการ ดูสรุปฉบับเต็มที่การปรับ IFRS ระยะที่สาม: ลดบริษัทบังคับใช้จาก 1,970 เหลือประมาณ 560 แห่ง.
เพื่อตอบโจทย์นักลงทุนและสร้างมาตรฐานเปิดเผยความยั่งยืนที่สอดคล้องทั่วโลก IFRS Foundation ประกาศจัดตั้ง International Sustainability Standards Board (ISSB) ในการประชุม COP26 ปี 2021 เพื่อส่งเสริมการบูรณาการข้อมูลความยั่งยืนกับรายงานการเงิน และเพิ่มคุณภาพกับความสามารถในการเปรียบเทียบข้อมูล.
ISSB ออก IFRS Sustainability Disclosure Standards ในเดือนมิถุนายน 2023 ได้แก่:
- S1 “ข้อกำหนดทั่วไปสำหรับการเปิดเผยข้อมูลทางการเงินเกี่ยวกับความยั่งยืน”: กำหนดให้เปิดเผยความเสี่ยงและโอกาสด้านความยั่งยืนทั้งหมดที่อาจกระทบมูลค่ากิจการ
- S2 “การเปิดเผยข้อมูลเกี่ยวกับสภาพภูมิอากาศ”: เน้นประเด็นภูมิอากาศ ใช้กรอบ TCFD และผสานตัวชี้วัดรายอุตสาหกรรมของ SASB
เป้าหมายหลักของ IFRS Sustainability Disclosure Standards คือเชื่อมข้อมูลความยั่งยืนกับรายงานการเงินแบบเดิม เพื่อให้นักลงทุนประเมินผลการเงิน ความเสี่ยงความยั่งยืน และโอกาสจากการเปลี่ยนผ่านของธุรกิจไปพร้อมกัน
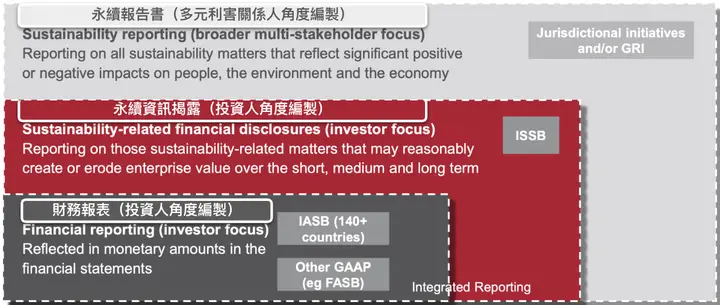
IFRS Sustainability Disclosure Standards เชื่อมรายงานความยั่งยืนกับงบการเงิน
แหล่งข้อมูล: IFRS Foundation แปลโดย Sustaihub
บริษัทที่เข้าเกณฑ์และกำหนดการ
ตามแผนนโยบายวันที่ 23 กันยายน 2026 บริษัทจดทะเบียน TWSE/TPEx ที่เข้าเกณฑ์และกำหนดการมีดังนี้ ส่วนธุรกิจการเงินให้ปฏิบัติตามข้อกำหนดเฉพาะ:
- ระยะแรก: ทุนชำระแล้วตั้งแต่ 100 ร้อยล้านดอลลาร์ไต้หวันใหม่ ใช้กับปีบัญชี 2026 และยื่นปี 2027
- ระยะที่สอง: ทุนชำระแล้วตั้งแต่ 50 แต่ต่ำกว่า 100 ร้อยล้านดอลลาร์ไต้หวันใหม่ ใช้กับปีบัญชี 2027 และยื่นปี 2028
- ระยะที่สาม: ไม่อยู่ในสองระยะแรก และมีทุนชำระแล้วตั้งแต่ 20 แต่ต่ำกว่า 50 ร้อยล้านดอลลาร์ไต้หวันใหม่ หรือมีแหล่งปล่อยภายใต้ Ministry of Environment ที่ต้องจัดทำบัญชีและตรวจสอบทวนสอบ ใช้กับปีบัญชี 2028 และยื่นปี 2029
- ทุนชำระแล้วต่ำกว่า 20 ร้อยล้านดอลลาร์ไต้หวันใหม่และไม่อยู่ภายใต้ Ministry of Environment: ไม่บังคับใช้ แต่ยังต้องเปิดเผยข้อมูลภูมิอากาศพื้นฐาน
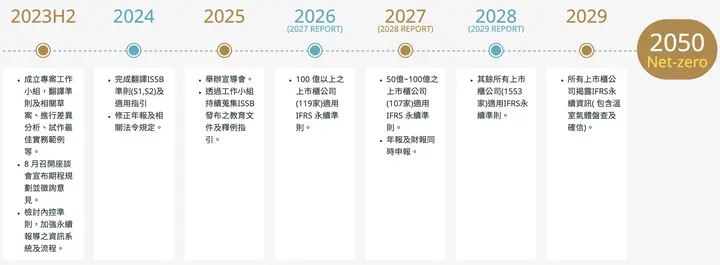
แผนภาพกำหนดการใช้ IFRS Sustainability Disclosure Standards ของบริษัทจดทะเบียน TWSE/TPEx (แผนเดิมปี 2023; กลุ่มระยะที่สามให้ยึดคำชี้แจงการปรับวันที่ 23 กันยายน 2026 ด้านบน)
แหล่งข้อมูล: FSC (2023) แผนขับเคลื่อนไต้หวันสู่ IFRS Sustainability Disclosure Standards
ตำแหน่งและช่วงเวลาเปิดเผย
FSC แก้ไขกฎรายงานประจำปีในเดือนพฤศจิกายน 2025 และประกาศข้อกำหนดการใช้และยื่นข้อมูลเป็นระยะสำหรับบริษัทจดทะเบียน TWSE/TPEx เกณฑ์ข้างต้นพิจารณาจากทุนชำระแล้ว ส่วนหุ้นไม่มีมูลค่าที่ตราไว้หรือมูลค่าที่ตราไว้ต่อหุ้นไม่ใช่ 10 ดอลลาร์ ให้ใช้เกณฑ์ส่วนของผู้ถือหุ้นตามคำสั่งดังกล่าว ธุรกิจการเงินต้องตรวจสอบข้อกำหนดเฉพาะประเภทธุรกิจเพิ่มเติม
บริษัทจดทะเบียน TWSE/TPEx ระยะแรกจัดทำหมวดความยั่งยืนในรายงานประจำปีด้วยข้อมูลปี 2026 ตามคำเตือนของ FSC เดือนกุมภาพันธ์ 2026 ต้องประกาศและยื่นพร้อมรายงานการเงินประจำปีภายในวันที่ 16 มีนาคม 2027 ตามแผนนโยบายที่ประกาศวันที่ 23 กันยายน 2026 หมวดความยั่งยืนสำหรับสองปีบัญชีแรกที่เริ่มใช้สามารถยื่นได้ช้าที่สุดตามกำหนดรายงานประจำปี (14 วันก่อนประชุมผู้ถือหุ้น) และตั้งแต่ปีที่ 3 ให้ยื่นพร้อมรายงานการเงิน โดยยึดกฎที่หน่วยงานกำกับประกาศอย่างเป็นทางการ การปรับนี้ไม่ใช้กับธุรกิจการเงิน ประกันภัย และหลักทรัพย์และสัญญาซื้อขายล่วงหน้า กำหนดดังกล่าวมีบริษัทและปีที่ใช้เฉพาะ ไม่สามารถนำไปใช้กับทุกบริษัทโดยตรง หากรายงานประจำปีกับรายงานความยั่งยืนที่จัดทำแยกมีข้อมูลเดียวกัน ต้องตรวจสอบความสอดคล้อง
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ธุรกิจจะระบุประเด็นความยั่งยืนที่มีสาระสำคัญตาม IFRS ได้อย่างไร?
การพิจารณาสาระสำคัญตาม IFRS S1 ต้องคำนึงถึงปัจจัยเชิงปริมาณและคุณภาพ และประเมินว่าข้อมูลอาจมีผลต่อการตัดสินใจของนักลงทุนหรือไม่ การเปิดเผยผลกระทบทางการเงินเชิงปริมาณมีเงื่อนไขและข้อยกเว้นเฉพาะ จึงไม่อาจถือว่าทุกประเด็นความยั่งยืนต้องวัดเป็นตัวเลข ตัวอย่าง “การขาดแคลนบุคลากรเทคโนโลยี” ต่อไปนี้เป็นสถานการณ์สมมติ เพื่อแสดงการรวบรวมผลกระทบที่อาจเกิดกับรายได้ ต้นทุน และกระแสเงินสด การเปิดเผยจริงต้องพิจารณาข้อมูลบริษัทและมาตรฐานที่ใช้
เมื่อประเมินผลกระทบของประเด็นความยั่งยืนที่อาจเกิดขึ้น รวมถึงความเสี่ยงหรือโอกาส ธุรกิจต้องพิจารณาร่วมกันทั้ง“โอกาสเกิด” และ “ระดับผลกระทบ”ตัวอย่าง:
- โอกาสเกิด: อุตสาหกรรม AI ต้องการบุคลากรเทคโนโลยีเพิ่มต่อเนื่อง จึงมีโอกาสสูงที่จะขาดช่วงกำลังคนในอนาคต
- ระดับผลกระทบ: หากบุคลากรไม่เพียงพอ การเปิดตัวผลิตภัณฑ์จะล่าช้า อาจสูญเสียคำสั่งซื้อประมาณ 8,000 หมื่นดอลลาร์ และมีต้นทุนสรรหาเพิ่มประมาณ 400 หมื่นดอลลาร์
หลังประเมินผลกระทบทางการเงิน ธุรกิจต้องพิจารณาตามนิยาม “มีสาระสำคัญ” ซึ่งหมายถึงหากการละเว้น การแสดงข้อมูลผิด หรือการทำให้ข้อมูลคลุมเครือ คาดได้อย่างสมเหตุสมผลว่าจะกระทบการตัดสินใจของนักลงทุน ก็ถือว่ามีสาระสำคัญ ธุรกิจสามารถพิจารณาว่าความเสี่ยงหรือโอกาสด้านความยั่งยืนเหล่านี้กระทบฐานะการเงินอย่างไร และหากไม่เปิดเผย จะกระทบการประเมินมูลค่าบริษัทหรือการตัดสินใจลงทุนหรือไม่
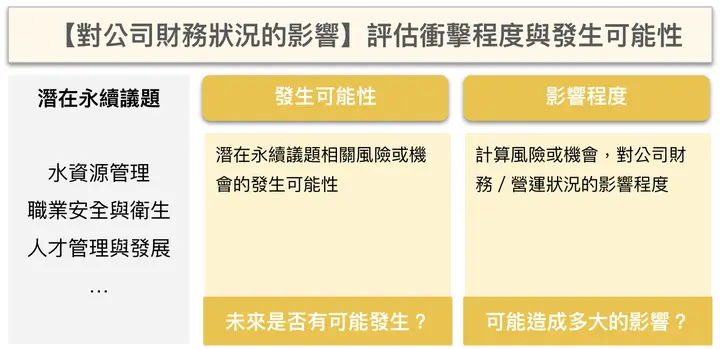
คำอธิบายการประเมินสาระสำคัญของประเด็นความยั่งยืนตาม IFRS S1
แหล่งข้อมูล: รวบรวมโดยทีมที่ปรึกษา Sustaihub
ธุรกิจควรเตรียมใช้ IFRS Sustainability Disclosure Standards อย่างไร?
IFRS S1 – การกำกับดูแล
- เนื้อหาหลัก: กระบวนการกำกับดูแล การควบคุม และขั้นตอนติดตามและบริหารความเสี่ยงกับโอกาสด้านความยั่งยืน
- ตัวอย่าง: Taiwan Cement จัดตั้งคณะกรรมการเฉพาะด้านของคณะกรรมการบริษัท ได้แก่ “คณะกรรมการพัฒนาความยั่งยืนองค์กร” และ “คณะกรรมการบริหารจัดการความเสี่ยง” เพื่อกำกับความเสี่ยงและโอกาสในการดำเนินธุรกิจอย่างยั่งยืน พร้อมอธิบายอำนาจหน้าที่ กลไกสื่อสาร ผลการดำเนินงาน และข้อพิจารณาด้านกลยุทธ์กับการบริหารความเสี่ยง
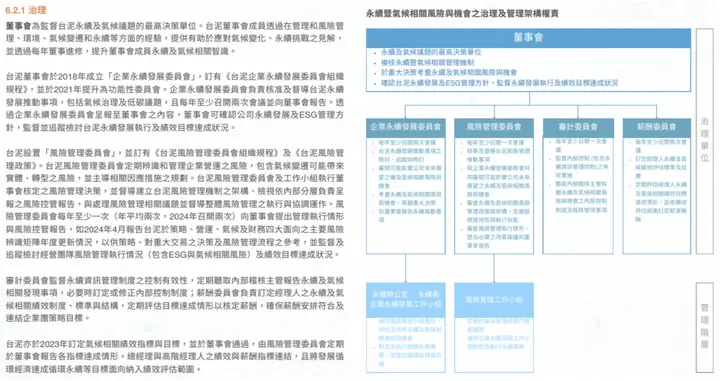
แหล่งข้อมูล: รายงานประจำปี 2024 (ปี ROC 113) ของ Taiwan Cement
IFRS S1 – กลยุทธ์
- เนื้อหาหลัก: เปิดเผยผลกระทบทางการเงินปัจจุบัน กลยุทธ์รับมือ และผลกระทบทางการเงินที่อาจเกิดขึ้นจากความเสี่ยงและโอกาสที่มีสาระสำคัญ
- ตัวอย่าง:
Taiwan Cement เปิดเผย “ผลกระทบทางการเงินปัจจุบัน” ของประเด็นสำคัญ “การดำเนินการด้านภูมิอากาศและการปล่อยสุทธิเป็นศูนย์”
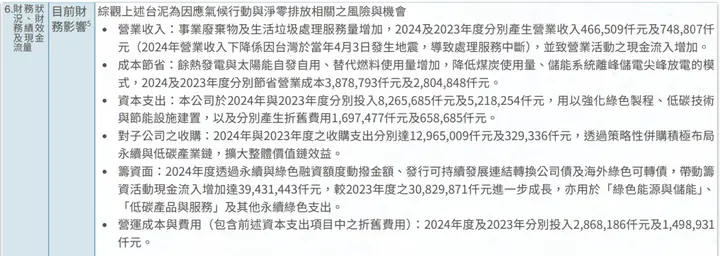
แหล่งข้อมูล: รายงานประจำปี 2024 (ปี ROC 113) ของ Taiwan Cement
พร้อมอธิบายกลยุทธ์และการตัดสินใจของ Taiwan Cement เพื่อตอบสนองต่อประเด็นนั้น
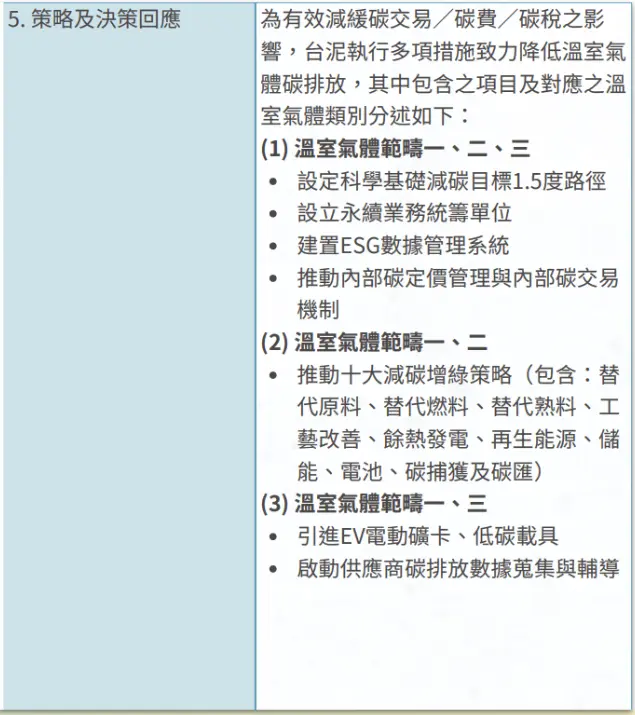
แหล่งข้อมูล: รายงานประจำปี 2024 (ปี ROC 113) ของ Taiwan Cement
รวมถึงผลที่คาดว่ามาตรการรับมือจะมีต่อผลการดำเนินงานทางการเงินและกระแสเงินสดในระยะสั้น กลาง และยาว
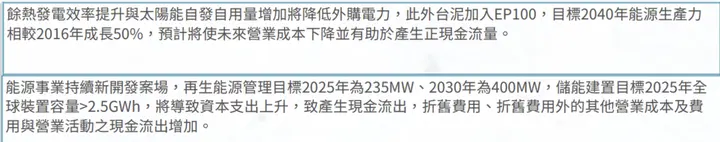
แหล่งข้อมูล: รายงานประจำปี 2024 (ปี ROC 113) ของ Taiwan Cement
IFRS S1 – การบริหารความเสี่ยง
- เนื้อหาหลัก: กระบวนการระบุ ประเมิน จัดลำดับ และติดตามความเสี่ยงกับโอกาสด้านความยั่งยืน
- ตัวอย่าง: Wistron ผสานเข้ากับกลไกบริหารความเสี่ยงที่มีอยู่ มอบหมายฝ่ายที่เกี่ยวข้องดูแลความเสี่ยงและโอกาสนั้น พร้อมทบทวนและติดตามเป็นประจำ
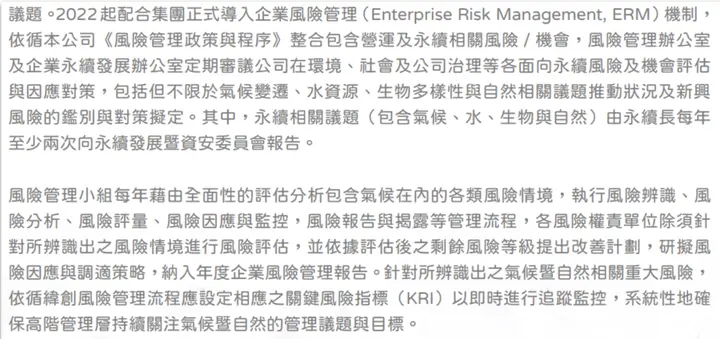
แหล่งข้อมูล: รายงานภูมิอากาศและธรรมชาติปี 2024 ของ Wistron
IFRS S1 – ตัวชี้วัดและเป้าหมาย
- เนื้อหาหลัก: เปิดเผยผลการดำเนินงาน เป้าหมาย และความคืบหน้าการบรรลุเป้าหมายสำหรับข้อมูลที่มีสาระสำคัญ
- ตัวอย่าง: Wistron ระบุชัดเจนว่าใช้ SBTi เป็นแหล่งตัวชี้วัด ใช้ปริมาณการปล่อยสัมบูรณ์เป็นตัววัด ตั้งเป้าระหว่างทางลดการปล่อยสัมบูรณ์ Scope 1 และ 2 ลง 90% ภายในปี 2030 และอธิบายผลดำเนินงานทุกปี
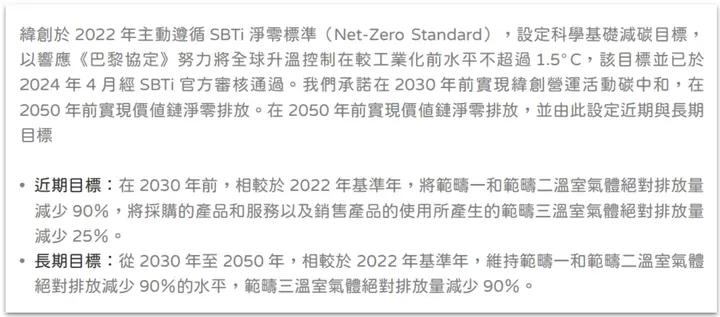
แหล่งข้อมูล: รายงานภูมิอากาศและธรรมชาติปี 2024 ของ Wistron
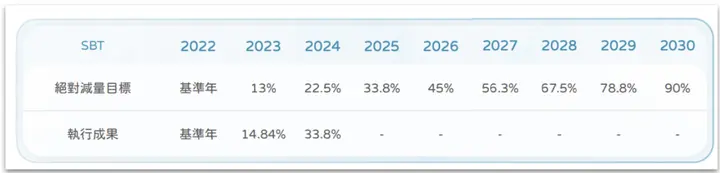
แหล่งข้อมูล: รายงานภูมิอากาศและธรรมชาติปี 2024 ของ Wistron
ธุรกิจจะค้นหาตัวอย่างการเปิดเผยข้อมูลอย่างรวดเร็วได้อย่างไร?
เมื่อจัดทำรายงานความยั่งยืนหรือเปิดเผยข้อมูลที่เกี่ยวข้อง ธุรกิจมักต้องการศึกษาวิธีเปิดเผยของบริษัทต้นแบบ Sustaihub จึงมีเครื่องมือฟรี Sustain AI เพื่อช่วยค้นหาตัวอย่างของบริษัทในอุตสาหกรรมเดียวกันและบริษัทต้นแบบด้วยคำค้นได้อย่างรวดเร็วและแม่นยำ
ตัวอย่างเช่น หากต้องการค้นหาว่า “มีบริษัทใดเปิดเผย วิธีลดการปล่อยตาม SBTi กลยุทธ์ และผลลัพธ์ ในรายงานความยั่งยืนบ้าง” คุณสามารถใช้ Sustain AI แล้วป้อนคำค้น “SBTi”
Sustain AI จะช่วยค้นในรายงานที่บริษัทยื่นว่า “บริษัทใดเปิดเผยเนื้อหาที่เกี่ยวข้องไว้ในหน้าใด”
จากนั้นดาวน์โหลดรายงานและเปิดไปยังหน้าดังกล่าวได้ทันที เพื่อค้นหาตัวอย่างต้นแบบได้เร็วขึ้น
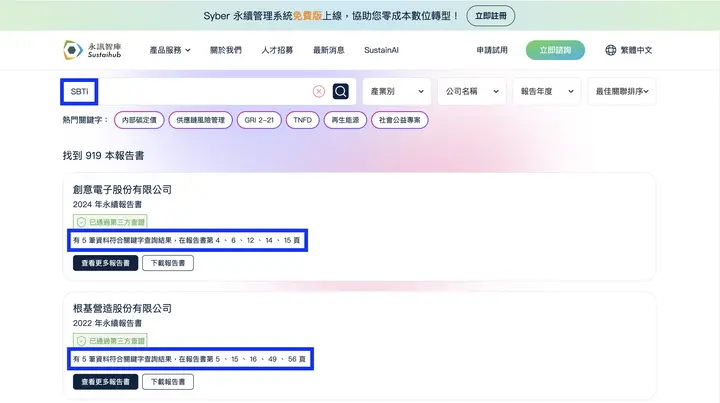
แหล่งข้อมูล: เว็บไซต์ทางการของ Sustaihub
ธุรกิจเตรียมอะไรได้บ้างเพื่อใช้ IFRS S1 S2?
1. แผนเริ่มใช้ IFRS Sustainability Disclosure Standards
เพื่อช่วยให้ธุรกิจเริ่มใช้ IFRS Sustainability Disclosure Standards ได้ราบรื่น Taiwan Stock Exchange (TWSE) กำหนดให้บริษัทจัดทำแผนของตนเอง และต้องเสนอคณะกรรมการบริษัทและยื่นต่อ Taiwan Stock Exchange (TWSE) กับ Taipei Exchange (TPEx)หน่วยงานกำกับเผยแพร่ “ตัวอย่างแผนเริ่มใช้” ให้ธุรกิจอ้างอิงแล้ว
2. ศูนย์ข้อมูลการใช้ IFRS Sustainability Disclosure Standards
อาศัยประสบการณ์เดิมของไต้หวันในการนำมาตรฐานบัญชี IFRS มาใช้ FSC จัดตั้งคณะทำงานโครงการ “ส่งเสริมการใช้ IFRS Sustainability Disclosure Standards ในไต้หวัน” ในเดือนสิงหาคม 2023 ให้คณะทำงานย่อยแปลมาตรฐาน จัดทำตัวอย่างและแนวทางปฏิบัติ ปรับกฎที่เกี่ยวข้อง และเพิ่มการสื่อสารให้ความรู้
หน่วยงานกำกับจัดตั้ง “ศูนย์ข้อมูลการใช้ IFRS Sustainability Disclosure Standards” เพื่อให้แหล่งเรียนรู้แก่ธุรกิจ:
- IFRS Sustainability Disclosure Standards ฉบับภาษาจีนตัวเต็ม
- คู่มือปฏิบัติและตัวอย่างการใช้ IFRS
- ช่องทางเรียนรู้ผ่านวิดีโอหลักสูตรของหน่วยงานกำกับ
3. ขอความช่วยเหลือจากที่ปรึกษาภายนอก
สามารถจ้างที่ปรึกษามืออาชีพเพื่อฝึกอบรม วิเคราะห์ช่องว่าง เสนอแผนกลยุทธ์ ระบุสาระสำคัญ สำรวจข้อมูล และประเมินผลกระทบทางการเงิน เพื่อช่วยสร้างกระบวนการภายใน พัฒนาบุคลากร และให้ข้อมูลที่เปิดเผยสอดคล้องกับ IFRS S1 และ S2
ตัวอย่างเตรียมเปิดเผย: จัดข้อมูลความเสี่ยงขาดแคลนน้ำเป็นตารางงานที่ตรวจทานได้
ต่อไปนี้เป็นตัวอย่างสำรวจข้อมูลเพื่อแบ่งงานในทีม ส่วนการตัดสินสาระสำคัญและเนื้อหาที่เปิดเผยสุดท้ายต้องพิจารณาตามสภาพจริงของบริษัท
- ความเสี่ยงและขอบเขต: โรงงานใดและกระบวนการใดอาจหยุดเพราะขาดน้ำ? ระบุบริษัทที่สังกัดและช่วงเวลารายงาน
- ข้อมูลและผู้รับผิดชอบ: ฝ่ายโรงงานรวบรวมการใช้น้ำ แหล่งน้ำสำรอง และประวัติหยุดงาน ฝ่ายการเงินยืนยันต้นทุน สินทรัพย์ และสมมติฐานประมาณการที่เกี่ยวข้อง
- การประเมินและหลักฐาน: แยกผลกระทบที่เกิดแล้วกับที่คาดว่าจะเกิด ระบุช่วงเวลา วิธี แหล่งข้อมูล และช่องว่างของข้อมูล อย่าใส่ศูนย์แทนตัวเลขที่ประมาณไม่ได้
- การตรวจทานและติดตาม: กำหนดผู้ตรวจทาน วันเสร็จ และเวอร์ชัน เก็บหลักฐานประกอบการตัดสินใจ และตรวจสอบใหม่เมื่อข้อมูลเปลี่ยน
ทีมสามารถใช้ขั้นตอนวางแผนเริ่มใช้ IFRSเพื่อจัดกำหนดการ แล้วศึกษาการใช้ Syber จัดข้อมูลการเปิดเผยและการตรวจทาน.
นับถอยหลังสู่ IFRS S1 S2! Sustaihub ให้บริการครบวงจรเพื่อเริ่มใช้ IFRS Sustainability Disclosure Standards
บริษัทจดทะเบียน TWSE/TPEx ต้องเตรียมพร้อมรอบด้านตั้งแต่ความเข้าใจจนถึงการปฏิบัติ เพื่อรองรับ IFRS S1 และ S2 Sustaihub มีบริการให้คำปรึกษาครบถ้วนและยืดหยุ่น ช่วยให้คุณเชื่อมต่อแนวโน้มสากลอย่างรวดเร็ว
1. การฝึกอบรม IFRS S1 S2
หากยังไม่คุ้นเคยกับข้อกำหนด IFRS หลักสูตรอย่างเป็นระบบของเราจะช่วยให้คุณ:
- เข้าใจข้อกำหนดหลักและประเด็นเปิดเผยของ IFRS S1 และ S2 ได้รวดเร็ว
- เข้าใจความเชื่อมโยงของการกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย
- เสริมความสามารถรับมือผ่านกรณีศึกษารายอุตสาหกรรม
2. การวิเคราะห์ช่องว่าง IFRS S1 S2
เราช่วยสำรวจสถานะการเปิดเผยข้อมูลความยั่งยืนผ่านการสัมภาษณ์และรวบรวมข้อมูล วิเคราะห์ช่องว่างกับมาตรฐาน IFRS S1/S2 และเสนอแนวทางปรับปรุงที่เป็นรูปธรรม
3. การประเมินสาระสำคัญ IFRS S1 S2
ผ่านเวิร์กช็อปและกระบวนการประเมิน เราช่วยธุรกิจ:
- ระบุและประเมินประเด็นความยั่งยืน
- จัดทำรายการความเสี่ยงและโอกาสที่มีสาระสำคัญอย่างชัดเจน
- ประเมินผลกระทบของประเด็นความยั่งยืนต่อรายได้ ต้นทุน และกระแสเงินสด พร้อมตรวจสอบเงื่อนไขการเปิดเผยเชิงปริมาณและข้อยกเว้น
4. การรวบรวมข้อมูล ESG
เราจัดทำแบบเก็บข้อมูลเฉพาะ IFRS และวางกระบวนการเพื่อช่วยธุรกิจ:
- สร้างกลไกรวบรวมข้อมูลอย่างเป็นระบบ
- รับรองความสอดคล้องและความสามารถทวนสอบข้อมูลข้ามฝ่าย
- เพิ่มประสิทธิภาพการตรวจสอบและจัดทำรายงานในขั้นต่อไป
เชิญติดต่อเราเพื่อทราบรายละเอียดบริการเพิ่มเติม!
เปิดเผยข้อมูลความยั่งยืนอย่างโปร่งใส เพิ่มขีดความสามารถการแข่งขัน
คำอธิบาย IFRS Sustainability Disclosure Standards ข้างต้นจะช่วยให้ธุรกิจเข้าใจข้อกำหนดมากขึ้น และเปิดเผยข้อมูลได้ตรงกับความคาดหวังของนักลงทุนทั่วโลก!
ในช่วงเปลี่ยนผ่าน ธุรกิจยังเผชิญความซับซ้อนของกรอบรายงานความยั่งยืนสากล ระบบบริหารรายงาน Sustaihub สามารถปรับแต่งการเชื่อมโยงกรอบที่ต้องตอบ เช่น GRI, SASB, TCFD และ IFRS S1 S2 คลิกดู ว่าการทำ ESG ให้เป็นดิจิทัลช่วยแก้ปัญหาบริหารรายงานได้อย่างไร
บทความปรับปรุงวันที่ 6 ตุลาคม 2026 ประเด็นปรับปรุง: ปรับบริษัทที่เข้าเกณฑ์ กำหนดการแต่ละระยะ และกำหนดยื่นหมวดความยั่งยืนตามแผนปรับวันที่ 23 กันยายน
คำถามที่พบบ่อย
ดูทั้งหมดกำหนดการใช้ IFRS S1 S2 เป็นอย่างไร?
บริษัทจดทะเบียน TWSE/TPEx แบ่งระยะตามทุนชำระแล้ว: ตั้งแต่ 100 ร้อยล้านดอลลาร์ไต้หวันใหม่ เริ่มใช้ปี 2026 และยื่นปี 2027; ตั้งแต่ 50 แต่ต่ำกว่า 100 ร้อยล้าน เริ่มใช้ปี 2027 และยื่นปี 2028; ตั้งแต่ 20 แต่ต่ำกว่า 50 ร้อยล้าน (หรือไม่อยู่ในสองระยะแรกและมีแหล่งปล่อยที่ Ministry of Environment กำกับให้จัดทำบัญชีและตรวจสอบทวนสอบ) ใช้กับปีบัญชี 2028 และยื่นปี 2029; ต่ำกว่า 20 ร้อยล้านและไม่อยู่ภายใต้การกำกับ ไม่บังคับใช้แต่ยังต้องเปิดเผยข้อมูลภูมิอากาศพื้นฐาน หุ้นมูลค่าที่ตราไว้พิเศษและธุรกิจการเงินต้องตรวจสอบข้อกำหนดเฉพาะ
ธุรกิจจะระบุประเด็นความยั่งยืนที่มีสาระสำคัญตาม IFRS S1 ได้อย่างไร?
ประเมินว่าความเสี่ยงและโอกาสด้านความยั่งยืนอาจกระทบการตัดสินใจของนักลงทุนหรือไม่ โดยพิจารณาปัจจัยเชิงปริมาณและคุณภาพ ตัวเลขการขาดแคลนบุคลากรในบทความเป็นสถานการณ์สมมติ การประเมินจริงต้องอิงข้อมูลบริษัทและเงื่อนไขการเปิดเผยเชิงปริมาณกับข้อยกเว้นของมาตรฐาน
Taiwan Cement ใช้เนื้อหาหลักด้านการกำกับดูแลของ IFRS S1 อย่างไร?
Taiwan Cement จัดตั้ง “คณะกรรมการพัฒนาความยั่งยืนองค์กร” และ “คณะกรรมการบริหารจัดการความเสี่ยง” เพื่อกำกับความเสี่ยงและโอกาสในการดำเนินธุรกิจอย่างยั่งยืน พร้อมอธิบายอำนาจหน้าที่ กลไกสื่อสาร ผลการดำเนินงาน และข้อพิจารณาด้านกลยุทธ์กับการบริหารความเสี่ยง
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่