
จากดิจิทัลสู่ AI: Sustaihub เสนอ “4 คำถาม ESG AI” ใน Far EasTone Sustainable Technology Summit 2026
Far EasTone Sustainable Technology Summit 2026 จัดวันที่ 28 สิงหาคม ณ Asia-Pacific Sustainability Expo หลี่ เจิ้นเป่ย CEO ของ Sustaihub เสนอ “4 คำถาม ESG AI”: ตรงมาตรฐานไหม หาแหล่งที่มาได้ไหม ความรับผิดชอบชัดไหม ผ่านการตรวจได้ไหม เพื่ออธิบายการประเมินความน่าเชื่อถือคำตอบเมื่อธุรกิจใช้ ESG AI พร้อมสรุปกำหนดใช้มาตรฐานความยั่งยืน IFRS ทั้ง 3 ระยะ
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- วันเสวนาพูดถึงอะไร
- สำหรับ ESG ปัญหาไม่ได้อยู่ที่ความเร็ว แต่อยู่ที่หลักฐาน
- ด้านแรกคือกฎหมาย: ข้อมูลความยั่งยืนต้องประกาศพร้อมงบการเงิน
- ด้านที่สองคือลูกค้าและห่วงโซ่อุปทาน: CDP, RBA, EcoVadis
- กรอบพิจารณาที่ Sustaihub เสนอในงาน: 4 คำถาม ESG AI
- 01|ตรงมาตรฐานไหม
- 02|หาแหล่งที่มาได้ไหม
- 03|ความรับผิดชอบชัดไหม
- 04|ผ่านการตรวจได้ไหม
- นำ 4 คำถามสู่งานประจำอย่างไร
- Far EasTone ลงทุนเชิงกลยุทธ์ใน Sustaihub
- สำหรับบริษัทที่กำลังประเมิน ESG AI: 3 ข้อแนะนำเชิงปฏิบัติ
- 1. ใส่เกณฑ์ตรวจรับในแบบประเมิน
- 2. ยืนยันเจ้าของความรับผิดชอบข้อมูลก่อนคุยระบบอัตโนมัติ
- 3. เขียนขอบเขตงาน AI กับคนไว้
- คำถามที่พบบ่อย
- บริษัทเราต้องใช้ IFRS S1, S2 เมื่อใด?
- “4 คำถาม ESG AI” ต่างจากประเมิน AI ทั่วไปอย่างไร?
- ข้อมูล ESG ยังไม่เรียบร้อย เหมาะเริ่มใช้ AI ไหม?
- Syber AI Agent ด้านความยั่งยืนต่างจากเครื่องมือเขียนรายงานทั่วไปอย่างไร?
- อ่านเพิ่มเติม
- แหล่งข้อมูล
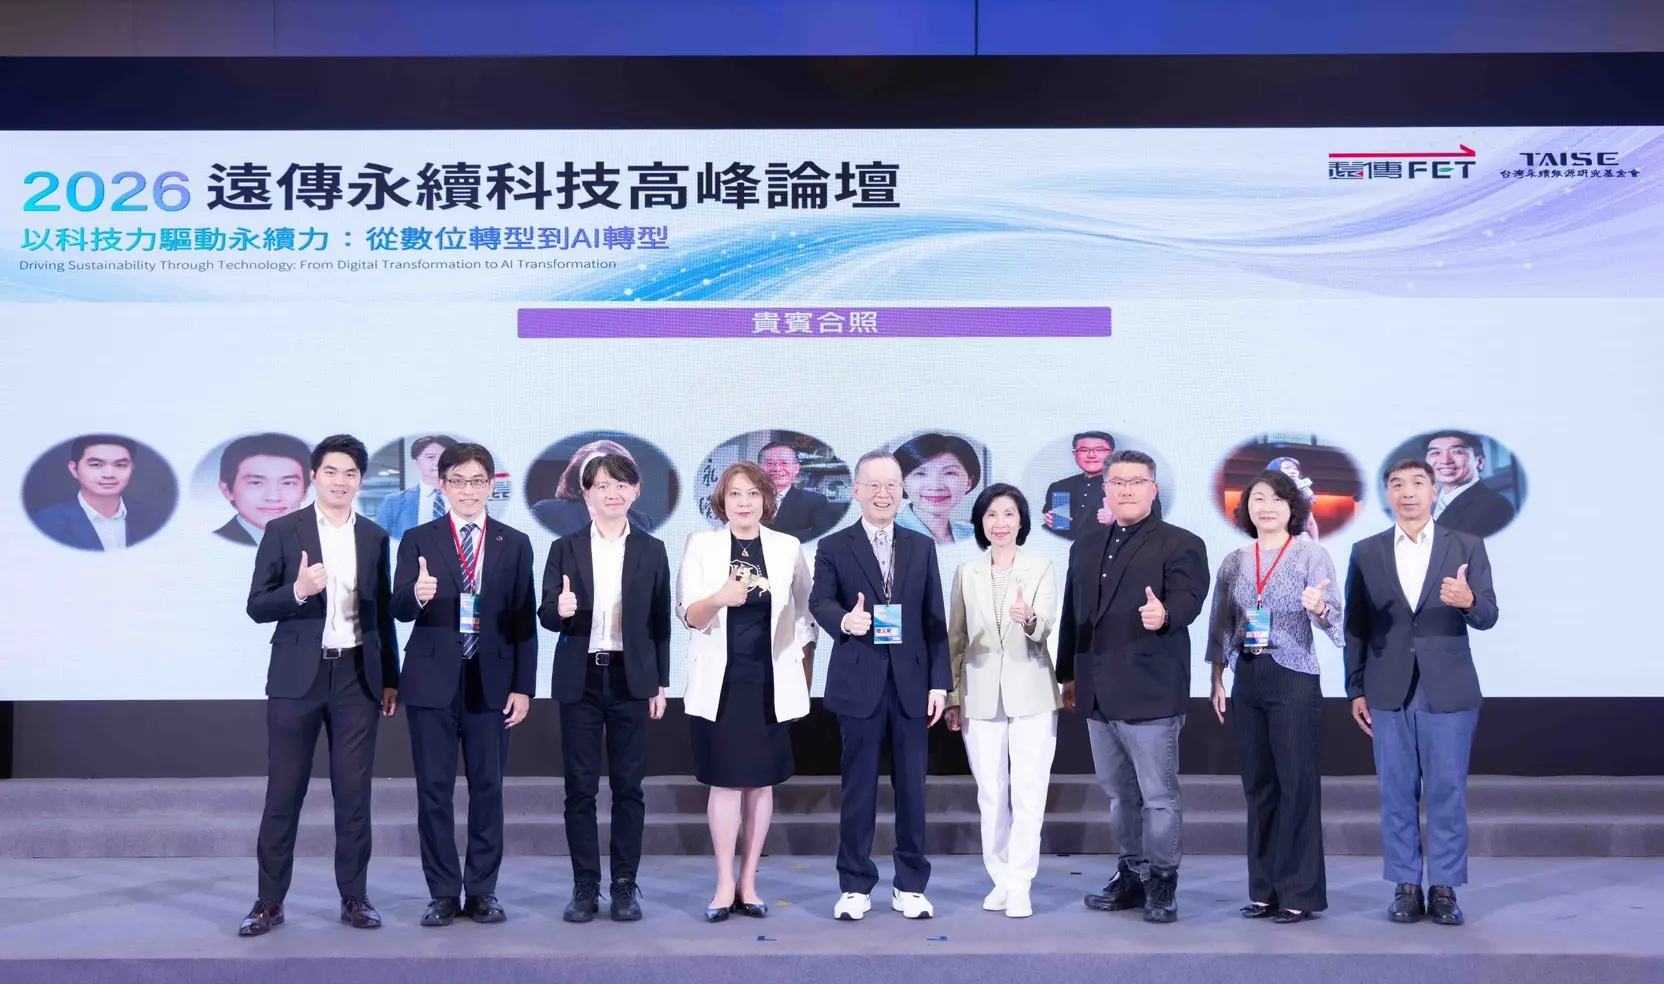
วันที่ 28 สิงหาคม 2026 “Far EasTone Sustainable Technology Summit 2026” ซึ่ง Far EasTone และ Taiwan Institute for Sustainable Energy ร่วมจัด เปิดเวทีใน Asia-Pacific Sustainability Expo ภายใต้หัวข้อ “ใช้พลังเทคโนโลยีขับเคลื่อนความยั่งยืน: จากการเปลี่ยนผ่านดิจิทัลสู่ AI” หลี่ เจิ้นเป่ย CEO ของ Sustaihub ได้รับเชิญพูดถึงคำถามที่ไม่ค่อยถูกถามท่ามกลางกระแส AI: แม้สร้างคำตอบ ESG ได้เร็วเพียงใด บริษัทจะพิสูจน์ความน่าเชื่อถืออย่างไร
ตั้งแต่กรรมการผู้จัดการ CIO ถึงทีมสมาร์ตซิตีของ Far EasTone ทุกคนพูดถึงโครงสร้างเดียวกัน: ต้องมีข้อมูลใช้ได้ก่อน จึงคุยว่า AI ทำอะไรได้ ใน ESG เงื่อนไขยิ่งเข้ม เพราะมาตรฐานความยั่งยืน IFRS ใช้ 3 ระยะตั้งแต่รอบบัญชีปีสาธารณรัฐจีน 115 (2026) ข้อมูลความยั่งยืนต้องประกาศพร้อมงบการเงิน อีกทั้งลูกค้าต้องการ CDP, RBA, EcoVadis ทุกคำตอบ AI จึงถูกถามถึงหลักฐาน Sustaihub เสนอ “4 คำถาม ESG AI”: ตรงมาตรฐานไหม หาแหล่งที่มาได้ไหม ความรับผิดชอบชัดไหม ผ่านการตรวจได้ไหม
วันเสวนาพูดถึงอะไร
จิ่ง ฉี กรรมการผู้จัดการ Far EasTone กล่าวเปิดว่าการเปลี่ยนผ่านดิจิทัลและ AI ไม่ใช่เพียงนำเทคโนโลยีมาใช้ แต่เป็นการเปลี่ยนรูปแบบดำเนินธุรกิจและวิธีคิดเรื่องกระบวนการ พร้อมอธิบายการให้กลยุทธ์ความยั่งยืนเป็นแกนธุรกิจ เชื่อม AI, 5G และ ICT เพื่อพัฒนาประสิทธิภาพ ธรรมาภิบาล สิ่งแวดล้อม และคุณค่าทางสังคม
หู เต๋อหมิน CIO ของ Far EasTone นำเสนอ “ใช้พลังเทคโนโลยีขับเคลื่อนความยั่งยืน: เส้นทางเปลี่ยนผ่านดิจิทัลของ Far EasTone” อธิบายการใช้ Generative AI แพลตฟอร์มคลาวด์ และธรรมาภิบาลข้อมูล แล้วแปลงเป็นโซลูชันองค์กรที่ทำซ้ำได้ ครอบคลุมขนส่ง แพทย์ การศึกษา ป้องกันภัยพิบัติ และดูแลพื้นที่ห่างไกล
จาง เหวินจิน รองผู้อำนวยการโซลูชันสมาร์ตซิตี Far EasTone แบ่งปัน “AI x Green ICT: สร้างกลไกใหม่เพื่อการกำกับดูแลอัจฉริยะและเปลี่ยนผ่านสุทธิเป็นศูนย์” อธิบายระบบสัญญาณจราจร ติดตามสถานการณ์น้ำ และมิเตอร์ไฟอัจฉริยะ เมื่อเชื่อม IoT, 5G และคลาวด์ จะเป็นสมาร์ตซิตีที่ AI วิเคราะห์และทำงานอัตโนมัติ ตัวอย่างคือไมโครกริดรับภัยพิบัติ ใช้ AI จัดสรรพลังงานให้ศูนย์พักพิงดำเนินต่อได้ในยามภัย
ทั้งสามการนำเสนอมีโครงสร้างร่วมกัน:มีข้อมูลที่ใช้ได้ก่อน จึงคุยว่า AI ทำอะไรได้นี่คือประเด็นที่ Sustaihub ต้องการขยายต่อในบริบท ESG
สำหรับ ESG ปัญหาไม่ได้อยู่ที่ความเร็ว แต่อยู่ที่หลักฐาน
สองปีที่ผ่านมาเส้นทาง AI ในองค์กรก้าวจากสร้างเนื้อหาสู่ AI Agent ที่ลงมือทำงานได้ ในบริบทส่วนใหญ่ความเร็วคือคุณค่า แต่ ESG เป็นข้อยกเว้น เพราะแรงกดดันสองด้านเพิ่มพร้อมกัน
ด้านแรกคือกฎหมาย: ข้อมูลความยั่งยืนต้องประกาศพร้อมงบการเงิน
Financial Supervisory Commission (FSC) เผยแพร่ข่าว 20 มกราคม 2026 เตือนบริษัทจดทะเบียน Taiwan Stock Exchange (TWSE) และ Taipei Exchange (TPEx) เรื่องกำหนดใช้มาตรฐานความยั่งยืน IFRS ตามข้อกำหนดวันที่ 12 พฤศจิกายนปี 114 (2025) ทุกบริษัทใช้ 3 ระยะตามทุนชำระแล้ว:
| ทุนชำระแล้ว | รอบบัญชีที่เริ่มใช้ | ปีแรกที่ยื่น |
|---|---|---|
| ตั้งแต่ 100 ร้อยล้าน TWD ขึ้นไป | ตั้งแต่รอบปี 115 (2026) | ตั้งแต่ปี 116 (2027) |
| ตั้งแต่ 50 แต่ไม่ถึง 100 ร้อยล้าน TWD | ตั้งแต่รอบปี 116 (2027) | ตั้งแต่ปี 117 (2028) |
| ต่ำกว่า 50 ร้อยล้าน TWD | ตั้งแต่รอบปี 117 (2028) | ตั้งแต่ปี 118 (2029) |
FSC ระบุให้ใช้ทุนชำระแล้ว “ณ วันสิ้นรอบรายงานของปีบัญชีที่จัดทำข้อมูลทางการเงินเกี่ยวกับความยั่งยืน” ระยะแรกจึงดูว่าทุน ณ สิ้นปี 115 (2026) ถึง 100 ร้อยล้าน TWD หรือไม่ บริษัทใกล้เกณฑ์ต้องยืนยันระยะของตนเป็นพิเศษ
ตามแผน FSC ไต้หวันใช้ IFRS S1 และ S2 ของ ISSB โดยตรง เปิดเผยข้อมูลความยั่งยืนตาม IFRS ในรายงานประจำปีสำหรับประชุมผู้ถือหุ้น และประกาศพร้อมงบการเงิน ความหมายสำคัญกว่าตัวกำหนดเวลา:ข้อมูลความยั่งยืนเปลี่ยนจากสิ่งพิมพ์รายปี เป็นข้อมูลที่ถูกตรวจควบคู่กับงบการเงินงบการเงินถูกตรวจและถามอย่างไร ข้อมูลความยั่งยืนต่อไปก็จะถูกตรวจและถามเช่นนั้น
ด้านที่สองคือลูกค้าและห่วงโซ่อุปทาน: CDP, RBA, EcoVadis
การเปิดเผยสิ่งแวดล้อม CDP จรรยาบรรณ Responsible Business Alliance (RBA) และการประเมินความยั่งยืน EcoVadis มีวิธีถามและรูปแบบหลักฐานต่างกัน แต่ถามไปทิศเดียวกัน: ตัวเลขมาจากไหน ใครคำนวณ และมีใครทบทวนแล้วหรือยัง
เมื่อรวมสองด้าน บริษัทจึงต้องการมากกว่าคำตอบที่อ่านดูสมเหตุสมผล คำตอบต้องติดตามย้อนกลับ ยืนยัน และนำไปใช้ได้
กรอบพิจารณาที่ Sustaihub เสนอในงาน: 4 คำถาม ESG AI
หลี่ เจิ้นเป่ยเสนอชุดคำถามที่เปลี่ยน “ความน่าเชื่อถือ” จากนามธรรมเป็น 4 ประโยคที่บริษัทถามได้ทันที
01|ตรงมาตรฐานไหม
คำตอบนี้อิงมาตรฐาน ตัวชี้วัด หรือข้อกำหนดลูกค้าใด? การเปิดเผยภูมิอากาศ IFRS S2 รายการเฉพาะหัวข้อ GRI และคำถาม EcoVadis มีนิยามและขอบเขตต่างกัน หากคำตอบไม่เชื่อมเลขมาตรฐานที่เกี่ยวข้อง จะเทียบภายหลังหรือส่งผู้ทวนสอบไม่ได้
02|หาแหล่งที่มาได้ไหม
ตัวเลขใช้ข้อมูลฉบับไหน เวอร์ชันใด หลักฐานอะไร? ปริมาณไฟฟ้าเดียวกันอาจมาจากบิล Taiwan Power Company ระบบจัดการพลังงาน หรือแบบฟอร์มบริษัทลูก ตัวเลขและระดับทวนสอบได้ต่างกัน ต้องเห็นว่า AI อ้างฉบับใด
03|ความรับผิดชอบชัดไหม
หน่วยใดให้ข้อมูล ใครอัปเดต และใครอธิบายเมื่อถูกถาม? ข้อมูล ESG ข้ามสิ่งแวดล้อม อาชีวอนามัย ความปลอดภัย บุคคล จัดซื้อ การเงิน และโรงงาน หากไม่มอบหมายหน่วยงานชัด จะเกิดข้อถกเถียงเดิมทุกช่วงสำรวจรายปี
04|ผ่านการตรวจได้ไหม
เนื้อหาใด AI เรียบเรียง และใดต้องผู้เชี่ยวชาญยืนยัน? การขีดเส้นนี้ชัดไม่ใช่ความระมัดระวังเกินไป แต่ทำให้ผู้ให้ความเชื่อมั่นและตรวจสอบภายในรับช่วงต่อได้
นำ 4 คำถามสู่งานประจำอย่างไร
กรอบจะใช้ได้ต้องทำได้ในผลิตภัณฑ์ตนก่อน Sustaihub จึงให้ 4 คำถามเป็นโครงงานของ Syber AI Agent ด้านความยั่งยืน รวมกรอบเปิดเผย แหล่งข้อมูล ความคืบหน้าร่วมงาน และบันทึกทบทวนในบริบทเดียว แทนกระจายในอีเมล ไดรฟ์คลาวด์ และ Excel ของแต่ละคน ในการใช้จริงหมายถึง 3 เรื่อง:
- รวมข้อมูล IFRS S1, S2 กับ CDP, RBA, EcoVadis ให้ข้อมูลเดียวตอบหลายคำถามในหลายกรอบ ไม่ต้องกรอกซ้ำ
- เชื่อมทุกคำตอบกับไฟล์หลักฐาน พร้อมระบุข้อมูลที่ยังขาด
- เก็บบันทึกว่าใครกรอก ใครแก้ ใครตรวจ เพื่อให้การให้ความเชื่อมั่นและการตรวจสอบติดตามได้
ความต่างไม่ใช่ AI เขียนเร็วเท่าไร แต่อยู่ที่เมื่อถูกถามต้องใช้เวลานานเท่าไรจึงนำหลักฐานออกมาได้
Far EasTone ลงทุนเชิงกลยุทธ์ใน Sustaihub
Far EasTone ลงทุนเชิงกลยุทธ์ใน Sustaihub แล้ว บทบาทชัดเจน: Far EasTone ให้ความสามารถพื้นฐาน AI คลาวด์ บริการองค์กร และช่องทางลูกค้า ส่วน Sustaihub ให้แนวทางธรรมาภิบาลข้อมูล ESG และ Syber AI Agent ด้านความยั่งยืน
สำหรับลูกค้าธุรกิจ สิ่งเปลี่ยนจริงคือรวมการร่วมงานข้ามฝ่าย จัดการหลักฐาน และเตรียมตรวจสอบในกระบวนการเดียว แทนรอใกล้กำหนดรายงานค่อยตามข้อมูล หัวข้อเสวนาคือ “จากดิจิทัลสู่ AI” สำหรับ ESG เงื่อนไขที่จะทำได้คือจัดการธรรมาภิบาลข้อมูลให้ดีก่อน
สำหรับบริษัทที่กำลังประเมิน ESG AI: 3 ข้อแนะนำเชิงปฏิบัติ
1. ใส่เกณฑ์ตรวจรับในแบบประเมิน
เมื่อประเมินเครื่องมือ ESG AI นอกจากถามว่าสร้างเนื้อหาได้ไหม เพิ่ม 4 คำถาม: ตรงมาตรฐานใด อ้างข้อมูลใด ใครรับผิดชอบ ใครยืนยัน ความต่างของเครื่องมือส่วนใหญ่จะปรากฏในสี่ข้อนี้
2. ยืนยันเจ้าของความรับผิดชอบข้อมูลก่อนคุยระบบอัตโนมัติ
ข้อมูลที่ไม่มีหน่วยรับผิดชอบชัด เมื่อนำ AI มาใช้จะเพียงสร้างตัวเลขไร้เจ้าของเร็วขึ้น ขั้นนี้มักกินเวลามากกว่าเลือกเครื่องมือ แต่ข้ามไม่ได้
3. เขียนขอบเขตงาน AI กับคนไว้
ตกลงล่วงหน้าว่าส่วนใด AI เรียบเรียงได้ ส่วนใดผู้เชี่ยวชาญต้องยืนยัน เพื่อให้ผู้ตรวจภายในและผู้ให้ความเชื่อมั่นภายนอกมีฐานตรวจ
คำถามที่พบบ่อย
บริษัทเราต้องใช้ IFRS S1, S2 เมื่อใด?
ตามข่าว FSC 20 มกราคม 2026 บริษัท TWSE/TPEx ทุนชำระแล้วตั้งแต่ 100 ร้อยล้าน TWD ใช้รอบบัญชีปี 115 (2026) ยื่นปี 116 (2027); ตั้งแต่ 50 แต่ไม่ถึง 100 ร้อยล้าน TWD ใช้รอบปี 116 (2027) ยื่นปี 117 (2028); ต่ำกว่า 50 ร้อยล้าน TWD ใช้รอบปี 117 (2028) ยื่นปี 118 (2029) ใช้ทุน ณ วันสิ้นรอบรายงานของปีบัญชีที่จัดทำข้อมูลทางการเงินเกี่ยวกับความยั่งยืน
“4 คำถาม ESG AI” ต่างจากประเมิน AI ทั่วไปอย่างไร?
การประเมินทั่วไปดูความครอบคลุมฟังก์ชันและความเร็วสร้างเนื้อหา ส่วน 4 คำถามดูการติดตามย้อนคำตอบ มาตรฐาน แหล่งที่มา ความรับผิดชอบ และการทบทวนเป็นตัวกำหนดว่าเนื้อหา AI รองรับคำถามของผู้ให้ความเชื่อมั่น ลูกค้าที่ตรวจสอบ และหน่วยงานกำกับได้หรือไม่
ข้อมูล ESG ยังไม่เรียบร้อย เหมาะเริ่มใช้ AI ไหม?
ได้ แต่ต้องตั้งเป้าถูก ในระยะนี้คุณค่า AI คือสำรวจช่องว่างว่าคำถามใดไม่มีข้อมูล ข้อมูลใดไม่มีหลักฐาน ช่องใดไม่มีผู้รับผิดชอบ ไม่ใช่สร้างเนื้อหาเผยแพร่ภายนอกทันที
Syber AI Agent ด้านความยั่งยืนต่างจากเครื่องมือเขียนรายงานทั่วไปอย่างไร?
ต่างที่เก็บร่องรอยทวนสอบได้ นอกจากช่วยเขียน Syber เก็บกรอบเปิดเผย แหล่งข้อมูล ความคืบหน้าร่วมงาน และบันทึกทบทวนในระบบเดียว ทุกคำตอบจึงเชื่อมกลับหลักฐานได้
อ่านเพิ่มเติม
- คำถามมาตรฐานความยั่งยืน IFRS ล่าสุด 2026: ครบทั้ง S1, S2 กำหนดเริ่มใช้ และ Scope 3
- เจาะลึกรายงานแนวโน้มโลก GRI 2025: ไต้หวันนำด้วยอัตราใช้ 95%
หากเตรียมใช้ IFRS S1, S2 ครั้งแรก หรือต้องตอบ CDP, RBA, EcoVadis ลองใช้ “4 คำถาม ESG AI” ตรวจขั้นตอนปัจจุบันว่าข้อใดยังตอบไม่ได้ Syber AI Agent ด้านความยั่งยืนของ Sustaihub รวมกรอบเปิดเผย แหล่งข้อมูล ความคืบหน้า และบันทึกทบทวนในระบบเดียว ให้ทุกคำตอบเชื่อมกลับหลักฐาน
รู้จัก Syber AI Agent ด้านความยั่งยืน ติดต่อทีมที่ปรึกษาแหล่งข้อมูล
- Central News Agency: รับกระแสเปลี่ยนผ่าน AI งาน Far EasTone Sustainable Technology Summit เปิดเวที(28 สิงหาคม 2026)
- FSC: เตือนบริษัท TWSE/TPEx ให้ทราบกำหนดใช้มาตรฐานความยั่งยืน IFRS(ข่าว 20 มกราคม 2026)
- Securities and Futures Bureau, FSC: แผนผลักดันไต้หวันใช้มาตรฐานความยั่งยืน IFRS(การนำเสนอ 6 พฤศจิกายน 2023)
เนื้อหาเสวนาเรียบเรียงตามรายงาน Central News Agency วันที่ 28 สิงหาคม 2026 กำหนดกฎหมายตามข่าว FSC วันที่ 20 มกราคม 2026 และแผนเริ่มใช้ ปีสาธารณรัฐจีนมีปี ค.ศ. กำกับ
คำถามที่พบบ่อย
ดูทั้งหมดระบบรองรับกรอบการรายงานและมาตรฐานสากลใดบ้างในปัจจุบัน?
เทมเพลตที่ยืนยันได้ในปัจจุบันประกอบด้วย GRI, SASB, TCFD, TNFD, IFRS S1/S2, SDGs รวมถึงเทมเพลตการยื่น ESG และการประเมินบรรษัทภิบาลของไต้หวัน รายการที่ใช้ได้ขึ้นอยู่กับแพ็กเกจและเวอร์ชันปัจจุบัน
เขียนรายงานความยั่งยืนเป็นครั้งแรก ใช้ระบบได้หรือไม่?
ได้ สำหรับการเขียนครั้งแรก ระบบไม่ได้แทนการตัดสินใจ แต่รวมโครงสร้างบท เจ้าของข้อมูล หลักฐาน ร่าง และสถานะตรวจทานไว้ที่เดียว เพื่อลดต้นทุนการยืนยันไปมาระหว่างแผนก
การนำระบบไปใช้ใช้เวลานานเท่าไร?
Syber เป็น SaaS บนคลาวด์ การตั้งค่าเริ่มต้นมักทำได้ในเวลาสั้นๆ แต่ระยะเวลาเริ่มใช้งานจริงขึ้นอยู่กับขอบเขตกรอบ จำนวนผู้ใช้ ข้อมูลย้อนหลัง การตั้งค่าสิทธิ์ และความจำเป็นในการมีที่ปรึกษาร่วมทำงาน
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่