
TCFD ใช้สี่เสาหลัก การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัดกับเป้าหมาย นำธุรกิจระบุความเสี่ยงจากการเปลี่ยนผ่าน ทางกายภาพ และโอกาสด้านภูมิอากาศ แล้วประเมินผลต่อรายได้ ต้นทุน สินทรัพย์ และกระแสเงินสด IFRS S2 สืบต่อข้อกำหนดเหล่านี้แล้ว บทความนี้สรุปประเภทความเสี่ยงและขั้นตอนปฏิบัติสำหรับธุรกิจ
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
บทความปรับปรุงวันที่ 6 ตุลาคม 2026 ระบุเดือนที่ TCFD ยุติการดำเนินงานและการเชื่อมต่อ IFRS S2 ให้ชัดเจน พร้อมแยกการแนะนำกรอบจากการประยุกต์เรื่องความเสี่ยงและโอกาส
บทความนี้เน้นความเสี่ยง โอกาส และผลกระทบทางการเงินด้านภูมิอากาศ สำหรับภาพรวมกรอบ โปรดอ่านแนะนำ TCFD และองค์ประกอบหลักสี่ด้าน ก่อน TCFD ยุติการดำเนินงานในเดือนตุลาคม 2023 และ IFRS S2 รับช่วงข้อเสนอแนะ อ่านเพิ่มเติม:คำถามและคำตอบเรื่อง IFRS S1/S2 และการนำมาใช้ในไต้หวัน แหล่งข้อมูลทางการ:IFRS Foundation: ISSB และ TCFD.
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ความเสี่ยงและโอกาสด้านภูมิอากาศตาม TCFD เชื่อมกับผลกระทบทางการเงินอย่างไร?
TCFD เป็นกรอบเปิดเผยข้อมูลการเงินด้านภูมิอากาศที่ยึดการตัดสินใจของนักลงทุนเป็นหลัก ธุรกิจต้องใช้สี่เสาหลัก “การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย” อธิบายวิธีระบุความเสี่ยงจากการเปลี่ยนผ่าน ความเสี่ยงทางกายภาพ และโอกาสด้านภูมิอากาศ รวมทั้งผลต่อรายได้ ต้นทุน สินทรัพย์ หนี้สิน และกระแสเงินสด
คณะทำงาน TCFD เสร็จสิ้นภารกิจและยุติการดำเนินงานในเดือนตุลาคม 2023 แต่ IFRS S2 รวมข้อเสนอแนะทั้งหมดไว้แล้ว ข้อมูล TCFD เดิมจึงยังใช้เป็นฐานเปิดเผยภูมิอากาศตาม IFRS S2 ได้ หากต้องการเข้าใจพัฒนาการระบบและกำหนดการใช้ในไต้หวัน อ่านคำอธิบายการเชื่อมต่อจาก TCFD สู่ IFRS S2.
1. ความเสี่ยงเกี่ยวกับภูมิอากาศสองประเภทหลัก
TCFD แบ่งความเสี่ยงภูมิอากาศที่ธุรกิจอาจเผชิญเป็น “ความเสี่ยงจากการเปลี่ยนผ่าน (transition risk)” และ “ความเสี่ยงทางกายภาพ (physical risk)” ประเภทแรกกล่าวถึงความเสี่ยงจากการเปลี่ยนผ่านสู่คาร์บอนต่ำเพื่อจำกัดอุณหภูมิโลกให้เพิ่มไม่เกิน 2°C หรือแม้แต่ 1.5°C ส่วนประเภทหลังกล่าวถึงผลของสภาพอากาศสุดขั้วและภัยพิบัติจากการเปลี่ยนแปลงภูมิอากาศ หากอุณหภูมิโลกเพิ่มเกิน 2°C ซึ่งต้องรวมอยู่ในระบบบริหารความเสี่ยงเดิมขององค์กร
(1) “ความเสี่ยงจากการเปลี่ยนผ่าน” ที่เกี่ยวกับเศรษฐกิจคาร์บอนต่ำ
1. ความเสี่ยงด้านนโยบายและกฎหมาย (Policy and Legal Risks): นโยบายปรับตัวต่อภูมิอากาศ การฟ้องร้อง หรือการออกกฎหมายที่เกี่ยวข้อง เช่น “มาตรการปรับคาร์บอนก่อนข้ามพรมแดน (Carbon Border Adjustment Mechanism, CBAM)” ของสหภาพยุโรป ซึ่งกระทบอุตสาหกรรมปล่อยคาร์บอนสูงและเปลี่ยนต้นทุนดำเนินงาน
2. ความเสี่ยงด้านเทคโนโลยี (Technology Risk): เกี่ยวกับเทคโนโลยีคาร์บอนต่ำหรือพลังงานหมุนเวียน เช่น ธุรกิจลงทุนพลังงานหมุนเวียนแต่ผลวิจัยและพัฒนาไม่เป็นไปตามคาด ทำให้เกิดต้นทุนจม
3. ความเสี่ยงด้านตลาด (Market Risk): การปรับโครงสร้างอุปสงค์และอุปทาน หรือความต้องการสินค้าและบริการ เช่น สังคมตระหนักเรื่องลดคาร์บอนมากขึ้น นักลงทุนหรือลูกค้าเริ่มเรียกร้องสินค้าคาร์บอนต่ำ ธุรกิจจึงต้องปรับผลิตภัณฑ์เพื่อตอบโจทย์ตลาดและรักษาความสามารถแข่งขัน
4. ความเสี่ยงด้านชื่อเสียง (Reputation Risk): ภาพลักษณ์และการประเมินของลูกค้าหรือชุมชนต่อความมุ่งมั่นเปลี่ยนผ่านสู่คาร์บอนต่ำ เช่น ธุรกิจที่ไม่สนใจ “ส่วนที่ตนทำให้โลกร้อน” อาจถูกมองว่าเป็นผู้ทำลายระบบนิเวศและสิ่งแวดล้อมเพื่อประโยชน์ส่วนตน
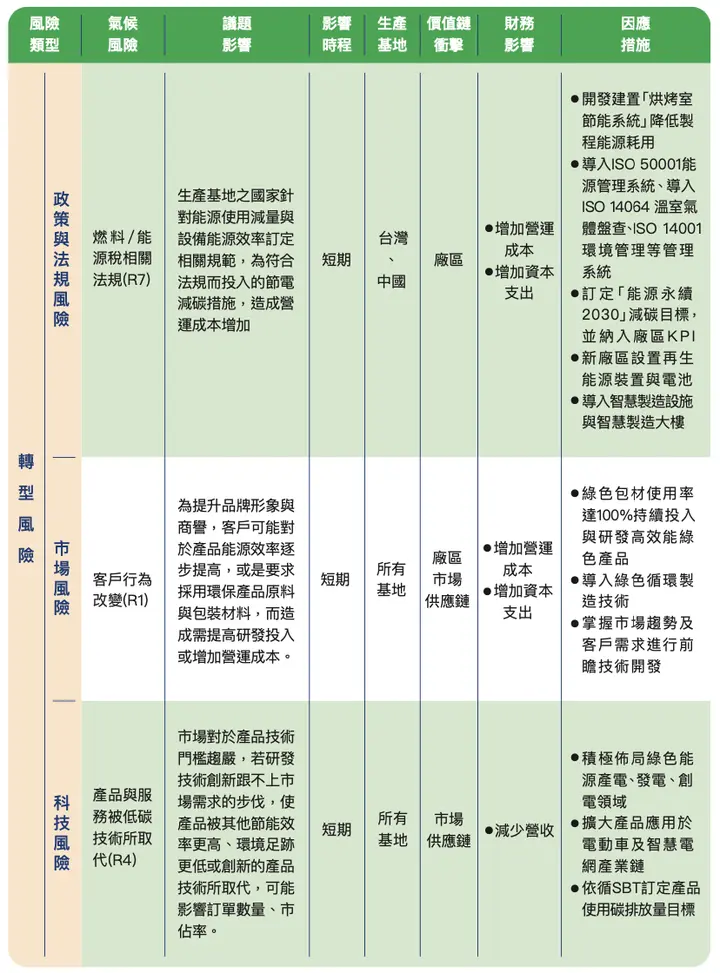
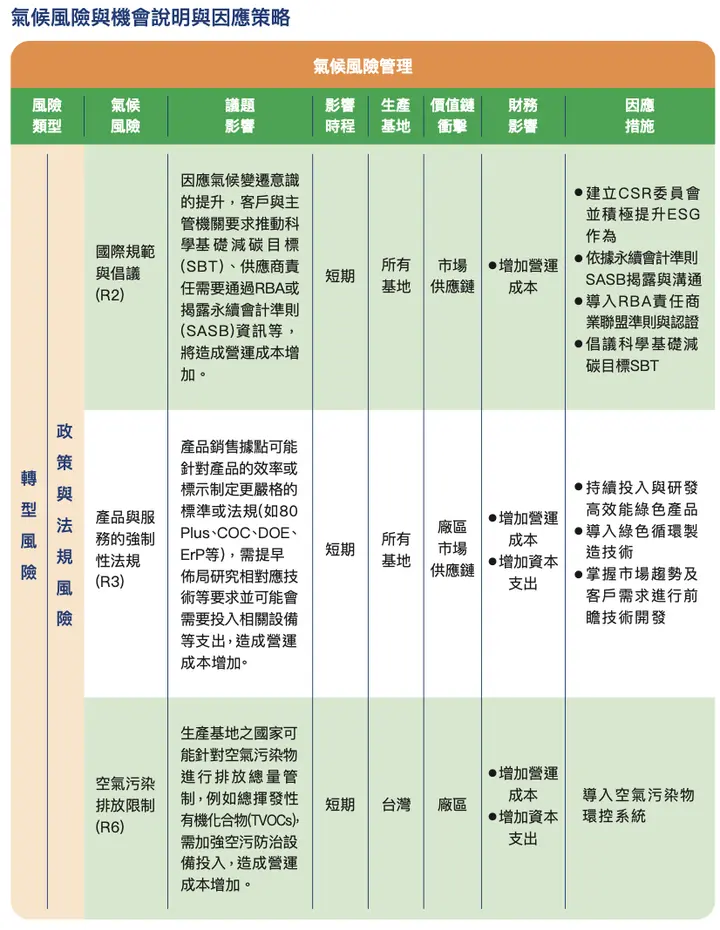
▾ ตัวอย่าง: “รายงานความยั่งยืน 2020” ของ AcBel Polytech ระบุและอธิบายความเสี่ยงจากการเปลี่ยนผ่านด้านภูมิอากาศ ได้แก่ “นโยบายและกฎหมาย” “ตลาด” และ “เทคโนโลยี”
(2) “ความเสี่ยงทางกายภาพ” จากผลของการเปลี่ยนแปลงภูมิอากาศ
1. ความเสี่ยงเฉียบพลัน (Acute Risk): เน้นเหตุภัยพิบัติภูมิอากาศเฉพาะครั้ง เช่น คลื่นความร้อน ภัยแล้ง ฝนรุนแรง อุณหภูมิสูงหรือต่ำผิดปกติ ซึ่งทวีความรุนแรงขึ้นและอาจกระทบความปลอดภัยในการทำงานและสุขภาพพนักงาน
2. ความเสี่ยงเรื้อรัง (Chronic Risk): การเปลี่ยนรูปแบบภูมิอากาศระยะยาว เช่น โลกร้อนเพิ่มโอกาสเกิดน้ำท่วม ไฟป่า และคลื่นความร้อน ทำให้ธุรกิจต้องเพิ่มต้นทุนบริหารความเสี่ยงต่อเนื่อง
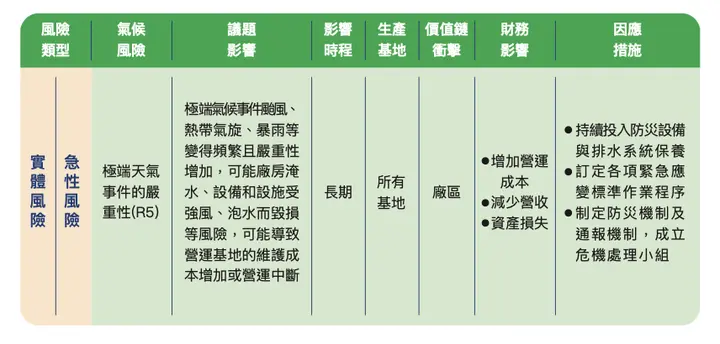
▾ กรณีปฏิบัติ: “รายงานความยั่งยืน 2020” ของ AcBel Polytech ระบุและอธิบายความเสี่ยงทางกายภาพด้านภูมิอากาศ โดยหลักเป็น “ความเสี่ยงเฉียบพลัน”
2. โอกาสเกี่ยวกับภูมิอากาศห้าประเภทหลัก
TCFD ต้องการให้ธุรกิจคว้าโอกาสจากการเปลี่ยนแปลงภูมิอากาศ เช่น พัฒนาพลังงานหมุนเวียนเพื่อขายให้บุคคลที่สามที่ต้องการ เกิดธุรกิจใหม่ หรือเปลี่ยนการดำเนินงานแบบเดิมสู่การจัดซื้ออย่างยั่งยืนและห่วงโซ่อุปทานสีเขียว เพื่อได้รับการยอมรับและโอกาสร่วมมือมากขึ้น โอกาสที่ TCFD สรุปให้ธุรกิจแบ่งได้ห้าประเภท:
(1) ประสิทธิภาพการใช้ทรัพยากร (Resource Efficiency): เพิ่มประสิทธิภาพการผลิต วัสดุ โลจิสติกส์ การกระจายสินค้า และการใช้พลังงาน เพื่อลดต้นทุนดำเนินงาน
(2) แหล่งพลังงาน (Energy Source): เปลี่ยนจากฟอสซิล เช่น ถ่านหิน ก๊าซธรรมชาติ และน้ำมัน สู่พลังงานคาร์บอนต่ำ เช่น ลม แสงอาทิตย์ ความร้อนใต้พิภพ และชีวมวล
(3) ผลิตภัณฑ์และบริการ (Products and Services): พัฒนาสินค้าหรือบริการคาร์บอนต่ำ ใช้การตลาดสีเขียว เพื่อยกระดับภาพลักษณ์องค์กรและความสามารถแข่งขันของสินค้า
(4) ตลาด (Markets): การเกิดตลาดหรือสินค้ารูปแบบใหม่ทำให้องค์กรแสวงหาโอกาสธุรกิจเพิ่มได้
(5) ความสามารถรับมือและปรับตัว (Resilience): ความสามารถขององค์กรในการปรับตัวต่อภูมิอากาศ เช่น การบริหารความเสี่ยงและการคว้าโอกาส
3. ผลกระทบทางการเงิน
TCFD ต้องการให้ธุรกิจอธิบายผลทางการเงินของความเสี่ยงและโอกาสด้านภูมิอากาศ เพื่อให้นักลงทุน ผู้ตัดสินใจ และผู้มีส่วนได้เสียเข้าใจว่าปัจจัยเหล่านี้จะกระทบสถานะการเงินในอนาคตที่แสดงในงบกำไรขาดทุน งบกระแสเงินสด และงบแสดงฐานะการเงินอย่างไร และตัดสินใจทางการเงินได้ดีขึ้น ตัวอย่างเช่น การพัฒนาสินค้าคาร์บอนต่ำช่วยลดทั้งการปล่อยตลอดวงจรชีวิตและต้นทุนผลิต ถือเป็นการคว้าโอกาสด้านภูมิอากาศ ในทางปฏิบัติ ธุรกิจมักอธิบายผลทางการเงินที่สอดคล้องกันขณะเปิดเผยความเสี่ยงและโอกาส จึงไม่จำเป็นต้องแยกอธิบายส่วนนี้อีก
▾ กรณีปฏิบัติ: “รายงานความยั่งยืน 2020” ของ AcBel Polytech ระบุโอกาสด้านภูมิอากาศและผลทางการเงินที่เกี่ยวข้อง ได้แก่ “ประสิทธิภาพการใช้ทรัพยากร” “ผลิตภัณฑ์และบริการ” และ “การเข้าถึงพลังงาน”
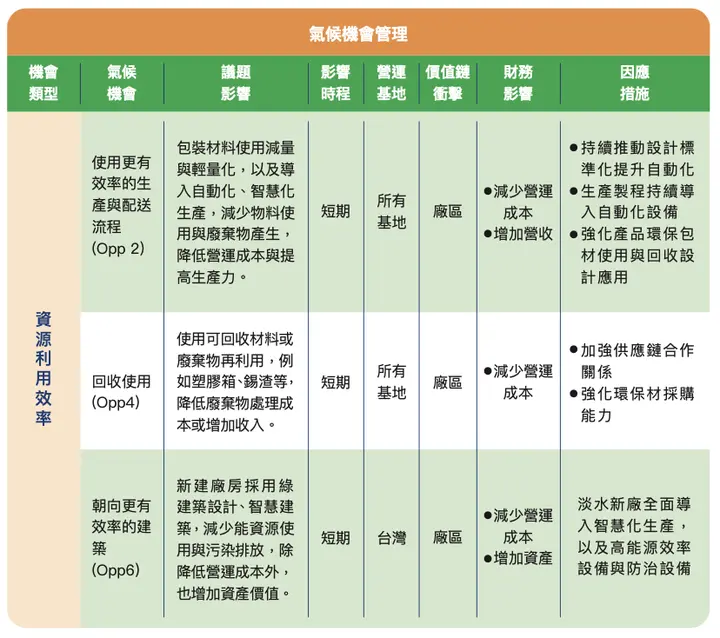
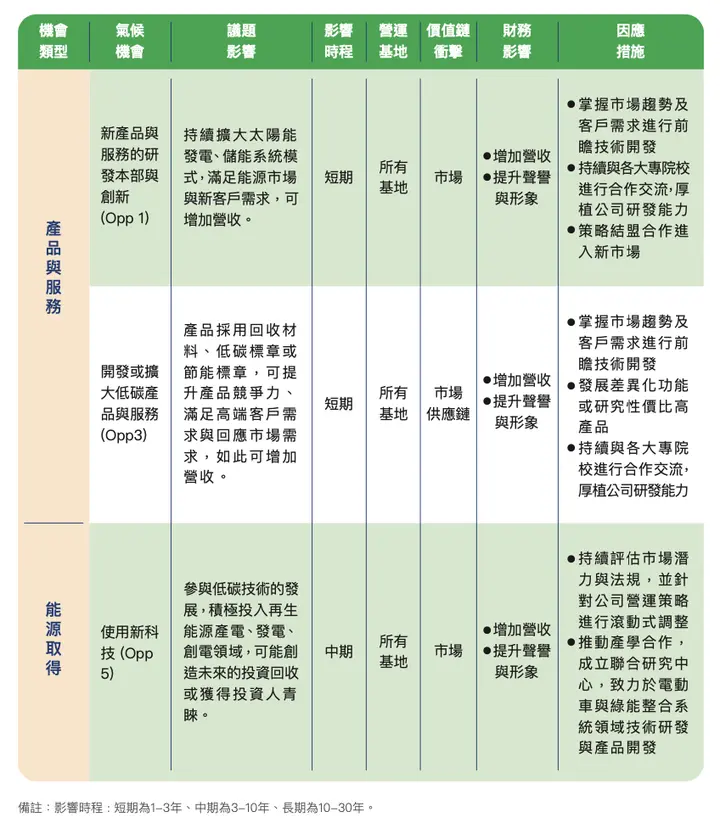
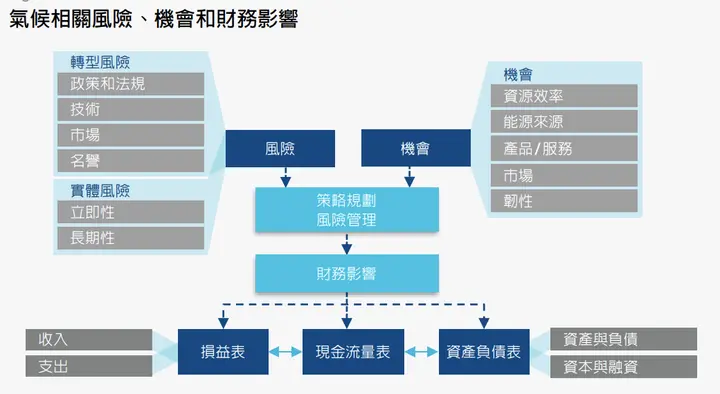
แหล่งภาพ: TCFD “ข้อเสนอแนะการเปิดเผยข้อมูลทางการเงินเกี่ยวกับสภาพภูมิอากาศ” ฉบับภาษาจีนทางการ (2019)
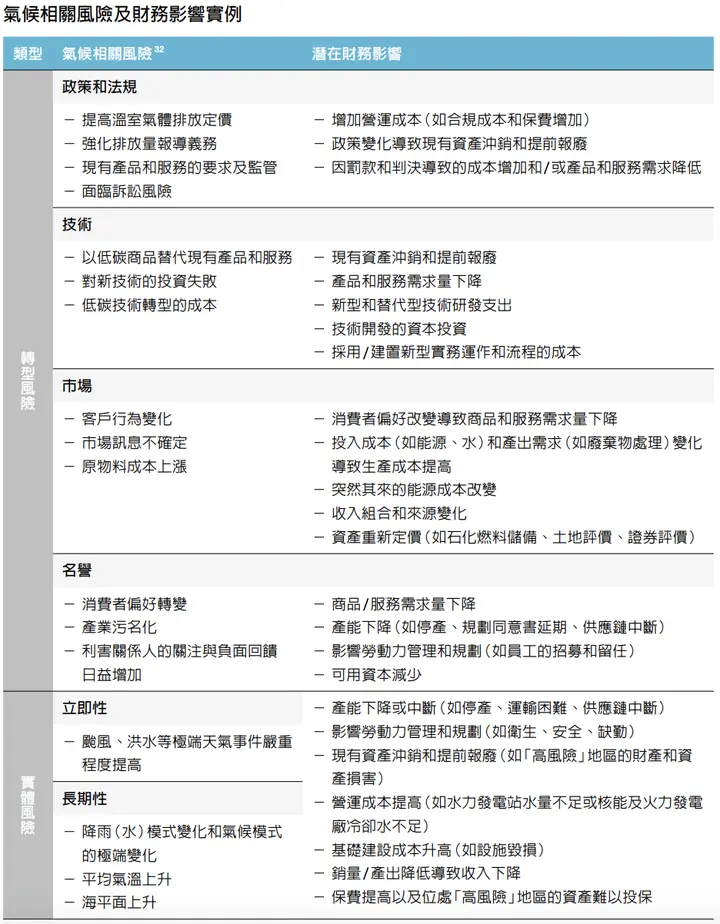
แหล่งภาพ: TCFD “ข้อเสนอแนะการเปิดเผยข้อมูลทางการเงินเกี่ยวกับสภาพภูมิอากาศ” ฉบับภาษาจีนทางการ (2019)
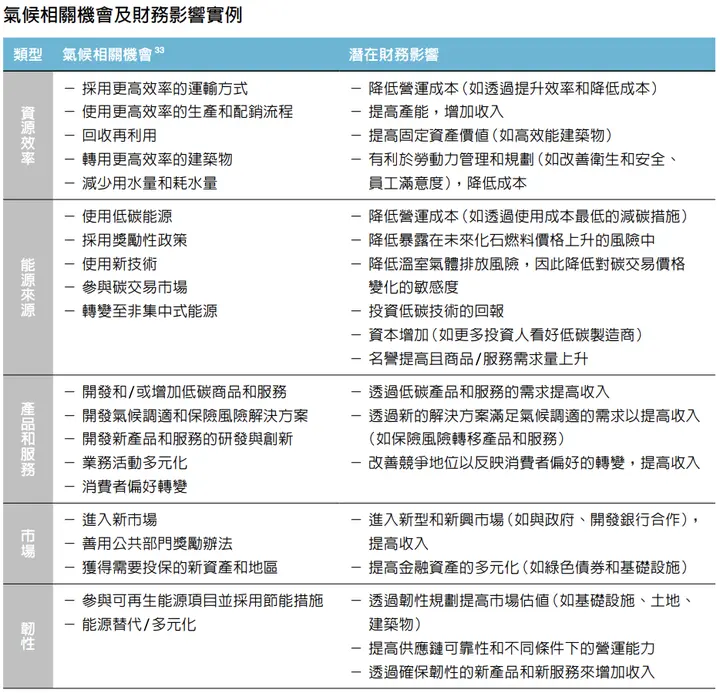
แหล่งภาพ: TCFD “ข้อเสนอแนะการเปิดเผยข้อมูลทางการเงินเกี่ยวกับสภาพภูมิอากาศ” ฉบับภาษาจีนทางการ (2019)
4. สี่ขั้นตอนนำ TCFD มาใช้
อ่านมาถึงตรงนี้ คุณอาจสงสัยว่าจะนำ TCFD เข้าในรายงานอย่างถูกต้องอย่างไร เราจะใช้ First Financial Holding เป็นตัวอย่าง ซึ่งรายงาน TCFD ผ่านการตรวจโดย British Standards Institution (BSI) ได้ Level-5 สูงสุด และได้รับรางวัลรายงานความยั่งยืนระดับแพลทินัม เพื่อแสดงวิธีผสาน TCFD ในรายงานความยั่งยืน ผ่านเคล็ดลับสี่ข้อ:
Tips 1. ประกาศในหลักการจัดทำรายงานว่าจะจัดทำตามข้อเสนอแนะ TCFD!
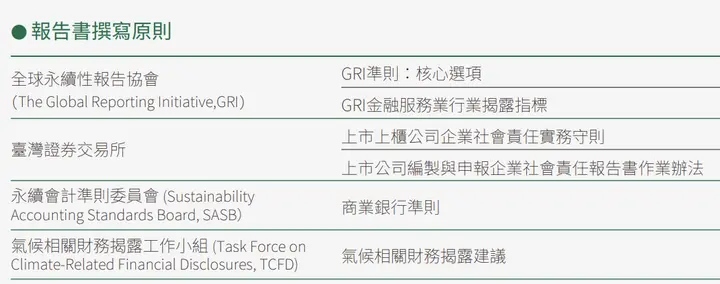
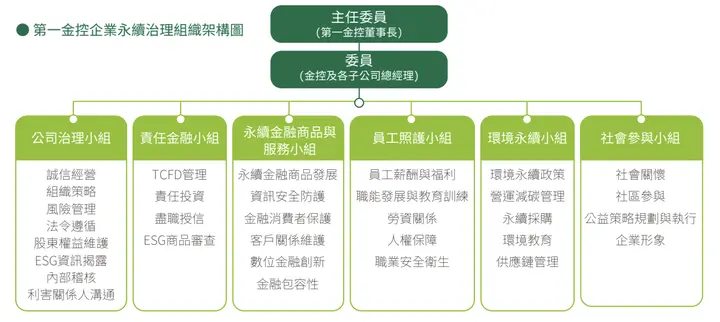
Tips 2. อธิบายหน่วยงานที่รับผิดชอบ TCFD โดยเฉพาะ
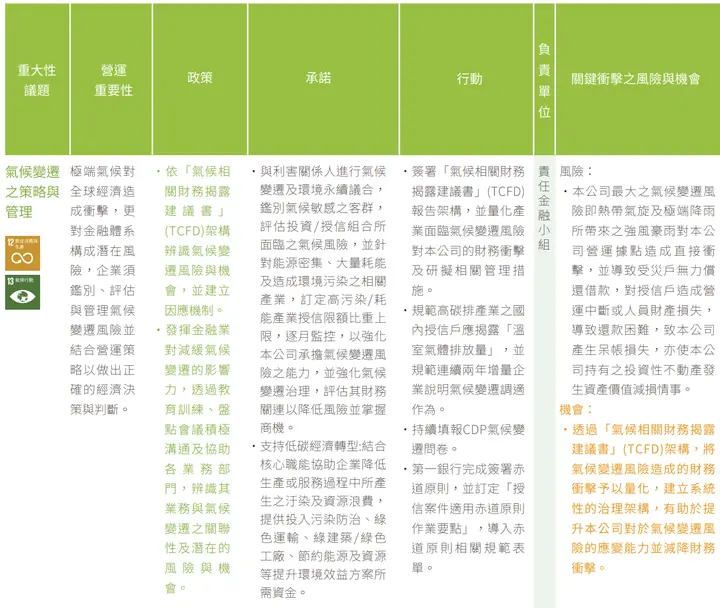
Tips 3. นำ TCFD มาใช้เป็นแนวนโยบายภายในประเด็นสาระสำคัญด้านการเปลี่ยนแปลงภูมิอากาศ
Tips 4. เปิดเผยกรอบประเด็นภูมิอากาศอย่างครบถ้วน เช่น กระบวนการบริหารความเสี่ยง องค์ประกอบหลักทั้งสี่ และความเสี่ยงกับโอกาสด้านภูมิอากาศที่ธุรกิจอาจเผชิญ
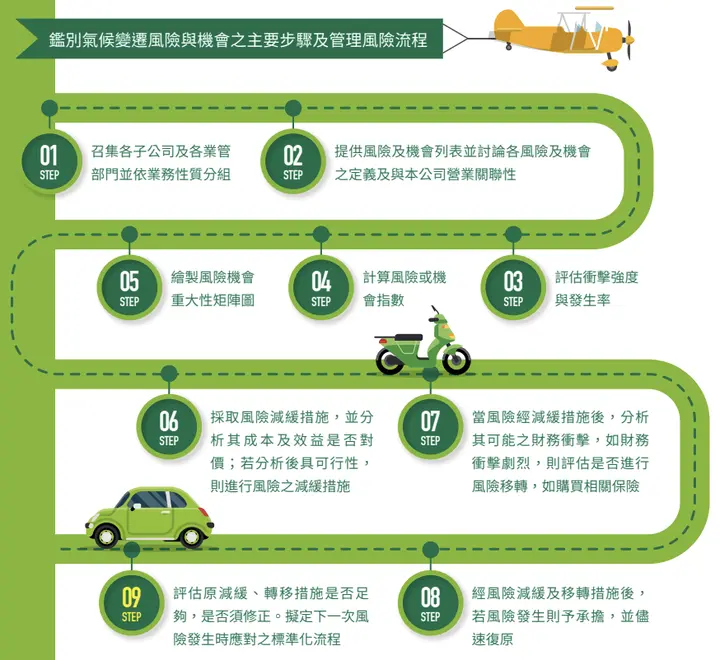
▴ อธิบายกระบวนการบริหารความเสี่ยงจากการเปลี่ยนแปลงภูมิอากาศ
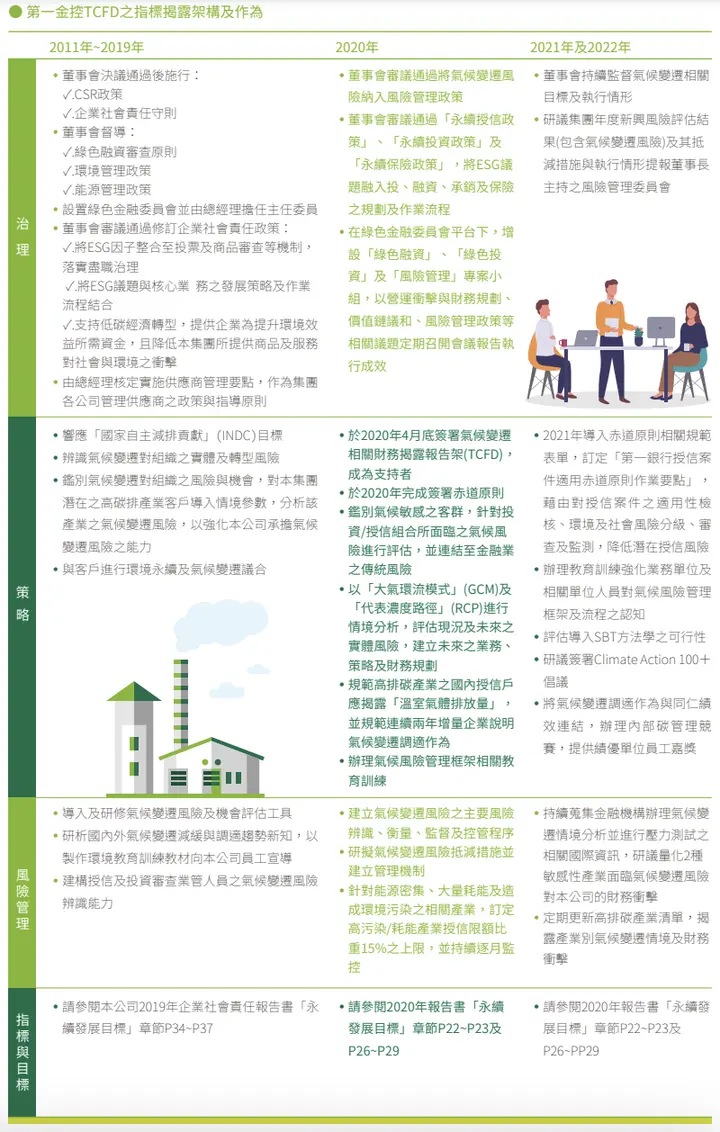
▴ เปิดเผยองค์ประกอบหลักสี่ด้านของ TCFD
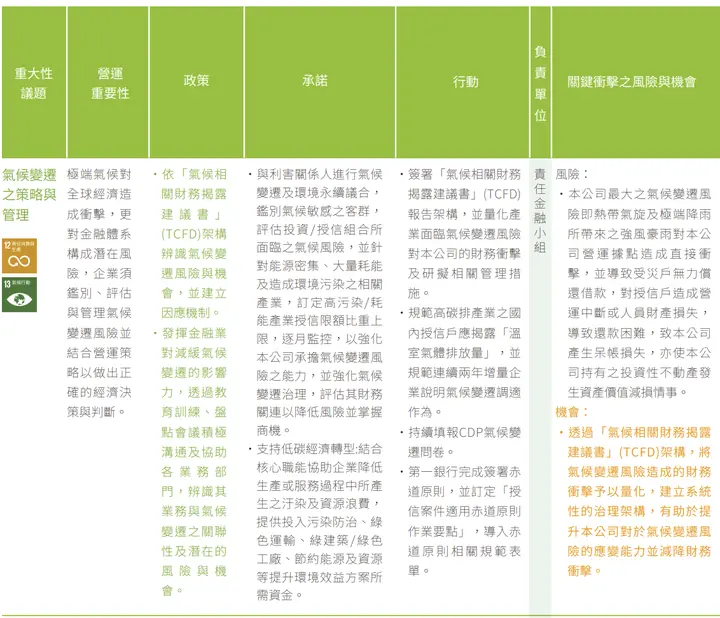
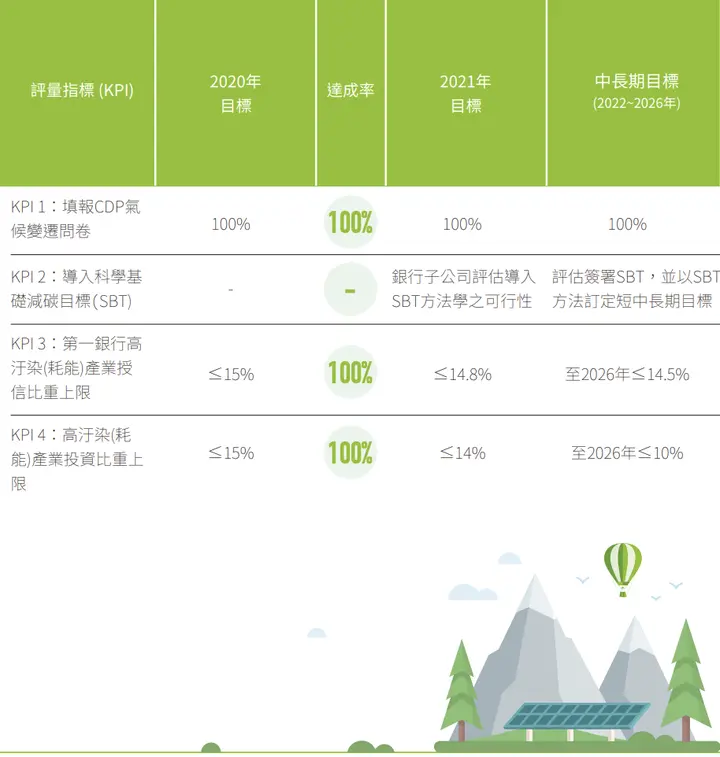
▴ ด้านขวาคือตัวชี้วัดและเป้าหมาย หนึ่งในองค์ประกอบหลักสี่ด้านของ TCFD
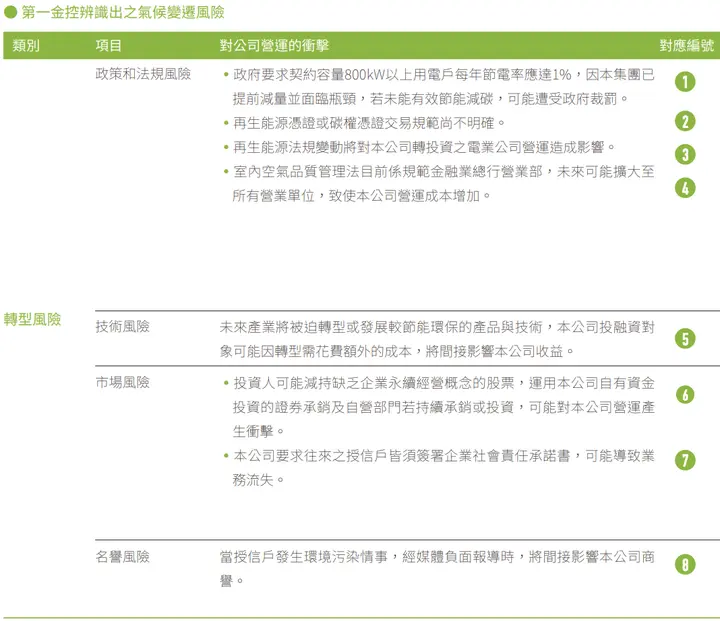
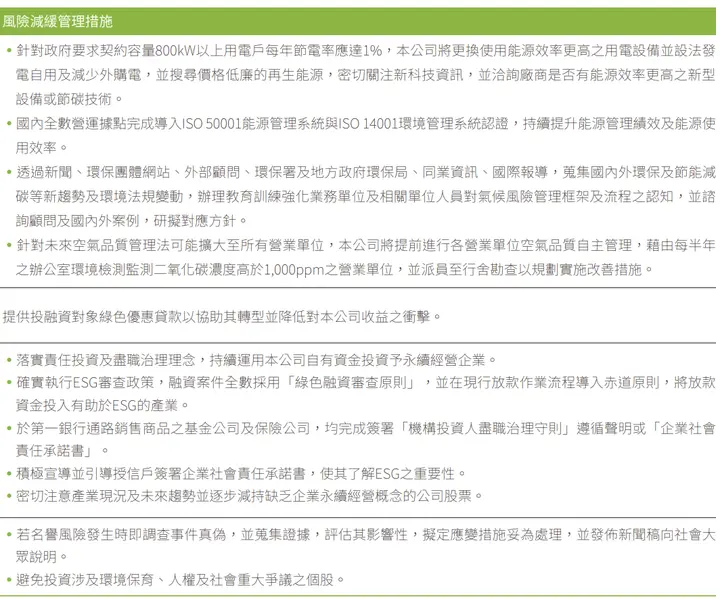
▴ เปิดเผยความเสี่ยงจากการเปลี่ยนแปลงภูมิอากาศ
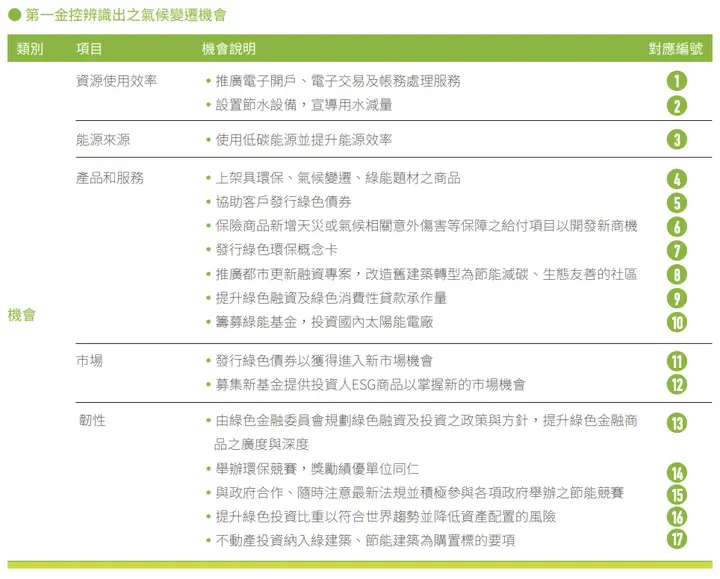
▴ เปิดเผยโอกาสจากการเปลี่ยนแปลงภูมิอากาศ
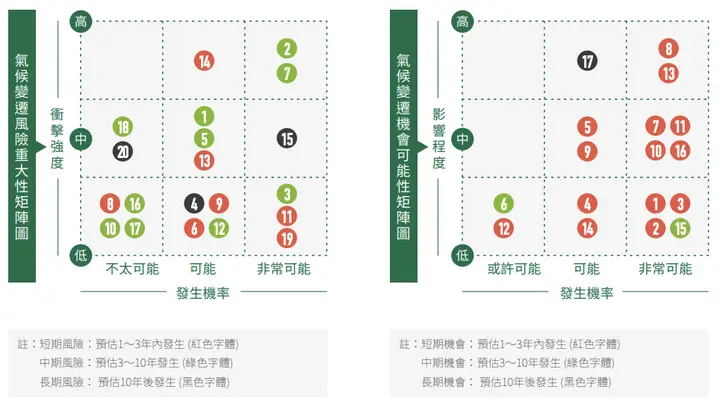
▴ เปิดเผยเมทริกซ์สาระสำคัญของความเสี่ยงและความเป็นไปได้ของโอกาสด้านภูมิอากาศ
จะเห็นว่า First Financial Holding ไม่ได้เพียงระบุว่าจะใช้ TCFD เป็นแนวทางเปิดเผย แต่ใช้กรอบ “ข้อเสนอแนะการเปิดเผยข้อมูลทางการเงินเกี่ยวกับสภาพภูมิอากาศ” อธิบายกระบวนการบริหาร การมีส่วนร่วมขององค์กร การประเมิน และเป้าหมายเชิงกลยุทธ์ของความเสี่ยงและโอกาสอย่างละเอียด ผสาน TCFD ตลอดรายงานตั้งแต่เรื่องพื้นฐานถึงซับซ้อน
ท้ายที่สุด การใช้ TCFD มีสองลักษณะสำคัญที่ต้องใส่ใจ: ประการแรก องค์กรควรเก็บข้อมูลผลทางการเงินที่ช่วยตัดสินใจและมองไปข้างหน้า ประการที่สอง ต้องให้ความสำคัญสูงกับความเสี่ยงและโอกาสจากการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ ตลอดกระบวนการเปิดเผย เพียงยึดสองลักษณะนี้และอธิบายแต่ละประเด็นในบทความอย่างเป็นรูปธรรม
บทความถัดไปจะแนะนำการวิเคราะห์สถานการณ์และประเด็นภูมิอากาศ (Scenario Analysis and Climate-Related Issues) การจำลองและประเมินช่วยให้ธุรกิจคาดการณ์ความเสี่ยงในอนาคตและปรับตัวต่อภูมิอากาศได้ดีขึ้น
แหล่งอ้างอิง:
รายงานความยั่งยืนปี 2020 ของ AcBel Polytech:https://www.acbel.com/csr-report-download
รายงานความยั่งยืนปี 2020 ของ First Financial Holding:https://csr.firstholding.com.tw/tc/csr_report.html
TCFD “ข้อเสนอแนะการเปิดเผยข้อมูลทางการเงินเกี่ยวกับสภาพภูมิอากาศ” ฉบับภาษาจีนทางการ (2019):https://assets.bbhub.io/company/sites/60/2020/10/TCFD-Recommendations-Report-Traditional-Chinese-Translation.pdf
จากการระบุความเสี่ยงสู่การวิเคราะห์สถานการณ์
หลังจัดทำรายการความเสี่ยง ขั้นต่อไปคือเลือกสถานการณ์ภูมิอากาศที่เป็นตัวแทน เพื่อประเมินความสามารถรับมือของกลยุทธ์และผลทางการเงินภายใต้สมมติฐานต่าง ๆ อ่านต่อได้ที่หกขั้นตอนวิเคราะห์สถานการณ์ภูมิอากาศ.
แหล่งข้อมูลทางการ:IFRS Foundation อธิบายความคืบหน้าการเปิดเผยภูมิอากาศของ TCFD และ ISSB.
คำถามที่พบบ่อย
ดูทั้งหมดTCFD แบ่งความเสี่ยงภูมิอากาศเป็นสองประเภทหลักใด?
TCFD แบ่งความเสี่ยงภูมิอากาศเป็น “ความเสี่ยงจากการเปลี่ยนผ่าน” และ “ความเสี่ยงทางกายภาพ” ประเภทแรกประกอบด้วยนโยบายและกฎหมาย เทคโนโลยี ตลาด และชื่อเสียง ส่วนประเภทหลังแบ่งเป็นความเสี่ยงเฉียบพลันและเรื้อรัง
AcBel Polytech ระบุความเสี่ยงจากการเปลี่ยนผ่านใดในรายงานความยั่งยืนปี 2020?
AcBel Polytech ระบุความเสี่ยงจากการเปลี่ยนผ่านด้านภูมิอากาศในรายงานความยั่งยืนปี 2020 ได้แก่ “นโยบายและกฎหมาย” “ตลาด” และ “เทคโนโลยี”
TCFD แนะนำให้ธุรกิจคว้าโอกาสด้านภูมิอากาศอย่างไร?
TCFD แนะนำให้ธุรกิจคว้าโอกาสภูมิอากาศห้าด้าน ได้แก่ ประสิทธิภาพทรัพยากร แหล่งพลังงาน ผลิตภัณฑ์และบริการ ตลาด และความสามารถรับมือและปรับตัว เช่น สร้างโอกาสธุรกิจใหม่ผ่านพลังงานหมุนเวียนหรือห่วงโซ่อุปทานสีเขียว
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่