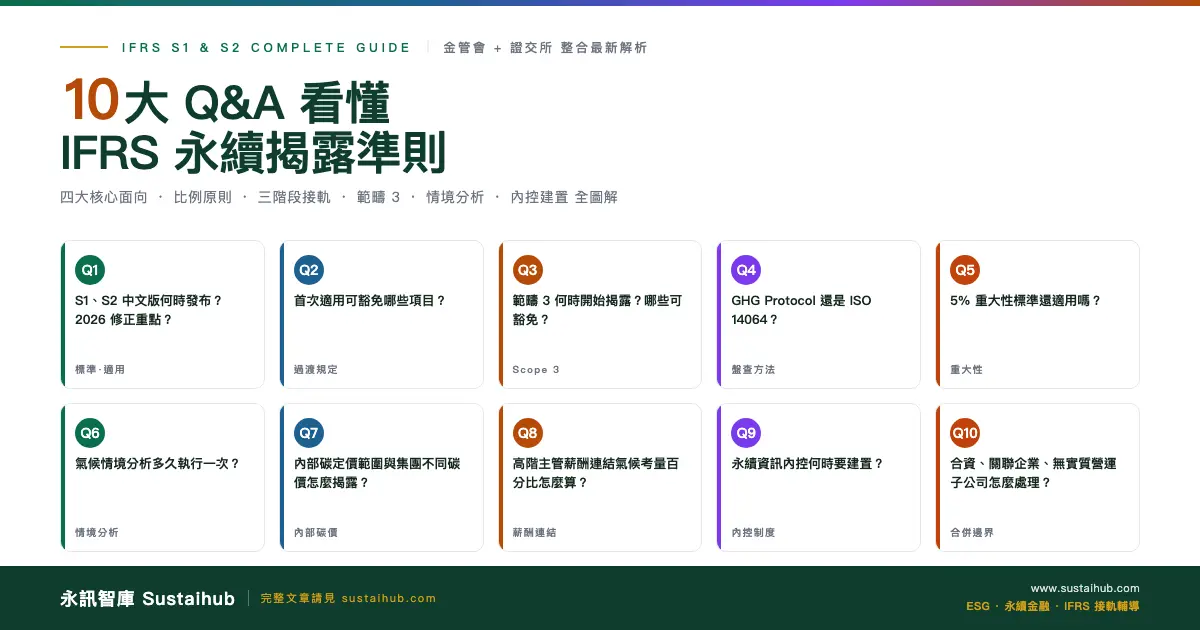
คู่มือถามตอบทางการ 81 หน้าวางอยู่บนโต๊ะ ข้างกันมีคู่มือแนวปฏิบัติฉบับย่ออีก 58 หน้า นี่คงเป็นภาพที่ผู้บริหาร ESG หลายคนคุ้นเคยในปี 2026 ขณะที่ต้องตอบคำถามคณะกรรมการว่า “เราต้องทำหรือไม่? ต้องทำเมื่อใด?” ก็ต้องทำความเข้าใจศัพท์ใหม่อย่าง Scope 3 การกำหนดราคาคาร์บอนภายใน และการเชื่อมโยงค่าตอบแทนด้วย มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS กำลังเปลี่ยนจากมาตรฐานสากลบนกระดาษเป็นแรงกดดันที่บริษัทจดทะเบียนใน TWSE/TPEx ของไต้หวันต้องเผชิญจริงอย่างรวดเร็ว
มาตรฐานนี้เผยแพร่โดย International Sustainability Standards Board (ISSB) ในเดือนมิถุนายน 2023 โดยบูรณาการและแทนที่ TCFD เพื่อให้การรายงานความยั่งยืนทั่วโลกมุ่งสู่ “ประโยชน์ต่อการตัดสินใจของนักลงทุน” FSC ของไต้หวันได้แก้ไขข้อกำหนดรายการที่ต้องระบุในรายงานประจำปีและข้อกำหนดการควบคุมภายในควบคู่กัน พร้อมประกาศแผนงานการนำมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS มาใช้ในไต้หวัน บริษัทจดทะเบียนใน TWSE/TPEx แบ่งการนำมาใช้เป็น 3 ระยะตามทุน ส่วนบริษัทโฮลดิ้งทางการเงิน ธนาคาร บริษัทหลักทรัพย์ และผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้าให้ใช้ข้อกำหนดเฉพาะของแต่ละธุรกิจ โดยบริษัทระยะที่ 1 ต้องเริ่มใช้อย่างเป็นทางการในปีนี้ (2026)。
บทความนี้รวบรวมคำถามที่พบบ่อยตามกำหนดการนำมาใช้ เนื้อหาที่ต้องเปิดเผย มาตรการเปลี่ยนผ่าน และการเตรียมการควบคุมภายใน พร้อมแหล่งข้อมูลทางการเพื่อให้ตรวจสอบตามสถานการณ์ของบริษัท
- กำหนดการแบ่งตามระยะ: ทุนตั้งแต่ 100 ร้อยล้านดอลลาร์ไต้หวันใช้ในปีบัญชี 2026 ตั้งแต่ 50 แต่ต่ำกว่า 100 ร้อยล้านในปีบัญชี 2027 และตั้งแต่ 20 แต่ต่ำกว่า 50 ร้อยล้าน (หรือไม่อยู่ในสองระยะแรกแต่ถูกกำกับโดย Ministry of Environment) ในปีบัญชี 2028 ทุนต่ำกว่า 20 ร้อยล้านและไม่อยู่ในการกำกับไม่ถูกบังคับให้ใช้ แต่ยังต้องเปิดเผยข้อมูลพื้นฐานด้านภูมิอากาศ (ปรับปรุง 2026-09-23) บริษัทโฮลดิ้งทางการเงินทั้ง 14 แห่งเริ่มในปี 2026
- มาตรการเปลี่ยนผ่านและ Scope 3: ปีแรกอาจเปิดเผยเฉพาะภูมิอากาศและยกเว้นข้อมูลเปรียบเทียบ ระยะที่ 3 อาจเปิดเผยเฉพาะภูมิอากาศในสองปีบัญชีแรก ระยะที่ 1 และ 2 เลื่อนเปิดเผย Scope 3 ได้ถึงปีบัญชีที่ 4 หลังเริ่มใช้ (ระยะที่ 1 เปิดเผยข้อมูลปี 2029 ภายในปี 2030 เป็นอย่างช้า) ตามแผนนโยบายวันที่ 23 กันยายน 2026 ระยะที่ 3 เปลี่ยนเป็นการเปิดเผยโดยสมัครใจ
- องค์ประกอบหลัก 4 ด้าน: การกำกับดูแล / กลยุทธ์ / การบริหารความเสี่ยง / ตัวชี้วัดและเป้าหมาย ใช้โครงสร้าง TCFD โดยตรง บริษัทที่ไม่เคยทำ TCFD จะต้องใช้ความพยายามมากขึ้น
- เกณฑ์สาระสำคัญ 5% กลายเป็นอดีต: เปลี่ยนมาใช้ดุลยพินิจทางวิชาชีพตาม IFRS S1 ย่อหน้า 17-19 โดยพิจารณาปัจจัยทั้งเชิงปริมาณและเชิงคุณภาพ
- การควบคุมภายในข้อมูลความยั่งยืนเริ่มใช้แล้ว: มีผลตั้งแต่ 2025/1/1 โดยไม่แยกตามทุน ณ เวลานี้ในปี 2026 งานตรวจสอบภายในของคุณควรดำเนินการแล้ว
1. มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS คืออะไร? เข้าใจ S1 และ S2 ในครั้งเดียว
1. ISSB และเส้นทางการนำมาใช้ในไต้หวัน
คณะกรรมการมาตรฐานความยั่งยืนระหว่างประเทศ (International Sustainability Standards Board, ISSB) ก่อตั้งโดย IFRS Foundation ในการประชุม COP26 ปี 2021 เพื่อสร้างฐานการเปิดเผยข้อมูลความยั่งยืนที่สอดคล้องกันทั่วโลกและ “มีนักลงทุนเป็นศูนย์กลาง” ISSB เผยแพร่มาตรฐานสองฉบับแรกในเดือนมิถุนายน 2023:
- IFRS S1: ข้อกำหนดทั่วไปสำหรับการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน(General Requirements for Disclosure of Sustainability-related Financial Information) — กำหนดหลักเกณฑ์ทั่วไปสำหรับการเปิดเผยทุกหัวข้อความยั่งยืน
- IFRS S2: การเปิดเผยข้อมูลที่เกี่ยวข้องกับสภาพภูมิอากาศ(Climate-related Disclosures) — บูรณาการและแทนที่ข้อเสนอแนะ TCFD โดยกำหนดให้ธุรกิจเปิดเผยความเสี่ยงและโอกาสด้านภูมิอากาศ
Securities and Futures Bureau ของ FSC รับรอง IFRS S1 และ S2 อย่างเป็นทางการเมื่อวันที่ 12 พฤศจิกายน 2025 (คำสั่งด้านการตรวจสอบหลักทรัพย์เลขที่ 11403851755) บริษัทสามารถดาวน์โหลดฉบับทางการได้ที่ “ส่วนดาวน์โหลดมาตรฐานการรายงานทางการเงินระหว่างประเทศของ IFRS Foundation” และค้นหาคำแปลภาษาจีนตัวเต็มกับแนวปฏิบัติได้ที่ “ศูนย์ข้อมูลการนำมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS มาใช้” (https://isds.tpex.org.tw)
2. เปรียบเทียบความแตกต่าง IFRS S1 กับ IFRS S2
| หัวข้อเปรียบเทียบ | IFRS S1 | IFRS S2 |
|---|---|---|
| บทบาท | ข้อกำหนดทั่วไปของการเปิดเผยข้อมูลความยั่งยืน (ครอบคลุมทุกหัวข้อความยั่งยืน) | มาตรฐานเฉพาะด้านภูมิอากาศ (แทนที่ TCFD) |
| องค์ประกอบหลัก 4 ด้าน | การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย | |
| ขอบเขตการเปิดเผย | ความเสี่ยงและโอกาสที่เกี่ยวข้องกับความยั่งยืนทั้งหมด | ความเสี่ยงจากการเปลี่ยนผ่าน ความเสี่ยงทางกายภาพ และโอกาสด้านภูมิอากาศ |
| ตัวชี้วัด | อ้างอิงตัวชี้วัดรายอุตสาหกรรม SASB | ตัวชี้วัดข้ามอุตสาหกรรม (การปล่อย GHG สินทรัพย์ที่อ่อนไหว ราคาคาร์บอนภายใน การเชื่อมโยงค่าตอบแทน เป็นต้น) + ตัวชี้วัดภูมิอากาศ SASB |
| ข้อกำหนดช่วงเปลี่ยนผ่าน | ปีแรกยกเว้นข้อมูลเปรียบเทียบได้ และอาจเปิดเผยเฉพาะหัวข้อภูมิอากาศ | กำหนดการเปลี่ยนผ่าน Scope 3 ของบริษัทจดทะเบียนใน TWSE/TPEx เป็นไปตามคำสั่ง FSC ส่วนมาตรฐานสากลมีข้อกำหนดต่างหาก |
| การวิเคราะห์สถานการณ์จำลอง | ขึ้นอยู่กับลักษณะความเสี่ยง | ต้องวิเคราะห์สถานการณ์จำลองภูมิอากาศเพื่อประเมินความยืดหยุ่นต่อภูมิอากาศ |
3. ความสัมพันธ์กับ TCFD, GRI และ SASB
ผู้ปฏิบัติงาน ESG หลายคนถามว่า “เราทำรายงาน TCFD และ GRI แล้ว ทำไมยังต้องทำ IFRS S1 / S2?” อันที่จริงกรอบเหล่านี้มีบทบาทต่างกัน:
- GRI: มีผู้มีส่วนได้เสียเป็นศูนย์กลาง เปิดเผยผลกระทบของธุรกิจต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน (รวมสิทธิมนุษยชน) รายงานความยั่งยืนในไต้หวันยังใช้ GRI เป็นกรอบหลัก
- SASB: ตัวชี้วัดที่มีนักลงทุนเป็นศูนย์กลาง แยกตามอุตสาหกรรม โดย IFRS S1 ย่อหน้า 55 กำหนดให้ธุรกิจอ้างอิงหัวข้อการเปิดเผยของ SASB และพิจารณาความเหมาะสมในการใช้
- TCFD: ข้อเสนอแนะการเปิดเผยข้อมูลภูมิอากาศ IFRS S2 บูรณาการและแทนที่ TCFD แล้ว โดย ISSB รับช่วงงาน TCFD ตั้งแต่ปี 2023
- IFRS S1 / S2: การเปิดเผยความยั่งยืนที่มีนักลงทุนเป็นศูนย์กลางและกำหนดให้เชื่อมโยงกับงบการเงิน ในอนาคตบทเฉพาะข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืนในรายงานประจำปีของไต้หวันจะจัดทำตามกรอบนี้ ส่วนรายงานความยั่งยืนยังยึด GRI เป็นหลัก
FSC ชี้แจงชัดเจนว่าบทเฉพาะข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืนในรายงานประจำปี และรายงานความยั่งยืนในอนาคตมีวัตถุประสงค์ต่างกัน แต่ข้อมูลบางส่วนอาจซ้ำกัน: บทเฉพาะในรายงานประจำปีเปิดเผยข้อมูลความยั่งยืนที่มีผลกระทบทางการเงินอย่างมีสาระสำคัญ (สำหรับการตัดสินใจของนักลงทุน) ส่วนรายงานความยั่งยืนเปิดเผยหัวข้อที่มีผลกระทบต่อภายนอกอย่างมีสาระสำคัญ (สำหรับผู้มีส่วนได้เสีย) ข้อมูลซ้ำสามารถใช้อ้างอิงข้ามเอกสารได้
2. ใครต้องใช้? กำหนดการนำมาใช้ 3 ระยะและกลุ่มที่อยู่ในข่าย
1. ตารางกำหนดการ 3 ระยะสำหรับบริษัทจดทะเบียนใน TWSE/TPEx
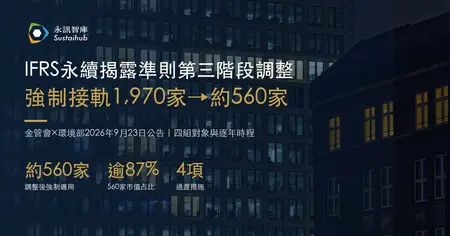
การปรับปรุงล่าสุด (23 กันยายน 2026):FSC และ Ministry of Environment ประกาศแผนนโยบายปรับเส้นทางการเปิดเผยความยั่งยืน ลดบริษัทจดทะเบียนใน TWSE/TPEx ที่ต้องใช้มาตรฐาน IFRS จากประมาณ 1,970 แห่งเหลือประมาณ 560 แห่ง โดยกำหนดเกณฑ์ทุนชำระแล้วตั้งแต่ 20 ร้อยล้านดอลลาร์ไต้หวัน หรือมีแหล่งปล่อยที่อยู่ภายใต้การกำกับของ Ministry of Environment และต้องจัดทำบัญชีและทวนสอบ บริษัททุนต่ำกว่า 20 ร้อยล้านและไม่อยู่ในการกำกับ (ประมาณ 1,410 แห่ง) ไม่ถูกบังคับให้ใช้ แต่ยังต้องเปิดเผยข้อมูลพื้นฐานด้านภูมิอากาศ บริษัทระยะที่ 3 เปิดเผยเฉพาะภูมิอากาศในสองปีบัญชีแรก และเปลี่ยน Scope 3 เป็นการเปิดเผยโดยสมัครใจ ส่วนกำหนดการระยะที่ 1 และ 2 ไม่เปลี่ยน การปรับครั้งนี้ไม่ครอบคลุมภาคการเงิน ประกันภัย หลักทรัพย์ และสัญญาซื้อขายล่วงหน้า ให้ยึดกฎหมายที่หน่วยงานกำกับประกาศอย่างเป็นทางการ ดูรายละเอียดครบถ้วนที่การปรับ IFRS ระยะที่ 3: ลดบริษัทที่ต้องใช้จาก 1,970 เหลือประมาณ 560 แห่ง。
แผนงาน FSC ใช้ทุนชำระแล้วเป็นเกณฑ์แบ่งกลุ่ม ยิ่งบริษัทใหญ่ยิ่งเริ่มเร็ว แม้กำหนดการดูเหมือนมีเวลาเหลือมาก แต่หากแยก“ปีที่ยื่นรายงาน” กับ “ปีข้อมูลที่เปิดเผย” จะพบว่าบริษัทระยะที่ 1 ต้อง เริ่มดำเนินการตั้งแต่ไตรมาส 1 ปี 2025 (เสนอแผนการนำมาใช้ต่อคณะกรรมการ) ซึ่งจะอธิบายโดยละเอียดด้านล่าง
(รวมบริษัทโฮลดิ้งทางการเงินทั้ง 14 แห่ง)
(บริษัทจดทะเบียนใน TWSE/TPEx ขนาดกลาง)
(หรือไม่อยู่ในสองระยะแรกและอยู่ในการกำกับของ Ministry of Environment)
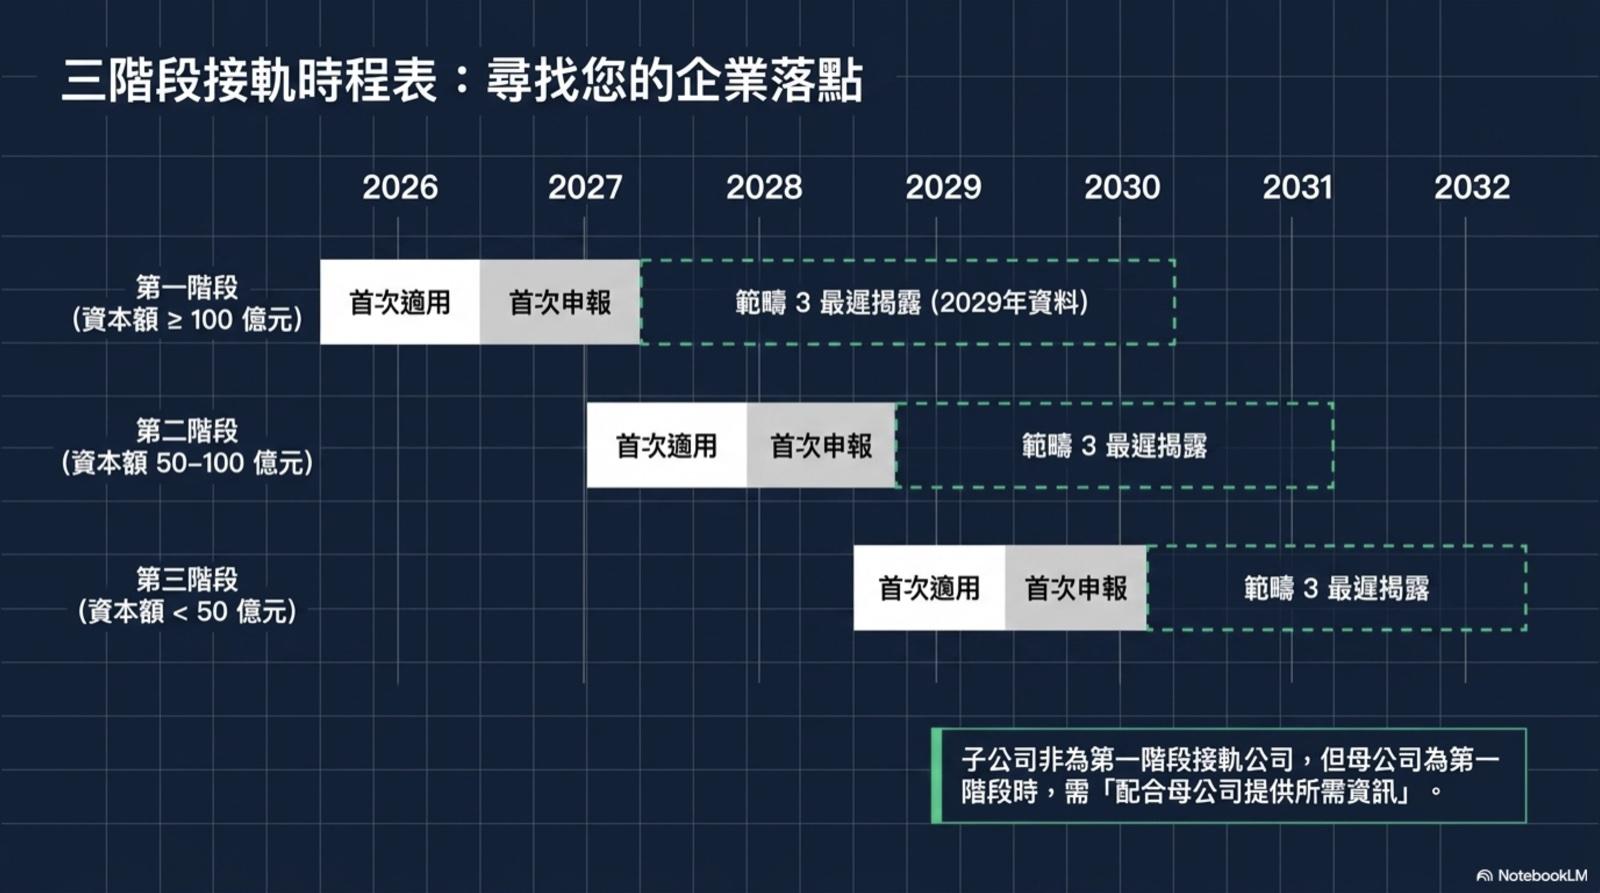
ตามข้อกำหนดรายการที่ต้องระบุในรายงานประจำปีของบริษัทที่เสนอขายหลักทรัพย์ต่อประชาชนซึ่ง FSC แก้ไขเมื่อ 7 พฤศจิกายน 2025 และคำสั่งด้านการตรวจสอบหลักทรัพย์วันที่ 12 พฤศจิกายน เลขที่ 11403851756 รวมทั้งแผนนโยบายวันที่ 23 กันยายน 2026 กลุ่มที่ต้องใช้และกำหนดการเป็นดังตาราง ให้ยึดกฎหมายที่หน่วยงานกำกับประกาศอย่างเป็นทางการ:
| ระยะ | กลุ่มที่อยู่ในข่าย | ปีบัญชีแรกที่ใช้ | ปีแรกที่ยื่นรายงาน | ปีสุดท้ายที่ต้องเปิดเผย Scope 3 |
|---|---|---|---|---|
| ระยะที่ 1 | บริษัทจดทะเบียนใน TWSE/TPEx ทุนชำระแล้ว ≥ 100 ร้อยล้านดอลลาร์ไต้หวัน (หุ้นไม่มีมูลค่าที่ตราไว้ใช้มูลค่าสุทธิ ≥ 200 ร้อยล้าน) | ปี 2026 | ปี 2027 | ปี 2030 (เปิดเผยข้อมูลปี 2029) |
| ระยะที่ 2 | ทุนชำระแล้ว ≥ 50 และ < 100 ร้อยล้านดอลลาร์ไต้หวัน (มูลค่าสุทธิ ≥ 100 และ < 200 ร้อยล้าน) | ปี 2027 | ปี 2028 | ปี 2031 |
| ระยะที่ 3 | ไม่อยู่ในสองระยะแรก และมีทุนชำระแล้วตั้งแต่ 20 แต่ต่ำกว่า 50 ร้อยล้านดอลลาร์ไต้หวัน หรือมีแหล่งปล่อยภายใต้การกำกับของ Ministry of Environment ที่ต้องจัดทำบัญชีและทวนสอบ | ปี 2028 | ปี 2029 | เปิดเผยโดยสมัครใจ |
| ไม่บังคับให้นำมาใช้ | ทุนชำระแล้วต่ำกว่า 20 ร้อยล้านดอลลาร์ไต้หวัน และไม่อยู่ในการกำกับของ Ministry of Environment | ไม่บังคับให้นำมาใช้ แต่ยังต้องเปิดเผยข้อมูลพื้นฐานด้านภูมิอากาศ | ไม่บังคับให้ใช้ข้อกำหนด Scope 3 ของ IFRS | |
เกณฑ์ทุนชำระแล้วอ้างอิงทุน ณ “วันสิ้นรอบระยะเวลารายงาน” เมื่อพิจารณากำหนดการ บริษัทควรเตรียมพร้อมโดยอิงทุนชำระแล้ว ณ สิ้นปีแต่ละปีตั้งแต่ 2026 ถึง 2028
2. ข้อกำหนดเฉพาะสำหรับบริษัทโฮลดิ้งทางการเงิน ธนาคาร บริษัทหลักทรัพย์ และผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้า
ภาคการเงินถูกจัดให้อยู่ในช่องทางเร่งด่วนของการนำมาตรฐานมาใช้ครั้งนี้ ด้วยเหตุผลง่าย ๆ ว่าในฐานะผู้จัดสรรเงินทุน ภาคการเงินต้องเปิดเผยข้อมูลของตนให้ดีก่อนจึงจะขอให้ผู้รับการลงทุนดำเนินการด้วยได้
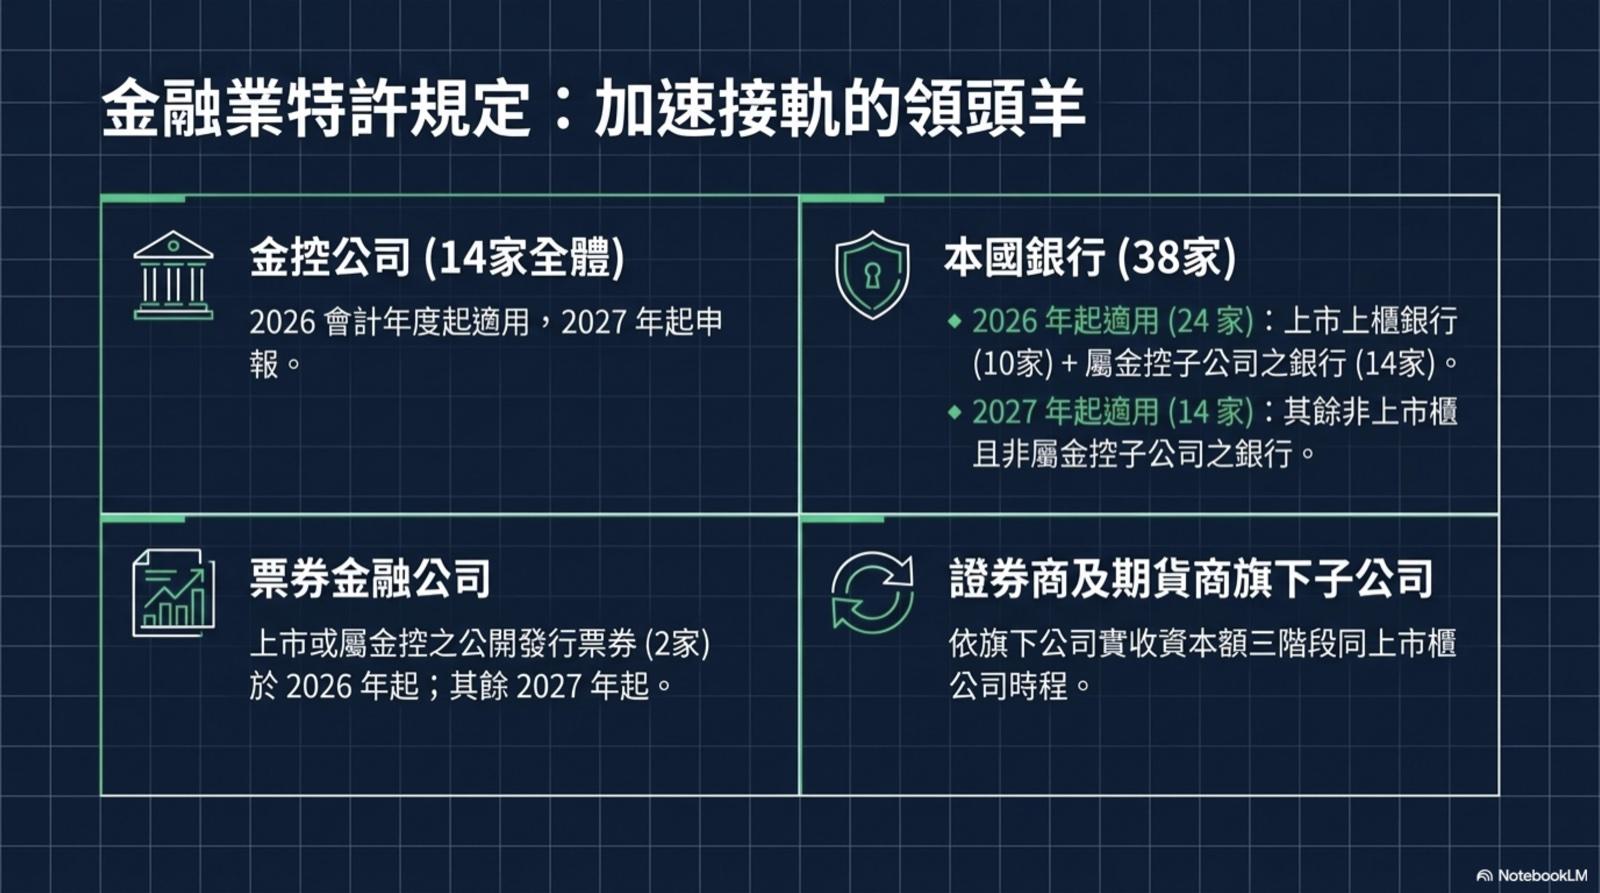
FSC กำกับบริษัทโฮลดิ้งทางการเงินและธนาคารตามคำสั่งด้านกฎหมายธนาคารวันที่ 16 ธันวาคม 2025 เลขที่ 11402739247 และกำกับบริษัทหลักทรัพย์กับผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้าตามคำสั่งด้านหลักทรัพย์วันที่ 24 ธันวาคม 2025 เลขที่ 1140385609 ดังนี้:
- บริษัทโฮลดิ้งทางการเงิน(ทั้ง 14 แห่ง): ใช้ตั้งแต่ปีบัญชี 2026 และเริ่มยื่นรายงานปี 2027
- ธนาคารในประเทศ(ทั้ง 38 แห่งแบ่งระยะการใช้):
- ใช้ตั้งแต่ปี 2026 (รวม 24 แห่ง): ธนาคารจดทะเบียนใน TWSE/TPEx (10 แห่ง) + ธนาคารในประเทศที่เป็นบริษัทย่อยของบริษัทโฮลดิ้งทางการเงิน (14 แห่ง)
- ใช้ตั้งแต่ปี 2027 (รวม 14 แห่ง): ธนาคารในประเทศอื่นที่ไม่จดทะเบียนใน TWSE/TPEx และไม่เป็นบริษัทย่อยของบริษัทโฮลดิ้งทางการเงิน
- บริษัทเงินทุนธุรกิจตั๋วเงิน: บริษัทเงินทุนธุรกิจตั๋วเงินที่เสนอขายหลักทรัพย์ต่อประชาชนและจดทะเบียนใน TWSE หรือเป็นบริษัทย่อยของบริษัทโฮลดิ้งทางการเงิน ใช้ตั้งแต่ปีบัญชี 2026 กรณีอื่นให้ตรวจข้อกำหนดของหน่วยงานกำกับตามประเภทธุรกิจ
- บริษัทหลักทรัพย์และผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้า: บริษัทหลักทรัพย์ที่จดทะเบียนใน TWSE/TPEx บริษัทย่อยที่ประกอบธุรกิจหลักทรัพย์ครบวงจรของบริษัทจดทะเบียน ผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้าที่จดทะเบียน และบริษัทย่อยที่ประกอบธุรกิจสัญญาซื้อขายล่วงหน้าโดยเฉพาะของบริษัทจดทะเบียน ใช้ตามทุนชำระแล้วเป็น 3 ระยะ ดูกลุ่มโดยละเอียดในคู่มือถามตอบทางการ 1-1-12
3. บริษัทแม่และบริษัทย่อย บริษัทในตลาด Emerging Stock และบริษัทจดทะเบียนใหม่พิจารณาอย่างไร?
- ขอบเขตรายงานของบริษัทย่อย: IFRS S1 ย่อหน้า 20 กำหนดให้กิจการที่รายงานข้อมูลทางการเงินเกี่ยวกับความยั่งยืนตรงกับกิจการที่รายงานในงบการเงินที่เกี่ยวข้อง (คือกิจการในงบการเงินรวม) บริษัทย่อยของบริษัทระยะที่ 1 จึงต้องให้ข้อมูลที่บริษัทแม่ต้องการ
- บริษัทย่อยที่ไม่ได้อยู่ในระยะที่ 1: หากบริษัทแม่อยู่ระยะที่ 1 และมีทุนตั้งแต่ 100 ร้อยล้านดอลลาร์ไต้หวัน บริษัทย่อยยังใช้ตามระยะของตนได้ โดยเปิดเผยข้อมูลตามมาตรฐาน IFRS ในบทความยั่งยืนของรายงานประจำปีตนเอง
- บริษัทที่เข้าจดทะเบียนใน TWSE/TPEx เป็นครั้งแรกในปีนั้น: ไม่ต้องยื่นข้อมูลทางการเงินเกี่ยวกับความยั่งยืนในรายงานประจำปีของปีก่อน เช่น บริษัททุนชำระแล้ว 120 ร้อยล้านดอลลาร์ไต้หวันที่เข้าจดทะเบียนในเดือนมกราคม 2027 ไม่ต้องยื่นข้อมูลความยั่งยืนปี 2026
- บริษัทในตลาด Emerging Stock: แผนงานปัจจุบันยังไม่รวมบริษัทในตลาด Emerging Stock แต่ FSC ได้จัดทำฟังก์ชันแผนเส้นทางจำลองใน “ศูนย์ข้อมูลการนำมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS มาใช้” บริษัทที่วางแผน IPO สามารถกรอกชื่อ ปีที่คาดว่าจะเข้าจดทะเบียน และทุนชำระแล้ว เพื่อจำลองกำหนดการเปิดเผยข้อมูล
3. องค์ประกอบหลัก 4 ด้านของ IFRS S1 / S2: การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย
หากคุณยังสงสัยว่าต้องเขียนอะไรใน IFRS S1 / S2 คำตอบง่ายมาก คือใช้สี่องค์ประกอบที่คุ้นเคยของ TCFD คู่มือแนวปฏิบัติฉบับย่อที่ TWSE เผยแพร่ในเดือนพฤษภาคม 2026 แบ่งมาตรฐานทั้งหมดเป็นสี่เสาหลัก ได้แก่ การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง ตัวชี้วัดและเป้าหมาย มาตรฐานไม่ได้กำหนดว่าบริษัทต้องบริหารอย่างไร แต่ขอให้เปิดเผยสิ่งที่กำลังทำอย่างโปร่งใส นี่เป็นข่าวดีสำหรับธุรกิจไต้หวัน เพราะไม่จำเป็นต้องสร้างระบบกำกับดูแลความยั่งยืนใหม่ เพียงถ่ายทอดระบบที่มีอยู่ให้ตรงกับรูปแบบการเปิดเผยของ IFRS
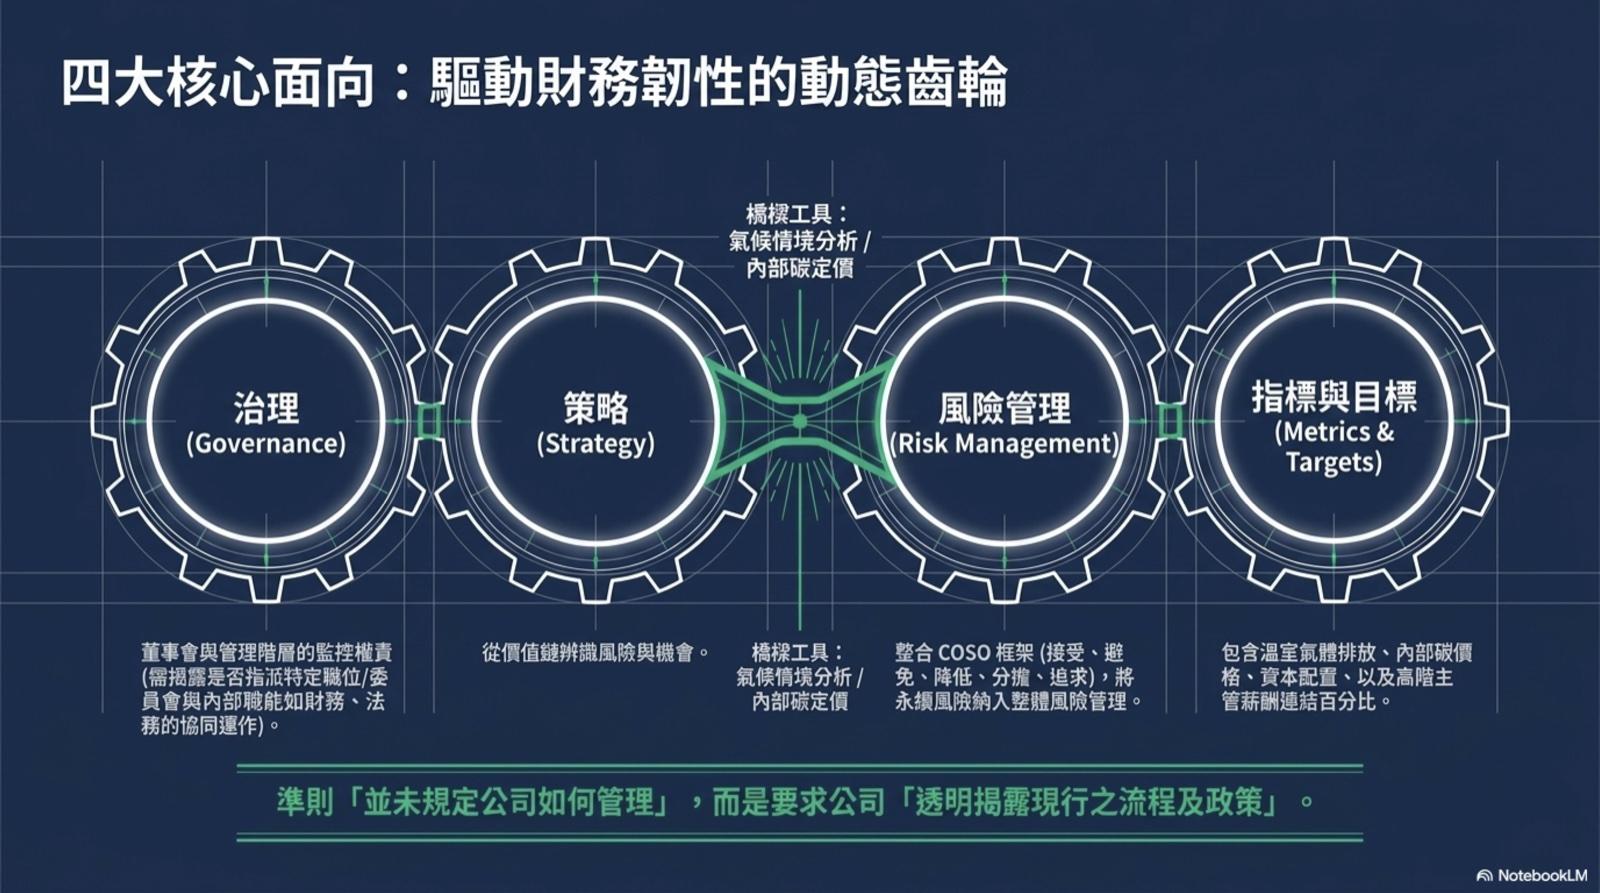
เฟืองทั้งสี่ไม่ได้ทำงานแยกกัน แต่เชื่อมโยงกันทุกส่วน: การกำกับดูแลกำหนดผู้รับผิดชอบ กลยุทธ์ระบุความเสี่ยงและโอกาส การบริหารความเสี่ยงสร้างกระบวนการประเมิน และตัวชี้วัดกับเป้าหมายวัดผลการดำเนินงาน หากเฟืองใดติดขัด การเปิดเผยทั้งระบบจะขาดความน่าเชื่อถือ
1. การกำกับดูแล (Governance): 6 ประเด็นที่ต้องเปิดเผย
ตาม IFRS S1.27(a) และ S2.6(a) บริษัทควรระบุและเปิดเผย:
- ผู้รับผิดชอบกำกับดูแลความเสี่ยงและโอกาสด้านความยั่งยืน ได้แก่องค์กรกำกับดูแลหรือบุคคล (คณะกรรมการบริษัท คณะกรรมการความยั่งยืน หรือกรรมการที่ได้รับมอบหมาย)
- สำหรับองค์กรกำกับดูแลดังกล่าว ต้องระบุความรับผิดชอบและขอบเขตอำนาจหน้าที่。
- ในประเด็นความยั่งยืนขององค์กรกำกับดูแล ต้องระบุการพัฒนาทักษะและความเชี่ยวชาญ (รวมการฝึกอบรม วิทยากรภายนอก การสัมมนา เป็นต้น)
- ในการรับข้อมูลความยั่งยืนขององค์กรกำกับดูแล ต้องระบุความถี่และวิธีการสื่อสาร (รายงานรายไตรมาส แจ้งทันที ทบทวนประจำปี เป็นต้น)
- ในการตัดสินใจเชิงกลยุทธ์ ธุรกรรมสำคัญ และการบริหารความเสี่ยง อธิบายวิธีชั่งน้ำหนักความเสี่ยงและโอกาสด้านความยั่งยืน。
- ด้านความยั่งยืน: การกำหนดเป้าหมายและการเชื่อมโยงตัวชี้วัดผลงานกับนโยบายค่าตอบแทน。
ด้านฝ่ายบริหาร (S1.27(b) / S2.6(b)) ควรอธิบายความรับผิดชอบหลักในการติดตาม บริหาร และกำกับความเสี่ยงและโอกาสด้านความยั่งยืน มีการมอบหมายให้ตำแหน่งหรือคณะกรรมการเฉพาะหรือไม่ (เช่น Chief Sustainability Officer หรือคณะกรรมการ ESG) ใช้การควบคุมและกระบวนการใด และทำงานร่วมกับฝ่ายภายใน (การเงิน กฎหมาย และปฏิบัติการ) อย่างไร
2. กลยุทธ์ (Strategy): ระบุความเสี่ยงและโอกาสด้านความยั่งยืนจากห่วงโซ่คุณค่า
IFRS S1 ให้นิยามห่วงโซ่คุณค่า (Value Chain) ว่า “ปฏิสัมพันธ์ ทรัพยากร และความสัมพันธ์ทั้งหมดที่เกี่ยวข้องกับรูปแบบธุรกิจของกิจการที่รายงานและสภาพแวดล้อมภายนอกที่กิจการดำเนินงาน” (S1.32, B2, B4, B5) แม้ฟังดูเป็นนามธรรม แต่แยกเป็นกิจกรรมที่คุ้นเคย 5 ส่วนได้:
ทุกส่วนอาจมีความเสี่ยงด้านความยั่งยืน ตั้งแต่แนวปฏิบัติแรงงานของซัพพลายเออร์ต้นน้ำ ทรัพยากรน้ำของโรงงานตนเอง การปล่อยจากการขนส่ง ไปจนถึงความรับผิดชอบด้านการรีไซเคิลและกำจัด ซึ่งต้องพิจารณาทั้งหมด
เริ่มจากระบุความเสี่ยงและโอกาสในห่วงโซ่คุณค่าที่อาจกระทบแนวโน้มของบริษัท แล้วกำหนดข้อมูลเปิดเผยตามสาระสำคัญและมาตรฐานที่ใช้ การเก็บข้อมูลอาจเรียงลำดับตามช่องว่างได้ แต่ไม่ควรสรุปว่าปีแรกประเมินเฉพาะกิจการตนเองหรือซัพพลายเออร์ระดับที่ 1 ก็เพียงพอ
การประเมินความเสี่ยง 4 มิติ
ที่ผ่านมาการประเมินความเสี่ยงของธุรกิจมักหยุดอยู่ที่ “โอกาสเกิด × ผลกระทบ” ซึ่งเป็นเมทริกซ์สองมิติแบบเดิม แต่แนวปฏิบัติย้ำว่าลักษณะความเสี่ยงความยั่งยืนที่เรื้อรัง ต่อเนื่องหลายปี และคาดการณ์ยาก ทำให้การประเมินสองมิติคลาดเคลื่อนได้ จึงแนะนำกรอบ 4 มิติ:
เหตุใด “ความเปราะบาง” จึงเป็นมิติสำคัญ? เพราะเป็นตัวกำหนดโดยตรงว่าบริษัทต้องสร้างกลไกปรับตัวทันทีหรือไม่ ความเสี่ยงโอกาสเกิดต่ำแต่เปราะบางสูงมาก (เช่น โรงงานต่างประเทศเพียงแห่งเดียวเผชิญสภาพอากาศสุดขั้ว) อาจกระทบแนวโน้มบริษัทมากกว่าความเสี่ยงที่เกิดบ่อยแต่มีมาตรการรับมือครบถ้วน
นอกจากนี้ เมื่อระบุความเสี่ยงความยั่งยืน บริษัทต้องพิจารณาทั้งมุมมองผู้ใช้ข้อมูลและมุมมองฝ่ายบริหาร เพื่อระบุความเสี่ยงและโอกาสที่เกี่ยวข้อง ในเชิงกระบวนการ หากฝ่ายบริหารหรือผู้ใช้หลักฝ่ายใดฝ่ายหนึ่งคาดว่าความเสี่ยงหรือโอกาสจะกระทบแนวโน้มบริษัท ให้ถือว่าเป็นความเสี่ยงหรือโอกาสที่เกี่ยวข้อง。
3. การบริหารความเสี่ยง (Risk Management): มาตรการตอบสนองความเสี่ยง COSO 5 วิธี
แนวปฏิบัติอ้างอิงกรอบบริหารความเสี่ยง COSO และเสนอการตอบสนอง 5 วิธี:
| วิธีตอบสนอง | คำนิยาม | ตัวอย่าง |
|---|---|---|
| ยอมรับ | ไม่ดำเนินมาตรการเปลี่ยนความรุนแรงของความเสี่ยง แต่ติดตามอย่างใกล้ชิด | ติดตามความเสี่ยงความยั่งยืนในห่วงโซ่อุปทานที่ควบคุมผลกระทบระยะสั้นได้ เพื่อให้ดำเนินงานได้ต่อเนื่อง |
| หลีกเลี่ยง | ขจัดความเสี่ยง ใช้หลักไม่ยอมรับความเสี่ยงบางประเภทเพื่อหลีกเลี่ยงทั้งหมดหรือลดให้ต่ำที่สุด | พบโรงงานสำคัญอยู่ในพื้นที่แผ่นดินไหวบ่อย จึงตัดสินใจย้ายไปพื้นที่เสี่ยงต่ำกว่า |
| ลด | ใช้มาตรการบรรเทาให้ความเสี่ยงคงเหลืออยู่ในระดับที่ยอมรับได้ | ประเมินความเสี่ยงการประท้วงของชุมชนต่อโครงการพลังงานแสงอาทิตย์ และปรับการตัดสินใจลงทุนตามผล |
| แบ่งปัน | โอนความเสี่ยงบางส่วนผ่านความร่วมมือภายนอก (ประกันภัย กิจการร่วมค้า ซัพพลายเออร์ เป็นต้น) | ซื้อประกันพนักงานเพื่อลดผลกระทบทางการเงินของอุบัติเหตุจากการทำงานต่อบริษัท |
| แสวงหาโอกาส | เปลี่ยนความเสี่ยงเป็นโอกาสสร้างมูลค่าควบคู่กับการตอบสนองความเสี่ยง | ปรับกระบวนการผลิตเพื่อลดค่ากำจัดของเสีย และแปรรูปของเสียเป็นผลพลอยได้เพื่อจำหน่าย |
4 ขั้นตอนในการบูรณาการกับกระบวนการบริหารความเสี่ยงโดยรวม: (1) เข้าใจแนวคิดความยั่งยืน → (2) กำหนดกระบวนการและหน้าที่ → (3) ปรับประเภทความเสี่ยง → (4) ปรับองค์ประกอบการบริหารความเสี่ยง
4. ตัวชี้วัดและเป้าหมาย (Metrics & Targets): ตัวชี้วัดภูมิอากาศข้ามอุตสาหกรรม 7 ประเภท
IFRS S2 ย่อหน้า 29 กำหนดให้ธุรกิจเปิดเผย ตัวชี้วัดภูมิอากาศข้ามอุตสาหกรรม 7 ประเภท:
- การปล่อยก๊าซเรือนกระจก: ปริมาณการปล่อย Scope 1, 2, 3 (โดยหลักให้วัดตาม GHG Protocol)
- ความเสี่ยงจากการเปลี่ยนผ่านด้านภูมิอากาศ: จำนวนและร้อยละของสินทรัพย์หรือกิจกรรมทางธุรกิจที่อ่อนไหวต่อความเสี่ยงจากการเปลี่ยนผ่าน
- ความเสี่ยงทางกายภาพด้านภูมิอากาศ: จำนวนและร้อยละของสินทรัพย์หรือกิจกรรมทางธุรกิจที่อ่อนไหวต่อความเสี่ยงทางกายภาพ
- โอกาสด้านภูมิอากาศ: จำนวนและร้อยละของสินทรัพย์หรือกิจกรรมทางธุรกิจที่สอดคล้องกับโอกาสด้านภูมิอากาศ
- การจัดสรรเงินทุน: จำนวนรายจ่ายลงทุน เงินทุนที่ระดม หรือการลงทุนที่จัดสรรเพื่อความเสี่ยงและโอกาสด้านภูมิอากาศ
- ราคาคาร์บอนภายใน: ใช้ราคาคาร์บอนในการตัดสินใจหรือไม่และอย่างไร รวมทั้งราคาต่อการปล่อยก๊าซเรือนกระจกหนึ่งเมตริกตัน
- ค่าตอบแทน: นำประเด็นภูมิอากาศมาพิจารณาค่าตอบแทนผู้บริหารระดับสูงหรือไม่และอย่างไร รวมทั้งร้อยละที่เชื่อมโยงกับประเด็นภูมิอากาศ
นอกจากตัวชี้วัดข้ามอุตสาหกรรม บริษัทควรเปิดเผย ตัวชี้วัดรายอุตสาหกรรมของ SASB และเพื่อรับมือความเสี่ยงหรือใช้โอกาสด้านความยั่งยืน ควรเปิดเผยตัวชี้วัดและเป้าหมายที่บริษัทกำหนดเอง。
4. ประวัติการปรับปรุงคู่มือถามตอบ 12 ครั้ง (ติดตามแนวทางล่าสุดของ FSC อย่างต่อเนื่อง)
นับตั้งแต่ FSC เผยแพร่คู่มือถามตอบมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ครั้งแรกเมื่อ 18 กันยายน 2023 ได้มี การปรับปรุง 12 ครั้ง การติดตามประวัติการปรับปรุงช่วยให้บริษัทตามทันการเปลี่ยนนโยบาย:
| วันที่ปรับปรุง | ประเด็นสำคัญ |
|---|---|
| 2023.09.18 | เผยแพร่คำถามข้อ 1 ถึงข้อ 9 ครั้งแรก |
| 2024.02.29 | ปรับโครงสร้างเป็นสองหัวข้อหลัก: นโยบายและกฎระเบียบ กับมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS |
| 2024.11.08 | รวบรวมคำถามธุรกิจจากการประชุมชี้แจงเดือน 7–8 ปรับเป็นสามหัวข้อหลัก รวม 60 ข้อ |
| 2025.06.10 | เพิ่มคำถามเรื่องมาตรการเปลี่ยนผ่าน IFRS S1 การซื้อหรือขายบริษัทย่อย และการประมาณข้อมูลห่วงโซ่คุณค่า |
| 2025.07.22 | เพิ่ม 4 คำถามเรื่องการระบุและเปิดเผยกิจกรรมบรรเทาความเสี่ยง (2-1-12 ถึง 2-1-15) |
| 2025.11.26 | ปรับกำหนดการนำมาใช้และเพิ่มข้อกำหนดบริษัทหลักทรัพย์กับผู้ประกอบธุรกิจสัญญาซื้อขายล่วงหน้า ตามการแก้ไขข้อกำหนดรายการในรายงานประจำปีของบริษัทที่เสนอขายหลักทรัพย์ต่อประชาชนของ FSC |
| 2026.04.09 | เพิ่มชุดคำถามที่จัดตามโครงสร้างมาตรฐาน และคำถามเสริมเรื่องการวิเคราะห์สถานการณ์ภูมิอากาศ ตัวชี้วัดข้ามอุตสาหกรรม และการเชื่อมโยงค่าตอบแทน |
| 2026.04.14 | แก้คำถาม 1-1-5 ตามการรับรองและประกาศ IFRS S2 ฉบับแก้ไขการเปิดเผยการปล่อยก๊าซเรือนกระจกของ FSC |
แนะนำให้ผู้บริหาร ESG หรือฝ่ายการเงินและบัญชีของบริษัทตรวจประวัติการปรับปรุงคู่มือถามตอบทุกไตรมาส และรวมการเปลี่ยนแปลงที่เกี่ยวข้องไว้ในการฝึกอบรมภายในกับรายการตรวจสอบระบบควบคุมภายใน
5. คำตอบครบถ้วนของ 10 คำถามที่ผู้ปฏิบัติงาน ESG ควรรู้
Sustaihub คัดเลือก 10 คำถามต่อไปนี้จากคู่มือ 81 หน้า เป็นประเด็นหลักที่ผู้ปฏิบัติงาน ESG ค้นหาบ่อยและเสี่ยงผิดพลาดในการปฏิบัติ แต่ละข้อระบุเลขคำถามต้นฉบับเพื่อให้ตรวจเอกสารทางการได้สะดวก
Q1: IFRS S1, S2 ภาษาจีนตัวเต็มเผยแพร่เมื่อใด? การแก้ไขล่าสุดปี 2026 มีอะไรบ้าง?
อ้างอิงคู่มือถามตอบ 1-1-5
FSC รับรอง IFRS S1 และ S2 เมื่อวันที่ 12 พฤศจิกายน 2025 (คำสั่งด้านการตรวจสอบหลักทรัพย์เลขที่ 11403851755) โดยดาวน์โหลดฉบับภาษาจีนตัวเต็มได้จากส่วนดาวน์โหลดมาตรฐานการรายงานทางการเงินระหว่างประเทศ (IFRSs) Accounting Research and Development Foundation รับผิดชอบการแปลมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS เป็นภาษาจีน
การแก้ไขล่าสุดปี 2026 คือฉบับที่ ISSB เผยแพร่เมื่อ 11 ธันวาคม 2025 และ FSC รับรองเมื่อ 13 เมษายน 2026 ได้แก่ IFRS S2 ฉบับแก้ไขการเปิดเผยการปล่อยก๊าซเรือนกระจก (Amendments to Greenhouse Gas Emissions Disclosures) บริษัทเลือกใช้ก่อนกำหนดได้ตั้งแต่ 1 มกราคม 2026 โดยมีการแก้ไขหลัก 4 ประการ:
- การปล่อยจากการลงทุนและสินเชื่อใน Scope 3 ประเภท 15: จำกัดการวัดและเปิดเผยเฉพาะการปล่อยจากการลงทุนและสินเชื่อได้ (ไม่รวมธุรกิจอื่นในประเภท 15 ที่ไม่ใช่การลงทุนและสินเชื่อ)
- ความยืดหยุ่นในการจำแนกอุตสาหกรรมของภาคการเงิน: ธุรกิจธนาคารพาณิชย์หรือประกันภัยสามารถใช้ระบบจำแนกอุตสาหกรรมอื่นนอกจาก Global Industry Classification Standard (GICS) เมื่อเปิดเผยการปล่อยจากการลงทุนและสินเชื่อ
- ความยืดหยุ่นของวิธีวัดก๊าซเรือนกระจก: หากกิจการทั้งหมดหรือบางส่วนถูกหน่วยงานกำกับกำหนดให้ใช้วิธีวัดที่ต่างจาก GHG Protocol (ฉบับ 2004) ส่วนดังกล่าวใช้วิธีอื่นตามข้อกำหนดนั้นได้
- ความยืดหยุ่นของค่า GWP: ในการแปลงการปล่อยก๊าซเรือนกระจก หากหน่วยงานกำกับกำหนดให้ใช้ค่าศักยภาพทำให้โลกร้อน (GWP) จากรายงานประเมิน IPCC ฉบับอื่น ส่วนดังกล่าวใช้ค่าตามที่กำหนดได้
Q2: การใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ครั้งแรกยกเว้นรายการใดได้บ้าง?
อ้างอิงคู่มือถามตอบ 2-1-9, 2-1-15
ตามมาตรการเปลี่ยนผ่านในภาคผนวก E ของ IFRS S1 FSC คำนึงถึงระดับความพร้อมด้านความยั่งยืนที่ต่างกันของธุรกิจในประเทศ จึงอนุญาตให้บริษัทจดทะเบียนใน TWSE/TPEx ใช้ข้อยกเว้นช่วงเปลี่ยนผ่าน ได้แก่:
- ปีแรกเปิดเผยเฉพาะเรื่องภูมิอากาศได้: ระยะที่ 1 และ 2 ในปีแรกอาจเปิดเผยเฉพาะความเสี่ยงและโอกาสด้านภูมิอากาศตาม IFRS S2 สำหรับระยะที่ 3 ตามแผนวันที่ 23 กันยายน 2026 สองปีแรกอาจเปิดเผยเฉพาะภูมิอากาศ และใช้เฉพาะข้อกำหนด IFRS S1 ที่เกี่ยวข้องกับความเสี่ยงและโอกาสภูมิอากาศ (เช่น การนำเสนออย่างเที่ยงธรรม สาระสำคัญ กิจการที่รายงาน ข้อมูลที่เชื่อมโยงกัน)
- ปีแรกไม่ต้องเปิดเผยข้อมูลเปรียบเทียบ: ปีแรกที่ใช้ยกเว้นข้อมูลของงวดเปรียบเทียบได้
- เลื่อนการเปิดเผย Scope 3: ระยะที่ 1 และ 2 เลื่อนได้ถึงปีบัญชีที่ 4 หลังเริ่มใช้ (ระยะที่ 1 เปิดเผยข้อมูลปี 2029 ภายในปี 2030 เป็นอย่างช้า) ระยะที่ 3 เปลี่ยนเป็นสมัครใจตามแผนนโยบายวันที่ 23 กันยายน 2026 กำหนดการสองระยะแรกเป็นไปตามคำสั่ง FSC 11403851756 ส่วนภาคการเงินยังใช้ข้อกำหนดเดิม
ข้อควรทราบ: IFRS S1 ย่อหน้า 72 ระบุว่ากิจการจะอ้างว่าการเปิดเผยข้อมูลทางการเงินเกี่ยวกับความยั่งยืนสอดคล้องกับมาตรฐาน IFRS ไม่ได้ เว้นแต่ปฏิบัติตามข้อกำหนดทั้งหมด ดังนั้นปีแรกของการใช้มาตรฐาน IFRS คือปีที่บริษัทปฏิบัติตามข้อกำหนดครบถ้วนเป็นครั้งแรก การเริ่มใช้เพียงบางข้อในปี 2025 ไม่นับเป็นปีแรก
Q3: เริ่มเปิดเผยการปล่อย Scope 3 เมื่อใด? ยกเว้นอะไรได้บ้าง?
อ้างอิงคู่มือถามตอบ 1-2-5, 1-2-6, 2-2-11
เวลาที่ต้องเปิดเผย: ระยะที่ 1 และ 2 เลื่อนได้ถึงปีบัญชีที่ 4 หลังเริ่มใช้ (ระยะที่ 1 เปิดเผยข้อมูลปี 2029 ภายในปี 2030 เป็นอย่างช้า) ระยะที่ 3 เปลี่ยนเป็นสมัครใจตามแผนนโยบายวันที่ 23 กันยายน 2026 การเปิดเผย Scope 3 ครั้งแรกไม่ต้องมีข้อมูลเปรียบเทียบ ภาคการเงินให้ตรวจข้อกำหนดเฉพาะ
ขอบเขตการเปิดเผย: ต้องนำการปล่อยทั้ง 15 ประเภทของ Scope 3 มาพิจารณาจัดทำบัญชี แต่บริษัทอ้างอิงเอกสารในศูนย์ข้อมูลการนำมาตรฐาน IFRS มาใช้ ได้แก่ “แนวทางอ้างอิงการจัดทำบัญชีก๊าซเรือนกระจก Scope 3 และคำถามที่พบบ่อย” ภาคผนวกสอง คำถามข้อ (4) และแนวทางฉบับย่อ เพื่อกำหนดประเภท Scope 3 ที่จะเปิดเผยตามตำแหน่งในห่วงโซ่อุตสาหกรรมและประเภทแหล่งปล่อยที่มีสาระสำคัญ
IFRS S2 ฉบับแก้ไขที่ FSC รับรองเมื่อ 13 เมษายน 2026 ยังอนุญาตให้จำกัดการวัดและเปิดเผย Scope 3 ประเภท 15 เฉพาะการปล่อยจากการลงทุนและสินเชื่อ เพื่อผ่อนภาระภาคการเงิน
แนวทางแก้ความยากในการเก็บข้อมูล:
- ประมาณตามกรอบการวัด IFRS S2 (ย่อหน้า B38 ถึง B57) โดยให้ความสำคัญกับข้อมูลปฐมภูมิก่อน (ข้อมูลกิจกรรมเฉพาะในห่วงโซ่คุณค่า การอ่านมิเตอร์ ใบแจ้งค่าน้ำไฟ และข้อมูลกิจกรรมเฉพาะจากซัพพลายเออร์)
- หากไม่มีข้อมูลปฐมภูมิ สามารถใช้ร่วมกับข้อมูลทุติยภูมิ (ค่าเฉลี่ยอุตสาหกรรมจากฐานข้อมูลบุคคลที่สาม) เพื่อประมาณข้อมูลห่วงโซ่คุณค่า
- TWSE, Taipei Exchange (TPEx), Taiwan Futures Exchange และ Taiwan Depository & Clearing Corporation จัดเวิร์กช็อปปฏิบัติการบัญชี Scope 3 ในปี 2024 และ 2025 พร้อมเผยแพร่แนวทางอ้างอิงการจัดทำบัญชีก๊าซเรือนกระจก Scope 3 และคำถามที่พบบ่อย รวมทั้งฉบับย่อ
Q4: การจัดทำบัญชีก๊าซเรือนกระจกควรใช้ GHG Protocol หรือ ISO 14064?
อ้างอิงคู่มือถามตอบ 1-2-1, 1-2-2
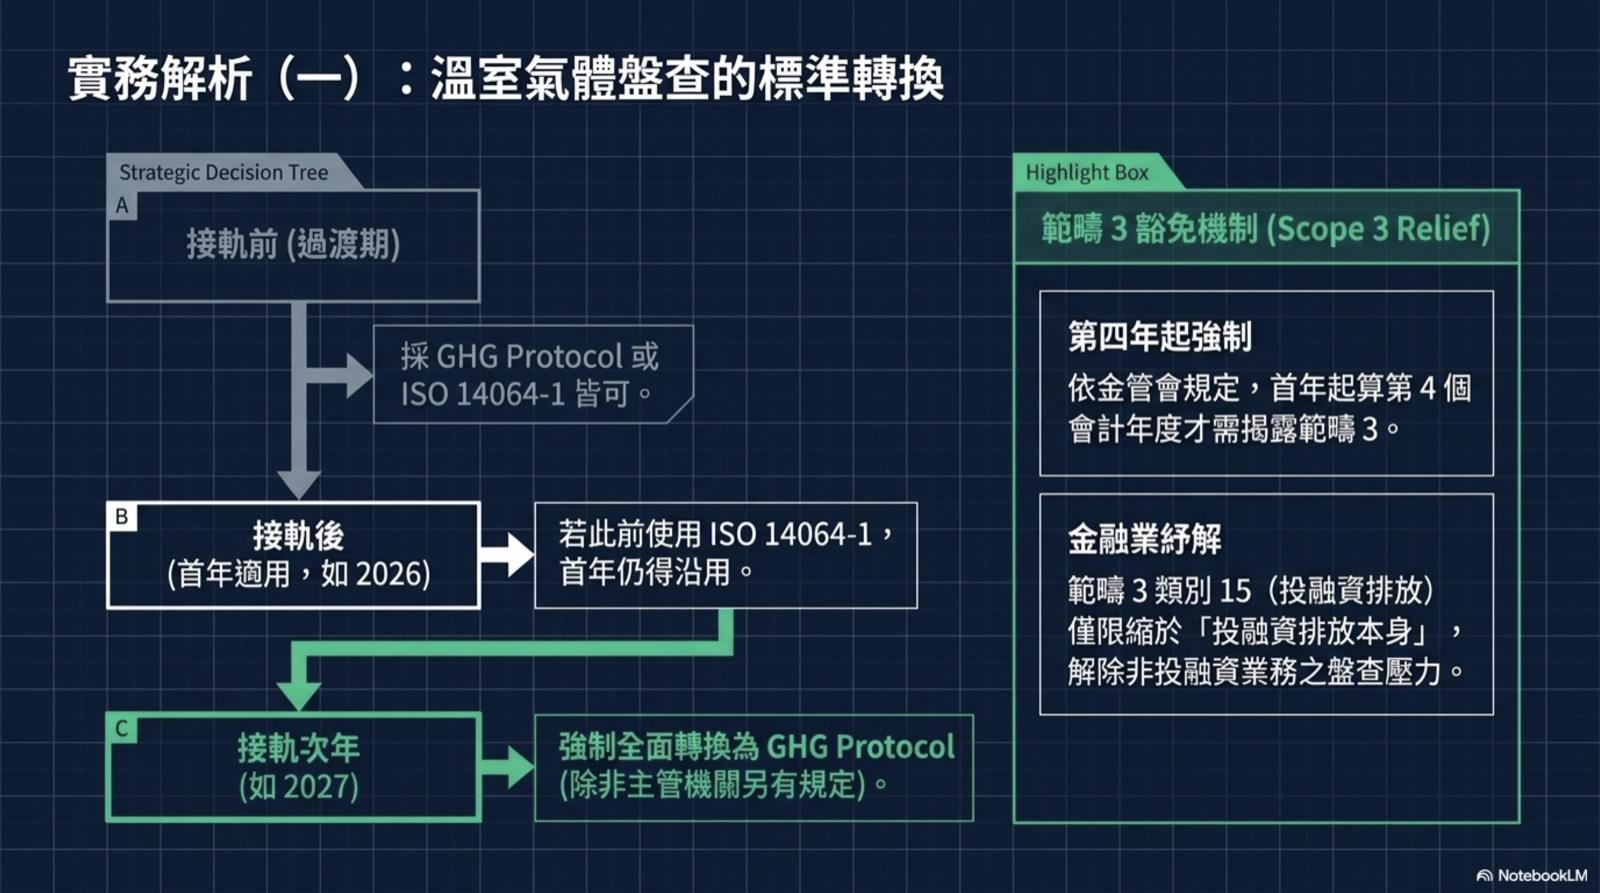
ก่อนนำมาใช้: ใช้ GHG Protocol (ฉบับ 2004) หรือ ISO 14064-1 หากขอบเขตบัญชีตามแผนงานรวมแหล่งปล่อยที่ Ministry of Environment กำกับ สามารถจัดทำบัญชีและรับรองแหล่งปล่อยนั้นตามข้อกำหนดกระทรวงได้โดยตรง
หลังนำมาใช้: ใช้ข้อกำหนด IFRS S2 ดังนี้:
- วิธีวัด: วิธีวัดการปล่อยก๊าซเรือนกระจกในข้อมูลภูมิอากาศ ยกเว้นแหล่งปล่อยที่ต้องจัดทำบัญชีตามกฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศซึ่งใช้วิธีของ Ministry of Environment นั้น ต้องวัดตาม Greenhouse Gas Protocol: A Corporate Accounting and Reporting Standard หรือวิธีที่ FSC รับรอง และเปิดเผยวิธีที่ใช้ แนวทางวัด ข้อมูลนำเข้า และสมมติฐานตามข้อกำหนดการเปิดเผยภูมิอากาศ IFRS S2
- ข้อกำหนดช่วงเปลี่ยนผ่าน: หากในงวดก่อนปีแรกบริษัทใช้วิธีอื่น เช่น ISO 14064-1 วัดการปล่อย สามารถใช้วิธีนั้นต่อในปีแรกได้ เช่น บริษัทระยะที่ 1 ที่เริ่มปี 2026 และใช้ ISO 14064-1 ในปี 2025 สามารถใช้ ISO 14064-1 ในปี 2026 ตามมาตรการเปลี่ยนผ่าน IFRS S2 ย่อหน้า C4(a) ส่วนปี 2027 ให้ใช้ GHG Protocol หรือวิธีที่ FSC รับรองและข้อยกเว้นที่ใช้ได้
- การแก้ไขใหม่ปี 2026: หากกิจการทั้งหมดหรือบางส่วนถูกหน่วยงานกำกับกำหนดให้ใช้วิธีวัดอื่นนอกเหนือจาก GHG Protocol (ฉบับ 2004) ส่วนนั้นใช้วิธีตามหน่วยงานกำกับได้
ข้อกำหนดการให้ความเชื่อมั่น: Scope 1 และ Scope 2 ต้องมีความเห็นให้ความเชื่อมั่นจากบุคคลที่สามอิสระ หากไม่ทันยื่นรายงานประจำปี ต้องระบุในรายงานและเปิดเผยข้อมูลการปล่อยที่ผ่านการให้ความเชื่อมั่นพร้อมอัปโหลดรายงานรับรองใน Market Observation Post System (MOPS) ภายในสิ้นเดือนตุลาคมปีเดียวกัน Scope 3 ยังไม่บังคับรับรอง
Q5: ตัดสินสาระสำคัญอย่างไร? เกณฑ์ 5% ในแผนงานความยั่งยืนยังใช้หรือไม่?
อ้างอิงคู่มือถามตอบ 1-2-10, 2-1-4
ข้อสรุป: เกณฑ์สาระสำคัญในการเปิดเผย 5% ไม่ใช้แล้ว คู่มือถามตอบ 1-2-10 ยกเลิกข้อกำหนดเดิมใน Q5 ของคู่มือแผนงานความยั่งยืนอย่างชัดเจนเมื่อเมษายน 2025 ที่ว่า การปล่อยที่ไม่รวมในการเปิดเผยต้องไม่เกิน 5% ของการปล่อยทั้งหมด
หลังใช้มาตรฐาน IFRS บริษัทต้องใช้ข้อกำหนดสาระสำคัญใน IFRS S1 ย่อหน้า 17 ถึง 19 และใช้ดุลยพินิจทางวิชาชีพ กำหนดเกณฑ์ตามสถานการณ์ของตน โดยพิจารณาว่าการละเว้น ระบุผิด หรือทำให้ข้อมูลไม่ชัดเจนสามารถคาดได้อย่างสมเหตุสมผลว่าจะกระทบการตัดสินใจของผู้ใช้หลักของรายงานทางการเงินเพื่อวัตถุประสงค์ทั่วไป (นักลงทุน) หรือไม่ ตาม IFRS S1 ย่อหน้า B21 เมื่อใช้ดุลยพินิจต้องพิจารณาทั้งปัจจัยเชิงปริมาณและเชิงคุณภาพ。
ตัวอย่างปฏิบัติ: รายการที่มีจำนวนเงินไม่เป็นสาระสำคัญในงบการเงินรวม ไม่ได้แปลว่าผลกระทบทางการเงินหรือตัวชี้วัดของความเสี่ยงและโอกาสความยั่งยืนที่เกี่ยวข้องไม่มีสาระสำคัญ เช่น บริษัทระบุหัวข้อแนวปฏิบัติแรงงานตามมาตรฐาน SASB ของอุตสาหกรรม แม้ค่าจ้างรวมของบริษัทย่อยไม่ถึงเกณฑ์สาระสำคัญของงบการเงิน แต่เมื่อพิจารณาปัจจัยเชิงคุณภาพ เช่น ค่าเฉลี่ยค่าจ้างของบางพื้นที่หรือบริษัทย่อยต่ำหรือสูงกว่าคู่แข่งมากและอาจกระทบชื่อเสียง ก็อาจตัดสินว่าข้อมูลค่าจ้างเฉลี่ยของบริษัทย่อยมีสาระสำคัญและไม่ตัดออก
ข้อยกเว้นที่ต้องระวัง: การตัดสินสาระสำคัญของส่วนต่างข้อมูลการปล่อยที่ผ่านการให้ความเชื่อมั่นยังใช้ 5% เป็นเกณฑ์อ้างอิง หากข้อมูลการปล่อยที่ผ่านการให้ความเชื่อมั่นต่างจากข้อมูลยื่นเดิมถึง 5% ของค่าที่รายงาน หรือแม้ต่ำกว่า 5% แต่บริษัทประเมินว่าลักษณะมีสาระสำคัญ ควรเสนอคณะกรรมการอนุมัติการยื่นแก้ไข
Q6: ต้องวิเคราะห์สถานการณ์จำลองภูมิอากาศบ่อยเพียงใด?
อ้างอิงคู่มือถามตอบ 2-2-8, 2-2-9
ตาม IFRS S2 ภาคผนวก B ย่อหน้า B18 บริษัทไม่ต้องวิเคราะห์สถานการณ์ภูมิอากาศใหม่ทุกปี แต่ต้องปรับปรุงอย่างน้อยตามรอบวางแผนกลยุทธ์ เพื่อให้สมมติฐานและผลวิเคราะห์ยังเหมาะสม
อย่างไรก็ตาม การเปิดเผยตาม IFRS S2 ย่อหน้า 22(a) คือผลประเมินความยืดหยุ่นต่อภูมิอากาศของกิจการ ต้องปรับปรุงทุกงวดรายงาน กล่าวคือ ตัวการวิเคราะห์สถานการณ์ปรับตามรอบกลยุทธ์ได้ แต่ต้องประเมินความยืดหยุ่นทุกปี เพื่อสะท้อนมุมมองใหม่เกี่ยวกับผลของความไม่แน่นอนภูมิอากาศต่อรูปแบบธุรกิจและกลยุทธ์
ตัวอย่างปฏิบัติ: บริษัทวิเคราะห์สถานการณ์ภูมิอากาศทุก 2 ปีตามรอบกลยุทธ์ (ล่าสุดปี 2026 และกำหนดปรับปี 2028) พร้อมประเมินความยืดหยุ่นต่อความเสี่ยงทุกงวดรายงาน:
- งวดรายงานปี 2026: บริษัทใช้สถานการณ์การปล่อยสุทธิเป็นศูนย์ IEA (NZE) วิเคราะห์ภูมิอากาศ เช่น ผลกระทบความเสี่ยงค่าธรรมเนียมคาร์บอน และเปิดเผยความยืดหยุ่น เช่น ความเป็นไปได้ของกลยุทธ์และความสามารถปรับตัวต่อแรงกดดันต้นทุน
- งวดรายงานปี 2027: บริษัทประเมินว่าสมมติฐานและผลวิเคราะห์เดิมยังเหมาะสม จึงไม่ต้องวิเคราะห์สถานการณ์ใหม่ แต่ยังประเมินและเปิดเผยความยืดหยุ่นตามผลการดำเนินงาน การปรับกลยุทธ์ และความสามารถปรับตัวของงวด
นอกจากนี้ IFRS S2 ย่อหน้า 25(a)(ii) และ 25(b) กำหนดให้เปิดเผยกระบวนการระบุ ประเมิน จัดลำดับ และติดตามความเสี่ยงและโอกาสภูมิอากาศ รวมทั้งใช้การวิเคราะห์สถานการณ์ช่วยระบุความเสี่ยงและโอกาสหรือไม่และอย่างไร การวิเคราะห์ที่มองไปข้างหน้าช่วยระบุการเปลี่ยนเชิงโครงสร้าง เช่น นโยบายเปลี่ยนผ่าน เทคโนโลยีทดแทน ความต้องการที่เปลี่ยน หรืออากาศสุดขั้ว และเสริมความต่อเนื่องของการประเมินความยืดหยุ่นกับการเปิดเผย
แนวปฏิบัติออกแบบการประเมินความยืดหยุ่นเป็นกระบวนการตัดสินที่วนซ้ำได้ทุกปี: ประเมินความยืดหยุ่นทุกปี วิเคราะห์สถานการณ์ใหม่ตามรอบกลยุทธ์ และเริ่มได้ทันทีเมื่อมีการเปลี่ยนแปลงสำคัญของการดำเนินงานหรือปัจจัยภายนอก
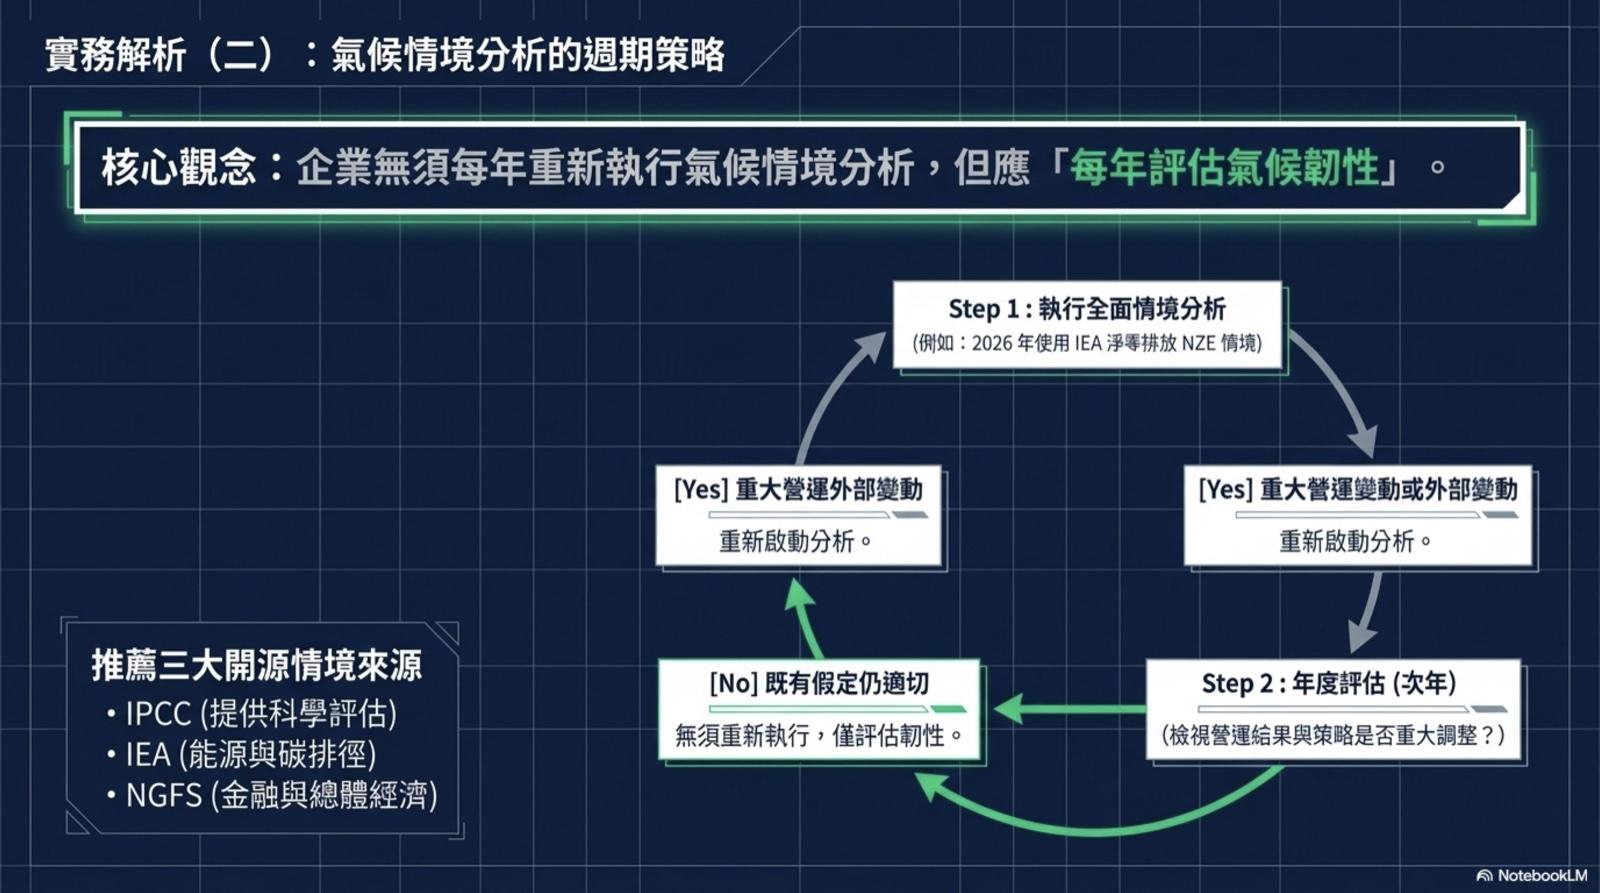
แหล่งข้อมูลวิเคราะห์ภูมิอากาศหลัก 3 แห่ง(อ้างอิงโดยตรงในการวิเคราะห์ของบริษัทได้):
- Intergovernmental Panel on Climate Change (IPCC): ให้ผลประเมินวิทยาศาสตร์การเปลี่ยนแปลงภูมิอากาศโลก ช่วยรัฐบาลและธุรกิจระบุความเสี่ยง ผลกระทบ และวางนโยบาย
- International Energy Agency (IEA): วิเคราะห์ผลของระบบพลังงานต่อภูมิอากาศ และประเมินแนวโน้มการใช้พลังงานกับการปล่อยในอนาคต เช่น สถานการณ์สุทธิเป็นศูนย์ NZE
- Network for Greening the Financial System (NGFS): เครือข่ายธนาคารกลางและหน่วยงานกำกับ มุ่งความเสี่ยงและโอกาสภูมิอากาศทางการเงิน พร้อมสถานการณ์วิเคราะห์ เหมาะกับบริษัทโฮลดิ้งทางการเงินและธนาคาร
Q7: กำหนดขอบเขตเปิดเผยราคาคาร์บอนภายในอย่างไร? หากในกลุ่มใช้ราคาต่างกันต้องเปิดเผยอย่างไร?
อ้างอิงคู่มือถามตอบ 2-2-3, 2-2-13
ตาม IFRS S2 ย่อหน้า 29(f) เรื่องราคาคาร์บอนภายใน กิจการต้องเปิดเผย:
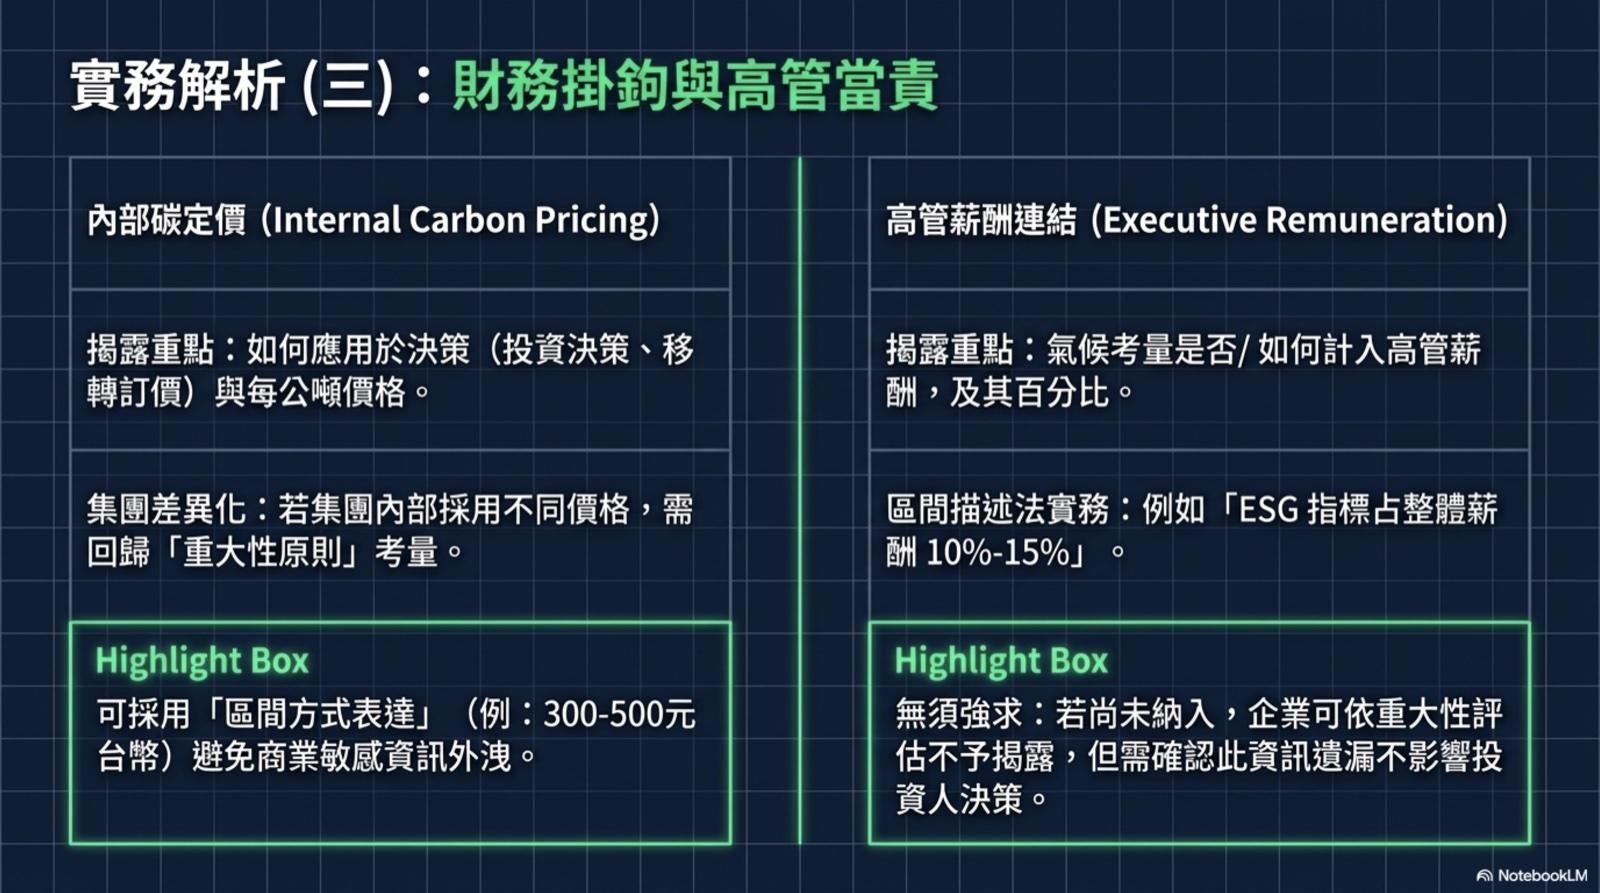
- ระบุว่าใช้หรือไม่และอย่างไร ในการนำราคาคาร์บอนภายในมาประกอบการตัดสินใจ เช่น การลงทุน ราคาโอน และการวิเคราะห์สถานการณ์
- ราคาต่อการปล่อยก๊าซเรือนกระจกหนึ่งเมตริกตันที่ใช้ประเมินต้นทุนการปล่อยของกิจการ
เมื่อเปิดเผยข้อมูลราคาคาร์บอนภายใน ไม่จำกัดเฉพาะการจัดการการปล่อย Scope 1, Scope 2 หรือ Scope 3 แต่ให้เปิดเผยตามการใช้จริงในการบริหารการปล่อยและตัดสินใจ
วิธีเปิดเผยเมื่อกลุ่มใช้ราคาคาร์บอนต่างกัน: หากกิจการในงบรวมใช้ราคาภายในต่างกัน ให้กลับไปใช้หลักสาระสำคัญ IFRS S1 ย่อหน้า 17 ถึง 19 และหลักรวมกับแยกข้อมูล B29 ถึง B30 พิจารณาข้อเท็จจริงและสถานการณ์ทั้งหมด เพื่อไม่ให้การรวมข้อมูลบดบังสาระสำคัญ โดยพิจารณา:
- หลักสาระสำคัญ: หากข้อมูลราคาของบางกิจการ เช่น บริษัทแม่หรือฐานดำเนินงานหลัก มีสาระสำคัญและเป็นตัวแทนข้อมูลสำคัญของกลุ่มเกี่ยวกับการใช้ราคาในการตัดสินใจได้ ให้เปิดเผยข้อมูลนั้น
- รวมตามลักษณะร่วม: เช่น แยกตามขอบเขตแผนราคาคาร์บอน (กิจกรรม พื้นที่ กิจการ) และเปิดเผยราคาที่เกี่ยวข้อง หากกลไกบริหารราคาภายในต่างกัน ก่อนรวมข้อมูล เช่น ใช้ราคาเฉลี่ย ต้องประเมินว่าสะท้อนกลไกและการใช้ตัดสินใจของกลุ่มอย่างเที่ยงธรรมหรือไม่ หากบดบังสาระสำคัญต้องแยกอธิบาย
- แสดงเป็นช่วง: แสดงเป็นช่วงได้ เช่น ราคาคาร์บอนภายในกลุ่มอยู่ระหว่าง 300 ถึง 500 ดอลลาร์ไต้หวันต่อเมตริกตัน แต่ยิ่งช่วงกว้าง คุณค่าข้อมูลต่อผู้ใช้อาจยิ่งลดลง
แนวปฏิบัติแบ่งการสร้างระบบราคาคาร์บอนภายในเป็น 4 ขั้น ได้แก่สร้างฉันทามติภายใน → เลือกวิธี → ทดลอง → ติดตามประเมิน จากประสบการณ์ให้คำปรึกษาของ Sustaihub ธุรกิจไต้หวันมักติดที่ขั้น 2 (เลือกวิธี) และขั้น 4 (ทำให้หน่วยธุรกิจใช้จริง):
ขอการสนับสนุนคณะกรรมการและทุกฝ่าย ตั้งคณะทำงานราคาคาร์บอนภายใน
เลือกจาก 4 ประเภท: ราคาเงา ค่าธรรมเนียมคาร์บอน ราคาโดยนัย และการซื้อขายภายใน
ทดลองในบางฝ่ายหรือสถานการณ์ตัดสินใจก่อน แล้วปรับตามผล
ขยายการใช้ + เชื่อม KPI + ฝึกอบรม และทบทวนเป็นระยะ
Q8: คำนวณร้อยละค่าตอบแทนผู้บริหารที่เชื่อมกับภูมิอากาศอย่างไร?
อ้างอิงคู่มือถามตอบ 2-2-14
ตาม IFRS S2 ย่อหน้า 29(g) เรื่องค่าตอบแทน กิจการต้องเปิดเผย:
- นำประเด็นภูมิอากาศมาพิจารณาค่าตอบแทนผู้บริหารระดับสูงหรือไม่และอย่างไร โดยอธิบายรายละเอียด
- สำหรับค่าตอบแทนผู้บริหารระดับสูงที่รับรู้ในงวดนี้ ระบุร้อยละของค่าตอบแทนที่เชื่อมโยงกับประเด็นภูมิอากาศ。
ในการเปิดเผย กิจการต้องใช้ค่าตอบแทนผู้บริหารระดับสูงที่รับรู้ในงบการเงินงวดปัจจุบันเป็นฐานคำนวณ เพื่อหาร้อยละที่เชื่อมโยงกับประเด็นภูมิอากาศ
วิธีเปิดเผยเมื่อกลุ่มใช้กลไกบริหารต่างกัน: หากกิจการในงบรวมใช้กลไกต่างกันในการรวมประเด็นภูมิอากาศกับค่าตอบแทน ให้ใช้หลักสาระสำคัญ IFRS S1 ย่อหน้า 17 ถึง 19 และการรวมกับแยกข้อมูล B29 ถึง B30 ในทางปฏิบัติสามารถเลือกวิธีที่ทำได้จริงและสะท้อนกลไกของกลุ่ม:
- อธิบายสัดส่วนค่าตอบแทนผู้บริหารที่เชื่อมกับภูมิอากาศเป็นช่วง เช่น สูงสุด 5% ของค่าตอบแทนรวม ตัวชี้วัด ESG ประมาณ 10% ถึง 15% หรือมีน้ำหนัก 10% ในค่าตอบแทนผันแปร
- ระบุข้อมูลเชื่อมโยงค่าตอบแทนกับตัวชี้วัดภูมิอากาศของกิจการที่มีสาระสำคัญอย่างชัดเจน
- หากมีข้อมูลที่ไม่รวมเปิดเผย ต้องประเมินอย่างรอบคอบตามหลักสาระสำคัญ IFRS S1 และเก็บเหตุผลไว้ เพื่อยืนยันว่าการละเว้นไม่น่าคาดได้อย่างสมเหตุสมผลว่าจะกระทบการตัดสินใจของผู้ใช้หลัก
กระบวนการ 8 ขั้นในการรวมประเด็นภูมิอากาศไว้ในค่าตอบแทนผู้บริหาร(ตามคู่มือแนวปฏิบัติฉบับย่อ TWSE ส่วน 5.1.4):
- เชื่อมภูมิอากาศกับกลยุทธ์: บูรณาการเป้าหมายภูมิอากาศกับกลยุทธ์ดำเนินงานและบริหารความเสี่ยง
- เชื่อมเป้าหมายกับกลยุทธ์และแผน: รวมเป้าหมาย เช่น สุทธิเป็นศูนย์ ไว้ในแผนเปลี่ยนผ่าน กำหนดหมุดหมายระยะสั้นและกลาง พร้อมอำนาจและความรับผิดชอบชัดเจน
- ให้ผู้มีส่วนได้เสียที่เหมาะสมมีส่วนร่วม: ให้ฝ่ายค่าตอบแทน ความยั่งยืน การเงิน ความเสี่ยง และฝ่ายอื่นร่วมออกแบบตัวชี้วัดและตัดสินใจ
- เลือกตัวชี้วัดที่เหมาะสม: พิจารณาแนวโน้มลดคาร์บอนโลกและโครงสร้างแรงจูงใจปัจจุบัน แล้วเลือกตัวชี้วัด เช่น การปล่อย Scope 1+2 สัดส่วนพลังงานหมุนเวียน หรือหมุดหมายสุทธิเป็นศูนย์
- ออกแบบกลไก: อ้างอิงแนวปฏิบัติตลาดและเป้าหมายบริษัทเพื่อออกแบบกลไกและสูตรจูงใจ
- ให้คณะกรรมการค่าตอบแทนมีส่วนร่วม: ขอการมีส่วนร่วมและอนุมัติจากคณะกรรมการค่าตอบแทนและคณะกรรมการบริษัทเพื่อรับมือความท้าทายภูมิอากาศ
- เปิดเผยชัดเจน: เปิดเผยกลไกและตัวชี้วัดให้ชัด พร้อมสอดคล้องกับกลยุทธ์ธุรกิจและข้อมูลภูมิอากาศ
- ทบทวนและปรับ: ทบทวนประสิทธิผลเป็นระยะ และปรับการออกแบบ ตัวชี้วัด และเป้าหมายตามเวลา
Q9: ต้องสร้างระบบควบคุมภายในการจัดการข้อมูลความยั่งยืนเมื่อใด?
อ้างอิงคู่มือถามตอบ 3-1-1

FSC แก้ไขและประกาศข้อกำหนดการจัดตั้งระบบควบคุมภายในของบริษัทที่เสนอขายหลักทรัพย์ต่อประชาชนเมื่อ 22 เมษายน 2024 ตามมาตรา 8 วรรค 4 บริษัทที่หุ้นจดทะเบียนใน TWSE หรือซื้อขายใน TPEx ต้องมีระบบควบคุมภายในที่ครอบคลุมการจัดการข้อมูลความยั่งยืน และมีผลตั้งแต่ 1 มกราคม 2025 ใช้กับบริษัทจดทะเบียนใน TWSE/TPEx ทุกรายโดยไม่แยกตามทุน。
ประเด็นหลักในการจัดทำระบบ:
- ประสิทธิผลของการออกแบบการควบคุมภายใน: ตามมาตรา 8 และ 13 ของข้อกำหนดการจัดตั้งระบบควบคุมภายในของบริษัทที่เสนอขายหลักทรัพย์ต่อประชาชน และมาตรา 5 วรรค 3 ของแนวปฏิบัติจัดทำและยื่นรายงานความยั่งยืนสำหรับบริษัทจดทะเบียนใน TWSE/TPEx ให้ระบุส่วนที่ต้องปรับในข้อมูลและกระบวนการจัดทำปัจจุบัน แล้วออกแบบการควบคุมที่จำเป็น
- ประสิทธิผลของการปฏิบัติควบคุมภายใน: รวมการตรวจว่าจุดควบคุมที่ออกแบบไว้ข้างต้นได้รับการปฏิบัติจริงหรือไม่ไว้ในการประเมินตนเอง
- แผนการตรวจสอบ: ตามขั้นตอนตรวจสอบระบบควบคุมภายในของ TWSE และ TPEx หากพบว่าระบบบริษัทไม่เป็นไปตามข้อกำหนด จะขอให้บริษัทจัดทำมาตรการแก้ไขที่ชัดเจน และติดตามจนแก้ไขเสร็จ หากเป็นข้อบกพร่องสำคัญ อาจเรียกค่าปรับตามสัญญาตามข้อกำหนด
บริษัทในตลาด Emerging Stock ที่ยื่นเข้าจดทะเบียนใหม่ใน TWSE/TPEx: หากวางแผนยื่นปี 2024 และเข้าจดทะเบียนปี 2025 ต้องรวมการจัดการข้อมูลความยั่งยืนไว้ในระบบควบคุมภายในอย่างช้าก่อนเข้าจดทะเบียน และเป็นหัวข้อตรวจสอบในแผนประจำปี หากยื่นในปี 2025 ต้องสร้างและปฏิบัติระบบควบคุมภายในนี้ให้เสร็จเมื่อยื่น พร้อมรวมในแผนตรวจสอบปี 2025
ภาคการเงิน: FSC แจ้งบริษัทโฮลดิ้งทางการเงินและธนาคารตามหนังสือด้านธนาคารเลขที่ 11302725761 วันที่ 28 สิงหาคม 2024 ให้จัดทำแผนรวมการจัดการข้อมูลความยั่งยืนในระบบควบคุมภายในให้เสร็จก่อนสิ้นปี 2024 สำหรับประกันภัย ข้อกำหนดการรวมข้อมูลความยั่งยืนแก้ไขเมื่อ 7 พฤษภาคม 2024 และใช้ตั้งแต่ 1 มกราคม 2025
Q10: จัดการ Scope 1, 2 ของกิจการร่วมค้า บริษัทร่วม และบริษัทย่อยที่ไม่มีการดำเนินงานจริงอย่างไร?
อ้างอิงคู่มือถามตอบ 1-2-4, 2-2-10
การปล่อยของบริษัทร่วมและกิจการร่วมค้าตามคู่มือปัจจุบัน สามารถเลือกใช้แนวทางการควบคุม (รวมการควบคุมทางการเงินหรือการดำเนินงาน) หรือแนวทางสัดส่วนการถือหุ้น เพื่อคำนวณการปล่อย และต้องใช้อย่างสม่ำเสมอ:
- หากบริษัทใช้แนวทางการควบคุมทางการเงิน และเห็นว่าไม่มีการควบคุมทางการเงินในบริษัทร่วม ไม่ต้องขอข้อมูลบัญชีก๊าซเรือนกระจกเพิ่มเติม เพียงเปิดเผยเป็นศูนย์ตาม IFRS S2 ย่อหน้า 29(a)(iv)(2) ส่วนกิจการร่วมค้าที่มีการควบคุมทางการเงินร่วมกัน ให้รับรู้การปล่อยตามสัดส่วนหุ้น
- หากบริษัทใช้แนวทางการควบคุมการดำเนินงาน และเห็นว่าควบคุมการดำเนินงานของบริษัทร่วมและกิจการร่วมค้า ต้องรับรู้การปล่อย 100% หากไม่ควบคุมให้เป็น 0%
- หากบริษัทใช้แนวทางสัดส่วนการถือหุ้น ให้รับรู้การปล่อยตามสัดส่วนหุ้นในบริษัทร่วมและกิจการร่วมค้า
- ไม่ว่าจะใช้วิธี GHG Protocol หรือไม่ ต้องเปิดเผยแนวทางวัดที่ใช้ เหตุผล และข้อมูลอื่นตาม IFRS S2 ย่อหน้า B26 ถึง B28
การประเมินความเสี่ยงบริษัทย่อยที่ไม่มีการดำเนินงานจริง: IFRS S1 กำหนดให้การเปิดเผยข้อมูลทางการเงินความยั่งยืนใช้กิจการที่รายงานตรงกับงบการเงินที่เกี่ยวข้อง (กิจการรวม) ดังนั้น แม้บริษัทย่อยไม่มีการดำเนินงานจริง ก็ต้องอยู่ในขอบเขตบริหารความเสี่ยงกลุ่ม และประเมินว่ามีความเสี่ยงหรือโอกาสภูมิอากาศที่คาดอย่างสมเหตุสมผลว่าจะกระทบแนวโน้มกลุ่มหรือไม่ เช่น ยังมีสินทรัพย์ ภาระตามสัญญาหรือค้ำประกัน หรืออยู่ในพื้นที่เสี่ยงทางกายภาพสูง หากไม่มีการดำเนินงานและประเมินว่าความเสี่ยงทางกายภาพ เช่น น้ำท่วมโรงงาน หรือความเสี่ยงเปลี่ยนผ่าน เช่น ภาษีคาร์บอน ต่ำมาก และไม่มีผลทางการเงินที่เป็นสาระสำคัญต่อกลุ่ม สามารถใช้กระบวนการประเมินแบบง่ายตามดุลยพินิจด้านสาระสำคัญ (IFRS S1 ย่อหน้า 18) และหลักความได้สัดส่วน (IFRS S1 ภาคผนวก B ย่อหน้า B6, IFRS S2 ย่อหน้า 11)。
6. ข้อเสนอแนะ 6 ขั้นตอนสำหรับบริษัทที่นำมาตรฐานความยั่งยืน IFRS มาใช้
เมื่อรวมข้อกำหนดคู่มือหัวข้อ 3-1 (ควบคุมภายในข้อมูลความยั่งยืน) และ 3-2 (แผนการนำมาใช้) Sustaihub แนะนำ 6 ขั้นตอนต่อไปนี้ ตั้งแต่ตั้งทีมข้ามฝ่ายไปจนถึงรับความเชื่อมั่นจากบุคคลที่สาม ทุกขั้นช่วยให้ใกล้การปฏิบัติตามข้อกำหนดปี 2026 ยิ่งขึ้น:

ขั้น 1: ตั้งทีมโครงการข้ามฝ่าย
ตามคู่มือ 3-2-1 หัวหน้าทีมโครงการนำมาตรฐาน IFRS มาใช้ควรเป็นผู้บริหารระดับสูงที่ดูแลงานความยั่งยืนโดยรวม เช่น นโยบายและจัดสรรทรัพยากร แนะนำให้Chief Sustainability Officer หรือChief Financial Officer รับผิดชอบ โดยมีฝ่ายความยั่งยืน การเงินและบัญชี ความเสี่ยง กำกับการปฏิบัติตามกฎ และตรวจสอบภายในร่วมด้วยทีมโครงการควรมีบุคลากรการเงินและบัญชี เพราะ IFRS เน้นให้ข้อมูลเปิดเผยเชื่อมโยงและสอดคล้องกับงบการเงิน
ขั้น 2: สำรวจสถานะปัจจุบันและวิเคราะห์ช่องว่าง
ใช้เอกสารของ Accounting Research and Development Foundation เรื่อง “การวิเคราะห์ความแตกต่างรายข้อระหว่าง IFRS S1 และ S2 กับรายงานประจำปีและรายงานความยั่งยืน” (เผยแพร่ในศูนย์ข้อมูลการนำ IFRS มาใช้ ส่วนแนวปฏิบัติและคำถาม/วิเคราะห์ความแตกต่าง) เพื่อเทียบข้อมูลปัจจุบันกับมาตรฐานทีละข้อและระบุสิ่งที่ต้องเสริม
ขั้น 3: สร้างระบบควบคุมภายในสำหรับการจัดการข้อมูลความยั่งยืน
ตามคู่มือ 3-1-1 บริษัทจดทะเบียนใน TWSE/TPEx ต้องมีระบบควบคุมภายในข้อมูลความยั่งยืนตั้งแต่ 1 มกราคม 2025 สามารถอ้างอิงตัวอย่างของ TWSE และ TPEx ฉบับแก้ไข 24 พฤษภาคม 2024 เรื่อง “รายการอ้างอิงสำหรับตัดสินประสิทธิผลของระบบควบคุมภายใน” โดยเฉพาะ RA1.7.7 การจัดทำข้อมูลความยั่งยืน ร่วมกับเครื่องมือ RCM (Risk Control Matrix) เพื่อบูรณาการประเมินความเสี่ยงและกิจกรรมควบคุม
ขั้น 4: รายงานตารางความคืบหน้าแผนการนำมาใช้ต่อคณะกรรมการทุกไตรมาส
ตามคู่มือ 3-2-2 บริษัทระยะที่ 1 ต้องรายงานงานตามแผนที่ทำในไตรมาสก่อนต่อคณะกรรมการในไตรมาส 1 ปี 2025 และอัปโหลดบนแพลตฟอร์มดิจิทัล ESG ภายใน 15 วันหลังสิ้นไตรมาสที่เสนอ โดยดำเนินต่อจนรายงานงานของไตรมาสก่อน (ไตรมาส 1 ปี 2027) ในไตรมาส 2 ปี 2027 หากไตรมาสนั้นไม่มีงานที่ต้องทำตามตาราง ก็ไม่ต้องรายงานคณะกรรมการหรือยื่นข้อมูล
ขั้น 5: ทดลองจัดทำบทเฉพาะข้อมูลทางการเงินความยั่งยืนในรายงานประจำปี
ตามคู่มือ 3-2-2 ผลผลิตสำคัญของงานตามแผนข้อ 4-1 จัดทำบทความยั่งยืนในรายงานประจำปีและให้คณะกรรมการอนุมัติ คือรายงานการประชุมที่คณะกรรมการอนุมัติบทความยั่งยืนในรายงานประจำปี เมื่อคณะกรรมการบริษัทระยะที่ 1 อนุมัติบทความยั่งยืนรายงานปี 2026 ในไตรมาส 1 ปี 2027 สามารถรายงานสถานะเสร็จสิ้นของตารางความคืบหน้าร่วมกัน แล้วจึงยื่นสถานะดำเนินแผนภายใน 15 เมษายน 2027
ขั้น 6: รับความเชื่อมั่นจากบุคคลที่สามและปรับปรุงต่อเนื่อง
ตามคู่มือ 1-2-7 และ 1-2-9 ปัจจุบันหัวข้อความยั่งยืนอื่นในรายงานประจำปียังไม่บังคับรับความเชื่อมั่นนอกจากข้อมูลก๊าซเรือนกระจก แต่บริษัทยังเลือกผู้ให้ความเชื่อมั่นที่รับรองตาม “หลักเกณฑ์กำกับองค์กรให้ความเชื่อมั่นรายงานความยั่งยืนของบริษัทจดทะเบียนใน TWSE/TPEx” (เผยแพร่ 2022.12.21) เช่น สำนักงานบัญชี Big Four หรือองค์กรวิชาชีพภายนอก เพื่อพัฒนาคุณภาพและความถูกต้องของข้อมูล ความเห็นให้ความเชื่อมั่น Scope 1, 2 ควรได้รับเมื่อยื่นรายงานประจำปี หากไม่ทันต้องเปิดเผยใน MOPS ภายในสิ้นเดือนตุลาคมปีเดียวกัน
7. หลักความได้สัดส่วนและข้อยกเว้นข้อมูลเชิงปริมาณ: ลดภาระเปิดเผยอย่างสมเหตุสมผลอย่างไร?
มาตรฐาน IFRS คำนึงถึงข้อจำกัดทรัพยากร ความพร้อมข้อมูล และผู้เชี่ยวชาญ จึงนำ“หลักความได้สัดส่วน (Proportionality Principle)” มาใช้ลดภาระการเปิดเผย นี่เป็นกลไกสำคัญที่มักถูกมองข้ามระหว่างเตรียมการ แต่ช่วยลดงานได้อย่างสมเหตุสมผล
1. กลไกหลักความได้สัดส่วน 2 ประเภท
| ด้าน | “ข้อมูลที่สมเหตุสมผลและมีหลักฐานสนับสนุน...โดยไม่เสียต้นทุนหรือความพยายามเกินควร” | การพิจารณาทักษะ ความสามารถ และทรัพยากร |
|---|---|---|
| การระบุความเสี่ยงและโอกาส | ✅【S1.B6(a) / S2.11】 | — |
| การกำหนดขอบเขตห่วงโซ่คุณค่า | ✅【S1.B6(b) / S2.B36】 | — |
| ผลกระทบทางการเงินปัจจุบัน | — | — |
| ผลกระทบทางการเงินที่คาดการณ์ | ✅【S1.37 / S2.18】 | ✅【S1.39 / S2.20】 |
| การวิเคราะห์สถานการณ์จำลองภูมิอากาศ | ✅【S2.B1】 | ✅【S2.B8】 |
| การคำนวณในตัวชี้วัดข้ามอุตสาหกรรมบางประเภท | ✅【S2.30】 | — |
| การวัดการปล่อยก๊าซเรือนกระจก Scope 1 และ Scope 2 | — | — |
| การวัดการปล่อยก๊าซเรือนกระจก Scope 3 | ✅【S2.B39】 | — |
“ข้อมูลที่สมเหตุสมผลและมีหลักฐานสนับสนุนซึ่งหาได้โดยไม่เสียต้นทุนหรือความพยายามเกินควร” ตามแนวคิด S1.B9-B10, BC12 สามารถใช้ข้อมูลภายในและภายนอกหลายรูปแบบ เช่น กระบวนการบริหารความเสี่ยงภายใน ประสบการณ์อุตสาหกรรมและบริษัทเทียบเคียง ตลอดจนการจัดอันดับ รายงาน และสถิติภายนอก
“การพิจารณาทักษะ ความสามารถ และทรัพยากร” (S1.37, 39 / S2.18, B6): ควรใช้วิธีที่สอดคล้องกับทักษะ ความสามารถ และทรัพยากรที่บริษัทมีสำหรับจัดทำข้อมูล หากไม่มีทักษะ ความสามารถ หรือทรัพยากรเพื่อให้ข้อมูลเชิงปริมาณเกี่ยวกับผลกระทบทางการเงินที่คาดจากความเสี่ยงหรือโอกาสความยั่งยืน บริษัทไม่ต้องให้ข้อมูลเชิงปริมาณนั้น และให้ข้อมูลเชิงคุณภาพแทนได้
2. กลไกยกเว้นข้อมูลเชิงปริมาณ: กระบวนการตัดสิน 3 ขั้น
ไม่จำเป็นต้องฝืนคำนวณผลทางการเงินของทุกความเสี่ยงความยั่งยืน นี่เป็นความผ่อนปรนในมาตรฐาน แต่การใช้ให้ถูกต้องต้องผ่านตัวกรอง 3 ชั้น แนวปฏิบัติเรียกแนวคิดนี้ว่า “กรวยลดภาระ (Burden-Relief Funnel)」:

ตาม IFRS S1.38-40 และ S2.19-21 บริษัทใช้ขั้นตอนต่อไปนี้พิจารณาว่าต้องเปิดเผยข้อมูลเชิงปริมาณหรือไม่:
- ระบุผลกระทบแยกเฉพาะได้หรือไม่?หากไม่ได้ → ใช้การเปิดเผยทดแทน (คุณภาพ + ปริมาณผลกระทบทางการเงินรวม)
- ความไม่แน่นอนในการวัดสูงจนข้อมูลปริมาณไม่มีประโยชน์หรือไม่?หากใช่ → ใช้การเปิดเผยทดแทน
- บริษัทมีเทคนิค ความสามารถ หรือทรัพยากรหรือไม่?หากไม่มี → ใช้การเปิดเผยทดแทน
- ผ่านตัวกรองทั้งสาม → เปิดเผยผลกระทบทางการเงินเชิงปริมาณครบถ้วน。
3. ข้อยกเว้นข้อมูลอ่อนไหวทางธุรกิจ (S1.73, B34-B37)
หากบริษัทตัดสินว่าข้อมูลเกี่ยวกับโอกาสด้านความยั่งยืนอ่อนไหวทางธุรกิจ และเข้าทุกเงื่อนไข ต่อไปนี้ สามารถละเว้นข้อมูลได้:
- ข้อมูลยังไม่เปิดเผยต่อสาธารณะ
- การเปิดเผยจะกระทบผลประโยชน์ทางเศรษฐกิจของบริษัทอย่างร้ายแรง
- ไม่สามารถเปิดเผยในรูปแบบที่บรรลุวัตถุประสงค์ข้อกำหนด เช่น ข้อมูลรวม โดยไม่กระทบผลประโยชน์ทางเศรษฐกิจอย่างร้ายแรง
หากใช้ข้อยกเว้นนี้ ต้องระบุว่าข้อมูลที่ละเว้นใช้ข้อยกเว้น และประเมินความเหมาะสมของข้อยกเว้นใหม่ทุกวันรายงาน ข้อควรทราบ: ข้อยกเว้นนี้ใช้เฉพาะ “โอกาสด้านความยั่งยืน” ความเสี่ยงด้านความยั่งยืนไม่สามารถใช้ข้อยกเว้นข้อมูลอ่อนไหวทางธุรกิจ
8. ข้อผิดพลาดในการเปิดเผย IFRS ที่พบบ่อยและวิธีแก้
ต่อไปนี้เป็นรายการตรวจสอบ 6 กลุ่มตามมาตรฐานและคู่มือถามตอบ ใช้ตรวจขอบเขตรายงาน ความต่างข้อมูล และบันทึกดุลยพินิจ

| ข้อผิดพลาดที่พบบ่อย | มาตรฐาน / คู่มือถามตอบที่เกี่ยวข้อง | วิธีแก้ |
|---|---|---|
| พบข้อผิดพลาดที่มีสาระสำคัญหลังเปิดเผยข้อมูลผิดในบทความยั่งยืนรายงานประจำปี | IFRS S1 ย่อหน้า 83 และ B58-59 (คู่มือ 2-1-7) | ต้องปรับย้อนหลังตัวเลขเปรียบเทียบงวดก่อนและเปิดเผยลักษณะข้อผิดพลาด เว้นแต่ทำไม่ได้ในทางปฏิบัติ ซึ่งต้องเปิดเผยเหตุที่ทำไม่ได้ |
| กิจการที่รายงานในรายงานประจำปีกับรายงานความยั่งยืนไม่ตรงกัน | IFRS S1 ย่อหน้า 20 (คู่มือ 2-1-1) | รายงานความยั่งยืนเดิมยึด GRI และมีขอบเขตกว้างกว่า บทในรายงานประจำปีต้องตรงกับงบการเงินรวม หากข้อมูลความยั่งยืนเหมือนกัน รายงานความยั่งยืนอ้างไปยังรายงานประจำปีได้ |
| ข้อมูลก๊าซเรือนกระจกที่ผ่านการให้ความเชื่อมั่นต่างจากข้อมูลยื่นเดิมอย่างมีสาระสำคัญ | IFRS S1 ย่อหน้า 83 และ B55-59 (คู่มือ 1-2-2) | ต้องแก้ข้อมูลและอธิบายสาเหตุ หากต่างถึง 5% ของค่ารายงานเดิมหรือบริษัทเห็นว่ามีสาระสำคัญ ต้องเสนอคณะกรรมการอนุมัติใหม่และแก้ให้เสร็จภายในสิ้นเดือนตุลาคมปีเดียวกัน |
| ไม่มีกฎอัตราแลกเปลี่ยนเงินตราต่างประเทศชัดเจน | IFRS S1 ย่อหน้า 77-82 (คู่มือ 2-1-19) | ใช้อัตราแลกเปลี่ยนในงบการเงินงวดปัจจุบันประมาณรายการที่เกี่ยวข้อง เช่น กำไรขาดทุนหรือสินทรัพย์ได้ หากทำให้มีความไม่แน่นอนในการวัดที่สำคัญ ต้องเปิดเผยแหล่งความไม่แน่นอน สมมติฐาน และดุลยพินิจประมาณการตามข้อกำหนด |
| การประเมินความเสี่ยงภูมิอากาศระยะยาวมีความไม่แน่นอนในการวัดสูง | IFRS S1 ย่อหน้า 79 (คู่มือ 2-1-6, 2-1-18) | มาตรฐานอนุญาตให้เปิดเผยข้อมูลที่มีความไม่แน่นอนในการวัดสูง โดยเปิดเผยแหล่งที่มา สมมติฐาน การประมาณ และดุลยพินิจอื่น ไม่ควรงดเปิดเผยเพราะความไม่แน่นอนเชิงปริมาณ |
| ไม่ใช้มาตรฐานหัวข้อ GRI ฉบับใหม่ทันเวลา | คู่มือถามตอบ 1-1-6 | GRI 101 Biodiversity 2024 มีผล 1 มกราคม 2026 แทน GRI 304 และต้องใช้กับรายงานความยั่งยืนปี 2025 ส่วน GRI 102 Climate Change 2025 และ GRI 103 Energy 2025 มีผล 1 มกราคม 2027 และต้องใช้กับรายงานปี 2026 |
9. Sustaihub ช่วยบริษัทนำมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS มาใช้อย่างไร
Sustaihub ทำงานด้าน ESG และการเงินยั่งยืนในไต้หวันมาหลายปี ช่วยบริษัทจดทะเบียนใน TWSE/TPEx บริษัทโฮลดิ้งทางการเงิน ธนาคาร และผู้ผลิต จัดทำบัญชีคาร์บอน รายงาน ESG การเปิดเผยความเสี่ยงภูมิอากาศ TCFD และระบบควบคุมภายในข้อมูลความยั่งยืน สำหรับการใช้ IFRS เราให้บริการ:
- สำรวจช่องว่างและวางแผนใช้ IFRS S1 / S2: ช่วยวิเคราะห์ช่องว่างจากสถานะปัจจุบันและกำหนดเส้นทางนำมาใช้ 6 ขั้นตอน
- บัญชีก๊าซเรือนกระจกและประมาณ Scope 3: จัดทำบัญชี Scope 1, 2, 3 ตามทั้ง GHG Protocol และ ISO 14064-1 พร้อมกลไกวัดการปล่อยจากการลงทุนและสินเชื่อ
- แพลตฟอร์มดิจิทัลรายงาน ESG ของ Syber: จัดระบบกระบวนการข้อมูลความยั่งยืน รองรับหลายเวอร์ชัน อ้างอิงอัตโนมัติ และร่องรอยตรวจสอบ ลดต้นทุนจัดทำและสอดคล้องข้อกำหนดควบคุมภายใน
- วิเคราะห์สถานการณ์ภูมิอากาศและผลกระทบทางการเงินเชิงปริมาณ: ใช้สถานการณ์ เช่น IEA NZE และ IPCC SSP ช่วยประเมินความยืดหยุ่นระยะสั้น กลาง และยาว
📩 นัดปรึกษาการนำมาตรฐานความยั่งยืน IFRS มาใช้
10. แหล่งข้อมูลเพิ่มเติมและลิงก์ทางการ
- ศูนย์ข้อมูลการนำมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS มาใช้ของ FSC (https://isds.tpex.org.tw) — มีแผนเส้นทางเฉพาะบริษัท แผนจำลอง แนวปฏิบัติ คู่มือถามตอบ และตัวอย่าง 10 อุตสาหกรรม เช่น ผลิตเหล็ก ฮาร์ดแวร์ เซมิคอนดักเตอร์ และธนาคารพาณิชย์
- Financial Supervisory Commission — แผนงานการนำมาใช้ ข้อกำหนดรายการรายงานประจำปี และแนวปฏิบัติรายงานความยั่งยืน
- Accounting Research and Development Foundation — คำแปล IFRS S1 / S2 ภาษาจีนตัวเต็ม วิเคราะห์ความแตกต่างรายข้อ และเอกสารเปรียบเทียบ TCFD
- มาตรฐานความยั่งยืนสากลของ ISSB / IFRS Foundation — ต้นฉบับภาษาอังกฤษ IFRS S1, S2 และเอกสารการศึกษา รวมเอกสาร “Disclosing information about anticipated financial effects applying ISSB Standards” ที่ ISSB เผยแพร่เดือนสิงหาคม 2025
- ดาวน์โหลด PDF ต้นฉบับ: คู่มือถามตอบ IFRS ฉบับปรับปรุง FSC 2026.4.14 (81 หน้า) และคู่มือแนวปฏิบัติ IFRS รวม S1 และ S2 ฉบับย่อของ TWSE 2026.5.22 (58 หน้า) ทั้งสองดาวน์โหลดได้ที่ศูนย์ข้อมูลการนำมาใช้
- แนวทางอ้างอิงการจัดทำบัญชีก๊าซเรือนกระจก Scope 3 และคำถามที่พบบ่อย、แนวทางอ้างอิงการจัดทำบัญชีก๊าซเรือนกระจก Scope 3 (ฉบับย่อ) — เผยแพร่ร่วมโดย TWSE, TPEx, Taiwan Futures Exchange และ Taiwan Depository & Clearing Corporation เพื่อช่วยบริษัทเตรียมเปิดเผย Scope 3
บทส่งท้าย: เปลี่ยนความไม่แน่นอนเป็นขั้นต่อไปที่ลงมือทำได้
เริ่มจัดระเบียบรายงานประจำปี รายงานความยั่งยืน และข้อมูลความเสี่ยงภูมิอากาศที่มี แล้วแบ่งงานตามระยะที่ต้องใช้และผลวิเคราะห์ช่องว่าง ทุกข้อมูลควรเก็บแหล่งที่มา ช่วงเวลา ผู้รับผิดชอบ และบันทึกทบทวน เพื่อให้ค้นหาและอัปเดตง่าย
หากธุรกิจคุณกำลังเตรียมใช้ IFRS S1 / S2 ไม่ว่าจะเป็นบริษัทระยะที่ 1 ทุนตั้งแต่ 100 ร้อยล้านดอลลาร์ไต้หวัน บริษัทโฮลดิ้งทางการเงิน ธนาคาร หรือบริษัทในตลาด Emerging Stock ที่วางแผน IPO Sustaihub จัดแผนให้เหมาะกับระยะ อุตสาหกรรม และสถานะข้อมูลได้ จุดแข็งของเราคือแปลงข้อกำหนดทางการที่เข้าใจยากให้เป็นรายการงานที่ทีมบัญชี ความยั่งยืน และตรวจสอบภายในเข้าใจ
อ่านเพิ่มเติม:
- คู่มือครบถ้วนการจัดทำบัญชีก๊าซเรือนกระจก (GHG Protocol vs ISO 14064-1)
- การทำบัญชี Scope 3: ระบุและประมาณ 15 ประเภทอย่างไร?
- 5 ความท้าทายเชิงปฏิบัติในการวิเคราะห์สถานการณ์ภูมิอากาศ TCFD
- แนวทางเปิดเผย GRI 101 Biodiversity 2024 ในรายงานความยั่งยืน
บทความปรับปรุง 6 ตุลาคม 2026 ประเด็นหลัก: ปรับกลุ่มที่ต้องใช้ ตารางเวลา และคำอธิบาย Scope 3 ตามแผนนโยบาย 23 กันยายน มาตรฐาน IFRS ยังปรับปรุงต่อเนื่อง FSC, ISSB และ Accounting Research and Development Foundation เผยแพร่แนวทางใหม่เป็นระยะ แนะนำให้ตรวจศูนย์ข้อมูลทางการทุกไตรมาส หากข้อมูลบทความขัดกับกฎหมายล่าสุด ให้ยึดประกาศทางการ
ตรวจสอบกำหนดการใช้ในไต้หวันและการเตรียมข้อมูล
กำหนดเลื่อนเปิดเผย Scope 3 ของบริษัทจดทะเบียนระยะที่ 1 และ 2 ในบทความอ้างอิงคำสั่ง FSC เลขที่ 11403851756 ไม่ใช่ข้อยกเว้นสี่ปีที่ใช้ทั่วโลกของ IFRS S2 ระยะที่ 3 เปลี่ยนเป็นสมัครใจตามแผนนโยบาย 23 กันยายน 2026 ให้ยึดกฎหมายที่ประกาศอย่างเป็นทางการ บริษัทระยะที่ 1 ยื่นข้อมูลปี 2026 ในปี 2027 ดูกำหนดบทในรายงานประจำปีได้ที่ข้อเตือนของ FSC เดือนกุมภาพันธ์ 2026 ภาคการเงินและธุรกิจประเภทอื่นให้ตรวจข้อกำหนดเฉพาะ
ตัวอย่างเตรียมเปิดเผย: จัดความเสี่ยงขาดแคลนน้ำเป็นแบบงานที่ทบทวนได้
ต่อไปนี้เป็นตัวอย่างสำรวจข้อมูลเพื่อแบ่งงาน การตัดสินสาระสำคัญและข้อมูลเปิดเผยสุดท้ายยังต้องอิงสถานการณ์จริงของบริษัท
- ความเสี่ยงและขอบเขต: โรงงานใด กระบวนการใดอาจหยุดเพราะขาดน้ำ? ระบุบริษัทเจ้าของและงวดรายงาน
- ข้อมูลและผู้รับผิดชอบ: ฝ่ายโรงงานรวบรวมการใช้น้ำ แหล่งสำรอง และประวัติหยุดงาน ฝ่ายการเงินยืนยันต้นทุน สินทรัพย์ และสมมติฐานประมาณการ
- การประเมินและหลักฐาน: แยกผลที่เกิดแล้วกับที่คาด ระบุช่วงเวลา วิธี แหล่งข้อมูล และช่องว่าง อย่าใส่ศูนย์แทนค่าที่ประมาณไม่ได้
- ทบทวนและติดตาม: กำหนดผู้ทบทวน วันเสร็จ และเวอร์ชัน เก็บหลักการตัดสิน และตรวจใหม่เมื่อข้อมูลเปลี่ยน
จากนั้นอ้างอิงขั้นตอนแผนการนำ IFRS มาใช้ และศึกษาการใช้ Syber จัดข้อมูลเปิดเผยและการตรวจทาน ตรวจสอบกำหนดการใช้ ณ 6 ตุลาคม 2026
ดาวน์โหลดโดยตรงคู่มือถามตอบมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ทางการ (ฉบับ 14 เมษายน 2026, PDF) แล้วตรวจต้นฉบับตามเลขคำถามในบทความ ตรวจฉบับใหม่ได้ที่หน้าคู่มือถามตอบของศูนย์ข้อมูลการนำมาใช้