
การเปิดเผย ESG ทำอย่างไร? ปัญหาที่องค์กรพบบ่อยที่สุด + คู่มือเครื่องมือดิจิทัลฉบับสมบูรณ์
เรียนรู้แนวทางปฏิบัติที่ดีในการเปิดเผย ESG จากประสบการณ์การให้คำปรึกษาจริง และค้นพบว่าเครื่องมือดิจิทัลช่วยเพิ่มประสิทธิภาพได้อย่างไร!
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- ทำไมการเปิดเผย ESG จึงสำคัญ?
- จากกฎระเบียบสู่ตลาด: การเปิดเผย ESG และการตรวจสอบคาร์บอน
- 1. กรอบการทำงานระหว่างประเทศกำลังพัฒนาอย่างรวดเร็ว—ข้อกำหนดการเปิดเผยไม่ใช่แค่สมัครใจอีกต่อไป
- 2. ขับเคลื่อนโดยตลาด: การได้รับการรับรอง การเพิ่มความสามารถในการเสนอราคา การขยายตลาด
- 3. ฝั่งเงินทุน: นักลงทุนและธนาคารกำลังจับตาดู ESG
- คู่มือฉบับสมบูรณ์สำหรับการเปิดเผย ESG และการตรวจสอบคาร์บอน: องค์กรต้องทำอะไรบ้าง?
- สี่ปัญหาหลักที่องค์กรมักพบในการเปิดเผย ESG และการตรวจสอบคาร์บอน
- 1. ข้อมูลข้ามแผนกกระจัดกระจายและรวบรวมยาก
- 2. มาตรฐานตัวชี้วัดไม่สอดคล้องกัน
- 3. ข้อมูลซ้ำซ้อน อัตราข้อผิดพลาดสูง การจัดการเวอร์ชันยาก
- 4. บุคลากรเฉพาะทาง ESG ไม่เพียงพอ
- จาก Excel สู่ระบบอัตโนมัติ: เครื่องมือดิจิทัลช่วยองค์กรเพิ่มประสิทธิภาพการเปิดเผย ESG ได้อย่างไร
- กรณีศึกษาจริง: เครื่องมือดิจิทัลช่วยลดความซับซ้อนของกระบวนการรายงานความยั่งยืนได้อย่างไร
- การนำเครื่องมือดิจิทัลไปใช้ในสถานการณ์จริง: ทำความเข้าใจประโยชน์จากสถานที่ทำงานตรวจสอบคาร์บอน
- 1. การรวบรวมข้อมูลข้ามแผนกซับซ้อน ไฟล์ Excel กระจัดกระจายยากต่อการจัดการ
- 2. การเปลี่ยนแปลงของระบบอัตโนมัติ: ต้องให้ข้อมูลอะไร → ระบบบอกคุณโดยตรง
- 3. การรายงานเป็นระยะ โอกาสพลาดข้อมูลน้อยลง
- 4. SMEs ได้รับประโยชน์เป็นพิเศษ: ระบบสามารถให้รายการตรวจสอบที่แนะนำ
- 5. การสร้างรายงานอัตโนมัติ: จากหลายสัปดาห์เหลือไม่กี่ชั่วโมง
- เครื่องมือดิจิทัลกลายเป็นความสามารถหลักสำหรับการเปิดเผย ESG
ทำไมการเปิดเผย ESG จึงสำคัญ?
ในช่วงไม่กี่ปีที่ผ่านมา องค์กรแทบจะได้ยินเกี่ยวกับ "ESG การเปิดเผยความยั่งยืน รายงานความยั่งยืน และการตรวจสอบคาร์บอน" แทบทุกวัน โดยเฉพาะเมื่อการเปิดเผยโดยสมัครใจค่อยๆ เปลี่ยนไปสู่กฎระเบียบบังคับในปัจจุบัน หลายองค์กรยังคงถามในการอภิปรายภายใน:
"ทำไมเราต้องทำสิ่งนี้จริงๆ?"
ในความเป็นจริง การเปิดเผยความยั่งยืนไม่ได้เป็นเพียงข้อกำหนดทางกฎหมายเท่านั้น แต่ยังเชื่อมโยงอย่างใกล้ชิดกับความสามารถในการแข่งขันทางการตลาด การเข้าถึงเงินทุน ภาพลักษณ์แบรนด์ และความยืดหยุ่นของห่วงโซ่อุปทานระดับโลก ด้านล่างนี้เราสรุปมุมมองจากกฎระเบียบ ผู้มีส่วนได้ส่วนเสีย ตลาดทุน และความสามารถในการแข่งขันขององค์กรเพื่อช่วยให้คุณเข้าใจอย่างรวดเร็วว่าทำไมองค์กรต้องลงทุนในการเปิดเผยความยั่งยืน
จากกฎระเบียบสู่ตลาด: การเปิดเผย ESG และการตรวจสอบคาร์บอน
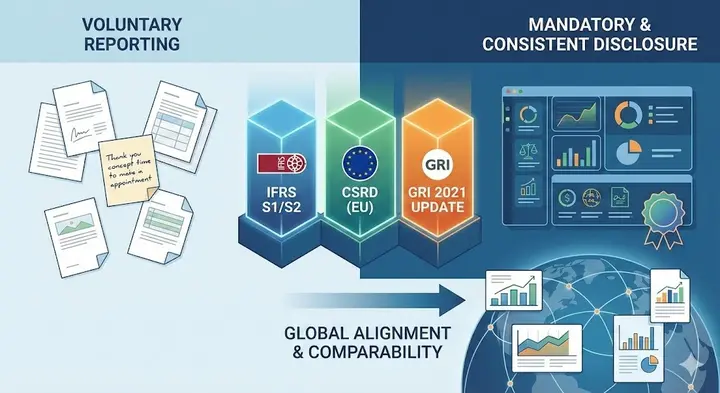
1. กรอบการทำงานระหว่างประเทศกำลังพัฒนาอย่างรวดเร็ว—ข้อกำหนดการเปิดเผยไม่ใช่แค่สมัครใจอีกต่อไป
ด้วยการบังคับใช้ IFRS S1/S2, CSRD (EU Corporate Sustainability Reporting Directive) และการอัปเดต GRI 2021 โลกกำลังมุ่งสู่การเปิดเผยข้อมูลความยั่งยืนที่สอดคล้องและเปรียบเทียบได้มากขึ้น
แนวโน้มระหว่างประเทศเหล่านี้กำลังส่งผลกระทบต่อองค์กรมากขึ้นเรื่อยๆ ตัวอย่างเช่น:
- ห่วงโซ่อุปทานต้องการข้อมูลคาร์บอนและ ESG จากต้นน้ำ
- เจ้าของแบรนด์เริ่มเรียกร้องให้ปฏิบัติตามมาตรฐานเฉพาะ (เช่น ESRS, ตัวชี้วัด SASB)
- การประเมินผลการดำเนินงาน ESG กลายเป็นมาตรฐานในการจัดซื้อที่ยั่งยืน
สิ่งที่เคยถือว่าเป็น "สมัครใจ" ตอนนี้กำลังกลายเป็นความสามารถที่จำเป็นสำหรับองค์กร
Source: Gemini
2. ขับเคลื่อนโดยตลาด: การได้รับการรับรอง การเพิ่มความสามารถในการเสนอราคา การขยายตลาด
สำหรับองค์กร B2B หลายแห่งในอุตสาหกรรมการผลิต เทคโนโลยี และอาหาร ผลการดำเนินงาน ESG กลายเป็นสิ่งสำคัญในการชนะคำสั่งซื้อ ตัวอย่างเช่น:
- คะแนนการจัดซื้อที่ยั่งยืนส่งผลต่อคุณสมบัติของซัพพลายเออร์
- ข้อมูลการปล่อยคาร์บอนส่งผลต่อการต่อสัญญากับบริษัทข้ามชาติ
- การได้รับการรับรองระหว่างประเทศ (เช่น ISO, carbon footprint ของผลิตภัณฑ์) ช่วยเพิ่มอำนาจในการกำหนดราคาโดยตรง
กล่าวอีกนัยหนึ่ง การปฏิบัติตามข้อกำหนดการเปิดเผย ESG ช่วยเพิ่มความสามารถในการแข่งขันทางการตลาดโดยตรง โดยเฉพาะเมื่อแข่งขันเพื่อรับคำสั่งซื้อจากองค์กรระหว่างประเทศ
3. ฝั่งเงินทุน: นักลงทุนและธนาคารกำลังจับตาดู ESG
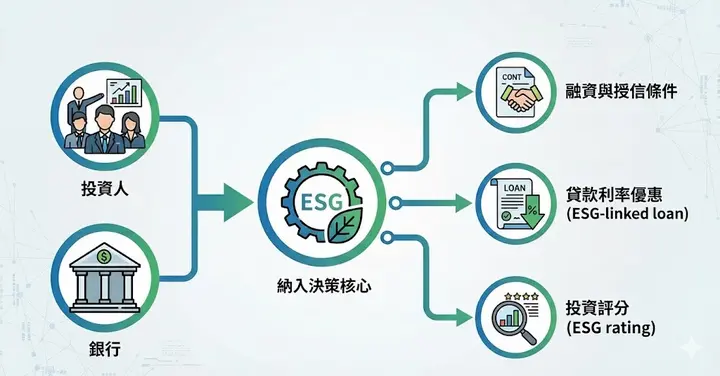
ในช่วงไม่กี่ปีที่ผ่านมา ธนาคาร เงินร่วมลงทุน CVC และแม้แต่ธนาคารนโยบายได้รวม ESG เข้าใน:
- เงื่อนไขการจัดหาเงินทุนและสินเชื่อ
- อัตราดอกเบี้ยเงินกู้พิเศษ (ESG-linked loans)
- ปัจจัยคัดกรองคะแนนการลงทุน (ESG rating)
Source: Gemini
ยิ่งความโปร่งใสของการเปิดเผยความยั่งยืนสูงขึ้นเท่าใด นักลงทุนก็ยิ่งเข้าใจความสามารถในการกำกับดูแลและการจัดการความเสี่ยงของบริษัทได้ชัดเจนขึ้น จึงเพิ่มความไว้วางใจ
ดังนั้น ESG ไม่ใช่แค่เรื่องภาพลักษณ์แบรนด์—แต่เป็นตั๋วสำคัญสำหรับองค์กรในการเข้าถึงเงินทุน
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
คู่มือฉบับสมบูรณ์สำหรับการเปิดเผย ESG และการตรวจสอบคาร์บอน: องค์กรต้องทำอะไรบ้าง?
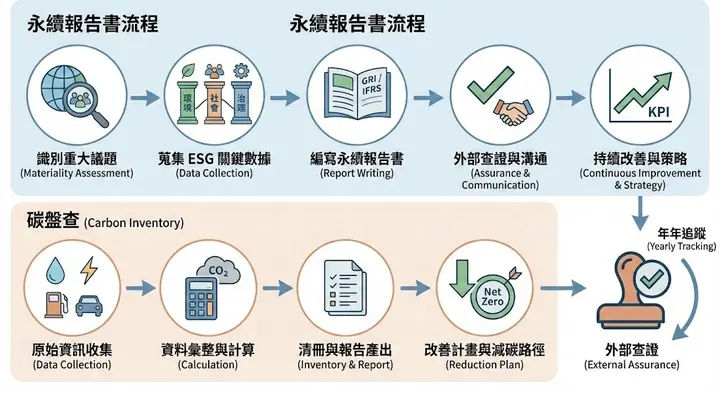
ก่อนอื่น โดยใช้รายงานความยั่งยืนประจำปีที่องค์กรส่วนใหญ่ต้องทำเป็นตัวอย่าง โดยทั่วไปจะประกอบด้วยกระบวนการที่สมบูรณ์ดังต่อไปนี้:
1. การประเมินสาระสำคัญ (Materiality Assessment)
ตามสถานการณ์การดำเนินงานของบริษัทและความคาดหวังของผู้มีส่วนได้ส่วนเสีย ระบุประเด็นที่ต้องจัดการและเปิดเผย
2. การรวบรวมข้อมูล ESG ที่สำคัญ
การรวบรวมข้อมูลสิ่งแวดล้อม สังคม และธรรมาภิบาลข้ามแผนก เช่น:
- สิ่งแวดล้อม: พลังงาน น้ำ ของเสีย ก๊าซเรือนกระจก
- สังคม: สวัสดิการพนักงาน ความปลอดภัยในการทำงาน การฝึกอบรม
- ธรรมาภิบาล: องค์ประกอบคณะกรรมการ การควบคุมภายใน
3. การเขียนรายงานความยั่งยืน
ตามกรอบ GRI, IFRS S1/S2 หรืออื่นๆ เพื่อเขียนเนื้อหาการเปิดเผยประจำปี
4. การรับรองภายนอก (Assurance) และการสื่อสารกับผู้มีส่วนได้ส่วนเสีย
ผู้ให้การรับรองต้องตรวจสอบเอกสารและข้อมูลต้นฉบับจำนวนมากเพื่อยืนยันว่าการเปิดเผยถูกต้อง
5. การปรับปรุงอย่างต่อเนื่องและกลยุทธ์ระยะยาว
ระบุช่องว่างในการจัดการตามข้อมูลประจำปีและกำหนด KPI ความยั่งยืนขั้นตอนต่อไป
การตรวจสอบคาร์บอน ซึ่งแตกต่างจากรายงานความยั่งยืน โดยทั่วไปเป็นรายการงานที่แยกต่างหากแต่มีความสำคัญสูง รวมถึง:
- การรวบรวมข้อมูลต้นฉบับ (น้ำ ไฟฟ้า ก๊าซธรรมชาติ การเดินทาง ยานพาหนะ อุปกรณ์ ฯลฯ)
- การรวบรวมข้อมูลและการคำนวณการปล่อย (ตามปัจจัยการปล่อย)
- การสร้างรายการและรายงาน
- แผนการปรับปรุงและการพัฒนาเส้นทางลดคาร์บอน (Net Zero / SBTi)
ข้อมูลนี้ต้องติดตามเป็นประจำทุกปี และองค์กรส่วนใหญ่ต้องการ "การรับรองภายนอก"
Source: Gemini
สี่ปัญหาหลักที่องค์กรมักพบในการเปิดเผย ESG และการตรวจสอบคาร์บอน
แม้ว่ากระบวนการสำหรับรายงานความยั่งยืนและการตรวจสอบคาร์บอนจะดูชัดเจน แต่องค์กรมักพบปัญหาต่อไปนี้ในทางปฏิบัติ:
1. ข้อมูลข้ามแผนกกระจัดกระจายและรวบรวมยาก
จัดซื้อ ธุรการ ทรัพยากรบุคคล วิศวกรรม บัญชี... ข้อมูลกระจัดกระจาย และการรวบรวมแต่ละครั้งรู้สึกเหมือน "เริ่มต้นใหม่ตั้งแต่ต้น"
2. มาตรฐานตัวชี้วัดไม่สอดคล้องกัน
กรอบการทำงานที่แตกต่างกันมีข้อกำหนดที่แตกต่างกัน รวมถึง:
- GRI (มาตรฐานรายงานความยั่งยืนระดับสากล)
- IFRS S1/S2 (มาตรฐานการบูรณาการการเงินและความยั่งยืนระดับโลก)
- TCFD (ความเสี่ยงด้านสภาพภูมิอากาศ)
- ความแตกต่างของมาตรฐานการตรวจสอบคาร์บอน (ISO 14064 / GHG Protocol)
มาตรฐานหลายรายการทำให้เกิดความสับสนและช่องว่างในการตีความได้ง่าย
3. ข้อมูลซ้ำซ้อน อัตราข้อผิดพลาดสูง การจัดการเวอร์ชันยาก
ไฟล์ Excel มากเกินไป ไฟล์ข้ามแผนกไม่สอดคล้องกัน—ข้อผิดพลาดมักเกิดขึ้นระหว่างการรับรอง
4. บุคลากรเฉพาะทาง ESG ไม่เพียงพอ
หลายบริษัทยังคงมีพนักงานธุรการหรือบัญชีทำงานด้านความยั่งยืนเป็นงานเสริม ทำให้มีภาระหนักและประสิทธิภาพต่ำ
จาก Excel สู่ระบบอัตโนมัติ: เครื่องมือดิจิทัลช่วยองค์กรเพิ่มประสิทธิภาพการเปิดเผย ESG ได้อย่างไร
เมื่อเผชิญกับปริมาณข้อมูลที่เพิ่มขึ้นและข้อกำหนดที่เข้มงวดขึ้น องค์กรกำลังค่อยๆ เปลี่ยนจาก Excel ไปสู่เครื่องมือดิจิทัล ESG สาเหตุหลักประกอบด้วย:
- การรวบรวมข้อมูลอัตโนมัติ: การรายงานผ่านระบบข้ามแผนกลดการประมวลผลด้วยตนเอง
- ลดอัตราข้อผิดพลาด: ระบบสามารถตั้งค่าการตรวจสอบตรรกะและดำเนินการจัดการการตรวจสอบ
- การจัดการกรอบการทำงานแบบรวม: การจับคู่อย่างสมบูรณ์กับตัวชี้วัด GRI / IFRS / SASB
- ประสิทธิภาพการรับรองที่ดีขึ้น: ระบบรักษา audit trails และหลักฐานที่สมบูรณ์ ไม่ต้องกังวลเรื่องการรับรองและการตรวจสอบ
หลังจากนำไปใช้ หลายองค์กรสามารถลดเวลาการรวบรวมข้อมูลจาก 2-3 เดือนเหลือเพียงไม่กี่สัปดาห์หรือหนึ่งเดือน ขณะเดียวกันก็ลดแรงกดดันในการรวบรวม การรวบรวม และการรับรองข้อมูลอย่างมาก
กรณีศึกษาจริง: เครื่องมือดิจิทัลช่วยลดความซับซ้อนของกระบวนการรายงานความยั่งยืนได้อย่างไร
ในบทความ จากปัญหาสู่การพัฒนา: Generative AI และดิจิทัลไลเซชันช่วยเพิ่มประสิทธิภาพรายงานความยั่งยืนได้อย่างไร เราเข้าสู่จากมุมมองของ generative AI และเครื่องมือดิจิทัล อธิบายว่าเทคโนโลยีช่วยลดความซับซ้อนและปรับปรุงประสิทธิภาพรายงานความยั่งยืนได้อย่างไร
ครั้งนี้ เราเข้าสู่จากมุมมองสถานการณ์จริงเพื่อทำความเข้าใจว่าเครื่องมือดิจิทัลช่วยลดความซับซ้อนของรายการงานรายงานความยั่งยืนได้อย่างไร
เมื่อเผชิญกับปัญหาข้างต้นของการรวบรวมข้อมูลข้ามแผนก การรวบรวมซ้ำ และมาตรฐานที่ไม่สอดคล้องกัน คำขอที่ลูกค้าพบบ่อยที่สุดคือ "การบูรณาการข้อมูล" โดยหวังว่าผ่านการรวบรวมข้อมูลครั้งเดียวและการรวบรวมข้อมูลอย่างสมบูรณ์เพื่อหลีกเลี่ยงการแลกเปลี่ยนข้อมูลซ้ำ ซึ่งเพิ่มปริมาณงานในขณะที่ยังเพิ่มความเสี่ยงต่อข้อผิดพลาด
ระบบจัดการความยั่งยืน Syber เชื่อมต่อข้อมูลและรายงานผ่านตัวชี้วัด โดยสร้างแบบฟอร์มรวบรวมข้อมูลตามตัวชี้วัด ผู้ใช้เพียงแค่กรอกข้อมูลที่เกี่ยวข้องตามคำแนะนำเพื่อเสร็จสิ้นการรวบรวมข้อมูล ซึ่งสามารถนำไปใช้ซ้ำสำหรับตัวชี้วัดและการตอบรายงานหลายรายการ
เมื่อพิจารณาประโยชน์จากกรณีศึกษาจริง เมื่อผู้ใช้ได้กรอกแบบฟอร์มรวบรวมข้อมูลก๊าซเรือนกระจกเรียบร้อยแล้ว เมื่อแผนกความยั่งยืนเชื่อมต่อรายงานและแบบฟอร์มรวบรวมข้อมูลกับตัวชี้วัด GRI 305 ระบบสามารถนำเข้าข้อมูลที่เกี่ยวข้องโดยอัตโนมัติ แบบฟอร์มรวบรวมข้อมูลก๊าซเรือนกระจกสามารถสอดคล้องกับตัวชี้วัดอื่นๆ (เช่น SASB, IFRS) พร้อมกันได้ และเมื่อเขียนบทที่เกี่ยวข้องก็สามารถนำเข้าพร้อมกันได้
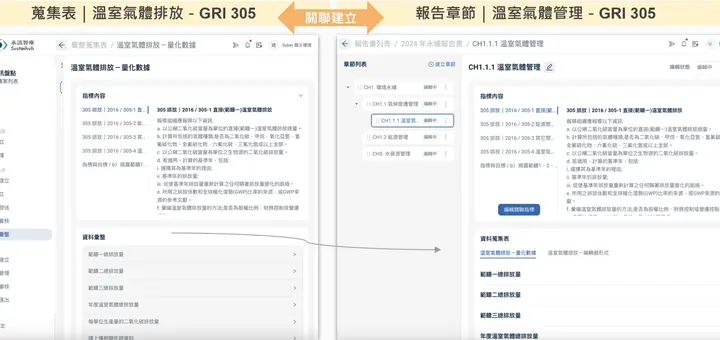
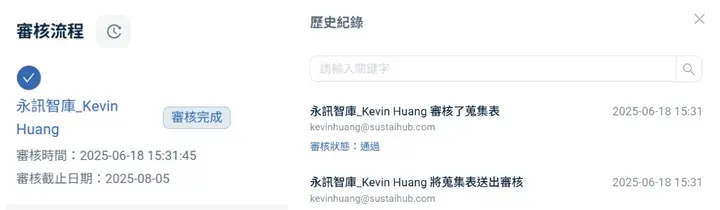
ในขณะเดียวกัน ระบบรักษาบันทึกเวอร์ชันและ audit trails ที่สมบูรณ์ ตอบสนองความต้องการการควบคุมภายในและการรับรองที่เกี่ยวข้อง เมื่อเผชิญกับการตรวจสอบภายใน การตรวจสอบของหน่วยงานกำกับดูแล การยืนยัน หรือข้อกำหนดการรับรอง ไม่ต้องกังวลว่า audit trails จะขาดหายอีกต่อไป
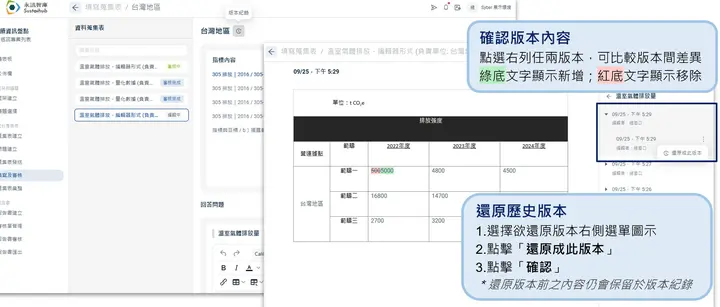
หมายเหตุ: ระบบดำเนินการบันทึกการแก้ไขแบบเรียลไทม์
การนำเครื่องมือดิจิทัลไปใช้ในสถานการณ์จริง: ทำความเข้าใจประโยชน์จากสถานที่ทำงานตรวจสอบคาร์บอน
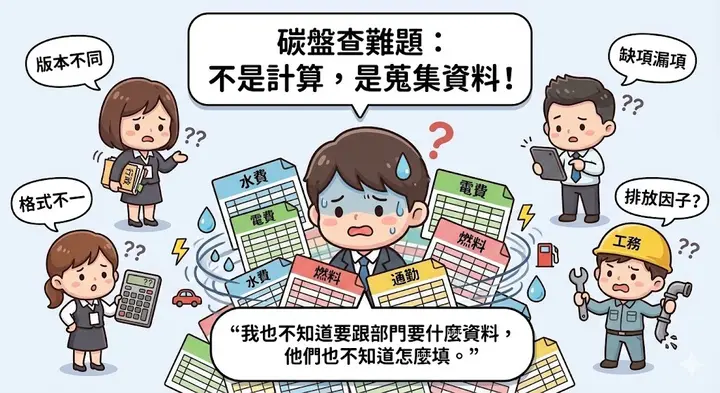
จากประสบการณ์จริงในการช่วยองค์กรทำการตรวจสอบคาร์บอน เรามักเห็นว่าส่วนที่ใช้เวลามากที่สุดและมีโอกาสผิดพลาดมากที่สุดไม่ใช่การคำนวณเอง แต่เป็นการรวบรวมข้อมูลต้นฉบับ
สำหรับสถานการณ์ปัจจุบันขององค์กรส่วนใหญ่ เมื่อใดก็ตามที่เกี่ยวข้องกับข้อมูลน้ำ ไฟฟ้า เชื้อเพลิง การเดินทาง และอุปกรณ์ ปัญหาเดิมๆ ก็เกิดขึ้นเสมอ:
1. การรวบรวมข้อมูลข้ามแผนกซับซ้อน ไฟล์ Excel กระจัดกระจายยากต่อการจัดการ
สถานการณ์ทั่วไปรวมถึง:
- Excel หนึ่งไฟล์สำหรับค่าน้ำ Excel อีกไฟล์สำหรับค่าไฟ แต่ละแผนกให้เวอร์ชันที่แตกต่างกัน
- ฝ่ายธุรการ บัญชี และวิศวกรรมมักไม่รู้ว่าต้องให้ข้อมูลอะไร
- รูปแบบข้อมูลจากแผนกไม่สอดคล้องกัน มีรายการขาดหายหรือไม่ครบถ้วน
- ไม่แน่ใจว่าจะใช้ปัจจัยการปล่อยหรือสูตรใด ทำให้เกิดข้อผิดพลาดในการคำนวณได้ง่าย
ที่ปรึกษามักได้ยินผู้ประสานงานพูดว่า:
"ฉันไม่รู้ว่าต้องขอข้อมูลอะไรจากแผนก และพวกเขาก็ไม่รู้ว่าต้องกรอกอย่างไร"
Source: Gemini
2. การเปลี่ยนแปลงของระบบอัตโนมัติ: ต้องให้ข้อมูลอะไร → ระบบบอกคุณโดยตรง
หลังจากนำเครื่องมือดิจิทัลตรวจสอบคาร์บอนมาใช้ องค์กรไม่ต้องลองผิดลองถูกในแต่ละคอลัมน์ใน Excel อีกต่อไป ระบบจะบอกผู้ใช้โดยตรงตามตรรกะของ ISO 14064 / GHG Protocol:
- ต้องกรอกข้อมูลต้นฉบับอะไร (เช่น หน่วย ปริมาณการใช้ ระยะทาง จำนวน)
- รายการใดต้องแนบเอกสารประกอบ
- ข้อมูลใดขาดหายและต้องเสริม
- หลังจากกรอกข้อมูล ระบบจะใช้ปัจจัยการปล่อยล่าสุดโดยอัตโนมัติ
ดังนั้นองค์กรจึงเปลี่ยนจาก "ไม่รู้ว่าจะกรอกอย่างไร" เป็น "แค่กรอกตัวเลขจริง"
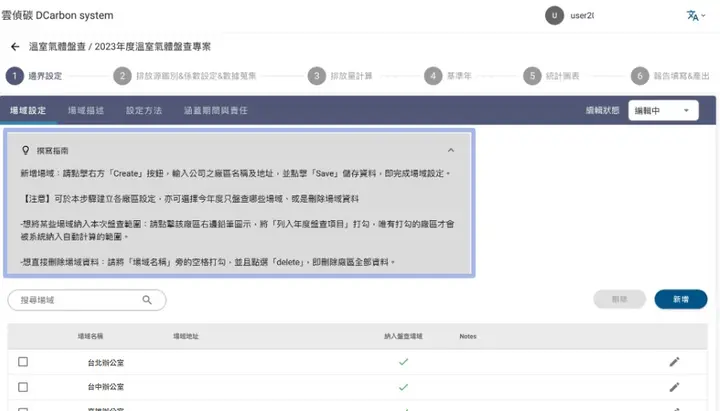
คู่มือการเขียนระบบ DCarbon: ให้คำแนะนำในการกรอก
3. การรายงานเป็นระยะ โอกาสพลาดข้อมูลน้อยลง
วิธีการแบบดั้งเดิมมักรอจนถึงสิ้นปีเพื่อเริ่มรวบรวมข้อมูลย้อนหลัง แต่ข้อมูล 12 เดือนที่ผ่านมากระจัดกระจายและหายาก
การใช้ระบบจะแตกต่าง:
- รับบิลค่าน้ำและค่าไฟทุกเดือน → อัปโหลดหรือรายงานโดยตรง
- ระบบสะสมข้อมูลที่จำเป็นสำหรับการตรวจสอบประจำปีโดยอัตโนมัติ
- ไม่ต้องทำความสะอาดใหญ่ตอนสิ้นปีอีกต่อไป หลีกเลี่ยงข้อมูลที่ขาดหายหรือเอกสารที่หาไม่เจอ
สำหรับผู้ประสานงาน แรงกดดันลดลงอย่างมาก
4. SMEs ได้รับประโยชน์เป็นพิเศษ: ระบบสามารถให้รายการตรวจสอบที่แนะนำ
SMEs ส่วนใหญ่ไม่มีพนักงานด้านความยั่งยืนเฉพาะทาง และหลายแห่งไม่รู้จะเริ่มต้นจากตรงไหนกับการตรวจสอบคาร์บอนครั้งแรก
ดังนั้น ในการให้คำแนะนำองค์กร เราได้สังเกตความต้องการรายการที่แนะนำ ปัจจุบัน DCarbon สามารถให้รายการกิจกรรมก๊าซเรือนกระจกที่แนะนำตามประเภทอุตสาหกรรม ช่วยให้องค์กรไม่ต้องศึกษาแหล่งปล่อยทั้งหมดด้วยตัวเอง SMEs สามารถตรวจสอบและเสริมข้อมูลทีละรายการตามคำแนะนำของระบบโดยตรง เร่งกระบวนการตรวจสอบคาร์บอน
5. การสร้างรายงานอัตโนมัติ: จากหลายสัปดาห์เหลือไม่กี่ชั่วโมง
รายงานการตรวจสอบคาร์บอนแบบดั้งเดิมต้องผ่านการรวมเวอร์ชันหลายครั้ง กระบวนการซับซ้อน:
- รวบรวมข้อมูลทั้งหมดด้วยตนเอง
- คำนวณการปล่อย
- สร้างรายการและการวิเคราะห์การปล่อย
- เขียนเนื้อหารายงาน
ระบบอัตโนมัติสามารถ:
- สร้างรายการด้วยคลิกเดียว
- สร้างร่างรายงานการตรวจสอบโดยอัตโนมัติ (รวมถึงแผนภูมิ โครงสร้างการปล่อย ขอบเขตการตรวจสอบ)
- แต่ละปีต้องอัปเดตเฉพาะข้อมูลที่แตกต่าง ปรับปรุงประสิทธิภาพอย่างมาก
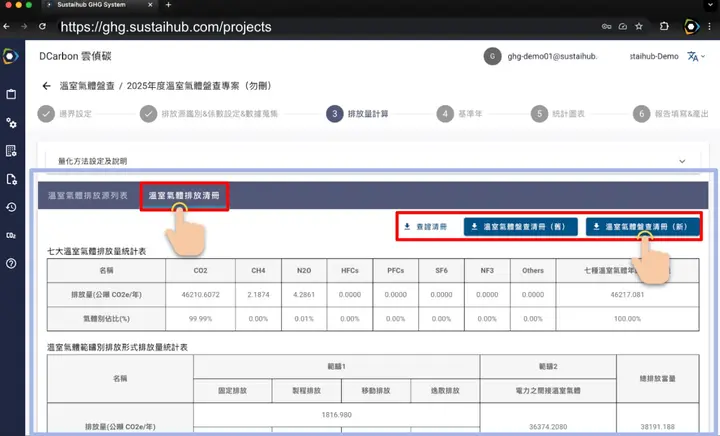
ระบบ DCarbon: สร้างรายการด้วยคลิกเดียว
เครื่องมือดิจิทัลกลายเป็นความสามารถหลักสำหรับการเปิดเผย ESG
จากกระบวนการ ปัญหา และสถานการณ์จริงข้างต้น เราเห็นว่าความซับซ้อนของการเปิดเผยความยั่งยืนกำลังเพิ่มขึ้นอย่างรวดเร็ว การรวบรวมข้ามแผนก การเปรียบเทียบกรอบการทำงาน การควบคุมเวอร์ชันข้อมูล และการจัดการเอกสารต้องการกำลังคนจำนวนมากและมีโอกาสผิดพลาดได้ง่าย หลังจากนำเครื่องมือดิจิทัลมาใช้ องค์กรไม่เพียงแต่สามารถลดเวลาในการรวบรวมและรวบรวมข้อมูล แต่ยังสามารถดำเนินการตรวจสอบอัตโนมัติตามตรรกะมาตรฐานและจัดการเอกสารอย่างเป็นระบบ ทำให้มั่นใจว่าข้อมูลทั้งหมดถูกต้องและตรวจสอบย้อนกลับได้
ที่สำคัญกว่านั้น การดิจิทัลไลเซชันสามารถช่วยองค์กรสร้างรากฐานข้อมูลความยั่งยืนที่มั่นคงและขยายได้ทีละขั้น รวมถึง:
- การจัดการข้อมูลสะสมตลอดทั้งปี หลีกเลี่ยงการรีบเร่งและช่องว่างระหว่างการปิดบัญชีประจำปี
- การเปรียบเทียบอัตโนมัติกับกรอบ GRI / IFRS / SASB ลดการตีความผิดและการทำซ้ำ
- การรักษา audit trail ที่จำเป็นสำหรับการรับรอง ปรับปรุงประสิทธิภาพและความน่าเชื่อถือของการรับรอง
- การสร้างแผนภูมิและรายงานอัตโนมัติ เสริมสร้างความสอดคล้องในการนำเสนอข้อมูล
- การจัดการความแตกต่างข้ามปี สนับสนุนการติดตามตัวชี้วัด ESG ระยะยาว
ในยุคการแข่งขันที่การจัดการความยั่งยืนเปลี่ยนจาก "ต้องทำ" เป็น "ทำได้ดี" เครื่องมือดิจิทัลไม่ใช่แค่ตัวเลือกประหยัดเวลาอีกต่อไป แต่เป็นความสามารถหลักที่สนับสนุนคุณภาพการเปิดเผย ESG ลดความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ และเสริมสร้างความยืดหยุ่นในการดำเนินงาน เพียงแต่การสร้างรากฐานข้อมูลความยั่งยืนที่เชื่อถือได้เท่านั้นที่องค์กรจะสามารถได้รับความได้เปรียบในการแข่งขันที่แท้จริงในห่วงโซ่อุปทานระหว่างประเทศและตลาดทุน
คำถามที่พบบ่อย
ดูทั้งหมดESG คืออะไร?
ESG ย่อมาจาก Environmental (สิ่งแวดล้อม), Social (สังคม) และ Governance (การกำกับดูแล) ซึ่งเป็นปัจจัยสำคัญสามประการที่ใช้ประเมินความยั่งยืนและการปฏิบัติด้านจริยธรรมของบริษัท ปัจจัยด้านสิ่งแวดล้อมรวมถึงการปล่อยคาร์บอนและการใช้ทรัพยากร ปัจจัยด้านสังคมครอบคลุมความสัมพันธ์กับพนักงานและผลกระทบต่อชุมชน การกำกับดูแลเกี่ยวข้องกับความเป็นผู้นำ จริยธรรม และความโปร่งใส
มีระบบรายงาน ESG อะไรบ้างในไต้หวัน?
แนวทางที่บริษัทไต้หวันพบบ่อย ได้แก่ ระบบรายงานในพื้นที่ SaaS ระดับสากล โครงการที่ปรึกษาพร้อม Excel และการทำงานด้วยมือทั้งหมด ก่อนเลือกควรเปรียบเทียบรูปแบบของตลาดหลักทรัพย์ไต้หวัน กรอบ GRI / IFRS / TCFD การทำงานร่วมกันภาษาจีนตัวเต็มและอังกฤษ การเก็บข้อมูล บันทึกการตรวจทาน และความสามารถในการใช้ต่อปีถัดไป
เลือกระบบจัดทำบัญชีก๊าซเรือนกระจกอย่างไร? ควรพิจารณาอะไรบ้าง?
เมื่อเลือกระบบจัดทำบัญชีก๊าซเรือนกระจก ควรยืนยันก่อนว่าระบบรองรับ ISO 14064-1, GHG Protocol, ขอบเขตที่ 1 ถึง 3, เวอร์ชันของค่าสัมประสิทธิ์การปล่อย, การรวบรวมข้อมูลกิจกรรม, การจัดการเอกสารหลักฐานประกอบ, บันทึกการตรวจทาน และการเตรียมรับการทวนสอบโดยบุคคลที่สามหรือไม่
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่