本文更新於 2026 年 10 月 6 日。更新台灣 ETS 試行規劃與首期碳費、韓國第四期、歐盟及印度制度時程。
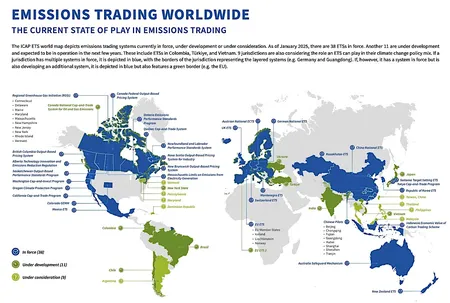
全球總量管制與排放交易制度(ETS)一覽
1. 歐盟 EU ETS:全球最成熟的碳市場標竿
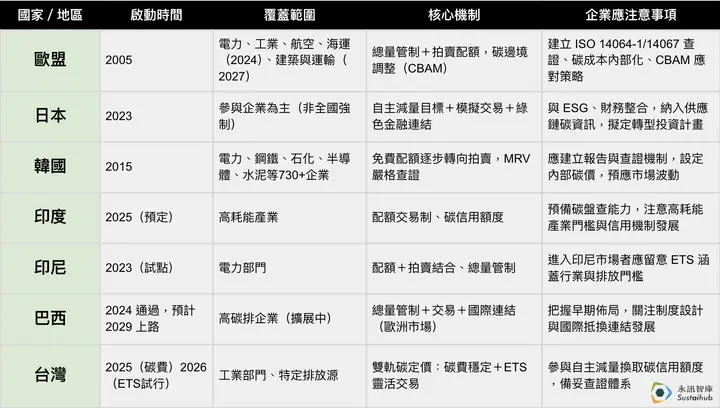
歐盟自 2005 年啟動 EU ETS(Emissions Trading System)後,逐步建立起世界上最完整、最具影響力的碳市場制度。該制度以「總量管制、額度交易」為核心,透過拍賣及分配排放配額(EUA),引導企業內部化碳排成本。
目前已進入第四階段(2021–2030),涵蓋範圍擴及電力、工業、航空業及 2024 年納入的海運業,另設的建築與道路運輸燃料排放交易制度 ETS2 已延至 2028 年 1 月 1 日上路,整體碳市場逐年收緊排放上限,推升碳權價格。
對企業而言,應注意以下五項制度細節與風險:
(1)配額分配機制持續收緊
高碳洩漏風險產業仍可獲得一定比例的免費配額,但逐年遞減。若排放量超過配額,企業需進場購買 EUA 以履行責任。對此,企業應建立碳盤查制度,及早預估排放量與碳權需求,避免年度財務衝擊。
(2)碳價快速上升與市場波動管理
EU ETS 採以拍賣為主的市場機制,碳價由供需決定。2023 年碳價曾突破 100 歐元/噸,波動劇烈,歐盟並設有「碳市場穩定儲備(MSR)」以平衡價格。建議企業導入內部碳定價機制,或設立交易風險管理單位,掌控成本波動。
(3)碳邊境調整機制(CBAM)上路
歐盟於 2023 年 10 月啟動 CBAM 過渡期,2026 年 1 月 1 日起進入正式期:2026 年的進口排放須以 CBAM 憑證支付,憑證自 2027 年 2 月 1 日開始販售,須於 2027 年 9 月 30 日前繳回。首波涵蓋鋼鐵、水泥、鋁、氫、化肥與電力。對台灣出口商而言,若未建立碳盤查與查證機制,將無法證明已繳交碳費,須補繳差額,形成實質碳成本壓力。
(4)MRV機制與合規要求
EU ETS 的運作建基於嚴謹的「MRV」制度(Monitoring, Reporting, Verification),所有受管企業須遵守標準格式進行碳盤查與資料查證。這對於希望與歐洲供應鏈合作的企業,已成為參與門檻之一。
(5)綠色投資誘因與制度互補性
企業如投入低碳轉型,可申請歐盟「創新基金」等補助計畫。此外,碳權收益也用於支持成員國境內節能、再生能源、產業轉型等政策,形成經濟正向循環。
💡 重點提醒:若您的企業與歐盟有供應鏈往來,或產品出口至歐洲,建議立即建立 ISO 14064-1 或 ISO 14067 查證體系,並關注 CBAM 與 EUA 市場走勢,以便預先掌握成本與應對策略。
參考資料:
CBAM 正式期與台灣企業準備重點
European Commission – EU ETS Factsheet
CBAM Regulation – European Commission
2. 日本 GX-ETS:自願參與、結合金融工具的綠色轉型方案
日本於 2023 年正式啟動 GX-ETS(Green Transformation – Emissions Trading Scheme),以自願參與方式推動碳市場發展。GX-ETS 的設計理念並非強制性減排,而是藉由企業自主承諾、透明揭露、金融誘因,推動產業投入低碳技術升級與轉型投資。
以下為企業應特別關注的五大制度細節:
(1)自主減量目標揭露機制
參與企業需訂定具體的「中長期減碳目標」,並公開揭露在 GX League 官網平台。此舉提升利害關係人(如投資人、供應鏈夥伴)對企業承諾的信任,也有助於 ESG 評比與資金取得。
(2)模擬交易與碳定價能力培養
GX ETS 初期以「模擬交易市場」為主,企業依據實際排放量進行配額交換與交易,雖無法轉換為金錢結算,但藉此訓練企業內部碳會計與碳財務管理能力,為未來實質課價或國際接軌打下基礎。
對應策略:台灣企業可主動模擬碳盤查與排放配額管理流程,提升國際制度接軌能力。
(3)轉型金融商品結合策略
GX ETS 不只是碳交易平台,更與「轉型債券(Transition Bonds)」及「轉型貸款」等綠色金融工具掛鉤。企業提出明確減碳路徑、技術升級計畫,即可取得銀行與投資機構的支持資金。
(4)促進低碳技術與產業鏈協作
GX 聯盟強調產業鏈垂直整合減碳,大型企業會與供應鏈協作推進碳資訊交換與低碳共創,形成「集體減碳聯盟」,並共同開發脫碳技術(如氫能、生質能、CCUS 等)。
建議:中小企業應主動向大客戶揭露碳足跡資訊,爭取納入日商低碳採購名單。
(5)資訊公開透明與ESG連結
GX ETS 將參與企業的目標、交易紀錄與績效公開上網,並與 ESG 評比機構與金融界合作,使碳績效成為投資評價要素。
建議:企業 ESG 團隊應與財務部門合作,發展碳績效追蹤報告,作為未來與資本市場接軌的準備。
💡 整體而言,GX-ETS 是一個以「成長與減碳並行」為核心的制度,不採取罰則與強制,而是透過市場誘因、數據透明、金融連結來驅動企業行為。對台灣企業而言,若與日商有供應鏈合作關係,或未來計畫參與日本碳市場,GX ETS 將成為重要的參考架構與實務標竿。
3. 韓國碳市場制度洞察:從K-ETS經驗看亞洲碳交易挑戰與機會
韓國自 2015 年啟動 K-ETS(Korea Emissions Trading Scheme),涵蓋產業橫跨電力、鋼鐵、石化、半導體、水泥等高碳密集領域,已進入第四期(2026–2030)。配額計畫於 2025 年 11 月 11 日核定,五年排放上限為 25.373 億公噸 CO₂e,並引入數量型市場穩定儲備機制、提高拍賣比例。
K-ETS 雖為強制性制度,但在執行過程中也暴露出市場流動性低、碳價不穩、政府干預程度高等問題,對其他新興市場具有高度借鏡價值。以下為台灣企業應關注的五大關鍵細節:
(1)配額發放與拍賣制度調整中
第四期提高拍賣比例,但並非全面拍賣:發電部門拍賣占比將逐步提高至 2030 年的 50%;鋼鐵、石化、水泥等碳洩漏風險產業仍維持 100% 免費分配,其他非發電部門拍賣比例為 15%。
建議:企業應評估若進入拍賣市場後的碳成本負擔,並及早建構內部碳預算與投資機制。
(2)市場交易活絡度不足,價格波動風險高
第三期曾面臨配額過剩與市場流動性等問題。第四期配額計畫引入數量型市場穩定儲備(K-MSR),企業仍需留意碳價變動與履約成本。
對應策略:企業應將 K-ETS 的碳價納入碳風險評估中,並設定內部參考碳價(shadow pricing),避免對低碳轉型判斷產生誤導。
(3)MRV體系高度完備且執行嚴謹
韓國政府導入國際接軌的 MRV(盤查、報告、查證)體系,所有受管企業須依據排放源分類,編制盤查報告,並通過第三方查證。查證結果將影響配額發放與罰則裁定。
建議:有意參與韓國市場或與韓企合作的台灣企業,應比照 K-ETS 要求建立排放報告與查證機制。
(4)企業管理制度透明化要求高
政府每年會公布受控單位的碳排資料與配額分配情形,提升社會監督力道。部分民間 ESG 評比機構也將此納入評等指標,形成額外資訊揭露壓力。
對應建議:台灣企業若與韓國品牌、通路商合作,建議同步建立自願揭露制度,以增強供應鏈合作信任。
(5)政策干預與制度滾動調整頻繁
韓國 K-ETS 雖制度成熟,但政策仍具高度可變性,包括配額重新調整、可抵換上限修改、價格干預等,增加企業策略不確定性。韓國政府亦積極將 K-ETS 結合 ESG 金融、綠色投資,擴展其政策工具性。
💡 整體而言,K-ETS 雖已建立法制與技術基礎,但制度仍處於強化發展階段。對台灣出口導向型企業來說,若供應鏈涉及韓國、或競爭對手為韓廠商,應深入理解 K-ETS 的制度脈絡與其碳定價壓力,以預作佈局、建立競爭優勢。
參考資料:
K-ETS official site – Korea Environment Corporation (KECO)
International Carbon Action Partnership (ICAP) – ETS Detailed Information: Korea
4. 新興經濟體:印度、印尼、巴西等國也積極佈局碳市場
(1)印度碳信用交易計畫(CCTS)的國家級制度,依 ICAP 2026 年報告列為 2026 年上路;企業應再依適用產業及當地公告確認具體履約要求。
(2)印尼已於 2021 年通過碳定價法案,並在 2023 年在電力部門展開試點交易,啟動強制性碳交易制度的第一階段。
(3)巴西於 2024 年 11 月通過法案,建立溫室氣體排放交易系統(Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa, SBCE),預計在未來五至六年內全面運作。採用總量管制與交易制度,允許企業透過購買碳信用額度來抵消排放,並計劃與歐洲碳抵換市場建立連結。
參考資料:
ICAP – Emissions Trading Worldwide 2024 Report
World Bank – State and Trends of Carbon Pricing 2024
Argus – India consults industries on emission intensity targets
Mt.Stonegate – Navigating Indonesia's Carbon Market: Progress, Policy, and Pathways Toward Net-Zero
ICAP – Brazil adopts cap-and-trade system
台灣現況:碳費上路、ETS 制度蓄勢待發
2025 年:碳費制度正式上路
台灣碳費制度已於 2025 年上路,一般費率為每公噸 CO₂e 新臺幣 300 元,優惠費率 A 為 50 元、B 為 100 元。環境部 2026 年 6 月 3 日公布首期徵收結果:6 月 1 日繳費期限屆滿,461 廠、合計 240 家企業全數完成繳費,總額 49.7 億元;402 廠自主減量計畫經核定,其中 64 廠適用 A、338 廠適用 B。碳費將用於:
- 溫室氣體減量相關技術研發
- 補貼低碳轉型成本
- 提升產業綠色競爭力
- 獎勵溫室氣體減量工作
ETS 試行規劃:以 2028 年啟動為目標
依環境部 2026 年 9 月 15 日說明,預計於 2026 年底提出 ETS 試行計畫草案、2027 年持續制度整備及企業參與準備,以 2028 年啟動試行為目標。先由排放規模較大、已有自主減量計畫的企業參與,實際範疇、核配與市場規則仍在研擬。以下為制度準備方向:
- 雙軌碳定價:碳費+排放交易並行
環境部規劃採用碳費與碳交易制度並行的雙軌碳定價政策,透過碳費制度提供價格穩定性,並藉由碳交易市場引導企業進行成本效益最佳化的減碳行為。 - 建立 MRV、配額核配、審查與查證體系
環境部建立完整的監測、報告與查證(MRV)體系,設計審查與查證機制,以確保碳交易制度的公平性與透明度。 - 搭配自願減量專案,發展碳信用市場
自願減量專案依核定方法學申請及審查,與碳費自主減量計畫、ETS 排放配額屬不同機制,不能直接視為同一種額度。
參考資料:
環境部 - 碳費專區
經濟部中小及新創企業署早期規劃資料(試行時程以本文所引環境部 2026 年 9 月說明為準)
環境部修正發布「溫室氣體認證機構及查驗機構管理辦法」
聯合新聞網(2025/04/30)- 碳交所、證交所攜手中山大學辦理研討會 共探台灣ETS發展路徑
國別時程來源:ICAP:ETS2 延至 2028 年、ICAP:韓國第四期配額計畫、ICAP 2026 年報告、環境部 2026 年 9 月 ETS 試行規劃、首期碳費結果、碳費費率公告、自願減量專案與碳市場說明。
CBAM 正式期已於 2026 年 1 月 1 日開始,憑證於 2027 年 2 月 1 日開賣。來源:歐盟執委會 CBAM 專區、CBAM 憑證銷售平台時程。