
国際炭素行動パートナーシップ(ICAP)は2026年4月14日に『2026年世界排出量取引状況報告書』を公表しました。世界では41の排出量取引制度(ETS)が稼働し、温室効果ガス排出量の26%をカバーしています。導入法域のGDPは世界全体の63%に相当します。2025年の収入は800億米ドル近くと過去最高を記録し、2026年には日本、インド、ベトナムが国レベルの制度を開始、G20では14か国がETSを導入しています。本稿では最新報告に基づき、市場拡大、価格・収入、対象部門、オフセット、企業の対応という5大トレンドを整理します。
読後にまず確認すること まだ調査段階なら、まず取り組むべきなのがレポート作成、カーボンインベントリ、同業開示の参照、ソフトウェア選定のどれかを確認しましょう。
目次
本稿は2026年10月6日に更新しました。ICAPの2026年年次報告に基づき、世界のETSの数値、5大トレンド、EU ETS2の日程を更新しました。従来の図表は過去との比較用に残しています。
トレンド1:世界のETSの拡大と新興市場
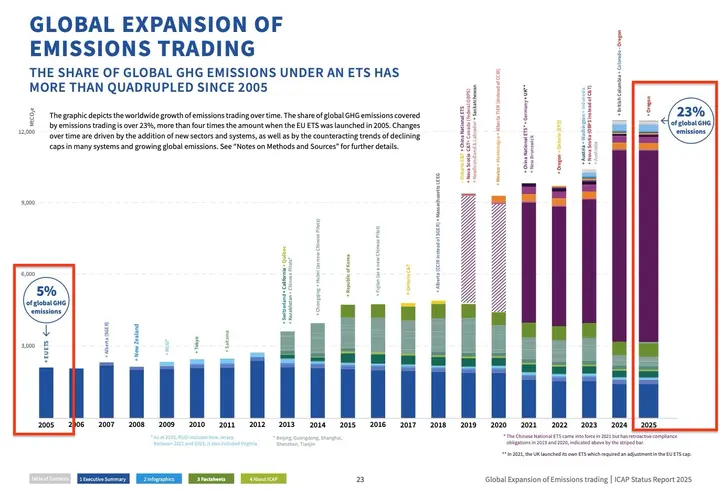
2005–2025年のETSによる排出カバー率(資料:ICAP Status Report 2025)
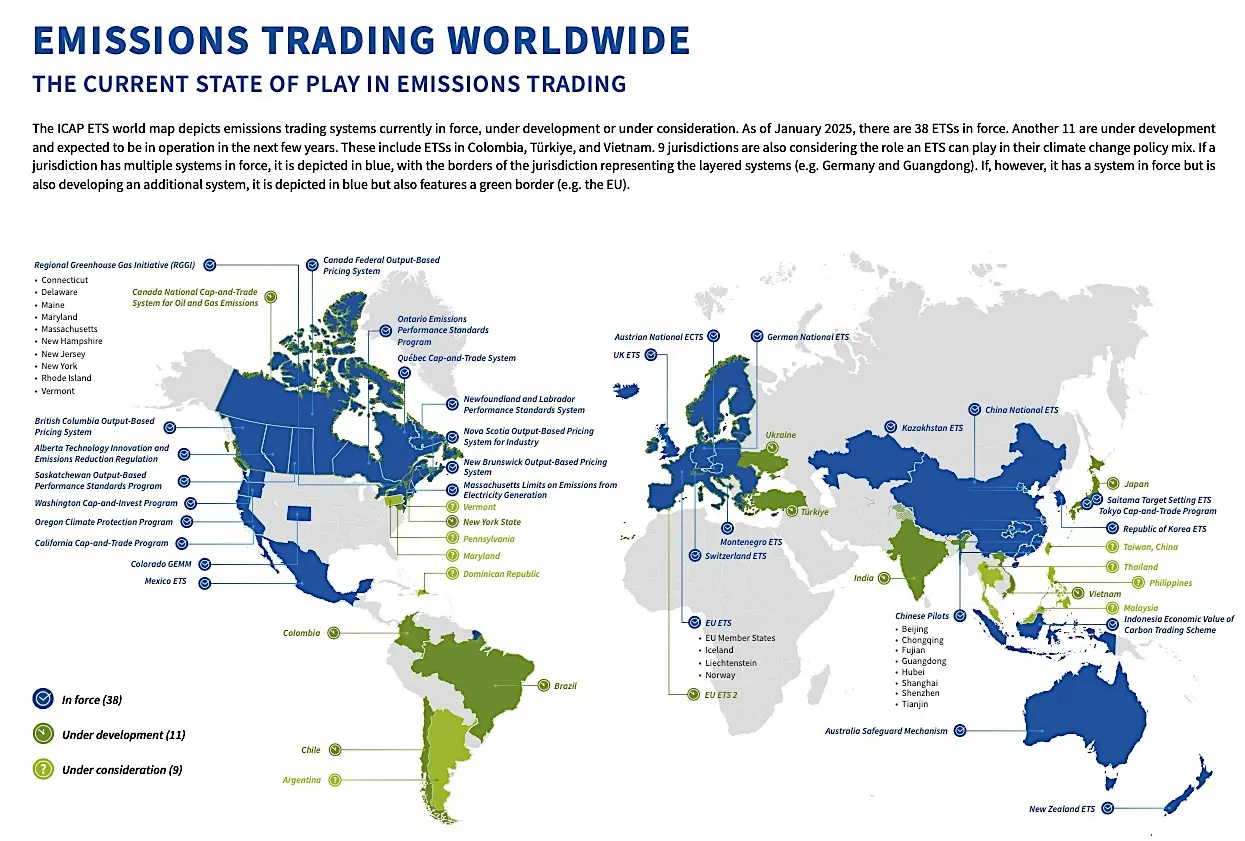
出典のICAP 2026年年次報告の公表資料によると、世界では41のETSが稼働し、世界の排出量の26%をカバーしています。導入法域のGDPは世界全体の63%に相当します。2026年には日本、インド、ベトナムが国レベルの制度を開始し、G20では14か国がETSを導入しています。新興市場は排出原単位基準や、取引・オフセット・炭素税を組み合わせた方式など、自国の産業に適した制度設計を進めています。
上図と下の比較図は2025年の市場構造を示しています(資料:ICAP Status Report 2025)。2026年の制度数とカバー率はICAP 2026年年次報告をご参照ください。制度ごとに規模と対象産業が異なるため、企業は自社の事業拠点とサプライチェーンに適用される制度を確認する必要があります。
こうした拡大は各国の排出管理に一定の効果をもたらしますが、「価格」もETSで欠かせない重要な検討要素です。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
トレンド2:各国ETSの価格動向
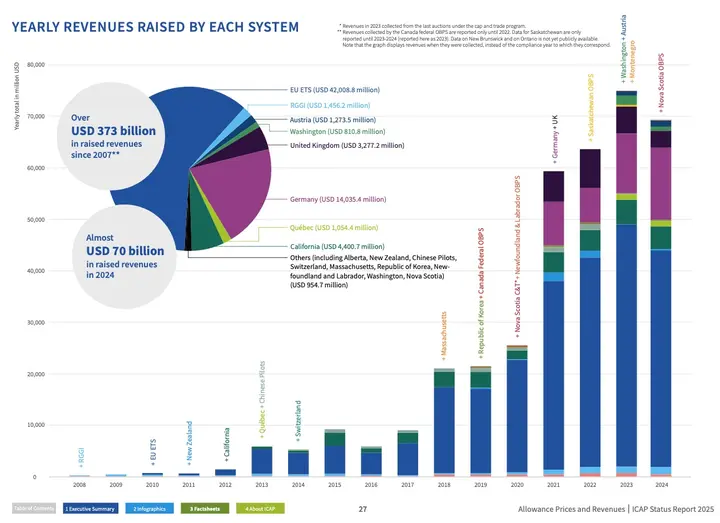
各国ETSの収入(資料:ICAP Status Report 2025)
ICAPの2026年年次報告によると、2025年の世界のETS収入は800億米ドル近くに達し、過去最高となりました。これらの収入は低炭素化、イノベーション、影響を受ける家庭や企業への支援に活用できます。出典:ICAP 2026年年次報告の紹介、報告書全文の26–28ページ。
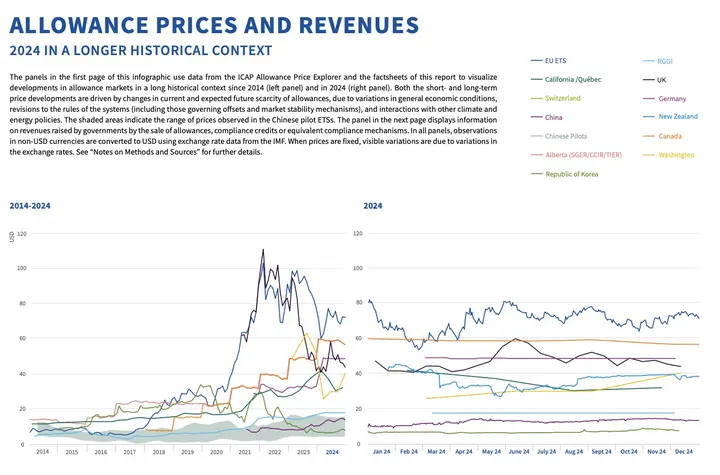
各ETSの炭素価格(資料:ICAP Status Report 2025)
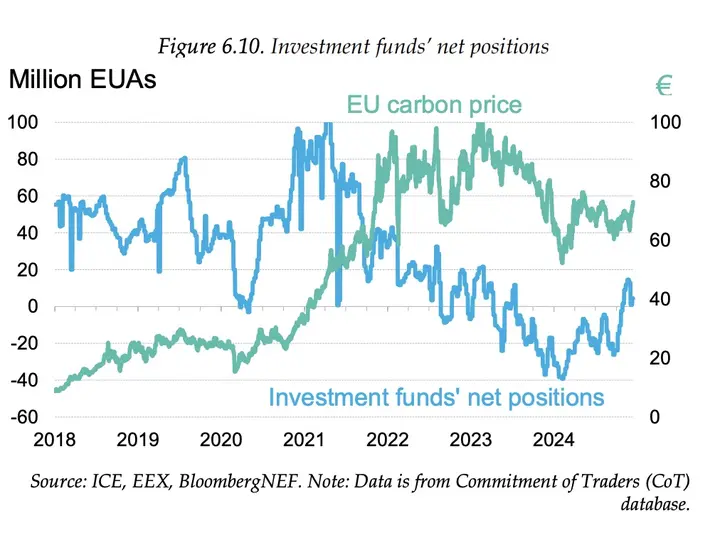
EUのEUA価格(資料:2025 State of the EU ETS Report)
2026年報告は2025年の価格推移と長期の時系列を用いて市場を比較し、現在および将来予想される排出枠の希少性に応じて価格が変わると説明しています。主な要因は次のとおりです。
- 経済と排出需要:経済活動とエネルギー需要の変化は企業の必要排出枠に影響します。
- 制度ルール:排出上限、オフセット規則、市場安定化の仕組みの調整は、排出枠の需給見通しを変化させます。
- その他の気候・エネルギー政策:政策間の相互作用も炭素価格に影響するため、制度ごとに評価する必要があります。
各国の炭素価格を米ドルで比較する際は、為替にも注意が必要です。現地通貨の価格が固定されていても、米ドル換算では変動し得ます。企業は単一の世界共通価格を当てはめず、該当制度の排出枠ルールに基づいてコストを評価すべきです。出典:ICAP 2026年年次報告26ページ。
補足:炭素クレジットと排出枠の違い
- 排出枠(Carbon Allowances):排出量取引制度で企業や国に割り当てられる炭素排出の枠を指します。平たく言えば「炭素を排出する権利」です。企業はこの枠を使って排出し、割当量を超える場合は、法令を遵守するため追加の排出枠を購入する必要があります。
- 炭素クレジット(Carbon Credits):植林や再生可能エネルギーなど外部の排出削減プロジェクトから生じる削減証書を購入する仕組みです。企業はクレジットを調達し、自社の排出の一部を相殺できます。
トレンド3:対象部門の拡大
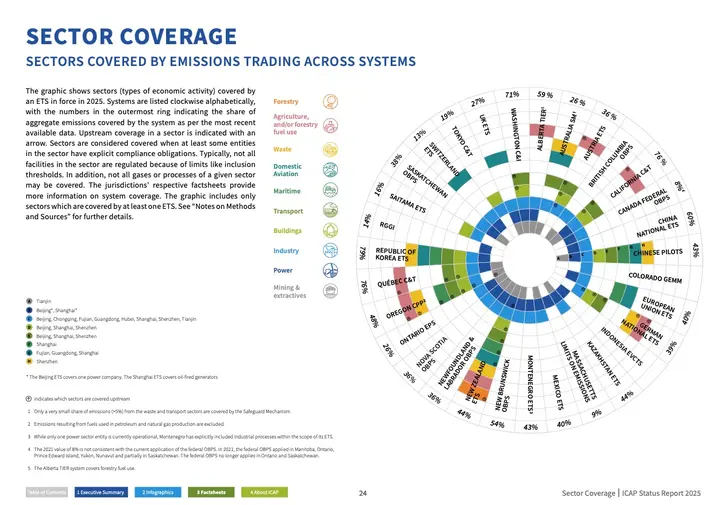
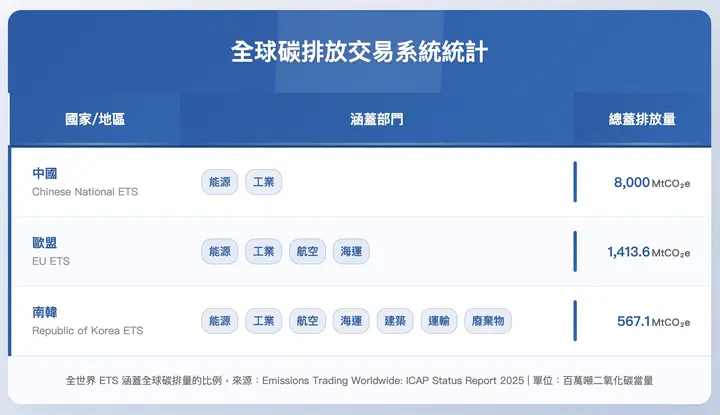
各ETSの対象部門(資料:ICAP Status Report 2025)
2026年報告によると、既存ETSは海運、建物、輸送用燃料、廃棄物などへ対象を拡大していますが、規制開始時期は制度ごとに異なります。EUの第2の排出量取引制度(ETS2)は2028年1月1日に開始が延期されましたが、排出枠のオークションは2027年に開始され、モニタリングと報告の義務は継続します。企業は制度開始、オークション、データ提出の3つの時点を区別する必要があります。出典:ICAP 2026年年次報告、EU ETS2の1年延期に関する発表。
トレンド4:オフセット制度の活用
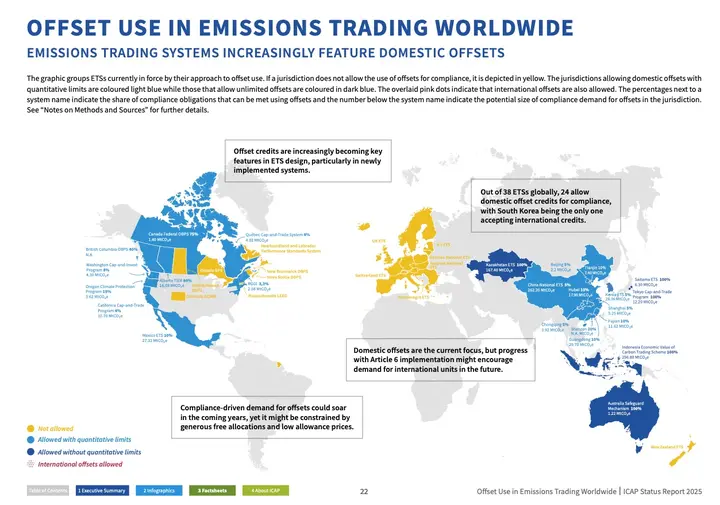
各ETSのオフセット制度(資料:ICAP Status Report 2025)
まず、オフセット制度(Offset Mechanism)とは、企業が植林や再生可能エネルギーなど国内外の削減計画に投資して炭素クレジット(Carbon Credits)を創出し、自社で削減できない排出を相殺する仕組みです。排出削減に加え、通常はコスト低減にもつながります。ただし、グリーンウォッシュ(Greenwashing)を防ぐため、これらの削減プロジェクトには厳格な検証が必要です。
ICAP 2026年年次報告31ページによると、稼働中の41制度のうち21制度が数量上限付き、5制度が数量上限なしのオフセットを認め、15制度は認めていません。国際オフセットを認める制度は3つあり、韓国だけではなくなりました。利用可能なクレジットと上限は制度間で共通ではありません。例えば2026年報告ではカリフォルニアの上限は6%、中国全国市場は5%ですが、制度の対象年と適格条件を確認する必要があります。出典:2026年報告のオフセット適格性比較図。
オフセットを計画する企業は、プロジェクトの適格性、クレジットの発行対象年、地域、数量の制限を確認する必要があります。同じ炭素クレジットでも、すべてのETSで義務履行に使えるとは限りません。まず自社の排出インベントリを完成させることで、実際の排出枠とオフセットの必要量を判断できます。
トレンド5:課題の中にある機会
ETSの動向イメージ図(資料:ICAP Status Report 2025)
2026年報告は、政治・経済の変動の中でもETSを運営し続けるには、安定した法的枠組み、ネットゼロ目標と整合する制度設計、低炭素化と影響を受ける人々を支える収入の活用が必要だと強調しています。市場拡大は制度の分断リスクも高め、国際協力と共通の優良実務の重要性が増しています。無償排出枠と炭素国境調整の相互作用も、長期的な競争力を評価する際の重要課題です。出典:ICAP 2026年年次報告の要旨。
台湾企業がこうした課題に先行して対応するため、優先的に検討すべき施策は次のとおりです。
- 排出枠と炭素取引への確かな理解を築く
排出量取引制度(ETS)の仕組みを深く理解し、排出枠と炭素取引の基本概念を把握したうえで、排出削減の主要手段(社内削減)と補助的手段(炭素取引など)を区別します。余力があれば国内外のカーボン市場の専門家と協力して定期研修を開催し、実践力を高め、市場の分断に対応できます。
- インベントリデータの品質向上に注力
企業は標準化された炭素管理システムを優先して構築し、すべての排出データを正確に記録・追跡し、第三者検証で信頼性を維持する必要があります。これを怠ると、排出枠や炭素クレジットを誤って余分に購入し、貴重な資金を失う可能性があります。
- 社内削減と外部市場への準備を推進
インターナルカーボンプライシングを設けて排出をコストとして捉え、例えば2030年に20%削減する具体的な目標を設定できます。エネルギー効率の改善、設備更新、スマート管理システムによって社内削減を進め、将来のカーボン市場での競争力を高めます。同時に炭素取引とオフセット市場を継続的に注視し、東南アジアへの移転などカーボンリーケージのリスクを評価して、地域協力やCBAMへの対応戦略を策定することで競争力を確保できます。
結論
世界のカーボン市場が拡大する中、排出量取引制度(ETS)は低炭素化を推進する重要な手段となり、仕組みも成熟しています。市場の分断、カーボンリーケージ、無償排出枠などの課題は残りますが、ICAPの提言は国際協力と市場統合の促進に役立ちます。今後、炭素クレジットの品質基準を強化し、効果的な炭素国境調整メカニズムを設計することで、世界の削減目標の達成をさらに後押しできます。
炭素取引やオフセットを行う場合も、最初に必要なのは正確な排出量の算定です。SustaihubのDCarbonは、ISO 14064に基づく組織単位のカーボンインベントリを容易にします。活動データを入力して対応する係数を選べば、完全な排出量一覧をワンクリックで生成でき、炭素管理を簡素化して迅速な法令対応を支援します。
今すぐフォームにご記入いただき、無料トライアルを始めましょう🔥!
参考資料
- 世界の排出量取引:ICAP 2026年状況報告、ICAP、2026/04/14(2026年の世界のETS制度とデータ)。
- ICAP 2026年報告書全文、価格・収入は26–28ページ、オフセットは31ページ。
- EUが2040年気候目標を正式採択、ETS 2を1年延期,ICAP,2026/03/10。
図版出典:ICAP Status Report 2025、2025 State of the EU ETS Report。
よくある質問
すべて見る世界のETSの最新の排出カバー率は?
ICAPの2026年年次報告では、41のETSが稼働し、世界の排出量の26%をカバーしています。導入法域のGDPは世界の63%を占め、G20では14か国がETSを導入しています。
2025年の世界のETS収入はいくらですか?
ICAPの2026年年次報告によると、2025年の世界のETS収入は800億米ドル近くと過去最高で、低炭素化や影響を受ける人々の支援に活用できます。
最新のETSオフセット制度にはどのような変化がありますか?
2026年報告では41制度のうち21制度が上限付き、5制度が上限なしのオフセットを認め、15制度は認めていません。このうち3制度は国際オフセットを認めています。企業はクレジットの適格性と各制度の上限を確認する必要があります。
まず完了したいESGタスクを選択
まだ調査段階ですか?レポートデータベースで同業の書き方を確認するか、Syber と DCarbon を比較してみましょう。
次のステップの判断方法まず目的を決めましょう。答えを探す、法規を確認する、同業を参考にする、ツールを選ぶ、のどれですか?