
EUの炭素国境調整メカニズム(CBAM)は2026年1月1日に本格運用段階(Definitive Phase)へ移行し、台湾の輸出企業は輸出コストと市場競争に影響する新たな課題に直面しています。本記事では最新の制度更新を解説し、実測データの活用、炭素料金控除の実務、申告手順に焦点を当て、炭素リスクを競争優位へ変える方法を紹介します。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
はじめに:転換点の2026年、なぜ企業はもう「少し待つ」と言えないのか?
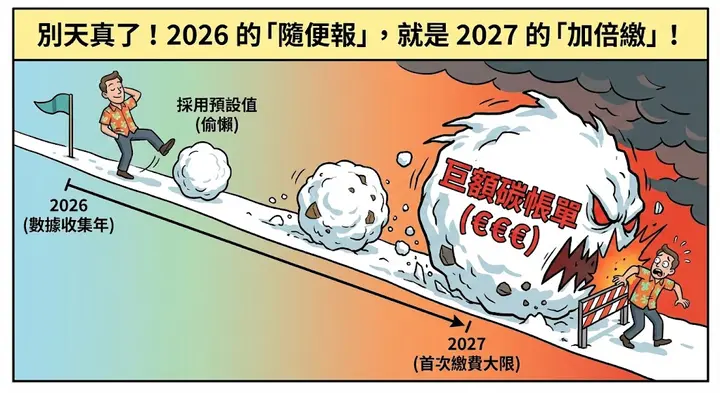
多くの台湾の輸出企業は、「CBAM証書の購入は2027年から」なので2026年は対応を緩めてもよいと誤解しています。しかし、2026年通年の輸入品の排出量が最初の証書の算定基礎となり、初回の年次申告と証書償却の期限は2027年9月30日です。データが不正確であったり、デフォルト値に依存したりすると、必要な証書が増え、高額な炭素コストにつながる可能性があります。
そのため、今すぐ行動する必要があります。実測データの体制を構築することは、法令対応に加え、見積価格の最適化とEU市場での競争力の維持にも役立ちます。
CBAMの基本概念、対象製品、全体スケジュールについては、CBAMとは?をご覧ください。本記事は2026年の本格運用期間における申告実務に焦点を当てています。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
1. 2026年の制度更新:「申告のみ」から「実際の課金」へ
本格運用段階に入り、CBAMの中核となる仕組みは四半期ごとの作業から年次精算へ移行しました。主な変更点は次のとおりです:
- 証書の購入スケジュール: 2027年2月1日から正式に販売が始まります。輸入者は2026年通年の排出量に応じた数量の証書を購入する必要があります。
- 初回精算の期限: 2027年9月30日までに年次報告書を提出し、証書を償却する必要があります。
- 価格の連動: 2026年の輸入分に対応する証書には、EU ETSオークション価格の四半期平均を採用し、2027年からは週平均に変更されます。排出量が多いほど、輸出に伴う財務負担が大きくなります。
これは「当年に責任が積み上がり、翌年に精算する」仕組みです。排出量が多いほど必要な証書が増え、輸出コストも上昇します。台湾企業は早期にデータを収集し、EUの輸入者による内包排出量の正確な算定を支援すべきです。
2. 「デフォルト値なら安心」という思い込みを捨てる:実測データで炭素コストを把握
本格運用期間にデフォルト値を使用する場合は、製品と年度に応じた法定の上乗せ率を適用する必要があり、すべての製品に同じ率を当てはめることはできません。実際の工程データと適用されるデフォルト値を比較し、コストへの影響を検討できます。
- デフォルト値の上乗せ(Markup): Regulation (EU) 2026/1740で改正された2025/2621の附属書Iによると、セメント、鉄鋼、アルミニウム、水素のデフォルト値の総排出量欄には、2026年10%、2027年20%、2028年以降30%の上乗せが適用されます。肥料は別規定で、この率は適用されません。
- 実測値(Actual Values)のメリット: 要件を満たし、認定検証者(Accredited Verifiers)の検証を受けた実際の排出量を使用すれば、その部分へのデフォルト値の上乗せを回避できます。ただし、コスト差は実際の排出量と適用デフォルト値によって異なり、一律10%の削減と捉えることはできません。
- 財務への連鎖的な影響: デフォルト値への依存は見積価格の競争力を弱め、顧客が低炭素を示すデータを備えた競合企業へ移る原因となります。
3. 炭素料金控除の実務:余分な負担を避けるには?
台湾で炭素料金制度の実施が近づく中、輸出企業からは「現地で炭素料金を支払えば、CBAMの二重負担を避けられるか」という質問がよく寄せられます。答えは「はい」です。EUは二重負担に対する控除制度を設けていますが、炭素価格が実際に支払われ、申告対象製品の排出量と直接対応していることを証明する必要があります。
4. 実務解説:「CBAM申告」を進める5つのステップ
最新のOmnibus Regulation (EU) 2025/2083に基づき、台湾の輸出企業は次の手順を実行すべきです:
- 製品のCN Codeの判定: セメント、鉄鋼、アルミニウム、肥料、水素などの品目が対象に含まれるか確認します。
- 50トンの重量基準の判定: これは新たな負担軽減措置です。EUの輸入者が同一暦年に輸入する鉄鋼、アルミニウム、セメント、肥料の合計正味重量が50トン以下(50トンを含む)であれば、申告と証書の義務を免除できます(電力と水素は対象外)。
- データの集約と範囲の設定: 工場内の工程、エネルギー、上流の排出データを収集します。工場内外の排出データを集める際には、EUの「算定範囲と活動量データの出所」に関する要件が厳格である点に注意してください。誤りがほとんど許されない環境では、従来のExcelによる手作業の小さな数式のずれや一括入力の誤りでも連鎖的な影響が生じ、最終的な申告の信頼性とコスト控除を受ける権利に影響する可能性があります。
- 内包排出量の正確な算定: EUの最新の方法論に沿って測定と配分を行います。「実測値とデフォルト値の併用」では、加重計算の複雑さに注意が必要です。
- 年次報告書の作成: CBAM Registryを通じて提出します。2026年のデータは2027年9月に最終検証を完了します
結び:AIとCBAMで、不安から自動化されたデータガバナンスへ
CBAMの本格運用段階の課題の核心は「データガバナンス」です。排出量を検証可能で追跡可能な「資産」に変えることが、グリーン貿易の時代を生き抜く条件となります。
従来のExcelでは、複雑な監査証跡や変化する法定の上乗せ率に対応することが困難です。例えば、DCarbonクラウド型カーボンインベントリシステムなどのデジタルツールを導入し、データの集約、計算、文書作成をデジタル化することをお勧めします。2026年にデータ体制を整えることで、2027年のコスト増の影響を避け、EU市場での長期的な優位性を守れます!
公式情報:台湾環境部気候変動署「CBAM対応特設ページ」;台湾経済部グリーン貿易情報サイトのCBAM特設ページ。
本記事は2026年10月6日に更新しました。更新の要点:CBAMの基本概念に関する関連記事を追加し、デフォルト値の上乗せ率、証書の価格設定、輸入重量50トンの基準を補足しています。
よくある質問
すべて見る2026年分のCBAM証書の購入に関する重要な日付は?
2026年の輸入品の排出量が最初の証書の算定基礎となります。初回の証書購入は2027年2月1日に始まり、2027年9月30日までに年次報告書の提出と証書の償却が必要です。
CBAMのデフォルト値への上乗せはどう計算するか?
Regulation (EU) 2026/1740で改正された2025/2621の附属書Iにより、セメント、鉄鋼、アルミニウム、水素のデフォルト値の総排出量欄には、2026年10%、2027年20%、2028年以降30%の上乗せが適用されます。肥料にはこの率を適用しません。企業は製品・年度ごとに欧州委員会の公表内容を確認する必要があります。
台湾の輸出企業はCBAMの二重負担をどう避けられるか?
台湾の輸出企業は、EUの控除制度を利用することでCBAMの二重負担を避けられます。ただし、炭素価格が実際に支払われ、申告対象製品の排出量と直接対応していることを証明する必要があります。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。