コラム
法規制ニュース、カーボンインベントリとAI活用、IFRS導入の経験、企業の実務事例、システムアップデートを、コンサルタントとエンジニアのチームがお届けします。
-
IFRS S1/S2の台湾導入スケジュール:適用対象と年次報告書の開示準備
TWSE・TPEx上場企業へのIFRS S1/S2の3段階の適用日程を確認し、会計年度と提出年度を整理します。第1段階の2027年の開示期限、水不足リスクのデータ整理、部門横断の準備例も紹介します。
-
台湾初の焼却場が環境教育パークに転換 嘉義県鹿草焼却炉リニューアルオープン
嘉義県鹿草焼却炉は24年間の稼働を経て、2年以上かけて荷苞嶼グリーンサステナビリティパークへとリニューアルされ、工事費用は14億600万元でした。9月21日に行政院長の卓栄泰、環境部長の彭啓明、嘉義県長の翁章梁らがオープニングセレモニーに招待されました。卓栄泰院長は、これは中央と地方の協力、民間参加の成功事例であり、ごみ処理の改善だけでなく環境保護と生活の質も両立させており、全国のモデルとして他の県市にも普及させたいと期待を述べ、政府の最新「大気汚染防止方案」が強調する排出削減とサステナビリティ目標に呼応するものです。
-
XBRLとは?デジタル化するサステナビリティ・ESG報告の今後の動向を解説
先月、会計研究発展基金会が主催した2025 ESGサミットでは、「サステナビリティのデジタル化」が議論の焦点となりました。XBRLが繰り返し取り上げられ、各セッションで注目されるテーマの1つとなりました。多くの専門家は、XBRLの導入が報告の透明性とデータの比較可能性を高めると考えています。世界でサステナビリティ情報の品質への要求が厳しくなる中、XBRLは今後の報告の重要な動向と見なされています。 本記事ではXBRLの基本概念を説明し、サステナビリティ情報のデジタル化をどう促進し、ESGツールの活用と開示の効率向上を加速するかを考察します。
-
グリーン電力の世界的定義とは?米国と中国の政策と発展を徹底解析(前編)
世界がネットゼロ排出目標で広範な合意に達したにもかかわらず、「グリーン電力」の定義は各国で大きく異なります。これは各国の国土資源、地政学的考慮、経済構造の違いを反映しています。米国は原子力や天然ガスなどの低排出エネルギーをより広い「クリーンエネルギー」の範疇に含める傾向がありますが、中国は再生可能エネルギーの超大規模展開に注力しています。EUは「サステナブルファイナンス分類法」を通じて、厳格な条件の下で原子力と天然ガスを「移行期」のサステナブル投資として定義しています。
-
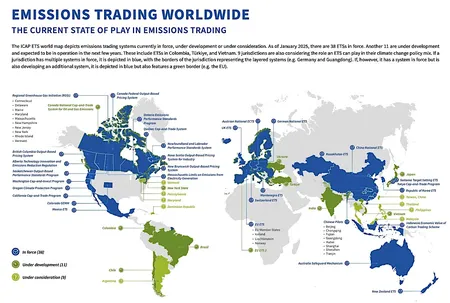
炭素取引と排出枠:国際カーボン市場の5大トレンド|2026年ICAP ETS報告
国際炭素行動パートナーシップ(ICAP)は2026年4月14日に『2026年世界排出量取引状況報告書』を公表しました。世界では41の排出量取引制度(ETS)が稼働し、温室効果ガス排出量の26%をカバーしています。導入法域のGDPは世界全体の63%に相当します。2025年の収入は800億米ドル近くと過去最高を記録し、2026年には日本、インド、ベトナムが国レベルの制度を開始、G20では14か国がETSを導入しています。本稿では最新報告に基づき、市場拡大、価格・収入、対象部門、オフセット、企業の対応という5大トレンドを整理します。
-
ESGデータをまだWordで管理?Syberサステナビリティ管理システム:デジタル化とAI活用
多くの企業がサステナビリティ報告書作成で直面する共通課題として、社内人員不足、部門横断データの分散と統合の困難さ、報告書内容の編集効率の低さがあります。 Syberサステナビリティ管理システムはESG × AIを組み合わせ、現在「無料利用」を開放しています。ESG業務の人件費を大幅に削減し、報告書作成の課題に迅速に対応できます。
-
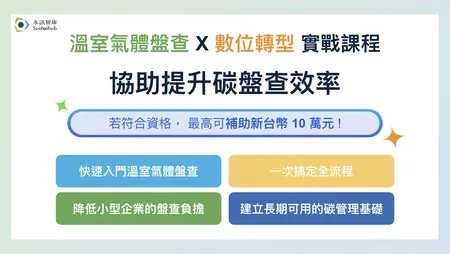
温室効果ガスインベントリ×デジタル転換実践講座、最大10万元の補助!カーボンインベントリ効率向上を支援
経済部が中小企業のデジタル転換を補助。永訊智庫「カーボンインベントリデジタル化実践:企業カーボンインベントリ効率アップガイド」講座は「30人以下デジタル転換育成講座補助方案」の対象です!資格を満たす方は1人あたり最大1万元、1企業あたり最大10万元の補助が受けられます。
-
企業のカーボンインベントリにはどちらを選ぶ?ISO 14064とGHG Protocolの解説と活用方法
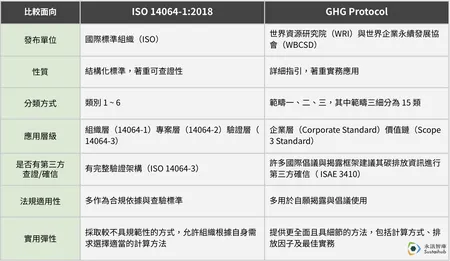
温室効果ガスインベントリを始めようとすると、ISO 14064とGHG Protocolという2つの主要な国際基準があることに気付きます。台湾の法規が求める基準はどちらで、社内の炭素管理やサステナビリティレポートの開示にはどちらが適しているのでしょうか。本記事では、算定やレポート作成の担当者に向け、両者の違い、併用方法、IFRS S2の最新動向を整理します。法規への対応に加え、国際的な情報発信と排出削減の行動戦略を強化するためのヒントを提供します。