
CSRDは2025年の実施延期指令と2026年のOmnibus Iによって改正され、適用基準と報告スケジュールが変更されました。本記事では、企業が適用範囲を判断し、会計年度と報告書の公表年を区別したうえで、サステナビリティデータと限定的保証を準備する方法を整理します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
本記事は2026年10月6日に更新しました。CSRDの簡素化後の適用基準、2回の法改正スケジュール、限定的保証の規定を更新しています。
CSRDとは?企業が注目する理由
CSRDは「企業サステナビリティ報告指令」(Corporate Sustainability Reporting Directive)の略称で、従来の非財務報告指令(Non-Financial Reporting Directive、以下NFRD)に代わる、EUが2021年に提案した新たな法規です。より厳格な規定を通じて、企業に包括的なESG(環境・社会・ガバナンス)データの開示を求め、透明性と信頼性を高めます。
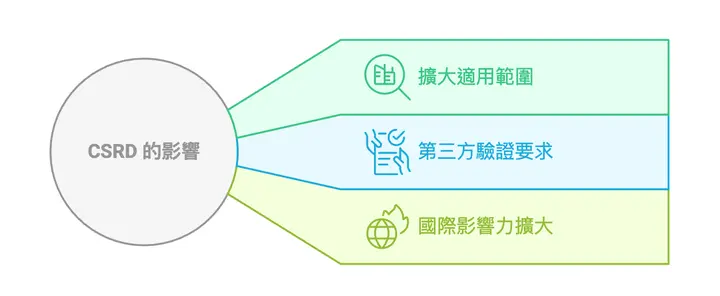
- 簡素化後の適用範囲:EU企業の基準は、年間平均従業員数が1,000人超、かつ年間純売上高が4.5億ユーロ超に変更されました。グループは連結ベースで判断します。サプライチェーンのデータ要求とCSRDの直接適用は、区別すべき事項です。
- 第三者検証の要件:限定的保証を維持する方針です。Directive (EU) 2026/470では、合理的保証の基準策定を進める当初の要件が削除され、限定的保証基準の採択期限は2027年7月1日に変更されました。これはEUの基準策定期限であり、企業が初めて保証を受ける日ではありません。
- 国際的な影響の拡大:EU域内企業だけでなく、それらと取引する海外のサプライヤーにも影響します。
企業がこれらの変化に迅速に適応できなければ、ブランドの信頼低下や市場アクセスの喪失というリスクに直面する可能性があります。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
CSRDの2回の改正:実施延期と適用範囲の縮小
第1回の改正:実施延期。Directive (EU) 2025/794は2025年4月に発効し、第2波の適用を2027会計年度、報告書の公表を2028年に延期しました。当時、第3波も2028会計年度に延期されました。これは延期指令による当時の措置であり、実際の適用対象は、その後の簡素化指令に基づき改めて判断する必要があります。
第2回の改正:Omnibus I。Directive (EU) 2026/470は2026年2月26日に公布され、3月18日に発効しました。加盟国は2027年3月19日までにCSRD関連の改正を国内法に置き換える必要があります。EU企業の適用基準は、年間平均従業員数が1,000人超、かつ年間純売上高が4.5億ユーロ超に変更されました。非EU企業は、直近の連続する2会計年度のそれぞれでEU域内の純売上高が4.5億ユーロを超え、かつ前会計年度の純売上高が2億ユーロを超えるEU子会社を有することが条件です。そのような子会社がない場合は、2億ユーロ超のEU支店に関する条件に基づき判断します。
2026/470では、従来の上場中小企業を対象とする第3波の適用条項が削除されました。企業は最終的な基準と所在加盟国の国内法化の規定に従って義務を確認し、旧来の4段階の対象リストから、すべての上場中小企業に報告義務があると判断しないようにしてください。
下図は旧制度の4段階を示す過去の図として残しています。報告に関する判断は、上記2回の改正と公式条文を基準にしてください。
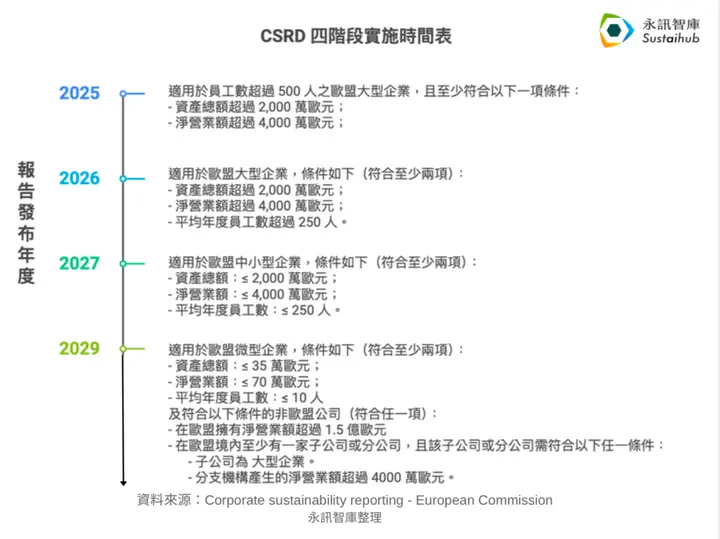
公式条文:Directive (EU) 2025/794、Directive (EU) 2026/470。
CSRDにはどのような規定があるか?
CSRDは欧州サステナビリティ報告基準(ESRS)を基礎とし、主に3つの領域を対象としています:
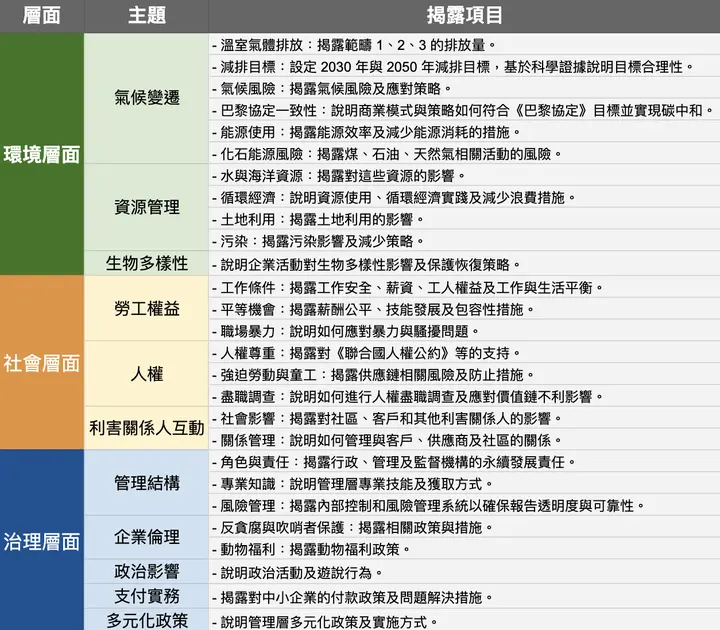
これらの要件は、企業のサステナビリティに関する透明性と責任意識の向上を目指しています。企業は環境や社会に及ぼす影響を包括的に検討し、関連情報を開示して、より持続可能な事業活動を推進する必要があります。
企業が直面する主な課題
EUのCSRDの正式な施行に伴い、サプライチェーンに属する台湾企業もEUの顧客の影響を受け、基準に適合するデータの提供を求められています。その結果、企業はデータ統合の効率の低さとサプライチェーン管理の負担増という2つの課題に対応する必要があります:
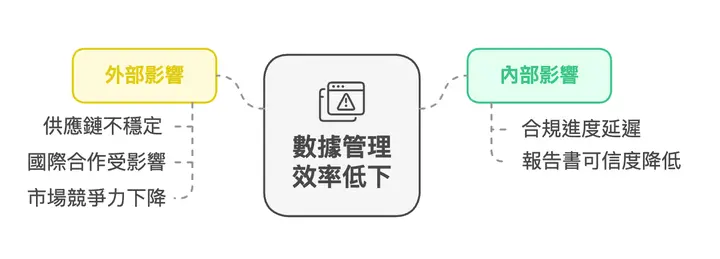
課題1:情報統合が難しく、データが分散し不完全である
現在、多くの企業ではESGデータが各部門に分散しており、統一した管理方法がありません。例えば、炭素排出データは環境部門が管理し、サプライヤーのデータは調達部門が保有しています。
このような分散管理では、CSRDの厳格な開示要件に対応する際に、次の問題が生じます:
- 集約の難しさ:企業は部門間でデータを探すために多くの時間を費やし、従来の方法で集約する必要があります。人為的ミスが起きやすく、データの信頼性と正確性に影響します。
- データの重複提出:統一したデータ管理の仕組みがないため、社内の担当部署に同じデータを繰り返し求める場合があり、作業量の増加に加えて社内の効率も低下します。
課題2:サプライヤー管理の要求水準の高まり
CSRDの対象となる大企業は、報告書の作成に向けてサプライヤーからデータを取得する場合があり、サプライチェーンに属する台湾の中小企業にもデータ統合が求められます。ただし、それによりすべてのサプライヤーがCSRDの直接の報告対象になるわけではありません。例えば:
- より高いデータ精度:サプライヤーは詳細な炭素排出データや材料の調達元などの情報を提供する必要があり、対応できなければ要件を満たさない取引先と見なされる可能性があります。
- 追加の審査要件:サプライチェーンの各段階で追加データの提出を求められる可能性があり、サプライヤーの負担が増加します。
サプライチェーンに属する企業が要件に合うデータを提供できなければ、主要顧客との協業に影響するだけでなく、一部市場からの撤退を余儀なくされる可能性もあります。
CSRDの簡素化後、企業はどう準備すべきか?
方法1:社内のデータ統合プロセスを改善する
- データ形式と管理基準を統一する:
ESGデータのテンプレートとルールを統一し、各部門のデータ形式を揃えて統合しやすくすることで、形式の違いによるデータの不整合を防ぎます。 - 内部統制の仕組みと連携し、多段階の審査プロセスを構築する
- 収集段階: 各部門でデータの正確性を一次確認し、提出データが社内基準を満たすようにします。
- 開示段階: データ開示前に内部統制監査を行い、CSRDの要件を満たすかを確認して、差し戻しのリスクを低減します。
方法2:サプライチェーンの透明性を強化する
- 国際的な規範を参考にする:
GRIやESRSなどの国際基準に沿ってデータを整理し、信頼性を高めます。 - サプライチェーン向けの研修に参加する:
大企業が取引先に提供するCSRDのデータ関連研修に積極的に参加し、要件に対する社内の理解と実行力を高めます。
方法3:デジタルツールで効率と透明性を高める
デジタルシステムは、CSRDへの対応において企業が直面するデータ管理の課題を解決し、次のメリットをもたらします:
- データの正確性の向上: データの変更履歴を記録し、提出するすべてのデータの品質をより安定させ、信頼性を確保します。
- データ統合の迅速化: 分散した情報を一元管理し、報告書の準備時間を短縮します。
- 人的負担の軽減: プロジェクト管理の自動化によって反復作業を減らし、チームがサステナビリティ戦略に集中できるようにします。
サステナビリティ管理システムの事例
Sustaihub Syberサステナビリティ管理システム の3つの特長により、企業はサステナビリティ情報の正確性を確保できます:
- 履歴記録、審査プロセス、多段階の権限管理:データの信頼性を向上
- 部門横断でデータを集約し、データの分散を解消:データ統合を迅速化
- プロジェクト管理の自動化とAIによる協働の導入:人的負担を軽減
企業は、Syberサステナビリティ管理システム を通じて規制に対応し、社内の効率も高められます。多大な人手と時間を費やさずにサステナビリティを包括的に支援する、企業に最適なサステナビリティレポート共同作成プラットフォームです。
よくある質問
すべて見るCSRDの簡素化後、適用基準とスケジュールはどう判断するか?
2025年の実施延期指令は、第2波を2027会計年度の適用、2028年の報告書公表に延期し、当時、第3波も2028会計年度に延期しました。その後、2026年のOmnibus Iが適用範囲を縮小しました。EU企業は年間平均従業員数1,000人超と年間純売上高4.5億ユーロ超の両条件を満たす必要があり、加盟国の国内法化の規定に基づき義務を確認します。旧来の4段階の対象リストをそのまま使用することはできません。
CSRDはサプライチェーンに属する台湾企業にどのような影響を及ぼすか?
CSRDの施行に伴い、サプライチェーンに属する台湾企業はEUの顧客の影響を受け、基準に適合するデータの提供を求められます。データ統合が難しくなり、サプライチェーン管理の負担も増えます。特にデータ精度や追加審査の要件は、主要顧客との協業に影響する可能性があります。
企業はCSRDのデータ統合の課題にどう対応すべきか?
企業は社内のデータ統合プロセスを改善することで、CSRDの課題に対応できます。データ形式と管理基準を統一し、多段階の審査プロセスを構築して、データの正確性と一貫性を確保します。これにより、差し戻しのリスクを低減し、CSRDの開示要件を満たします。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。