
先月、会計研究発展基金会が主催した2025 ESGサミットでは、「サステナビリティのデジタル化」が議論の焦点となりました。XBRLが繰り返し取り上げられ、各セッションで注目されるテーマの1つとなりました。多くの専門家は、XBRLの導入が報告の透明性とデータの比較可能性を高めると考えています。世界でサステナビリティ情報の品質への要求が厳しくなる中、XBRLは今後の報告の重要な動向と見なされています。 本記事ではXBRLの基本概念を説明し、サステナビリティ情報のデジタル化をどう促進し、ESGツールの活用と開示の効率向上を加速するかを考察します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
本記事は2026年10月6日に更新しました。台湾の2026年のInline XBRLの成果と、日本の公式タクソノミ案の進捗を補足しています。
XBRLとは?
XBRL(拡張可能な事業報告言語、eXtensible Business Reporting Language)は、財務・事業情報をデジタル化、標準化、交換するための言語です。
その主な機能は、データを標準化された形式に変換することで、コンピューターによる自動処理と分析を可能にします。例えば、PDF文書に記載された数値をXBRL形式でデジタル化することで、コンピューターやAIが処理・分析しやすくなります。XBRLは、企業、政府、その他の組織が財務やESGなどのデータを統一した方法で報告・交換できるようにし、報告の透明性と比較可能性を高め、異なるシステム間のデータ流通を促進します。
XBRL USはESGツールのプラットフォームも提供し、企業による温室効果ガス排出報告のXBRL形式への変換を支援しています。企業が指定形式の排出データを記入したExcelファイルをアップロードすると、XBRL形式の報告書が自動生成されます。コンピューターやAIシステムが排出情報を自動で読み取れるようになり、データの活用性が高まります。
下図の左側はアップロードした温室効果ガスインベントリのデータで、右側の赤枠ではXBRL形式とタグを確認できます。
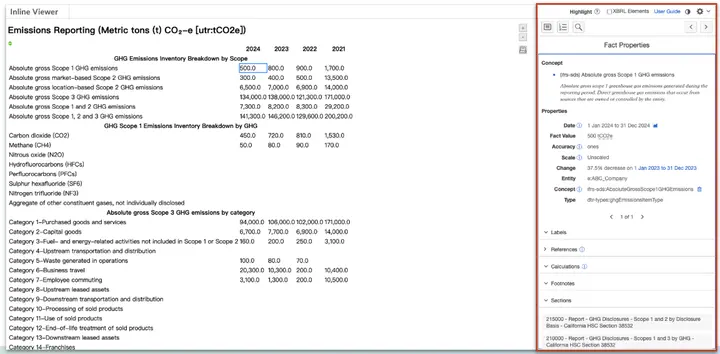
資料の説明と出典:
企業の温室効果ガス排出報告をデジタル形式で作成 は、機械可読の温室効果ガス排出報告書を作成するためのものです。テンプレートをダウンロードして排出データを入力し、ファイルをアップロードすると、報告書を変換できます。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
台湾と世界ではXBRLの導入がどこまで進んでいるか?
台湾証券取引所(Taiwan Stock Exchange、TWSE)の規定によると、所管当局は2010年に、財務報告の透明性とデータの比較可能性を高め、資本市場の健全な発展を促すため、すべての上場企業に「財務報告」の全面的なXBRL形式での提出を義務付けました。
現在、XBRLの利用は財務報告にとどまりません。環境・社会・ガバナンス(ESG)への要求が高まるにつれ、サステナビリティ情報の開示にも広く活用されるようになっています。
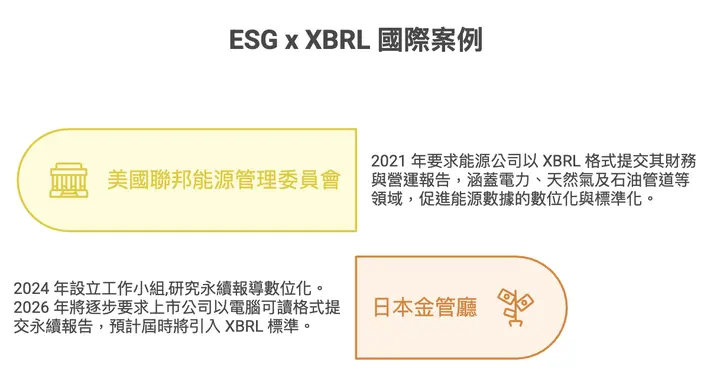
米国連邦エネルギー規制委員会(FERC)は2021年第3四半期から、エネルギー企業に財務・事業報告のXBRL形式での提出を義務付けています。電力、天然ガス、石油パイプラインなどを対象とし、エネルギーデータのデジタル化と標準化を促進しています。
日本の金融庁は2026年9月11日、2027年版EDINETタクソノミ(Taxonomy)案を公表し、ISSB Taxonomyを参照したサステナビリティ関連開示タクソノミを追加しました。案では、有価証券報告書について2027年3月31日以後に終了する事業年度からの適用を予定しています。これはタクソノミ更新の適用時期であり、2026年からすべての上場企業が一律にXBRLのサステナビリティ報告を提出すると解釈することはできません。出典:日本の金融庁:2027年版EDINET Taxonomy案。
台湾の2026年のInline XBRLの進捗
会計研究発展基金会の2026年7月13日の説明によると、IFRS 17の実施成果として、台湾は2026年5月末に全産業で100%の期限内Inline XBRL提出を達成しました。これは財務報告のデジタル化の成果であり、すべてのサステナビリティレポートがInline XBRLを採用したことを意味しません。TWSEも2026年に、企業の重複入力の負担を減らすため、年次報告書からAIでESG情報を抽出する取り組みを開始しました。出典:台湾のXBRL協働エコシステムに関する報告。
主要なESG基準はXBRLをどう活用しているか?
ESG報告の需要が増える中、サステナビリティ情報開示のデジタル化は世界的な流れとなっており、XBRLはデータの透明性と比較可能性を高める重要なツールとなっています。
世界の2大サステナビリティ基準策定機関であるISSB(国際サステナビリティ基準審議会)とGRI(グローバル・レポーティング・イニシアティブ)は、それぞれ専用のXBRL Taxonomy(データのタグ付け構造)を開発し、企業がESG情報を機械可読の標準形式へ変換することを支援しています。
ISSBはIFRS S1・S2基準の公表に合わせて対応するTaxonomyも公開し、投資家や規制当局が企業間の開示データをより効果的に比較できるようにしました。一方、GRIはGRI Taxonomyを公開し、環境・社会・ガバナンスの3分野の取り組みを構造化して示すことを支援しています。
現在、世界で企業のESG開示にXBRLの利用が一律に義務付けられているわけではありませんが、将来のデジタル開示の重要な方向性となりつつあります。ISSBやGRIなどの主要基準はXBRLの活用に積極的で、ESG情報の透明性、比較可能性、一貫性を高める中核的なツールと位置付けています。国際的なサステナビリティ報告の需要が増え続ける中、XBRLは今後の情報開示でさらに重要な役割を担うでしょう。
サステナビリティのデジタル化は不可逆の流れ。企業の最初の一歩は?
世界でサステナビリティへの要求が高まり、デジタル化は不可逆の流れとなっています。企業がこの流れの中で有利な立場を築くには、まずESGツールの導入に着手することが重要です。報告の正確性と透明性を高めるだけでなく、データ処理の効率を向上させ、人為的ミスのリスクも低減できます。
多くの企業はすでにデジタルシステムを導入し、権限設定、履歴記録、審査プロセスによって作成効率を高めるとともに、情報の透明性とコンプライアンスを強化し、サステナビリティ情報の内部統制の基盤を整えています。
Sustaihubの Syberサステナビリティ管理システム の3つの特長により、企業はサステナビリティ情報の正確性を確保できます:
- 履歴記録と審査プロセス:データの信頼性を向上
- 多段階の権限管理:サステナビリティ情報とデータの安全性を強化
- AIアシスタント:サステナビリティレポートを迅速に作成・出力
企業は、Syberサステナビリティ管理システム を通じて、サステナビリティのデジタル管理における効率と情報の正確性を両立できます。企業に最適なサステナビリティレポート共同作成プラットフォームです。
よくある質問
すべて見る台湾ではXBRLの導入がどこまで進んでいるか?
TWSEの規定により、2010年からすべての上場企業は財務報告を全面的にXBRL形式で提出する必要があります。財務報告の透明性とデータの比較可能性を高め、資本市場の健全な発展を促すことが目的です。会計研究発展基金会の2026年7月の説明によると、2026年5月末には全産業で100%の期限内Inline XBRL財務報告提出を達成しました。TWSEも年次報告書のESG情報をAIで抽出する取り組みを開始しています。
米国連邦エネルギー規制委員会はいつからXBRL形式での報告を求めているか?
米国連邦エネルギー規制委員会(FERC)は2021年第3四半期から、エネルギー企業に財務・事業報告のXBRL形式での提出を義務付けています。電力、天然ガス、石油パイプラインなどを対象とし、エネルギーデータのデジタル化と標準化を促進しています。
日本はサステナビリティ報告のデジタル化をどう進める予定か?
日本の金融庁は2026年9月、2027年版EDINET Taxonomy案を公表し、サステナビリティ関連開示タクソノミを追加しました。案では、有価証券報告書について2027年3月31日以後に終了する事業年度からの適用を予定しています。適用対象と提出要件は正式公表版で確認する必要があります。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。