บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยเพิ่มความร่วมมือบูรณาการ ISO/GHG Protocol และการปรับแนวทางนำ IFRS มาใช้ในไต้หวัน
สถานการณ์ใดควรเลือกมาตรฐานใด?
ต้องการทวนสอบโดยบุคคลที่สามและปฏิบัติตามกฎหมาย: ใช้ชุด ISO 14064
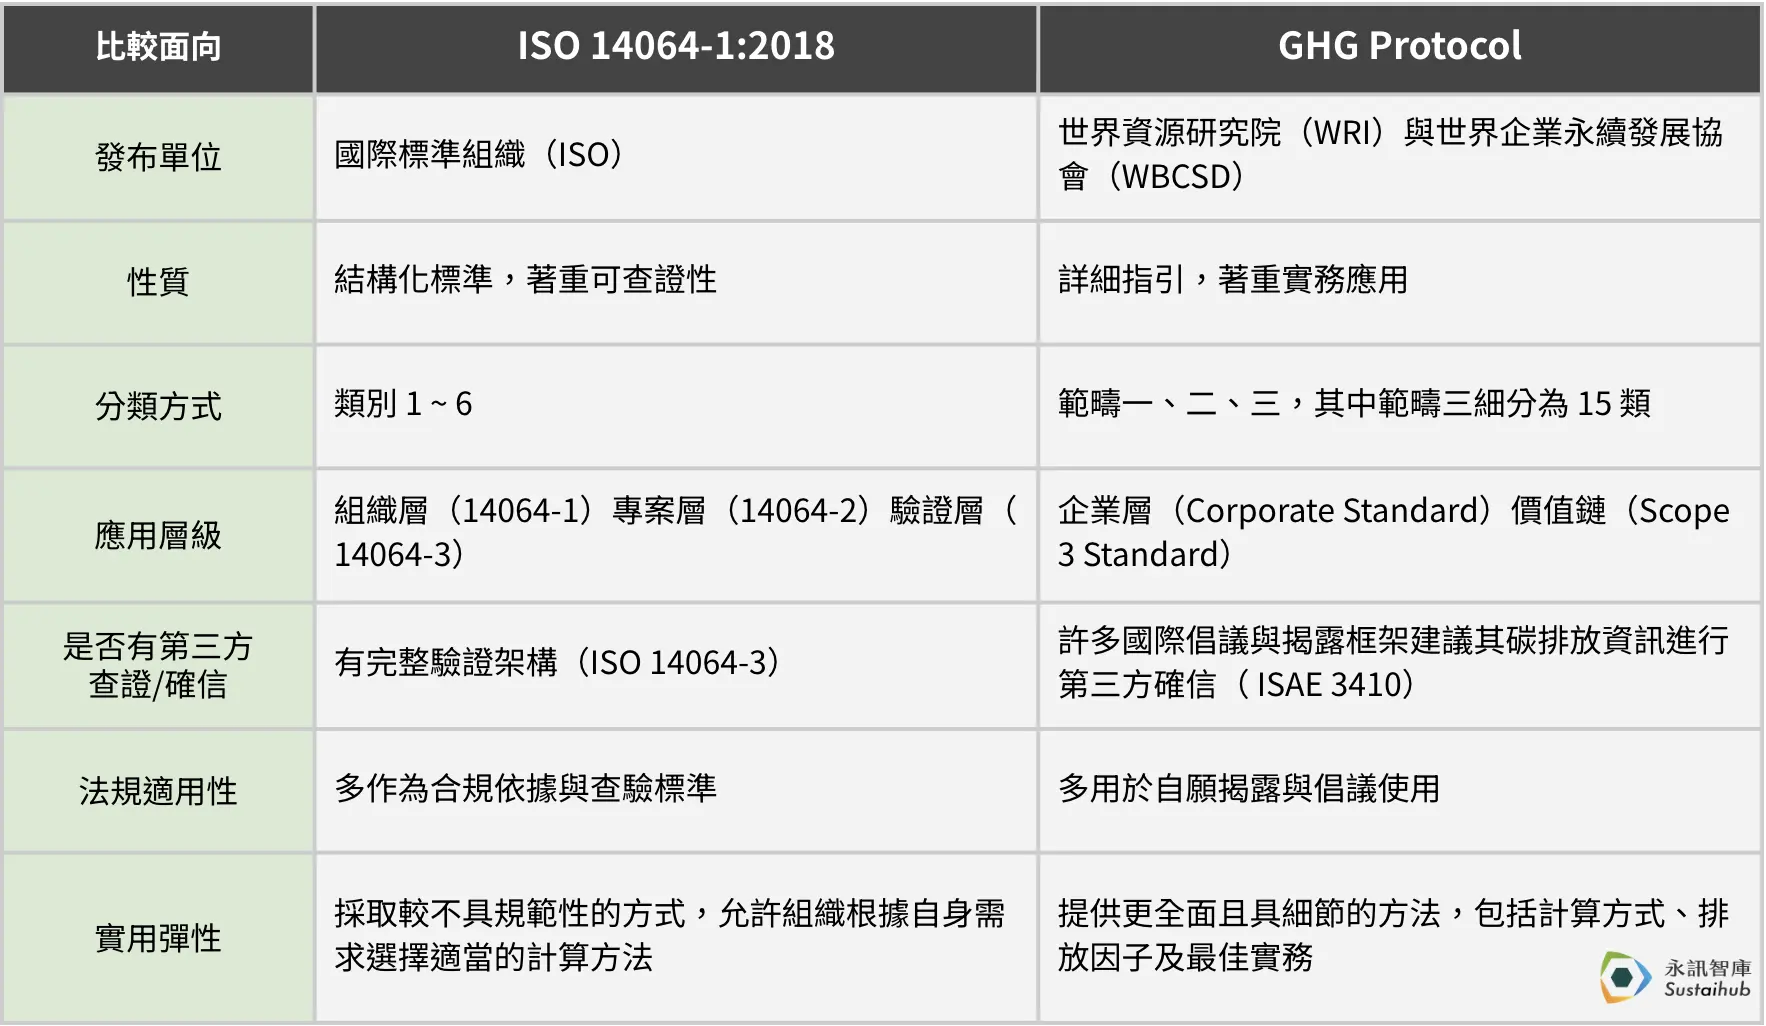
หากบริษัทอยู่ในอุตสาหกรรมปล่อยสูงและต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบภาคบังคับตามกฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ ISO 14064-1 เป็นตัวเลือกที่เหมาะที่สุด โดยใช้ ISO 14064-3 ร่วมสำหรับการทวนสอบโดยบุคคลที่สาม เพื่อให้เป็นไปตามกฎหมายไต้หวันและข้อกำหนดการทวนสอบสากล
หากอยู่ภายใต้มาตรฐานบัญชีก๊าซเรือนกระจกสำหรับการเปิดเผยตาม Financial Supervisory Commission (FSC) สามารถใช้ GHG Protocol หรือ ISO 14064-1 และใช้ ISAE 3410 หรือ ISO 14064-3 สำหรับการให้ความเชื่อมั่น
เน้นบริหารคาร์บอนภายในและเปิดเผยตามโครงการสากล: พิจารณา GHG Protocol ก่อน
หากกำลังรายงาน CDP ตั้งเป้าลดคาร์บอนตามหลักวิทยาศาสตร์ SBTi หรือตอบข้อเรียกร้องลดคาร์บอนของห่วงโซ่อุปทาน GHG Protocol มีการแบ่ง Scope ชัดเจนและแบ่ง Scope 3 อย่างละเอียดเป็น 15 หมวด ช่วยให้เห็นภาพรอยเท้าคาร์บอนครบถ้วนยิ่งขึ้น
ต้องการทั้งการทวนสอบและการบริหาร: ใช้ร่วมกันมั่นใจที่สุด
หลายบริษัทเลือกใช้ GHG Protocol เป็นแนวทางวิธีจัดทำบัญชี และใช้ชุด ISO 14064 เป็นฐานโครงสร้างการรายงานและทวนสอบ
GHG Protocol ให้การแบ่งประเภทและวิธีคำนวณ Scope 1, 2 และ 3 อย่างละเอียด รวมถึงวิธีเก็บข้อมูล ประมาณ และวัดปริมาณแต่ละแหล่งปล่อย เหมาะกับการกำหนดขอบเขต จัดทำรายการปล่อย และติดตามรอยเท้าคาร์บอน ส่วน ISO 14064-1 ให้กรอบมาตรฐานที่ระบุหลักการและข้อกำหนดการวัดปริมาณกับรายงานก๊าซเรือนกระจกระดับองค์กรอย่างชัดเจน รวมถึงการออกแบบ จัดการ และนำเสนอผลบัญชีโดยรวม จากนั้นใช้ ISO 14064-3 ทวนสอบโดยบุคคลที่สามเพื่อให้ผลสอดคล้องกันและได้รับความเชื่อถือสากล วิธีนี้ช่วยให้บริษัทเข้าใจแหล่งปล่อยและจัดทำรายงานทางการที่ตรวจสอบได้และมีฐานการปฏิบัติตามกฎหมาย ตอบโจทย์ทั้งการใช้งานและการปฏิบัติตามข้อกำหนด
กฎหมายไต้หวันกำหนดอย่างไร?
กระทรวงสิ่งแวดล้อม (Ministry of Environment เดิมคือ Environmental Protection Administration):
- ตามมาตรา 21 ของกฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ แหล่งปล่อยที่กำหนดต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบทุกปี
- แนวทางปฏิบัติทางการระบุชัดว่า การจัดทำบัญชีอาจอ้างอิง ISO 14064-1 และ GHG Protocol ส่วนการทวนสอบแนะนำ ISO 14064-3
Financial Supervisory Commission (FSC):
- แผนที่นำทางการพัฒนาที่ยั่งยืนกำหนดให้บริษัทจดทะเบียนใน TWSE/TPEx ทุกแห่งจัดทำบัญชีให้เสร็จภายในปี 2027 เมื่อ 23 กันยายน 2026 FSC และกระทรวงสิ่งแวดล้อมประกาศปรับเส้นทางการนำมาตรฐานมาใช้: บริษัทระยะที่ 2 และ 3 ไม่ต้องรับการให้ความเชื่อมั่นข้อมูล Scope 1 และ 2 ของบริษัทแม่เฉพาะกิจการอีก จำนวนบริษัทจดทะเบียนที่ต้องใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ภาคบังคับอยู่ที่ประมาณ 560 แห่ง ส่วน Scope 3 ของระยะที่ 3 เปลี่ยนเป็นสมัครใจ นี่ไม่ได้ยกเว้นการจัดทำบัญชีทั้งหมดหรือหน้าที่ให้ความเชื่อมั่นระดับกลุ่ม บริษัทภายใต้กระทรวงสิ่งแวดล้อมยังต้องทำตามข้อกำหนดบัญชีและทวนสอบ ส่วนธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้าให้ปฏิบัติตามกฎเฉพาะ แหล่งข้อมูล:ประกาศ FSC วันที่ 23 กันยายน 2026; ดูรายละเอียดในการปรับ IFRS ระยะที่ 3.
- คาดว่าจะใช้ GHG Protocol ตาม IFRS S2 โดยมีข้อยกเว้น: หากหน่วยงานในเขตอำนาจหรือตลาดหลักทรัพย์ที่จดทะเบียนกำหนดวิธีวัดอื่น กิจการอาจใช้วิธีนั้นแทน GHG Protocol โดยหลัก IFRS S2 กำหนดให้เปิดเผย Scope 1, 2 และ 3 แต่บริษัทไต้หวันยังต้องพิจารณาหน้าที่จริงตามระยะการนำมาใช้และมาตรการเปลี่ยนผ่านของหน่วยงานกำกับ
IFRS S2 กำหนดข้อมูล GHG อย่างไร?
มาตรฐานการเปิดเผยข้อมูลความยั่งยืนสากล IFRS S2 ระบุชัดให้บริษัทจัดทำบัญชีตาม GHG Protocol และเปิดเผยข้อมูลการปล่อยคาร์บอน Scope 1, 2 และ 3 อย่างครบถ้วน
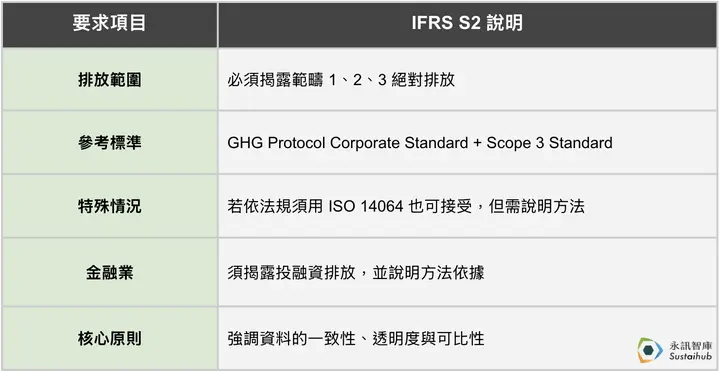
ตามแผนปรับเดือนกันยายน 2026 การเปิดเผย Scope 3 ของบริษัทไต้หวันระยะที่ 3 เปลี่ยนเป็นสมัครใจ การใช้แผนนโยบายจริงยังต้องยึดกฎหมายที่หน่วยงานกำกับประกาศอย่างเป็นทางการ ข้อควรจำ: GHG Protocol เป็นมาตรฐานบัญชี GHG เพียงชุดเดียวที่ IFRS S2 ระบุชัด แต่หากกฎหมายไต้หวันกำหนดให้ทวนสอบ ก็ใช้ ISO 14064 ร่วมได้
สองมาตรฐานหลักจะบูรณาการร่วมกัน
ISO และ GHG Protocol ประกาศความร่วมมือเมื่อ 9 กันยายน 2025 โดยจะรวมชุด ISO 1406X เช่น ISO 14064-1 กับมาตรฐานองค์กร Scope 2 และ Scope 3 ของ GHG Protocol เพื่อพัฒนามาตรฐานสากลภายใต้แบรนด์ร่วมและสองตราสัญลักษณ์ พร้อมร่วมพัฒนามาตรฐานรอยเท้าคาร์บอนผลิตภัณฑ์ ปัจจุบันทั้งสองยังใช้แยกกัน บริษัทควรจัดทำบัญชีตามข้อกำหนดปัจจุบันก่อนและติดตามกำหนดเผยแพร่ฉบับรวมต่อไป
แหล่งข้อมูล:ประกาศความร่วมมือ ISO และ GHG Protocol.
จากการเลือกมาตรฐานสู่การลงมือ สร้างระบบบัญชีคาร์บอนที่เชื่อถือได้
ภายใต้แนวโน้มโลกสู่การปล่อยสุทธิเป็นศูนย์และความโปร่งใส บริษัทไม่ได้จัดทำบัญชีเพียงเพื่อทำตามกฎหมาย แต่ต้องสร้างระบบข้อมูลคาร์บอนที่สนับสนุนเป้าหมายลดคาร์บอน การตัดสินใจลงทุน และความเชื่อมั่นต่อแบรนด์ ไม่ว่าจะเลือกความเข้มงวดของ ISO 14064 หรือความยืดหยุ่นและรายละเอียดของ GHG Protocol หัวใจคือ: “รู้เป้าหมายให้ชัด เลือกเครื่องมือให้ถูก จึงเดินได้เร็วและไกลกว่า”
แนะนำให้ใช้กลยุทธ์ผสม สร้างกรอบบัญชีคาร์บอนที่ตอบทั้งกฎหมาย โครงการริเริ่ม และความคาดหวังนักลงทุน เพื่อปูทางสู่ IFRS S2 และการเปลี่ยนผ่านสู่การปล่อยสุทธิเป็นศูนย์