
คาร์บอนเครดิตไต้หวันคืออะไร? การซื้อขาย ราคา และการหักค่าธรรมเนียม 10%
คาร์บอนเครดิตโดยทั่วไปหมายถึงเครดิตลดการปล่อยที่ได้รับการรับรอง ตั้งแต่ที่มาของเครดิต ช่องทางซื้อขายของทางการ ราคาเสนอขายในอดีต ไปจนถึงเพดานการหัก 10% และอัตราการแปลงตามระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน ช่วยให้ประเมินทีละขั้นว่าเครดิตที่ซื้อใช้ทำอะไรได้บ้าง
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- คาร์บอนเครดิต สิทธิการปล่อย ค่าธรรมเนียมคาร์บอน และภาษีคาร์บอน: 4 คำนี้หมายถึงอะไร
- เครดิตมาจากไหน: การรับรองโครงการและเงื่อนไขด้านคุณภาพ
- ซื้อได้ที่ไหน: ช่องทางทางการและขั้นตอนการซื้อขาย
- อ่านราคาอย่างไร: 2,500–4,000 TWD คือราคาเสนอขายในอดีต
- ประมาณการหักค่าธรรมเนียมคาร์บอน: ปริมาณที่คิดค่าธรรมเนียม 12,000 ตัน หักได้เท่าไร?
- การใช้งานอื่นนอกจากค่าธรรมเนียมคาร์บอน: การชดเชยการปล่อยส่วนเพิ่มตาม EIA และความเป็นกลางทางคาร์บอน
คาร์บอนเครดิต (碳權) ในไต้หวันโดยทั่วไปหมายถึง "เครดิตลดการปล่อย" (減量額度) คือเครดิตที่ออกตามกลไกที่ได้รับการรับรอง แสดงผลการลดก๊าซเรือนกระจก และโอนหรือใช้ได้ตามข้อกำหนด คาร์บอนเครดิตไม่ใช่สิทธิ์ในการปล่อยได้ตามใจ และไม่ใช่หลักฐานที่จ่ายเงินแล้วจะใช้หักค่าธรรมเนียมคาร์บอนได้ทันที เนื้อหาต่อไปนี้ไล่ตามที่มา การซื้อขาย ราคา และการใช้เครดิตหนึ่งหน่วยทีละช่วง และประมาณว่าเครดิตในประเทศหักปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมได้สูงสุดเท่าใด เพื่อช่วยให้คุณประเมินได้ว่าใบเสนอราคาที่ได้รับตรงกับความต้องการจริงหรือไม่
คาร์บอนเครดิต สิทธิการปล่อย ค่าธรรมเนียมคาร์บอน และภาษีคาร์บอน: 4 คำนี้หมายถึงอะไร
มาตรา 3 ของกฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ (氣候變遷因應法) นิยาม "เครดิตลดการปล่อย" และ "สิทธิการปล่อย" (排放額度) แยกกัน โดยเครดิตลดการปล่อยครอบคลุมโครงการลดการปล่อยโดยสมัครใจ โครงการชดเชย และโครงการลดล่วงหน้า เครดิตลดการปล่อยแสดงผลการลดที่ได้รับการรับรอง ส่วนสิทธิการปล่อย (emission allowance) คือปริมาณที่อนุญาตให้ปล่อยภายใต้ระบบกำหนดเพดานการปล่อย ทั้งสองมีที่มาต่างกัน คาร์บอนเครดิตที่พูดกันทั่วไปในไต้หวันส่วนใหญ่หมายถึงอย่างแรก และเนื้อหานี้ก็ครอบคลุมเฉพาะเครดิตลดการปล่อย
ค่าธรรมเนียมคาร์บอนและภาษีคาร์บอนเป็นกลไกการเรียกเก็บ ค่าธรรมเนียมคาร์บอนคือค่าธรรมเนียมที่เก็บตามกฎหมายจากแหล่งปล่อยที่เข้าเงื่อนไข นิยามอยู่ในมาตรา 2 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน (碳費收費辦法) ส่วนภาษีคาร์บอนคือการกำหนดราคาการปล่อยคาร์บอนผ่านระบบภาษี แนวคิดการกำหนดราคาคาร์บอน เช่น ภาษีคาร์บอนและการซื้อขายสิทธิการปล่อย ดูได้จากคำอธิบายการกำหนดราคาคาร์บอนของธนาคารโลก กล่าวอีกนัยหนึ่ง การชำระค่าธรรมเนียมคาร์บอนไม่ได้ทำให้ได้คาร์บอนเครดิต และราคาต่อตันของคาร์บอนเครดิตก็ไม่ใช่อัตราค่าธรรมเนียมคาร์บอน หากเอกสารที่ได้รับเขียนไว้เพียงคำว่า "คาร์บอนเครดิต" ให้ขอให้ผู้เสนอระบุระบบที่ออกเครดิต ชื่อโครงการ ประเภทเครดิต ปีที่เกิด และรหัส การหารือเรื่องราคาและการใช้งานจึงจะมีพื้นฐานเดียวกัน
เครดิตมาจากไหน: การรับรองโครงการและเงื่อนไขด้านคุณภาพ
เครดิตลดการปล่อยในประเทศต้องได้มาตามระบบโครงการที่ใช้บังคับ โดยมาจากโครงการลดการปล่อยโดยสมัครใจ โครงการชดเชย หรือโครงการลดล่วงหน้า และผ่านขั้นตอนการยื่นขอ การวัดปริมาณ และการพิจารณา การประหยัดพลังงานอาจเป็นมาตรการลดการปล่อยได้ แต่การใช้ไฟฟ้าลดลงหรือการจัดทำบัญชีก๊าซเรือนกระจกของบริษัทเสร็จ ไม่ได้กลายเป็นเครดิตที่ซื้อขายได้โดยอัตโนมัติ หากต้องการพัฒนาโครงการลดการปล่อย วิธีการและขั้นตอนดูได้จากแพลตฟอร์มข้อมูลโครงการลดการปล่อยโดยสมัครใจและโครงการชดเชยของกระทรวงสิ่งแวดล้อม (環境部) ส่วนข้อมูลการบริหารเครดิตอยู่ในระบบบริหารเครดิตลดการปล่อยของกระทรวงสิ่งแวดล้อม
จากมุมของผู้ซื้อ "โครงการดูเหมือนมีประโยชน์ต่อสิ่งแวดล้อม" กับ "เครดิตเข้าเงื่อนไขการใช้งาน" เป็นการตรวจสอบสองเรื่องที่ต่างกัน ตามแนวปฏิบัติการประกาศความเป็นกลางทางคาร์บอนขององค์กร (企業宣告碳中和指引) ของกระทรวงสิ่งแวดล้อม เครดิตและโครงการที่ใช้เพื่อความเป็นกลางทางคาร์บอนต้องคำนึงถึงเงื่อนไขด้านความแท้จริง ความเป็นหนึ่งเดียว การไม่นับซ้ำ ความเป็นส่วนเพิ่ม (additionality) และความถาวร โดย "ความเป็นส่วนเพิ่ม" ถามว่าการลดนี้เกินกว่าสิ่งที่ต้องทำตามกฎหมายอยู่แล้ว หรือสิ่งที่จะเกิดขึ้นอยู่แล้วหรือไม่
ซื้อได้ที่ไหน: ช่องทางทางการและขั้นตอนการซื้อขาย
ศูนย์ซื้อขายคาร์บอนเครดิตไต้หวัน (臺灣碳權交易所) เปิดดำเนินการเมื่อวันที่ 7 สิงหาคม 2023 (ข้อมูลศูนย์ซื้อขายคาร์บอนเครดิตจากตลาดหลักทรัพย์ไต้หวัน) และประกาศของกระทรวงสิ่งแวดล้อมเดือนตุลาคม 2024 ยืนยันว่าการซื้อขายเครดิตลดการปล่อยในประเทศแบบเปิดได้เริ่มแล้ว ช่องทางแบ่งเป็น 2 ทาง เว็บไซต์ศูนย์ซื้อขายคาร์บอนเครดิตมีช่องทางซื้อขายคาร์บอนเครดิตในประเทศและระหว่างประเทศแยกกัน ส่วนระบบบริหารเครดิตลดการปล่อยของกระทรวงสิ่งแวดล้อมดูแลการถือครอง การยื่นขอซื้อขาย และการใช้เครดิตในประเทศ หากต้องการดูรายโครงการ เริ่มได้จากหน้าเผยแพร่ข้อมูลเครดิตในประเทศและตลาดเครดิต
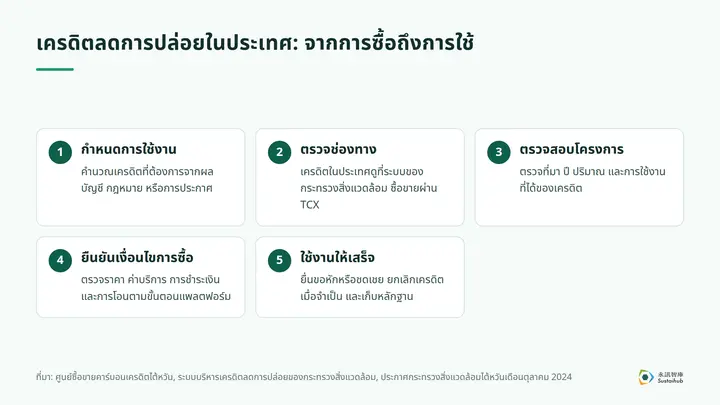
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ลำดับในแผนภาพเป็นวิธีเตรียมตัวก่อนจัดซื้อ เอกสารและขั้นตอนที่แน่นอนให้ยึดตามคำแนะนำของแพลตฟอร์มในแต่ละช่วง บันทึกที่เกิดขึ้นในแต่ละขั้น ได้แก่ การคำนวณปริมาณที่ต้องการ เงื่อนไขการยื่น คำอธิบายโครงการและบันทึกการออกเครดิต ใบเสนอราคาและเอกสารการซื้อขาย และหลักฐานการโอน การยกเลิก และการยื่น จะเป็นหลักฐานเมื่อยื่นขอหักหรืออธิบายต่อภายนอกในภายหลัง
อ่านราคาอย่างไร: 2,500–4,000 TWD คือราคาเสนอขายในอดีต
คาร์บอนเครดิตของไต้หวันไม่มีราคาเดียวที่ใช้ได้กับทุกโครงการ กระทรวงสิ่งแวดล้อมประกาศเมื่อวันที่ 21 ตุลาคม 2024 ว่าโครงการ 6 โครงการแรกนำเครดิตขึ้นเสนอขายรวม 6,080 ตันคาร์บอนไดออกไซด์เทียบเท่า ราคาอยู่ระหว่าง 2,500–4,000 ดอลลาร์ไต้หวันใหม่ (TWD) ต่อตัน (ปริมาณและราคาที่เสนอขายในขณะนั้น) ตัวเลขชุดนี้เป็นข้อมูลการเสนอขายในขณะนั้น ไม่ใช่ปริมาณการซื้อขายทั้งหมด ไม่ใช่ราคาเฉลี่ยที่ซื้อขายจริง และไม่ใช่ราคาปัจจุบันในปี 2026 ตัวอย่างเช่น บนแพลตฟอร์มเครดิตในประเทศของศูนย์ซื้อขายคาร์บอนเครดิตไต้หวันในเดือนตุลาคม 2026 โครงการที่เสนอขายแบบราคาคงที่อยู่มีราคาต่อหน่วย 3,000–4,000 TWD ต่อตัน และการซื้อขายแบบราคาคงที่สะสมมีเพียง 5 รายการ รวม 69 ตัน ตลาดยังมีขนาดเล็ก ก่อนเสนอหรือรับราคาจึงควรยึดข้อมูลล่าสุดของแพลตฟอร์ม
เวลาเปรียบเทียบใบเสนอราคา ราคาต่อตันเป็นเพียงคอลัมน์หนึ่ง แม้สองใบเสนอราคาจะมีราคาต่อตันเท่ากัน แต่หากประเภทเครดิตหรือปีที่ใช้ได้ต่างกัน การใช้งานที่ทำได้ก็อาจต่างกัน เวลาประเมินงบประมาณ ควรแยกคอลัมน์ราคาเครดิต ค่าบริการที่เกี่ยวข้อง สัดส่วนที่หักได้ และอัตราค่าธรรมเนียมคาร์บอนที่องค์กรต้องใช้ "ราคาต่อตัน" กับ "ค่าธรรมเนียมคาร์บอนต่อตัน" เปรียบเทียบกันโดยตรงไม่ได้ ภูมิหลังของตลาดระหว่างประเทศดูได้จาก5 แนวโน้มตลาดคาร์บอนโลก: รายงาน ICAP ETS และวิเคราะห์ระบบตลาดคาร์บอนของประเทศต่าง ๆ
ประมาณการหักค่าธรรมเนียมคาร์บอน: ปริมาณที่คิดค่าธรรมเนียม 12,000 ตัน หักได้เท่าไร?
เครดิตในประเทศใช้ยื่นขอหัก "ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม" ไม่ใช่การนำยอดเงินที่ซื้อไปหักค่าธรรมเนียมคาร์บอนโดยตรง มาตรา 9–11 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอนกำหนดเพดานการหักด้วยเครดิตในประเทศไว้ที่ 10% ของปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม และกำหนดอัตราการแปลงต่างกันตามที่มาของเครดิต
| ที่มาของเครดิต | อัตราปริมาณการปล่อยที่หักได้ต่อเครดิต 1 หน่วย | เงื่อนไขเพิ่มเติม |
|---|---|---|
| เครดิตจากโครงการลดการปล่อยโดยสมัครใจหรือโครงการชดเชย | 1.2 | ยังอยู่ภายใต้เพดานการหักด้วยเครดิตในประเทศ |
| เครดิตโครงการลดล่วงหน้า: ผู้ประกอบการที่ไม่ใช่กลุ่มความเสี่ยงการรั่วไหลของคาร์บอนสูง | 0.3 | ใช้ได้เฉพาะ 3 ปีแรกหลังเริ่มจัดเก็บค่าธรรมเนียมคาร์บอน |
| เครดิตโครงการลดล่วงหน้า: ผู้ประกอบการที่ได้รับการรับรองว่ามีความเสี่ยงการรั่วไหลของคาร์บอนสูง | 0.1 | ใช้ได้เฉพาะ 3 ปีแรกหลังเริ่มจัดเก็บค่าธรรมเนียมคาร์บอน |
สมมติว่าองค์กรหนึ่งมีปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมก่อนหักเครดิต 12,000 ตัน เครดิตในประเทศหักได้สูงสุด 1,200 ตัน หากใช้เครดิตที่เข้าเกณฑ์ซึ่งมีอัตรา 1.2 ทั้งหมด จะต้องใช้เครดิต 1,000 หน่วย นี่เป็นตัวอย่างสูตรที่คำนวณจากบทบัญญัติ ไม่ใช่ผลจริงขององค์กรใด และยังไม่ได้รวมต้นทุนการซื้อ ตัวอย่างนี้แสดงให้เห็นว่า "ต้องใช้เครดิตกี่หน่วย" กับ "หักปริมาณการปล่อยได้เท่าใด" เป็นตัวเลขสองตัวที่ต่างกัน ปริมาณที่ต้องจัดซื้อจึงต้องคำนวณกลับจากอัตราการแปลง
กำหนดเวลาและเครดิตจากต่างประเทศมีข้อจำกัดเพิ่มเติม ตามมาตรา 11 ของระเบียบเดียวกัน การยื่นขอหักต้องแนบหลักฐานการยกเลิกเครดิตพร้อมการยื่นค่าธรรมเนียมคาร์บอนภายในสิ้นเดือนพฤษภาคมของทุกปี และมาตรา 10 กำหนดว่าผู้ประกอบการที่ไม่ใช่กลุ่มความเสี่ยงการรั่วไหลของคาร์บอนสูงใช้เครดิตต่างประเทศที่หน่วยงานกำกับดูแลรับรองได้ไม่เกิน 5% ของปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม เครดิตที่ซื้อได้บนแพลตฟอร์มระหว่างประเทศไม่ได้มีคุณสมบัติหักค่าธรรมเนียมในไต้หวันโดยอัตโนมัติ ต้องยืนยันเป็นรายกรณีว่าได้รับการรับรองหรือไม่ อัตราค่าธรรมเนียมคาร์บอนและผู้ต้องชำระดูได้ที่ค่าธรรมเนียมคาร์บอนคืออะไร? อัตรา ผู้ต้องชำระ และวิธีคำนวณ
การใช้งานอื่นนอกจากค่าธรรมเนียมคาร์บอน: การชดเชยการปล่อยส่วนเพิ่มตาม EIA และความเป็นกลางทางคาร์บอน
การซื้อครั้งเดียวไม่สามารถตอบทุกการใช้งานพร้อมกันได้ การชดเชยการปล่อยส่วนเพิ่มตามการประเมินผลกระทบสิ่งแวดล้อม (EIA) ต้องกลับไปดูพันธะตาม EIA ของแต่ละโครงการและข้อกำหนดการชดเชยที่เกี่ยวข้อง เพื่อยืนยันว่าเครดิตของโครงการตรงกับประเภท ปริมาณ และกำหนดเวลาที่กรณีนั้นกำหนดหรือไม่ ดูได้จากคำอธิบายการซื้อขายเครดิตในประเทศของกระทรวงสิ่งแวดล้อม ส่วนการประกาศความเป็นกลางทางคาร์บอนต้องดูขอบเขตบัญชี ผลการลดการปล่อย และแนวปฏิบัติการประกาศ ได้แก่ การปล่อยคงเหลือวัดปริมาณแล้วหรือไม่ เครดิตยกเลิกได้และไม่ถูกนำไปประกาศซ้ำหรือไม่ โดยตรวจสอบกับแนวปฏิบัติการประกาศความเป็นกลางทางคาร์บอนขององค์กร
ตามแนวปฏิบัติของกระทรวงสิ่งแวดล้อม องค์กรต้องจัดทำบัญชี ดำเนินการลดการปล่อย และอธิบายการปล่อยคงเหลือก่อน หากใช้การชดเชย ยังต้องยกเลิกเครดิตที่เข้าเงื่อนไขและเปิดเผยต่อสาธารณะ ใบเสร็จการซื้อเพียงอย่างเดียวใช้แทนงานเหล่านี้ไม่ได้ ดังนั้นเมื่อเอกสารมีเพียงหลักฐานการซื้อ ควรขอรหัสโครงการและรหัสเครดิต บันทึกการออกและการยกเลิก และให้ผู้เสนออธิบายว่าการใช้งานใดถูกใช้ไปแล้ว ภายในองค์กรเองควรเก็บบัญชีรายการการปล่อย ผลการลดการปล่อย และบันทึกการใช้เครดิตแยกกัน แล้วตรวจสอบไขว้ด้วยช่วงเวลาและนิติบุคคลเดียวกัน การชดเชยจากภายนอกจะได้ไม่ถูกบันทึกผิดเป็นการลดการปล่อยของบริษัทเอง
จุดเริ่มต้นของการใช้เครดิตคือตัวเลขการปล่อยเสมอ DCarbon ของ Sustaihub (永訊智庫) รองรับการจัดทำบัญชีก๊าซเรือนกระจกขององค์กรตาม ISO 14064-1 ช่วยจัดระเบียบข้อมูลและคำนวณ ส่วนการทวนสอบอย่างเป็นทางการดำเนินการโดยหน่วยงานบุคคลที่สาม อ่านเพิ่มเติม: การจัดหมวดการปล่อยอ่านได้ที่บทความขอบเขตที่ 1, 2, 3 คืออะไร และบทบาทของเครดิตในเป้าหมายลดคาร์บอนระยะยาว ดูได้ที่บทความ Net Zero คืออะไร? เส้นทางสู่ Net Zero ปี 2050 ของไต้หวัน
คำถามที่พบบ่อย
ดูทั้งหมดคาร์บอนเครดิตคืออะไร? ซื้อแล้วได้สิทธิ์ปล่อยคาร์บอนหรือไม่?
คาร์บอนเครดิตที่พูดกันทั่วไปในไต้หวันส่วนใหญ่หมายถึงเครดิตลดการปล่อย คือผลการลดที่ได้รับการรับรองตามกลไก ซึ่งต่างจากสิทธิการปล่อยภายใต้ระบบกำหนดเพดานการปล่อย การซื้อเครดิตลดการปล่อยไม่ได้หมายความว่าปล่อยได้โดยไม่มีข้อจำกัด และไม่ได้หมายความว่าหักค่าใช้จ่ายของระบบใดก็ได้
คาร์บอนเครดิต ค่าธรรมเนียมคาร์บอน และภาษีคาร์บอนต่างกันอย่างไร?
คาร์บอนเครดิตในที่นี้หมายถึงเครดิตลดการปล่อยที่ใช้ได้ตามข้อกำหนด ค่าธรรมเนียมคาร์บอนคือค่าธรรมเนียมที่เก็บจากแหล่งปล่อยที่เข้าเงื่อนไข และภาษีคาร์บอนคือเครื่องมือทางภาษีของการกำหนดราคาคาร์บอน อย่างแรกเป็นเครดิต สองอย่างหลังเป็นกลไกการเรียกเก็บ การใช้งานและต้นทุนจึงต้องเปรียบเทียบแยกกัน
ซื้อคาร์บอนเครดิตในไต้หวันอย่างไร?
เริ่มจากการใช้งาน แล้วเข้าสู่แพลตฟอร์มซื้อขายในประเทศหรือระหว่างประเทศผ่านเว็บไซต์ศูนย์ซื้อขายคาร์บอนเครดิตไต้หวัน เครดิตในประเทศต้องดำเนินการตามขั้นตอนของระบบบริหารเครดิตลดการปล่อยของกระทรวงสิ่งแวดล้อมและแพลตฟอร์มซื้อขาย ตรวจสอบคุณสมบัติ โครงการ ปริมาณ และราคา ก่อนซื้อขายและใช้งานต่อ
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่