
ภาพรวมกฎระเบียบความยั่งยืนไต้หวัน: บัญชี GHG ค่าธรรมเนียมคาร์บอน IFRS
กฎระเบียบด้านความยั่งยืนของไต้หวันแบ่งเป็น 2 สาย คือการเปิดเผยข้อมูลภายใต้คณะกรรมการกำกับดูแลภาคการเงิน และการจัดการคาร์บอนของกระทรวงสิ่งแวดล้อม หน้านี้สรุปหน่วยงานกำกับดูแล ผู้อยู่ในข่าย และกำหนดเวลาของ 8 ระบบตามเส้นเวลา อธิบายผลกระทบจริงต่อองค์กร และแนบข้อมูลสถานะการให้ความเชื่อมั่นของรายงานความยั่งยืน
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- 4 กำหนดเวลาในหนึ่งปี: ตารางสรุป 8 ระบบ
- การขึ้นทะเบียนบัญชีและค่าสัมประสิทธิ์การปล่อย: 30 เมษายนและ 31 ตุลาคม
- ค่าธรรมเนียมคาร์บอนและเครดิตลดการปล่อย: ครบกำหนดพร้อมกันสิ้นเดือนพฤษภาคม
- รายงานความยั่งยืนและข้อมูล ESG: การยื่น 2 ครั้งในเดือนมิถุนายนและสิงหาคม
- การให้ความเชื่อมั่นต่อรายงานความยั่งยืน: ปี 2025 ระบุว่ามีการให้ความเชื่อมั่นไม่ถึงครึ่ง
- การเปิดเผยข้อมูลความยั่งยืน IFRS: หลังการปรับ ราว 560 แห่งต้องปรับใช้ภาคบังคับ
- การประเมิน ESG: ช่วงประเมินครั้งที่ 1 คือตลอดปี 2026
- นำกำหนดเวลาไปวางในแผนงานประจำปี
กฎระเบียบด้านความยั่งยืนที่องค์กรในไต้หวันต้องติดตามแบ่งเป็น 2 สาย สายแรกคือการเปิดเผยข้อมูลที่อยู่ภายใต้คณะกรรมการกำกับดูแลภาคการเงิน (金管會) ตลาดหลักทรัพย์ไต้หวัน (臺灣證券交易所) และศูนย์ซื้อขายหลักทรัพย์ OTC ไต้หวัน (櫃買中心) ได้แก่ รายงานความยั่งยืน มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS และการประเมิน ESG สายที่สองคือการจัดการคาร์บอนที่อยู่ภายใต้กระทรวงสิ่งแวดล้อม (環境部) ได้แก่ การจัดทำบัญชีและขึ้นทะเบียนก๊าซเรือนกระจก ค่าธรรมเนียมคาร์บอน และเครดิตลดการปล่อย ทั้งสองสายมีกำหนดเวลาตายตัว 4 ครั้งในหนึ่งปี ได้แก่ แหล่งปล่อยที่อยู่ในข่ายกำกับต้องขึ้นทะเบียนปริมาณการปล่อยของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปี ผู้ต้องชำระค่าธรรมเนียมคาร์บอนต้องยื่นและชำระค่าธรรมเนียมของปีก่อนหน้าภายในสิ้นเดือนพฤษภาคมของทุกปี และบริษัทจดทะเบียนต้องยื่นข้อมูล ESG ภายในสิ้นเดือนมิถุนายน และยื่นรายงานความยั่งยืนภายในวันที่ 31 สิงหาคมของทุกปี
เนื้อหาต่อไปนี้สรุปหน่วยงานกำกับดูแล ผู้อยู่ในข่าย และกำหนดเวลาของ 8 ระบบตามลำดับเวลา พร้อมอธิบายว่าแต่ละระบบส่งผลต่องานใดขององค์กรจริง เพื่อให้ประเมินได้ง่ายว่าบริษัทของคุณอยู่ในสายใดบ้างพร้อมกัน
4 กำหนดเวลาในหนึ่งปี: ตารางสรุป 8 ระบบ
ใน 8 ระบบนี้ สายการเปิดเผยข้อมูลดำเนินการโดยตลาดหลักทรัพย์ไต้หวันและศูนย์ซื้อขายหลักทรัพย์ OTC ภายใต้การกำกับของคณะกรรมการกำกับดูแลภาคการเงิน ส่วนสายการจัดการคาร์บอนอยู่ในความรับผิดชอบของกระทรวงสิ่งแวดล้อม (ดำเนินงานโดยกรมการเปลี่ยนแปลงสภาพภูมิอากาศ (氣候變遷署)) และค่าสัมประสิทธิ์การปล่อยของไฟฟ้าประกาศโดยกรมพลังงาน กระทรวงเศรษฐการ (經濟部能源署)
| ระบบ | หน่วยงานกำกับดูแล | ผู้อยู่ในข่าย | กำหนดเวลา |
|---|---|---|---|
| การจัดทำบัญชี ขึ้นทะเบียน และทวนสอบก๊าซเรือนกระจก | กระทรวงสิ่งแวดล้อม | ผู้ประกอบการที่มีแหล่งปล่อยตามประกาศของกระทรวงสิ่งแวดล้อม | ขึ้นทะเบียนภายในวันที่ 30 เมษายนของทุกปี ผู้ที่ต้องทวนสอบอัปโหลดผลภายในวันที่ 31 ตุลาคม |
| ค่าสัมประสิทธิ์การปล่อยและค่าสัมประสิทธิ์การปล่อยของไฟฟ้า | กระทรวงสิ่งแวดล้อม, กรมพลังงาน กระทรวงเศรษฐการ | ผู้ประกอบการที่จัดทำบัญชีด้วยวิธีค่าสัมประสิทธิ์การปล่อย | ประกาศค่าสัมประสิทธิ์การปล่อยของไฟฟ้าปี 114 แล้วเมื่อวันที่ 2 มิถุนายน 2026 |
| ค่าธรรมเนียมคาร์บอน | กระทรวงสิ่งแวดล้อม | กิจการไฟฟ้า กิจการจัดหาก๊าซ และภาคการผลิต ที่ปล่อยตั้งแต่ 25,000 ตัน CO₂e ต่อปี | ยื่นและชำระค่าธรรมเนียมของปีก่อนหน้าภายในสิ้นเดือนพฤษภาคมของทุกปี |
| คาร์บอนเครดิตและเครดิตลดการปล่อยในประเทศ | กระทรวงสิ่งแวดล้อม, ศูนย์ซื้อขายคาร์บอนเครดิตไต้หวัน (臺灣碳權交易所) | ผู้ประกอบการที่มีหรือต้องการเครดิตลดการปล่อย | หากใช้หักค่าธรรมเนียมคาร์บอน ยื่นพร้อมกันภายในสิ้นเดือนพฤษภาคมของทุกปี |
| การยื่นข้อมูล ESG (ระบบเปิดเผยข้อมูลตลาด / แพลตฟอร์มดิจิทัล ESG) | ตลาดหลักทรัพย์ไต้หวัน, ศูนย์ซื้อขายหลักทรัพย์ OTC | บริษัทจดทะเบียน | ภายในสิ้นเดือนมิถุนายนของทุกปี |
| รายงานความยั่งยืนของบริษัทจดทะเบียน | ตลาดหลักทรัพย์ไต้หวัน, ศูนย์ซื้อขายหลักทรัพย์ OTC (ภายใต้การกำกับของคณะกรรมการกำกับดูแลภาคการเงิน) | บริษัทจดทะเบียนในตลาดหลักทรัพย์และตลาด OTC ทั้งหมด | ยื่นรายงานของปีก่อนหน้าภายในวันที่ 31 สิงหาคมของทุกปี |
| มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS | คณะกรรมการกำกับดูแลภาคการเงิน | หลังการปรับ บริษัทจดทะเบียนราว 560 แห่งต้องใช้ภาคบังคับ | ปี 2027 บริษัทระยะที่ 1 ยื่นบทความยั่งยืนของปี 2026 |
| การประเมิน ESG (เดิมคือการประเมินบรรษัทภิบาล) | ศูนย์บรรษัทภิบาลของตลาดหลักทรัพย์ไต้หวัน | บริษัทจดทะเบียน | ประกาศผลครั้งที่ 1 ภายในสิ้นเดือนเมษายน 2027 |
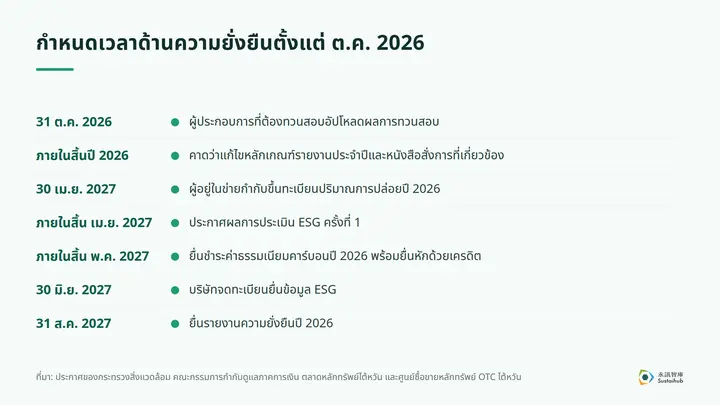
เมื่อมองตั้งแต่เดือนตุลาคม 2026 เป็นต้นไป ด่านที่ต้องผ่านในหนึ่งปีข้างหน้าเรียงตามลำดับดังนี้
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
การขึ้นทะเบียนบัญชีและค่าสัมประสิทธิ์การปล่อย: 30 เมษายนและ 31 ตุลาคม
กฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ (氣候變遷因應法) ประกาศใช้ฉบับแก้ไขเมื่อวันที่ 15 กุมภาพันธ์ 2023 มาตรา 21 กำหนดให้แหล่งปล่อยที่กระทรวงสิ่งแวดล้อมประกาศต้องจัดทำบัญชีและขึ้นทะเบียนปริมาณการปล่อย และผู้ที่ถูกกำหนดต้องทวนสอบด้วย ปัจจุบันมีประกาศรายชื่อผู้อยู่ในข่าย 2 ฉบับ ได้แก่ ประกาศแหล่งปล่อยที่ผู้ประกอบการต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก (事業應盤查登錄及查驗溫室氣體排放量之排放源) ฉบับแก้ไขวันที่ 22 กุมภาพันธ์ 2024 ครอบคลุมกระบวนการผลิตในอุตสาหกรรมที่กำหนด และผู้ที่การเผาไหม้เชื้อเพลิงฟอสซิล หรือการปล่อยทางตรงรวมกับการปล่อยทางอ้อมจากการใช้ไฟฟ้าทั้งโรงงานของภาคการผลิต ตั้งแต่ 25,000 ตัน CO₂e ขึ้นไป และประกาศแหล่งปล่อยที่ผู้ประกอบการต้องจัดทำบัญชีและขึ้นทะเบียนปริมาณการปล่อยก๊าซเรือนกระจก (事業應盤查登錄溫室氣體排放量之排放源) ลงวันที่ 4 มีนาคม 2025 ซึ่งตั้งแต่ปี 2026 จะรวมภาคบริการบางส่วน สถาบันอุดมศึกษา ศูนย์การแพทย์ ภาคขนส่ง และภาคการผลิตอื่น ๆ เข้าสู่การขึ้นทะเบียนตามเงื่อนไข เช่น ปริมาณการใช้ไฟฟ้า จำนวนสาขา หรือจำนวนยานพาหนะ
หน้าที่ตามประกาศทั้งสองฉบับต่างกัน ผู้อยู่ในข่ายรายใหม่ตามประกาศปี 2025 ต้องจัดทำบัญชีและขึ้นทะเบียนเท่านั้น โดยขึ้นทะเบียนบัญชีรายการการปล่อยและรายงานบัญชีก๊าซเรือนกระจกของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปี ส่วนผู้อยู่ในข่ายเดิมที่ต้องทวนสอบ ยังต้องอัปโหลดรายงานสรุปผลการทวนสอบและถ้อยแถลงการทวนสอบภายในวันที่ 31 ตุลาคมของทุกปี สำหรับกำหนดการที่ใกล้ที่สุด คืออัปโหลดผลการทวนสอบภายในวันที่ 31 ตุลาคม 2026 และขึ้นทะเบียนปริมาณการปล่อยปี 2026 ภายในวันที่ 30 เมษายน 2027 ฐานทางกฎหมายและแนวปฏิบัติดูได้ที่กฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ, ระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก (溫室氣體排放量盤查登錄及查驗管理辦法), แหล่งปล่อยที่ผู้ประกอบการต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก และประกาศขยายขอบเขตการจัดทำบัญชีและแนวปฏิบัติ กระบวนการจัดทำบัญชีดูได้จากบทความการจัดทำบัญชีก๊าซเรือนกระจกคืออะไร และภูมิหลังของการขยายผู้อยู่ในข่ายดูได้ที่กระทรวงสิ่งแวดล้อมขยายการจัดทำบัญชีภาคบังคับ
เวลาคำนวณปริมาณการปล่อย เชื้อเพลิงกับไฟฟ้าใช้ค่าสัมประสิทธิ์สองชุดที่ประกาศโดยต่างหน่วยงาน กระทรวงสิ่งแวดล้อมประกาศ "ค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจก" เมื่อวันที่ 5 กุมภาพันธ์ 2024 แยกค่าสัมประสิทธิ์ของแหล่งปล่อยจากการเผาไหม้ กระบวนการผลิต และการรั่วไหล รวมถึงศักยภาพในการทำให้โลกร้อน ซึ่งใช้คำนวณเมื่อจัดทำบัญชีด้วยวิธีค่าสัมประสิทธิ์การปล่อย ส่วนไฟฟ้าที่ซื้อจากผู้จำหน่ายไฟฟ้าสาธารณะ ให้ใช้ค่าสัมประสิทธิ์การปล่อยของไฟฟ้าที่กระทรวงเศรษฐการ (經濟部) ประกาศล่าสุด ณ เวลาที่จัดทำบัญชีและทวนสอบ กรมพลังงาน กระทรวงเศรษฐการ ประกาศเมื่อวันที่ 2 มิถุนายน 2026 ว่าค่าสัมประสิทธิ์การปล่อยของไฟฟ้าจากผู้จำหน่ายไฟฟ้าสาธารณะปี 114 (ปี 2025) อยู่ที่ 0.467 กิโลกรัม CO₂e ต่อหน่วย (kWh) และกำหนดค่าสำหรับการใช้ไฟฟ้าภาคอุตสาหกรรม 0.466 (สำหรับผู้ใช้ไฟประเภทแสงสว่างเชิงพาณิชย์ แรงดันต่ำ แรงดันสูง และแรงดันสูงพิเศษ) และการใช้ไฟฟ้าที่อยู่อาศัย 0.471 (สำหรับผู้ใช้ไฟประเภทแสงสว่างที่ไม่ใช่เชิงพาณิชย์และแบบเหมาจ่าย) ค่าสัมประสิทธิ์การปล่อยของไฟฟ้าปี 115 ยังไม่ได้ประกาศ
ปีในอดีตมีข้อกำหนดแยก เช่น ค่าสัมประสิทธิ์ที่เกี่ยวข้องสำหรับปริมาณการปล่อยปี 2023 ใช้ "ตารางบริหารค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจกฉบับ 6.0.4" (หนังสือตีความของกระทรวงสิ่งแวดล้อมวันที่ 6 มิถุนายน 2024) ในทางปฏิบัติ ความผิดพลาดที่พบบ่อยที่สุดคือการนำค่าสัมประสิทธิ์ที่ดาวน์โหลดวันนี้ไปใช้กับทุกปี แหล่งทางการดูได้ที่ประกาศค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจกของกระทรวงสิ่งแวดล้อมวันที่ 5 กุมภาพันธ์ 2024, หนังสือตีความปีที่ใช้ฉบับ 6.0.4, แพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของผู้ประกอบการ, ข่าวประชาสัมพันธ์กระทรวงเศรษฐการวันที่ 2 มิถุนายน 2026 และค่าสัมประสิทธิ์การปล่อยของไฟฟ้าปี 114 ของกรมพลังงาน การเทียบรายปีดูได้จากปีที่ใช้ของค่าสัมประสิทธิ์การปล่อยที่ประกาศ, วิเคราะห์ค่าสัมประสิทธิ์การปล่อยของไฟฟ้าปี 114 และการใช้ฉบับ 6.0.4 สำหรับปีในอดีต
ค่าธรรมเนียมคาร์บอนและเครดิตลดการปล่อย: ครบกำหนดพร้อมกันสิ้นเดือนพฤษภาคม
ตามระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน (碳費收費辦法) ผู้ต้องชำระคือกิจการไฟฟ้า กิจการจัดหาก๊าซ และภาคการผลิต ที่มีแหล่งปล่อยซึ่งต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบ และมีการปล่อยทางตรงรวมกับการปล่อยทางอ้อมจากการใช้ไฟฟ้าทั้งโรงงานตั้งแต่ 25,000 ตัน CO₂e ต่อปี กระทรวงสิ่งแวดล้อมออกระเบียบดังกล่าวและข้อกำหนดประกอบเมื่อวันที่ 29 สิงหาคม 2024 (แก้ไขเมื่อวันที่ 1 กันยายน 2026) ประกาศอัตราเมื่อวันที่ 21 ตุลาคม 2024 และมีผลตั้งแต่วันที่ 1 มกราคม 2025 อัตราทั่วไปคือ 300 ดอลลาร์ไต้หวันใหม่ (TWD) ต่อตัน CO₂e ผู้ที่แผนลดการปล่อยโดยสมัครใจได้รับอนุมัติและเป็นไปตามอัตราการลดที่กำหนดรายอุตสาหกรรม ใช้อัตราพิเศษ A ที่ 50 TWD และผู้ที่เป็นไปตามเกณฑ์เทคโนโลยีชั้นนำ ใช้อัตราพิเศษ B ที่ 100 TWD
ปริมาณการปล่อยปี 2025 ชำระครั้งแรกในปี 2026 หลังจากนั้นต้องยื่นและชำระค่าธรรมเนียมของปีก่อนหน้าภายในสิ้นเดือนพฤษภาคมของทุกปี ครั้งถัดไปคือภายในสิ้นเดือนพฤษภาคม 2027 (สำหรับปี 2026) ตามมาตรา 3/1 ที่เพิ่มขึ้นจากการแก้ไขเมื่อวันที่ 1 กันยายน 2026 ผู้ประกอบการที่เข้าเกณฑ์การจัดเก็บเป็นครั้งแรกและไม่เคยยื่นหรือชำระค่าธรรมเนียมคาร์บอนมาก่อน จะเริ่มยื่นและชำระตั้งแต่ปีถัดจากปีที่จัดทำบัญชี ขึ้นทะเบียน และทวนสอบเสร็จ การแก้ไขครั้งเดียวกันยังอนุญาตให้ผู้ประกอบการที่มีความเสี่ยงการรั่วไหลของคาร์บอนสูงใช้เครดิตจากโครงการลดล่วงหน้าในอัตราส่วน 0.1 ได้ในช่วง 3 ปีแรกหลังเริ่มจัดเก็บค่าธรรมเนียมคาร์บอน ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมต้องหักค่า K ก่อน โดยผู้ประกอบการทั่วไปคือ 25,000 ตัน และผู้ประกอบการที่มีความเสี่ยงการรั่วไหลของคาร์บอนสูงคือศูนย์ สำหรับผู้ต้องชำระค่าธรรมเนียมคาร์บอน ตัวแปรสองตัวที่มีผลต่อยอดเรียกเก็บมากที่สุด คือได้รับอนุมัติแผนลดการปล่อยโดยสมัครใจหรือไม่ และเป็นผู้ประกอบการที่มีความเสี่ยงการรั่วไหลของคาร์บอนสูงหรือไม่ กฎหมายและคำอธิบายการยื่นดูได้ที่ระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน และหน้าข้อมูลค่าธรรมเนียมคาร์บอนของกรมการเปลี่ยนแปลงสภาพภูมิอากาศ วิธียื่นขออัตราพิเศษดูได้จากคู่มือการยื่นแผนลดการปล่อยโดยสมัครใจ
เครดิตลดการปล่อยเป็นอีกเครื่องมือหนึ่งที่มีผลต่อค่าธรรมเนียมคาร์บอน ศูนย์ซื้อขายคาร์บอนเครดิตไต้หวันจัดตั้งตามมาตรา 36 ของกฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ โดยตลาดหลักทรัพย์ไต้หวันร่วมลงทุนกับกองทุนพัฒนาแห่งชาติ (國家發展基金) เปิดดำเนินการเมื่อวันที่ 7 สิงหาคม 2023 และได้รับมอบหมายจากกระทรวงสิ่งแวดล้อมให้ดำเนินการซื้อขายและประมูลเครดิตลดการปล่อยในประเทศ เครดิตลดการปล่อยในประเทศออกโดยกระทรวงสิ่งแวดล้อม แบ่งเป็น 3 ประเภท ได้แก่ โครงการลดการปล่อยโดยสมัครใจ โครงการชดเชย และโครงการลดล่วงหน้า และบริหารบัญชีและการโอนผ่าน "ระบบบริหารเครดิตลดการปล่อยก๊าซเรือนกระจก" ของกระทรวงสิ่งแวดล้อม การซื้อขายในประเทศเริ่มในเดือนตุลาคม 2024 ใช้รูปแบบการซื้อขายราคาคงที่ การซื้อขายแบบตกลงกัน และการประมูล ผู้ซื้อขายคือผู้ประกอบการที่ต้องการชดเชยการปล่อยส่วนเพิ่มหรือหักค่าธรรมเนียมคาร์บอน และไม่เปิดให้บุคคลธรรมดา
ค่าธรรมเนียมคาร์บอนสามารถใช้เครดิตในประเทศหักปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมได้ไม่เกิน 10% ส่วนเครดิตต่างประเทศที่ได้รับการรับรอง ใช้ได้เฉพาะผู้ประกอบการที่ไม่ใช่กลุ่มความเสี่ยงการรั่วไหลของคาร์บอนสูง ไม่เกิน 5% และทั้งสองแบบต้องแนบหลักฐานการยกเลิกเพื่อยื่นพร้อมกันภายในสิ้นเดือนพฤษภาคมของทุกปี กล่าวคือ การได้มาและการยกเลิกเครดิตต้องเสร็จก่อนการยื่นค่าธรรมเนียมคาร์บอน ข้อมูลที่เกี่ยวข้องดูได้ที่ศูนย์ซื้อขายคาร์บอนเครดิตไต้หวัน, เอกสารแนะนำการซื้อขายคาร์บอนเครดิตของศูนย์ฯ (ตุลาคม–พฤศจิกายน 2025), ระบบบริหารเครดิตลดการปล่อยก๊าซเรือนกระจก และมาตรา 9–11 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน การเปรียบเทียบระบบของประเทศต่าง ๆ ดูได้จากตลาดคาร์บอนของประเทศต่าง ๆ และแผนทดลอง ETS ของไต้หวัน
รายงานความยั่งยืนและข้อมูล ESG: การยื่น 2 ครั้งในเดือนมิถุนายนและสิงหาคม
ระเบียบปฏิบัติการจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน (上市公司編製與申報永續報告書作業辦法) ของตลาดหลักทรัพย์ไต้หวัน และระเบียบปฏิบัติการจัดทำและยื่นรายงานความยั่งยืนของบริษัทในตลาด OTC (上櫃公司編製與申報永續報告書作業辦法) ของศูนย์ซื้อขายหลักทรัพย์ OTC กำหนดให้บริษัทจดทะเบียนทั้งหมดจัดทำรายงานความยั่งยืนฉบับภาษาจีนตามมาตรฐาน GRI และยื่นรายงานของปีก่อนหน้าภายในวันที่ 31 สิงหาคมของทุกปี ครั้งถัดไปคือวันที่ 31 สิงหาคม 2027 (สำหรับปี 2026) ตั้งแต่ปี 2025 บริษัทที่มีทุนชำระแล้วต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวันใหม่ก็ต้องจัดทำด้วย (ปี 2025 ยื่นรายงานของปี 2024) ข้อที่ส่งผลต่อภายในองค์กรมากที่สุดคือ ขั้นตอนการจัดทำรายงานและการให้ความเชื่อมั่นต้องรวมอยู่ในระบบการควบคุมภายใน รายงานจึงไม่ใช่เพียงการเขียนเนื้อหา แต่กระบวนการจัดทำและการให้ความเชื่อมั่นเองก็อยู่ภายใต้การควบคุมภายในด้วย ระเบียบปฏิบัติของตลาดหลักทรัพย์ไต้หวันแก้ไขล่าสุดเมื่อวันที่ 18 พฤษภาคม 2026 บริษัทที่ใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS และเปิดเผยข้อมูลที่เกี่ยวข้องในรายงานประจำปีแล้ว ได้รับยกเว้นข้อกำหนดการเปิดเผยซ้ำบางส่วน แต่ยังต้องจัดทำและยื่นรายงาน ฐานทางการดูได้ที่ระเบียบปฏิบัติการจัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียน, ข่าวประชาสัมพันธ์การแก้ไขข้อกำหนดรายงานความยั่งยืนของตลาดหลักทรัพย์ไต้หวัน และคู่มือการเตรียมและจัดทำรายงานความยั่งยืนของศูนย์ซื้อขายหลักทรัพย์ OTC รายละเอียดการแก้ไขดูได้จากสาระสำคัญของการแก้ไขระเบียบปฏิบัติรายงานความยั่งยืน และข้อบกพร่องที่พบบ่อยดูได้ที่ผลการตรวจทานรายงานความยั่งยืนปี 2024
ก่อนรายงานยังมีอีกด่านหนึ่ง การยื่นข้อมูลความยั่งยืนของบริษัทจดทะเบียนทั้งหมดเข้าผ่านระบบยื่นข้อมูลของระบบเปิดเผยข้อมูลตลาด (公開資訊觀測站, SII) ตั้งแต่วันที่ 6 พฤษภาคม 2024 SII เชื่อมต่อกับแพลตฟอร์มดิจิทัล ESG ฉบับใหม่ของตลาดหลักทรัพย์ไต้หวัน เพื่อใช้ยื่น "การเปิดเผยข้อมูล ESG ขององค์กร" และรายงานความยั่งยืน ตามระเบียบปฏิบัติการยื่นข้อมูลของบริษัทจดทะเบียน ตั้งแต่ปี 2022 ต้องยื่นข้อมูล ESG ภายในสิ้นเดือนมิถุนายนของทุกปี ครั้งถัดไปคือวันที่ 30 มิถุนายน 2027 การยื่นปี 2026 เพิ่มตัวชี้วัด เช่น วิธีคำนวณก๊าซเรือนกระจกขอบเขตที่ 2 (แบบอิงตลาด / แบบอิงพื้นที่) และส่วนข้อมูลบรรษัทภิบาล รายการที่ต้องเปิดเผยหรือส่งเสริมให้เปิดเผยแตกต่างกันตามอุตสาหกรรมและทุนจดทะเบียน ข้อมูล ESG ที่ยื่นในเดือนมิถุนายนกับรายงานที่ยื่นในเดือนสิงหาคมส่วนใหญ่ใช้ข้อมูลชุดเดียวกัน หากเกณฑ์ไม่ตรงกัน เมื่อยืนยันการยื่นแล้วจะทำได้เพียงยื่นคำขอแก้ไขบนแพลตฟอร์ม และต้องรอตลาดหลักทรัพย์ไต้หวันหรือศูนย์ซื้อขายหลักทรัพย์ OTC ยืนยันก่อนจึงเปิดให้แก้ไข ข้อกำหนดการยื่นดูได้ที่คู่มือการยื่นเปิดเผยข้อมูล ESG ขององค์กรปี 2026 การใช้งานแพลตฟอร์มและขั้นตอนการแก้ไขดูได้จากคู่มือการยื่นข้อมูล ESG ฉบับสมบูรณ์ และ4 ขั้นตอนแก้ไขข้อมูลบนแพลตฟอร์มดิจิทัล ESG
การให้ความเชื่อมั่นต่อรายงานความยั่งยืน: ปี 2025 ระบุว่ามีการให้ความเชื่อมั่นไม่ถึงครึ่ง
ระเบียบปฏิบัติกำหนดให้อุตสาหกรรมเฉพาะต้องได้รับการให้ความเชื่อมั่นจากผู้สอบบัญชีสำหรับตัวชี้วัดรายอุตสาหกรรม ตามถาม-ตอบระเบียบปฏิบัติของตลาดหลักทรัพย์ไต้หวัน ผู้อยู่ในข่ายคืออุตสาหกรรมอาหาร อุตสาหกรรมเคมี การเงินและประกันภัย และบริษัทที่มีรายได้จากธุรกิจร้านอาหารตั้งแต่ 50% ของรายได้จากการดำเนินงาน Sustaihub (永訊智庫) รวบรวมข้อมูลการยื่นรายงานความยั่งยืนปี 2025 ของบริษัทจดทะเบียน 2,023 แห่ง พบว่าระบุว่ามีการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม 918 แห่ง (45.4%) ให้ความเชื่อมั่นโดยสำนักงานบัญชี 515 แห่ง (25.5%) และใช้ "การให้ความเชื่อมั่นอย่างสมเหตุสมผล" (reasonable assurance) เพียง 2 แห่ง ที่เหลือเป็นการให้ความเชื่อมั่นแบบจำกัดหรือไม่ได้ระบุระดับ ในอุตสาหกรรมที่มีรายงานตั้งแต่ 30 ฉบับขึ้นไป อุตสาหกรรมที่กฎหมายระบุไว้มีสัดส่วนการให้ความเชื่อมั่นโดยผู้สอบบัญชีสูงกว่าอย่างชัดเจน ได้แก่ อุตสาหกรรมเคมี 100% อุตสาหกรรมอาหาร 97.1% การเงินและประกันภัย 95.9% และการท่องเที่ยวและการโรงแรม 59.6% (กรณีรายได้จากอาหารและเครื่องดื่มมีสัดส่วนสูง) สูงกว่าอุตสาหกรรมอื่นอย่างชัดเจน
สัดส่วนโดยรวมต่ำกว่าเมื่อไม่กี่ปีก่อน เพราะฐานการคำนวณขยายตัว ไม่ใช่เพราะบริษัทเดิมเลิกขอการให้ความเชื่อมั่น ปี 2023 บริษัท 1,120 แห่งมี 59.9% ที่ระบุว่ามีการทวนสอบหรือการให้ความเชื่อมั่น ปี 2024 จำนวนบริษัทที่จัดทำรายงานเพิ่มเป็น 1,940 แห่ง สัดส่วนลดลงเหลือ 43.5% และปี 2025 กลับขึ้นมาที่ 45.4% ข้อควรระวังในการตีความคือ "ระบุว่ามี" การให้ความเชื่อมั่นหมายถึงช่องข้อมูลในการยื่นมีค่าอยู่ ไม่ได้หมายความว่าขอบเขตการให้ความเชื่อมั่นครอบคลุมทั้งรายงาน ขอบเขตจริงต้องดูจากถ้อยแถลงการให้ความเชื่อมั่นของแต่ละรายงาน (ขอบเขตข้อมูล: ฐานข้อมูลรายงานความยั่งยืนของ Sustaihub ช่องข้อมูลมาจากข้อมูลการยื่นในระบบเปิดเผยข้อมูลตลาดและแพลตฟอร์มดิจิทัล ESG ดึงข้อมูลเมื่อวันที่ 6 ตุลาคม 2026 รายงานปี 2025 ยังมีบางบริษัทที่ยังไม่ยื่นหรืออยู่ระหว่างแก้ไข ตัวเลขอาจเปลี่ยนแปลงเล็กน้อย)
การเปิดเผยข้อมูลความยั่งยืน IFRS: หลังการปรับ ราว 560 แห่งต้องปรับใช้ภาคบังคับ
คณะกรรมการกำกับดูแลภาคการเงินเผยแพร่แผนการปรับใช้เมื่อวันที่ 17 สิงหาคม 2023 บริษัทจดทะเบียนต้องเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืนเป็นบทเฉพาะในรายงานประจำปีเป็นระยะตามทุนชำระแล้ว บริษัทที่มีทุนตั้งแต่ 10,000 ล้าน TWD เริ่มตั้งแต่รอบบัญชีปี 2026 บริษัทที่มีทุนตั้งแต่ 5,000 ล้าน TWD แต่ต่ำกว่า 10,000 ล้าน TWD เริ่มตั้งแต่รอบบัญชีปี 2027 และบริษัทที่เหลือเดิมกำหนดให้เริ่มตั้งแต่รอบบัญชีปี 2028 บริษัทระยะที่ 1 เริ่มใช้ครั้งแรกในรอบบัญชีปี 2026 และยื่นในปี 2027
เมื่อวันที่ 23 กันยายน 2026 คณะกรรมการกำกับดูแลภาคการเงินและกระทรวงสิ่งแวดล้อมประกาศเปลี่ยนขอบเขตการใช้ภาคบังคับจาก 1,970 แห่ง เป็นราว 560 แห่ง ได้แก่ บริษัทที่มีทุนชำระแล้วตั้งแต่ 2,000 ล้าน TWD ราว 535 แห่ง และบริษัทที่อยู่ในข่ายต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบของกระทรวงสิ่งแวดล้อมราว 25 แห่ง บริษัทที่มีทุนชำระแล้วต่ำกว่า 2,000 ล้าน TWD และไม่อยู่ในข่ายกำกับของกระทรวงสิ่งแวดล้อมไม่ต้องใช้ภาคบังคับ แต่ยังต้องเปิดเผยข้อมูลพื้นฐาน เช่น ธรรมาภิบาลด้านสภาพภูมิอากาศ การบริหารความเสี่ยง และก๊าซเรือนกระจกขอบเขตที่ 1 และ 2 อุตสาหกรรมการเงิน ประกันภัย และหลักทรัพย์และสัญญาซื้อขายล่วงหน้าไม่อยู่ในการปรับครั้งนี้
ตามแผนของคณะกรรมการกำกับดูแลภาคการเงิน บริษัทระยะที่ 3 ใน 2 ปีแรกของการปรับใช้ต้องเปิดเผยเฉพาะข้อมูลด้านสภาพภูมิอากาศ และได้รับยกเว้นขอบเขตที่ 3 ชั่วคราว (ยังเปิดเผยโดยสมัครใจได้) ในช่วงเปลี่ยนผ่าน 2 ปีแรก หากยื่นบทความยั่งยืนพร้อมรายงานทางการเงินภายในสิ้นเดือนมีนาคมไม่ทัน มีแนวทางผ่อนผันให้ยื่นพร้อมรายงานประจำปีได้ช้าสุดตามกำหนดของรายงานประจำปี (14 วันก่อนการประชุมผู้ถือหุ้น) คณะกรรมการกำกับดูแลภาคการเงินคาดว่าจะแก้ไขหลักเกณฑ์การจัดทำรายงานประจำปีและหนังสือสั่งการที่เกี่ยวข้องก่อนสิ้นปี 2026 และคาดว่าจะทบทวนขอบเขตการใช้และมาตรการยกเว้นอีกครั้งในปี 2030 ข้อกำหนดจริงให้ยึดตามฉบับที่ประกาศอย่างเป็นทางการ
สำหรับบริษัทที่ยังอยู่ในขอบเขตภาคบังคับ บทความยั่งยืนต้องไปพร้อมรายงานประจำปี กำหนดเวลาเตรียมข้อมูลความยั่งยืนจึงต้องเทียบเท่ารายงานทางการเงิน แม้ขอบเขตที่ 3 จะได้รับยกเว้นชั่วคราว แต่การเปิดเผยในตลาดเกินครึ่งแล้ว Sustaihub รวบรวมข้อมูลเปิดด้านการเปิดเผยข้อมูล ESG ปี 2025 ของตลาดหลักทรัพย์ไต้หวันและศูนย์ซื้อขายหลักทรัพย์ OTC พบว่า 1,962 แห่งมี 65.6% (1,288 แห่ง) ที่เปิดเผยการปล่อยขอบเขตที่ 3 แล้ว (ดึงข้อมูลเมื่อวันที่ 6 ตุลาคม 2026) ฐานทางการดูได้ที่ข่าวประชาสัมพันธ์คณะกรรมการกำกับดูแลภาคการเงินวันที่ 23 กันยายน 2026 และหน้าข้อมูลการปรับใช้มาตรฐาน IFRS ด้านความยั่งยืนของศูนย์ซื้อขายหลักทรัพย์ OTC: แผนการปรับใช้ของไต้หวัน คำอธิบายมาตรการเปลี่ยนผ่านทั้ง 4 ข้อดูได้ที่การปรับ IFRS ระยะที่ 3 และแนวปฏิบัติการยื่นดูได้จากบทความยั่งยืนและการยื่นพร้อมรายงานประจำปี
การประเมิน ESG: ช่วงประเมินครั้งที่ 1 คือตลอดปี 2026
การประเมินบรรษัทภิบาลที่ศูนย์บรรษัทภิบาลของตลาดหลักทรัพย์ไต้หวันดำเนินการ ได้ขยายประเด็นด้านสิ่งแวดล้อมและสังคมตามแผนปฏิบัติการพัฒนาอย่างยั่งยืนของบริษัทจดทะเบียน (2023) ของคณะกรรมการกำกับดูแลภาคการเงิน และเปลี่ยนชื่อเป็น "การประเมิน ESG" ตั้งแต่ปีประเมิน 115 (ปี 2026) ช่วงประเมินครั้งที่ 1 คือตลอดปี 2026 มีตัวชี้วัดทั้งหมด 75 ข้อ ได้แก่ ด้านสิ่งแวดล้อม 16 ข้อ (น้ำหนัก 21%) ด้านสังคม 23 ข้อ (31%) และด้านธรรมาภิบาล 36 ข้อ (48%) ตัวชี้วัดใหม่ครอบคลุมเศรษฐกิจหมุนเวียน การใช้พลังงาน ความหลากหลายทางชีวภาพ แหล่งดูดซับคาร์บอนตามธรรมชาติ การตรวจสอบสิทธิมนุษยชนอย่างรอบด้าน และการมีส่วนร่วมกับนักลงทุน เป็นต้น
คาดว่าจะประกาศผลภายในสิ้นเดือนเมษายน 2027 ก่อนหน้านั้นจะยังไม่มีอันดับการประเมิน ESG ครั้งที่ 1 ผลล่าสุดที่เห็นได้ในปัจจุบันคือการประเมินบรรษัทภิบาลครั้งที่ 12 (ปีประเมิน 114) ก่อนการเปลี่ยนรูปแบบ ซึ่งประกาศเมื่อวันที่ 30 เมษายน 2026 ข้อมูลทางการดูได้ที่หน้าข้อมูลการประเมิน ESG ของตลาดหลักทรัพย์ไต้หวัน, คำอธิบายการแก้ไขระบบประเมิน ESG ปี 115, ข่าวประชาสัมพันธ์ตัวชี้วัดการประเมิน ESG ครั้งที่ 1 และพิธีมอบรางวัลการประเมินครั้งที่ 12 และคำอธิบายระบบใหม่ การแยกวิเคราะห์ตัวชี้วัดดูได้จาก75 ตัวชี้วัดการประเมิน ESG ของตลาดหลักทรัพย์ไต้หวัน, คู่มือพิชิตการประเมิน ESG ปี 115 และการตีความผลการประเมินบรรษัทภิบาลครั้งที่ 12
นำกำหนดเวลาไปวางในแผนงานประจำปี
เมื่อวาง 8 ระบบไว้ในปีเดียวกัน ปริมาณงานจะกระจุกอยู่ในช่วงเดือนเมษายนถึงสิงหาคม ได้แก่ ขึ้นทะเบียนบัญชีให้เสร็จภายในวันที่ 30 เมษายน จัดการค่าธรรมเนียมคาร์บอนและเครดิตลดการปล่อยภายในสิ้นเดือนพฤษภาคม ยื่นข้อมูล ESG ภายในสิ้นเดือนมิถุนายน และส่งรายงานความยั่งยืนภายในวันที่ 31 สิงหาคม ส่วนผู้ประกอบการที่ต้องทวนสอบยังมีอีกด่านภายในวันที่ 31 ตุลาคม กำหนดเวลาทั้งหมดให้ยึดตามประกาศล่าสุดของหน่วยงานกำกับดูแล
สำหรับการจัดระเบียบข้อมูลรายงานความยั่งยืน ลองดูว่าระบบบริหารความยั่งยืน Syber รวบรวมข้อมูลไว้ที่เดียวและเทียบกับรายการเปิดเผยของ GRI และ IFRS อย่างไร ส่วนข้อมูลกิจกรรมและเอกสารสำหรับการขึ้นทะเบียนบัญชี จัดระเบียบและออกรายงานบัญชีก๊าซเรือนกระจกได้ด้วยระบบจัดทำบัญชีก๊าซเรือนกระจก DCarbon ของ Sustaihub การทวนสอบอย่างเป็นทางการยังดำเนินการโดยหน่วยงานทวนสอบ หากต้องการทำความเข้าใจกระบวนการจัดทำบัญชีตั้งแต่ต้น อ่านต่อได้ที่บทความการจัดทำบัญชีก๊าซเรือนกระจกคืออะไร และผู้ที่เตรียมสอบ iPAS ผู้วางแผนและบริหารจัดการคาร์บอนสุทธิเป็นศูนย์ ดูได้ที่อัตราการสอบผ่านในอดีตและแนวข้อสอบ iPAS ผู้วางแผนและบริหารจัดการคาร์บอนสุทธิเป็นศูนย์
คำถามที่พบบ่อย
ดูทั้งหมดบริษัทใดต้องจัดทำรายงานความยั่งยืน?
บริษัทจดทะเบียนในตลาดหลักทรัพย์และตลาด OTC ทั้งหมด ตั้งแต่ปี 2025 บริษัทที่มีทุนชำระแล้วต่ำกว่า 2,000 ล้าน TWD ก็ต้องจัดทำด้วย โดยปี 2025 ยื่นรายงานของปี 2024 และหลังจากนั้นต้องยื่นรายงานของปีก่อนหน้าภายในวันที่ 31 สิงหาคมของทุกปี
มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ใช้ในไต้หวันเมื่อใด?
ตามแผนของคณะกรรมการกำกับดูแลภาคการเงิน บริษัทที่มีทุนชำระแล้วตั้งแต่ 10,000 ล้าน TWD เริ่มตั้งแต่รอบบัญชีปี 2026 บริษัทที่มีทุนตั้งแต่ 5,000 ล้าน TWD แต่ต่ำกว่า 10,000 ล้าน TWD เริ่มตั้งแต่รอบบัญชีปี 2027 และบริษัทอื่นที่ต้องใช้ภาคบังคับเริ่มตั้งแต่รอบบัญชีปี 2028 โดยเปิดเผยเป็นบทความยั่งยืนในรายงานประจำปี หลังการปรับเมื่อวันที่ 23 กันยายน 2026 ผู้ที่ต้องใช้ภาคบังคับมีราว 560 แห่ง การแก้ไขกฎหมายที่เกี่ยวข้องให้ยึดตามฉบับที่ประกาศอย่างเป็นทางการ
บริษัทจดทะเบียนที่มีทุนต่ำกว่า 2,000 ล้าน TWD ยังต้องเปิดเผยตาม IFRS หรือไม่?
ตามทิศทางการปรับที่คณะกรรมการกำกับดูแลภาคการเงินและกระทรวงสิ่งแวดล้อมประกาศเมื่อวันที่ 23 กันยายน 2026 หากไม่อยู่ในข่ายต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบของกระทรวงสิ่งแวดล้อม จะไม่ต้องใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ภาคบังคับ แต่ยังต้องเปิดเผยข้อมูลพื้นฐาน เช่น ธรรมาภิบาลด้านสภาพภูมิอากาศ การบริหารความเสี่ยง และก๊าซเรือนกระจกขอบเขตที่ 1 และ 2 ส่วนผู้ที่อยู่ในข่ายกำกับของกระทรวงสิ่งแวดล้อมจะเข้าสู่การใช้ภาคบังคับระยะที่ 3 คณะกรรมการกำกับดูแลภาคการเงินคาดว่าจะแก้ไขกฎหมายที่เกี่ยวข้องก่อนสิ้นปี 2026 ให้ยึดตามฉบับที่ประกาศอย่างเป็นทางการ
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่