
ค่าธรรมเนียมคาร์บอนไต้หวันคืออะไร? คำนวณจากโรงงานปล่อย 100,000 ตัน
ค่าธรรมเนียมคาร์บอนไม่ได้คำนวณจากปริมาณการปล่อยรวมคูณอัตรา ลองดูตัวอย่างโรงงานสมมติที่ปล่อย 100,000 ตัน CO₂e ต่อปี ว่าค่า K ค่าสัมประสิทธิ์ปรับ อัตรา 300 TWD และอัตราพิเศษ รวมถึงเพดานการหักด้วยเครดิต 10% ส่งผลต่อยอดชำระอย่างไร พร้อมกำหนดการชำระภายในสิ้นเดือนพฤษภาคมของทุกปี
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- ก่อนคำนวณ: โรงงานนี้อยู่ในข่ายต้องชำระหรือไม่?
- ขั้นที่ 1: คำนวณ "ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม" จากปริมาณการปล่อยรายปี
- ขั้นที่ 2: คูณด้วยอัตรา ยอดเรียกเก็บใน 3 สถานการณ์
- จะได้อัตราพิเศษอย่างไร? จังหวะเวลาของแผนลดการปล่อยโดยสมัครใจ
- ขั้นที่ 3: หักปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมด้วยเครดิตลดการปล่อยในประเทศ
- ต้องชำระเมื่อใด? กำหนดการชำระ ผลปีแรก และอัตราระยะถัดไป
ค่าธรรมเนียมคาร์บอน (碳費) คือค่าธรรมเนียมตามกฎหมายที่เรียกเก็บจากปริมาณการปล่อยก๊าซเรือนกระจกของผู้ประกอบการ ซึ่งผ่านการจัดทำบัญชี ขึ้นทะเบียน และทวนสอบแล้ว อัตราทั่วไปในปัจจุบันอยู่ที่ 300 ดอลลาร์ไต้หวันใหม่ (TWD) ต่อตัน CO₂e อัตราพิเศษ A อยู่ที่ 50 TWD และ B อยู่ที่ 100 TWD แต่ยอดที่ต้องชำระไม่ได้คำนวณจาก "ปริมาณการปล่อยรวมของบริษัท × อัตรา" เพราะระหว่างทางยังมีค่า K ค่าสัมประสิทธิ์ปรับปริมาณการปล่อย และการหักด้วยเครดิตลดการปล่อย เนื้อหาต่อไปนี้ใช้โรงงานสมมติที่ปล่อย 100,000 ตัน CO₂e ต่อปี ไล่ไปตามลำดับตั้งแต่ผู้ต้องชำระ ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม อัตรา เครดิตลดการปล่อย จนถึงกำหนดการชำระ เพื่อให้เห็นชัดว่าเงื่อนไขใดเป็นตัวกำหนดยอดเรียกเก็บจริง ตัวเลขประมาณการทั้งหมดเป็นตัวอย่างเพื่ออธิบาย ไม่ใช่ยอดจริงขององค์กรใด
ก่อนคำนวณ: โรงงานนี้อยู่ในข่ายต้องชำระหรือไม่?
ค่าธรรมเนียมคาร์บอนของไต้หวันจัดเก็บตามกฎหมายว่าด้วยการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ (氣候變遷因應法) ซึ่งประกาศใช้ฉบับแก้ไขเมื่อวันที่ 15 กุมภาพันธ์ 2023 และกระทรวงสิ่งแวดล้อม (環境部) ได้ออกระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน (碳費收費辦法) ระเบียบว่าด้วยการบริหารแผนลดการปล่อยโดยสมัครใจ (自主減量計畫管理辦法) และเป้าหมายการลดก๊าซเรือนกระจกที่กำหนดสำหรับผู้ต้องชำระค่าธรรมเนียมคาร์บอน (碳費徵收對象溫室氣體減量指定目標) เมื่อวันที่ 29 สิงหาคม 2024 รายได้จะเข้ากองทุนบริหารจัดการก๊าซเรือนกระจกเพื่อใช้เฉพาะงานด้านการลดการปล่อยและการปรับตัว ดูคำอธิบายระบบได้ที่หน้าข้อมูลค่าธรรมเนียมคาร์บอนของกรมการเปลี่ยนแปลงสภาพภูมิอากาศ (氣候變遷署) ค่าธรรมเนียมคาร์บอนเป็นค่าธรรมเนียมตามกฎหมายสำหรับผู้ประกอบการที่กำหนด ต่างจาก "ภาษีคาร์บอน" ที่กำหนดราคาผ่านระบบภาษี ส่วนเครดิตลดการปล่อยเป็นสิ่งที่ยื่นขอหักได้เมื่อเป็นไปตามข้อกำหนด การซื้อเครดิตไม่ได้ทำให้ได้รับยกเว้นค่าธรรมเนียมคาร์บอนโดยอัตโนมัติ
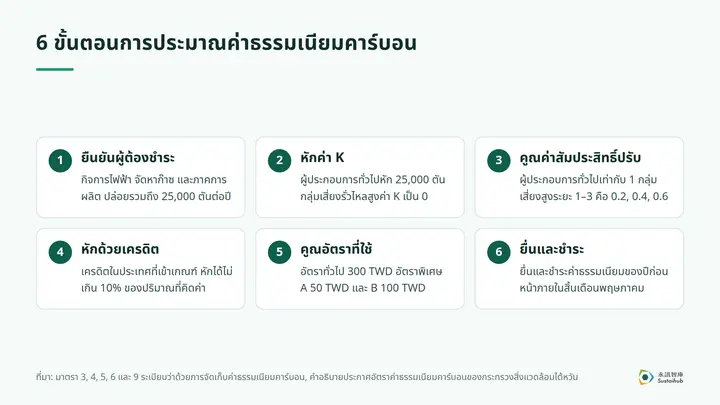
ตามมาตรา 3 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน ผู้ต้องชำระต้องเข้าเงื่อนไขทั้ง 3 ข้อพร้อมกัน ได้แก่ เป็นกิจการไฟฟ้า กิจการจัดหาก๊าซ หรือภาคการผลิต มีแหล่งปล่อยที่ประกาศให้ต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบ และมีการปล่อยทางตรงรวมกับการปล่อยทางอ้อมจากการใช้ไฟฟ้าทั้งโรงงานถึง 25,000 ตัน CO₂e ต่อปี การจัดทำบัญชีไม่ได้หมายความว่าต้องชำระค่าธรรมเนียมคาร์บอนเสมอไป โรงงานในตัวอย่างนี้สมมติว่าเป็นภาคการผลิต อยู่ในข่ายกำกับแล้ว และปล่อย 100,000 ตันต่อปี จึงเข้าเงื่อนไขครบทั้ง 3 ข้อ
ผู้ประกอบการที่เข้าข่ายเป็นครั้งแรกมีข้อกำหนดแยกต่างหาก มาตรา 3-1 ที่เพิ่มขึ้นจากการแก้ไขเมื่อวันที่ 1 กันยายน 2026 กำหนดจุดเริ่มนับหน้าที่ยื่นและชำระของผู้ที่เข้าเงื่อนไขครั้งแรกไว้เป็นการเฉพาะ ผู้ที่จะใช้สิทธิ์นี้ยังต้องเข้าเงื่อนไข เช่น ไม่เคยยื่นปริมาณการปล่อยสำหรับผู้ประกอบการหรือแหล่งปล่อยเดียวกัน และไม่เคยยื่นชำระค่าธรรมเนียมคาร์บอนมาก่อน ไม่ใช่ว่าโรงงานที่ตั้งใหม่ทุกแห่งจะตัดสินเองได้ว่าเลื่อนออกไป วิธีจัดการขอบเขตโรงงานและข้อมูลบัญชีดูได้จากบทความการจัดทำบัญชีก๊าซเรือนกระจกคืออะไร
ขั้นที่ 1: คำนวณ "ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม" จากปริมาณการปล่อยรายปี
ฐานการคำนวณค่าธรรมเนียมคาร์บอนไม่ใช่ปริมาณการปล่อยรายปี แต่เป็น "ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม" ตามมาตรา 5 และ 6 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน:
ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม = (ปริมาณการปล่อยรายปี − ค่า K) × ค่าสัมประสิทธิ์ปรับปริมาณการปล่อย
ค่า K และค่าสัมประสิทธิ์ปรับขึ้นอยู่กับว่าโรงงานได้รับการรับรองเป็น "ผู้ประกอบการที่มีความเสี่ยงการรั่วไหลของคาร์บอนสูง" (high carbon leakage risk) หรือไม่ หากไม่ได้รับการรับรอง ค่า K เท่ากับ 25,000 ตัน และค่าสัมประสิทธิ์ปรับเท่ากับ 1 หากได้รับการรับรอง ค่า K เท่ากับ 0 และค่าสัมประสิทธิ์ปรับของระยะที่ 1, 2 และ 3 เท่ากับ 0.2, 0.4 และ 0.6 ตามลำดับ เมื่อแทนค่ากับโรงงานในตัวอย่าง ผู้ประกอบการทั่วไปจะมีปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม (100,000 − 25,000) × 1 = 75,000 ตัน แต่หากได้รับการรับรองเป็นผู้ประกอบการที่มีความเสี่ยงการรั่วไหลของคาร์บอนสูงและอยู่ในระยะที่ 1 จะเท่ากับ (100,000 − 0) × 0.2 = 20,000 ตัน
การปรับตามความเสี่ยงการรั่วไหลของคาร์บอนต้องมีแผนลดการปล่อยโดยสมัครใจที่ได้รับอนุมัติและผ่านการพิจารณารับรอง องค์กรเลือกใช้เองไม่ได้ มาตรา 6 ยังกำหนดให้ยื่นขอรับรองภายในวันที่ 31 มกราคมของปีที่ชำระ และไม่ควรแปลงระยะของค่าสัมประสิทธิ์เป็นปีปฏิทินที่ยังไม่ได้ประกาศด้วยตนเอง
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ขั้นที่ 2: คูณด้วยอัตรา ยอดเรียกเก็บใน 3 สถานการณ์
ตามคำอธิบายประกาศ "อัตราค่าธรรมเนียมคาร์บอน" ของกระทรวงสิ่งแวดล้อม อัตราทั่วไปคือ 300 TWD ต่อตัน ผู้ที่แผนลดการปล่อยโดยสมัครใจได้รับอนุมัติและเป็นไปตามอัตราการลดที่กำหนดรายอุตสาหกรรม ใช้อัตราพิเศษ A ที่ 50 TWD ส่วนผู้ที่เป็นไปตามอัตราการลดที่กำหนดตามเกณฑ์เทคโนโลยีชั้นนำ (technology benchmark) ใช้อัตราพิเศษ B ที่ 100 TWD เมื่อนำโรงงานตัวอย่างมาใส่ใน 3 สถานการณ์:
| สถานการณ์สมมติ | สูตรปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม | อัตรา | ค่าธรรมเนียมคาร์บอนโดยประมาณ |
|---|---|---|---|
| ผู้ประกอบการทั่วไป อัตราทั่วไป | (100,000 − 25,000) × 1 = 75,000 ตัน | 300 TWD | 75,000 × 300 = 22,500,000 TWD |
| ผู้ประกอบการทั่วไป อัตราพิเศษ B | (100,000 − 25,000) × 1 = 75,000 ตัน | 100 TWD | 75,000 × 100 = 7,500,000 TWD |
| ความเสี่ยงการรั่วไหลสูง ระยะที่ 1 อัตราพิเศษ A | (100,000 − 0) × 0.2 = 20,000 ตัน | 50 TWD | 20,000 × 50 = 1,000,000 TWD |
แต่ละแถวในตารางสมมติว่าผ่านเงื่อนไขอัตราพิเศษและการรับรองความเสี่ยงการรั่วไหลของคาร์บอนสูงแล้ว และยังไม่ได้รวมการหักด้วยเครดิตลดการปล่อยหรือการปรับอื่นที่ยื่นขอได้ตามกฎหมาย ยอดเรียกเก็บของโรงงานเดียวกันจึงต่างกันมาก โดยความต่างมาจากทั้งฝั่งอัตราและฝั่งปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม อัตราขึ้นอยู่กับแผนลดการปล่อยโดยสมัครใจ ส่วนปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมขึ้นอยู่กับค่า K และค่าสัมประสิทธิ์ปรับ เวลาประมาณงบประมาณจึงต้องเทียบเงื่อนไขทั้งสองฝั่งกับผลการอนุมัติของทางการ
จะได้อัตราพิเศษอย่างไร? จังหวะเวลาของแผนลดการปล่อยโดยสมัครใจ
อัตราพิเศษใช้ได้เมื่อยื่นแผนลดการปล่อยโดยสมัครใจ ได้รับอนุมัติ ดำเนินการตามแผน และผ่านข้อกำหนดการตรวจสอบ การเลือก A หรือ B จึงเป็นเรื่องของเส้นทางการลดการปล่อยและเป้าหมายที่กำหนด ไม่ใช่การเลือกอัตราต่ำสุดตอนยื่น
ตามมาตรา 11 ของระเบียบว่าด้วยการบริหารแผนลดการปล่อยโดยสมัครใจ การยื่นภายในวันที่ 30 มิถุนายนกับการยื่นหลังจากวันนั้น จะมีปีเริ่มใช้อัตราพิเศษต่างกัน กรณีแรกหากผ่านเงื่อนไขการอนุมัติและการตรวจสอบ จะใช้ได้ตั้งแต่ปีที่ยื่น กรณีหลังเริ่มใช้ตั้งแต่ปีถัดจากปีที่ยื่น ปีในที่นี้หมายถึงปีของการปล่อยและอัตราที่ใช้ ส่วนการชำระจริงยังเป็นไปตามกำหนดการของปีถัดไป
ผู้ที่เข้าข่ายเป็นครั้งแรกและตรงตามนิยามในมาตรา 3-1 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน ใช้มาตรา 11-1 ของระเบียบว่าด้วยการบริหารแผนฯ โดยหากยื่นแผนและได้รับอนุมัติภายในวันที่ 31 ตุลาคมของปีที่จัดทำบัญชี ขึ้นทะเบียน และทวนสอบเสร็จตามข้อกำหนด จะดำเนินการตามมาตรา 11 วรรคหนึ่ง อนุมาตรา 1 ได้ นอกจากนี้ตามมาตรา 9 ต้องส่งรายงานความคืบหน้าของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปี วิธีเขียนแผนอ่านเพิ่มเติมได้ที่คู่มือปฏิบัติการแผนลดการปล่อยโดยสมัครใจ ส่วนกำหนดเวลายื่น เป้าหมายที่กำหนด และเงื่อนไขการอนุมัติ ให้ยึดตามระเบียบของทางการที่ใช้อยู่ในปัจจุบัน
ขั้นที่ 3: หักปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมด้วยเครดิตลดการปล่อยในประเทศ
ตามมาตรา 9 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน เครดิตลดการปล่อย (減量額度) ในประเทศที่เป็นไปตามข้อกำหนดสามารถยื่นขอหักปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมได้ไม่เกิน 10% ของปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม นี่คือเพดานการหักในรูปปริมาณการปล่อย ไม่ใช่ว่าต้นทุนการซื้อทุกประเภทจะนำมาหักยอดที่ต้องชำระได้ และเครดิตแต่ละประเภทไม่ได้แปลงค่าแบบหนึ่งต่อหนึ่ง เครดิตจากโครงการลดการปล่อยโดยสมัครใจหรือโครงการชดเชยมีอัตราการหัก 1.2 ส่วนเครดิตจากโครงการลดล่วงหน้าตามระบบเดิม ผู้ประกอบการที่ไม่ใช่กลุ่มความเสี่ยงการรั่วไหลสูงใช้อัตรา 0.3 กลุ่มความเสี่ยงการรั่วไหลสูงใช้อัตรา 0.1 และใช้ได้เฉพาะ 3 ปีแรกหลังเริ่มจัดเก็บค่าธรรมเนียมคาร์บอน
กลับมาที่สถานการณ์ผู้ประกอบการทั่วไปของโรงงานตัวอย่าง ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียมคือ 75,000 ตัน เพดานการหักด้วยเครดิตในประเทศคือ 7,500 ตัน หากใช้เครดิตที่เข้าเกณฑ์ซึ่งมีอัตราการหัก 1.2 ทั้งหมด จำนวนเครดิตที่ต้องใช้เพื่อให้ถึงเพดานคือ 6,250 ตัน ทั้งนี้ยังเป็นเพียงตัวอย่างการคำนวณ ในทางปฏิบัติต้องตรวจสอบคุณสมบัติของเครดิตและเอกสารการยกเลิก (cancellation) และตามมาตรา 11 ต้องแนบหลักฐานการยกเลิกพร้อมการยื่นค่าธรรมเนียมคาร์บอนภายในสิ้นเดือนพฤษภาคมของทุกปี
เครดิตลดการปล่อยจากต่างประเทศดำเนินการตามมาตรา 10 ใช้ได้เฉพาะผู้ประกอบการที่ไม่ได้รับการรับรองเป็นกลุ่มความเสี่ยงการรั่วไหลของคาร์บอนสูง และต้องเป็นไปตามเงื่อนไขที่หน่วยงานกำกับดูแลรับรอง เพดานการหักคือ 5% ไม่ใช่ว่าเครดิตจากต่างประเทศทุกประเภทจะใช้ได้
ต้องชำระเมื่อใด? กำหนดการชำระ ผลปีแรก และอัตราระยะถัดไป
ตามมาตรา 4 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน ผู้ต้องชำระเดิมโดยหลักต้องยื่นและชำระค่าธรรมเนียมคาร์บอนของปีก่อนหน้าภายในสิ้นเดือนพฤษภาคมของทุกปี อัตรามีผลตั้งแต่วันที่ 1 มกราคม 2025 ปี 2025 เป็นการทดลองยื่นโดยยังไม่ต้องชำระ ปี 2026 เป็นการชำระค่าธรรมเนียมคาร์บอนของปี 2025 ครั้งแรก โดยกำหนดสิ้นสุดเลื่อนเป็นวันที่ 1 มิถุนายน 2026 เนื่องจากตรงกับวันหยุด และปี 2027 ต้องชำระค่าธรรมเนียมของปี 2026 ภายในสิ้นเดือนพฤษภาคมตามข้อกำหนดปัจจุบัน กำหนดการดูเทียบได้ที่หน้าข้อมูลค่าธรรมเนียมคาร์บอนของทางการ
ผลของปีแรกดูได้จากข่าวประชาสัมพันธ์ของกระทรวงสิ่งแวดล้อมวันที่ 3 มิถุนายน 2026 สถิติเบื้องต้นระบุว่าผู้ประกอบการ 240 ราย 461 โรงงานชำระครบทั้งหมด ยอดรวม 4,970 ล้าน TWD มี 402 โรงงานที่แผนลดการปล่อยโดยสมัครใจได้รับอนุมัติ แบ่งเป็นอัตรา A 64 โรงงาน และอัตรา B 338 โรงงาน ตัวเลขนี้เป็นสถิติของรอบแรก ไม่ใช่จำนวนผู้ชำระหรือรายได้ที่คงที่ทุกปี
ณ เดือนตุลาคม 2026 อัตราปัจจุบันยังคงเป็นอัตราทั่วไป 300 TWD อัตราพิเศษ A 50 TWD และอัตราพิเศษ B 100 TWD คณะกรรมการพิจารณาอัตราค่าธรรมเนียมคาร์บอนชุดที่ 2 จัดตั้งขึ้นแล้วในเดือนมีนาคม 2026 แต่อัตราของระยะถัดไปยังรอการพิจารณาและประกาศอย่างเป็นทางการ บันทึกการประชุมคณะกรรมการพิจารณาอัตราค่าธรรมเนียมวันที่ 12 กุมภาพันธ์ 2026 เสนอให้ปรับขึ้นเป็นระยะในอนาคต และสื่อสารกับสาธารณะก่อนปรับ แต่ข้อเสนอนี้ไม่ใช่ประกาศอัตราใหม่ เวลาวางแผนงบประมาณ ควรแยกอัตราปัจจุบันกับสถานการณ์สมมติให้ชัดเจน และติดตามสถานะการพิจารณาของทางการอย่างต่อเนื่อง เพื่อยืนยันอัตรา ปีการปล่อยที่ใช้ และปีที่ต้องชำระอีกครั้ง
DCarbon ของ Sustaihub (永訊智庫) มีระบบจัดทำบัญชีก๊าซเรือนกระจกขององค์กรแบบอัตโนมัติ ผู้ช่วยเอกสาร AI และรายงานบัญชีก๊าซเรือนกระจกโดย AI ช่วยจัดระเบียบและคำนวณข้อมูลบัญชี ส่วนการทวนสอบอย่างเป็นทางการดำเนินการโดยหน่วยงานบุคคลที่สาม อ่านเพิ่มเติม: สถานะผู้อยู่ในข่ายกำกับและกำหนดเวลาขึ้นทะเบียนสรุปไว้ในคู่มือการขึ้นทะเบียนบัญชีก๊าซเรือนกระจก องค์กรที่ส่งออกสินค้าไปสหภาพยุโรปอ่านต่อได้ที่CBAM ระยะบังคับใช้จริงและการเตรียมข้อมูลขององค์กร
คำถามที่พบบ่อย
ดูทั้งหมดใครต้องชำระค่าธรรมเนียมคาร์บอนในไต้หวัน?
กิจการไฟฟ้า กิจการจัดหาก๊าซ และภาคการผลิต ที่มีแหล่งปล่อยซึ่งประกาศให้ต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบ และมีการปล่อยทางตรงรวมกับการปล่อยทางอ้อมจากการใช้ไฟฟ้าทั้งโรงงานถึง 25,000 ตัน CO₂e ต่อปี ผู้ที่เข้าเงื่อนไขครั้งแรกต้องตรวจสอบมาตรา 3-1 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอนเพิ่มเติม
อัตราค่าธรรมเนียมคาร์บอนเท่าไร?
อัตราทั่วไปในปัจจุบันคือ 300 TWD ต่อตัน CO₂e อัตราพิเศษ A คือ 50 TWD และ B คือ 100 TWD อัตราพิเศษต้องมีแผนลดการปล่อยโดยสมัครใจที่ได้รับอนุมัติ ดำเนินการตามแผน และผ่านข้อกำหนดการตรวจสอบ
ค่าธรรมเนียมคาร์บอนคำนวณอย่างไร?
ปริมาณการปล่อยที่ใช้คิดค่าธรรมเนียม = (ปริมาณการปล่อยรายปี − ค่า K) × ค่าสัมประสิทธิ์ปรับปริมาณการปล่อย แล้วคูณด้วยอัตราที่ใช้ ผู้ประกอบการทั่วไปมีค่า K 25,000 ตัน และค่าสัมประสิทธิ์ปรับ 1 ผู้ประกอบการที่ได้รับการรับรองว่ามีความเสี่ยงการรั่วไหลของคาร์บอนสูงมีค่า K เท่ากับ 0 และค่าสัมประสิทธิ์ระยะที่ 1, 2, 3 เท่ากับ 0.2, 0.4, 0.6
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่