
การขึ้นทะเบียนบัญชีก๊าซเรือนกระจก: ผู้มีหน้าที่ กำหนดเวลา แนวปฏิบัติ
ผู้ประกอบการที่อยู่ในข่ายกำกับโดยหลักต้องขึ้นทะเบียนบัญชีและรายงานของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปี และผู้ที่ต้องทวนสอบต้องอัปโหลดผลการทวนสอบภายในวันที่ 31 ตุลาคม รวมคำอธิบายวิธีพิจารณาผู้อยู่ในข่าย การเลือกแนวปฏิบัติและค่าสัมประสิทธิ์ และการเทียบประเภทที่ 1–6 ไว้ในที่เดียว
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- คุณเป็นผู้อยู่ในข่ายกำกับประเภทใด?
- 2 กำหนดเวลาในหนึ่งปี: ขึ้นทะเบียนภายใน 30 เมษายน อัปโหลดผลทวนสอบภายใน 31 ตุลาคม
- แนวปฏิบัติ: ดาวน์โหลดเอกสารให้ตรงกับสถานะผู้อยู่ในข่าย
- ค่าสัมประสิทธิ์การปล่อย: วันประกาศ ปีของกิจกรรม และปีที่ใช้บังคับเป็นคนละเรื่อง
- ความสัมพันธ์ระหว่างประเภทที่ 1–6 ของ ISO 14064-1 กับการขึ้นทะเบียนตามกฎหมาย
- ก่อนส่ง บัญชี รายงาน และข้อมูลต้นทางต้องอธิบายซึ่งกันและกันได้
ตามระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก (溫室氣體排放量盤查登錄及查驗管理辦法) ผู้ประกอบการที่ถูกประกาศให้ "ต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบ" หรือ "ต้องจัดทำบัญชีและขึ้นทะเบียน" โดยหลักต้องขึ้นทะเบียนบัญชีรายการการปล่อยและรายงานบัญชีก๊าซเรือนกระจกของปีก่อนหน้าบนแพลตฟอร์มของกระทรวงสิ่งแวดล้อม (環境部) ไต้หวัน ภายในวันที่ 30 เมษายนของทุกปี ส่วนผู้ที่ถูกประกาศให้ต้องทวนสอบ ต้องอัปโหลดผลการทวนสอบภายในวันที่ 31 ตุลาคมด้วย การจัดทำบัญชีคือการรวบรวม คำนวณ และวิเคราะห์ปริมาณการปล่อย การขึ้นทะเบียนคือการยื่นข้อมูลตามกฎหมายต่อหน่วยงานกำกับดูแล และการทวนสอบดำเนินการโดยหน่วยงานที่ได้รับอนุญาต ทั้งสามเป็นหน้าที่แยกจากกัน เนื้อหาต่อไปนี้ไล่ตั้งแต่สถานะผู้อยู่ในข่ายกำกับ กำหนดเวลารายปี แนวปฏิบัติของทางการ ฉบับของค่าสัมประสิทธิ์ ไปจนถึงประเภทที่ 1–6 ของ ISO 14064-1 เพื่อช่วยให้คุณประเมินได้ว่ารายงานบัญชีที่มีอยู่ยังขาดอะไรก่อนจะเป็นเอกสารยื่นตามกฎหมาย รายงานที่ทำขึ้นโดยสมัครใจไม่จำเป็นว่าจะนำมาขึ้นทะเบียนได้ทันทีโดยไม่ต้องปรับ
คุณเป็นผู้อยู่ในข่ายกำกับประเภทใด?
หน้าที่ตามกฎหมายกำหนดโดยอุตสาหกรรม กระบวนการผลิต และเกณฑ์ที่ประกาศไว้ การดูเพียงปริมาณการปล่อยหรือชื่อบริษัทไม่สามารถใช้ตัดสินได้ เดิมมี 2 กลุ่มที่เป็นผู้ "ต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบ" ซึ่งพิจารณาตามประกาศแก้ไขเมื่อวันที่ 22 กุมภาพันธ์ 2024 และตารางแนบท้าย นอกจากนี้ยังมีประกาศขยายขอบเขตการจัดทำบัญชี ซึ่งต้องยืนยันหน้าที่ขึ้นทะเบียนและหน้าที่ทวนสอบแยกกัน
| ผู้อยู่ในข่าย | ประเด็นที่ใช้พิจารณา | สิ่งที่ต้องดำเนินการ |
|---|---|---|
| กลุ่มที่ 1 | กระบวนการผลิตที่กำหนด เช่น การผลิตไฟฟ้า เหล็กกล้า การกลั่นน้ำมัน ปูนซีเมนต์ เซมิคอนดักเตอร์ TFT-LCD หรือการเผาไหม้เชื้อเพลิงฟอสซิลทั้งโรงงานปล่อยถึง 25,000 ตัน CO₂e ต่อปี | จัดทำบัญชี ขึ้นทะเบียน และทวนสอบตามเงื่อนไขในประกาศ |
| กลุ่มที่ 2 | ภาคการผลิตที่การปล่อยทางตรงจากการเผาไหม้เชื้อเพลิงฟอสซิลรวมกับการปล่อยทางอ้อมจากการใช้ไฟฟ้าทั้งโรงงานถึง 25,000 ตัน CO₂e | อยู่ในข่ายจัดทำบัญชี ขึ้นทะเบียน และทวนสอบตั้งแต่วันที่ 1 มกราคม 2023 |
| ประกาศขยายขอบเขต | ตรวจสอบเงื่อนไขตามประกาศเพิ่มเติม เช่น อุตสาหกรรม การใช้พลังงาน จำนวนสาขา ยานพาหนะ หรือระดับการรับรองโรงพยาบาล | จัดทำบัญชีและขึ้นทะเบียน ไม่ต้องทวนสอบตามประกาศนี้ และไม่ได้ทำให้กลายเป็นผู้ต้องชำระค่าธรรมเนียมคาร์บอนด้วยเหตุนี้ |
กระบวนการผลิตที่กำหนดอาจมีเงื่อนไขด้านอุปกรณ์และการผลิตเพิ่มเติม ตารางแนบท้ายจึงเป็นเกณฑ์ตัดสินที่แท้จริง ชื่ออุตสาหกรรมเป็นเพียงจุดเริ่มต้น วันที่กลุ่มที่ 2 เริ่มใช้บังคับตรวจสอบได้จากสรุปประกาศของกระทรวงสิ่งแวดล้อม ส่วนกำหนดส่งรายงานของปีในอดีตต้องอ่านแยกจากกำหนดเวลาที่ใช้อยู่ในปัจจุบัน
ประกาศขยายขอบเขตการจัดทำบัญชีลงวันที่ 4 มีนาคม 2025 ของกระทรวงสิ่งแวดล้อม กำหนดให้ผู้ที่เข้าเงื่อนไขต้องขึ้นทะเบียนบัญชีของปีก่อนหน้าตั้งแต่ปี 2026 เป็นต้นไป ครอบคลุมภาคบริการ ภาคขนส่ง โรงพยาบาล สถาบันอุดมศึกษา และภาคการผลิตบางส่วน ผู้ประกอบการในอุตสาหกรรมเดียวกันอาจได้ผลต่างกันตามปริมาณการใช้พลังงานหรือเงื่อนไขอื่น และผู้ที่ถูกเพิ่มเข้ามาตามประกาศนี้ต้องจัดทำบัญชีและขึ้นทะเบียนเท่านั้น โดยไม่ต้องทวนสอบ
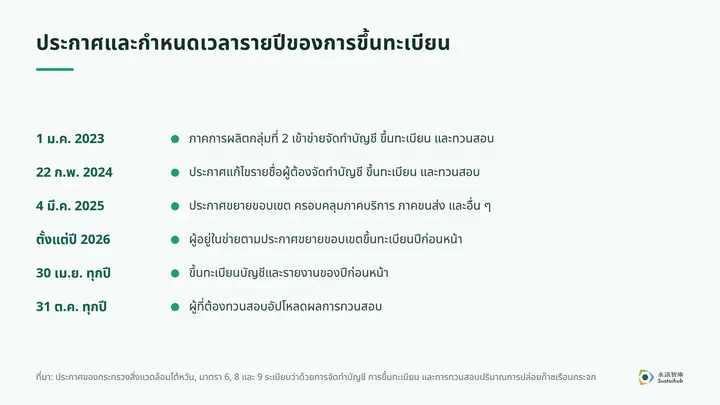
2 กำหนดเวลาในหนึ่งปี: ขึ้นทะเบียนภายใน 30 เมษายน อัปโหลดผลทวนสอบภายใน 31 ตุลาคม
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
กำหนดเวลาทั้งสองสัมพันธ์กับงานต่างกัน โดยอ้างอิงมาตรา 6, 8 และ 9 ของระเบียบดังกล่าว สิ่งที่ต้องขึ้นทะเบียนภายในวันที่ 30 เมษายน คือบัญชีรายการการปล่อยและรายงานบัญชีก๊าซเรือนกระจกของปีก่อนหน้า สำหรับกรณีที่ถูกประกาศให้ต้องทวนสอบ หน่วยงานทวนสอบที่ได้รับอนุญาตจากกระทรวงสิ่งแวดล้อมจะเป็นผู้ทวนสอบ และต้องอัปโหลดรายงานสรุปผลการทวนสอบ ถ้อยแถลงการทวนสอบ และข้อมูลแก้ไขที่จำเป็นภายในวันที่ 31 ตุลาคม หากผลการทวนสอบแตกต่างจากข้อมูลที่ขึ้นทะเบียนไว้ มาตรา 9 กำหนดให้อัปโหลดบัญชีและรายงานฉบับแก้ไข
ช่องทางขึ้นทะเบียนตามกฎหมายคือแพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของผู้ประกอบการ บัญชีผู้ใช้และขั้นตอนการสมัครดูได้จากส่วน "เริ่มต้นใช้งาน" จากนั้นจึงเข้าสู่ระบบบัญชีตามประเภทผู้อยู่ในข่าย การบันทึกเป็นฉบับร่างไม่ถือว่าขึ้นทะเบียนเสร็จ ต้องส่งแล้วตรวจสอบสถานะคำร้อง ปี และฉบับของเอกสารแนบ พร้อมเก็บหลักฐานการส่งไว้ จึงจะถือว่าเสร็จจริง ข้อมูลที่เกี่ยวข้องต้องเก็บรักษาไว้ 6 ปีตามมาตรา 14 การขยายเวลาเฉพาะรายหรือการแจ้งสำหรับปีพิเศษให้ยึดตามประกาศบนแพลตฟอร์ม วันนัดของที่ปรึกษาหรือวันปิดงานภายในบริษัทไม่สามารถใช้แทนกำหนดเวลาตามกฎหมายได้
แนวปฏิบัติ: ดาวน์โหลดเอกสารให้ตรงกับสถานะผู้อยู่ในข่าย
หมวด "แนวปฏิบัติและเครื่องมือคำนวณ" บนแพลตฟอร์มของกระทรวงสิ่งแวดล้อมแยกเอกสารของผู้อยู่ในข่าย 2 ประเภทออกจากกัน แนวปฏิบัติการจัดทำบัญชีสำหรับผู้ต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบ ปัจจุบันมีเอกสารสำหรับภาคการผลิตของแนวปฏิบัติการจัดทำบัญชีปริมาณการปล่อยก๊าซเรือนกระจก (溫室氣體排放量盤查作業指引) ฉบับปี 113 ส่วนแนวปฏิบัติการจัดทำบัญชีสำหรับผู้ต้องจัดทำบัญชีและขึ้นทะเบียน แยกเอกสารสำหรับภาคบริการ ภาคขนส่ง โรงพยาบาล สถาบันอุดมศึกษา และอื่น ๆ โดยภาคการผลิตให้อ้างอิงแนวปฏิบัติของภาคการผลิตที่เกี่ยวข้อง ปี 113 ตามปฏิทินไต้หวันคือปี 2024 ปีของเอกสารกับปีของปริมาณการปล่อยที่รายงานจึงเป็นคนละเรื่องกัน
เมื่ออ่านแนวปฏิบัติ ส่วนที่ควรเทียบกับข้อมูลที่บริษัทจัดเตรียมได้ทีละข้อมากที่สุด คือขอบเขตการใช้บังคับ ขอบเขตองค์กร แหล่งปล่อย ข้อมูลและค่าสัมประสิทธิ์ รายงาน และการทวนสอบ เรื่องใดที่แนวปฏิบัติและกฎหมายกำหนดไว้แล้วให้ยึดตามนั้นก่อน ส่วนเรื่องที่ไม่ได้กำหนด คำอธิบายบนแพลตฟอร์มระบุว่าอ้างอิงมาตรฐานสากลหรือมาตรฐานแห่งชาติฉบับล่าสุดได้ เวลาดาวน์โหลดให้เก็บประกาศที่ใช้บังคับ วันที่ดาวน์โหลด และฉบับของไฟล์ไว้ด้วยกัน เพื่อไม่ให้แต่ละคนในทีมใช้แม่แบบบัญชีคนละฉบับ อย่างไรก็ตาม การดาวน์โหลดแนวปฏิบัติไม่ได้หมายความว่าได้ประเมินการปฏิบัติตามกฎหมายเสร็จแล้ว ยังต้องตรวจสอบอุตสาหกรรม แหล่งปล่อย และวัตถุประสงค์การยื่นจริงทีละรายการ
ค่าสัมประสิทธิ์การปล่อย: วันประกาศ ปีของกิจกรรม และปีที่ใช้บังคับเป็นคนละเรื่อง
ค่าสัมประสิทธิ์ต้องเลือกตามปีของบัญชี แหล่งปล่อย และวิธีคำนวณตามกฎหมาย ไฟล์ที่ชื่อดูใหม่ที่สุดไม่จำเป็นต้องใช้ได้เสมอ ตามมาตรา 4 ของระเบียบดังกล่าว วิธีค่าสัมประสิทธิ์การปล่อยสามารถใช้ค่าที่หน่วยงานกำกับดูแลประกาศ หรือค่าเฉพาะของโรงงานที่ได้จากเอกสารสากลหรือรายงานการตรวจวัดที่เป็นไปตามข้อกำหนด และการเผาไหม้เชื้อเพลิงยังเกี่ยวข้องกับค่าความร้อนต่ำ (LHV) ด้วย เวลาเปิดตารางให้จดการใช้งานของอุปกรณ์ ชนิดเชื้อเพลิง ชนิดก๊าซ หน่วย ฉบับ และแหล่งที่มา ผู้ทบทวนจึงจะหาข้อมูลแถวเดียวกันได้
ข้อกำหนดรายปีตอบได้เฉพาะคำถามของปีนั้น หนังสือตีความของกระทรวงสิ่งแวดล้อมลงวันที่ 6 มิถุนายน 2024 กำหนดให้ปริมาณการปล่อยปี 2023 ใช้ค่าสัมประสิทธิ์ฉบับ 6.0.4 ซึ่งไม่สามารถอนุมานได้ว่าใช้กับปีต่อ ๆ ไปทั้งหมด และไม่ได้หมายความว่าฉบับเก่าทั้งหมดถูกห้ามใช้ รายละเอียดดูที่ปีที่ใช้ของฉบับ 6.0.4 และค่าสัมประสิทธิ์ที่ประกาศ เอกสารปัจจุบันดาวน์โหลดได้จากแพลตฟอร์ม ได้แก่ค่าสัมประสิทธิ์การปล่อยที่ประกาศและคำอธิบายรายรายการ และต้องตรวจสอบค่าความร้อนรายปี ค่าสัมประสิทธิ์การใช้ไฟฟ้า และหนังสือตีความที่เกี่ยวข้องแยกต่างหาก ข้อมูลที่เผยแพร่ในปี 2026 ก็ต้องดูว่าอธิบายปีกิจกรรมใด วิธีตรวจสอบสรุปไว้ในการตรวจสอบปี แหล่งปล่อย และหน่วยของค่าสัมประสิทธิ์ที่ประกาศ
ความสัมพันธ์ระหว่างประเภทที่ 1–6 ของ ISO 14064-1 กับการขึ้นทะเบียนตามกฎหมาย
ประเภทที่ 1–6 เป็นการจัดหมวดการปล่อยขององค์กรตาม ISO 14064-1 ใช้แยกการปล่อยทางตรงออกจากการปล่อยทางอ้อมจากแหล่งต่าง ๆ ซึ่งไม่ใช่ชุดชื่อเดียวกับช่องข้อมูลที่ต้องขึ้นทะเบียนตามกฎหมายไต้หวัน การทำตารางจัดหมวดเสร็จจึงไม่ได้หมายความว่าครบตามข้อกำหนดการยื่นทั้งหมด
| ประเภท | ความหมาย | แนวทางการระบุ |
|---|---|---|
| 1 | การปล่อยและการกำจัดก๊าซเรือนกระจกทางตรง | แหล่งที่องค์กรเป็นเจ้าของหรือควบคุม |
| 2 | การปล่อยทางอ้อมจากพลังงานที่นำเข้า | การปล่อยทางอ้อมจากพลังงานที่ซื้อจากภายนอก |
| 3 | การปล่อยทางอ้อมจากการขนส่ง | กิจกรรมการขนส่งที่เกี่ยวข้องนอกขอบเขตองค์กร |
| 4 | การปล่อยทางอ้อมจากผลิตภัณฑ์ที่องค์กรใช้ | การปล่อยที่เกี่ยวข้องกับสินค้าหรือบริการที่องค์กรจัดซื้อและใช้ |
| 5 | การปล่อยทางอ้อมที่เกี่ยวข้องกับการใช้ผลิตภัณฑ์ขององค์กร | กิจกรรมที่เกี่ยวข้องกับการใช้ผลิตภัณฑ์ที่องค์กรจัดหาให้ |
| 6 | การปล่อยทางอ้อมจากแหล่งอื่น | แหล่งทางอ้อมอื่นที่ไม่อยู่ในหมวดข้างต้น |
ชื่อหมวดอ้างอิงตามคำอธิบายอย่างเป็นทางการของ ISO เกี่ยวกับบัญชี 6 ประเภทของ ISO 14064-1 การปล่อยทางตรงภายในขอบเขตองค์กรต้องวัดปริมาณและรายงาน ส่วนการปล่อยทางอ้อมให้กำหนดขอบเขตที่นับรวมตามการระบุนัยสำคัญและข้อกำหนดที่ใช้บังคับ พร้อมเก็บเหตุผลประกอบการตัดสินไว้ ความยากในการหาข้อมูลไม่ใช่เหตุผลในการข้าม แนวคิดเรื่องนัยสำคัญดูได้จากคำอธิบายการระบุแหล่งปล่อยในคู่มือบัญชีที่เผยแพร่โดยกรมบริหารจัดการที่ดินแห่งชาติ (國土管理署) ส่วนวิธีปฏิบัติอ่านเพิ่มเติมได้ที่การประเมินนัยสำคัญในการจัดทำบัญชีก๊าซเรือนกระจก
บัญชีตามกฎหมายมีขั้นต่ำที่ชัดเจน มาตรา 3 ของระเบียบดังกล่าวระบุการปล่อยทางตรงจากการเผาไหม้แบบอยู่กับที่และแบบเคลื่อนที่ กระบวนการผลิต และการรั่วไหล รวมถึงการปล่อยทางอ้อมจากพลังงานที่ซื้อ เช่น ไฟฟ้าหรือไอน้ำ การประเมินเองว่า "ไม่มีนัยสำคัญ" จึงใช้แทนข้อกำหนดตามกฎหมายไม่ได้
ก่อนส่ง บัญชี รายงาน และข้อมูลต้นทางต้องอธิบายซึ่งกันและกันได้
หัวใจของการขึ้นทะเบียนคือบัญชีรายการการปล่อย รายงานบัญชีก๊าซเรือนกระจก และข้อมูลต้นทางที่รองรับการคำนวณ ตามมาตรา 7 ของระเบียบดังกล่าว เนื้อหารายงานครอบคลุมข้อมูลพื้นฐาน แหล่งปล่อย วิธีการ และที่มาของข้อมูล เป็นต้น และผู้ประกอบการนอกภาคการผลิตบางรายมีข้อกำหนดเฉพาะเพิ่มเติม ก่อนส่งสามารถใช้รายการต่อไปนี้ตรวจสอบครั้งสุดท้าย:
- ปีตรงกันหรือไม่ รายงานและบัญชีเป็นฉบับเดียวกันหรือไม่
- ครอบคลุมสถานประกอบการที่อยู่ในข่ายกำกับครบทุกแห่งหรือไม่
- มีพลังงานที่ซื้อจากภายนอกตกหล่นหรือไม่
- หน่วยการคำนวณเข้ากันได้หรือไม่
- หากต้องทวนสอบ ได้นัดหมายการทวนสอบแล้วหรือไม่
เมื่อปริมาณการใช้ที่ได้จากแต่ละฝ่ายไม่ตรงกัน ควรตรวจสอบขอบเขตและช่วงเวลาแล้วแก้ไขยอดรวม การใช้ค่าเฉลี่ยกลบความต่างจะยิ่งทำให้อธิบายต่อผู้ทวนสอบได้ยาก มาตรา 7, 9 และ 14 ของระเบียบดังกล่าวกำหนดข้อกำหนดด้านรายงาน การแก้ไข และการเก็บรักษา การเชื่อมเลขรายการในบัญชีกลับไปยังใบแจ้งหนี้ ผลการตรวจวัด หรือบันทึกการปฏิบัติงาน จะทำให้หาหลักฐานต้นทางได้ทันทีเมื่อต้องส่งเอกสารเพิ่มหรือรับการทวนสอบ DCarbon ของ Sustaihub (永訊智庫) มีระบบจัดทำบัญชีก๊าซเรือนกระจกขององค์กรแบบอัตโนมัติ ผู้ช่วยเอกสาร AI และรายงานบัญชีก๊าซเรือนกระจกโดย AI ช่วยจัดระเบียบข้อมูลและคำนวณ เนื้อหายังต้องได้รับการยืนยันโดยองค์กร และการทวนสอบอย่างเป็นทางการดำเนินการโดยหน่วยงานบุคคลที่สาม
อ่านเพิ่มเติม: หากเพิ่งเริ่มวางกระบวนการจัดทำบัญชี เริ่มจากบทความการจัดทำบัญชีก๊าซเรือนกระจกคืออะไร เพื่อดูการแบ่งงานใน 5 ขั้นตอน และหากต้องการทราบว่าผู้อยู่ในข่ายกำกับต้องชำระค่าธรรมเนียมคาร์บอนหรือไม่และคำนวณอย่างไร อ่านต่อได้ที่บทความค่าธรรมเนียมคาร์บอนคืออะไร
คำถามที่พบบ่อย
ดูทั้งหมดองค์กรใดต้องขึ้นทะเบียนบัญชีก๊าซเรือนกระจกในไต้หวัน?
พิจารณาผู้ต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบกลุ่มที่ 1 และกลุ่มที่ 2 ตามประกาศแก้ไขวันที่ 22 กุมภาพันธ์ 2024 และตรวจสอบเงื่อนไขด้านอุตสาหกรรมและการใช้พลังงานตามประกาศขยายขอบเขตวันที่ 4 มีนาคม 2025 ไม่ใช่เฉพาะผู้ที่ปล่อยถึง 25,000 ตันเท่านั้นที่อาจมีหน้าที่
ต้องขึ้นทะเบียนให้เสร็จเมื่อใด?
โดยหลักต้องขึ้นทะเบียนบัญชีรายการการปล่อยและรายงานบัญชีก๊าซเรือนกระจกของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปี หากมีการอนุมัติเป็นอย่างอื่นหรือมีการแจ้งเป็นกรณีพิเศษ ให้ปฏิบัติตามข้อกำหนดของหน่วยงานกำกับดูแล
การขึ้นทะเบียนและการทวนสอบมีกำหนดเวลาเดียวกันหรือไม่?
ไม่ใช่ ผู้ที่ถูกประกาศให้ต้องทวนสอบต้องให้หน่วยงานทวนสอบที่ได้รับอนุญาตจากกระทรวงสิ่งแวดล้อมดำเนินการ และอัปโหลดผลภายในวันที่ 31 ตุลาคมของทุกปี หากผลการทวนสอบต่างจากข้อมูลที่ขึ้นทะเบียนไว้ ต้องอัปโหลดบัญชีและรายงานฉบับแก้ไข
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่