
การจัดทำบัญชีก๊าซเรือนกระจกคืออะไร? ผู้มีหน้าที่ 5 ขั้นตอน การทวนสอบ
การจัดทำบัญชีก๊าซเรือนกระจกตอบคำถามว่า "การปล่อยมาจากไหน และรวมแล้วเท่าไร" บัญชีตามกฎหมาย ค่าธรรมเนียมคาร์บอน และข้อกำหนดของลูกค้าต่างมีเงื่อนไขของตนเอง ทั้ง 5 ขั้นตอน ขอบเขต แหล่งปล่อย คำนวณ รายงาน และทวนสอบ ต้องมีผลลัพธ์ที่ตรวจสอบย้อนกลับได้ Sustaihub (永訊智庫) วิเคราะห์รายงานความยั่งยืนปี 2025 ของบริษัทจดทะเบียนไต้หวัน 2,023 แห่ง พบว่า 45.4% ระบุว่ามีการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- บัญชีก๊าซเรือนกระจกขององค์กรกับคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ คำนวณคนละสิ่ง
- องค์กรใดต้องทำ? บัญชีตามกฎหมาย ค่าธรรมเนียมคาร์บอน และข้อกำหนดของลูกค้ามีเงื่อนไขต่างกัน
- ขอบเขต แหล่งปล่อย คำนวณ รายงาน ทวนสอบ: ผลลัพธ์ที่แต่ละขั้นต้องมี
- ISO 14064-1 หรือ GHG Protocol? ต้องเลือกวิธีให้ได้ก่อนเก็บข้อมูล
- วางแผนการทวนสอบอย่างไร? กำหนดเวลาตามกฎหมายและสถานะการให้ความเชื่อมั่นของบริษัทจดทะเบียน
- ทำเอง จ้างที่ปรึกษา หรือใช้ระบบ: การแบ่งความรับผิดชอบสำคัญกว่าราคารวม
- หลังจัดทำบัญชีแล้ว คำถามที่มักตามมา
การจัดทำบัญชีก๊าซเรือนกระจก (碳盤查) คือการที่องค์กรรวบรวมแหล่งปล่อยก๊าซเรือนกระจก ข้อมูลกิจกรรม และผลการคำนวณภายในช่วงเวลาและขอบเขตที่กำหนดไว้อย่างชัดเจน ให้เป็น "บัญชีรายการการปล่อย" (emission inventory) ที่ตอบได้ว่า "การปล่อยมาจากไหน และรวมแล้วเท่าไร" สิ่งที่กำหนดขอบเขตงานจริง ๆ คือบัญชีนี้จะส่งให้ใคร ไม่ว่าจะเป็นหน่วยงานกำกับดูแล ลูกค้า หรือใช้ภายในบริษัท เมื่อวัตถุประสงค์ต่างกัน ขอบเขต รูปแบบรายงาน และข้อกำหนดการทวนสอบก็ต่างกันไปด้วย เนื้อหาต่อไปนี้อธิบายตามลำดับว่าจะพิจารณาผู้มีหน้าที่ตามกฎหมายอย่างไร แต่ละขั้นของ 5 ขั้นตอน "ขอบเขต แหล่งปล่อย คำนวณ รายงาน ทวนสอบ" ต้องมีผลลัพธ์อะไร และควรวางแผนวิธีการและการทวนสอบอย่างไร เพื่อช่วยให้คุณประเมินได้ว่าควรเริ่มจากขั้นใด และงานส่วนใดเหมาะจะมอบให้ที่ปรึกษาหรือระบบ
บัญชีก๊าซเรือนกระจกขององค์กรกับคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ คำนวณคนละสิ่ง
การจัดทำบัญชีก๊าซเรือนกระจกขององค์กรใช้ "องค์กร" เป็นหน่วยในการคำนวณ มาตรฐานที่ใช้กันทั่วไปคือ ISO 14064-1 และ GHG Protocol ครอบคลุมแหล่งปล่อย พลังงาน และข้อมูลกิจกรรมอื่นที่เกี่ยวข้องภายในขอบเขตองค์กร เช่น บริษัทและโรงงาน ส่วนคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ใช้ ISO 14067 คำนวณตามวัฏจักรชีวิตของสินค้าหรือบริการหนึ่ง ๆ ตั้งแต่วัตถุดิบ การผลิต การขนส่ง การใช้งาน จนถึงการกำจัดซาก แบบแรกทำให้เห็นโครงสร้างการปล่อยของทั้งบริษัท แบบหลังให้ข้อมูลคาร์บอนของผลิตภัณฑ์หนึ่งรายการ ทั้งสองแทนกันไม่ได้ และไม่สามารถนำยอดรวมของบริษัทไปใช้เป็นตัวเลขของผลิตภัณฑ์ได้ เมื่อลูกค้าส่งคำถามมา สิ่งแรกที่ต้องทำให้ชัดคืออีกฝ่ายต้องการผลลัพธ์แบบใด
องค์กรใดต้องทำ? บัญชีตามกฎหมาย ค่าธรรมเนียมคาร์บอน และข้อกำหนดของลูกค้ามีเงื่อนไขต่างกัน
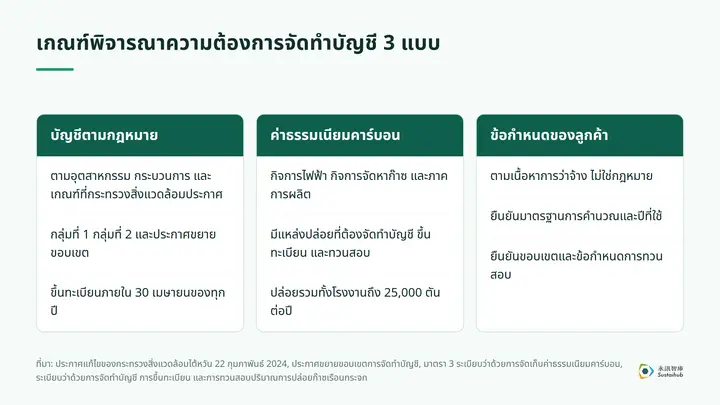
หน้าที่จัดทำบัญชีตามกฎหมายขึ้นอยู่กับประเภทอุตสาหกรรม กระบวนการผลิต และเกณฑ์ที่กระทรวงสิ่งแวดล้อม (環境部) ของไต้หวันประกาศ การดูเพียงขนาดบริษัทหรือการเป็นบริษัทจดทะเบียนจึงไม่เพียงพอ ตามประกาศแก้ไขเมื่อวันที่ 22 กุมภาพันธ์ 2024 "กลุ่มที่ 1" ครอบคลุมกระบวนการผลิตที่กำหนด เช่น การผลิตไฟฟ้า เหล็กกล้า การกลั่นน้ำมัน ปูนซีเมนต์ เซมิคอนดักเตอร์ และ TFT-LCD รวมถึงแหล่งปล่อยที่การเผาไหม้เชื้อเพลิงฟอสซิลทั้งโรงงานมีปริมาณการปล่อยถึง 25,000 ตัน CO₂e ต่อปี สำหรับกระบวนการผลิตที่กำหนดยังต้องตรวจสอบเงื่อนไขในตารางแนบท้าย โรงงานในอุตสาหกรรมเดียวกันจึงไม่จำเป็นต้องอยู่ในข่ายทั้งหมด "กลุ่มที่ 2" มีผลตั้งแต่วันที่ 1 มกราคม 2023 ครอบคลุมผู้ประกอบการภาคการผลิตที่มีการปล่อยทางตรงจากการเผาไหม้เชื้อเพลิงฟอสซิลรวมกับการปล่อยทางอ้อมจากการใช้ไฟฟ้าถึง 25,000 ตัน CO₂e วันเริ่มบังคับใช้ตรวจสอบได้จากสรุปประกาศของกระทรวงสิ่งแวดล้อม ส่วนกำหนดส่งรายงานของปีในอดีตควรอ่านแยกจากกำหนดเวลาที่ใช้อยู่ในปัจจุบัน
นอกเหนือจากรายชื่อทั้งสองกลุ่ม ประกาศขยายขอบเขตการจัดทำบัญชีและแนวปฏิบัติรายอุตสาหกรรม ยังครอบคลุมภาคบริการ ภาคขนส่ง โรงพยาบาล สถาบันอุดมศึกษา และภาคการผลิตที่เข้าเงื่อนไข ซึ่งไม่สามารถพิจารณาจากรายชื่อสองกลุ่มข้างต้นเพียงอย่างเดียวได้
"ค่าธรรมเนียมคาร์บอน" (碳費) เป็นเงื่อนไขอีกชุดหนึ่ง ตามมาตรา 3 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน (碳費收費辦法) ผู้ต้องชำระคือกิจการไฟฟ้า กิจการจัดหาก๊าซ และภาคการผลิต ที่มีแหล่งปล่อยซึ่งประกาศให้ต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบ และมีการปล่อยทางตรงรวมกับการปล่อยทางอ้อมจากการใช้ไฟฟ้าทั้งโรงงานถึง 25,000 ตัน CO₂e ต่อปี การเข้าเงื่อนไขหน้าที่หนึ่งไม่ได้หมายความว่าหน้าที่อื่นจะเหมือนกัน ส่วนแบบสอบถามจากลูกค้านั้น ข้อกำหนดมาจากเนื้อหาการว่าจ้าง ไม่ใช่กฎหมาย เมื่อได้รับแบบสอบถาม ให้ขอข้อมูลจากลูกค้าเรื่องมาตรฐานการคำนวณ ปีที่ใช้ ขอบเขต และข้อกำหนดการทวนสอบ บัญชีที่ส่งมอบจึงจะตรงตามวัตถุประสงค์
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ขอบเขต แหล่งปล่อย คำนวณ รายงาน ทวนสอบ: ผลลัพธ์ที่แต่ละขั้นต้องมี
คู่มือการดำเนินการสู่ Net Zero สำหรับองค์กร 2025 (2025企業淨零行動手冊) ของกระทรวงเศรษฐการ (經濟部) อธิบายลำดับงานจัดทำบัญชีด้วยหลัก "ขอบเขต แหล่งปล่อย คำนวณ รายงาน ทวนสอบ" (邊、源、算、報、查) ห้าคำนี้จำง่าย แต่ในทางปฏิบัติสิ่งที่ควรใส่ใจมากกว่าคือผลลัพธ์ที่แต่ละขั้นต้องเก็บไว้ เพราะการทบทวนและการทวนสอบในภายหลังล้วนต้องย้อนกลับมาดูเอกสารเหล่านี้
| ขั้นตอน | งานที่ต้องทำ | ผลลัพธ์ที่ต้องเก็บไว้ |
|---|---|---|
| ขอบเขต: กำหนดขอบเขต | กำหนดองค์กร โรงงาน และช่วงเวลาของบัญชี | คำอธิบายขอบเขต รายชื่อสถานประกอบการ และผู้ประสานงานที่รับผิดชอบ |
| แหล่งปล่อย: ระบุแหล่งปล่อย | ระบุการปล่อยจากการเผาไหม้ กระบวนการผลิต การรั่วไหล และการปล่อยทางอ้อม ตามวิธีที่เลือกใช้ | รายการอุปกรณ์ รายการแหล่งปล่อย และแหล่งที่มาของข้อมูล |
| คำนวณ: วัดปริมาณการปล่อย | ตรวจสอบข้อมูลกิจกรรม ค่าสัมประสิทธิ์การปล่อย และหน่วยก่อนคำนวณ | ตารางคำนวณรายรายการ แหล่งอ้างอิงค่าสัมประสิทธิ์ และหลักฐานต้นฉบับ |
| รายงาน: บัญชีและรายงาน | สรุปผล วิธีการ สมมติฐาน และเหตุผลของการไม่นับรวม | บัญชีรายการการปล่อยและรายงานที่สอดคล้องกัน |
| ทวนสอบ: ทบทวนและทวนสอบ | ทบทวนด้วยตนเอง และจัดให้มีการทวนสอบโดยบุคคลที่สามตามหน้าที่หรือการว่าจ้าง | บันทึกการแก้ไขและเอกสารการทวนสอบที่เกี่ยวข้อง |
ในทางปฏิบัติ จุดที่ผิดพลาดบ่อยที่สุดคือการกำหนดขอบเขต วิธีแบ่งขอบเขตดูได้จากคำอธิบายวิธีกำหนดขอบเขตการจัดทำบัญชีก๊าซเรือนกระจก ส่วน "การคำนวณ" เป็นขั้นที่มักถูกทำให้ง่ายเกินไป หากใช้วิธีค่าสัมประสิทธิ์การปล่อย อาจเข้าใจการคำนวณได้ว่า "ข้อมูลกิจกรรม × ค่าสัมประสิทธิ์การปล่อย" แต่ค่าความร้อนของเชื้อเพลิง การแปลงหน่วย และศักยภาพในการทำให้โลกร้อนของก๊าซแต่ละชนิดล้วนส่งผลต่อผลลัพธ์ มาตรา 4 ของระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบปริมาณการปล่อยก๊าซเรือนกระจก (溫室氣體排放量盤查登錄及查驗管理辦法) ยังระบุวิธีอื่น เช่น วิธีสมดุลมวลและวิธีตรวจวัดโดยตรง ไม่ใช่ทุกแหล่งปล่อยจะใช้การคูณแบบเดียวกัน ฉบับและปีของค่าสัมประสิทธิ์ดูได้จากฉบับของค่าสัมประสิทธิ์การปล่อยและปีที่ใช้
ด้านการแบ่งงานข้อมูล ฝ่ายการเงินจัดเตรียมใบแจ้งค่าไฟฟ้าและหลักฐานการจัดซื้อ ฝ่ายโรงงานยืนยันข้อมูลอุปกรณ์และเชื้อเพลิง แต่ละสถานประกอบการชี้แจงช่องว่างของข้อมูล และสุดท้ายผู้รับผิดชอบการจัดทำบัญชีตรวจสอบปีและหน่วยให้เป็นแบบเดียวกัน เมื่อทุกตัวเลขย้อนกลับไปหาปริมาณการใช้ต้นทางได้ การคำนวณจึงทำซ้ำได้ และการพิจารณาว่าผลสูงหรือต่ำก็มีหลักฐานรองรับ
ISO 14064-1 หรือ GHG Protocol? ต้องเลือกวิธีให้ได้ก่อนเก็บข้อมูล
"การจัดทำบัญชีก๊าซเรือนกระจก" ไม่ได้เท่ากับ "การได้ใบรับรองสักใบ" ISO 14064-1 เป็นมาตรฐานการวัดปริมาณและการรายงานในระดับองค์กร ส่วน GHG Protocol ก็มีวิธีการและแนวทางสำหรับบัญชีการปล่อยขององค์กรเช่นกัน จะใช้ชุดใดขึ้นอยู่กับวัตถุประสงค์ของการส่งมอบ
การจัดทำบัญชีตามกฎหมายควรยึดกฎหมายของกระทรวงสิ่งแวดล้อมและแนวปฏิบัติการจัดทำบัญชีเป็นอันดับแรก เรื่องที่กฎหมายไม่ได้กำหนดจึงอ้างอิงมาตรฐานที่เกี่ยวข้อง มาตรฐานที่เลือกเองไม่สามารถใช้แทนข้อมูลที่ต้องขึ้นทะเบียนตามกฎหมายได้ เมื่อลูกค้าหรือกรอบการเปิดเผยข้อมูลมีข้อกำหนดเพิ่มเติม ให้รวมมาตรฐาน ฉบับ ขอบเขตองค์กร และขอบเขตรายงานไว้ในตารางความต้องการเดียวกันแล้วเทียบทีละข้อ การกำหนดวิธีให้ชัดก่อนเก็บข้อมูลบริหารจัดการได้ง่ายกว่าการมาแปลงหมวดหมู่หลังคำนวณเสร็จมาก การใช้สองวิธีร่วมกันอ่านได้ที่เปรียบเทียบ ISO 14064 และ GHG Protocol
วางแผนการทวนสอบอย่างไร? กำหนดเวลาตามกฎหมายและสถานะการให้ความเชื่อมั่นของบริษัทจดทะเบียน
การจัดทำบัญชีตามกฎหมายมีกำหนดเวลาตายตัว 2 ข้อ ตามมาตรา 6, 8 และ 9 ของระเบียบดังกล่าว โดยหลักต้องขึ้นทะเบียนบัญชีและรายงานของปีก่อนหน้าให้เสร็จภายในวันที่ 30 เมษายนของทุกปี ส่วนผู้ที่ถูกประกาศให้ต้องทวนสอบ ต้องให้หน่วยงานทวนสอบที่ได้รับอนุญาตจากกระทรวงสิ่งแวดล้อมดำเนินการ และอัปโหลดผลการทวนสอบภายในวันที่ 31 ตุลาคม กรณีเฉพาะรายและเรื่องที่หน่วยงานกำกับดูแลอนุมัติเป็นอย่างอื่น ให้ยึดตามข้อกำหนดของทางการ
นอกเหนือจากการทวนสอบตามกฎหมาย การทวนสอบหรือการให้ความเชื่อมั่น (assurance) โดยบุคคลที่สามสำหรับรายงานความยั่งยืนเป็นอีกเรื่องหนึ่ง ไม่ควรนำมาปนกัน Sustaihub (永訊智庫) วิเคราะห์รายงานความยั่งยืนปี 2025 ของบริษัทจดทะเบียนในตลาดหลักทรัพย์และตลาด OTC ของไต้หวัน 2,023 แห่ง พบว่า 45.4% (918 แห่ง) ระบุว่ามีการทวนสอบหรือการให้ความเชื่อมั่นโดยบุคคลที่สาม ในจำนวนนี้ให้ความเชื่อมั่นโดยสำนักงานบัญชี 25.5% (515 แห่ง) และใช้ "การให้ความเชื่อมั่นอย่างสมเหตุสมผล" (reasonable assurance) เพียง 2 แห่ง สัดส่วนนี้ในปี 2023 อยู่ที่ 59.9% (1,120 แห่ง) และลดลงเหลือ 43.5% ในปี 2024 สาเหตุหลักคือหน้าที่จัดทำรายงานขยายไปครอบคลุมบริษัทจดทะเบียนทั้งหมด จำนวนบริษัทที่จัดทำรายงานเพิ่มจาก 1,120 แห่งเป็น 1,940 แห่ง ไม่ใช่เพราะบริษัทเดิมเลิกขอการให้ความเชื่อมั่น ข้อควรระวังคือ "ระบุว่ามี" หมายถึงเพียงช่องข้อมูลในการยื่นมีค่าอยู่ ส่วนขอบเขตการให้ความเชื่อมั่นครอบคลุมทั้งรายงานหรือไม่ ต้องดูจากถ้อยแถลงการให้ความเชื่อมั่นของแต่ละรายงาน
ไม่ว่าจะเป็นการทวนสอบตามกฎหมายหรือการให้ความเชื่อมั่นต่อรายงาน การทบทวนด้วยตนเองก่อนส่งจะมีผลต่อปริมาณเอกสารที่ต้องส่งเพิ่มเติม ได้แก่ ยอดรวมในบัญชีและรายงานตรงกันหรือไม่ ทุกแหล่งปล่อยย้อนหาหลักฐานได้หรือไม่ ค่าสัมประสิทธิ์ระบุปีที่ใช้หรือไม่ และได้อธิบายการจัดการข้อมูลที่ขาดหายไว้หรือไม่ เมื่อบุคคลที่สามเสนอให้แก้ไข ต้องปรับบัญชีและรายงานให้ตรงกันพร้อมเก็บฉบับก่อนและหลังแก้ไขไว้ เพื่อให้ผู้รับงานต่อทราบเหตุผลของการปรับ
ทำเอง จ้างที่ปรึกษา หรือใช้ระบบ: การแบ่งความรับผิดชอบสำคัญกว่าราคารวม
ทั้งสามแนวทางใช้ร่วมกันได้ ความต่างอยู่ที่ใครรับผิดชอบส่วนใด องค์กรที่มีวิธีการจัดทำบัญชีและผู้รับผิดชอบข้อมูลอยู่แล้วสามารถดำเนินการเองได้ สิ่งสำคัญคือใครเป็นผู้ตรวจสอบขอบเขต ค่าสัมประสิทธิ์ สูตร และหลักฐาน หากต้องการความช่วยเหลือในการกำหนดขอบเขตหรือวางวิธีทำงาน ที่ปรึกษาจะเหมาะกว่า โดยเวลาเปรียบเทียบให้ดูว่าบริการครอบคลุมการอบรม การให้คำปรึกษาหน้างาน และการแก้ไขเอกสารหรือไม่ ส่วนระบบช่วยจัดระเบียบข้อมูลและคำนวณ การทดลองด้วยข้อมูลของตนเองเป็นวิธีที่ดีที่สุดในการยืนยันผลลัพธ์และที่มาของผลลัพธ์ ไม่ว่าจะเลือกแบบใด ข้อมูลต้นทางต้องได้รับการยืนยันโดยบริษัท และการทวนสอบอย่างเป็นทางการต้องดำเนินการโดยหน่วยงานบุคคลที่สาม
เวลาเทียบราคา ให้แยกรายการชั่วโมงทำงานภายใน บริการที่ปรึกษา เครื่องมือ และการทวนสอบโดยบุคคลที่สาม และขอให้ทุกรายเสนอราคาสำหรับปีเดียวกันและขอบเขตเดียวกัน หากใบเสนอราคาครอบคลุมสถานประกอบการ ขอบเขตข้อมูล หรือบริการทวนสอบต่างกัน การดูแค่ราคารวมต่ำสุดก็ไม่มีความหมาย ระยะเวลาและราคาไม่มีตัวเลขตายตัวที่ใช้ได้กับทุกกรณี ควรขอแผนงานเป็นลายลักษณ์อักษรตามสถานประกอบการ แหล่งปล่อย ช่องว่างของข้อมูล และข้อกำหนดการส่งมอบ แล้วแยกการจัดทำบัญชีให้เสร็จ การแก้ไขเอกสาร และการทวนสอบโดยบุคคลที่สามลงในปฏิทินแยกกัน หัวข้อเปรียบเทียบดูได้จากการเปรียบเทียบระบบจัดทำบัญชีก๊าซเรือนกระจก
ระบบจัดทำบัญชีก๊าซเรือนกระจก DCarbon ของ Sustaihub รองรับการจัดทำบัญชีก๊าซเรือนกระจกขององค์กรแบบอัตโนมัติ ผู้ช่วยเอกสาร AI การจับภาพหน้าจอเส้นทางอัตโนมัติ รายงานบัญชีก๊าซเรือนกระจกโดย AI และการคำนวณคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ สอดคล้องกับ ISO 14064-1 และ ISO 14067 ระบบรับผิดชอบการจัดระเบียบข้อมูลและการคำนวณ องค์กรเป็นผู้ตรวจทานร่างรายงาน และการทวนสอบอย่างเป็นทางการดำเนินการโดยหน่วยงานบุคคลที่สาม การทดลองคำนวณด้วยเอกสารตัวอย่าง เช่น ใบแจ้งค่าไฟฟ้าและค่าเชื้อเพลิง จะช่วยให้เห็นได้ง่ายที่สุดว่าระบบเหมาะกับข้อมูลของคุณหรือไม่
อ่านเพิ่มเติม: หากต้องการเทียบกำหนดเวลาของรายงานความยั่งยืน IFRS การจัดทำบัญชีก๊าซเรือนกระจก และค่าธรรมเนียมคาร์บอนไว้ในที่เดียว ดูได้ที่ภาพรวมกฎระเบียบด้านความยั่งยืนของไต้หวัน และหากความต้องการจัดทำบัญชีมาจากลูกค้าในห่วงโซ่อุปทาน บทความSME จะตอบสนองข้อกำหนดด้านบัญชีก๊าซเรือนกระจกของลูกค้าได้อย่างไร อธิบายวิธีส่งมอบข้อมูลที่ใช้งานได้จริง
หลังจัดทำบัญชีแล้ว คำถามที่มักตามมา
หลังจัดทำบัญชีก๊าซเรือนกระจกขององค์กรเสร็จ องค์กรมักต้องเผชิญเรื่องกำหนดเวลาขึ้นทะเบียนตามกฎหมาย การประมาณค่าธรรมเนียมคาร์บอน ข้อมูลขอบเขตที่ 3 คาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ และการตั้งเป้า Net Zero หรือความเป็นกลางทางคาร์บอน บทความต่อไปนี้เรียงตามลำดับดังกล่าว เริ่มอ่านจากเรื่องที่เร่งด่วนที่สุดได้เลย
- การขึ้นทะเบียนบัญชีก๊าซเรือนกระจก: ผู้มีหน้าที่ กำหนดเวลารายปี และแนวปฏิบัติ
- ขอบเขตที่ 1, 2, 3 คืออะไร? ขอบเขตที่ 3 ทั้ง 15 ประเภท การเทียบกับ ISO และสถานะการเปิดเผยข้อมูล
- คาร์บอนฟุตพริ้นท์คืออะไร? การคำนวณคาร์บอนฟุตพริ้นท์ผลิตภัณฑ์ การค้นหาค่าสัมประสิทธิ์ และการขอฉลากคาร์บอน
- ค่าธรรมเนียมคาร์บอนคืออะไร? ประมาณอัตราและการหักลดจากโรงงานที่ปล่อย 100,000 ตันต่อปี
- คาร์บอนเครดิตคืออะไร? การซื้อขายและราคาในไต้หวัน และการใช้หักค่าธรรมเนียมคาร์บอน 10%
- Net Zero คืออะไร? เส้นทางสู่ Net Zero ปี 2050 ของไต้หวัน การบัญญัติเป็นกฎหมาย และเป้าหมายขององค์กร
- ความเป็นกลางทางคาร์บอนคืออะไร? การปรับปรุง ISO 14068 และแนวปฏิบัติการประกาศของกระทรวงสิ่งแวดล้อม
- ภาพรวมกำหนดเวลากฎระเบียบความยั่งยืนของไต้หวัน: บัญชีก๊าซเรือนกระจก ค่าธรรมเนียมคาร์บอน รายงานความยั่งยืน IFRS และการประเมิน
- อภิธานศัพท์ ESG: นิยามและแหล่งอ้างอิงทางการของ 27 คำด้านความยั่งยืนและการจัดการคาร์บอน
คำถามที่พบบ่อย
ดูทั้งหมดการจัดทำบัญชีก๊าซเรือนกระจกคืออะไร?
คือการรวบรวมแหล่งปล่อยก๊าซเรือนกระจก ข้อมูลกิจกรรม ผลการคำนวณ และหลักฐานประกอบ ภายในช่วงเวลาและขอบเขตที่ชัดเจน เพื่อจัดทำบัญชีรายการการปล่อยขององค์กร ที่ตอบได้ว่าการปล่อยมาจากไหนและรวมแล้วเท่าไร
องค์กรใดต้องจัดทำบัญชีก๊าซเรือนกระจกในไต้หวัน?
ต้องตรวจสอบรายชื่อผู้มีหน้าที่จัดทำบัญชี ขึ้นทะเบียน และทวนสอบกลุ่มที่ 1 และกลุ่มที่ 2 ที่กระทรวงสิ่งแวดล้อมประกาศ รวมถึงเงื่อนไขในประกาศขยายขอบเขต ส่วนค่าธรรมเนียมคาร์บอนพิจารณาแยกตามมาตรา 3 ของระเบียบว่าด้วยการจัดเก็บค่าธรรมเนียมคาร์บอน และข้อกำหนดของลูกค้าให้ยืนยันตามเนื้อหาการว่าจ้าง
การจัดทำบัญชีก๊าซเรือนกระจกมีขั้นตอนอะไรบ้าง?
จัดลำดับได้ตามหลัก ขอบเขต แหล่งปล่อย คำนวณ รายงาน ทวนสอบ ได้แก่ กำหนดขอบเขต ระบุแหล่งปล่อย วัดปริมาณการปล่อย จัดทำบัญชีและรายงาน และทบทวนด้วยตนเองพร้อมการทวนสอบโดยบุคคลที่สามที่เกี่ยวข้อง
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่