
IFRS S1/S2 มาแล้ว เมื่อบทว่าด้วยความยั่งยืนออกพร้อมรายงานประจำปี บริษัทจดทะเบียนใน TWSE/TPEx ทำงานให้คล่องตัวได้อย่างไร?
IFRS S1/S2 ชี้ความเร่งด่วนของการกำกับข้อมูล! บอกลาปัญหาไฟล์ สร้างวิธีทำงานที่ยั่งยืนอย่างแท้จริงให้คนทำงานความยั่งยืน
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
การจัดทำบทว่าด้วยความยั่งยืนในรายงานประจำปีมักต้องให้ทีมความยั่งยืน การเงิน โรงงาน และทรัพยากรบุคคลร่วมยืนยันข้อมูล เมื่อข้อมูลกระจายในอีเมลและสเปรดชีต การตรวจหน่วย เวอร์ชัน และหลักฐานจะกระทบความคืบหน้าจัดทำโดยตรง
บริษัทจดทะเบียนใน TWSE/TPEx ระยะแรกใช้มาตรฐานความยั่งยืน IFRS ตั้งแต่ปีบัญชี 2026 และยื่นปี 2027 โดย Financial Supervisory Commission (FSC) เตือนให้จัดทำบทที่เกี่ยวข้องเสร็จภายใน 16 มีนาคม 2027 ตามแผนนโยบายประกาศวันที่ 23 กันยายน 2026 บทว่าด้วยความยั่งยืนของ 2 ปีบัญชีแรกที่เริ่มใช้สามารถยื่นอย่างช้าที่สุดตามกำหนดรายงานประจำปี คือ 14 วันก่อนประชุมผู้ถือหุ้น ตั้งแต่ปีที่ 3 ต้องยื่นพร้อมงบการเงิน ข้อกำหนดจริงยึดกฎหมายที่หน่วยงานประกาศทางการ การปรับนี้ไม่ใช้กับธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า ระยะและประเภทธุรกิจอื่นต้องตรวจกำหนดของตน ดูรายละเอียดที่คำเตือน FSC สำหรับบริษัทระยะแรกและกำหนดนำ IFRS S1/S2 มาใช้ในไต้หวัน.
กลุ่มที่ใช้ในระยะอื่นปรับแล้วเมื่อ 23 กันยายน 2026 ดูการปรับ IFRS ระยะที่ 3.
วางแผนงานข้ามแผนกย้อนจากเส้นตายยื่น
ยืนยันปีที่บริษัทต้องใช้และเส้นตายก่อน แล้วกำหนดเวลาเก็บข้อมูล ตรวจสอบกับการเงิน ทบทวน และเสนอต่อคณะกรรมการ เส้นตายกรอกข้อมูลของแต่ละแผนกควรเผื่อเวลาจัดการข้อมูลขาด แปลงหน่วย และแก้เวอร์ชัน
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ข้อจำกัดของไฟล์ คือภาระงานล่วงเวลาของคุณ
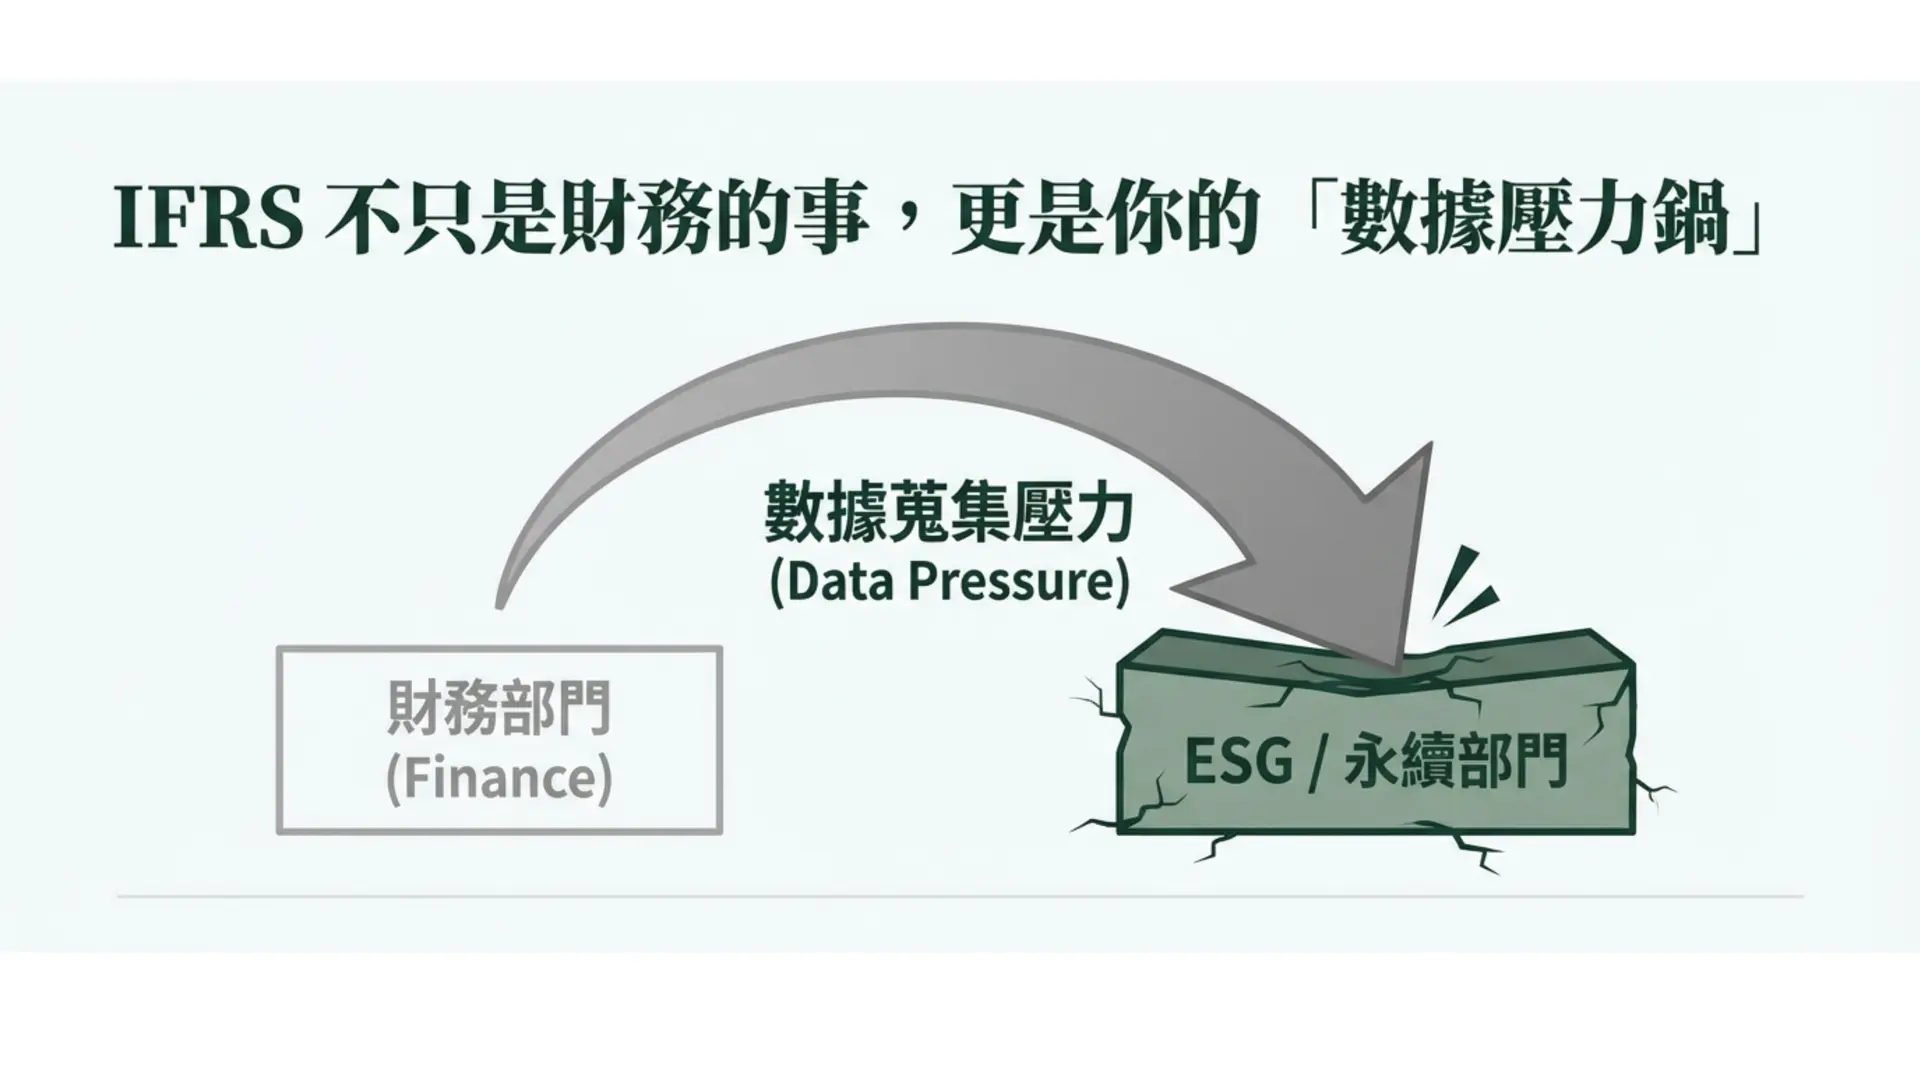
เราเข้าใจความยากลำบากของคนทำงานความยั่งยืนหน้างาน ช่วงสำรวจข้อมูลที่งานหนาแน่น คุณมักไม่ได้ใช้เวลาวางกลยุทธ์ แต่หมดไปกับการย้ายข้อมูลเอกสารอันยุ่งยาก:
“หลุมดำ” ของการควบคุมเวอร์ชัน: คุณส่งไฟล์ให้ 10 แผนกและได้กลับมา 10 ไฟล์คนละชื่อ ต้องคัดลอกวางในตารางรวมด้วยมือ หากวางผิดช่องหรือพลาดอีเมลฉบับปรับปรุงของแผนกใด ก็เกิดข้อมูลผิดพลาด การนำข้อมูลผิดเวอร์ชันมาใช้และไม่อัปเดตเป็นข้อมูลล่าสุดอาจกลายเป็นหายนะ
“รอยต่อที่ขาดหาย” ของการรวบรวมข้อมูล: HR นับคน ฝ่ายโรงงานนับหน่วยไฟฟ้า ฝ่ายธุรการนับของเสีย ทุกคนใช้หน่วยต่างกันทั้งกิโลกรัม ตัน และลูกบาศก์เมตร คุณตั้งสูตรแปลงใน Excel มากมาย แต่หากต้นทางกรอกหน่วยผิดเพียงจุดเดียว การคำนวณคาร์บอนปลายทางก็ผิดทั้งหมด แม้เป็นข้อมูลสวัสดิการพนักงานเหมือนกัน แต่มีทั้งโรงงานจีนแผ่นดินใหญ่ เวียดนาม อเมริกาเหนือ และสำนักงานไต้หวัน ต้องใช้เวลาจัดระเบียบเท่าใด?
หลักฐานที่ “หายไป”: กรอกตัวเลขแล้ว แต่ภาพบิลน้ำไฟอยู่ไหน? อาจกระจายในกลุ่ม LINE ไฟล์แนบอีเมล หรือส่วนลึกของโฟลเดอร์ร่วม ถึงเวลาให้ความเชื่อมั่นกลับหาไม่เจอ เมื่อปิดกิจกรรมคณะกรรมการสวัสดิการประจำปี ภาพใดเป็นกิจกรรมใด? จะจัดการเอกสารประเมินและวิเคราะห์ความเสี่ยง ผังขั้นตอน นโยบาย และความคืบหน้าอย่างไร?
ในปี 2026 การใช้แรงงานคนร่วมกับเอกสาร Office จัดการข้อมูลมหาศาลที่ต้องรับการให้ความเชื่อมั่น ก็เหมือนใช้ลูกคิดประมวลผล AI ไม่ใช่ทำไม่ได้ แต่เสี่ยงสูงและประสิทธิภาพต่ำมาก
ใช้เครื่องมือทำงานร่วมกันรวมการกรอกและตรวจสอบไว้ที่เดียว
การเก็บข้อมูล
จัดแบบฟอร์มและผู้รับผิดชอบตามความต้องการเปิดเผย ติดตามสถานะส่ง เพื่อให้ทีมรู้ว่าข้อมูลใดยังขาด
ช่องข้อมูลและหลักฐาน
ยืนยันช่วงเวลา หน่วย ช่องบังคับ และไฟล์แนบล่วงหน้า หลังรับข้อมูลให้ผู้รับผิดชอบตรวจสอบ อย่าถือว่ากรอกตัวเลขแล้วเท่ากับตรวจเสร็จ
เวอร์ชันและการทบทวน
เก็บแหล่งข้อมูล ประวัติแก้ไขและตรวจสอบเพื่อสืบย้อนภายหลัง เครื่องมือสนับสนุนการจัดการได้ แต่ความครบถ้วนและความสอดคล้องกับข้อกำหนดยังต้องให้บริษัทและผู้เชี่ยวชาญที่เกี่ยวข้องยืนยัน
เรียนรู้เพิ่มเติมเกี่ยวกับฟังก์ชันเก็บข้อมูล ทำงานร่วมกัน และตรวจสอบของ Syber โดยเริ่มจากกรอบเปิดเผยที่ใช้อยู่และข้อมูลข้ามแผนก 1 ชุด เพื่อตรวจวิธีใช้งานและเงื่อนไขแพ็กเกจ
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 ประเด็นอัปเดต: เพิ่มมาตรการเปลี่ยนผ่านที่ให้บทว่าด้วยความยั่งยืนใน 2 ปีแรกยื่นตามกำหนดรายงานประจำปีได้
IFRS Syber รายงานความยั่งยืน การเปลี่ยนผ่านดิจิทัล ผู้ปฏิบัติงาน ESG
คำถามที่พบบ่อย
ดูทั้งหมดIFRS S1/S2 กำหนดเวลารายงานความยั่งยืนอย่างไร?
บริษัทจดทะเบียนใน TWSE/TPEx ระยะแรกยื่นข้อมูลปี 2026 ในปี 2027 FSC เตือนให้จัดทำบทว่าด้วยความยั่งยืนเสร็จภายใน 16 มีนาคม 2027 ตามแผนนโยบายวันที่ 23 กันยายน 2026 บทของ 2 ปีบัญชีแรกที่เริ่มใช้ยื่นอย่างช้าที่สุดตามกำหนดรายงานประจำปี คือ 14 วันก่อนประชุมผู้ถือหุ้น ตั้งแต่ปีที่ 3 ยื่นพร้อมงบการเงิน ข้อกำหนดจริงยึดกฎหมายทางการ การปรับนี้ไม่ใช้กับธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้า แต่ละแผนกควรวางแผนเก็บและทบทวนตามเส้นตายบริษัท
ระบบดิจิทัลเพิ่มประสิทธิภาพเก็บข้อมูลอย่างไร?
เครื่องมือทำงานร่วมกันรวมการกรอก ไฟล์แนบ เวอร์ชัน และประวัติตรวจสอบไว้ที่เดียวได้ เวลาที่ใช้จริงขึ้นกับความพร้อมข้อมูล ขอบเขตเปิดเผย และการแบ่งงานของทีม
ปัญหาที่พบบ่อยในการเก็บข้อมูลมีอะไรบ้าง?
ปัญหาที่พบบ่อยคือการควบคุมเวอร์ชันผิด แปลงหน่วยผิด และหลักฐานขาด เช่น ข้อมูลจากแต่ละแผนกใช้หน่วยต่างกัน หรือหาภาพบิลน้ำไฟไม่พบ
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่