IFRS
“IFRS” มีผลลัพธ์ 5 รายการ
บทความที่เกี่ยวข้องกับ IFRS
-
ภาพรวมกฎระเบียบความยั่งยืนไต้หวัน: บัญชี GHG ค่าธรรมเนียมคาร์บอน IFRS
กฎระเบียบด้านความยั่งยืนของไต้หวันแบ่งเป็น 2 สาย คือการเปิดเผยข้อมูลภายใต้คณะกรรมการกำกับดูแลภาคการเงิน และการจัดการคาร์บอนของกระทรวงสิ่งแวดล้อม หน้านี้สรุปหน่วยงานกำกับดูแล ผู้อยู่ในข่าย และกำหนดเวลาของ 8 ระบบตามเส้นเวลา อธิบายผลกระทบจริงต่อองค์กร และแนบข้อมูลสถานะการให้ความเชื่อมั่นของรายงานความยั่งยืน
-
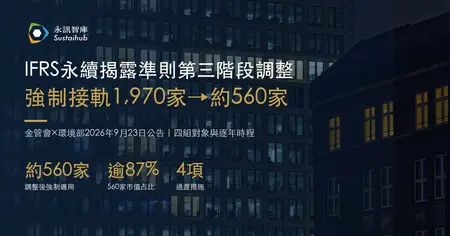
ปรับ IFRS ระยะที่ 3: บริษัทที่ต้องใช้ลดจาก 1,970 เหลือราว 560 แห่ง สรุปมาตรการเปลี่ยนผ่าน 4 ข้อของ FSC
FSC และ Ministry of Environment ประกาศปรับขอบเขตมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS เมื่อวันที่ 23 กันยายน 2026 ลดบริษัทจดทะเบียน TWSE/TPEx ที่ต้องใช้จาก 1,970 เหลือราว 560 แห่ง ระยะที่ 3 เปิดเผยเฉพาะสภาพภูมิอากาศใน 2 ปีแรกและเปลี่ยน Scope 3 เป็นสมัครใจ ระยะที่ 2 และ 3 จะยกเว้นความเชื่อมั่นระดับบริษัทแม่เฉพาะกิจการ และช่วงเปลี่ยนผ่านเสนอให้เลื่อนยื่นหมวดความยั่งยืนถึง 14 วันก่อนประชุมผู้ถือหุ้น บทความสรุปบริษัท 4 กลุ่ม กำหนดการรายปี และประเด็นเตรียมพร้อม
-
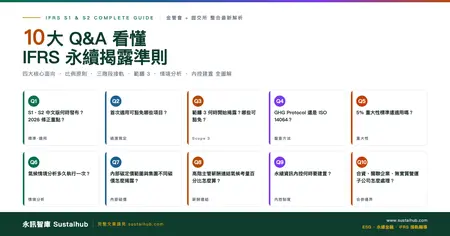
คู่มือถามตอบมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ล่าสุดปี 2026: S1, S2 กำหนดการใช้ Scope 3 และการควบคุมภายใน
สรุปคำถามเกี่ยวกับ IFRS S1, S2 และการนำมาใช้ในไต้หวัน แยกกำหนดการ 3 ระยะ มาตรการเปลี่ยนผ่าน Scope 3 สาระสำคัญ และการควบคุมภายใน พร้อมแหล่งกฎหมายทางการและตัวอย่างการสำรวจข้อมูลเปิดเผย
-
เลือกจุดเริ่มต้นตามงานที่คุณกำลังทำ
ค้นหารายงานของบริษัทในอุตสาหกรรมเดียวกันฐานข้อมูลรายงานความยั่งยืนดูรายงาน ESG ของบริษัทในไต้หวันฟรี (รายงานกว่า 10,000 ฉบับ)ค้นหารายงานของบริษัทในอุตสาหกรรมเดียวกัน → คู่มือเลือกใช้ระบบคู่มือการเลือกซอฟต์แวร์รายงาน ESG ในไต้หวันเปรียบเทียบฟีเจอร์และค่าใช้จ่ายของระบบรายงาน ESG ก่อนตัดสินใจเลือกเครื่องมือดูคู่มือการเลือก → Syberทำงานร่วมกันด้านการเปิดเผยข้อมูลด้วย Syberแบ่งงานรายบท รวบรวมข้อมูล ร่างแรกด้วย AI และบันทึกการตรวจทานดูเวิร์กโฟลว์รายงานของ Syber →ยังเปรียบเทียบระบบอยู่หรือไม่ คู่มือการเลือกซอฟต์แวร์รายงาน ESG ในไต้หวัน คู่มือการเลือกระบบจัดทำบัญชีก๊าซเรือนกระจกในไต้หวัน -
IFRS S1/S2 มาแล้ว เมื่อบทว่าด้วยความยั่งยืนออกพร้อมรายงานประจำปี บริษัทจดทะเบียนใน TWSE/TPEx ทำงานให้คล่องตัวได้อย่างไร?
IFRS S1/S2 ชี้ความเร่งด่วนของการกำกับข้อมูล! บอกลาปัญหาไฟล์ สร้างวิธีทำงานที่ยั่งยืนอย่างแท้จริงให้คนทำงานความยั่งยืน
-
เจาะลึก IFRS S1 และ S2: แนวโน้มใหม่การบัญชีความยั่งยืนที่ต้องรู้!
จากรายงานความยั่งยืนถึงการเปิดเผยคาร์บอน เข้าใจ IFRS S1 และ S2 อย่างครบถ้วน เพื่อเพิ่มความโปร่งใสและความสามารถแข่งขันด้านความยั่งยืน