
ธุรกิจควรเลือกมาตรฐานบัญชีคาร์บอนใด? วิเคราะห์ ISO 14064 กับ GHG Protocol และแนวทางใช้งาน
เมื่อเริ่มเตรียมบัญชีก๊าซเรือนกระจก บริษัทพบมาตรฐานสากลหลัก 2 ชุดคือ ISO 14064 และ GHG Protocol ชุดใดตรงกฎหมายไต้หวัน? ชุดใดเหมาะกับการบริหารคาร์บอนภายในและเปิดเผยในรายงานความยั่งยืน? หากคุณรับผิดชอบบัญชีหรือรายงานความยั่งยืน บทความนี้อธิบายความต่าง การใช้ร่วมกัน และแนวโน้ม IFRS S2 ล่าสุด เพื่อให้ทำตามกฎหมายพร้อมเสริมการสื่อสารสากลและกลยุทธ์ลงมือลดคาร์บอน
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
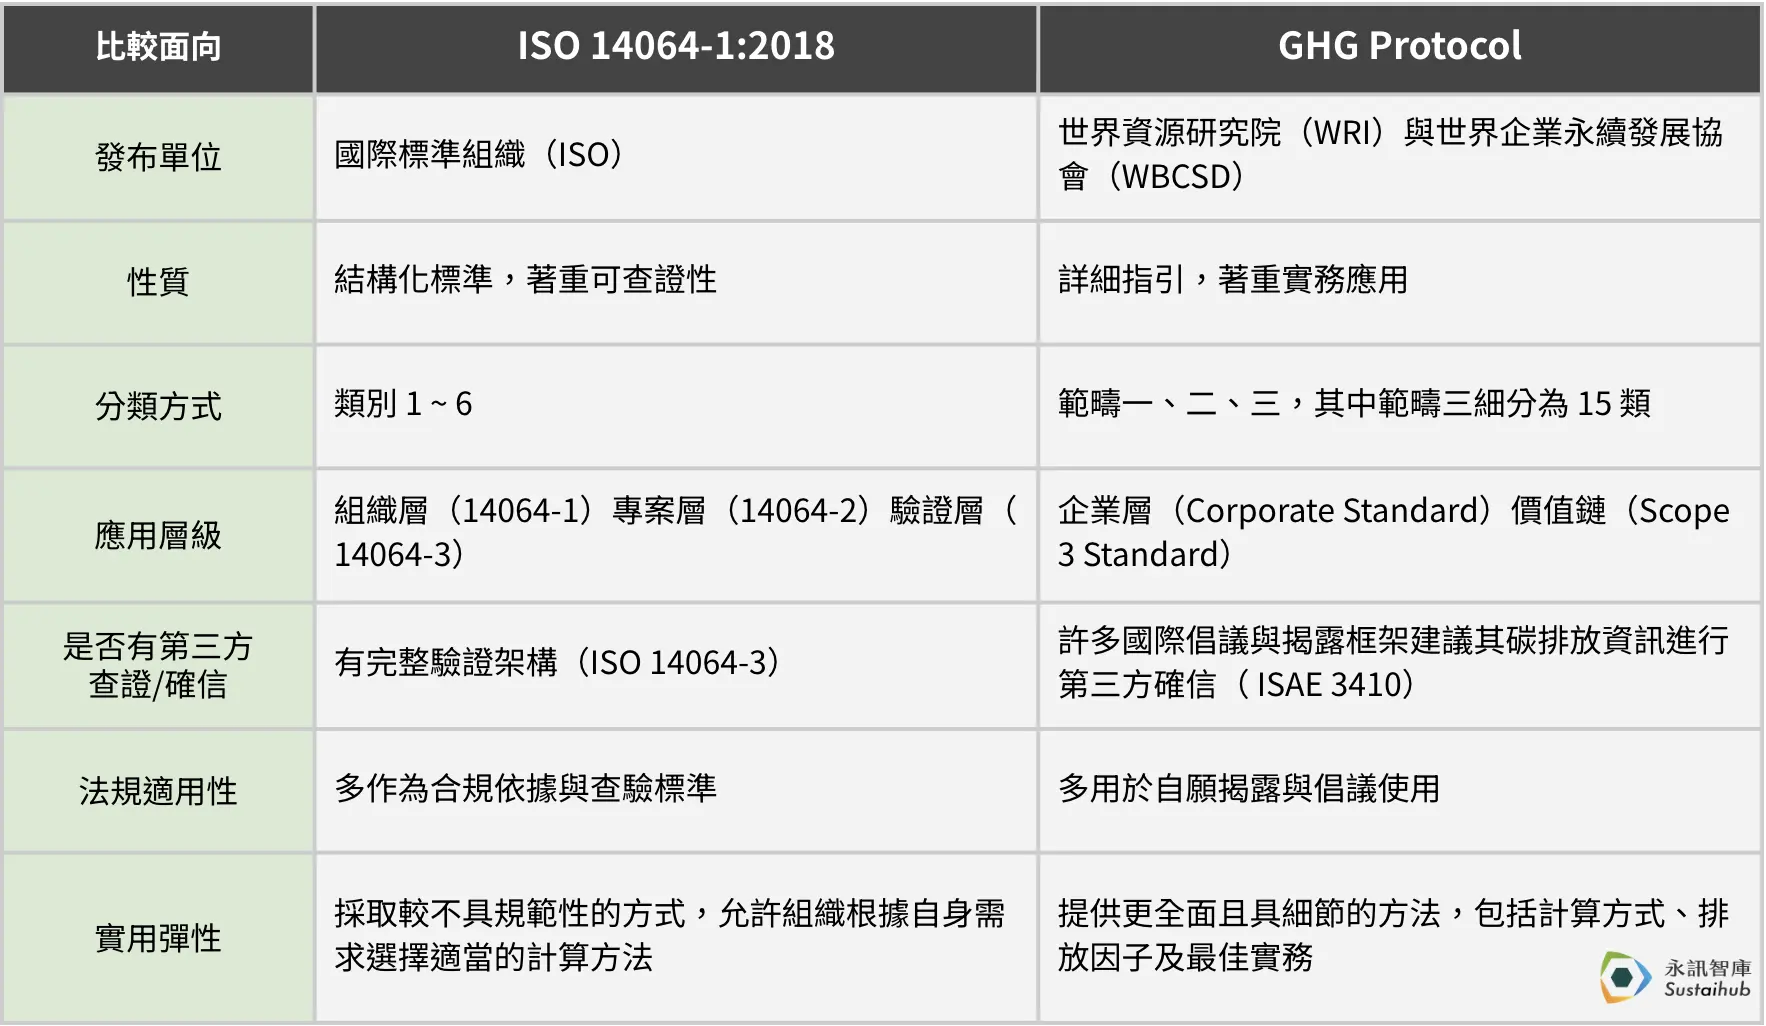
บทความปรับปรุงเมื่อ 6 ตุลาคม 2026 โดยเพิ่มความร่วมมือบูรณาการ ISO/GHG Protocol และการปรับแนวทางนำ IFRS มาใช้ในไต้หวัน
สถานการณ์ใดควรเลือกมาตรฐานใด?
ต้องการทวนสอบโดยบุคคลที่สามและปฏิบัติตามกฎหมาย: ใช้ชุด ISO 14064
หากบริษัทอยู่ในอุตสาหกรรมปล่อยสูงและต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบภาคบังคับตามกฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ ISO 14064-1 เป็นตัวเลือกที่เหมาะที่สุด โดยใช้ ISO 14064-3 ร่วมสำหรับการทวนสอบโดยบุคคลที่สาม เพื่อให้เป็นไปตามกฎหมายไต้หวันและข้อกำหนดการทวนสอบสากล
หากอยู่ภายใต้มาตรฐานบัญชีก๊าซเรือนกระจกสำหรับการเปิดเผยตาม Financial Supervisory Commission (FSC) สามารถใช้ GHG Protocol หรือ ISO 14064-1 และใช้ ISAE 3410 หรือ ISO 14064-3 สำหรับการให้ความเชื่อมั่น
เน้นบริหารคาร์บอนภายในและเปิดเผยตามโครงการสากล: พิจารณา GHG Protocol ก่อน
หากกำลังรายงาน CDP ตั้งเป้าลดคาร์บอนตามหลักวิทยาศาสตร์ SBTi หรือตอบข้อเรียกร้องลดคาร์บอนของห่วงโซ่อุปทาน GHG Protocol มีการแบ่ง Scope ชัดเจนและแบ่ง Scope 3 อย่างละเอียดเป็น 15 หมวด ช่วยให้เห็นภาพรอยเท้าคาร์บอนครบถ้วนยิ่งขึ้น
ต้องการทั้งการทวนสอบและการบริหาร: ใช้ร่วมกันมั่นใจที่สุด
หลายบริษัทเลือกใช้ GHG Protocol เป็นแนวทางวิธีจัดทำบัญชี และใช้ชุด ISO 14064 เป็นฐานโครงสร้างการรายงานและทวนสอบ
GHG Protocol ให้การแบ่งประเภทและวิธีคำนวณ Scope 1, 2 และ 3 อย่างละเอียด รวมถึงวิธีเก็บข้อมูล ประมาณ และวัดปริมาณแต่ละแหล่งปล่อย เหมาะกับการกำหนดขอบเขต จัดทำรายการปล่อย และติดตามรอยเท้าคาร์บอน ส่วน ISO 14064-1 ให้กรอบมาตรฐานที่ระบุหลักการและข้อกำหนดการวัดปริมาณกับรายงานก๊าซเรือนกระจกระดับองค์กรอย่างชัดเจน รวมถึงการออกแบบ จัดการ และนำเสนอผลบัญชีโดยรวม จากนั้นใช้ ISO 14064-3 ทวนสอบโดยบุคคลที่สามเพื่อให้ผลสอดคล้องกันและได้รับความเชื่อถือสากล วิธีนี้ช่วยให้บริษัทเข้าใจแหล่งปล่อยและจัดทำรายงานทางการที่ตรวจสอบได้และมีฐานการปฏิบัติตามกฎหมาย ตอบโจทย์ทั้งการใช้งานและการปฏิบัติตามข้อกำหนด
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
กฎหมายไต้หวันกำหนดอย่างไร?
กระทรวงสิ่งแวดล้อม (Ministry of Environment เดิมคือ Environmental Protection Administration):
- ตามมาตรา 21 ของกฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ แหล่งปล่อยที่กำหนดต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบทุกปี
- แนวทางปฏิบัติทางการระบุชัดว่า การจัดทำบัญชีอาจอ้างอิง ISO 14064-1 และ GHG Protocol ส่วนการทวนสอบแนะนำ ISO 14064-3
Financial Supervisory Commission (FSC):
- แผนที่นำทางการพัฒนาที่ยั่งยืนกำหนดให้บริษัทจดทะเบียนใน TWSE/TPEx ทุกแห่งจัดทำบัญชีให้เสร็จภายในปี 2027 เมื่อ 23 กันยายน 2026 FSC และกระทรวงสิ่งแวดล้อมประกาศปรับเส้นทางการนำมาตรฐานมาใช้: บริษัทระยะที่ 2 และ 3 ไม่ต้องรับการให้ความเชื่อมั่นข้อมูล Scope 1 และ 2 ของบริษัทแม่เฉพาะกิจการอีก จำนวนบริษัทจดทะเบียนที่ต้องใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ภาคบังคับอยู่ที่ประมาณ 560 แห่ง ส่วน Scope 3 ของระยะที่ 3 เปลี่ยนเป็นสมัครใจ นี่ไม่ได้ยกเว้นการจัดทำบัญชีทั้งหมดหรือหน้าที่ให้ความเชื่อมั่นระดับกลุ่ม บริษัทภายใต้กระทรวงสิ่งแวดล้อมยังต้องทำตามข้อกำหนดบัญชีและทวนสอบ ส่วนธุรกิจการเงิน ประกันภัย หลักทรัพย์และสัญญาซื้อขายล่วงหน้าให้ปฏิบัติตามกฎเฉพาะ แหล่งข้อมูล:ประกาศ FSC วันที่ 23 กันยายน 2026; ดูรายละเอียดในการปรับ IFRS ระยะที่ 3.
- คาดว่าจะใช้ GHG Protocol ตาม IFRS S2 โดยมีข้อยกเว้น: หากหน่วยงานในเขตอำนาจหรือตลาดหลักทรัพย์ที่จดทะเบียนกำหนดวิธีวัดอื่น กิจการอาจใช้วิธีนั้นแทน GHG Protocol โดยหลัก IFRS S2 กำหนดให้เปิดเผย Scope 1, 2 และ 3 แต่บริษัทไต้หวันยังต้องพิจารณาหน้าที่จริงตามระยะการนำมาใช้และมาตรการเปลี่ยนผ่านของหน่วยงานกำกับ
IFRS S2 กำหนดข้อมูล GHG อย่างไร?
มาตรฐานการเปิดเผยข้อมูลความยั่งยืนสากล IFRS S2 ระบุชัดให้บริษัทจัดทำบัญชีตาม GHG Protocol และเปิดเผยข้อมูลการปล่อยคาร์บอน Scope 1, 2 และ 3 อย่างครบถ้วน
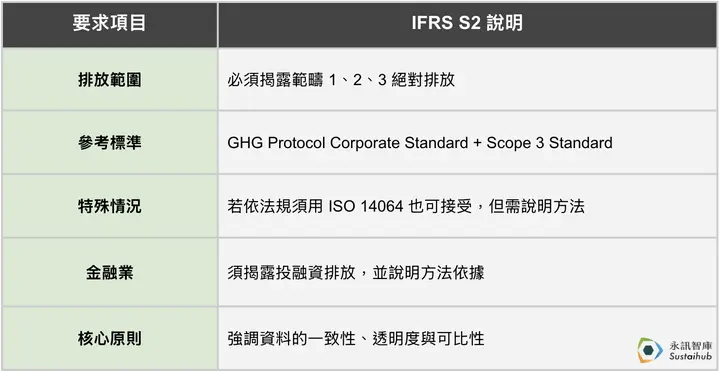
ตามแผนปรับเดือนกันยายน 2026 การเปิดเผย Scope 3 ของบริษัทไต้หวันระยะที่ 3 เปลี่ยนเป็นสมัครใจ การใช้แผนนโยบายจริงยังต้องยึดกฎหมายที่หน่วยงานกำกับประกาศอย่างเป็นทางการ ข้อควรจำ: GHG Protocol เป็นมาตรฐานบัญชี GHG เพียงชุดเดียวที่ IFRS S2 ระบุชัด แต่หากกฎหมายไต้หวันกำหนดให้ทวนสอบ ก็ใช้ ISO 14064 ร่วมได้
สองมาตรฐานหลักจะบูรณาการร่วมกัน
ISO และ GHG Protocol ประกาศความร่วมมือเมื่อ 9 กันยายน 2025 โดยจะรวมชุด ISO 1406X เช่น ISO 14064-1 กับมาตรฐานองค์กร Scope 2 และ Scope 3 ของ GHG Protocol เพื่อพัฒนามาตรฐานสากลภายใต้แบรนด์ร่วมและสองตราสัญลักษณ์ พร้อมร่วมพัฒนามาตรฐานรอยเท้าคาร์บอนผลิตภัณฑ์ ปัจจุบันทั้งสองยังใช้แยกกัน บริษัทควรจัดทำบัญชีตามข้อกำหนดปัจจุบันก่อนและติดตามกำหนดเผยแพร่ฉบับรวมต่อไป
แหล่งข้อมูล:ประกาศความร่วมมือ ISO และ GHG Protocol.
จากการเลือกมาตรฐานสู่การลงมือ สร้างระบบบัญชีคาร์บอนที่เชื่อถือได้
ภายใต้แนวโน้มโลกสู่การปล่อยสุทธิเป็นศูนย์และความโปร่งใส บริษัทไม่ได้จัดทำบัญชีเพียงเพื่อทำตามกฎหมาย แต่ต้องสร้างระบบข้อมูลคาร์บอนที่สนับสนุนเป้าหมายลดคาร์บอน การตัดสินใจลงทุน และความเชื่อมั่นต่อแบรนด์ ไม่ว่าจะเลือกความเข้มงวดของ ISO 14064 หรือความยืดหยุ่นและรายละเอียดของ GHG Protocol หัวใจคือ: “รู้เป้าหมายให้ชัด เลือกเครื่องมือให้ถูก จึงเดินได้เร็วและไกลกว่า”
แนะนำให้ใช้กลยุทธ์ผสม สร้างกรอบบัญชีคาร์บอนที่ตอบทั้งกฎหมาย โครงการริเริ่ม และความคาดหวังนักลงทุน เพื่อปูทางสู่ IFRS S2 และการเปลี่ยนผ่านสู่การปล่อยสุทธิเป็นศูนย์
เอกสารอ้างอิง
พื้นที่ข้อมูลก๊าซเรือนกระจก กระทรวงสิ่งแวดล้อมไต้หวัน
พื้นที่ข้อมูลการนำ IFRS S2 มาใช้ของ FSC
ISO 14064 IFRS S2 SBTi GHG Protocol มาตรฐานการตรวจสอบคาร์บอน
คำถามที่พบบ่อย
ดูทั้งหมดควรเลือกชุด ISO 14064 สำหรับบัญชีคาร์บอนในสถานการณ์ใด?
หากบริษัทอยู่ในอุตสาหกรรมปล่อยสูงและต้องจัดทำบัญชี ขึ้นทะเบียน และทวนสอบภาคบังคับตามกฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ ISO 14064-1 เป็นตัวเลือกที่เหมาะที่สุด โดยใช้ ISO 14064-3 ร่วมในการทวนสอบโดยบุคคลที่สาม เพื่อให้ตรงกฎหมายไต้หวันและข้อกำหนดสากล
บริษัทที่รายงาน CDP หรือตั้งเป้า SBTi ควรใช้มาตรฐานบัญชีคาร์บอนใด?
เมื่อรายงาน CDP หรือตั้งเป้าลดคาร์บอนตามหลักวิทยาศาสตร์ SBTi ควรพิจารณา GHG Protocol ก่อน เพราะมีการแบ่ง Scope ชัดเจนและแบ่ง Scope 3 ละเอียดเป็น 15 หมวด ช่วยเข้าใจรอยเท้าคาร์บอนครบถ้วน
กฎหมายไต้หวันมีข้อกำหนดเฉพาะใดต่อบัญชีคาร์บอนของบริษัท?
ตามมาตรา 21 ของกฎหมายรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ ไต้หวันกำหนดให้แหล่งปล่อยที่ระบุจัดทำบัญชี ขึ้นทะเบียน และทวนสอบทุกปี โดยแนะนำให้อ้างอิง ISO 14064-1 และ GHG Protocol ในการจัดทำบัญชี และใช้ ISO 14064-3 ในการทวนสอบ
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่