
นโยบายภาษีศุลกากรเปลี่ยนข้ามคืน! เรียนรู้กฎการอยู่รอดด้านการลดคาร์บอนขององค์กรจากภาษีทรัมป์
การกลับลำนโยบายภาษีของทรัมป์เผยให้เห็นธรรมชาติของความเสี่ยงด้านนโยบาย เผชิญกับการบังคับใช้ภาษีคาร์บอนที่นำโดย CBAM ที่กำลังจะมาถึง มีเพียงองค์กรที่เตรียมพร้อมดีเท่านั้นที่สามารถรักษาความสามารถในการแข่งขันท่ามกลางการเปลี่ยนแปลง
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- 01 | ความไม่แน่นอนของนโยบายทั่วโลกเพิ่มขึ้น: เก็บภาษีวันนี้ ถอนพรุ่งนี้ ไม่มีใครรู้
- 02 | ข้อเสนอภาษีคาร์บอนใหม่ของสหรัฐ: การปกป้องสิ่งแวดล้อมเชิงกลยุทธ์รุ่นวิวัฒนาการ
- 03 | CBAM แค่เลื่อน ไม่ใช่ยกเลิก: กฎการลดคาร์บอนทั่วโลกยังคงอยู่ระหว่างการก่อตัว
- 04 | ธุรกิจไต้หวันเผชิญความเสี่ยงสองเท่า: ภาษีศุลกากรบวกค่าธรรมเนียมคาร์บอน แรงกดดันทั้งสองด้าน
- 05 | อยู่รอดก่อน แล้วก้าวสู่ Net-Zero: การลดคาร์บอนคือกุญแจสู่ความยืดหยุ่นขององค์กรต่อความไม่แน่นอน
- องค์กรสามารถเริ่มต้นจากสามจุดนี้:
- คำถามสำคัญคือ: คุณได้เข้าร่วมขบวนการเปลี่ยนผ่านนี้อย่างเชิงรุกหรือยัง?
- บทสรุป | ภาษีคาร์บอนไม่ใช่ประเด็นนโยบาย แต่เป็นประเด็นการอยู่รอด
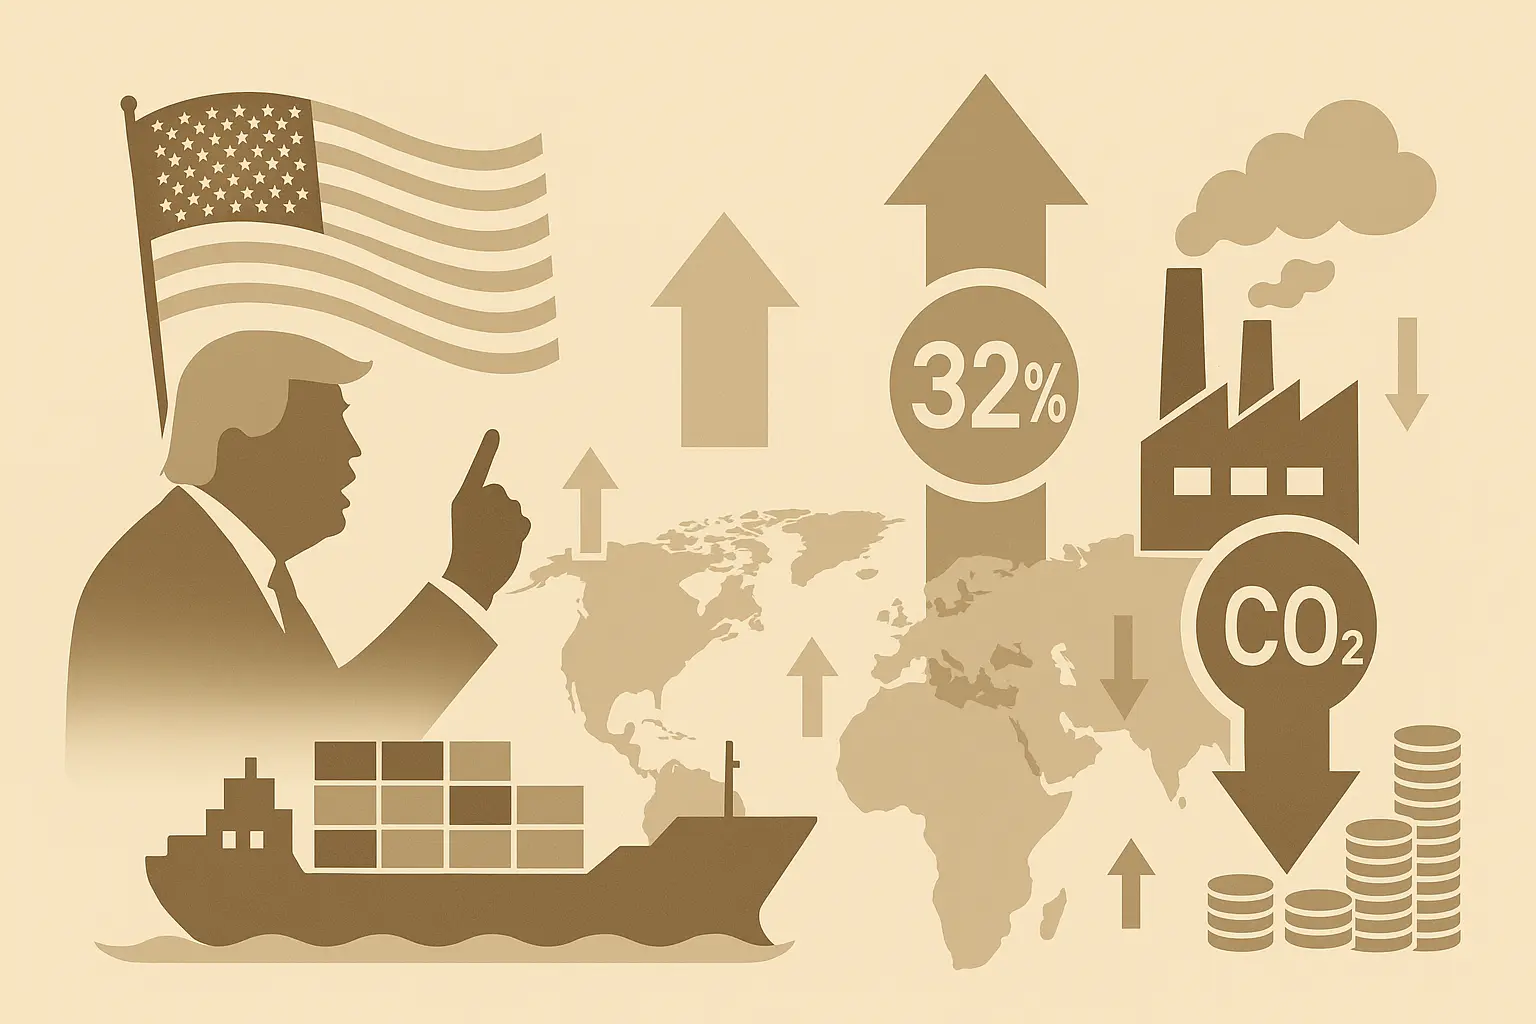
ในเดือนเมษายน 2025 รัฐบาลทรัมป์เปิดเผยนโยบายภาษีศุลกากรทั่วโลกที่สั่นสะเทือนตลาดโลก รวมถึงการเรียกเก็บภาษีศุลกากรแบบตอบโต้สูงถึง 32% กับไต้หวัน อย่างไรก็ตาม เพียง 13 ชั่วโมงหลังจากภาษีศุลกากรแบบตอบโต้มีผลบังคับใช้ นโยบายก็กลับลำ—ประกาศเลื่อนการบังคับใช้ 90 วันสำหรับประเทศส่วนใหญ่ โดยภาษีลดลงเหลือ 10% ในช่วงนี้ เหตุการณ์นโยบายสำคัญที่มีการปรับเปลี่ยนอย่างรวดเร็วในเวลาสั้นนี้เน้นให้เห็นความผันผวนสูง ความเสี่ยงสูง และความไม่แน่นอนสูงของการค้าระหว่างประเทศและนโยบายคาร์บอน
ในช่วงเวลาเช่นนี้ สิ่งที่องค์กรควรทำไม่ใช่รอให้นโยบายมีเสถียรภาพ แต่ต้องวางแผนล่วงหน้าและปรับตัวอย่างยืดหยุ่น บทความนี้จะวิเคราะห์สัญญาณเชิงโครงสร้างเบื้องหลังพายุภาษีนี้และเสนอว่าองค์กรสามารถเสริมสร้างความยืดหยุ่นในการอยู่รอดและความสามารถในการแข่งขันด้านการส่งออกผ่านการลดคาร์บอนและการดำเนินการ net-zero ได้อย่างไร
01 | ความไม่แน่นอนของนโยบายทั่วโลกเพิ่มขึ้น: เก็บภาษีวันนี้ ถอนพรุ่งนี้ ไม่มีใครรู้
เหตุการณ์ "ภาษีศุลกากรแบบตอบโต้" นี้เป็นหนึ่งในการกลับลำนโยบายที่ดราม่าที่สุดในประวัติศาสตร์การค้าระหว่างประเทศยุคใหม่:
- 2 เมษายน 2025: ทรัมป์ประกาศภาษีศุลกากรสากล 10% กับ 185 ประเทศทั่วโลก โดยมีภาษีตอบโต้เพิ่มเติมสูงถึง 32% กับประเทศที่มีการขาดดุลการค้าเช่นไต้หวัน
- เช้ามืด 9 เมษายน 2025: ภาษีศุลกากรมีผลบังคับใช้อย่างเป็นทางการ
- บ่ายวันเดียวกัน: ทรัมป์ประกาศ "เลื่อนการบังคับใช้ 90 วัน" คงไว้เฉพาะภาษีลงโทษ 125% กับจีน ประเทศอื่นๆ ที่ไม่ตอบโต้สามารถใช้ 10% ชั่วคราว
การกลับลำอย่างกะทันหันนี้ทำให้ตลาดและองค์กรไม่ทันตั้งตัว โครงสร้างต้นทุน กลยุทธ์การกำหนดราคา และการจัดการวัตถุดิบที่องค์กรประเมินไว้กลายเป็นโมฆะทันที ห่วงโซ่อุปทานวุ่นวาย และปฏิกิริยาของลูกค้าสับสน นี่คือการแสดงออกที่เป็นรูปธรรมของ "ความเสี่ยงด้านนโยบาย"—แม้แต่เศรษฐกิจที่พัฒนาแล้วก็ไม่สามารถรับประกันความมั่นคงและความสม่ำเสมอของนโยบายได้
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
02 | ข้อเสนอภาษีคาร์บอนใหม่ของสหรัฐ: การปกป้องสิ่งแวดล้อมเชิงกลยุทธ์รุ่นวิวัฒนาการ
ไม่เพียงภาษีศุลกากรดั้งเดิมที่รุกหนัก แต่สหรัฐยังเริ่มวางแผนภาษีคาร์บอนอย่างเป็นทางการ ในเดือนเมษายน 2025 วุฒิสมาชิกพรรครีพับลิกัน Bill Cassidy และ Lindsey Graham เสนอ Foreign Pollution Fee Act (FPFA) สนับสนุน "ค่าธรรมเนียมมลพิษคาร์บอน" สำหรับสินค้าต่างประเทศที่มีการปล่อยคาร์บอนสูงกว่าค่าเฉลี่ยของสหรัฐ ครอบคลุมอุตสาหกรรมคาร์บอนสูงในระยะแรก เช่น อะลูมิเนียม เหล็ก ซีเมนต์ ไฮโดรเจน แก้ว และปุ๋ย
เมื่อเทียบกับอัตราภาษีแบบรวมของ EU CBAM เวอร์ชันสหรัฐใช้การเก็บภาษีแบบแบ่งระดับตามความเข้มของคาร์บอนของผลิตภัณฑ์ โดยคาดว่าภาษีสำหรับสินค้าจีนและรัสเซียอาจเกิน 100% ในขณะที่ภาษีสำหรับเพื่อนบ้านอเมริกาเหนืออาจอยู่ระหว่าง 0% ถึง 100% ระบบที่แตกต่างนี้เผยเจตนาเชิงกลยุทธ์สามประการ:
- ต่อสู้กับการทุ่มตลาดคาร์บอนจากประเทศที่กำกับดูแลหลวม
- สร้างคูเมืองความได้เปรียบคาร์บอนสำหรับการผลิตในประเทศสหรัฐ
- จัดหาแหล่งรายได้ที่มั่นคงเพื่อรักษานโยบายลดภาษี
กล่าวอีกนัยหนึ่ง สหรัฐได้ยกระดับภาษีคาร์บอนจากเครื่องมือด้านสิ่งแวดล้อมเป็นคันโยกแบบผสมสำหรับอุตสาหกรรมและการคลัง
03 | CBAM แค่เลื่อน ไม่ใช่ยกเลิก: กฎการลดคาร์บอนทั่วโลกยังคงอยู่ระหว่างการก่อตัว
ในขณะเดียวกัน ระบบ EU CBAM เดิมกำหนดจะเก็บใบรับรองอย่างเป็นทางการในปี 2026 แต่เนื่องจากความซับซ้อนและแรงกดดันจากตลาด จึงประกาศเลื่อนไปเป็นกุมภาพันธ์ 2027 พร้อมผลักดันมาตรการลดความซับซ้อนต่อไปนี้:
- เกณฑ์ยกเว้นสำหรับผู้นำเข้ารายย่อย 90%
- นำระบบค่าเริ่มต้นมาใช้เพื่อลดภาระการรายงาน
- ไม่รวมการคำนวณการปล่อยทางอ้อมสำหรับบางอุตสาหกรรม
- ผ่อนคลายสัดส่วนการสำรองใบรับรองเพื่อลดแรงกดดันด้านเงินทุน
แต่สิ่งเหล่านี้ไม่ใช่การยกเลิก แต่เป็น "การให้เวลาคุณเตรียมพร้อม" สหภาพยุโรประบุชัดเจนว่า CBAM จะสอดคล้องกับ EU ETS เสริมสร้างการตรวจสอบข้อมูลและการเปรียบเทียบรอยเท้าคาร์บอน และค่อยๆ ขยายขอบเขต
ในขั้นตอนที่การกำกับดูแล net-zero ทั่วโลกกำลังก่อตัวอย่างรวดเร็วแต่กฎระเบียบยังไม่ชัดเจน กลยุทธ์การตอบสนองเดียวคือ"การเตรียมพร้อมล่วงหน้า"
04 | ธุรกิจไต้หวันเผชิญความเสี่ยงสองเท่า: ภาษีศุลกากรบวกค่าธรรมเนียมคาร์บอน แรงกดดันทั้งสองด้าน
ปัจจุบันไต้หวันมีการส่งออกไปสหรัฐกว่า 23% และมีผลิตภัณฑ์คาร์บอนสูงและไฮเทคจำนวนมากส่งออกทั่วโลก ในพายุนี้ องค์กรจะเผชิญพร้อมกัน:
- ความเสี่ยงด้านภาษีศุลกากร: หากการเจรจาล้มเหลวใน 90 วันข้างหน้า ภาษีตอบโต้ 32% อาจ "กลับมา" ได้ทุกเมื่อ
- ความเสี่ยงด้านค่าธรรมเนียมคาร์บอน: ค่าธรรมเนียมคาร์บอนของไต้หวันเริ่มเก็บอย่างเป็นทางการในปี 2025 แม้ว่าจะได้รับการรับรองจาก EU CBAM เป็นรายการที่หักได้ แต่เนื่องจากระดับราคาคาร์บอนปัจจุบันไม่สูง (คาดว่าเริ่มต้นที่ 300 ดอลลาร์ไต้หวัน/ตัน) จำนวนที่หักได้จริงยังต้องรอวิธีการคำนวณที่สหภาพยุโรปจะประกาศ ซึ่งยังเป็นความเสี่ยงด้านต้นทุนที่อาจเกิดขึ้นสำหรับองค์กรที่ส่งออกผลิตภัณฑ์คาร์บอนสูง
- ความเสี่ยงด้านข้อมูล: CBAM ต้องการข้อมูลการปล่อยคาร์บอนระดับผลิตภัณฑ์ และ SME หลายแห่งยังไม่ได้สร้างกระบวนการตรวจสอบ ข้อผิดพลาดของข้อมูลจะส่งผลโดยตรงต่อฐานภาษี
คาร์บอนและภาษีศุลกากรไม่ได้ดำเนินการแยกกันอีกต่อไป แต่กำลังรวมตัวกันเป็นแกนหลักของตรรกะการค้าโลกใหม่
05 | อยู่รอดก่อน แล้วก้าวสู่ Net-Zero: การลดคาร์บอนคือกุญแจสู่ความยืดหยุ่นขององค์กรต่อความไม่แน่นอน
"เผชิญกับพายุภาษีและค่าธรรมเนียมคาร์บอนนี้ เป้าหมายหลักขององค์กรคือการอยู่รอด"
แต่จะอยู่รอดได้อย่างไร? องค์กรไม่สามารถรอให้นโยบายชัดเจน แต่ต้องลงมือเพื่อนำอนาคต
องค์กรสามารถเริ่มต้นจากสามจุดนี้:
1. สร้างอธิปไตยข้อมูลรอยเท้าคาร์บอนก่อนนโยบายมาถึง
ตรวจสอบตอนนี้ ใช้พรุ่งนี้ องค์กรควรนำกระบวนการรอยเท้าคาร์บอนผลิตภัณฑ์ (ISO 14067) และการตรวจสอบองค์กร (ISO 14064-1) มาใช้อย่างเชิงรุกเพื่อสร้างฐานข้อมูลคาร์บอนภายใน
2. สร้างโมเดลความเสี่ยงการส่งออกที่ยืดหยุ่น
เมื่อภาษีศุลกากรผันผวนอย่างรุนแรงและกลไกค่าธรรมเนียมคาร์บอนยังไม่พร้อม องค์กรที่ไม่มีการวิเคราะห์สถานการณ์หลายเวอร์ชันสามารถเพียงรับมือกับความเสี่ยงตลาดแบบเชิงรับเท่านั้น
3. ใช้ประโยชน์จากทรัพยากรของรัฐบาลและภายนอก
กระทรวงสิ่งแวดล้อมได้เปิดตัวกองทุนการเติบโตสีเขียวมูลค่าหมื่นล้านดอลลาร์ไต้หวัน ส่งเสริม "บริษัทใหญ่นำบริษัทเล็ก" เพื่อสร้างห่วงโซ่อุปทานสีเขียวในประเทศ สหพันธ์อุตสาหกรรมแห่งชาติจีนยังเรียกร้องให้เสริมสร้างการฝึกอบรมบุคลากร ขยายตลาดต่างประเทศ ช่วยเหลือการยกระดับอุตสาหกรรม และจัดหาทรัพยากรการฝึกอบรมสำหรับอุตสาหกรรมที่เผชิญกับการเปลี่ยนผ่านดิจิทัล การประยุกต์ใช้ AI และการเปลี่ยนผ่านสู่ net-zero
คำถามสำคัญคือ: คุณได้เข้าร่วมขบวนการเปลี่ยนผ่านนี้อย่างเชิงรุกหรือยัง?
บทสรุป | ภาษีคาร์บอนไม่ใช่ประเด็นนโยบาย แต่เป็นประเด็นการอยู่รอด
เมื่อต้นทุนคาร์บอนเปลี่ยนจาก "การทำให้ปัจจัยภายในกลายเป็นภายนอก" เป็น "การเก็บภาษีระหว่างประเทศ" องค์กรไม่สามารถใช้ความคิด ESG ในอดีตเพื่อเผชิญกับความเป็นจริงทางการค้าในอนาคตได้อีกต่อไป ยุโรปกำลังผลักดัน เอเชียกำลังรอดู และสหรัฐได้ลงมือแล้ว—พรมแดนคาร์บอนทั่วโลกกำลังก่อตัวขึ้น และองค์กรที่มีความสามารถในการแข่งขันด้านการส่งออกอย่างแท้จริงจะเป็นผู้ที่สามารถให้ข้อมูลคาร์บอนที่น่าเชื่อถือ ลดความเสี่ยงคาร์บอน และตอบสนองต่อความแตกต่างของนโยบายอย่างรวดเร็ว
การแข่งขันโลกาภิวัตน์รอบถัดไปไม่ใช่การแข่งว่าใครถูกกว่า แต่ใครคาร์บอนต่ำกว่า เริ่มตอนนี้ หรือรอสอบซ่อมภายหลัง
เอกสารอ้างอิง:
- The New U.S. Carbon Tariff Proposal: A Brief Overview-The American Action Forum, 2025/4/8
- CBAM คืออะไร? CBAM เลื่อนมีผลบังคับใช้เป็นปี 2027: ผลกระทบต่อธุรกิจไต้หวัน-Sustaihub, 2025/3/13
- ค่าธรรมเนียมคาร์บอนของไต้หวันสามารถหักกับ EU CBAM ได้-กระทรวงสิ่งแวดล้อม, 2024/9/13
CBAM ระบบค่าธรรมเนียมคาร์บอน ภาษีศุลกากร ก๊าซเรือนกระจก การเปลี่ยนผ่านสู่ Net Zero
คำถามที่พบบ่อย
ดูทั้งหมดESG คืออะไร?
ESG ย่อมาจาก Environmental (สิ่งแวดล้อม), Social (สังคม) และ Governance (การกำกับดูแล) ซึ่งเป็นปัจจัยสำคัญสามประการที่ใช้ประเมินความยั่งยืนและการปฏิบัติด้านจริยธรรมของบริษัท ปัจจัยด้านสิ่งแวดล้อมรวมถึงการปล่อยคาร์บอนและการใช้ทรัพยากร ปัจจัยด้านสังคมครอบคลุมความสัมพันธ์กับพนักงานและผลกระทบต่อชุมชน การกำกับดูแลเกี่ยวข้องกับความเป็นผู้นำ จริยธรรม และความโปร่งใส
มีระบบรายงาน ESG อะไรบ้างในไต้หวัน?
แนวทางที่บริษัทไต้หวันพบบ่อย ได้แก่ ระบบรายงานในพื้นที่ SaaS ระดับสากล โครงการที่ปรึกษาพร้อม Excel และการทำงานด้วยมือทั้งหมด ก่อนเลือกควรเปรียบเทียบรูปแบบของตลาดหลักทรัพย์ไต้หวัน กรอบ GRI / IFRS / TCFD การทำงานร่วมกันภาษาจีนตัวเต็มและอังกฤษ การเก็บข้อมูล บันทึกการตรวจทาน และความสามารถในการใช้ต่อปีถัดไป
เลือกระบบจัดทำบัญชีก๊าซเรือนกระจกอย่างไร? ควรพิจารณาอะไรบ้าง?
เมื่อเลือกระบบจัดทำบัญชีก๊าซเรือนกระจก ควรยืนยันก่อนว่าระบบรองรับ ISO 14064-1, GHG Protocol, ขอบเขตที่ 1 ถึง 3, เวอร์ชันของค่าสัมประสิทธิ์การปล่อย, การรวบรวมข้อมูลกิจกรรม, การจัดการเอกสารหลักฐานประกอบ, บันทึกการตรวจทาน และการเตรียมรับการทวนสอบโดยบุคคลที่สามหรือไม่
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่