
ผลประเมินการกำกับดูแลกิจการย้อนหลัง: ทบทวนครั้งที่สิบเอ็ดและสรุปตัวชี้วัดครั้งที่สิบสอง
บทความนี้ทบทวนผลครั้งที่สิบเอ็ด (ปี ROC 113) และการปรับตัวชี้วัดครั้งที่สิบสอง (ปี ROC 114) ตั้งแต่ปี ROC 115 เปลี่ยนเป็น ESG แล้ว ระบบปัจจุบันและกำหนดผลใหม่ดูบทความระบบประเมิน ESG โดยเฉพาะ
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
สรุปประเด็นสำคัญจาก Sustaihub
- การประเมินการกำกับดูแลกิจการ (公司治理評鑑) ครั้งที่สิบเอ็ด (ปี 2024 หรือ ROC 113) มีบริษัทรับการประเมิน 1,749 แห่ง เป็นบริษัทจดทะเบียน TWSE 976 แห่ง และ TPEx 773 แห่ง
- ครั้งที่สิบสอง (ปี 2025 หรือ ROC 114) เพิ่มน้ำหนักมิติการพัฒนาความยั่งยืนเป็น 49% เพิ่มตัวชี้วัด 9 ข้อ แก้ไข 11 ข้อ และยกเลิก 14 ข้อ
- ปี ROC 114 เพิ่มตัวชี้วัด เช่น การปล่อย Scope 3 รายปี (4.27) แผนบริหารพลังงาน (4.28) และราคาคาร์บอนภายใน (4.29) ส่วน 4.25 เปลี่ยนเป็นเปิดเผยการปล่อย Scope 1 และ 2 ย้อนหลังสองปี โดยให้การได้รับการทวนสอบภายนอกเป็นเงื่อนไขคะแนนพิเศษขั้นสูง และการเปิดเผยอ้างอิง SASB ใน 4.4 เปลี่ยนเป็นเงื่อนไขคะแนนพื้นฐาน
- ตั้งแต่ปี ROC 115 (2026) เปลี่ยนเป็นการประเมิน ESG (ESG 評鑑) ผลครั้งแรกคาดว่าจะประกาศภายในสิ้นเดือนเมษายน 2027 และต้องไม่สับสนกับการประเมินการกำกับดูแลกิจการครั้งที่สิบสองของปี ROC 114
Sustaihub วิเคราะห์รายงานความยั่งยืนของบริษัทจดทะเบียน TWSE/TPEx จำนวน 2,023 แห่ง ปีรายงาน 2025 ในฐานข้อมูลรายงานความยั่งยืนของ Sustaihub พบว่า 45.4% ระบุการทวนสอบหรือการให้ความเชื่อมั่นจากบุคคลที่สาม และ 25.5% ได้รับการให้ความเชื่อมั่นจากสำนักงานบัญชี (“ระบุ” หมายถึงช่องหน่วยงานทวนสอบหรือผู้ให้ความเชื่อมั่นในข้อมูลที่ยื่นมีการกรอกไว้ ไม่ได้หมายความว่าการให้ความเชื่อมั่นครอบคลุมทั้งรายงาน) นี่คือการทวนสอบหรือการให้ความเชื่อมั่นของตัวรายงานความยั่งยืน ซึ่งต่างจากการทวนสอบภายนอกของการปล่อย Scope 1 และ 2 ตามตัวชี้วัด 4.25 ใช้เทียบได้ว่าการได้รับการทวนสอบหรือการให้ความเชื่อมั่นแพร่หลายเพียงใดในรายงานของบริษัทในอุตสาหกรรมเดียวกัน Sustaihub วิเคราะห์ข้อมูลเปิด ESG ปี 2025 ของ TWSE และ TPEx พบว่าบริษัทจดทะเบียน TWSE/TPEx 1,962 แห่ง เปิดเผยการปล่อย Scope 3 แล้ว 65.6% (1,288 แห่ง) (นับว่าเปิดเผยเมื่อปริมาณการปล่อยมากกว่า 0) ใช้เป็นข้อมูลอ้างอิงการเปิดเผยของบริษัทในอุตสาหกรรมเดียวกันเมื่อพิจารณาตัวชี้วัด 4.27 (ประเภทและปริมาณการปล่อยรายปีของ Scope 3) ที่เพิ่มใหม่ในปี 2025 (ROC 114)
บทความปรับปรุงวันที่ 6 ตุลาคม 2026 ปรับเป็นการทบทวนผลย้อนหลัง แยกปีการประเมินการกำกับดูแลกิจการและการประเมิน ESG
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
บทความนี้ทบทวนการประเมินการกำกับดูแลกิจการย้อนหลัง ระบบปัจจุบันดูที่ระบบประเมิน ESG ของ TWSE และกำหนดผลครั้งแรก ส่วนผลย้อนหลังรอบถัดไปดูที่วิเคราะห์ผลประเมินการกำกับดูแลกิจการครั้งที่สิบสอง (ปี ROC 114) กำหนดการทางการ:ศูนย์กำกับดูแลกิจการ Taiwan Stock Exchange (TWSE).
Taiwan Stock Exchange ประกาศผลประเมินการกำกับดูแลกิจการครั้งที่สิบเอ็ด (ปี 2024 หรือ ROC 113) ในปี 2025 มีผู้รับการประเมิน 1,749 บริษัท แบ่งเป็น TWSE 976 และ Taipei Exchange (TPEx) 773 แห่ง ปี ROC 114 หน่วยงานกำกับปรับหลายตัวชี้วัด เพิ่มน้ำหนักความยั่งยืนเป็น 49% และตั้งแต่ปี 2026 (ROC 115) เปลี่ยนเป็นการประเมิน ESG การเปลี่ยนเหล่านี้แสดงว่าธุรกิจต้องเตรียมล่วงหน้าเพื่อรักษาผลงานประเมินที่ดี
จากการประเมินการกำกับดูแลกิจการสู่ ESG
เพื่อทยอยส่งเสริมการเปิดเผย ESG และการเปลี่ยนผ่านอย่างยั่งยืน หน่วยงานกำกับใช้กรอบการกำกับดูแลกิจการเดิมเป็นฐานและค่อย ๆ เพิ่มสิ่งแวดล้อมกับสังคม ปี 2026 (ROC 115) ใช้ตัวชี้วัด ESG ครั้งแรกแล้ว คาดประกาศผลภายในสิ้นเมษายน 2027 ส่วนการกำกับดูแลกิจการครั้งที่สิบสองเป็นปี ROC 114 ต้องไม่สับสนกัน
ตามเอกสารแนะนำและแนวทางการให้คะแนนการประเมิน ESG ครั้งที่ 1 (ปี 2026, ROC 115)ของศูนย์บรรษัทภิบาล ตลาดหลักทรัพย์ไต้หวัน (3 ธันวาคม 2025) น้ำหนักของมิติสิ่งแวดล้อม (E) สังคม (S) และการกำกับดูแล (G) ปรับจาก 7%, 9% และ 84% ในการประเมินการกำกับดูแลกิจการครั้งที่สิบ (ปี 2023, ROC 112) เป็น 14%, 23% และ 63% ในครั้งที่สิบสอง (ปี 2025, ROC 114) และเป็น 21%, 31% และ 48% ในการประเมิน ESG ครั้งแรก (ปี 2026, ROC 115)
รวมประเด็นปรับตัวชี้วัดปี ROC 114
ตัวชี้วัดใหม่
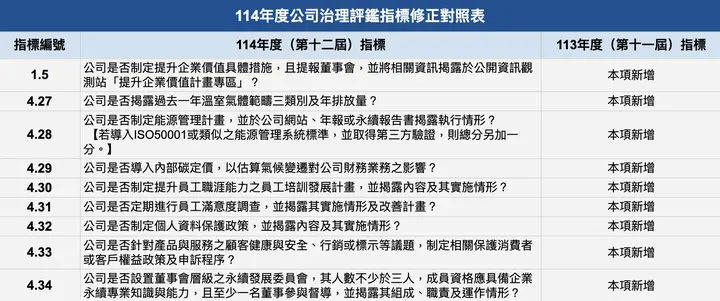
เพื่อส่งเสริมคุณค่าผู้ถือหุ้นและการสื่อสารเชิงรุก:
- เพิ่ม 1.5 “กำหนดมาตรการเพิ่มมูลค่ากิจการที่เป็นรูปธรรม เสนอต่อคณะกรรมการ และเปิดเผยในหมวดแผนเพิ่มมูลค่ากิจการของ Market Observation Post System”
เพื่อส่งเสริมการเปิดเผยก๊าซเรือนกระจกและการเปลี่ยนผ่านลดคาร์บอนสู่เป้าสุทธิเป็นศูนย์:
- เพิ่ม 4.27 “เปิดเผยประเภทและปริมาณการปล่อย Scope 3 ของปีก่อน” โดยเปิดเผยการปล่อยรายปี Scope 3 ปี 2024 (ROC 113) ตาม GHG Protocol หรือ ISO14064-1 พร้อมขอบเขตข้อมูล เช่น ทุกโรงงานและบริษัทย่อย ก็ได้รับคะแนน
- เพิ่ม 4.29 “ใช้ราคาคาร์บอนภายใน” ต้องเปิดเผยหลักคิดในการกำหนดราคา เพื่อส่งเสริมการนำความเสี่ยงภูมิอากาศเข้าสู่การตัดสินใจการเงินและดำเนินงาน
เพื่อให้บริษัทใส่ใจภูมิอากาศ เพิ่มประสิทธิภาพพลังงาน และลดผลกระทบสิ่งแวดล้อม:
- เพิ่ม 4.28 “จัดทำแผนบริหารพลังงาน” และให้การรับรองมาตรฐานระบบบริหารพลังงานเป็นเงื่อนไขคะแนนพิเศษขั้นสูง
เพื่อส่งเสริมการพัฒนาอาชีพพนักงานและการสื่อสารกับพนักงาน:
- เพิ่ม 4.30 “จัดทำแผนฝึกอบรมและพัฒนาเพื่อเพิ่มทักษะอาชีพพนักงาน พร้อมเปิดเผยด้าน ขอบเขต เนื้อหา และทรัพยากรที่ใช้เชิงปริมาณ เช่น ชั่วโมง จำนวนคน และงบประมาณ”
- เพิ่ม 4.31 “สำรวจความพึงพอใจพนักงานเป็นประจำ และเปิดเผยการสำรวจ เช่น ความถี่และความครอบคลุม พร้อมเนื้อหาแผนปรับปรุง”
เพื่อส่งเสริมการคุ้มครองสิทธิผู้บริโภค:
- เพิ่ม 4.32 “กำหนดนโยบายคุ้มครองข้อมูลส่วนบุคคล เปิดเผยเนื้อหานโยบาย ผู้ที่ครอบคลุม (อย่างน้อยลูกค้า) ฝ่ายรับผิดชอบ และการดำเนินงาน เช่น ชั่วโมงอบรมพนักงาน”
- เพิ่ม 4.33 “กำหนดนโยบายคุ้มครองสิทธิผู้บริโภคหรือลูกค้าและขั้นตอนร้องเรียน เกี่ยวกับสุขภาพและความปลอดภัยของลูกค้า การตลาด หรือฉลากผลิตภัณฑ์และบริการ”
เพื่อส่งเสริมบริษัทจดทะเบียน TWSE/TPEx ให้ตั้งคณะกรรมการความยั่งยืน:
- เพิ่ม 4.34 “ตั้งคณะกรรมการพัฒนาความยั่งยืนระดับคณะกรรมการบริษัท มีอย่างน้อยสามคน สมาชิกมีความรู้และความสามารถด้านความยั่งยืนองค์กร มีกรรมการบริษัทอย่างน้อยหนึ่งคนร่วมกำกับ พร้อมเปิดเผยองค์ประกอบ หน้าที่ และการทำงาน”
ตัวชี้วัดที่แก้ไข
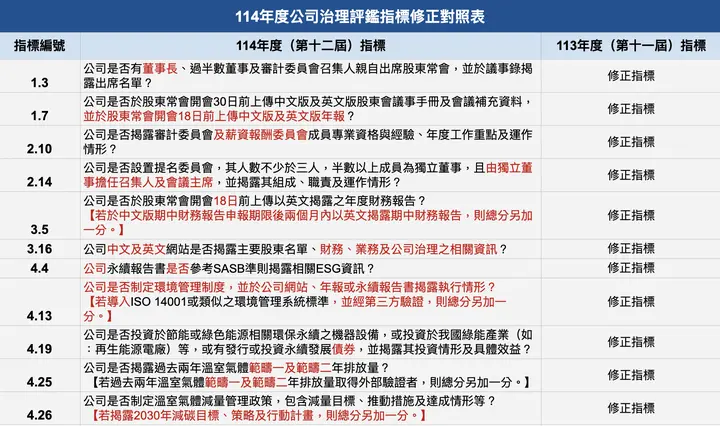
เพื่อเพิ่มความสามารถแยกความแตกต่างอย่างต่อเนื่อง รวมตัวชี้วัดที่คล้ายกันและปรับถ้อยคำตามกฎหมายในประเทศกับแนวปฏิบัติ
- แก้ 1.3 เป็น “ประธาน กรรมการเกินกึ่งหนึ่ง และประธานคณะกรรมการตรวจสอบเข้าประชุมผู้ถือหุ้นประจำปีด้วยตนเอง” และยกเลิก 1.4
- แก้ 1.7 เป็น “อัปโหลดคู่มือประชุมผู้ถือหุ้นและเอกสารเพิ่มเติมภาษาจีนกับอังกฤษก่อนประชุมประจำปี 30 วัน และรายงานประจำปีทั้งสองภาษาก่อนประชุม 18 วัน” และยกเลิก 1.8
- แก้ 2.10 เป็น “เปิดเผยคุณสมบัติวิชาชีพและประสบการณ์สมาชิกคณะกรรมการตรวจสอบและคณะกรรมการค่าตอบแทน 3 ประเด็นงานประจำปีและการดำเนินงาน” และยกเลิก 2.13
- แก้ 3.5 เป็น “อัปโหลดรายงานการเงินประจำปีภาษาอังกฤษก่อนประชุมผู้ถือหุ้นประจำปี 18 วัน” และเปลี่ยน 3.6 “เปิดเผยรายงานการเงินระหว่างกาลภาษาอังกฤษภายในสองเดือนหลังกำหนดยื่นฉบับจีน” เป็นเงื่อนไขคะแนนพิเศษขั้นสูงของข้อนี้
- แก้ 3.16 เป็น “เว็บไซต์บริษัทภาษาจีนและอังกฤษเปิดเผยรายชื่อผู้ถือหุ้นใหญ่ ข้อมูลการเงิน ธุรกิจ และการกำกับดูแลกิจการ” และยกเลิก 3.17 กับ 3.18
- แก้เงื่อนไขคะแนนพิเศษขั้นสูงเดิมของ 4.4 “รายงานความยั่งยืนเปิดเผยข้อมูล ESG อ้างอิง SASB” ให้เป็นเงื่อนไขคะแนนพื้นฐาน
- แก้ 4.19 เป็น “ลงทุนเครื่องจักรหรืออุปกรณ์ด้านสิ่งแวดล้อมและความยั่งยืนที่ประหยัดพลังงานหรือเกี่ยวกับพลังงานสีเขียว หรือลงทุนอุตสาหกรรมพลังงานสีเขียวในไต้หวัน เช่น โรงไฟฟ้าพลังงานหมุนเวียน หรือออกหรือลงทุนตราสารหนี้เพื่อความยั่งยืน พร้อมเปิดเผยการลงทุนและประโยชน์เป็นรูปธรรม”
- แก้ 4.25 เป็น “เปิดเผยการปล่อยรายปี Scope 1 และ Scope 2 ย้อนหลังสองปี” และแก้เงื่อนไขคะแนนพิเศษเป็น “ได้รับการทวนสอบภายนอกสำหรับการปล่อยรายปี Scope 1 และ Scope 2”
- เพิ่ม “เปิดเผยเป้าลดคาร์บอนปี 2030 กลยุทธ์ และแผนปฏิบัติ” ของตัวชี้วัด 4.26 เป็นเงื่อนไขคะแนนพิเศษขั้นสูง
ธุรกิจควรรับมือข้อกำหนดเปิดเผยที่ยกระดับอย่างไร?
การประเมินปี ROC 114 เพิ่ม 9 ตัวชี้วัด แก้ 11 และยกเลิก 14 เมื่อน้ำหนักความยั่งยืนเพิ่มและใช้ ESG ตั้งแต่ปี ROC 115 เนื้อหาที่ต้องเปิดเผยจึงไม่จบแค่การประเมินหรือรายงานเดียว รายงานความยั่งยืน การประเมินการกำกับดูแล แบบสอบถามห่วงโซ่อุปทาน และการจัดอันดับสากล แม้แยกกันแต่เนื้อหาทับซ้อนสูง
หากไม่รวมข้อมูลตั้งแต่ต้น ธุรกิจอาจเผชิญงานซ้ำและต้นทุนบุคลากรเพิ่ม จึงต้องใช้การบริหารเป็นระบบเพื่อเก็บครั้งเดียวใช้ได้หลายครั้ง
ใช้เครื่องมือดิจิทัลให้เก็บข้อมูลครั้งเดียวและใช้ได้หลายงาน
Sustaihub ระบบบริหารความยั่งยืน Syber รองรับกรอบทั้งในและต่างประเทศ มีสามคุณสมบัติช่วยปฏิบัติตามกฎ:
- รองรับหลายกรอบ: มีเนื้อหาและกรอบกฎล่าสุด เช่น GRI, SASB, TCFD การประเมินการกำกับดูแลกิจการ และ IFRS S1 & S2
- ตอบความต้องการอย่างยืดหยุ่น: อัปโหลดกรอบกำหนดเอง เช่น แบบสอบถามซัพพลายเออร์หรือ DJSI เพื่อสำรวจข้อกำหนดตามต้องการ
- ใช้ซ้ำหลายงานอย่างมีประสิทธิภาพ: เชื่อมข้อมูลกับหลายมาตรฐานสากล ป้อนครั้งเดียวใช้หลายที่ เพิ่มประสิทธิภาพสำรวจข้อมูล
ใช้ ระบบบริหารความยั่งยืน Syber จัดเก็บและจำแนกข้อมูลความยั่งยืนทั้งหมดอย่างมีโครงสร้าง ลดการเสียแรงงานและเวลาสำรวจรวบรวมซ้ำ ลดเวลารวมและเพิ่มประสิทธิภาพภายใน สนับสนุนความยั่งยืนครบด้าน เป็นแพลตฟอร์มทำรายงานร่วมกันที่เหมาะที่สุดสำหรับธุรกิจ
👉 สมัครทดลองใช้ ระบบบริหารความยั่งยืน Syber เพื่อเริ่มเส้นทางความยั่งยืนดิจิทัลของคุณ
ด้วยดิจิทัล AI และคลาวด์ ระบบบริหารความยั่งยืน Syber ช่วยก้าวข้ามข้อจำกัดเดิม ทำให้รายงานน่าเชื่อถือและสะท้อนจิตวิญญาณองค์กรยิ่งขึ้น เป็นผู้ช่วยขับเคลื่อนความยั่งยืนของคุณ
แหล่งข้อมูล:
TWSE / ศูนย์กำกับดูแลกิจการ
TWSE / แผนปฏิบัติการพัฒนาความยั่งยืนบริษัทจดทะเบียน TWSE/TPEx และมาตรการ ESG ล่าสุด
TWSE /คำอธิบายภาพรวมการแก้ระบบประเมินการกำกับดูแลกิจการปี 2025 (ROC 114 ครั้งที่สิบสอง)
แหล่งอ้างอิง:ผลประเมินการกำกับดูแลกิจการครั้งที่สิบเอ็ด ปี 2024 (ROC 113)
การประเมินการกำกับดูแลกิจการ การประเมิน ESG ตัวชี้วัดการกำกับดูแลกิจการ ผลการประเมินการกำกับดูแลกิจการ
คำถามที่พบบ่อย
ดูทั้งหมดน้ำหนักมิติความยั่งยืนในการประเมินปี ROC 114 เท่าไร?
การประเมินการกำกับดูแลกิจการปี ROC 114 เพิ่มน้ำหนักความยั่งยืนเป็น 49% แสดงความสำคัญที่หน่วยงานกำกับให้กับความยั่งยืนของธุรกิจ และส่งเสริมการเปิดเผยที่เกี่ยวข้องในการประเมิน
การประเมินการกำกับดูแลกิจการเปลี่ยนเป็น ESG เมื่อไร?
เปลี่ยนเป็นการประเมิน ESG ตั้งแต่ปี 2026 (ROC 115) คาดประกาศผลครั้งแรกภายในสิ้นเมษายน 2027
การประเมินปี ROC 114 เพิ่มตัวชี้วัดใด?
ปี ROC 114 เพิ่ม 9 ตัวชี้วัด รวมมาตรการเพิ่มมูลค่ากิจการ การปล่อยรายปี Scope 3 ราคาคาร์บอนภายใน แผนบริหารพลังงาน และแผนฝึกอบรมพัฒนาทักษะอาชีพพนักงาน
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่