
TWSE เริ่มประเมิน ESG ปี 2026: สรุป 75 ตัวชี้วัดและกลยุทธ์สำหรับบริษัทจดทะเบียน
วิเคราะห์การเปลี่ยนแปลงระบบครั้งสำคัญและประเด็นที่ธุรกิจควรติดตาม ผ่านกรอบภาพรวมและสามมิติสิ่งแวดล้อม (E) สังคม (S) และการกำกับดูแล (G)
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูข้อกำหนด IFRS, SASB, TCFD, GRI หรือรายงาน ESG ขั้นต่อไปคือแปลงรายการเปิดเผยข้อมูลเป็นการเก็บข้อมูล การแบ่งบท และขั้นตอนตรวจทาน
สารบัญ
- สรุปประเด็นสำคัญจาก Sustaihub
- กรอบการประเมิน
- สิ่งแวดล้อม (E): เน้นประสิทธิภาพทรัพยากร ความหลากหลายทางชีวภาพ และแหล่งกักเก็บคาร์บอนธรรมชาติ
- สังคม (S): ยกระดับการคุ้มครองสิทธิมนุษยชน
- การกำกับดูแล (G): สืบต่อกฎเดิมและติดตามบทบาทกำกับดูแลความยั่งยืน
- มองอนาคต: ทิศทางการประเมินและคำแนะนำสำหรับธุรกิจ
- เชื่อมจากการประเมินการกำกับดูแลกิจการปี ROC 114 สู่การประเมิน ESG
- กำหนดประกาศและการค้นหาผลประเมิน ESG ครั้งแรก
สรุปประเด็นสำคัญจาก Sustaihub
- “การประเมิน ESG” (ESG 評鑑) ของ Taiwan Stock Exchange (TWSE, 證交所) แทน “การประเมินการกำกับดูแลกิจการ” (公司治理評鑑) ตั้งแต่ปี 2026 (ปี ROC 115) มีตัวชี้วัด 75 ข้อ น้ำหนักสิ่งแวดล้อม 21% สังคม 31% และการกำกับดูแล 48%
- เพิ่มตัวชี้วัด 12 ข้อ แก้ไข 17 ข้อ ยกเลิก 7 ข้อ และปรับรูปแบบคำถาม 5 ข้อ มิติสิ่งแวดล้อมเพิ่มการจัดการของเสีย เศรษฐกิจหมุนเวียน พลังงาน ความหลากหลายทางชีวภาพ และแหล่งกักเก็บคาร์บอนธรรมชาติ
- มิติการกำกับดูแลเพิ่มเงื่อนไขคะแนนพิเศษขั้นสูง G-33 คือเปิดเผยข้อมูลตัวชี้วัดรายอุตสาหกรรมโดยอ้างอิงมาตรฐาน SASB และได้รับการให้ความเชื่อมั่นหรือการรับรองจากบุคคลที่สาม ส่วน G-30 ใช้การมี Chief Sustainability Officer ที่รายงานต่อคณะกรรมการเป็นประจำเป็นเงื่อนไขคะแนนพิเศษขั้นสูง
- ผลการประเมิน ESG ครั้งแรก (ปี ROC 115) คาดว่าจะประกาศภายในสิ้นเดือนเมษายน 2027 ผลการประเมินการกำกับดูแลกิจการครั้งที่สิบสองที่ประกาศแล้วเป็นผลย้อนหลังของปี ROC 114 จึงใช้แทนอันดับการประเมิน ESG ครั้งแรกไม่ได้
Sustaihub วิเคราะห์รายงานความยั่งยืนของบริษัทจดทะเบียน TWSE/TPEx จำนวน 2,023 แห่ง ปีรายงาน 2025 ในฐานข้อมูลรายงานความยั่งยืนของ Sustaihub พบว่า 45.4% ระบุการทวนสอบหรือการให้ความเชื่อมั่นจากบุคคลที่สาม (“ระบุ” หมายถึงช่องหน่วยงานทวนสอบหรือผู้ให้ความเชื่อมั่นในข้อมูลที่ยื่นมีการกรอกไว้ ไม่ได้หมายความว่าการให้ความเชื่อมั่นครอบคลุมทั้งรายงาน) นี่คือการทวนสอบหรือการให้ความเชื่อมั่นของตัวรายงานความยั่งยืน เมื่อเตรียมตัวชี้วัดที่เกี่ยวกับการให้ความเชื่อมั่นจากบุคคลที่สาม เช่น G-33 ใช้เป็นข้อมูลอ้างอิงได้ว่าการทวนสอบแพร่หลายเพียงใดในบริษัทอุตสาหกรรมเดียวกัน สถิติรายปีของ Sustaihub ยังแสดงว่า รายงานความยั่งยืนที่ได้รับการให้ความเชื่อมั่นจากสำนักงานบัญชีเพิ่มจาก 326 แห่งในปีรายงาน 2023 เป็น 447 แห่งในปี 2024 และ 515 แห่งในปี 2025 (ในช่วงเดียวกัน จำนวนบริษัทที่จัดทำรายงานเพิ่มจาก 1,120 แห่งเป็น 2,023 แห่ง)
บทความปรับปรุงเมื่อวันที่ 6 ตุลาคม 2026 เพิ่มการเชื่อมโยงตัวชี้วัดในอดีต ช่องทางดูผลแต่ละรอบ และกำหนดประกาศผลประเมิน ESG ครั้งแรก
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
เพื่อตอบรับแนวโน้มความยั่งยืนทั่วโลกและความต้องการตลาดลงทุน Taiwan Stock Exchange ประกาศ “การประเมิน ESG” ในเดือนตุลาคม 2025 ให้แทน “การประเมินการกำกับดูแลกิจการ” ตั้งแต่ปี 2026 (ปี ROC 115)
ระบบใหม่สืบต่อกรอบและกระบวนการเดิม แต่ขยายขอบเขตเป็นสามมิติ สิ่งแวดล้อม (E) สังคม (S) และการกำกับดูแล (G) รวม 75 ตัวชี้วัด เพื่อตรวจสอบผลการพัฒนาความยั่งยืนของบริษัทจดทะเบียน TWSE และ Taipei Exchange (TPEx) อย่างรอบด้าน
ระบบประเมินนี้มุ่งสร้างวัฒนธรรมคุณค่าความยั่งยืนในตลาด และช่วยให้นักลงทุนเข้าใจผล ESG ของบริษัทได้ดีขึ้นเพื่อประกอบการลงทุนอย่างยั่งยืน อีกทั้งใช้กลไกประเมินผลักดันธุรกิจให้กำกับดูแลความยั่งยืนจริง เพิ่มความโปร่งใสของข้อมูล และทยอยเชื่อมต่อมาตรฐานประเมินความยั่งยืนสากล เช่น SASB, TCFD และ ISSB
ต่อไปนี้จะวิเคราะห์การเปลี่ยนแปลงสำคัญและประเด็นที่ธุรกิจควรติดตาม ผ่านกรอบภาพรวมและสามมิติสิ่งแวดล้อม (E) สังคม (S) และการกำกับดูแล (G)
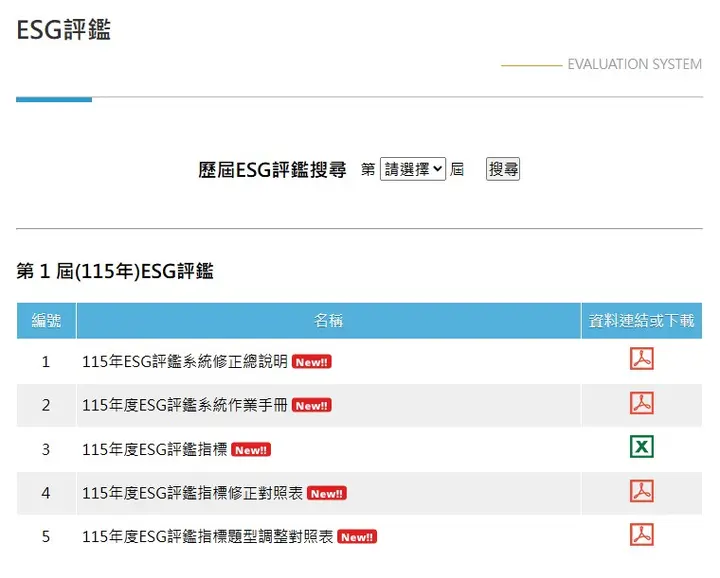
แหล่งข้อมูล: ศูนย์กำกับดูแลกิจการ TWSE
กรอบการประเมิน
การเปลี่ยนแปลงใหญ่ที่สุดของการประเมิน ESG ครั้งนี้คือการปรับกรอบทั้งระบบ TWSE รวมสี่มิติเดิมของการประเมินการกำกับดูแลกิจการ ได้แก่ “คุ้มครองสิทธิและปฏิบัติต่อผู้ถือหุ้นอย่างเท่าเทียม” “เสริมโครงสร้างและการทำงานของคณะกรรมการ” “เพิ่มความโปร่งใสของข้อมูล” และ “ส่งเสริมการพัฒนาความยั่งยืน” เป็นสามมิติ “สิ่งแวดล้อม (E)” “สังคม (S)” และ “การกำกับดูแล (G)” เพื่อให้สอดคล้องกับกรอบ ESG สากลมากขึ้น
TWSE ปรับน้ำหนักทั้งสามมิติเป็นสิ่งแวดล้อม 21% สังคม 31% และการกำกับดูแล 48% ครั้งนี้เพิ่มตัวชี้วัด 12 ข้อ แก้ไข 17 ข้อ ยกเลิก 7 ข้อ และปรับรูปแบบคำถาม 5 ข้อ จากน้ำหนักและเนื้อหาจะเห็นว่า “การกำกับดูแล” ยังเป็นแกนหลัก ควบคู่การบริหารสิ่งแวดล้อมและความรับผิดชอบต่อสังคม การกำกับดูแลซึ่งเป็นรากฐานเชิงระบบของความยั่งยืนยังเป็นปัจจัยสำคัญต่อคะแนน ขณะที่น้ำหนักสิ่งแวดล้อมและสังคมที่เพิ่มขึ้นสะท้อนแนวโน้มประเมินผล ESG แบบบูรณาการ
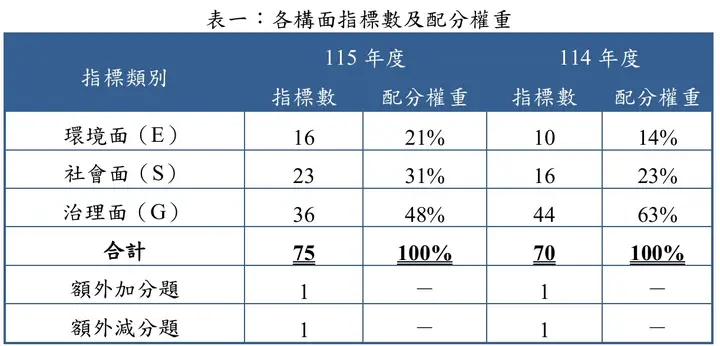
แหล่งข้อมูล: ศูนย์กำกับดูแลกิจการ Taiwan Stock Exchange
สิ่งแวดล้อม (E): เน้นประสิทธิภาพทรัพยากร ความหลากหลายทางชีวภาพ และแหล่งกักเก็บคาร์บอนธรรมชาติ
การปรับมิติสิ่งแวดล้อม (E) ครั้งนี้แยกตัวชี้วัดทรัพยากรน้ำและของเสียเดิมออกจากกัน และเพิ่มการจัดการของเสีย เศรษฐกิจหมุนเวียน พลังงาน ความหลากหลายทางชีวภาพ และแหล่งกักเก็บคาร์บอนธรรมชาติ โดยรวมการประเมินให้ความสำคัญมากขึ้นกับประสิทธิภาพการใช้ทรัพยากรและการบริหารทุนธรรมชาติ พร้อมตอบรับแนวโน้มสากลที่เน้นการอนุรักษ์ความหลากหลายทางชีวภาพและแหล่งกักเก็บคาร์บอนธรรมชาติ ทิศทางสอดคล้องกับกรอบล่าสุดของ GRI และพัฒนาการ TNFD (กรอบการเปิดเผยข้อมูลทางการเงินเกี่ยวกับธรรมชาติ).
รายละเอียดการปรับมีดังนี้ (แหล่งข้อมูล: ศูนย์กำกับดูแลกิจการ Taiwan Stock Exchange):
- แยกตัวชี้วัด “ทรัพยากรน้ำ” และ “ของเสีย”: เช่น แก้ E-4 เป็น “กำหนดนโยบายบริหารเพื่อลดการใช้น้ำ” และ E-5 เป็น “เปิดเผยปริมาณการใช้น้ำย้อนหลังสองปี”
- เพิ่มตัวชี้วัดจัดการของเสียและเศรษฐกิจหมุนเวียน: E-6 “กำหนดและเปิดเผยนโยบายส่งเสริมเศรษฐกิจหมุนเวียนหรือการจัดการของเสียและการดำเนินงานที่เกี่ยวข้อง” และ E-7 “เปิดเผยน้ำหนักของเสียรวมย้อนหลังสองปี”
- เพิ่มตัวชี้วัดเปิดเผยการใช้พลังงาน: E-9 “เปิดเผยการใช้พลังงานย้อนหลังสองปี”
- เพิ่มตัวชี้วัดความหลากหลายทางชีวภาพและแหล่งกักเก็บคาร์บอนธรรมชาติ: E-14 “กำหนดและเปิดเผยนโยบายหรือคำมั่นด้านความหลากหลายทางชีวภาพพร้อมอธิบายการดำเนินงาน” และ E-15 “กำหนดและเปิดเผยกลยุทธ์และมาตรการส่งเสริมแหล่งกักเก็บคาร์บอนธรรมชาติพร้อมอธิบายการดำเนินงาน”
- เสริมการเปิดเผยการบริหารซัพพลายเออร์ด้านสิ่งแวดล้อม: เพิ่ม E-16 “เปิดเผยข้อกำหนดให้ซัพพลายเออร์ปฏิบัติตามและผลดำเนินงานในประเด็นสิ่งแวดล้อมตามนโยบายบริหารซัพพลายเออร์”
สังคม (S): ยกระดับการคุ้มครองสิทธิมนุษยชน
การปรับมิติสังคม (S) ครั้งนี้ครอบคลุมการยกระดับสิทธิมนุษยชน กลไกมีส่วนร่วมกับนักลงทุน การลงทุนสตาร์ทอัพ และมาตรการเป็นมิตรต่อครอบครัว พร้อมเงื่อนไขคะแนนพิเศษขั้นสูง เช่น การเสริมตัวชี้วัดบริหารซัพพลายเออร์ โดยรวมการประเมินเน้นคุ้มครองสิทธิมนุษยชนให้ลึกซึ้งและขยายสิทธิแรงงานตลอดห่วงโซ่อุปทาน ส่งเสริมให้บริษัทดูแลสิทธิพนักงานและดำเนินการบริหารสิทธิมนุษยชนของคู่ค้าต้นน้ำและปลายน้ำ.
รายละเอียดการปรับมีดังนี้ (แหล่งข้อมูล: ศูนย์กำกับดูแลกิจการ Taiwan Stock Exchange):
- ยกระดับการคุ้มครองและการตรวจสอบสิทธิมนุษยชนอย่างรอบด้าน: แก้ S-1 “กำหนดและเปิดเผยเนื้อหานโยบายคุ้มครองสิทธิมนุษยชนกับหน่วยงานรับผิดชอบ” และเพิ่ม S-2 “กำหนดและเปิดเผยกระบวนการตรวจสอบสิทธิมนุษยชนอย่างรอบด้านและการดำเนินงาน”
- เพิ่มตัวชี้วัดเปิดเผยการมีส่วนร่วมกับนักลงทุน: S-6 “เปิดเผยการมีส่วนร่วมกับนักลงทุน และสาระสำคัญของคำถามนักลงทุนกับคำตอบบริษัท”
- สนับสนุนสตาร์ทอัพนวัตกรรม: เพิ่ม S-11 “เปิดเผยการลงทุนในสตาร์ทอัพนวัตกรรมภายในประเทศ”
- ส่งเสริมมาตรการสนับสนุนการแต่งงาน การมีบุตร และการดูแลครอบครัว: เพิ่ม S-17 “เปิดเผยการดำเนินงานและผลของมาตรการสถานที่ทำงานที่เอื้อต่อการแต่งงาน การมีบุตร หรือการดูแลครอบครัว”
- เพิ่มความโปร่งใสของสถิติทรัพยากรบุคคล: เพิ่ม S-23 “เปิดเผยอัตราพนักงานลาออกย้อนหลังสองปีแยกเพศและอายุ พร้อมอธิบายแนวโน้มและสาเหตุ”
กำหนดเงื่อนไขคะแนนพิเศษขั้นสูง: เช่น S-16 ให้คะแนนเพิ่มเมื่อนายจ้างสมทบระบบบำนาญแรงงานใหม่สูงกว่ากฎหมาย แยกตัวชี้วัดบริหารซัพพลายเออร์ด้านสังคม: แก้ S-15 “เปิดเผยข้อกำหนดให้ซัพพลายเออร์ปฏิบัติตามและการดำเนินงานในประเด็นอาชีวอนามัยและความปลอดภัย สิทธิมนุษยชนแรงงาน ความมั่นคงปลอดภัยสารสนเทศหรือการคุ้มครองความเป็นส่วนตัว ตามนโยบายบริหารซัพพลายเออร์”
การกำกับดูแล (G): สืบต่อกฎเดิมและติดตามบทบาทกำกับดูแลความยั่งยืน
การเปลี่ยนแปลงมิติการกำกับดูแล (G) มีค่อนข้างจำกัด โดยหลักยึดกฎหมายและกรอบประเมินการกำกับดูแลกิจการที่มีอยู่ เช่น สัดส่วนกรรมการหญิง การดำเนินงานคณะกรรมการ และความโปร่งใสของข้อมูล ทิศทางโดยรวมสืบต่อหลักการประเมินเดิม เน้นโครงสร้างกำกับดูแลที่แข็งแรงและการปรับปรุงต่อเนื่อง
รายละเอียดการปรับมีดังนี้ (แหล่งข้อมูล: ศูนย์กำกับดูแลกิจการ Taiwan Stock Exchange):
- ปรับโครงสร้างคณะกรรมการ: แก้ G-15 เป็น “กรรมการอิสระทุกคนมีวาระต่อเนื่องไม่เกินสามวาระ” และจัด “คณะกรรมการมีกรรมการต่างเพศอย่างน้อยหนึ่งคน” เป็นคะแนนพิเศษ (G-11) แทนคะแนนพื้นฐาน
- ยกระดับการเปิดเผยซื้อหุ้นคืน: เพิ่ม G-25 “ซื้อหุ้นคืนเพื่อโอนให้พนักงานและมีอัตราดำเนินการเฉลี่ยตั้งแต่ 90% หรือเปิดเผยการดำเนินการจริงรายวันในช่วงซื้อคืนหลังครบกำหนดหรือดำเนินการเสร็จ”
- เสริมกลไกกำกับดูแลความยั่งยืน: เพิ่มเงื่อนไขคะแนนพิเศษขั้นสูง G-30 “มี Chief Sustainability Officer (หรือตำแหน่งเทียบเท่า) ดำเนินงานพัฒนาความยั่งยืนและรายงานผลต่อคณะกรรมการเป็นประจำ”
- ยกระดับคุณภาพการเปิดเผยความยั่งยืน: เพิ่มเงื่อนไขคะแนนพิเศษขั้นสูง G-33 “ข้อมูลตัวชี้วัดรายอุตสาหกรรมที่เปิดเผยอ้างอิง SASB ได้รับการให้ความเชื่อมั่นหรือการรับรองจากบุคคลที่สาม”
- ปรับถ้อยคำและรูปแบบคำถาม: รวมการแก้ G-1 (เปิดเผยความเชื่อมโยงนโยบายค่าตอบแทนกับผลงาน) G-5 (ถ่ายทอดสดออนไลน์หรือเปิดเผยบันทึกเสียง/ภาพการประชุมผู้ถือหุ้น) G-13 (เปิดเผยความสัมพันธ์ทางเครือญาติหรือภายในบริษัทเดียวกันระหว่างกรรมการ) และยกเลิกหรือรวมตัวชี้วัดบางข้อที่แยกความแตกต่างในทางปฏิบัติได้น้อย
มองอนาคต: ทิศทางการประเมินและคำแนะนำสำหรับธุรกิจ
การเปลี่ยน “การประเมินการกำกับดูแลกิจการ” เป็น “การประเมิน ESG” อย่างเป็นทางการ เป็นทั้งหมุดหมายสำคัญด้านกำกับดูแลความยั่งยืนของไต้หวัน และแสดงการเร่งเชื่อมต่อมาตรฐานสากล ภายใต้กรอบใหม่ การกำกับดูแลยังเป็นแกนหลัก แต่สิ่งแวดล้อมและความรับผิดชอบต่อสังคมกลายเป็นประเด็นสำคัญของระบบประเมินภาครัฐอย่างเป็นทางการ สะท้อนความคาดหวังเชิงนโยบายต่อการดำเนินงานความยั่งยืนที่ครอบคลุมและเป็นระบบขึ้น ช่องว่างระหว่างไต้หวันกับสากลด้านการเปิดเผยและการบริหารความยั่งยืนจึงมีแนวโน้มลดลง
การรวมสิ่งแวดล้อมและสังคมเข้ากับระบบประเมินการกำกับดูแลเดิมยังหมายถึงทิศทางสู่การบูรณาการเชิงลึกและติดตามระยะยาว แทนการประเมินหัวข้อกระจัดกระจายแยกกัน กรอบนี้อาจเป็นต้นแบบสำคัญให้ภาครัฐและอุตสาหกรรมใช้กำหนดตัวชี้วัดความยั่งยืนอื่นในอนาคต
แนวทางแนะนำสำหรับธุรกิจ:
- สำรวจสถานะและช่องว่าง: ควรใช้กรอบประเมิน ESG ล่าสุดสำรวจผลตามตัวชี้วัดและช่องว่างของระบบ โดยเฉพาะตัวชี้วัดใหม่ด้านสิ่งแวดล้อมและสังคม
- มุ่งปรับปรุงการกำกับดูแล: ในระยะสั้นควรให้ความสำคัญกับการเสริมระบบกำกับดูแลภายใน เช่น บทบาทคณะกรรมการ คุณภาพการเปิดเผย และกลไกบริหารความเสี่ยง เพื่อเป็นฐานขับเคลื่อนกลยุทธ์สิ่งแวดล้อมและสังคมต่อไป
- วางแผนบูรณาการระยะกลางและยาว: ทยอยนำกลไกบริหาร ESG ข้ามฝ่ายมาใช้ เชื่อมเป้าหมายความยั่งยืนกับกลยุทธ์ธุรกิจ เพื่อวางรากฐานการประเมินแบบบูรณาการระดับสูงขึ้น
ธุรกิจควรติดตามการปรับปรุงและแนวโน้มกรอบความยั่งยืนสากล เช่น ISSB, GRI และ TNFD อย่างต่อเนื่อง เพื่อเตรียมกลไกเปิดเผยและบริหารข้อมูลล่วงหน้า การเข้าใจแนวโน้มโลกแต่เนิ่น ๆ และผสานเข้ากับกลยุทธ์จะลดต้นทุนปรับตัวในอนาคต และแสดงวิสัยทัศน์กับความสามารถแข่งขันต่อผู้ประเมินและนักลงทุนสากล
เชื่อมจากการประเมินการกำกับดูแลกิจการปี ROC 114 สู่การประเมิน ESG
ปี 2025 (ปี ROC 114 ครั้งที่สิบสอง) ยังเป็นการประเมินการกำกับดูแลกิจการ มี 70 ตัวชี้วัดในสี่มิติ เพิ่ม 9 ข้อ แก้ 11 ข้อ ยกเลิก 14 ข้อ และปรับรูปแบบคำถาม 4 ข้อ น้ำหนักในปีนั้นคือสิทธิผู้ถือหุ้น 16% โครงสร้างและการทำงานของคณะกรรมการ 25% ความโปร่งใส 10% และการพัฒนาความยั่งยืน 49% ไม่สามารถใช้น้ำหนักชุดนี้กับการประเมิน ESG ปี ROC 115
การปรับด้านสิ่งแวดล้อมปี ROC 114 ครอบคลุม Scope 3 ราคาคาร์บอนภายใน แผนจัดการพลังงานและการรับรอง พร้อมเสริมการเปิดเผยการปล่อยและทวนสอบ Scope 1 และ 2 เป้าหมายลดคาร์บอนปี 2030 ระบบจัดการสิ่งแวดล้อม และการลงทุนสีเขียว ด้านสังคมครอบคลุมการฝึกอบรมพนักงาน สำรวจความพึงพอใจ คุ้มครองข้อมูลส่วนบุคคล และสิทธิผู้บริโภค ส่วนการกำกับดูแลรวมมาตรการเพิ่มมูลค่ากิจการ คณะกรรมการความยั่งยืนระดับคณะกรรมการบริษัท และการเปลี่ยนข้อมูลอุตสาหกรรม SASB จากคะแนนพิเศษเป็นข้อกำหนดคะแนนพื้นฐาน
ข้อมูลเหล่านี้คือบริบทในอดีตของตัวชี้วัดปี ROC 114 ส่วนปี ROC 115 ใช้สามมิติ E, S, G และ 75 ตัวชี้วัดตามด้านบน เมื่อเตรียมการประเมินประจำปี ให้ยึดศูนย์ข้อมูลการประเมิน ESG ของ TWSEเป็นหลัก รายละเอียดตัวชี้วัดในอดีตเก็บไว้ที่ประกาศตัวชี้วัดการประเมินการกำกับดูแลกิจการปี ROC 114: เพิ่มน้ำหนักความยั่งยืนเป็น 49% ส่วนผลย้อนหลังอ่านได้ที่ผลการประเมินการกำกับดูแลกิจการแต่ละรอบและวิเคราะห์ผลการประเมินการกำกับดูแลกิจการครั้งที่สิบสอง.
แหล่งข้อมูลทางการ:คำอธิบายตัวชี้วัดครั้งที่สิบสอง.
กำหนดประกาศและการค้นหาผลประเมิน ESG ครั้งแรก
ครั้งแรกคือการประเมิน ESG ปี 2026 (ปี ROC 115) TWSE คาดว่าจะประกาศผลภายในสิ้นเดือนเมษายน 2027 ณ วันที่ปรับปรุงบทความ ยังไม่มีผลทางการของครั้งแรก เมื่อประกาศแล้วให้ไปที่ศูนย์ข้อมูลการประเมิน ESG ของ TWSEเพื่อค้นหา ผลการประเมินการกำกับดูแลกิจการครั้งที่สิบสองที่ประกาศแล้วเป็นผลย้อนหลังปี ROC 114 จึงใช้แทนอันดับ ESG ครั้งแรกไม่ได้ แหล่งกำหนดการ:TWSE: พิธีมอบรางวัลครั้งที่สิบสองและคำอธิบายระบบใหม่.
คำถามที่พบบ่อย
ดูทั้งหมดระบบประเมิน ESG ของ Taiwan Stock Exchange เริ่มอย่างเป็นทางการเมื่อไร?
ระบบประเมิน ESG ของ Taiwan Stock Exchange เริ่มอย่างเป็นทางการในปี 2026 (ปี ROC 115) แทนการประเมินการกำกับดูแลกิจการเดิม เพื่อตอบรับแนวโน้มความยั่งยืนโลกและความต้องการตลาดลงทุน และช่วยนักลงทุนเข้าใจผล ESG ของบริษัทได้ดีขึ้น
ระบบประเมิน ESG ใหม่แบ่งน้ำหนักสิ่งแวดล้อม สังคม และการกำกับดูแลอย่างไร?
ระบบ ESG ใหม่กำหนดน้ำหนักสิ่งแวดล้อม 21% สังคม 31% และการกำกับดูแล 48% แสดงว่าการกำกับดูแลยังเป็นแกนหลักของคะแนน ขณะเดียวกันก็สะท้อนความสำคัญของสิ่งแวดล้อมและสังคมที่เพิ่มขึ้น
ระบบประเมิน ESG เพิ่มตัวชี้วัดสิ่งแวดล้อมใดบ้าง?
ระบบประเมิน ESG เพิ่มตัวชี้วัดสิ่งแวดล้อมหลายด้าน ทั้งการจัดการของเสีย เศรษฐกิจหมุนเวียน การใช้พลังงาน ความหลากหลายทางชีวภาพ และแหล่งกักเก็บคาร์บอนธรรมชาติ เช่น E-6 “กำหนดและเปิดเผยนโยบายส่งเสริมเศรษฐกิจหมุนเวียนหรือการจัดการของเสียและการดำเนินงานที่เกี่ยวข้อง” และ E-14 “กำหนดและเปิดเผยนโยบายหรือคำมั่นด้านความหลากหลายทางชีวภาพพร้อมอธิบายการดำเนินงาน”
เปลี่ยนการเปิดเผยข้อมูลความยั่งยืนให้เป็นเวิร์กโฟลว์ร่วมกัน
ใช้ Syber จัดการการแบ่งบท ข้อมูลตัวชี้วัด บันทึกการตรวจทาน และความคืบหน้าการเปิดเผยข้อมูล เพื่อเปลี่ยนข้อกำหนด IFRS, SASB, GRI ให้เป็นงานของทีม
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดการเปิดเผยข้อมูลในบทความเป็นบท แหล่งข้อมูล และผู้รับผิดชอบ หากเกี่ยวข้องกับการทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน หรือการทวนสอบ จึงค่อยประเมินว่าต้องใช้เวิร์กโฟลว์รายงานหรือไม่