
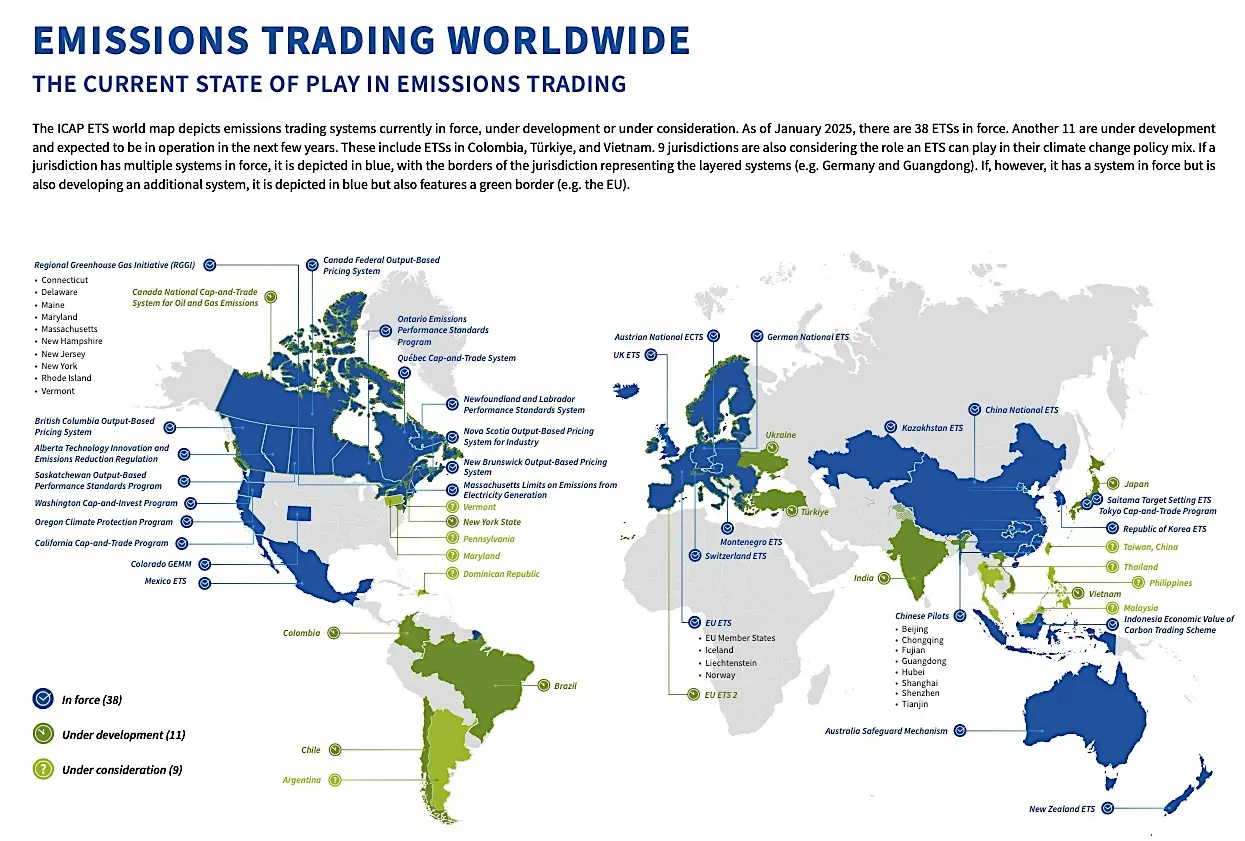
国际碳行动伙伴关系(ICAP)于 2026 年 4 月 14 日发布《2026 年排放交易全球状态报告》:全球已有 41 个排放交易制度(ETS)运作,涵盖全球 26% 的温室气体排放;实施 ETS 的司法管辖区合计占全球 GDP 的 63%。2025 年 ETS 收入创新高、接近 800 亿美元,2026 年日本、印度与越南推出国家级制度,G20 中已有 14 国设有 ETS。本文依最新报告整理市场扩张、价格与收入、部门涵盖、抵换及企业因应等 5
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
本文更新于 2026 年 10 月 6 日。依 ICAP 2026 年报更新全球 ETS 数字、五大趋势与欧盟 ETS2 时程;原图表保留作
趋势
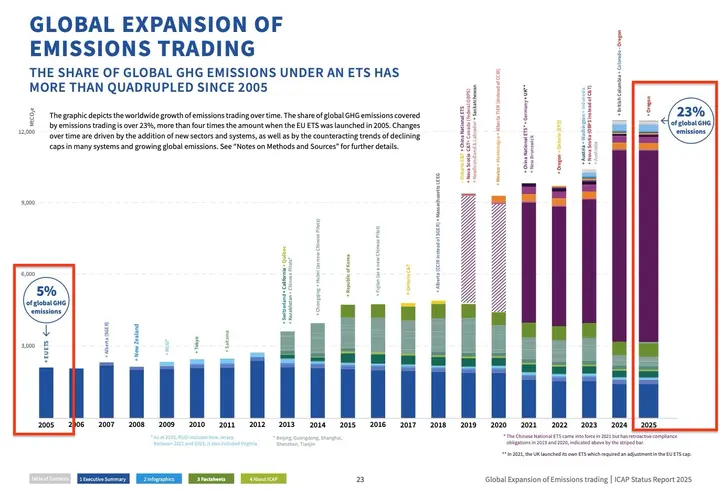
2005–2025 年 ETS 排放覆盖率(资料:ICAP Status
依ICAP 2026 年报发布公告,全球已有 41 个 ETS 运作,涵盖全球排放的 26%;实施制度的司法管辖区合计占全球 GDP 的 63%。2026 年日本、印度及越南推出国家级制度,G20 中已有 14 国设有 ETS。新兴市场持续采用适合本国产业的制度设计,包括排放强度基准及结合交易、抵换与碳税的
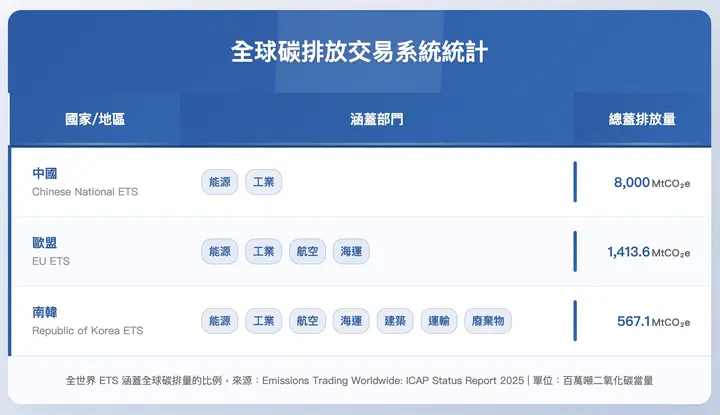
上图及下方比较图呈现 2025 年市场结构(资料:ICAP Status Report 2025)。2026 年制度数与覆盖率请参阅ICAP 2026 年报。不同制度的规模与产业涵盖范围不一,企业应确认自身营运地及供应链
然而,这些扩张的行动虽然能有一定效果的管理各国之碳排放,但「价格」更是 ETS 另一个不可或缺的重要
趋势
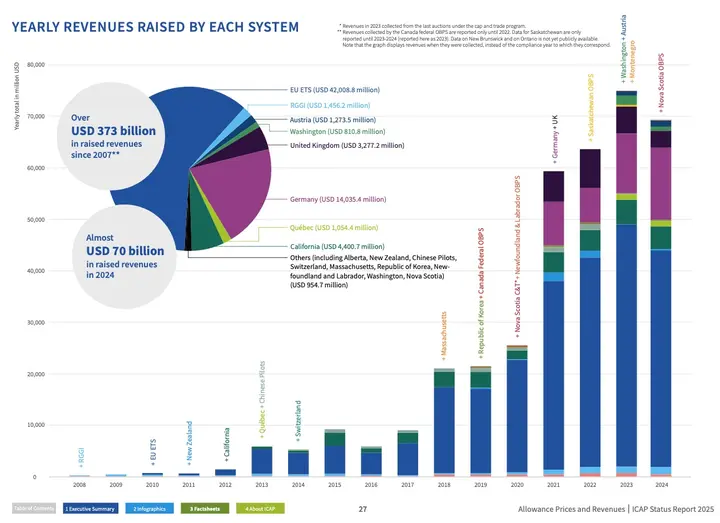
各国 ETS 收入(资料:ICAP Status
ICAP 2026 年报指出,2025 年全球 ETS 收入接近 800 亿美元,创历史新高。这些收入可用于低碳转型、创新或受影响家庭与企业的支持措施。来源:ICAP 2026 年报介绍、完整年报
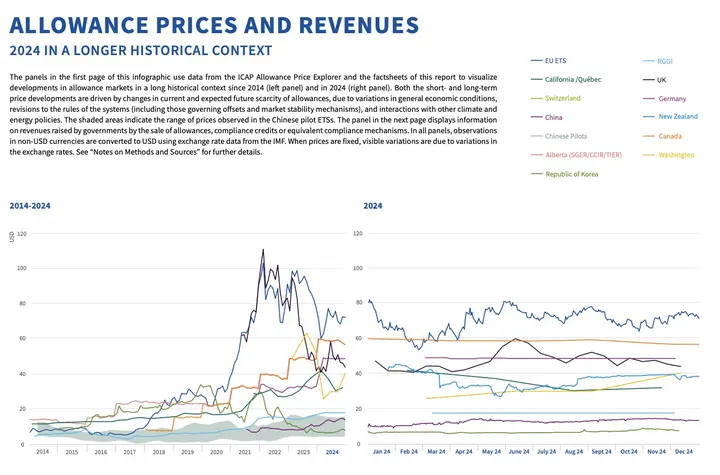
各 ETS 碳价(资料:ICAP Status
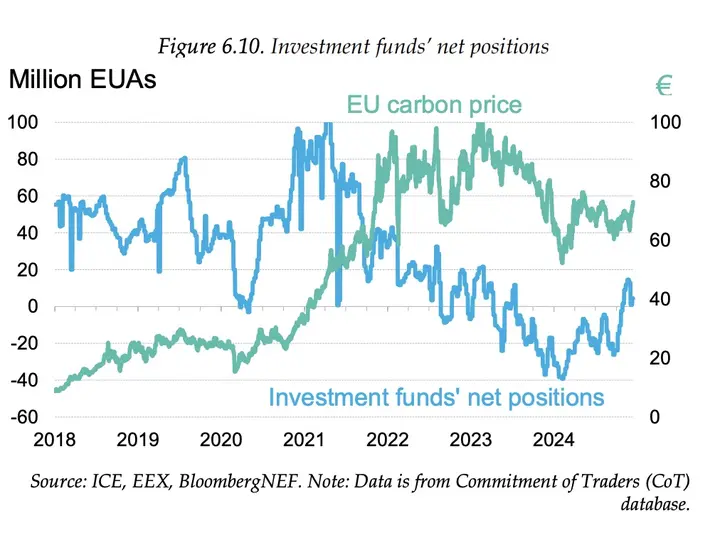
欧盟 EUA 价格(资料:2025 State of the
2026 年报以 2025 年价格表现及较长历史序列比较市场,说明价格会随配额当前与预期稀缺程度变化,主要
- 经济与排放需求:经济活动及能源需求变化会影响企业所
需配额。 - 制度规则:排放上限、抵换规则与市场稳定机制调整,会改变配额
供需预期。 - 其他气候与能源政策:政策互动也会影响碳价,应按制度
分别评估。
比较不同国家的美元碳价时,还须留意汇率:即使原币价格固定,换算美元后也可能变动。企业应依所在制度的配额规则评估成本,而非套用单一全球碳价。来源:ICAP 2026 年报
补充
- 碳权(Carbon Allowances):指的是排放交易系统中,企业或国家被分配的碳排放配额。白话来说就是「排碳的权利」。企业可以使用这些碳权进行排碳,若超过分配的配额,则需要购买更多的碳权来
达到合规。 - 碳信用(Carbon Credits):是指透过购买外部减碳项目(如植树、可再生能源项目等)所产生的碳减量证书,企业可以采购这些碳信用来抵消一部分
自身的排放。
趋势
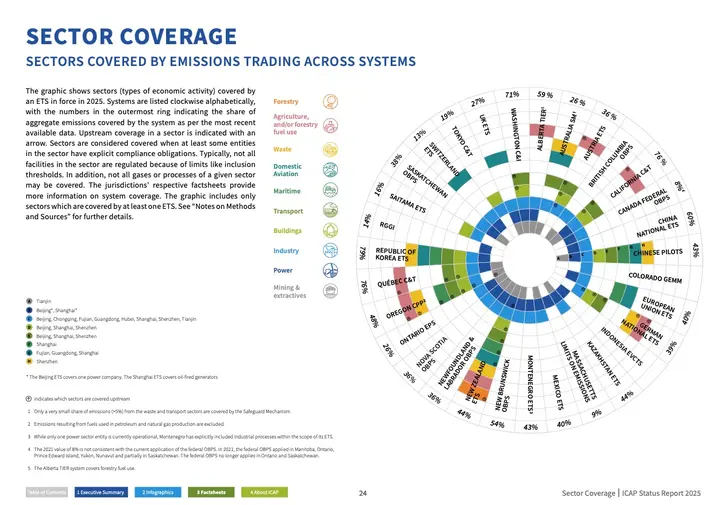
各 ETS 部门涵盖范围(资料:ICAP Status
2026 年报显示,既有 ETS 持续向海运、建筑、运输燃料及废弃物等领域扩展,但各制度纳管时程不同。欧盟第二套排放交易制度(ETS2)已延后至 2028 年 1 月 1 日上路,配额拍卖仍于 2027 年开始;监测及申报义务持续适用。企业应区分制度启动、拍卖与资料申报三种时点。来源:ICAP 2026 年报、欧盟 ETS2 延后
趋势
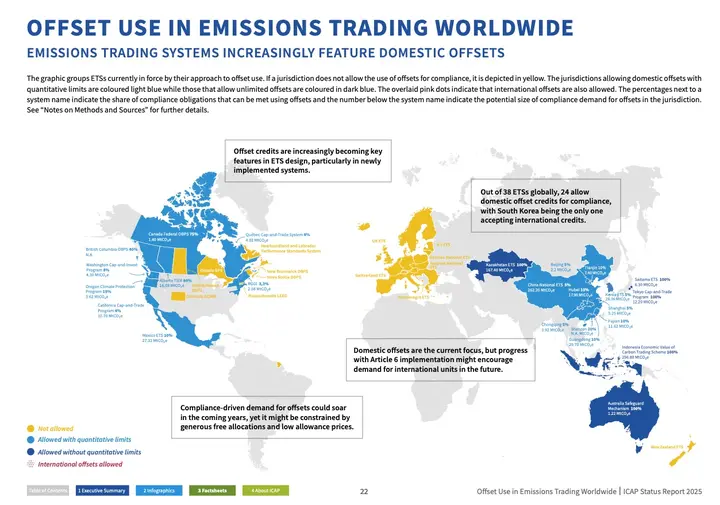
各 ETS 抵换机制(资料:ICAP Status
首先,抵换机制(Offset Mechanism)是指企业可以透过投资国内或国外的减排计划(例如植树或再生能源)来产生碳信用(Carbon Credits),并用这些信用来抵消自身无法减少的碳排量。如此一来不但可以减排,通常也能降低成本。不过,这些减排项目需要经过严格验证,避免漂绿
依 ICAP 2026 年报第 31 页,41 个运作制度中,21 个允许有数量上限的抵换、5 个允许无数量上限的抵换、15 个不允许;其中 3 个制度允许国际抵换,不再只有南韩。不同制度的可用碳信用及限额不能互换:例如依 2026 年报,加州抵换上限为 6%、中国全国碳市场为 5%,仍须核对制度的年份与资格条件。来源:2026 年报抵换资格
企业规划抵换时,须确认专案资格、信用年份、地域与数量限制。即使同属碳信用,也不代表可在所有 ETS 履约;优先完成自身排放盘查,才能判断实际配额
趋势
ETS 趋势示意图(资料:ICAP Status
2026 年报强调,ETS 要在政治与经济波动中持续运作,需有稳定的法律架构、与净零目标一致的制度设计,以及可支援低碳转型和受影响群体的收入运用。市场持续扩张也增加制度碎片化风险,跨国合作及共同良好实务愈加重要。免费配额与碳边境调整的互动,亦是企业评估长期竞争力时必须留意的议题。来源:ICAP 2026
为应对这些挑战,台湾企业优先考虑执行以下措施,
- 建立扎实的碳权与碳
交易认知
深入了解碳排放交易系统(ETS)运作机制,掌握碳权和碳交易的核心概念,并区分减碳主要(内部减排)、次要手段(碳交易或其他)。若有余裕,可与国内外碳市场专家合作,定期举办培训,提升实战能力,应对碳市场碎片
- 专注提升碳盘
数据品质
企业应优先建立标准化碳管理系统,精准记录、追踪所有排放数据,并透过第三方验证维持数据可靠性。若不如此,可能错误地额外购买碳权/碳信用,让宝贵的
- 推动内部减排与外部
市场准备
企业可考虑设立内部碳定价机制,将碳排放视为成本,并设定具体减碳目标(如 2030 年减排 20%),再透过提升能源效率、升级设备和引入智能管理系统,实现内部减排,并提升未来碳市场竞争力。同时,可持续关注碳交易和抵换市场,评估碳泄漏风险(例如转移至东南亚),制定区域合作或 CBAM 应对策略,确保
结论
随著全球碳市场的扩展,碳排放交易系统(ETS)正成为推动低碳转型的重要工具,整体机制也随时间越趋成熟。尽管面临市场碎片化、碳泄漏与免费配额等挑战,ICAP的建议有助于促进国际间的合作与市场的整合。未来,通过强化碳信用的质量标准和设计有效的碳边界调整机制,将进一步推动全球减排
若要进行碳交易或碳抵换,首要步骤仍是准确计算碳排放量。永訊智庫推出的 DCarbon 云侦碳系统,能协助企业轻松掌握 ISO 14064 组织型碳盘查。只需输入相关活动数据并选择对应的系数,即可一键生成完整的碳排放清册,简化碳管理流程,助您迅速达成
现在就填写表单,开启您的免费
参考资料
- Emissions Trading Worldwide: ICAP Status Report 2026,ICAP,2026/04/14(2026 年全球 ETS 制度
与数据)。 - ICAP 2026 完整报告,第 26–28 页价格及收入、第 31
页抵换。 - EU officially adopts the 2040 climate target, postpones ETS 2 by one year,ICAP,2026/03/10。
图像来源:ICAP Status Report 2025、2025 State of the
常见问题
查看全部全球 ETS 的
ICAP 2026 年报记载全球有 41 个 ETS 运作,涵盖全球 26% 排放;实施 ETS 的司法管辖区合计占全球 GDP 的 63%,G20 中 14 国
2025 年
依 ICAP 2026 年报,2025 年全球 ETS 收入接近 800 亿美元,创历史新高,可支持低碳转型及受
最新 ETS 抵换
2026 年报统计 41 个制度中,21 个允许有限额抵换、5 个允许无限额抵换、15 个不允许,其中 3 个允许国际抵换。企业仍须核对信用资格与
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要