
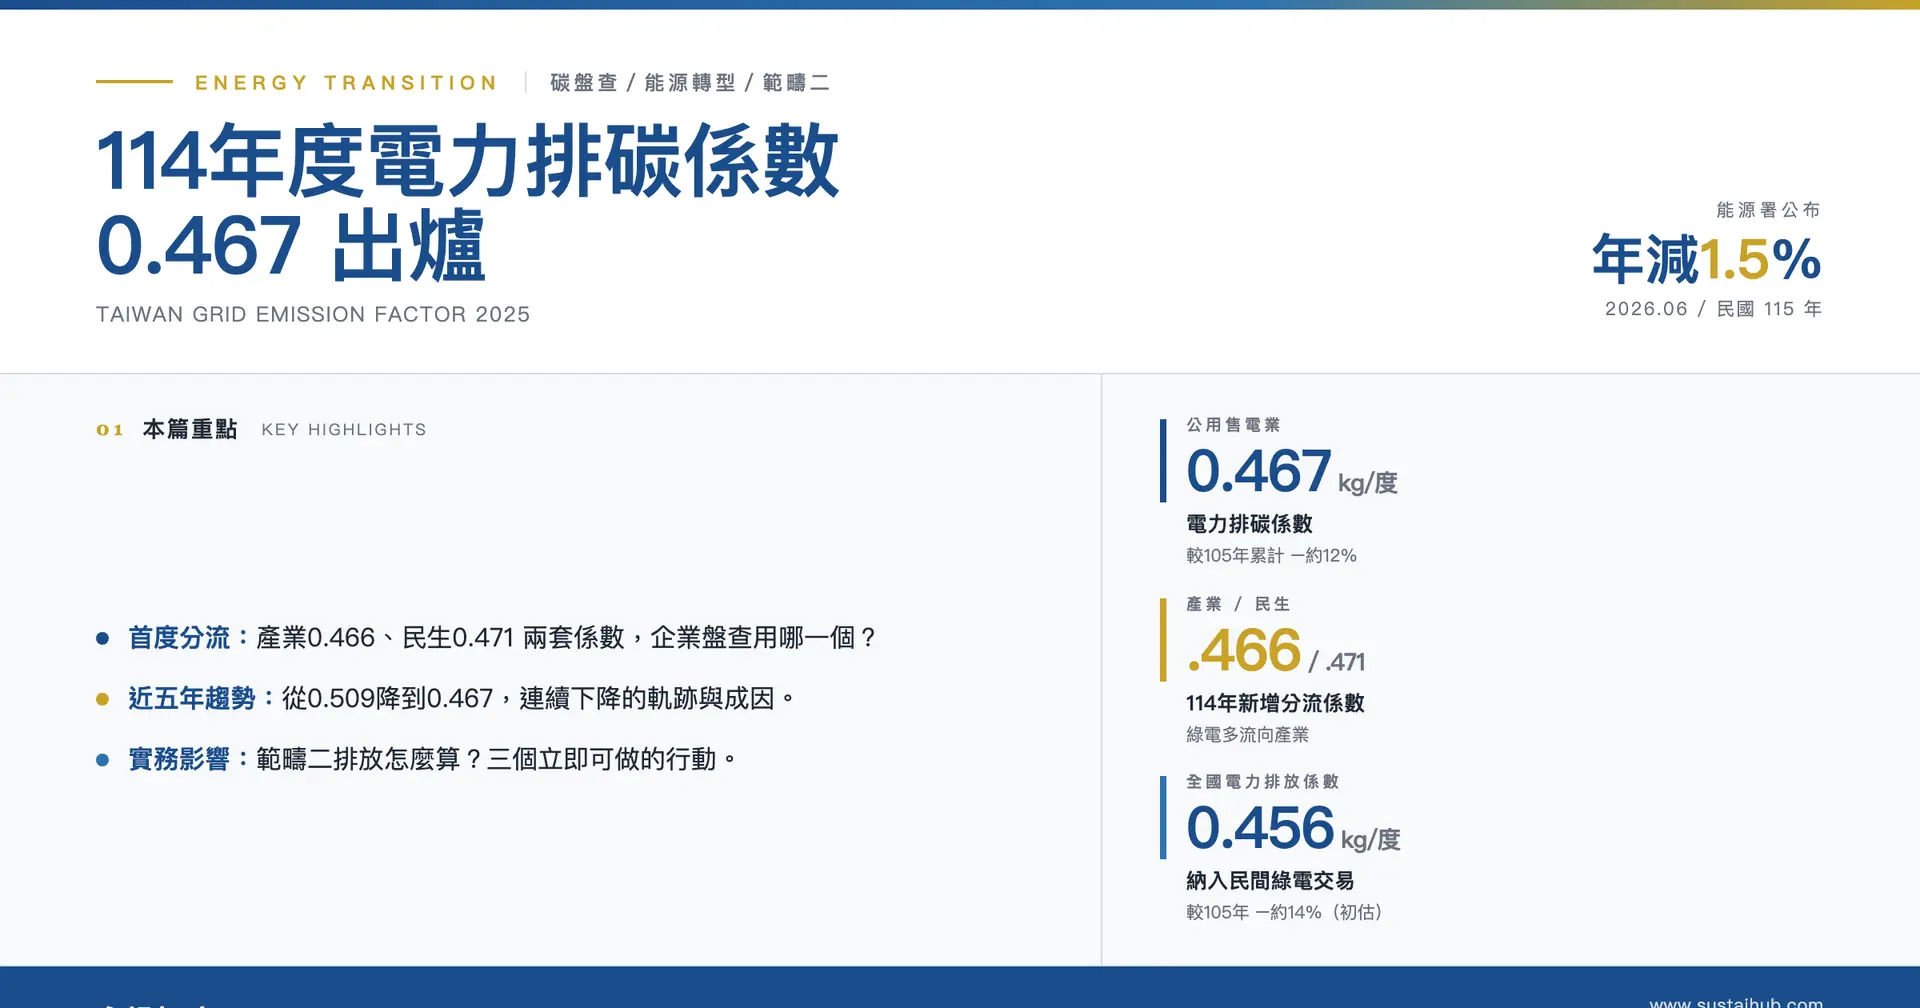
经济部能源署于2026年6月2日公布114年度(2025年)公用售电业电力排碳系数为 0.467 公斤CO₂e/度,较113年度(2024年)的0.474下降约1.5%,相较105年度(2016年)更累计下降约12%。对所有需要进行温室气体盘查、申报范畴二(Scope 2)排放、或回应国际供应链减碳要求的企业而言,这个每年更新的数字,是计算「用电碳足迹」的关键基准。(说明:本文民国年皆加注西元年;114年=2025、113年=2024、112年=2023、111年=2022、110年=2021、105年=2016。)
此外,能源署自114年(2025年)起首度将系数分流,新增产业电力排碳系数与民生住宅电力排碳系数两种版本,并同步公布纳入民间绿电交易后的全国电力排放系数初估值。本文整理这四项数值的差异、近五年变化,以及对企业碳盘查与资讯揭露的影响。
对企业永续与财务部门而言,电力排碳系数是每年都会用到的盘查参数。上市柜公司依金管会规定编制永续报告书、揭露温室气体盘查结果,供应链厂商提交产品碳足迹,出口企业因应欧盟碳边境调整机制(CBAM)申报,均需引用此系数。系数每更新一次,企业的范畴二排放量即须重新计算,因此正确理解其定义与适用方式相当重要。
114年度四大系数一次看
114年度(2025年)公布的内容与往年不同,由单一系数调整为一组系数。企业在盘查与揭露时,须先确认自身的用电类别与用途,再选用对应的系数。以下为四项主要数值:
过去企业不论用电型态,碳盘查多套用同一个公用售电业平均系数。114年(2025年)起新增产业与民生的分流系数,主要反映近年绿电较多由产业部门采购的情形。出口制造业在计算间接排放时,依规定可采用适用产业的系数。
1. 适用范围:检视公用售电业整体销售电量之平均电力排碳情形,作为电业管制机关进行管理之依据。
2. 考量产业购买较多绿电,故114年划分产业盘查使用之电力排碳系数为 0.466 公斤CO₂e/度,适用对象为电价种类中之表灯营业、低压电力、高压电力、特高压电力用户。
3. 电价种类为表灯非营业、包灯用户适用之电力排碳系数为 0.471 公斤CO₂e/度。
什么是电力排碳系数?三个容易混淆的名词
「电力排碳系数」听起来只有一个,实际上在政策文件里至少有三种讲法,计算范围各不相同。先把定义厘清,后面的数字差异才看得懂。
公用售电业电力排碳系数
这是最常被引用、也是企业碳盘查的主力数字。它衡量的是台电系统每卖出一度电所产生的碳排放量。官方计算公式为:
(发电业及自用发电设备设置者趸售公用售电业电量之电力排碳量 − 线损承担之电力排碳量)÷ 公用售电业总销售电量
简单说,就是把全国发电的总碳排,扣掉输配电过程的线损后,除以实际卖给用户的总电量。114年度这个数字是0.467。
这里有两个容易被忽略的细节。第一,系数计算的是「售电端」而非「发电端」,因此已经把输配电的线损承担考量进去,企业不需要另外加计线损。第二,系数是「事后结算」的年度平均值——114年度公布的系数,反映的是前一个结算年度全台所有机组(燃煤、燃气、燃油、核能、再生能源)的实际发电组合(能源配比)。因此它并非即时数值,而是反映前一结算年度整体电力结构的结果。当燃煤发电占比下降、绿电与燃气占比上升,系数即随之降低。
全国电力排放系数
全国电力排放系数是在公用售电业系数的基础上,进一步纳入民间绿电自由交易的再生能源直供、转供电量。换句话说,它把「企业自己向绿电业者买、不经台电系统」的那部分干净电力也算进来,因此能呈现更完整的全国用电排放实况。114年度初估值为0.456,比公用售电业系数更低,正反映了民间绿电交易的成长。需注意的是,全国电力排放系数通常会晚于公用售电业系数定案,因此公布时多以「初估值」呈现,待相关绿电交易数据结算完成后才会确定;企业在引用时,应留意它是「初估」或「正式」版本,并以能源署最终公告为准。
三种系数定义与适用对象对照
| 系数名称 | 114年度(2025)数值 | 计算范围 | 主要适用对象 |
|---|---|---|---|
| 公用售电业电力排碳系数 | 0.467 | 台电系统售电的平均碳排 | 一般用电碳盘查的基准 |
| 产业电力排碳系数 | 0.466 | 公用售电业中产业用电部分 | 表灯营业、低压、高压、特高压电力用户 |
| 民生住宅电力排碳系数 | 0.471 | 公用售电业中住宅用电部分 | 表灯非营业、包灯用户 |
| 全国电力排放系数 | 0.456 | 再纳入民间绿电直供/转供 | 呈现全国整体排放情形 |
电力排碳系数是「碳」的单位(公斤CO₂e/度),不是「钱」的单位。它只用于计算温室气体排放量,与电价、电费调整无关。盘查报告中常见的错误,就是引用了错误年度或错误类别的系数,导致整份碳排数据需要重算,也可能影响对外揭露的可信度。
114年度新制:产业0.466 vs 民生0.471
114年度(2025年)的主要制度调整,是将公用售电业系数再细分为「产业」与「民生住宅」两类。产业系数0.466、民生系数0.471,两者相差0.005,主要反映不同用电部门的绿电采购比例差异。
为什么产业系数比民生低?
关键在于绿电的流向。近年产业为了因应国际供应链的绿电需求(例如RE100倡议、客户要求、欧盟CBAM碳边境机制等),透过各种管道大量采购绿电。这些干净电力主要进入产业部门,使得产业实际使用的电力「含碳量」被稀释得更低;相对地,住宅部门购买绿电的比例低,平均含碳量自然略高。
在合并计算时,产业与住宅共用同一平均值;分流后,两部门各自的绿电采购情形可分别反映于对应系数,使数值较贴近各部门的实际用电型态。
依能源署公告,产业部门进行碳盘查时适用产业电力排碳系数0.466;此系数较贴近产业整体用电结构,供出口企业在计算间接排放及对应国际减碳要求时使用。
企业该用哪一个数字做碳盘查?
对从事生产、营业活动的企业而言,进行范畴二排放盘查及资讯揭露时,应采用产业电力排碳系数0.466。实务上仍须留意三点:一是以主管机关或查验机构(如环境部、金管会、第三方确信单位)的指定要求为准;二是若企业另有自购绿电(凭证),须采用市场基础法(market-based)另行扣除,避免重复计算;三是跨年度报告须确认系数年度是否一致。若不确定适用类别,建议直接向查验机构或辅导顾问确认;系数若选用错误,多在查证阶段才会被发现,届时须重做盘查。
企业进行碳盘查与范畴二排放计算时,应采用经济部能源署当年度正式公告之电力排碳系数,并依用电类别选用对应数值(产业用户采 0.466、住宅表灯非营业及包灯采 0.471);不应自行估算或沿用过往年度数值。实际适用之系数与计算方法,仍以主管机关(环境部、金管会)或查验/确信机构之要求为准。
近五年趋势:从0.509到0.467
从较长的时间区间观察,公用售电业电力排碳系数呈逐年下降趋势。以下为近五年(110至114年度,即2021至2025年)的变化:
五年累计降幅与基准年比较
从110年度(2021年)的0.509降到114年度(2025年)的0.467,五年间累计下降0.042公斤CO₂e/度,累计降幅约8.3%,平均年降幅约2%。若以105年度(2016年)的基准年0.529计算,114年度已累计下降约12%。虽然中间112到113年度出现一次较明显的跳降(0.494→0.474,约−4%),但整体方向一致向下。
各年度的下降幅度并不平均。111至112年度(2022至2023年)几乎持平(0.495→0.494,仅−0.2%),反映该期间用电成长与绿电增量大致抵销;113年度降幅较明显,则与燃煤机组陆续退场、燃气与绿电同步补上有关。系数的下降并非每年等幅,而是随机组除役、新电厂并网与绿电专案完工的时程而变动。企业在设定多年度减碳目标(如SBTi科学基础减量目标)的基准与情境模拟时,宜将此非线性特性纳入考量,不宜假设系数每年固定下降相同幅度。
| 年度(民国/西元) | 公用售电业系数 | 较前一年变化 | 累计较105年 |
|---|---|---|---|
| 105(2016,基准年) | 0.529 | — | — |
| 110(2021) | 0.509 | — | −3.8% |
| 111(2022) | 0.495 | −2.8% | −6.4% |
| 112(2023) | 0.494 | −0.2% | −6.6% |
| 113(2024) | 0.474 | −4.2% | −10.4% |
| 114(2025) | 0.467 | −1.5% | −约12% |
近五年系数连续下降,且全国电力排放系数(0.456)低于公用售电业系数(0.467),显示扩大低碳供给与民间绿电交易两方面均有进展。对企业而言,在相同用电量下,每年计入的范畴二排放会随系数小幅下降;惟系数距政策基准0.424仍有差距,企业不宜仅依赖系数自然下降。
碳排为何持续下降?能源转型三大推力
系数连年下降,并非自动发生,而是能源结构转变的结果。电力排碳系数本质上是「每度电的平均含碳量」,要让它下降,方法只有一个大原则:让每生产一度电所排放的二氧化碳变少。具体落到电力系统,就是调整「发电组合」——用低碳或零碳的电源,取代高碳的电源。能源署将成因归纳为「推动能源转型、扩大低碳电力供给及优化火力电力结构」,拆解开来主要有三大推力。
-
1推力一:再生能源建置扩大
光电与离岸风电的装置容量逐年快速成长,使绿电在整体发电中的占比提高。再生能源每取代一度燃煤或燃油发电,即可降低整体系数,为政策推动的主要方向。 -
2推力二:火力结构优化(以气换煤)
在再生能源尚无法完全承担基载与调度的阶段,政府以较低碳的燃气机组(天然气)逐步取代高碳的燃煤机组。同样是火力发电,天然气每度电的碳排明显低于燃煤,「以气换煤」因此成为过渡期间压低系数的关键手段。 -
3推力三:民间绿电自由交易成长
产业为回应国际供应链与客户的绿电要求,透过直供、转供大量采购再生能源。这部分电力虽不一定经过台电系统,却实际降低了全国的用电排放——这正是全国电力排放系数(0.456)能低于公用售电业系数(0.467)的主因。
这三项推力并非各自独立,而是相互配合。再生能源是降碳的主要来源,但具间歇性(光电仅于日间发电、风电视风况而定),尚难独力承担全天候供电;在转型阶段,须由可快速调度、碳排相对较低的燃气机组补足供电缺口,以维持电网稳定。民间绿电交易则让有需求的企业可直接取得再生能源,不必等待整体电网的平均值下降,这也是全国电力排放系数低于公用售电业系数的原因。依官方能源转型规划,随离岸风电与光电持续并网,系数可望延续下降趋势,惟下降幅度仍受用电需求成长影响。
与政策基准的落差:0.467 vs 0.424
下降是好消息,但若对照政策基准,会发现挑战仍然不小。经济部早于2022年公告的「中华民国114年(2025年)电力排碳系数基准」明订114年基准值为0.424公斤CO₂e/度,而实际公布的公用售电业系数为0.467,比基准高出约0.043(约10%),两者之间仍有明显落差。这个基准是依行政院核定的第二期温室气体阶段管制目标及再生能源直供转供推估所订,属于「应达成的门槛」。实际值未达基准,提醒我们能源转型虽有成果,但要达标仍需加速。
用电成长的逆风:半导体、AI、资料中心
落差的背后,是台湾特有的结构性压力。半导体制造、人工智慧(AI)运算、以及资料中心的用电需求正快速成长,整体电力盘子持续扩大。新增的用电需求仍有相当比例须由燃煤、燃气等火力机组供应,抵销了一部分再生能源增加带来的减碳效果,使系数的下降速度受到限制。换言之,在总用电量成长的同时,系数仍逐年下降,主要来自再生能源与燃气发电占比的提高。
这个落差也提醒企业,不能把「政策基准」误当成「已经实现的数字」,两者之间往往还有好几年的努力要走。在做情境规划时,务实的做法是以「实际公告系数」为基准,再依官方揭示的转型路径保守推估未来几年的下行幅度,而非直接套用0.424这类仍待达成的基准值。同时,达标的速度高度取决于再生能源建置进度、燃气机组的供气与调度,以及用电需求的成长曲线——任何一环延宕,都可能让系数下降趋缓。对用电密集的制造业而言,这也是除仰赖整体电网降碳外,宜评估自行采购绿电的原因之一。
能源署强调,面对用电成长,电力系统除了持续扩大再生能源建置,也需要低碳燃气机组作为稳定调度的支撑。相关建设是「确保供电稳定、提高系统韧性、降低排碳系数」的共同基础。这也说明为何台湾的净零路径无法一步到位,而是再生能源、低碳燃气与系统韧性并进的组合题。
国际供应链为何重视电力排碳系数
电力排碳系数的下降,不只是国内政策成果,更直接牵动台湾企业在全球供应链的处境。台湾是出口导向经济体,半导体、电子、机械、纺织等产业的客户遍布欧美日,而这些客户近年都把「供应商的碳足迹」纳入采购条件。当品牌大厂承诺RE100(100%使用再生能源)或设定净零目标,减碳要求会逐层向上游供应链传递,影响代工与零组件供应商。
在这个脉络下,较低的电力排碳系数等于较低的「国家级碳成本」。对欧盟CBAM(碳边境调整机制)涵盖的产品而言,产品隐含的电力排放愈低,未来需要购买的碳凭证成本就愈少。能源署将「产业电力排碳系数0.466」单独列出,供出口企业在碳盘查及对应国际客户、海关要求时,采用较贴近产业用电结构的数值。
要特别厘清:政府公布的电力排碳系数,反映的是「全国平均」的干净程度,属于位置基础法(location-based)。若企业希望在报告中呈现「比全国平均更干净」的成绩,唯一的方法是自己采购绿电或再生能源凭证,并改用市场基础法(market-based)揭露。也就是说,国家系数下降会同步反映在所有企业的盘查结果;若企业要呈现低于全国平均的排放,仍须自行采购绿电或凭证。
对企业的实务影响:碳盘查怎么做
对企业而言,电力排碳系数不是一个遥远的政策数字,而是每年都要用到的盘查参数。系数下降固然带来「被动减碳」,但主管机关与供应链对减碳的要求只会更严,企业仍须主动布局。
范畴二(Scope 2)排放量怎么算
企业外购电力所产生的间接排放,属于温室气体盘查的范畴二。最基本的位置基础法(location-based)计算方式为:
范畴二排放量(公斤CO₂e)= 年度外购电量(度)× 电力排碳系数(公斤CO₂e/度)
举例来说,一家年用电500万度的工厂,以产业系数0.466计算,范畴二排放约为2,330公吨CO₂e。若企业另有自购绿电或再生能源凭证,则须改用市场基础法,将已采购的绿电从用电量中扣除,呈现更低的实际排放。实务上,建议企业在报告中同时揭露位置基础法与市场基础法两组数字,一方面符合国际主流框架(如GHG Protocol、CDP)的双轨揭露要求,另一方面也能清楚呈现「绿电采购为企业额外带来的减量贡献」,避免外界把全国系数下降的红利,误认为企业自身的努力成果。
三个立即可做的行动
面对每年更新的系数与揭露要求,企业可在新系数公布后,配合年度盘查时程检视下列三项行动。
| 行动 | 说明 | 为什么重要 |
|---|---|---|
| 更新系数年度 | 盘查报告改用114年度产业系数0.466 | 避免引用过期系数导致数据失真或被退件 |
| 盘点绿电部位 | 确认自购绿电/凭证,采市场基础法揭露 | 避免重复计算,反映真实减碳成效 |
| 设定主动减量 | 节能、绿电采购、能源管理系统并进 | 系数被动下降不足以满足供应链与净零目标 |
整体而言,114年度(2025年)公用售电业电力排碳系数降至0.467,并新增产业、民生分流系数与全国电力排放系数。对企业而言有两点意义:一是相同用电量下计入的范畴二排放会随系数逐年小幅下降;二是系数距政策基准0.424仍有差距,且用电需求与国际供应链要求持续上升。实务上,企业碳盘查时应采用政府当年度正式公告之对应系数,并视需要评估绿电采购、节能与设定减量目标等作为。
让 Sustaihub 平台协助您一站式管理永续资讯
Sustaihub 永訊智庫 是专为台湾上市柜公司打造的永续资讯管理平台。整合公司治理评鉴、永续报告书编辑、ESG 数据搜集、第三方查证流程于同一系统。
立即预约 30 分钟免费咨询 →常见问题 FAQ
延伸阅读
- GHG Protocol 2025年9月更新|范畴二修订对企业电力盘查的三大启示
- 企业碳盘查选哪一套?ISO 14064 vs GHG Protocol 解析与使用建议
- 四类行业还不清楚如何盘查吗?环境部全新试算工具、碳盘查指引出炉
官方资料来源
- 经济部能源署 电力排碳系数专页 — 历年官方系数(114年度0.467公布来源)
- 中华民国114年电力排碳系数基准(法规) — 114年基准值0.424之法规依据
本文更新于 2026 年 10 月 6 日。汇整 114 年度电力排碳系数与历年趋势,供企业查询电力排碳系数时参考。