
碳權通常指經認可的減量額度。從額度來源、官方交易入口、歷史上架價格,到《碳費收費辦法》的 10% 扣除上限與換算比率,一步步判斷買到的額度能用
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
碳權在台灣通常指「減量額度」:依認可機制核發、代表溫室氣體減量成果,並可依規定移轉與使用的額度。它不是可以任意排放的權利,也不是付了錢就能抵碳費的憑證。以下沿著一筆額度的來源、交易、價格與使用逐段說明,並以收費排放量試算國內額度最多能扣除多少,讓你判斷手上的報價是否真的符合需求。
碳權、排放配額、碳費、碳稅:四個名詞各指什麼
《氣候變遷因應法》第 3 條分別定義「減量額度」與「排放額度」,前者涵蓋自願減量、抵換及先期專案。減量額度代表經認可的減量成果;排放配額則是總量管制制度下允許排放的額度,兩者來源不同。台灣日常所說的碳權,多半指前者,這篇也以減量額度為範圍。
碳費與碳稅則屬於課徵機制。碳費是依法對符合條件的排放源徵收的費用,定義見《碳費收費辦法》第 2 條;碳稅是以稅制對碳排放定價,碳稅與排放交易等碳定價概念,可參考世界銀行碳定價說明。換句話說,繳了碳費不等於取得碳權,碳權的每噸報價也不等於碳費費率。手上的資料如果只寫「碳權」兩個字,可以請提供方列出核發制度、專案名稱、額度種類、產生年份與編碼,價格與用途的討論才有共同基礎。
額度從哪裡來:專案認可與品質條件
國內減量額度須依適用的專案制度取得,來源是自願減量專案、抵換專案或先期專案,並經過申請、量化與審查程序。節能可以是減量措施,但用電量下降或完成公司盤查,都不會自動變成可交易的額度。想開發減量專案,方法與程序可查環境部自願減量暨抵換資訊平台,額度的管理資訊則在環境部減量額度管理系統。
站在買方的角度,「專案看起來有環境效益」與「額度符合使用條件」是兩項不同的檢查。依環境部《企業宣告碳中和指引》,用於碳中和的額度與專案應注意真實性、唯一性、不重複計算、外加性及永久性等條件。其中「外加性」問的是:這項減量是否超出依法本來就要做、或原本就會發生的情境。
在哪裡買:官方入口與交易流程
臺灣碳權交易所於 2023 年 8 月 7 日揭牌營運(證交所碳交所介紹),環境部 2024 年 10 月公告則確認國內減量額度的公開交易已經啟動。入口分成兩條:碳交所官網分別提供國內與國際碳權的交易入口;環境部減量額度管理系統則管理國內額度的持有、交易申請與使用。要查個別案件,可以從國內額度公開閱覽與額度市場開始。
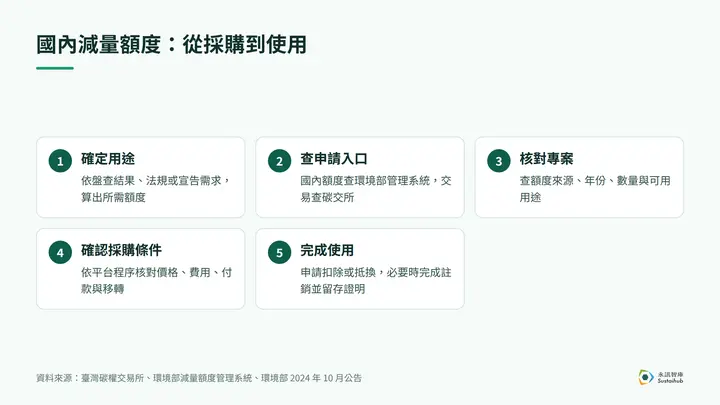
圖中的順序是採購前的準備方式,具體文件與步驟仍以平台當期的指示為準。每一步留下的紀錄,包括需求量的計算、申請條件、專案說明與核發紀錄、報價與交易文件,以及移轉、註銷與申報證明,日後都是申請扣除或對外說明時的依據。
價格怎麼看:2,500~4,000 元是歷史上架價
台灣碳權沒有一個適用所有專案的單一價格。環境部於 2024 年 10 月 21 日公布,首批 6 個專案共上架 6,080 公噸二氧化碳當量,價格介於每公噸新臺幣 2,500~4,000 元(當時的上架數量與價格)。這組數字是當時的上架資料,不是全部成交量、成交均價,也不是 2026 年的現價。以 2026 年 10 月臺灣碳權交易所國內額度平台為例,定價交易上架中的案件單價為每公噸 3,000~4,000 元,累計定價成交為 5 筆、共 69 公噸,市場仍很小,報價前要以平台當期資訊為準。
比較報價時,每噸單價只是其中一欄。兩份報價即使每噸相同,只要額度種類或可用年度不同,能達成的用途就可能不同;預算評估時,額度單價、相關服務費用、可抵扣比例與企業適用的碳費費率最好分欄列出,「每噸價格」與「每噸碳費」並不能直接相比。國際市場的背景可參考〈國際碳市場 5 大趨勢:ICAP ETS 報告〉與〈各國碳市場制度全解析〉。
抵碳費試算:收費排放量 12,000 公噸能扣多少?
國內額度可以用來申請扣除碳費的「收費排放量」,而不是拿購買金額直接抵繳碳費。《碳費收費辦法》第 9~11 條規定國內額度的扣除上限為收費排放量的 10%,並依額度來源訂有不同的換算比率。
| 額度來源 | 每單位額度可扣除排放量的比率 | 補充條件 |
|---|---|---|
| 自願減量專案或抵換專案額度 | 1.2 | 仍受國內額度扣除上限限制 |
| 先期專案額度:非高碳洩漏風險事業 | 0.3 | 僅得於碳費開徵後前三年使用 |
| 先期專案額度:經認定高碳洩漏風險事業 | 0.1 | 僅得於碳費開徵後前三年使用 |
假設一家企業在扣除額度前的收費排放量是 12,000 公噸,國內額度最多可扣 1,200 公噸;若全部使用比率 1.2 的合格額度,對應需要 1,000 單位額度。這是依條文推算的算式示例,不是企業實績,也還沒有計入購買成本。從這個例子可以看到,「需要多少單位額度」與「可扣除多少排放量」是兩個不同的數字,採購數量必須回到換算比率計算。
時程與境外額度另有限制。依同辦法第 11 條,申請扣除須於每年 5 月底前檢具額度註銷證明,併同碳費申報提出;第 10 條則規定,非高碳洩漏風險事業使用主管機關認可的國外額度,上限為收費排放量 5%。在國際平台買得到的額度,並不因此就符合台灣的抵扣資格,需要逐案確認是否獲得認可。碳費的費率與徵收對象,見〈碳費是什麼?費率、徵收對象與計算方式〉。
碳費以外的用途:環評增量抵換與碳中和
同一筆購買,無法一次滿足所有用途。環評增量抵換要回到個案的環評承諾與相關抵換規定,確認專案額度是否符合該案要求的種類、數量與時限,可參考環境部國內額度交易說明。碳中和宣告則要看盤查邊界、減量成果與宣告指引:剩餘排放是否已經量化、額度能否註銷且不被重複宣告,以企業宣告碳中和指引核對。
依環境部指引,企業須先盤查、執行減量並說明剩餘排放;若使用抵換,還要完成符合條件的額度註銷與公開揭露,購買收據本身不能代替這些工作。因此當文件只有一張購買憑證時,值得進一步索取專案與額度編碼、核發與註銷紀錄,並請提供方說明哪些用途已被占用。企業內部則可以把盤查清冊、減量績效與額度使用紀錄分開保管,以相同期間與主體相互勾稽,外部抵換就不會被誤記成公司自身的減排。
額度用途的起點始終是排放數字本身,永訊智庫 DCarbon 支援 ISO 14064-1 組織碳盤查,協助資料整理與計算,正式查證由第三方機構執行。延伸閱讀:排放怎麼分類可讀〈範疇一二三是什麼〉,額度在長期減碳目標中的角色,則見〈淨零排放是什麼?台灣 2050 淨零路徑〉。
常見問題
查看全部碳權
台灣日常所說的碳權多指減量額度,也就是依機制認可的減量成果;它與總量管制制度下的排放配額不同。買到減量額度,不代表可以不受限制地排放,也不代表能抵扣任何
碳權
碳權在這裡指可依規定使用的減量額度;碳費是對符合條件排放源徵收的費用;碳稅則是碳定價的稅制工具。前者是額度,後兩者是課徵機制,用途與成本應
台灣
從用途出發,由碳交所官網進入國內或國際交易平台。國內額度需配合環境部減量額度管理系統與交易平台的申請流程,核對資格、專案、數量與價格後辦理交易
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要