
碳費不是總排放乘費率。以一座假設年排放 100,000 公噸 CO₂e 的工廠示意試算,看 K 值、調整係數、300 元與優惠費率、減量額度 10% 上限如何影響費額,以及每年 5 月底的
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
碳費是依事業經盤查登錄與查驗後的溫室氣體排放量徵收的法定費用。現行一般費率為每公噸 CO₂e 新臺幣 300 元,優惠費率 A 為 50 元、B 為 100 元;但費額並非「公司總排放 × 費率」,中間還隔著 K 值、排放量調整係數與減量額度扣除。以下用一座假設年排放量 100,000 公噸 CO₂e 的工廠,依序走過徵收對象、收費排放量、費率、減量額度與繳費時程,讓你看清楚哪些條件真正左右帳單。文中試算都是教學示意,不是任何企業的實際費額。
試算之前:這座工廠是不是徵收對象?
台灣碳費依《氣候變遷因應法》徵收,該法於 2023 年 2 月 15 日修正公布施行;環境部於 2024 年 8 月 29 日發布《碳費收費辦法》、《自主減量計畫管理辦法》及「碳費徵收對象溫室氣體減量指定目標」。收入透過溫室氣體管理基金專款用於減量與調適等工作,制度說明可查氣候變遷署碳費專區。碳費是指定事業的法定費用,與透過稅制定價的「碳稅」不同;減量額度則是符合規定時可申請扣除的標的,購買額度不代表自動免繳碳費。
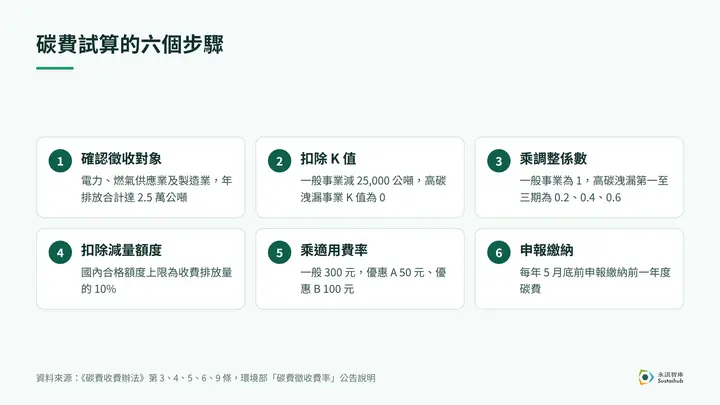
依《碳費收費辦法》第 3 條,徵收對象要同時符合三個條件:屬於電力、燃氣供應業或製造業;具有公告應盤查登錄及查驗排放源;全廠直接排放加使用電力間接排放合計達每年 2.5 萬公噸 CO₂e。有做盤查不等於一定要繳碳費。試算的這座工廠假設為製造業、已列管,年排放量 100,000 公噸,三個條件都成立。
首次納管的事業另有規定。2026 年 9 月 1 日修正新增的第 3-1 條,對首次符合條件者另定申報繳納義務的起算;適用者還須符合未曾就同一事業或排放源申報排放量、亦未曾申報繳納碳費等條件,並非所有新設廠場都能自行認定延後。廠場邊界與盤查資料的整理方式,可參考碳盤查是什麼。
第一步:從年排放量算出「收費排放量」
碳費的計算基礎不是年排放量,而是「收費排放量」。依收費辦法第 5、6 條:
收費排放量=(年排放量-K 值)×排放量調整係數
K 值與調整係數取決於工廠是否經認定為「高碳洩漏風險事業」。非經認定的高碳洩漏風險事業,K 值為 25,000 公噸、調整係數為 1;經認定的高碳洩漏風險事業,K 值為 0,第一、二、三期的調整係數分別為 0.2、0.4、0.6。套進試算工廠,一般事業的收費排放量是(100,000-25,000)×1=75,000 公噸;若經認定為高碳洩漏風險事業並適用第一期,則是(100,000-0)×0.2=20,000 公噸。
高碳洩漏的調整須取得核定的自主減量計畫並經審查認定,企業無法自行選用;第 6 條另定於繳費當年度 1 月 31 日前申請認定,係數的期別也不應自行換算成未公告的曆年。
第二步:套上費率,三種情境的帳單
依環境部「碳費徵收費率」公告說明,一般費率為每公噸 300 元;自主減量計畫獲核定並符合行業別指定削減率等要求者,適用優惠費率 A 50 元;符合技術標竿指定削減率等要求者,適用優惠費率 B 100 元。把試算工廠放進三種情境:
| 假設情境 | 收費排放量算式 | 費率 | 試算碳費 |
|---|---|---|---|
| 一般事業、一般費率 | (100,000-25,000)×1=75,000 公噸 | 300 元 | 75,000×300=22,500,000 元 |
| 一般事業、優惠 B | (100,000-25,000)×1=75,000 公噸 | 100 元 | 75,000×100=7,500,000 元 |
| 高碳洩漏、第一期、優惠 A | (100,000-0)×0.2=20,000 公噸 | 50 元 | 20,000×50=1,000,000 元 |
表中各列假設優惠資格與高碳洩漏認定都已滿足,也尚未納入減量額度扣除及其他依法申請的調整。同一座工廠的帳單差距相當大,而差距同時來自費率與收費排放量兩端:費率取決於自主減量計畫,收費排放量則取決於 K 值與調整係數。估算預算時,兩端的條件都需要對照官方核定結果。
優惠費率怎麼取得?自主減量計畫的時間點
優惠費率需要提出自主減量計畫、經核定並依計畫執行及符合查核要求才能適用。選擇 A 或 B 是減量路徑與指定目標的問題,並不是申報時挑最低單價。
依《自主減量計畫管理辦法》第 11 條,6 月 30 日前提出申請,與該日之後申請,適用優惠的起始年度不同:前者在符合核定與查核條件下可適用申請當年度,後者自申請次年度起。這裡的年度指排放與費率的適用年度,實際繳費仍按次年時程辦理。
首次納管且符合收費辦法第 3-1 條定義者,另適用管理辦法第 11-1 條:於依規定完成盤查、登錄及查驗作業的當年度 10 月 31 日前提出計畫並經核定,可依第 11 條第一項第一款辦理。另依第 9 條,每年 4 月 30 日前須提交前一年度執行進度報告。計畫書的寫法可延伸閱讀自主減量計畫實務指南,申請期限、指定目標及核定條件則以現行官方辦法為準。
第三步:用國內減量額度扣除收費排放量
依收費辦法第 9 條,符合規定的國內減量額度可申請扣除收費排放量,上限為收費排放量的 10%。這是排放量的扣除上限,並非任何購買成本都能折抵應繳金額,各類額度也不是一比一換算:自願減量或抵換專案額度的扣除比率為 1.2;舊制先期專案額度,非高碳洩漏事業為 0.3、高碳洩漏事業為 0.1,且限碳費開徵後前三年使用。
回到試算工廠的一般事業情境,收費排放量 75,000 公噸,國內額度的扣除上限是 7,500 公噸;若全部使用扣除比率 1.2 的合格額度,達到上限所需的額度為 6,250 公噸。這仍是算式示意,實際要確認額度資格與註銷文件;依第 11 條,須於每年 5 月底前檢具註銷證明,併同碳費申報提出申請。
國外減量額度另依第 10 條辦理,僅限非經認定的高碳洩漏風險事業,且須符合主管機關認可條件,扣除上限為 5%,並非任何境外額度都能使用。
帳單何時到期?繳費時程、首年實績與下一期費率
依收費辦法第 4 條,既有收費對象原則上每年 5 月底前申報繳納前一年度碳費。費率自 2025 年 1 月 1 日生效,2025 年先試申報、不繳費;2026 年首次繳交 2025 年度碳費,截止日因假日順延至 2026 年 6 月 1 日;2027 年則依現行規定於 5 月底前繳交 2026 年度碳費。時程也可對照官方碳費專區。
首年的結果可從2026 年 6 月 3 日環境部新聞稿看到:初步統計 240 家企業、461 廠全數繳費,總額 49.7 億元;402 廠獲核定自主減量計畫,其中 A 為 64 廠、B 為 338 廠。這是首期統計,並非往後每年固定的收費家數或收入。
截至 2026 年 10 月,現行費率仍為一般 300 元、優惠 A 50 元、優惠 B 100 元;第 2 屆碳費費率審議會已於 2026 年 3 月組成,下一期費率仍待審議與正式公告。2026 年 2 月 12 日費率審議會紀錄建議後續分階段調升,並於調升前對外溝通,但這項建議本身不是新費率公告。規劃預算時,現行費率與假設情境宜分開標示,並持續追蹤官方審議情形,重新確認單價、適用排放年度與繳納年度。
永訊智庫的DCarbon提供組織碳盤查自動化、AI 單據助手與 AI 盤查報告書,協助整理及計算盤查資料,正式查證由第三方機構執行。延伸閱讀:列管身分與登錄期限整理在溫室氣體盤查登錄指南;有產品出口歐盟的企業,可再看CBAM 正式期與企業資料準備。
常見問題
查看全部誰
電力、燃氣供應業及製造業中,具公告應盤查登錄及查驗排放源,且全廠直接加用電間接年排放合計達 2.5 萬公噸 CO₂e 者;首次符合條件者另核對《碳費收費辦法》
碳費
現行一般費率每公噸 CO₂e 為 300 元,優惠費率 A 為 50 元、B 為 100 元;優惠須自主減量計畫經核定,並依計畫執行及符合
碳費
收費排放量=(年排放量-K 值)×排放量調整係數,再乘以適用費率。一般事業 K 值 25,000 公噸、調整係數 1;經認定的高碳洩漏風險事業 K 值為 0,第一、二、三期
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要