
永訊智庫原創的 20 題 iPAS 淨零碳規劃管理師模擬題,政策與淨零名詞、盤查與排放量計算各 10 題,每題附答案、逐題解析與法規條號依據。題目不是官方試題,也不代表正式考試的配分
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
這篇收錄 20 題 iPAS 淨零碳規劃管理師原創模擬題,分成「政策與淨零名詞」與「盤查與排放量計算」兩部分,各 10 題,每題只有一個最適答案,並附答案、逐題解析與法規條號連結。做完之後,你可以判斷自己卡在名詞定義、條件判讀、單位換算,還是找不到依據,再決定下一輪要回去讀原文,還是加做計算練習。
題目由永訊智庫自行命題,題幹、選項與情境都不是摘錄或改寫官方及其他網站的試題;法規是解析的依據,不是題目來源。這份題組不是官方考卷,也不代表正式考試的配分或難度。官方歷屆試題與教材請見iPAS 學習資源,歷屆獲證率與考題分布則整理在iPAS 淨零碳規劃管理師合格率與考題方向。
作答方式與適用範圍
每一題寫下選項與理由之後,再對照解析。答案正確、理由卻和解析不同時,回到條文檢查自己的判斷是否依賴了題目沒給的假設。涉及法規的題目,以本頁連結的條文版本為準;法規日後修正時要重新核對,舊答案不能永久照背。
政策與名詞部分聚焦台灣《氣候變遷因應法》的基礎名詞,不涵蓋所有國際倡議或貿易政策。盤查與計算部分的法定盤查情境,都以題目已符合相關適用條件為前提,不把法定邊界直接套成所有自願盤查標準;數字題的活動量、係數與 GWP 都是自擬的練習假設,請勿拿到真實清冊使用。要準備完整考科,仍要回到官方簡章的評鑑內容;某一主題答對,不代表其他主題也已掌握。
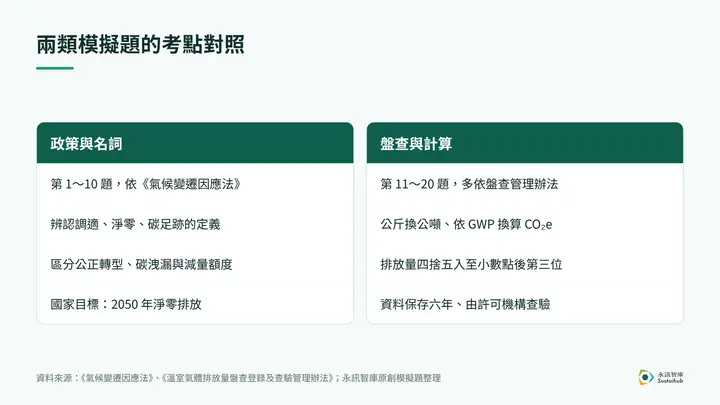
第一部分:政策與淨零名詞(第 1~10 題)
這類題目考的是辨認:一個情境放進「調適」「淨零」「碳足跡」「公正轉型」「碳洩漏」「減量額度」等法定名詞裡,哪一個的條件完全吻合。10 題都以《氣候變遷因應法》第 3 條、第 4 條為解析依據:第 1~4 題練目的、邊界與定義的辨認,第 5~8 題練制度概念與適用範圍,第 9~10 題練文件狀態與法定要求。作答時留意選項是否加入了題目沒有給的條件,容易混淆的名詞則連同條號一起記下。
第 1 題
冷藏倉庫面臨更頻繁的淹水,管理團隊把重要配電設備移到較高位置,主要目的是降低災害造成的停機損失。依題目目的,最適合歸類為哪一項?
- A. 氣候變遷調適
- B. 排放額度拍賣
- C. 產品碳足跡加總
- D. 減量額度移轉
答案:A
解析:這個情境改變的是面對氣候衝擊時的脆弱程度與承受能力,因此屬調適。題目沒有提供排放減量或額度交易資料,不能因為工程與氣候相關就把它算成減量額度。複習時先問行動要處理的是氣候衝擊,還是排放本身。
第 2 題
某企業年度排放量下降,但仍高於其可認列的碳匯量。簡報打算直接寫「已達淨零」。僅依這些資訊,哪個判斷最合理?
- A. 只要比去年少就是淨零
- B. 有節能設備就可以宣告淨零
- C. 尚不能據此認定排放與碳匯已平衡
- D. 只要排放強度下降就必然達成
答案:C
解析:法定淨零概念涉及排放量與碳匯量的平衡。題目只描述排放下降,而且仍高於碳匯,與已達平衡不同。排放強度下降或使用某項設備,也不能單獨替代平衡條件。這裡判斷的是名詞使用,並未認定任何真實企業的宣告。
第 3 題
一份洗衣液的碳足跡草稿只統計調配與裝瓶,卻在封面宣稱涵蓋原料到廢棄的全部階段。依法律中的碳足跡定義,審閱者最應提出哪個問題?
- A. 包裝顏色是否足夠環保
- B. 是否應把所有氣體質量直接相加
- C. 只要有工廠用電就能代表全部階段
- D. 原料取得、配送銷售、使用及廢棄等階段如何處理
答案:D
解析:法條的碳足跡定義包含產品生命週期各階段,並換算為二氧化碳當量。題目宣稱完整生命週期,卻只提供製造資訊,首先要核對遺漏階段。這不表示每份研究都只能採同一邊界,而是研究範圍與對外宣稱必須一致。
第 4 題
地方政府評估高溫對長者的風險,已整理熱浪強度,接著加入居住人口分布及住家降溫條件。這樣做最符合哪一個風險觀念?
- A. 只看危害就足夠
- B. 風險需考量危害、暴露度與脆弱度
- C. 氣候風險等於公司的排放噸數
- D. 人口資料可以取代所有氣候資料
答案:B
解析:熱浪是危害,受影響的人與所在地涉及暴露度,承受與因應衝擊的條件則涉及脆弱度。法條列出的組成因子並非只剩氣候事件強度。題目沒有給定計算公式,因此不應自行把三項數值相乘當成法定量化方法。
第 5 題
工廠因轉型要調整生產線,主管提出四個溝通方案。哪一項較符合公正轉型的概念?
- A. 僅向投資人提供設備採購清單
- B. 只公布最終裁撤結果
- C. 與受影響勞工及社群諮詢,安排轉型協助
- D. 把減量百分比當作唯一考量
答案:C
解析:公正轉型的重點包含尊重人權、尊嚴勞動、對受影響社群諮詢,以及協助穩定轉型。設備清單或單一減量指標不足以說明這些工作。此題不要求背特定補助金額,而是辨認轉型過程應納入的對象與程序。
第 6 題
某產業因原所在地碳管制而轉移到管制較寬鬆的國家,結果全球總排放反而增加。這個情境最直接對應哪個名詞?
- A. 碳洩漏
- B. 碳足跡標示
- C. 碳匯增加
- D. 淨零平衡
答案:A
解析:題目同時具備管制導致外移、移往較寬鬆地區及全球排放增加的情境,對應碳洩漏。它不是管線洩漏或冷媒逸散的同義字;看到「洩漏」不能只聯想到設備漏氣。辨認制度名詞時,應保留完整因果條件。
第 7 題
研究筆記用相同質量的兩種氣體比較暖化影響,卻沒註明採用的時間範圍。依溫暖化潛勢定義,最應補上什麼?
- A. 產品售價
- B. 公司員工人數
- C. 樣本包裝大小
- D. 比較時間範圍及相對二氧化碳的基準
答案:D
解析:GWP 是在特定時間範圍,將單位質量氣體造成的累積輻射驅動力與二氧化碳相比的衡量指標。時間範圍與基準不能省略成「各種氣體都一樣」。本題只測定義,沒有提供任何氣體的現行 GWP 數值。
第 8 題
某簡報列「改善燃燒效率以降低排放」與「增加溫室氣體吸收儲存」兩種措施。依減量的法定定義,應如何理解?
- A. 只有第一種可能符合減量概念
- B. 兩者分別對應減少排放與增加吸收儲存
- C. 只有第二種可稱為減量
- D. 兩者都必須先出售額度才算減量
答案:B
解析:法條中的減量概念同時涵蓋減少人類活動排放與增加吸收儲存。這不表示每項措施都自動取得可交易額度,也不代表題目已證明實際成效。判斷措施是否屬於減量,與該措施能否取得減量額度是兩件事,作答時不要把兩者混為一談。
第 9 題
公司內部把節電估算結果稱作「已取得的法定減量額度」,但沒有提供任何專案或額度取得資料。最合適的審閱意見是什麼?
- A. 有試算表就視為已核發
- B. 只要主管簽名就是額度
- C. 應區分減量估算與依法取得的減量額度
- D. 所有節電量都能直接換成同數量額度
答案:C
解析:法定減量額度定義涉及執行自願減量、抵換或先期專案取得的額度。內部估算本身不能證明已取得該類額度。題目並未要求判定特定專案可否申請,而是提醒文件應準確標示估算、申請與取得的不同狀態。
第 10 題
政策簡報要引用氣候變遷因應法的國家長期目標,以下哪個摘要正確?
- A. 2050 年溫室氣體淨零排放
- B. 2050 年所有公司營業收入歸零
- C. 只要今年排放較去年低就完成國家目標
- D. 所有企業一律同日停止營運
答案:A
解析:第 4 條所稱民國 139 年換算為西元 2050 年,目標是溫室氣體淨零排放。不能把國家長期目標改寫為每家公司立即停業,也不能用單一年度減量宣稱整體目標已達成。民國年加 1911 是本題的日期換算。
依據:《氣候變遷因應法》第 4 條。
第二部分:盤查與排放量計算(第 11~20 題)
這類題目考兩件事:單位與換算是否正確,以及是否掌握法定盤查在分類、精度、保存與查驗上的要求。第 11、12 題練排放量與單位換算,第 13~15 題練分類、精度與保存要求,第 16~20 題練方法、文件與查驗流程;除第 12 題依《氣候變遷因應法》第 3 條外,其餘都以《溫室氣體排放量盤查登錄及查驗管理辦法》為解析依據。計算題請把輸入單位、算式與輸出單位都寫下來,程序題則記下題目缺少的文件或必要動作。
第 11 題
教學案例給定用電 7,200 度,並假設係數為每度 0.45 公斤 CO₂e。只計這筆用電,排放量是多少公噸 CO₂e?係數僅為練習假設。
- A. 3,240 公噸
- B. 3.240 公噸
- C. 0.00324 公噸
- D. 16.000 公噸
答案:B
解析:先算 7,200 × 0.45=3,240 公斤 CO₂e,再除以 1,000,得到 3.240 公噸。係數已用 CO₂e 表示,不再另乘 GWP。常見錯誤是把公斤直接寫成公噸,或把係數放到分母。0.45 不是本文宣稱的任何年度官方電力係數。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 2 條第 2 款、第 4 條。
第 12 題
在另一個純教學情境,某氣體質量為 12 公斤,題目指定 GWP=25。換算結果應為多少公噸 CO₂e?不引用任何真實氣體現行係數。
- A. 12 公噸
- B. 25 公噸
- C. 300 公噸
- D. 0.300 公噸
答案:D
解析:依題設將氣體質量乘以 GWP,12 × 25=300 公斤 CO₂e,即 0.300 公噸。這與前題已給 CO₂e 係數的情況不同;只有辨明原數值是氣體質量,才知道換算是否尚未完成。題目中的 GWP 為明示假設,不可拿去代替正式盤查係數。
第 13 題
依法辦理盤查的事業外購蒸汽供製程使用。依管理辦法第 3 條,在題目已確定蒸汽為外購的前提下,該筆排放屬何者?
- A. 外購能源的間接排放
- B. 必然是自有鍋爐直接排放
- C. 只要不是電力就不盤查
- D. 自動成為可交易減量額度
答案:A
解析:第 3 條將外購電力或蒸汽列為能源間接排放。題目已排除自有鍋爐產生蒸汽的情況,不能改寫成現場燃燒排放。此處是依台灣管理辦法分類,不把結果擴充為所有國際標準在任何情境下的完整分類說明。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 3 條第 1 項第 2 款。
第 14 題
一項依本辦法處理的排放量算得 8.2467 公噸 CO₂e,依規定四捨五入至應表達的小數位數,應列多少?
- A. 8.24
- B. 8.246
- C. 8.247
- D. 8.25
答案:C
解析:第 4 條規定以公噸 CO₂e 表示,四捨五入至小數點後第三位。第四位是 7,因此第三位進位,結果是 8.247。只截去後續數字會得到 8.246,與四捨五入不同。這是結果表達練習,不是要求所有中間步驟都提前取位。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 4 條第 1 項。
第 15 題
某事業已完成本辦法所定的查驗,行政人員想立即清掉盤查、登錄及查驗相關資料。最適當的做法是什麼?
- A. 拿到聲明書就能全部刪除
- B. 仍依規定妥善保存六年
- C. 只留社群貼文即可
- D. 只保存總排放量、不留相關資料
答案:B
解析:第 14 條要求妥善保存盤查、登錄及查驗相關資料六年,完成查驗不會自動取消這項要求。保存範圍也不只是最後一個總數。這題以受本辦法規範的資料為前提,並未宣稱其他法律或契約不會要求更長保存期間。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 14 條。
第 16 題
事業選擇直接監測法,打算裝好儀器後就自行把測值當成正式盤查結果,沒有提出監測計畫。依第 4 條,還缺哪個必要步驟?
- A. 取得 iPAS 後就不用處理
- B. 只需把儀器照片放上網站
- C. 任選一篇網路文章即可
- D. 將排放量監測計畫送中央主管機關核定後實施
答案:D
解析:直接監測法不是只買設備就完成程序。第 4 條要求提出監測計畫並經核定後實施,內容包含方法原理、設施、數據處理與品質保證等事項。題目沒有涉及核定是否會通過,答案只指出應完成的正式程序。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 4 條第 5 項。
第 17 題
某適用本辦法的製造業盤查報告只有總排放數字,沒有說明計算方法、參數選用或數據來源。依報告內容要求,最應補充哪一項?
- A. 計算方法、參數與數據來源等說明
- B. 企業標誌放大即可
- C. 把總數改成整數即可
- D. 附個人證照就能省略方法
答案:A
解析:第 7 條第 1 項第 8 款要求交代年排放量計算的方法、參數選用、數據來源、檢測方法及日期等。只有總數不足以滿足該項資訊要求。非製造業的報告書內容另列於第 7 條第 2 項,但同樣須包含第 8 款的計算方法與數據來源。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 7 條第 1 項第 8 款。
第 18 題
依法應查驗的事業發現原登錄資料與查驗結果不同。上傳查驗結果時,依第 9 條應如何處理?
- A. 保留兩套不同數據而不處理
- B. 只在內部口頭說明
- C. 併同上傳修正後的清冊與盤查報告書
- D. 刪除所有歷史佐證
答案:C
解析:法條明定不一致時,應在上傳查驗結果時併同上傳修正後的清冊及報告書。查驗結果上傳與原登錄內容的一致性要一起處理,不是只換封面或留下口頭說明。此題不推論不一致的原因,也不以未提供的差異大小免除處理。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 9 條第 2 項。
第 19 題
某服務業連鎖事業依本辦法盤查,特約門市由其他事業經營。依第 3 條對此情形的規定,盤查至少要涵蓋什麼?
- A. 只看總部公務車
- B. 外購電力的能源間接排放
- C. 只看加盟費收入
- D. 一律完全排除門市
答案:B
解析:第 3 條對由其他事業經營的特約或加盟門市,明定至少涵蓋外購電力的能源間接排放。不能僅因不同經營者就直接認定完全排除;也不能把營收當成該項盤查範圍。題目沿用法規情境,不將規則擴張到任何自願盤查邊界。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 3 條第 3 項第 2 款。
第 20 題
某事業屬依法公告指定應查驗者,內部盤查人員已有 iPAS 證書,因此提議直接用個人簽名取代法定查驗。依第 8 條,正確判斷為何?
- A. 只要個人成績夠高即可取代
- B. 主管同意就可取代
- C. 只要報告很完整就免查驗
- D. 應由取得中央主管機關許可的查驗機構查驗
答案:D
解析:第 8 條要求特定事業的清冊與報告由取得許可的查驗機構查驗。個人的能力證明與機構的法定許可是不同事項,不會因持有 iPAS 而自動互換。此題判斷的是法定作業要求,不否定內部人員整理資料與配合查驗的角色。
依據:《溫室氣體排放量盤查登錄及查驗管理辦法》第 8 條第 1 項。
做完之後:從錯題找出下一步
答對幾題只是結果,更有用的是把不確定的題目分類:名詞不熟、漏讀條件、公式或單位錯誤,以及找不到依據。名詞不熟就重讀定義;漏讀條件,就把前提另寫一行;計算錯誤要保留完整算式,重新檢查輸入與輸出單位;找不到依據時,處理來源比決定答案更優先。
你也可以用同一條法規自行換一個情境,檢查是否仍說得出理由,例如改變企業行動的目的、資料是否已換算為 CO₂e,或題目是否已限定法定盤查範圍。條件改變了卻仍習慣選同一個選項,就代表需要回到原文重新理解。
讀書方法與錯題整理的做法,可參考iPAS 淨零碳規劃管理師合格率與考題方向的讀書方法段落;真實盤查要用的排放係數,則見2026 公告溫室氣體排放係數:適用年度、排放源與單位核對。
常見問題
查看全部這 20 題
不是。這是永訊智庫自行命題的 20 題練習;官方歷屆試題請至 iPAS 學習資源下載,兩者
題目
不一樣。這是依主題編排的練習,不是完整試卷;正式考試的題型、題數及時間,以當年度官方
為什麼
讓你核對答案依據、適用前提及法規版本。來源連結不能取代閱讀,作答後要確認條文真的
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要