
國際碳行動夥伴關係(ICAP)於 2026 年 4 月 14 日發布《2026 年排放交易全球狀態報告》:全球已有 41 個排放交易制度(ETS)運作,涵蓋全球 26% 的溫室氣體排放;實施 ETS 的司法管轄區合計占全球 GDP 的 63%。2025 年 ETS 收入創新高、接近 800 億美元,2026 年日本、印度與越南推出國家級制度,G20 中已有 14 國設有 ETS。本文依最新報告整理市場擴張、價格與收入、部門涵蓋、抵換及企業因應等 5
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否

本文更新於 2026 年 10 月 6 日。依 ICAP 2026 年報更新全球 ETS 數字、五大趨勢與歐盟 ETS2 時程;原圖表保留作
趨勢
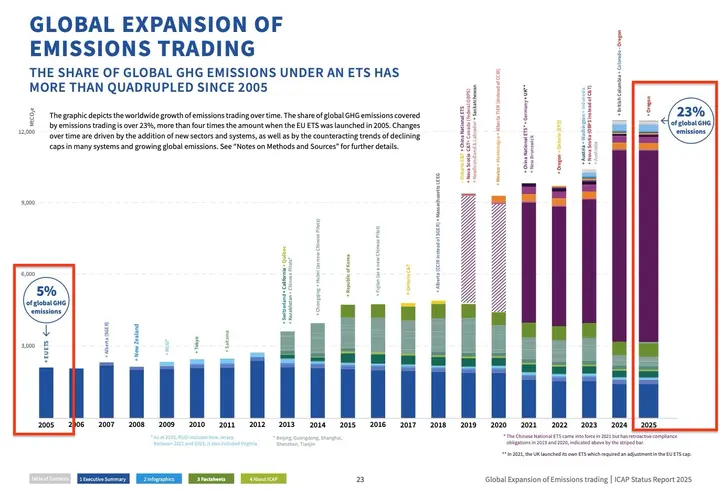
2005–2025 年 ETS 排放覆蓋率(資料:ICAP Status
依ICAP 2026 年報發布公告,全球已有 41 個 ETS 運作,涵蓋全球排放的 26%;實施制度的司法管轄區合計占全球 GDP 的 63%。2026 年日本、印度及越南推出國家級制度,G20 中已有 14 國設有 ETS。新興市場持續採用適合本國產業的制度設計,包括排放強度基準及結合交易、抵換與碳稅的
上圖及下方比較圖呈現 2025 年市場結構(資料:ICAP Status Report 2025)。2026 年制度數與覆蓋率請參閱ICAP 2026 年報。不同制度的規模與產業涵蓋範圍不一,企業應確認自身營運地及供應鏈
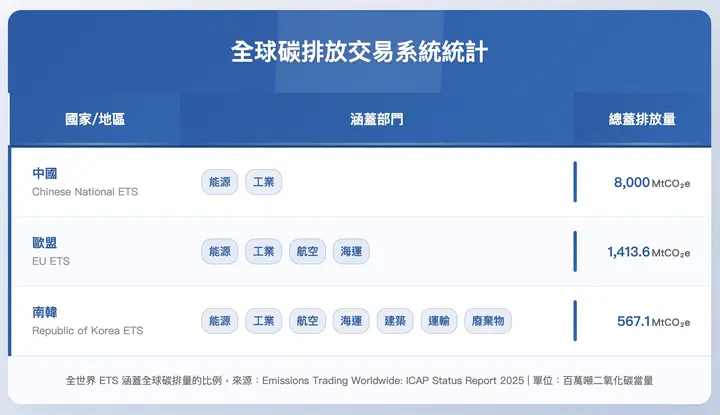
然而,這些擴張的行動雖然能有一定效果的管理各國之碳排放,但「價格」更是 ETS 另一個不可或缺的重要
趨勢
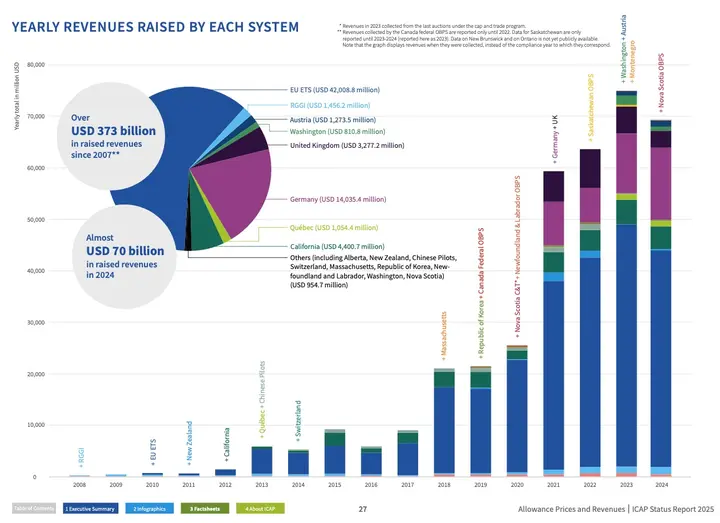
各國 ETS 收入(資料:ICAP Status
ICAP 2026 年報指出,2025 年全球 ETS 收入接近 800 億美元,創歷史新高。這些收入可用於低碳轉型、創新或受影響家庭與企業的支持措施。來源:ICAP 2026 年報介紹、完整年報
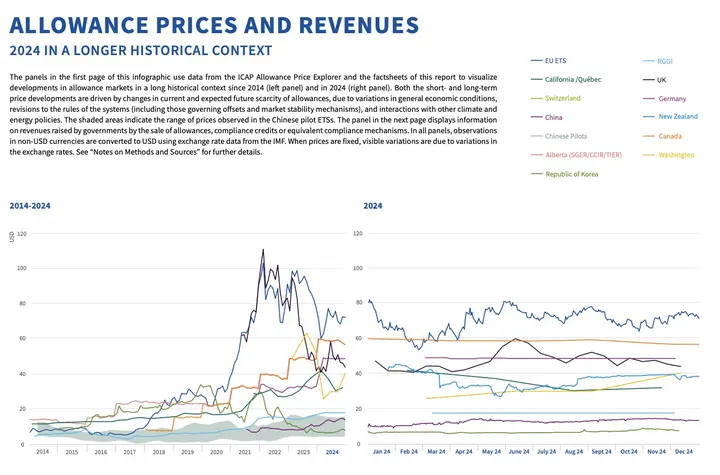
各 ETS 碳價(資料:ICAP Status
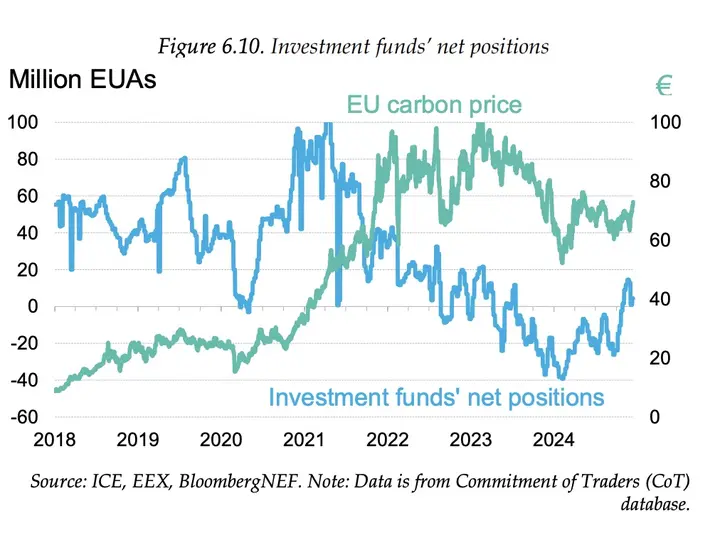
歐盟 EUA 價格(資料:2025 State of the
2026 年報以 2025 年價格表現及較長歷史序列比較市場,說明價格會隨配額當前與預期稀缺程度變化,主要
- 經濟與排放需求:經濟活動及能源需求變化會影響企業所
需配額。 - 制度規則:排放上限、抵換規則與市場穩定機制調整,會改變配額
供需預期。 - 其他氣候與能源政策:政策互動也會影響碳價,應按制度
分別評估。
比較不同國家的美元碳價時,還須留意匯率:即使原幣價格固定,換算美元後也可能變動。企業應依所在制度的配額規則評估成本,而非套用單一全球碳價。來源:ICAP 2026 年報
補充
- 碳權(Carbon Allowances):指的是排放交易系統中,企業或國家被分配的碳排放配額。白話來說就是「排碳的權利」。企業可以使用這些碳權進行排碳,若超過分配的配額,則需要購買更多的碳權來
達到合規。 - 碳信用(Carbon Credits):是指透過購買外部減碳項目(如植樹、可再生能源項目等)所產生的碳減量證書,企業可以採購這些碳信用來抵消一部分
自身的排放。
趨勢
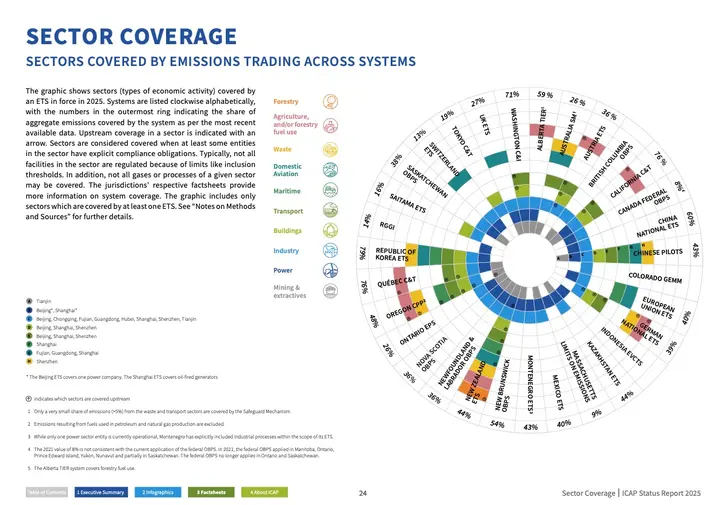
各 ETS 部門涵蓋範圍(資料:ICAP Status
2026 年報顯示,既有 ETS 持續向海運、建築、運輸燃料及廢棄物等領域擴展,但各制度納管時程不同。歐盟第二套排放交易制度(ETS2)已延後至 2028 年 1 月 1 日上路,配額拍賣仍於 2027 年開始;監測及申報義務持續適用。企業應區分制度啟動、拍賣與資料申報三種時點。來源:ICAP 2026 年報、歐盟 ETS2 延後
趨勢
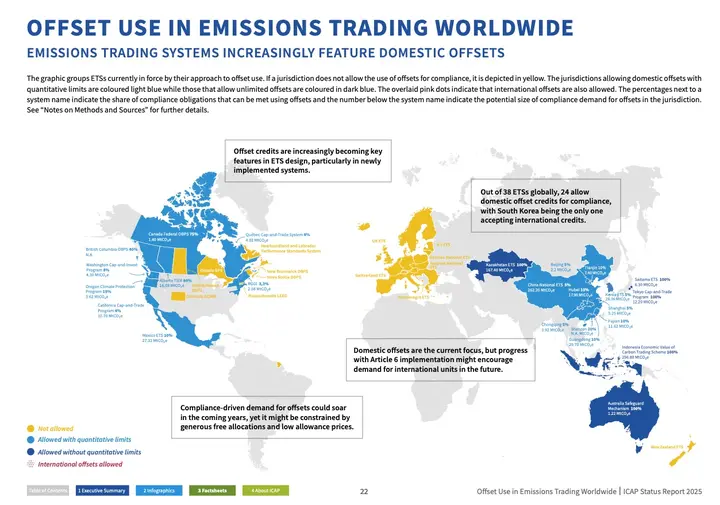
各 ETS 抵換機制(資料:ICAP Status
首先,抵換機制(Offset Mechanism)是指企業可以透過投資國內或國外的減排計畫(例如植樹或再生能源)來產生碳信用(Carbon Credits),並用這些信用來抵消自身無法減少的碳排量。如此一來不但可以減排,通常也能降低成本。不過,這些減排項目需要經過嚴格驗證,避免漂綠
依 ICAP 2026 年報第 31 頁,41 個運作制度中,21 個允許有數量上限的抵換、5 個允許無數量上限的抵換、15 個不允許;其中 3 個制度允許國際抵換,不再只有南韓。不同制度的可用碳信用及限額不能互換:例如依 2026 年報,加州抵換上限為 6%、中國全國碳市場為 5%,仍須核對制度的年份與資格條件。來源:2026 年報抵換資格
企業規劃抵換時,須確認專案資格、信用年份、地域與數量限制。即使同屬碳信用,也不代表可在所有 ETS 履約;優先完成自身排放盤查,才能判斷實際配額
趨勢
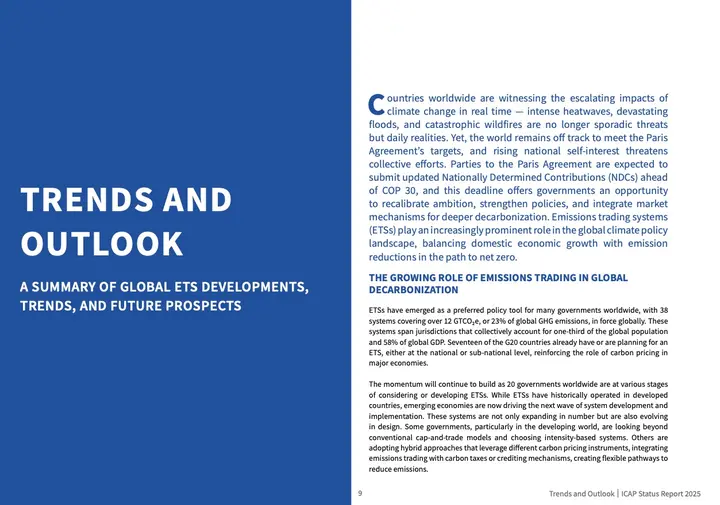
ETS 趨勢示意圖(資料:ICAP Status
2026 年報強調,ETS 要在政治與經濟波動中持續運作,需有穩定的法律架構、與淨零目標一致的制度設計,以及可支援低碳轉型和受影響群體的收入運用。市場持續擴張也增加制度碎片化風險,跨國合作及共同良好實務愈加重要。免費配額與碳邊境調整的互動,亦是企業評估長期競爭力時必須留意的議題。來源:ICAP 2026
為應對這些挑戰,台灣企業優先考慮執行以下措施,
- 建立紮實的碳權與碳
交易認知
深入了解碳排放交易系統(ETS)運作機制,掌握碳權和碳交易的核心概念,並區分減碳主要(內部減排)、次要手段(碳交易或其他)。若有餘裕,可與國內外碳市場專家合作,定期舉辦培訓,提升實戰能力,應對碳市場碎片
- 專注提升碳盤
數據品質
企業應優先建立標準化碳管理系統,精準記錄、追蹤所有排放數據,並透過第三方驗證維持數據可靠性。若不如此,可能錯誤地額外購買碳權/碳信用,讓寶貴的
- 推動內部減排與外部
市場準備
企業可考慮設立內部碳定價機制,將碳排放視為成本,並設定具體減碳目標(如 2030 年減排 20%),再透過提升能源效率、升級設備和引入智能管理系統,實現內部減排,並提升未來碳市場競爭力。同時,可持續關注碳交易和抵換市場,評估碳洩漏風險(例如轉移至東南亞),制定區域合作或 CBAM 應對策略,確保
結論
隨著全球碳市場的擴展,碳排放交易系統(ETS)正成為推動低碳轉型的重要工具,整體機制也隨時間越趨成熟。儘管面臨市場碎片化、碳洩漏與免費配額等挑戰,ICAP的建議有助於促進國際間的合作與市場的整合。未來,通過強化碳信用的質量標準和設計有效的碳邊界調整機制,將進一步推動全球減排
若要進行碳交易或碳抵換,首要步驟仍是準確計算碳排放量。永訊智庫推出的 DCarbon 雲偵碳系統,能協助企業輕鬆掌握 ISO 14064 組織型碳盤查。只需輸入相關活動數據並選擇對應的係數,即可一鍵生成完整的碳排放清冊,簡化碳管理流程,助您迅速達成
現在就填寫表單,開啟您的免費
參考資料
- Emissions Trading Worldwide: ICAP Status Report 2026,ICAP,2026/04/14(2026 年全球 ETS 制度
與數據)。 - ICAP 2026 完整報告,第 26–28 頁價格及收入、第 31
頁抵換。 - EU officially adopts the 2040 climate target, postpones ETS 2 by one year,ICAP,2026/03/10。
圖像來源:ICAP Status Report 2025、2025 State of the
常見問題
查看全部全球 ETS 的
ICAP 2026 年報記載全球有 41 個 ETS 運作,涵蓋全球 26% 排放;實施 ETS 的司法管轄區合計占全球 GDP 的 63%,G20 中 14 國
2025 年
依 ICAP 2026 年報,2025 年全球 ETS 收入接近 800 億美元,創歷史新高,可支持低碳轉型及受
最新 ETS 抵換
2026 年報統計 41 個制度中,21 個允許有限額抵換、5 個允許無限額抵換、15 個不允許,其中 3 個允許國際抵換。企業仍須核對信用資格與各
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要