
世界で気候変動への関心が高まる中、企業は外部からの圧力への対応だけでなく、内部からの変革も求められています。インターナルカーボンプライシングは持続可能な発展に向けた重要なツールとして、戦略策定で排出コストを考慮し、低炭素経済への移行を促します。メリットは明確ですが、実施には社内の抵抗、資源配分、市場変動などの課題も伴います。本稿では、この仕組みが企業のグリーン転換をどう成功に導くかを掘り下げ、具体的な戦略と提言を通じて、複雑な環境で均衡を取り、真に持続可能な発展を実現する方法を紹介します。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
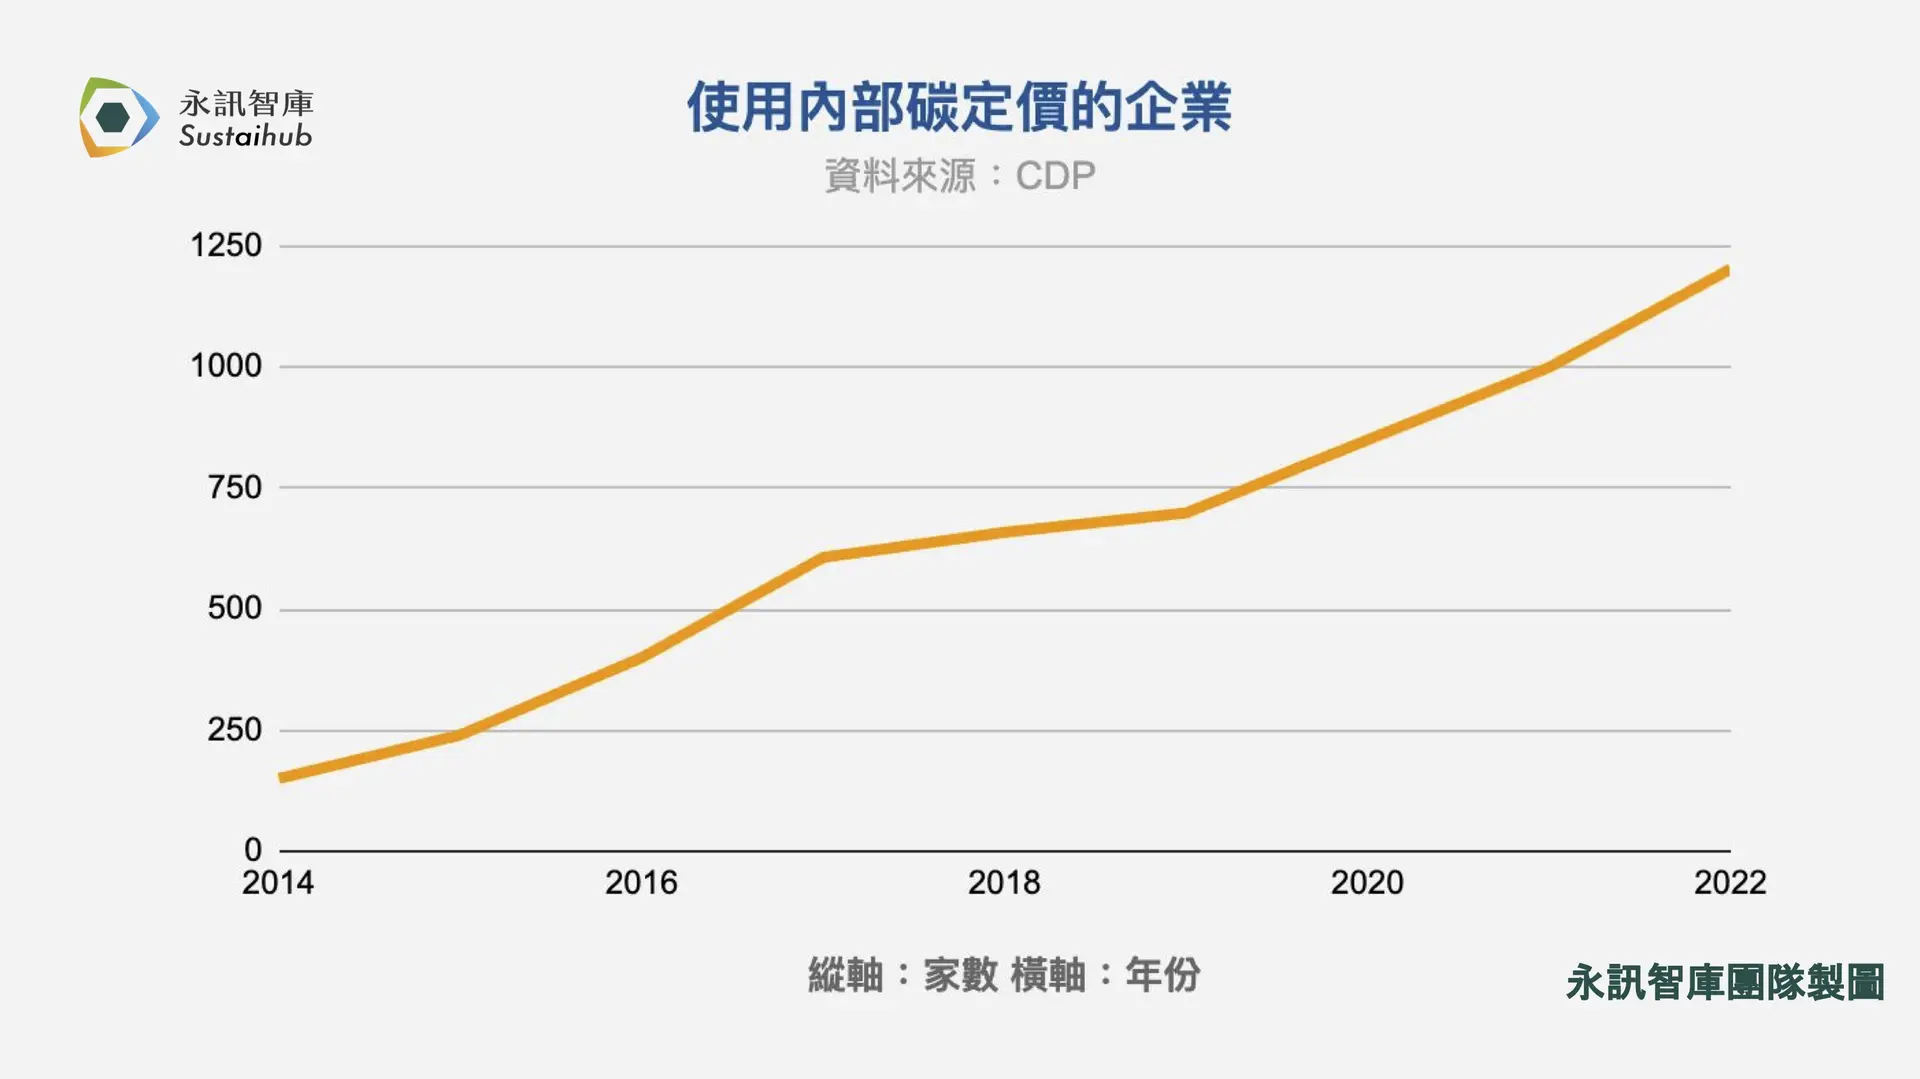
本稿は2026年10月6日に更新しました。台湾の炭素賦課金料率と初回徴収結果を補足し、企業事例の資料年度を明記しました。
インターナルカーボンプライシングとは?
インターナルカーボンプライシングは、炭素排出のコストを内部化するための社内管理ツールです。通常、排出量1単位に経済的価値を設定し、企業が意思決定の際に排出コストを考慮できるようにします。その目的は、事業活動での排出削減を促し、低炭素経済への移行を進めることです。
適用範囲は製品設計、サプライチェーン管理、設備投資など幅広い分野に及びます。社内炭素価格を設定することで、各部門が事業活動における排出の影響を考慮し、企業全体の削減目標達成につなげられます。環境保護策であるとともに、気候変動リスクに対応するリスク管理戦略でもあります。
実施方法には、シャドープライス、社内課税、炭素基金などがあります。
- シャドープライスは仮想的な価格であり、意思決定に織り込みますが、実際に外部へ料金を請求するものではありません。
- 社内炭素賦課金は、各部門や事業単位の排出に対して料金を課す仕組みで、集めた資金を企業のサステナビリティ事業に活用できます。
- 炭素基金は、企業が排出削減専用の基金に一定額を拠出し、社内外の削減プロジェクトを支援する仕組みです。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
インターナルカーボンプライシングの主なメリット
企業にはさまざまなメリットがあります。まず、リスク管理能力の向上です。世界で気候変動への関心が高まり、政府と市場の排出に関する要求が厳しくなるにつれ、企業のコンプライアンスリスクと市場リスクも増大します。インターナルカーボンプライシングによって、こうした変化へ事前に適応し、潜在的なリスクを軽減できます。
次に、イノベーションと競争力の向上を促します。排出に経済的価値を与えると、企業は削減方法を探す動機を強めます。事業コストの低減に加えて技術革新を促進し、新たな市場機会を開拓できます。例えば、エネルギー効率の改善や低炭素製品の開発を通じて、市場で競争優位を獲得できます。
また、企業の評判向上にも役立ちます。今日、消費者や投資家は企業のサステナビリティ実績をますます重視しています。積極的な排出削減策を講じる企業は消費者の支持と投資家の信頼を得やすく、市場で良好なブランドイメージを築き、長期的な競争優位を確保できます。
導入後、企業にはどのような変化が生じるか?
影響は多岐にわたります。まず、意思決定プロセスが変わります。排出コストを内部化することで、設備投資、製品設計、サプライチェーン管理などの判断で排出の影響をより慎重に検討し、持続可能性の高い決定を行うようになります。
次に、事業運営の方法が変化します。企業はエネルギー効率と資源利用率をより重視し、業務プロセスを最適化します。例えば、高効率の生産設備に投資してエネルギー消費を削減し、事業コストを抑える可能性があります。また、再生可能エネルギーの利用機会を積極的に探り、化石燃料への依存を減らします。
さらに、企業文化の変革も促します。排出に経済的価値が与えられると、従業員は環境保護と持続可能な発展をより重視するようになります。こうした文化の下では、従業員が排出削減方法を探し、サステナビリティ事業に積極的に参加する意欲が高まり、全員参加の削減目標の達成につながります。
インターナルカーボンプライシング実施の課題
多くのメリットがある一方、実施時にはさまざまな課題もあります。まず社内の抵抗です。導入に際し、各部門や従業員から反発を受ける可能性があります。追加的な負担によって業務量と事業コストが増え、会社の利益に影響すると考えられるためです。
次に、資源配分の問題です。実施には排出データの測定、分析、報告など大量のデータによる裏付けが必要です。多くの人的・金銭的資源を投入する必要があり、特に規模が小さく資源が限られる企業には大きな課題となります。
最後に、市場変動です。炭素価格は市場の需給や各国の政策の影響を受け、大きく変動する可能性があります。これが不確実性をもたらし、長期計画や意思決定に影響します。例えば、価格の急上昇は事業コストを増やし、競争力や市場シェアに影響し得ます。そのため、実施に当たっては市場変動に備える必要があります。
効果的なインターナルカーボンプライシング戦略を策定するには?
まず自社の排出状況を把握する必要があります。包括的に排出量を算定し、生産・事業活動での排出量と主な排出源を特定します。これにより的を絞った削減策を立案し、インターナルカーボンプライシングの有効性を高められます。
次に、適切な社内炭素価格を設定します。排出の実際のコストを反映しつつ、事業運営に過度の負担を与えない価格が必要です。市場の炭素価格を参考に自社の実情を踏まえて設定し、市場の変化や自社の削減目標に応じて定期的に調整できます。
さらに、整った管理制度を構築する必要があります。明確な運用手順、排出データ管理システム、炭素管理の専任部門などを設けることで、実行効率を高め、仕組みが実際に機能するようにします。
MicrosoftもShellも実践!インターナルカーボンプライシングの事例
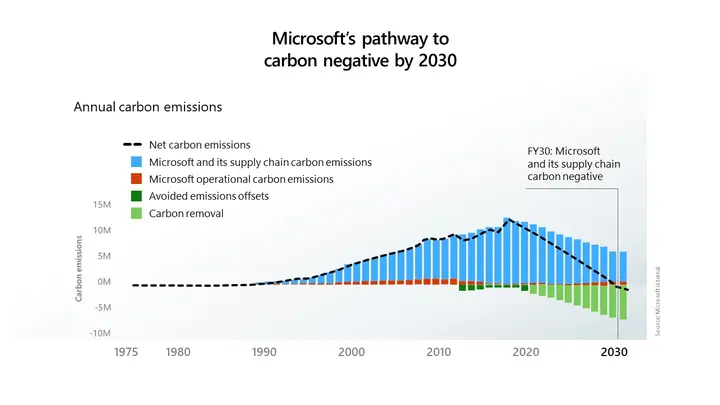
以下は過去の導入事例です。Microsoftの事例は同社の2020年の発表に基づき、最新年度の成果統計ではありません。同社は2012年からインターナルカーボンプライシングを実施し、徴収した炭素賦課金を世界各地の排出削減プロジェクトに充てています。収入は再生可能エネルギーの調達、炭素除去計画、データセンターのエネルギー効率向上に活用されています。この仕組みを通じてカーボンニュートラルを先行して実現し、2020年には2030年までの「カーボンネガティブ」達成目標を発表しました。
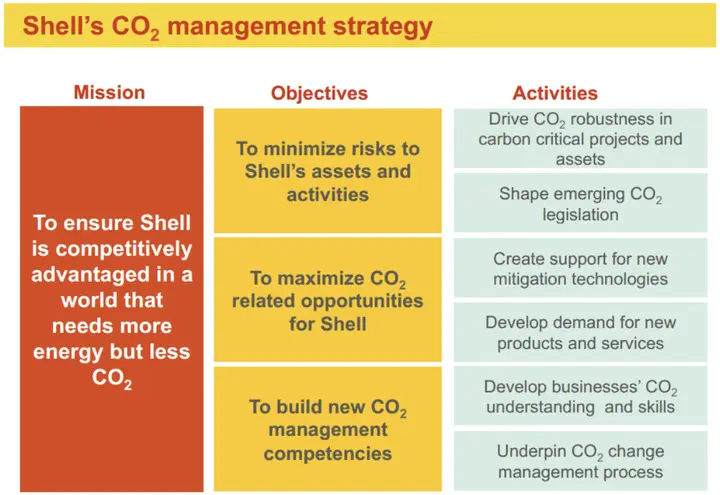
Shellの過去の事例(世界銀行2019年会議論集、削減期間は2015–2016年)では、2000年からCO₂ 1トン当たり40~80米ドルの社内炭素価格を採用し、投資判断に反映して、炭素回収、天然ガス、バイオ燃料などの低炭素技術を推進したことが記録されています。2015~2016年には直接排出がCO₂換算で200万トン減少し、社内炭素価格が排出削減とサステナビリティ戦略の推進に有効であることを示しています。
インターナルカーボンプライシングと企業のサステナビリティ目標
両者は密接に関係しています。インターナルカーボンプライシングを通じて排出をより適切に管理し、削減目標を達成して、持続可能な発展を推進できます。企業が事業活動で環境保護を重視し、環境影響を減らすことで、経済的利益と環境上の利益を両立できます。
企業の社会的責任に関する目標達成にも役立ちます。今日、消費者や投資家は企業の社会的責任への取り組みを重視しています。積極的に排出削減を進める企業は支持と信頼を得やすく、良好なブランドイメージを築いて、長期的な競争優位を確保できます。
さらに、企業の革新と発展も促します。排出に経済的価値を与えることで削減方法を探す動機が強まり、技術革新と新たな市場機会の開拓につながります。例えば、エネルギー効率の改善や低炭素製品の開発によって市場で競争優位を得て、持続可能な発展を実現できます。
インターナルカーボンプライシングの今後の動向
気候変動への世界的な関心の高まりとともに、活用はさらに広がるでしょう。より多くの企業がサステナビリティの重要なツールとして採用し、事業活動で排出管理を重視することで、低炭素経済への移行を促します。
算定方法と管理方法もより精緻になるでしょう。技術の進歩とデータの充実により、企業は排出データをより正確に測定・分析し、的確で効果的な社内炭素価格戦略を策定できるようになります。例えば、AIとビッグデータの活用は排出データの精度と管理効率を高め、実施を促進します。
今後は他のサステナビリティ施策と組み合わせた総合的な炭素管理体系へ発展するでしょう。例えば、グリーンサプライチェーン管理や再生可能エネルギーの利用と連携させ、包括的な削減戦略によってサステナビリティ目標をより効率的に達成できます。
台湾の炭素賦課金を参考価格に
台湾の炭素賦課金の一般料率はCO₂e 1トン当たり300台湾ドル、優遇料率Aは50台湾ドル、Bは100台湾ドルです。2026年6月の初回徴収額は49.7億台湾ドルでした。社内炭素価格の設定では、これらを台湾での法令遵守コストの参考にし、自社の排出削減目標と投資シナリオに応じて設計できます。
公式出典:台湾環境部(Ministry of Environment)の炭素賦課金料率公告、初回炭素賦課金の徴収結果。
事例年度の出典:Microsoftの2020年発表、世界銀行2019年炭素価格研究会議論集。
今から社内炭素価格のロードマップをつくる
インターナルカーボンプライシングは持続可能な発展を実現する重要なツールとして、大きなメリットと可能性を持ちます。リスク管理能力の向上、イノベーションと競争力の強化、企業の評判向上につながる一方、社内の抵抗、資源配分、市場変動などの課題にも直面します。
これらを乗り越えるため、まず包括的なカーボンインベントリを実施して排出の現状を把握し、その後に適切な社内炭素価格と管理制度を整備する必要があります。また、他社の成功経験を積極的に学び、自社に適した戦略を策定することで、仕組みを実効性のあるものにします。
DCarbon:企業のカーボンインベントリをデジタル化し、算定から排出削減まで一元化!
DCarbonは企業向けのクラウド型温室効果ガスインベントリシステムです。複数拠点のデータ統合に対応し、6つのステップでインベントリ一覧と報告書を迅速に作成できます。排出量の可視化グラフと削減経路分析を搭載し、排出ホットスポットの把握と的確な削減計画を支援して、算定からネットゼロへの歩みを容易にします。
🌱 DCarbonを選ぶ理由
ワンストップ管理:各拠点の排出データを統合し、一元管理と削減目標の設定を容易にします。
インテリジェントな計算エンジン:排出量を自動換算し、人的ミスと作業時間を削減します。
分かりやすい可視化:排出経路を明確なグラフで示し、ホットスポットと重要な削減行動の迅速な特定を支援します。
📌 今すぐ利用を開始DCarbonを今すぐ試す
参考資料
Center for Climate and Energy Solutions 企業独自の炭素価格に関する報告書
Skeptical Science Shellのインターナルカーボンプライシング分析
企業のインターナルカーボンプライシング:世界の動向と課題 - Energy Studies Institute - National University of Singapore
世界共通の基準がない中、企業が独自の炭素価格を設定:Reuters | ESG Dive
Microsoft Sustainability Reports(2020–2024)
Publication: State and Trends of Carbon Pricing 2023
よくある質問
すべて見るMicrosoftはインターナルカーボンプライシングで排出削減プロジェクトをどう支援していますか?
Microsoftの2020年発表によると、社内炭素賦課金は2012年に開始され、2030年のカーボンネガティブ目標を支援するため、サプライチェーンとバリューチェーンの排出へ対象を拡大すると発表しました。これは当時の制度と目標の説明であり、2026年の達成状況ではありません。
Shellの社内炭素価格戦略は投資判断にどう影響しましたか?
世界銀行の2019年会議論集は、Shellが2000年から1トン当たり40–80米ドルの社内炭素価格で投資を評価してきたことと、2015–2016年に直接排出が200万トンCO₂e減少したことを記録しています。過去の事例であり、現在の炭素価格を示すものではありません。
インターナルカーボンプライシングの実施で直面する主な課題は何ですか?
主な課題は社内の抵抗、資源配分、市場変動です。各部門や従業員からの反対、排出データの測定・分析への大きな投資が必要となること、炭素価格の変動が事業コストを増やす可能性があることなどが挙げられます。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。