
台湾証券取引所による「上場企業のサステナビリティレポート作成・提出規則」の最新改正は2026年5月18日に公表され、台湾金融監督管理委員会(Financial Supervisory Commission、FSC)が2026年5月14日に承認しました。 本記事では改正の要点と現行の提出要件を整理し、産業別指標、気候情報、保証、内部統制の規定の理解を支援します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
本記事は2026年10月6日に更新しました。2026年5月の作成・提出規則の改正と適用条件を補足しています。
作成・提出規則の改正の要点
1. 非管理職の給与を開示
台湾の国内上場企業はサステナビリティレポートで、非管理職のフルタイム従業員の給与の平均値、中央値、およびそれぞれの前年度からの変化を開示しなければなりません。当該情報は、台湾証券取引所が指定する情報提出サイトの検索先を示す方法で開示することもできます。—「作成・提出規則第4-2条」
台湾の国内上場企業のサステナビリティレポートでは、少なくとも公開情報観測所(MOPS)で該当情報を明示するページへの参照経路を提供する必要があります(以下の例のいずれかを開示可能)。これにより規定を満たします。
非管理職のフルタイム従業員の給与情報の開示先:
(1)公開情報観測所>集計報告>コーポレート・ガバナンス>従業員福利厚生・報酬統計>非管理職フルタイム従業員の給与/非管理職フルタイム従業員の給与情報
(2)公開情報観測所>個別企業>コーポレート・ガバナンス>企業ESG>企業ESG企業情報>ESG情報開示(個別企業検索)>社会分野-人材開発指標
2. GRIスタンダードに「準拠」して作成
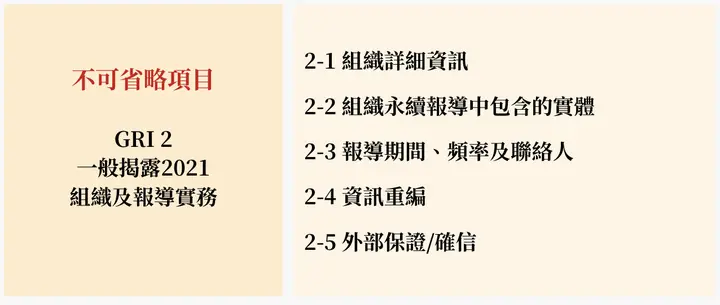
企業はサステナビリティレポートを作成する際、GRI 2-1~2-30を開示する必要があります。GRI 2-1~2-5は省略できず、GRI 2-6~2-30を開示しない場合は理由を説明しなければなりません。また、GRI 3に従い、マテリアルな項目の決定プロセス、一覧、管理方法を開示します。
関連記事:
【GRI 2021改訂】最新のマテリアリティ分析を独自解説、6社のESGレポート事例を紹介
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
提出規定と関連する罰則
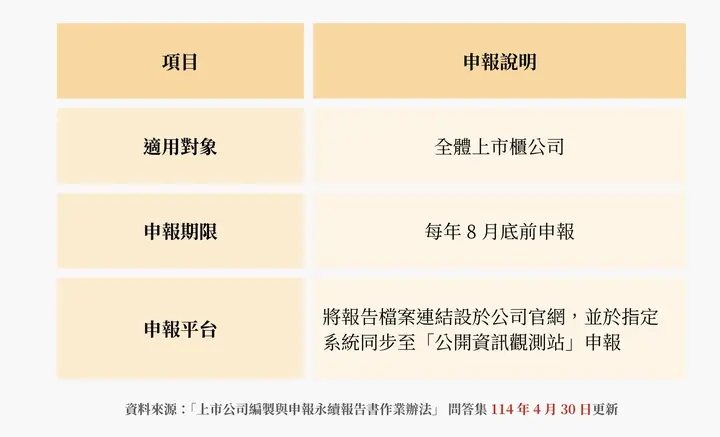
台湾のTWSE・TPEx上場企業はすべて、8月末までにサステナビリティレポートと、そのファイルを掲載した自社ウェブサイトのリンクを、指定のインターネット情報提出システムに提出する必要があります。
上場企業が定められた期限内にサステナビリティレポートを提出しなかった場合、または提出内容に誤りや欠落がある場合(例えば、規定どおりにGRIスタンダードを採用して報告書を作成していない場合)は、状況に応じて処分を受けます。
2026年5月改正:IFRS移行後の重複開示を削減
改正条文対照表によると、第4条に第5項が追加されました。IFRSサステナビリティ開示基準をすでに適用し、年次報告書でSASB産業別指標を開示する上場企業は、同条第1~4項の産業別サステナビリティ指標と保証の規定の適用を免除できます。第4-1条には第6項が追加され、同基準を適用し、年次報告書でサステナビリティ関連財務情報の専章を開示する企業は、同条第1~5項の適用を免除できます。第5条は保証機関管理要点の名称変更に合わせて改められ、すでに到来した施行年度の記載が削除されました。
これらの免除には適用条件があり、すべての企業がサステナビリティレポートの作成を免除されるわけではありません。条件を満たさない企業は引き続き、第4条に従って該当する産業別指標を開示し、必要な保証を取得するとともに、第4-1条に基づき専章で気候情報を開示し、温室効果ガスの段階的な算定・保証スケジュールに従う必要があります。
毎年8月31日までの提出、および報告書作成と保証業務の内部統制への組み込みは、第5条にすでにある要件で、今回新設されたものではありません。給与開示とGRIの要件も引き続き適用されます。出典:2026年5月18日改正条文対照表、現行の作成・提出規則。
関連記事:サステナビリティ報告の法規対応に役立つその他の資料
よくある質問
すべて見る2026年5月のサステナビリティレポート作成・提出規則改正の要点は?
IFRSサステナビリティ開示基準を適用し、年次報告書でSASB産業別指標またはサステナビリティ関連財務情報の専章を開示する企業は、第4条第5項または第4-1条第6項に基づき、重複する一部の開示要件を免除できます。第5条も保証機関管理要点の名称変更に合わせて改正され、すでに到来した施行年度の記載が削除されました。毎年8月31日までの提出と内部統制への組み込みは引き続き必要です。
上場企業はサステナビリティレポートの作成時にどのGRIスタンダードに従う必要があるか?
上場企業はサステナビリティレポートの作成時にGRI 2-1~2-30を開示する必要があり、GRI 2-1~2-5は省略できません。GRI 2-6~2-30を開示しない場合は理由を説明する必要があります。また、GRI 3に従い、マテリアルな項目の決定プロセスと管理方法も開示します。
サステナビリティレポートの提出期限は?
すべてのTWSE・TPEx上場企業は、8月末までにサステナビリティレポートと関連ファイルの自社ウェブサイト上のリンクを、指定のインターネット情報提出システムに提出しなければなりません。提出の遅延や内容の誤りは、処分の対象となる可能性があります。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。